Suites de fonctions et double limite : corrigé du contrôle de maths en L2
Voici le corrigé du contrôle de maths en L2 sur le thème « suites de fonctions et double limite », question par question.
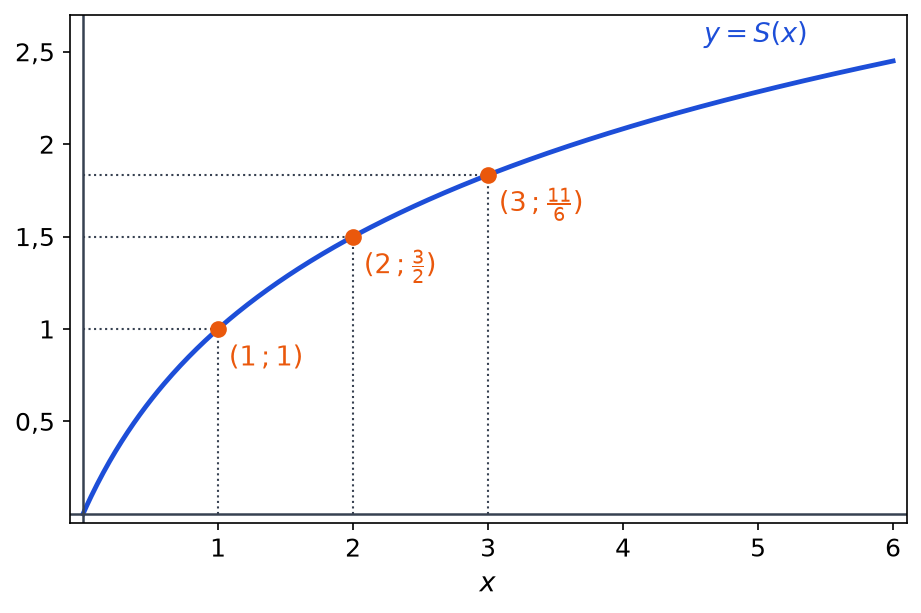
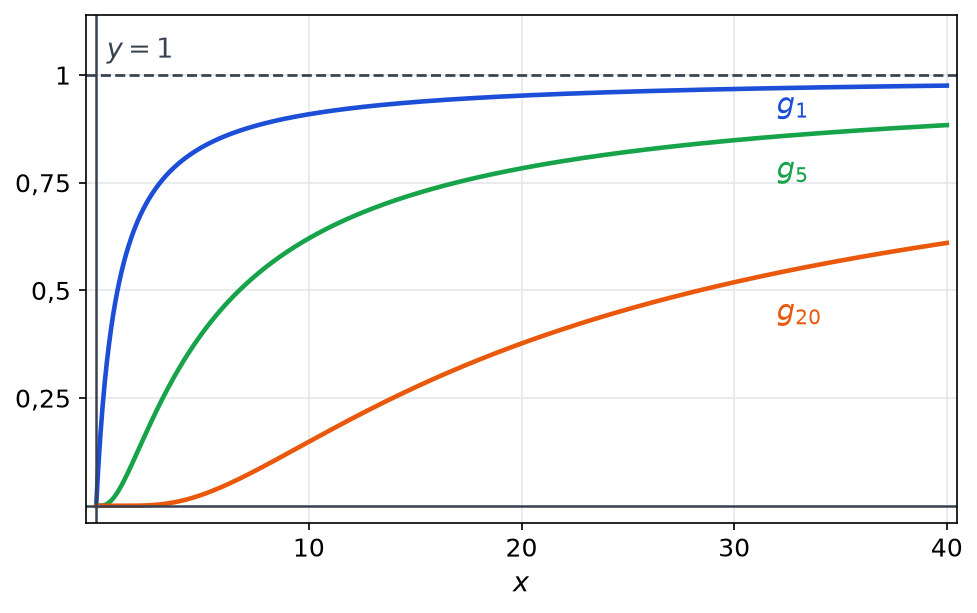
Ce corrigé rédige chaque réponse comme une copie de licence soignée : chaque théorème d’interversion est cité avec ses hypothèses, puis appliqué. Vous y trouverez d’abord la preuve complète du critère de Cauchy uniforme, souvent mal rédigée. Pour la suite de fonctions de l’exercice 2, le calcul de la norme infinie repose sur une étude de variations, et un changement de variable donne ensuite les intégrales. Deux figures montrent aussi la somme de la série harmonique prolongée et les graphes qui s’approchent de 1 à l’infini. Le problème détaille enfin la dérivation terme à terme et le calcul de la somme par une série géométrique complexe. Chaque exercice se termine par son barème et, souvent, par un piège classique.
L’énoncé complet se trouve ici : Suites de fonctions et double limite : contrôle de maths en L2.
Barème du contrôle corrigé : suites de fonctions et double limite
| Exercice | Points |
|---|---|
| 1. Critère de Cauchy uniforme | 3 points |
| 2. Une bosse qui grandit | 5 points |
| 3. Une série qui prolonge les nombres harmoniques | 4 points |
| 4. La double limite comme contre-exemple | 3 points |
| 5. Problème : une série trigonométrique géométrique | 5 points |
| Total | 20 points |
Le corrigé détaillé : suites de fonctions et double limite
Exercice 1 – Critère de Cauchy uniforme (3 points)
- La convergence simple s’écrit : \(\forall x \in I,\ \forall \varepsilon > 0,\ \exists N \in \mathbb{N},\ \forall n \geq N,\ |f_n(x) – f(x)| \leq \varepsilon\). Pour la convergence uniforme, le rang ne dépend plus de \(x\) : \(\forall \varepsilon > 0,\ \exists N \in \mathbb{N},\ \forall n \geq N,\ \forall x \in I,\ |f_n(x) – f(x)| \leq \varepsilon\).
-
Une limite en chaque point
Fixons \(x \in I\). L’hypothèse dit exactement que la suite réelle \((f_n(x))\) est de Cauchy. Or \(\mathbb{R}\) est complet, donc cette suite converge ; notons \(f(x)\) sa limite. Ainsi \((f_n)\) converge simplement vers \(f\) sur \(I\).
Passage à la limite dans l’inégalité
Soit \(\varepsilon > 0\), et soit \(N\) le rang fourni par l’hypothèse. Pour \(p \geq N\), \(q \geq N\) et \(x \in I\), l’écart entre \(f_q(x)\) et \(f_p(x)\) est au plus \(\varepsilon\). En faisant tendre \(q\) vers \(+\infty\), à \(p\) et \(x\) fixés, l’inégalité large se conserve : \(\left|f(x) – f_p(x)\right| \leq \varepsilon\). Ce rang \(N\) ne dépend pas de \(x\). Par conséquent, \((f_n)\) converge uniformément vers \(f\) sur \(I\).
- Avec \(\varepsilon = 1\), la convergence uniforme donne un rang \(N\) tel que \(|f_N(x) – f(x)| \leq 1\) pour tout \(x \in I\). Comme \(f_N\) est bornée, il existe \(M\) tel que \(|f_N(x)| \leq M\) sur \(I\). L’inégalité triangulaire donne alors \(|f(x)| \leq |f(x) – f_N(x)| + |f_N(x)| \leq 1 + M\). Ainsi \(f\) est bornée sur \(I\).
Piège classique : faire tendre \(p\) et \(q\) vers l’infini en même temps ; on fixe \(p\) et l’on fait tendre seulement \(q\) vers l’infini.
Exercice 2 – Une bosse qui grandit (5 points)
- On a \(f_n(0) = 0\) pour tout \(n\). Soit ensuite \(x > 0\) : comme \(1 + nx > nx\), on obtient \(0 \leq f_n(x) \leq \frac{n^2 x}{n^3 x^3} = \frac{1}{n x^2}\), qui tend vers \(0\). Par encadrement, \((f_n)\) converge simplement vers la fonction nulle sur \(\left[0\,;+\infty\right[\).
-
Sens de variation et sommet de la bosse
La fonction \(f_n\) est dérivable, et après simplification par \((1 + nx)^2\) :
\(f_n^{\prime}(x) = \frac{n^2(1 + nx) – 3n^3 x}{(1 + nx)^4} = \frac{n^2(1 – 2nx)}{(1 + nx)^4}\).
Ainsi \(f_n\) croît sur \(\left[0\,;\frac{1}{2n}\right]\), puis décroît sur \(\left[\frac{1}{2n}\,;+\infty\right[\). Son maximum vaut \(f_n\left(\frac{1}{2n}\right) = \frac{n/2}{(3/2)^3} = \frac{n}{2} \times \frac{8}{27} = \frac{4n}{27}\).
Absence de convergence uniforme
On a donc \(\sup_{x \geq 0} |f_n(x) – 0| = \frac{4n}{27}\), qui tend vers \(+\infty\) au lieu de tendre vers \(0\). La convergence n’est donc pas uniforme sur \(\left[0\,;+\infty\right[\), ce que montrent les bosses de plus en plus hautes de la figure de l’énoncé.
- Pour \(n \geq \frac{1}{2a}\), on a \(\frac{1}{2n} \leq a\) : la fonction \(f_n\) décroît alors sur \(\left[a\,;+\infty\right[\). Son maximum sur cet intervalle vaut \(f_n(a)\), qui est majoré par \(\frac{1}{n a^2}\) d’après la question 1. Ce majorant, valable pour tout \(x \geq a\), a pour limite \(0\). Sur \(\left[a\,;+\infty\right[\), les \(f_n\) tendent donc uniformément vers \(0\).
-
Convergence de l’intégrale
La fonction \(f_n\) est continue et positive sur \(\left[0\,;+\infty\right[\). De plus, \(0 \leq f_n(x) \leq \frac{1}{n x^2}\) pour \(x > 0\), et \(\int_1^{+\infty} \frac{\mathrm{d}x}{x^2}\) converge. Par comparaison de fonctions positives, \(I_n\) converge.
Calcul par changement de variable
Posons \(u = nx\) : cette substitution affine, bijective de \(\left[0\,;+\infty\right[\) sur lui-même, conduit à \(I_n = \int_0^{+\infty} \frac{u}{(1 + u)^3}\,\mathrm{d}u\). Or \(\frac{u}{(1 + u)^3} = \frac{1}{(1 + u)^2} – \frac{1}{(1 + u)^3}\), d’où :
\[I_n = \left[-\frac{1}{1 + u} + \frac{1}{2(1 + u)^2}\right]_0^{+\infty} = 0 – \left(-1 + \frac{1}{2}\right) = \frac{1}{2}.\]
Ainsi \(I_n = \frac{1}{2}\) pour tout \(n\), alors que l’intégrale de la limite simple est nulle : on ne peut pas intervertir limite et intégrale ici.
Piège classique : majorer \(f_n(x)\) par \(\frac{1}{n x^2}\) puis conclure à la convergence uniforme sur \(\left]0\,;+\infty\right[\) ; cette borne dépend de \(x\) et explose près de \(0\).
Exercice 3 – Une série qui prolonge les nombres harmoniques (4 points)
- Pour \(x \in [0\,;A]\), on a \(n + x \geq n\), donc \(0 \leq u_n(x) \leq \frac{x}{n^2} \leq \frac{A}{n^2}\). Le majorant obtenu est uniforme en \(x\), et \(\sum \frac{1}{n^2}\) est une série de Riemann d’exposant \(2 > 1\), donc convergente. Par conséquent, \(\sum u_n\) converge normalement sur \([0\,;A]\).
- On a \(\frac{1}{n} – \frac{1}{n + x} = \frac{(n + x) – n}{n(n + x)} = u_n(x)\). Sous cette forme, \(u_n\) est croissante sur \(\left[0\,;+\infty\right[\), strictement inférieure à \(\frac{1}{n}\), et elle tend vers \(\frac{1}{n}\) en \(+\infty\). Donc \(\sup_{x \geq 0} u_n(x) = \frac{1}{n}\). La série harmonique divergeant, la convergence n’est pas normale sur \(\left[0\,;+\infty\right[\).
- Chaque \(u_n\) est continue. Sur tout segment \([0\,;A]\), la majoration de la question 1 assure une convergence uniforme, de sorte que la somme \(S\) y hérite de la continuité des \(u_n\). Tout réel \(x_0 \geq 0\) appartient à un tel segment, par exemple \([0\,;x_0 + 1]\). Ainsi \(S\) est continue sur \(\left[0\,;+\infty\right[\).
-
Un télescopage décalé
Soient \(k \geq 1\) et \(N \geq 1\). On a :
\(\sum_{n=1}^{N} u_n(k) = H_N – \sum_{m=k+1}^{N+k} \frac{1}{m} = H_N – \left(H_{N+k} – H_k\right) = H_k – \sum_{m=N+1}^{N+k} \frac{1}{m}\).
La dernière somme compte \(k\) termes, tous inférieurs à \(\frac{1}{N+1}\) : elle est donc comprise entre \(0\) et \(\frac{k}{N+1}\), et tend vers \(0\). Par conséquent, \(S(k) = H_k\) ; en particulier \(S(1) = 1\), \(S(2) = \frac{3}{2}\) et \(S(3) = \frac{11}{6}\).
- Chaque \(u_n\) est croissante d’après la question 2. Pour \(x \leq y\), on a donc \(u_n(x) \leq u_n(y)\), puis \(S(x) \leq S(y)\) par sommation : \(S\) est croissante. Or la série harmonique diverge, donc \(H_k\) tend vers \(+\infty\). Pour \(x \geq k\), on obtient ainsi \(S(x) \geq S(k) = H_k\). Finalement, \(S(x)\) tend vers \(+\infty\) quand \(x\) tend vers \(+\infty\).
Piège classique : conclure que la somme n’est pas continue sur \(\left[0\,;+\infty\right[\) parce que la convergence n’y est pas normale ; la continuité se vérifie segment par segment.
Exercice 4 – La double limite comme contre-exemple (3 points)
- Supposons que \(f_n \to f\) uniformément sur \(I\) et que, pour chaque indice \(n\), \(\lim_{x \to b} f_n(x) = \ell_n\) existe dans \(\mathbb{R}\). Dans ce cas, les \(\ell_n\) ont une limite \(\ell\) réelle quand \(n \to +\infty\), et \(\lim_{x \to b} f(x) = \ell\).
- Posons \(r(x) = \frac{x}{1 + x}\). Pour \(x \geq 0\), on a \(0 \leq r(x) < 1\), donc \(g_n(x) = r(x)^n\) tend vers \(0\). La limite simple des \(g_n\) est la fonction identiquement nulle.
- Comme \(r(x) \to 1\) quand \(x \to +\infty\), on a \(\lim_{x \to +\infty} g_n(x) = 1\) pour tout \(n\). Raisonnons par l’absurde en admettant que les \(g_n\) tendent uniformément vers \(0\) sur la demi-droite. Avec \(b = +\infty\) et \(\ell_n = 1\), le résultat rappelé plus haut forcerait la fonction nulle à tendre vers \(1\) en \(+\infty\), ce qui est faux. Il n’y a donc pas convergence uniforme sur \(\left[0\,;+\infty\right[\) ; le graphique montre d’ailleurs que chaque graphe finit par remonter vers la droite \(y = 1\).
- Puisque \(r(x) = 1 – \frac{1}{1 + x}\), la fonction \(r\) est croissante. Pour \(x \in [0\,;A]\), on a ainsi \(0 \leq g_n(x) \leq r(A)^n\), avec \(0 < r(A) < 1\). La série géométrique \(\sum r(A)^n\) converge, d’où la convergence normale sur \([0\,;A]\). Enfin, \(\sum_{n \geq 1} r(x)^n = \frac{r(x)}{1 – r(x)} = \frac{x/(1 + x)}{1/(1 + x)}\). La somme de la série vaut donc \(x\).
Exercice 5 – Problème : une série trigonométrique géométrique (5 points)
- Pour tout réel \(x\), \(|v_n(x)| \leq \frac{1}{2^n}\), et la série géométrique \(\sum \frac{1}{2^n}\) converge : la convergence est normale sur \(\mathbb{R}\), donc uniforme. Les fonctions \(v_n\) étant continues, la somme \(\varphi\) est continue sur \(\mathbb{R}\). De plus, chaque \(v_n\) est paire et \(2\pi\)-périodique ; ces égalités passent à la limite dans les sommes partielles. Ainsi \(\varphi\) est continue, paire et \(2\pi\)-périodique.
-
Les hypothèses du théorème de dérivation
Chaque \(v_n\) est de classe \(C^1\), avec \(v_n^{\prime}(x) = \frac{(-1)^{n+1} n \sin(nx)}{2^n}\). D’abord, la série \(\sum v_n\) converge simplement, d’après la question 1. Ensuite, \(|v_n^{\prime}(x)| \leq \frac{n}{2^n}\) pour tout \(x\). La série \(\sum \frac{n}{2^n}\) converge par la règle de d’Alembert, car le quotient \(\frac{n+1}{2n}\) tend vers \(\frac{1}{2} < 1\). La série des dérivées converge donc normalement, donc uniformément, sur \(\mathbb{R}\).
Conclusion
Le théorème de dérivation terme à terme s’applique alors. La fonction \(\varphi\) est de classe \(C^1\) sur \(\mathbb{R}\), avec \(\varphi^{\prime}(x) = \sum_{n \geq 1} \frac{(-1)^{n+1} n \sin(nx)}{2^n}\).
-
Somme d’une série géométrique complexe
Posons \(z = -\frac{\mathrm{e}^{ix}}{2}\). Alors \(|z| = \frac{1}{2} < 1\) et \(\mathrm{Re}\left(z^n\right) = \frac{(-1)^n \cos(nx)}{2^n} = v_n(x)\). La partie réelle d’une série convergente étant la série des parties réelles, on obtient :
\(\varphi(x) = \mathrm{Re}\left(\frac{1}{1 – z}\right) = \mathrm{Re}\left(\frac{2}{2 + \mathrm{e}^{ix}}\right) = \mathrm{Re}\left(\frac{2\left(2 + \mathrm{e}^{-ix}\right)}{\left|2 + \mathrm{e}^{ix}\right|^2}\right)\).
Or \(\left|2 + \mathrm{e}^{ix}\right|^2 = (2 + \cos x)^2 + \sin^2 x = 5 + 4\cos x\). Par conséquent, \(\varphi(x) = \dfrac{4 + 2\cos x}{5 + 4\cos x}\).
Valeur de la dérivée en pi sur 2
En dérivant ce quotient, on trouve un numérateur égal à \(-2\sin x\,(5 + 4\cos x) + 4\sin x\,(4 + 2\cos x) = 6\sin x\). Ainsi \(\varphi^{\prime}(x) = \frac{6\sin x}{(5 + 4\cos x)^2}\). En particulier, \(\varphi^{\prime}\left(\frac{\pi}{2}\right) = \frac{6}{25}\). On peut aussi le vérifier avec la série de la question 2 : ses premiers termes non nuls valent \(\frac{1}{2} – \frac{3}{8} + \frac{5}{32} – \frac{7}{128}\), soit environ \(0{,}23\), proche de \(0{,}24\).
- Les \(v_n\) sont continues, et la question 1 fournit une convergence uniforme sur \([0\,;\pi]\), qui est un segment. On peut donc échanger somme et intégrale : \(\int_0^{\pi} \varphi(x)\,\mathrm{d}x = \sum_{n \geq 0} \int_0^{\pi} v_n(x)\,\mathrm{d}x\). Or \(\int_0^{\pi} v_0(x)\,\mathrm{d}x = \pi\), tandis que pour \(n \geq 1\), \(\int_0^{\pi} \cos(nx)\,\mathrm{d}x = \left[\frac{\sin(nx)}{n}\right]_0^{\pi} = 0\). Finalement, \(\int_0^{\pi} \dfrac{4 + 2\cos x}{5 + 4\cos x}\,\mathrm{d}x = \pi\).
Piège classique : dériver terme à terme en vérifiant seulement la convergence de la série initiale ; c’est la série des dérivées qui doit converger uniformément.
À retenir de ce contrôle
- La convergence uniforme sur I équivaut à la convergence vers zéro de la norme infinie de l’écart entre la fonction et sa limite.
- Une suite de points où l’écart reste minoré par une constante strictement positive suffit à prouver que la convergence n’est pas uniforme.
- La convergence normale d’une série de fonctions entraîne sa convergence uniforme ; on la prouve par une majoration indépendante de la variable.
- Quand les limites des fonctions en un point ne tendent pas vers la limite de la fonction limite, le théorème de la double limite exclut toute convergence uniforme.
- Pour dériver terme à terme, il faut la convergence simple de la série et la convergence uniforme de la série des dérivées continues.
Revenir à l’énoncé du contrôle
Consolider suites de fonctions et double limite après ce corrigé
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en L2.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «suites de fonctions et double limite : corrigé du contrôle de maths en L2» au format PDF afin de pouvoir travailler en totale autonomie.