Covariance et fonctions génératrices : corrigé du contrôle de maths en L2
Voici le corrigé du contrôle de maths en L2 sur le thème « covariance et fonctions génératrices », question par question.
Cette correction est rédigée comme une copie de licence soignée : chaque loi est vérifiée, chaque théorème est nommé et chaque hypothèse d’indépendance est signalée. Comparez d’abord vos tableaux de loi conjointe à ceux donnés ici, car la suite en dépend. Ensuite, observez comment la formule de König-Huygens sert deux fois : pour la variance, puis pour la covariance. L’exercice 3 montre par ailleurs comment une fonction génératrice factorisée révèle une loi binomiale sans aucun développement. Pour l’exercice 4, l’inégalité de Bienaymé-Tchebychev est appliquée pas à pas. Le problème, enfin, utilise la formule des probabilités totales pour obtenir une fonction génératrice. Un barème détaillé suit chaque exercice.
L’énoncé complet se trouve ici : Covariance et fonctions génératrices : contrôle de maths en L2.
Barème du contrôle corrigé : covariance et fonctions génératrices
| Exercice | Points |
|---|---|
| 1. Emprunts à la bibliothèque | 3,5 points |
| 2. Deux jetons dans un sac | 4 points |
| 3. Une fonction génératrice à décoder | 3,5 points |
| 4. Fréquence de mesures erronées | 3 points |
| 5. Problème : un dé à quatre faces et des pièces | 6 points |
| Total | 20 points |
Le corrigé détaillé : covariance et fonctions génératrices
Exercice 1 – Emprunts à la bibliothèque (3,5 points)
- La somme des six probabilités de la loi conjointe vaut 1, donc \(a = 1 – (0{,}1 + 0{,}1 + 0{,}2 + 0{,}1 + 0{,}3)\). Ainsi \(a = 0{,}2\).
-
On somme les probabilités sur chaque colonne, puis sur chaque ligne du diagramme :
\(P(X = 0) = 0{,}1 + 0{,}1 = 0{,}2\), \(P(X = 1) = 0{,}2 + 0{,}2 = 0{,}4\) et \(P(X = 2) = 0{,}1 + 0{,}3 = 0{,}4\).
De même, \(P(Y = 0) = 0{,}1 + 0{,}2 + 0{,}1 = 0{,}4\) et \(P(Y = 1) = 0{,}6\).
Par conséquent, \(E(X) = 0{,}4 + 2 \times 0{,}4 = 1{,}2\) et, comme \(Y\) suit une loi de Bernoulli, \(E(Y) = 0{,}6\). On obtient \(E(X) = 1{,}2\) et \(E(Y) = 0{,}6\).
- On a \(P(X = 0, Y = 0) = 0{,}1\), alors que \(P(X = 0) \times P(Y = 0) = 0{,}2 \times 0{,}4 = 0{,}08\). Un seul couple de valeurs suffit à conclure. Les variables \(X\) et \(Y\) ne sont donc pas indépendantes.
-
Seuls les couples où \(x\) et \(y\) sont non nuls contribuent à \(E(XY)\) : \(E(XY) = 1 \times 1 \times 0{,}2 + 2 \times 1 \times 0{,}3 = 0{,}8\).
D’après la formule de König-Huygens, \(\mathrm{Cov}(X, Y) = E(XY) – E(X)E(Y) = 0{,}8 – 1{,}2 \times 0{,}6 = 0{,}8 – 0{,}72\). Ainsi \(\mathrm{Cov}(X, Y) = 0{,}08\), qui est positive : les étudiants qui réservent une salle ont tendance à emprunter davantage de livres.
- Pour \(x \in \{0, 1, 2\}\), \(P(X = x \mid Y = 1) = \frac{P(X = x, Y = 1)}{0{,}6}\). On trouve donc \(\frac{1}{6}\), \(\frac{1}{3}\) et \(\frac{1}{2}\), dont la somme vaut bien 1. L’espérance conditionnelle vaut \(\frac{1}{3} + 2 \times \frac{1}{2} = \frac{4}{3}\), supérieure à \(E(X) = 1{,}2\), ce qui confirme le signe de la covariance.
Piège classique : conclure à l’indépendance après avoir vérifié un seul couple de valeurs. L’égalité doit être vraie pour tous les couples, tandis qu’un seul contre-exemple suffit à la réfuter.
Exercice 2 – Deux jetons dans un sac (4 points)
-
Les six paires équiprobables
Notons \(r_1\), \(r_2\) les jetons rouges, \(v\) le vert et \(b\) le bleu. Il y a \(\binom{4}{2} = 6\) paires équiprobables : \(\{r_1, r_2\}\), \(\{r_1, v\}\), \(\{r_2, v\}\), \(\{r_1, b\}\), \(\{r_2, b\}\) et \(\{v, b\}\). Pour chacune, on lit alors la valeur de \((R, N)\) : respectivement \((2, 0)\), \((1, 1)\), \((1, 1)\), \((1, 0)\), \((1, 0)\) et \((0, 1)\).
Tableau de la loi conjointe
\(N = 0\) \(N = 1\) Loi de \(R\) \(R = 0\) \(0\) \(\frac{1}{6}\) \(\frac{1}{6}\) \(R = 1\) \(\frac{1}{3}\) \(\frac{1}{3}\) \(\frac{2}{3}\) \(R = 2\) \(\frac{1}{6}\) \(0\) \(\frac{1}{6}\) Loi de \(N\) \(\frac{1}{2}\) \(\frac{1}{2}\) \(1\) Le tableau ci-dessus donne la loi conjointe de \((R, N)\), avec deux cases de probabilité nulle.
- Les marges du tableau donnent les lois de \(R\) et de \(N\). Ainsi \(E(R) = \frac{2}{3} + 2 \times \frac{1}{6} = 1\) et, puisque \(N\) suit la loi de Bernoulli de paramètre \(\frac{1}{2}\), \(E(N) = \frac{1}{2}\). On a donc \(E(R) = 1\) et \(E(N) = \frac{1}{2}\).
- Seule la case \((1, 1)\) contribue à \(E(RN)\), d’où \(E(RN) = 1 \times 1 \times \frac{1}{3} = \frac{1}{3}\). Par la formule de König-Huygens, \(\mathrm{Cov}(R, N) = \frac{1}{3} – 1 \times \frac{1}{2}\). Ainsi \(\mathrm{Cov}(R, N) = -\frac{1}{6}\). Ce signe négatif était prévisible, car on ne tire que deux jetons : plus on obtient de rouges, moins il reste de place pour le vert.
-
Par la covariance
D’abord, \(E(R^2) = \frac{2}{3} + 4 \times \frac{1}{6} = \frac{4}{3}\), donc \(V(R) = \frac{4}{3} – 1 = \frac{1}{3}\). Ensuite, \(V(N) = \frac{1}{2} \times \frac{1}{2} = \frac{1}{4}\). On en déduit :
\[V(R + N) = V(R) + V(N) + 2\,\mathrm{Cov}(R, N) = \frac{1}{3} + \frac{1}{4} – \frac{1}{3} = \frac{1}{4}.\]
Vérification directe
La somme \(R + N\) vaut 2 pour les paires \(\{r_1, r_2\}\), \(\{r_1, v\}\), \(\{r_2, v\}\), et 1 pour les trois autres. Elle prend donc les valeurs 1 et 2 avec la probabilité \(\frac{1}{2}\) chacune, si bien que \(R + N – 1\) suit une loi de Bernoulli de paramètre \(\frac{1}{2}\). Les deux méthodes donnent \(V(R + N) = \frac{1}{4}\).
Piège classique : écrire \(V(R + N) = V(R) + V(N)\). Cette égalité suppose une covariance nulle, ce qui est faux ici, car les deux comptages sont liés.
Exercice 3 – Une fonction génératrice à décoder (3,5 points)
- On développe \((2 + s)^2 = 4 + 4s + s^2\), donc \(G_X(s) = \frac{4}{9}s + \frac{4}{9}s^2 + \frac{1}{9}s^3\). Or la fonction génératrice caractérise la loi, et le coefficient de \(s^k\) vaut \(P(X = k)\). Ainsi \(P(X = 1) = P(X = 2) = \frac{4}{9}\) et \(P(X = 3) = \frac{1}{9}\).
-
Le polynôme \(G_X\) est dérivable sur \(\mathbb{R}\), avec \(G_X^{\prime}(s) = \frac{4 + 8s + 3s^2}{9}\) et \(G_X^{\prime\prime}(s) = \frac{8 + 6s}{9}\). Par conséquent, \(E(X) = G_X^{\prime}(1) = \frac{15}{9} = \frac{5}{3}\).
Ensuite, \(G_X^{\prime\prime}(1) = \frac{14}{9}\), donc \(V(X) = G_X^{\prime\prime}(1) + G_X^{\prime}(1) – G_X^{\prime}(1)^2 = \frac{14}{9} + \frac{15}{9} – \frac{25}{9}\). On obtient \(E(X) = \frac{5}{3}\) et \(V(X) = \frac{4}{9}\).
- Comme \(X \geq 1\), la variable \(X – 1\) est à valeurs dans \(\mathbb{N}\) et \(G_{X-1}(s) = \sum_{k \geq 1} P(X = k)\,s^{k-1} = \left(\frac{2 + s}{3}\right)^2 = \left(\frac{2}{3} + \frac{1}{3}s\right)^2\). On reconnaît la fonction génératrice de la loi binomiale \(\mathcal{B}\left(2, \frac{1}{3}\right)\), et la fonction génératrice caractérise la loi. Donc \(X – 1\) suit la loi \(\mathcal{B}\left(2, \frac{1}{3}\right)\).
- Les variables \(X_i – 1\) sont indépendantes, car fonctions respectives des \(X_i\) indépendantes. La fonction génératrice de leur somme \(S_n – n\) est alors le produit des leurs : \(G_{S_n – n}(s) = \left(\frac{2}{3} + \frac{1}{3}s\right)^{2n}\). Ainsi \(S_n – n\) suit la loi \(\mathcal{B}\left(2n, \frac{1}{3}\right)\), et \(P(S_n = n) = P(S_n – n = 0) = \left(\frac{2}{3}\right)^{2n}\). On conclut que \(P(S_n = n) = \left(\frac{4}{9}\right)^n\).
Piège classique : prendre \(G_X^{\prime\prime}(1)\) pour la variance. En réalité, \(G_X^{\prime\prime}(1)\) vaut \(E(X(X – 1))\), et il faut lui ajouter \(E(X)\) puis retrancher \(E(X)^2\).
Exercice 4 – Fréquence de mesures erronées (3 points)
- Pour \(1 \leq i \leq n\), notons \(B_i\) la variable qui vaut 1 si la mesure \(i\) est erronée et 0 sinon. Les \(B_i\) sont indépendantes et suivent la loi de Bernoulli de paramètre \(p\), de plus \(F_n = \frac{1}{n}(B_1 + \cdots + B_n)\). Par linéarité, \(E(F_n) = p\). Ensuite, l’indépendance permet d’additionner les variances : \(V(F_n) = \frac{1}{n^2} \times n\,p(1 – p)\). Ainsi \(E(F_n) = p\) et \(V(F_n) = \frac{p(1 – p)}{n}\).
-
On a \(\frac{1}{4} – p(1 – p) = p^2 – p + \frac{1}{4} = \left(p – \frac{1}{2}\right)^2 \geq 0\), donc \(p(1 – p) \leq \frac{1}{4}\).
La variable \(F_n\) admet une variance, si bien que l’inégalité de Bienaymé-Tchebychev s’applique avec l’écart \(\frac{1}{20}\) :
\[P\left(\left|F_n – p\right| \geq \frac{1}{20}\right) \leq \frac{V(F_n)}{\left(\frac{1}{20}\right)^2} = \frac{400\,p(1 – p)}{n} \leq \frac{100}{n}.\]
La majoration demandée est donc établie.
- Il suffit que \(\frac{100}{n} \leq 0{,}05\), c’est-à-dire \(n \geq 2000\). Ainsi 2000 mesures suffisent, quelle que soit la valeur inconnue de \(p\).
- Soit \(\varepsilon > 0\). Le même raisonnement donne \(0 \leq P\left(\left|F_n – p\right| \geq \varepsilon\right) \leq \frac{1}{4n\varepsilon^2}\), et ce majorant tend vers 0. Par encadrement, la probabilité tend donc vers 0. C’est la loi faible des grands nombres : \(F_n\) converge en probabilité vers \(p\).
Exercice 5 – Problème : un dé à quatre faces et des pièces (6 points)
-
Loi de Y quand le dé est connu
Le dé est équilibré, donc \(P(X = k) = \frac{1}{4}\). Sachant \(X = k\), on lance \(k\) pièces équilibrées et indépendantes, si bien que \(Y\) compte les succès de \(k\) épreuves de Bernoulli de paramètre \(\frac{1}{2}\) : la loi conditionnelle de \(Y\) est la loi \(\mathcal{B}\left(k, \frac{1}{2}\right)\). Par la formule des probabilités composées, \(P(X = k, Y = j) = P(X = k)\,P(Y = j \mid X = k) = \frac{1}{4}\binom{k}{j}\frac{1}{2^k}\).
Le tableau sur 64
Comme \(\frac{1}{4 \times 2^k} = \frac{2^{4-k}}{64}\), chaque case vaut \(\binom{k}{j}\,2^{4-k}\) sur 64. On obtient alors le tableau suivant, où chaque nombre est à diviser par 64 :
\(j = 0\) \(j = 1\) \(j = 2\) \(j = 3\) \(j = 4\) \(k = 1\) 8 8 0 0 0 \(k = 2\) 4 8 4 0 0 \(k = 3\) 2 6 6 2 0 \(k = 4\) 1 4 6 4 1 Chaque ligne a pour somme 16, soit \(\frac{1}{4}\) : le tableau est cohérent avec la loi de \(X\).
-
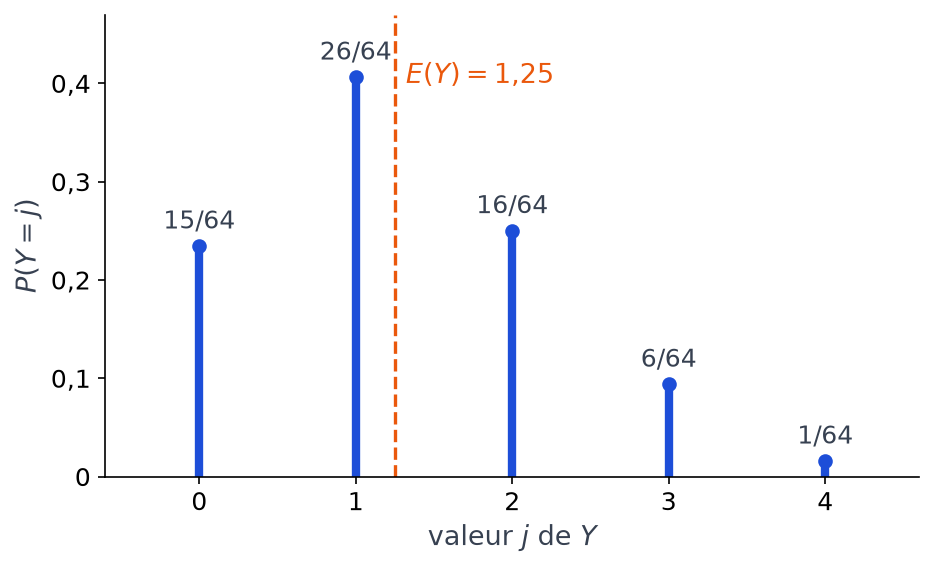
On additionne chaque colonne : \(P(Y = 0) = \frac{15}{64}\), \(P(Y = 1) = \frac{26}{64}\), \(P(Y = 2) = \frac{16}{64}\), \(P(Y = 3) = \frac{6}{64}\) et \(P(Y = 4) = \frac{1}{64}\). La somme vaut bien \(\frac{64}{64} = 1\). Le diagramme en bâtons de la loi de \(Y\) est le suivant.

-
Obtention de la fonction génératrice
Les événements \(\{X = k\}\), pour \(1 \leq k \leq 4\), forment un système complet. Par la formule des probabilités totales, \(P(Y = j) = \sum_{k=1}^{4} \frac{1}{4}\binom{k}{j}\frac{1}{2^k}\), avec \(\binom{k}{j} = 0\) si \(j > k\). En multipliant par \(s^j\) puis en sommant ces sommes finies, la formule du binôme donne :
\[G_Y(s) = \frac{1}{4}\sum_{k=1}^{4}\frac{1}{2^k}\sum_{j=0}^{k}\binom{k}{j}s^j = \frac{1}{4}\sum_{k=1}^{4}\left(\frac{1 + s}{2}\right)^k.\]
Moments tirés des dérivées
D’abord, \(P(Y = 0) = G_Y(0) = \frac{1}{4}\left(\frac{1}{2} + \frac{1}{4} + \frac{1}{8} + \frac{1}{16}\right) = \frac{1}{4} \times \frac{15}{16} = \frac{15}{64}\), ce qui confirme la question 2.
Ensuite, \(G_Y^{\prime}(s) = \frac{1}{4}\sum_{k=1}^{4}\frac{k}{2}\left(\frac{1 + s}{2}\right)^{k-1}\), donc \(G_Y^{\prime}(1) = \frac{1 + 2 + 3 + 4}{8} = \frac{5}{4}\).
De même, \(G_Y^{\prime\prime}(1) = \frac{1}{4}\sum_{k=1}^{4}\frac{k(k – 1)}{4} = \frac{0 + 2 + 6 + 12}{16} = \frac{5}{4}\). Par conséquent, \(V(Y) = \frac{5}{4} + \frac{5}{4} – \frac{25}{16}\). On obtient \(E(Y) = \frac{5}{4}\) et \(V(Y) = \frac{15}{16}\).
- Sachant \(X = k\), l’espérance de \(Y\) est celle de \(\mathcal{B}\left(k, \frac{1}{2}\right)\), soit \(\frac{k}{2}\). Ainsi \(E(XY) = \sum_{k=1}^{4} P(X = k) \times k \times \frac{k}{2} = \frac{1 + 4 + 9 + 16}{8} = \frac{15}{4}\). Par ailleurs, \(E(X) = \frac{5}{2}\), donc \(\mathrm{Cov}(X, Y) = \frac{15}{4} – \frac{5}{2} \times \frac{5}{4} = \frac{30}{8} – \frac{25}{8}\). Ainsi \(\mathrm{Cov}(X, Y) = \frac{5}{8}\), valeur positive : un grand résultat du dé produit en moyenne plus de piles.
-
Même loi pour les piles et les faces
Sachant \(X = k\), la variable \(Z = k – Y\) compte les faces de \(k\) pièces équilibrées. Elle suit donc aussi la loi \(\mathcal{B}\left(k, \frac{1}{2}\right)\), car pile et face jouent des rôles symétriques. Par la formule des probabilités totales, \(Z\) et \(Y\) ont alors la même loi, d’où \(V(Z) = \frac{15}{16}\).
Covariance et indépendance
On a \(E(X^2) = \frac{1 + 4 + 9 + 16}{4} = \frac{15}{2}\), donc \(V(X) = \frac{15}{2} – \frac{25}{4} = \frac{5}{4}\). Or \(V(Y + Z) = V(Y) + V(Z) + 2\,\mathrm{Cov}(Y, Z)\), d’où \(\frac{5}{4} = \frac{15}{8} + 2\,\mathrm{Cov}(Y, Z)\). Ainsi \(\mathrm{Cov}(Y, Z) = -\frac{5}{16}\).
Si \(Y\) et \(Z\) étaient indépendantes, leur covariance serait nulle. Par conséquent, \(Y\) et \(Z\) ne sont pas indépendantes. On le voit aussi sur \(P(Y = 4, Z = 4) = 0\), alors que \(P(Y = 4)\,P(Z = 4) = \frac{1}{64^2}\).
Piège classique : croire que \(Y\) suit une loi binomiale. Le nombre de pièces est lui-même aléatoire, donc seule la loi conditionnelle sachant \(X = k\) est binomiale.
À retenir de ce contrôle
- La covariance se calcule par la formule de König-Huygens : Cov(X, Y) est égale à E(XY) moins le produit E(X) E(Y).
- Deux variables indépendantes ont une covariance nulle, mais une covariance nulle ne suffit pas à prouver leur indépendance.
- La variance d’une somme vaut V(X) + V(Y) + 2 Cov(X, Y) ; le terme de covariance disparaît seulement sous une hypothèse de non-corrélation.
- La fonction génératrice d’une somme de variables indépendantes est le produit de leurs fonctions génératrices, et elle caractérise la loi.
- Avec la fonction génératrice G, l’espérance vaut G'(1) et la variance vaut G »(1) + G'(1) – G'(1) au carré.
Revenir à l’énoncé du contrôle
Consolider covariance et fonctions génératrices après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours couples de variables, indépendance et grands nombres ; entraînez-vous sur les exercices couples de variables, indépendance et grands nombres.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en L2.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «covariance et fonctions génératrices : corrigé du contrôle de maths en L2» au format PDF afin de pouvoir travailler en totale autonomie.