Lois à densité et loi normale en L2 de maths : cours et méthodes
Ce chapitre fait passer les probabilités du discret au continu. Après les variables discrètes et les couples, nous introduisons les variables à densité, dont les probabilités se lisent comme des aires. La loi normale L2 y occupe une place centrale, aux côtés des lois uniforme et exponentielle.
Vous apprendrez à vérifier une densité, à calculer une espérance par transfert et à déterminer la loi d’une image \(g(X)\). Les intégrales doubles servent ensuite pour les couples à densité et pour la convolution, qui donne la loi d’une somme.
Enfin, le théorème de Moivre-Laplace justifie l’approximation normale d’une loi binomiale. Il annonce le théorème central limite de troisième année.
Ce que vous saurez faire
- Vérifier qu’une fonction est une densité et en déduire la fonction de répartition.
- Calculer l’espérance et la variance d’une variable à densité, y compris par transfert.
- Manipuler les lois uniforme, exponentielle et normale, et lire une table de la loi normale centrée réduite.
- Déterminer la loi de l’image \(g(X)\) d’une variable à densité.
- Exploiter une densité de couple et calculer la loi d’une somme par convolution.
- Approcher une loi binomiale par une loi normale, avec correction de continuité.
1. Du discret au continu : densité et fonction de répartition
Au chapitre sur les lois discrètes, la loi d’une variable était une liste de probabilités ponctuelles. Or une durée, une taille ou une erreur de mesure peut prendre toutes les valeurs d’un intervalle. Pour de telles variables, tomber exactement sur un nombre fixé n’arrive presque jamais. Nous remplaçons donc la liste des \(P(X=x)\) par une fonction dont les aires fournissent les probabilités.
Nous gardons cependant un objet commun aux deux mondes : la fonction de répartition \(F_X(x)=P(X\leq x)\). Elle reste croissante, continue à droite, de limites \(0\) et \(1\). Ce sont ses propriétés de régularité qui vont distinguer les variables à densité.
Une densité de probabilité est une fonction réelle \(f\), à valeurs positives, qui présente au plus un nombre fini de discontinuités et dont l’aire totale \(\int_{-\infty}^{+\infty}f\) est égale à \(1\). On dit que \(X\) est à densité lorsqu’une telle fonction \(f\) donne, en chaque réel \(x\),
\[F_X(x)=\int_{-\infty}^{x}f(t)\,\mathrm{d}t.\]
1.1 Ce que la densité dit de la fonction de répartition
La définition relie \(f\) et \(F_X\) dans les deux sens. D’une part, on obtient \(F_X\) en intégrant \(f\). D’autre part, on retrouve \(f\) en dérivant \(F_X\), sauf en quelques points. Ainsi, une densité n’est définie qu’à un nombre fini de valeurs près : modifier \(f\) en un point ne change aucune probabilité.
Si \(f\) est une densité de \(X\), la fonction \(F_X\) ne présente aucun saut. Partout où \(f\) est continue, \(F_X\) se dérive et \(F_X^{\prime}=f\). En outre, \(P(X=a)=0\) pour tout réel \(a\), donc pour \(a\leq b\),
\[P(a<X\leq b)=P(a\leq X\leq b)=\int_a^bf(t)\,\mathrm{d}t.\]
La fonction \(F_X\) est une primitive généralisée de \(f\). D’abord, le théorème fondamental de l’analyse donne sa dérivabilité aux points de continuité de \(f\). Ensuite, en un point de discontinuité de \(f\), l’intégrale reste continue par rapport à sa borne, car \(f\) est bornée au voisinage de ce point. Enfin, \(P(X=a)\) est le saut de \(F_X\) en \(a\), qui est nul puisque \(F_X\) est continue.
Piège à éviter :
Une densité n’est pas une probabilité. Elle peut dépasser \(1\), et même ne pas être bornée. Seules les aires sous sa courbe sont des probabilités. Par exemple, la densité \(2\) sur \([0,\frac12]\) est parfaitement valable.
1.2 Vérifier une densité
- Vérifier que \(f\) est positive sur \(\mathbb{R}\), en regardant chaque morceau de sa définition.
- Vérifier qu’elle est continue sauf en un nombre fini de points.
- Calculer \(\int_{-\infty}^{+\infty}f\), en justifiant la convergence de l’intégrale généralisée, et trouver \(1\).
- Si \(f\) dépend d’une constante, c’est cette dernière condition qui la fixe.
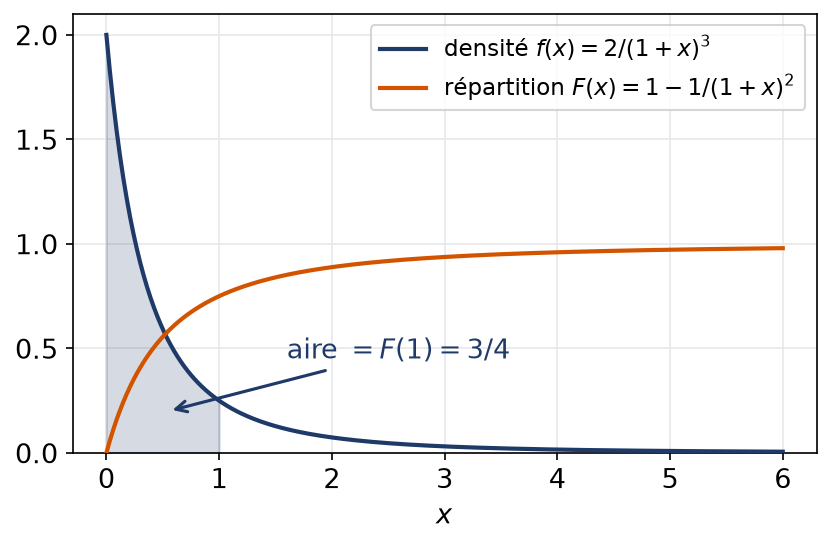
Considérons \(f(x)=\dfrac{2}{(1+x)^3}\) pour \(x\geq0\), et \(f(x)=0\) sinon. Cette fonction est positive, continue sauf en \(0\). Pour \(A>0\), on calcule \(\int_0^A\frac{2}{(1+t)^3}\,\mathrm{d}t=1-\frac{1}{(1+A)^2}\), qui tend vers \(1\). C’est donc une densité. Par le même calcul, \(F(x)=1-\frac{1}{(1+x)^2}\) pour \(x\geq0\), et \(F(x)=0\) sinon. Par exemple, \(P(X\leq1)=\frac34\).
La figure superpose cette densité et sa fonction de répartition. L’aire colorée sous la densité, entre \(0\) et \(1\), est exactement la hauteur \(F(1)\).
2. Espérance, variance et formule de transfert
Les définitions suivent le modèle discret. Les sommes deviennent des intégrales, et la convergence absolue reste exigée pour la même raison : obtenir un nombre bien défini.
Soit \(X\) de densité \(f\). Lorsque \(\int_{-\infty}^{+\infty}|t|\,f(t)\,\mathrm{d}t\) converge, la variable \(X\) possède une espérance
\[E(X)=\int_{-\infty}^{+\infty}t\,f(t)\,\mathrm{d}t.\]
Si de plus \(\int t^2f(t)\,\mathrm{d}t\) converge, on définit la variance \(V(X)=E\big((X-E(X))^2\big)\).
La fonction égale à \(\frac{1}{x^2}\) sur \([1,+\infty[\) et nulle ailleurs est une densité, puisque \(\int_1^{+\infty}\frac{\mathrm{d}x}{x^2}=1\). Pourtant, \(\int_1^{+\infty}x\cdot\frac{1}{x^2}\,\mathrm{d}x\) diverge. Une variable à densité, bien que finie, peut donc n’avoir aucune espérance.
Transfert. Soit \(g\) continue sauf en un nombre fini de points. Pour que \(g(X)\) ait une espérance, il faut et il suffit que \(\int|g(t)|\,f(t)\,\mathrm{d}t\) converge. On a alors \(E\big(g(X)\big)=\int_{-\infty}^{+\infty}g(t)\,f(t)\,\mathrm{d}t\).
Nous admettons ce théorème, car \(g(X)\) n’a pas toujours de densité. Il entraîne la linéarité de \(E\) sur les fonctions de \(X\), la formule de König-Huygens \(V(X)=E(X^2)-E(X)^2\) et la règle \(V(aX+b)=a^2V(X)\). Toutes ces règles se démontrent exactement comme au chapitre discret.
Si la densité est symétrique par rapport à un réel \(c\), c’est-à-dire si \(f(c+t)=f(c-t)\) pour tout \(t\), et si \(X\) admet une espérance, alors \(E(X)=c\). On l’a vu pour la loi uniforme, centrée au milieu du segment, et on le reverra pour la loi normale. Cependant, la convergence doit être établie d’abord : la symétrie seule ne garantit rien.
Reprenons la densité \(\frac{2}{(1+x)^3}\) sur \([0,+\infty[\). On écrit \(x=(1+x)-1\), d’où
\[\int_0^{+\infty}\frac{2x}{(1+x)^3}\,\mathrm{d}x=\int_0^{+\infty}\frac{2}{(1+x)^2}\,\mathrm{d}x-\int_0^{+\infty}\frac{2}{(1+x)^3}\,\mathrm{d}x=2-1.\]
Les deux intégrales convergent, donc \(E(X)=1\). En revanche, \(\frac{2x^2}{(1+x)^3}\sim\frac2x\) en \(+\infty\), donc \(E(X^2)\) est infinie. Ainsi, cette variable a une espérance mais pas de variance.
3. Lois à densité usuelles : uniforme, exponentielle, normale
3.1 Loi uniforme sur un segment
Soient \(a<b\). La loi uniforme \(\mathcal{U}([a,b])\) a pour densité \(\frac{1}{b-a}\) sur \([a,b]\) et \(0\) ailleurs. Son espérance vaut \(\frac{a+b}{2}\) et sa variance \(\frac{(b-a)^2}{12}\).
Elle modélise un point « choisi au hasard » dans un segment : la probabilité d’un sous-intervalle est proportionnelle à sa longueur. Par exemple, si un bus passe toutes les douze minutes et qu’un voyageur arrive à un instant quelconque, son attente suit \(\mathcal{U}([0,12])\). Il attend donc six minutes en moyenne, et plus de neuf minutes avec probabilité \(\frac{3}{12}=\frac14\). Pour les moments, on se ramène à \([0,1]\). En effet, si \(U\sim\mathcal{U}([0,1])\), alors \(a+(b-a)U\) suit \(\mathcal{U}([a,b])\). Or \(E(U)=\frac12\) et \(E(U^2)=\frac13\), donc \(V(U)=\frac1{12}\).
3.2 Loi exponentielle, durée sans vieillissement
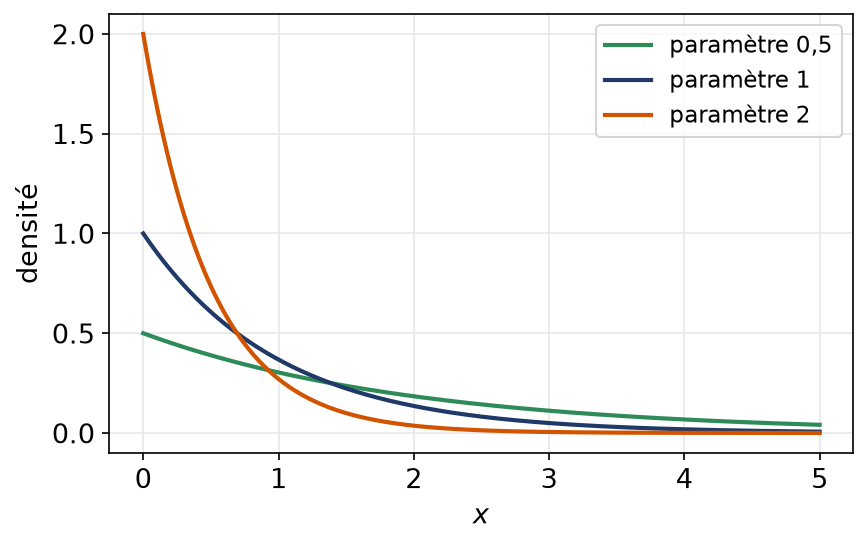
Soit \(\lambda>0\). La loi exponentielle \(\mathcal{E}(\lambda)\) a pour densité \(\lambda e^{-\lambda x}\) sur \([0,+\infty[\) et \(0\) sur \(]-\infty,0[\). Sa fonction de répartition vaut \(1-e^{-\lambda x}\) pour \(x\geq0\).
Si \(X\sim\mathcal{E}(\lambda)\), alors \(E(X)=\frac1\lambda\) et \(V(X)=\frac{1}{\lambda^2}\). De plus, pour tous \(s,t\geq0\), \(P(X>s+t\mid X>s)=P(X>t)\).
Une intégration par parties sur \([0,A]\) donne \(\int_0^Ax\lambda e^{-\lambda x}\,\mathrm{d}x=-Ae^{-\lambda A}+\frac{1-e^{-\lambda A}}{\lambda}\), qui tend vers \(\frac1\lambda\). De la même façon, \(E(X^2)=\frac{2}{\lambda}E(X)=\frac{2}{\lambda^2}\), d’où la variance. Enfin, \(P(X>u)=e^{-\lambda u}\) pour \(u\geq0\). Le quotient \(\frac{e^{-\lambda(s+t)}}{e^{-\lambda s}}\) vaut donc \(e^{-\lambda t}\).
Cette absence de mémoire est l’analogue continu de celle de la loi géométrique. Elle convient aux durées de vie de composants qui ne s’usent pas, comme certains circuits électroniques. Le paramètre \(\lambda\) s’interprète comme un taux de panne : plus il est grand, plus la densité est concentrée près de \(0\).
3.3 Loi normale et table de la loi centrée réduite
Nous utilisons l’intégrale de Gauss \(\int_{-\infty}^{+\infty}e^{-x^2/2}\,\mathrm{d}x=\sqrt{2\pi}\), établie avec les intégrales doubles.
On note \(\varphi\) la fonction \(x\mapsto\frac{1}{\sqrt{2\pi}}\exp\left(-\frac{x^2}{2}\right)\). Elle est positive et d’intégrale \(1\). La variable \(Z\) suit la loi normale centrée réduite \(\mathcal{N}(0,1)\) lorsque \(\varphi\) en est une densité. On note \(\Phi\) sa fonction de répartition. Plus généralement, pour \(\mu\in\mathbb{R}\) et \(\sigma>0\), la variable \(X\) suit \(\mathcal{N}(\mu,\sigma^2)\) si \(\frac{X-\mu}{\sigma}\) suit \(\mathcal{N}(0,1)\).
Si \(Z\sim\mathcal{N}(0,1)\), alors \(E(Z)=0\), \(V(Z)=1\) et \(\Phi(-x)=1-\Phi(x)\). Si \(X\sim\mathcal{N}(\mu,\sigma^2)\), alors \(X\) a pour densité \(\frac{1}{\sigma}\varphi\left(\frac{x-\mu}{\sigma}\right)\), pour espérance \(\mu\) et pour variance \(\sigma^2\).
La fonction \(x\varphi(x)\) est impaire et son intégrale converge, car \(x^3\varphi(x)\to0\) en l’infini. Donc \(E(Z)=0\). Ensuite, une intégration par parties avec \(\varphi^{\prime}(x)=-x\varphi(x)\) donne \(\int x^2\varphi=\int\varphi=1\). La parité de \(\varphi\) donne la symétrie de \(\Phi\). Enfin, \(X=\mu+\sigma Z\), et le changement de variable affine fournit la densité ; la linéarité donne les moments.
Pour calculer \(P(a\leq X\leq b)\) avec \(X\sim\mathcal{N}(\mu,\sigma^2)\) :
- centrer et réduire : \(P(a\leq X\leq b)=\Phi\left(\frac{b-\mu}{\sigma}\right)-\Phi\left(\frac{a-\mu}{\sigma}\right)\) ;
- ramener tout argument négatif à un argument positif par \(\Phi(-x)=1-\Phi(x)\) ;
- lire les valeurs dans la table, par exemple \(\Phi(1)\approx0{,}8413\) et \(\Phi(1{,}96)\approx0{,}975\).
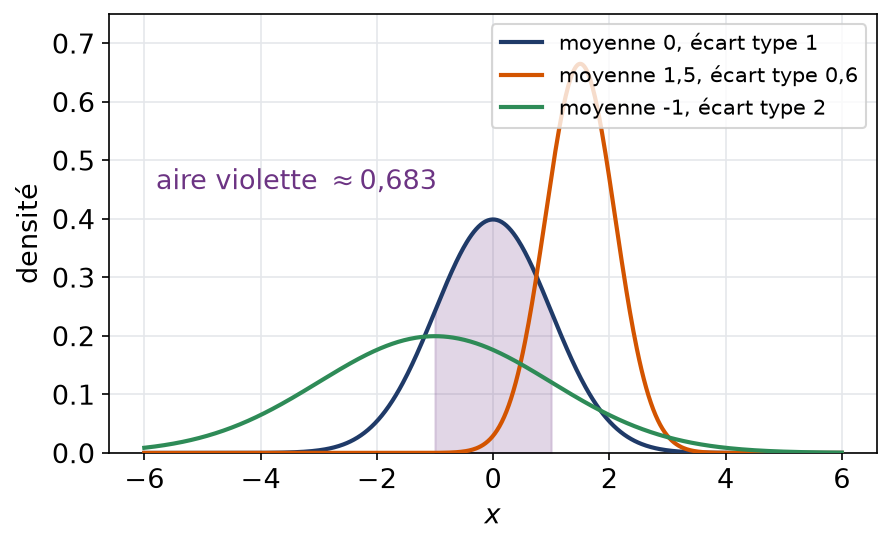
La figure montre l’effet des paramètres. La moyenne \(\mu\) déplace la cloche, tandis que \(\sigma\) l’étale. L’aire violette rappelle que \(P(|Z|\leq1)=2\Phi(1)-1\approx0{,}683\).
3.4 Calculer avec la table de la loi normale
Le temps de trajet \(X\) d’un livreur, en minutes, suit \(\mathcal{N}(35,25)\), donc \(\sigma=5\). Quelle est la probabilité qu’il mette entre \(30\) et \(45\) minutes ? On centre et on réduit : \(P(30\leq X\leq45)=\Phi(2)-\Phi(-1)\). Ensuite, la symétrie donne \(\Phi(-1)=1-\Phi(1)\approx0{,}1587\). Avec \(\Phi(2)\approx0{,}9772\), on obtient environ \(0{,}8185\). Réciproquement, cherchons la durée \(d\) dépassée seulement une fois sur quarante. Il faut \(\Phi\left(\frac{d-35}{5}\right)=0{,}975\), donc \(\frac{d-35}{5}\approx1{,}96\), soit \(d\approx44{,}8\) minutes.
Retenons aussi trois ordres de grandeur. Une variable normale tombe à moins d’un écart type de sa moyenne dans environ \(68\,\%\) des cas. Elle s’en écarte de moins de deux écarts types dans environ \(95\,\%\) des cas. Enfin, elle reste à moins de trois écarts types dans plus de \(99{,}7\,\%\) des cas. Ces repères permettent de contrôler rapidement la vraisemblance d’un résultat.
4. Loi de l’image d’une variable à densité
On connaît la loi de \(X\) et l’on cherche celle de \(Y=g(X)\). Le bon réflexe passe toujours par la fonction de répartition. En effet, l’événement \(\{Y\leq y\}\) se réécrit comme un événement portant sur \(X\), dont on connaît la probabilité.
- Déterminer l’ensemble des valeurs possibles de \(Y\).
- Pour chaque \(y\), écrire \(\{g(X)\leq y\}\) sous la forme \(\{X\in I_y\}\), puis exprimer \(F_Y(y)\) à l’aide de \(F_X\).
- Contrôler que \(F_Y\) n’a pas de saut et qu’elle se dérive continûment, hormis peut-être en quelques points isolés.
- Dériver pour obtenir une densité de \(Y\).
Soit \(X\) de densité \(f_X\), à valeurs dans un intervalle ouvert \(I\). Supposons que \(g\) envoie bijectivement \(I\) sur \(J\), qu’elle soit \(C^1\) et que \(g^{\prime}\) garde un signe strict. Alors \(Y=g(X)\) admet pour densité, sur \(J\),
\[f_Y(y)=f_X\big(g^{-1}(y)\big)\,\big|(g^{-1})^{\prime}(y)\big|.\]
Supposons \(g\) croissante. Alors \(F_Y(y)=P(X\leq g^{-1}(y))=F_X(g^{-1}(y))\), et la dérivation d’une composée donne la formule. Si \(g\) est décroissante, on obtient \(F_Y(y)=1-F_X(g^{-1}(y))\). Dans ce cas, la dérivée de \(g^{-1}\) est négative, d’où la valeur absolue.
Une application importante est la simulation. Les ordinateurs fournissent des nombres pseudo-aléatoires uniformes sur \([0,1]\). Si \(F\) est une fonction de répartition continue et strictement croissante, la variable \(F^{-1}(U)\) a pour fonction de répartition \(F\). En effet, \(P(F^{-1}(U)\leq x)=P(U\leq F(x))=F(x)\). On sait donc fabriquer, à partir d’un générateur uniforme, une variable de loi exponentielle ou de toute loi dont on connaît la réciproque de \(F\).
Soit \(U\sim\mathcal{U}([0,1])\) et \(Y=U^3\). Pour \(y\in[0,1]\), on a \(F_Y(y)=P(U\leq y^{1/3})=y^{1/3}\). En dérivant, \(Y\) a pour densité \(\frac13y^{-2/3}\) sur \(]0,1]\). Cette densité n’est pas bornée près de \(0\), ce qui est permis. On vérifie au passage que \(E(Y)=\int_0^1\frac13y^{1/3}\,\mathrm{d}y=\frac14\), comme le donne le transfert \(E(U^3)=\frac14\).
Piège à éviter :
La formule du théorème suppose \(g\) strictement monotone. Pour \(g(x)=x^2\), par exemple, on revient à la méthode générale : \(\{X^2\leq y\}=\{-\sqrt y\leq X\leq\sqrt y\}\). On obtient alors deux contributions, une pour chaque antécédent.
5. Couples à densité et loi d’une somme
Pour étudier \(X+Y\), il faut connaître la façon dont \(X\) et \(Y\) varient ensemble. Nous étendons donc la notion de densité aux couples, avec les intégrales doubles étudiées précédemment.
Le couple \((X,Y)\) a pour densité \(f:\mathbb{R}^2\to[0,+\infty[\) si, pour toute partie \(D\) du plan délimitée par des courbes régulières, \(P\big((X,Y)\in D\big)=\iint_Df(x,y)\,\mathrm{d}x\,\mathrm{d}y\). Les densités marginales sont alors \(f_X(x)=\int f(x,y)\,\mathrm{d}y\) et \(f_Y(y)=\int f(x,y)\,\mathrm{d}x\).
Deux variables à densité \(X\) et \(Y\) sont indépendantes exactement lorsque \((x,y)\mapsto f_X(x)\,f_Y(y)\) est une densité du couple \((X,Y)\).
5.1 Marginales et indépendance sur un exemple
Soit \((X,Y)\) de densité \(2\) sur le triangle \(T\) défini par \(0\leq y\leq x\leq1\), et \(0\) ailleurs. L’aire de \(T\) vaut \(\frac12\), donc l’intégrale totale vaut bien \(1\). Pour \(x\in[0,1]\), on intègre en \(y\) de \(0\) à \(x\) : \(f_X(x)=2x\). De même, pour \(y\in[0,1]\), on intègre en \(x\) de \(y\) à \(1\) : \(f_Y(y)=2(1-y)\). Le produit \(4x(1-y)\) n’est pas nul au point \((0{,}2\,;\,0{,}8)\), qui est hors de \(T\). Par conséquent, \(X\) et \(Y\) ne sont pas indépendantes, ce qui est naturel puisque \(Y\) reste toujours inférieure à \(X\).
Piège à éviter :
Une densité jointe qui « se factorise » par une formule ne suffit pas. Il faut aussi que son support soit un produit d’intervalles. Ainsi, dans l’exemple précédent, la constante \(2\) semble factorisée, mais le triangle n’est pas un rectangle.
5.2 Produit de convolution
Supposons maintenant \(X\) et \(Y\) indépendantes. La loi de \(X+Y\) dépend alors seulement des deux lois marginales. Le calcul repose sur une idée simple : pour que la somme vaille environ \(z\), il faut que \(X\) vaille environ \(x\) et \(Y\) environ \(z-x\), pour un certain \(x\). On additionne ensuite toutes ces possibilités, ce qui produit une intégrale en \(x\).
Soient \(X\) et \(Y\) indépendantes, de densités \(f_X\) et \(f_Y\), l’une des deux étant bornée. Alors \(X+Y\) admet pour densité la convolée
\[f_{X+Y}(z)=\int_{-\infty}^{+\infty}f_X(x)\,f_Y(z-x)\,\mathrm{d}x.\]
Fixons \(s\) réel. Par indépendance, \(P(X+Y\leq s)\) est l’intégrale de \(f_X(x)f_Y(y)\) sur le demi-plan \(x+y\leq s\). Le théorème de Fubini pour les fonctions positives permet d’intégrer d’abord en \(y\), de \(-\infty\) à \(s-x\). Le changement de variable \(y=z-x\) transforme cette intégrale intérieure en \(\int_{-\infty}^{s}f_Y(z-x)\,\mathrm{d}z\). On échange encore les deux intégrations, ce qui donne \(F_{X+Y}(s)=\int_{-\infty}^{s}f_{X+Y}(z)\,\mathrm{d}z\).
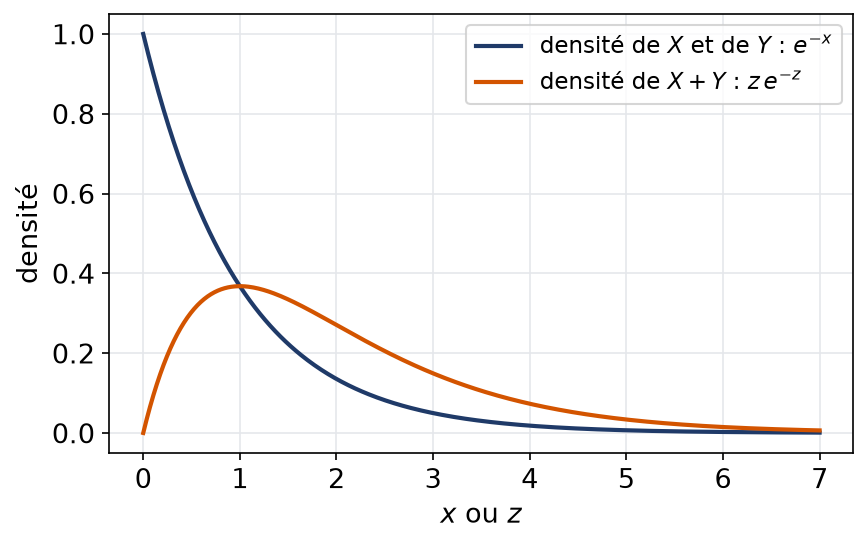
Soient \(X\) et \(Y\) indépendantes de loi \(\mathcal{E}(1)\). Pour \(z<0\), la convolée est nulle. Pour \(z\geq0\), l’intégrande n’est non nul que si \(0\leq x\leq z\), d’où
\[f_{X+Y}(z)=\int_0^ze^{-x}e^{-(z-x)}\,\mathrm{d}x=z\,e^{-z}.\]
Par exemple, \(P(X+Y\leq1)=\int_0^1ze^{-z}\,\mathrm{d}z=1-2e^{-1}\approx0{,}264\). Une durée formée de deux étapes successives ne suit donc plus une loi exponentielle.
La figure compare ces densités. Celle de la somme s’annule en \(0\) : il est rare que deux attentes soient toutes deux très courtes.
Si \(X\sim\mathcal{N}(\mu_1,\sigma_1^2)\) et \(Y\sim\mathcal{N}(\mu_2,\sigma_2^2)\) sont indépendantes, alors \(X+Y\sim\mathcal{N}(\mu_1+\mu_2,\sigma_1^2+\sigma_2^2)\). Ce sont les variances qui s’additionnent, et non les écarts types.
6. Approximation normale d’une loi binomiale
Pour \(n\) grand, les probabilités binomiales deviennent pénibles à calculer. Heureusement, leur diagramme ressemble de plus en plus à une cloche de Gauss. Nous énonçons le résultat sans preuve. Il s’agit d’un cas particulier du théorème central limite, vu en troisième année.
Théorème de Moivre-Laplace. Soit \(p\in\,]0,1[\), \(q=1-p\), et \(S_n\sim\mathcal{B}(n,p)\). Pour tous réels \(a<b\),
\[P\left(a\leq\frac{S_n-np}{\sqrt{npq}}\leq b\right)\xrightarrow[n\to+\infty]{}\Phi(b)-\Phi(a).\]
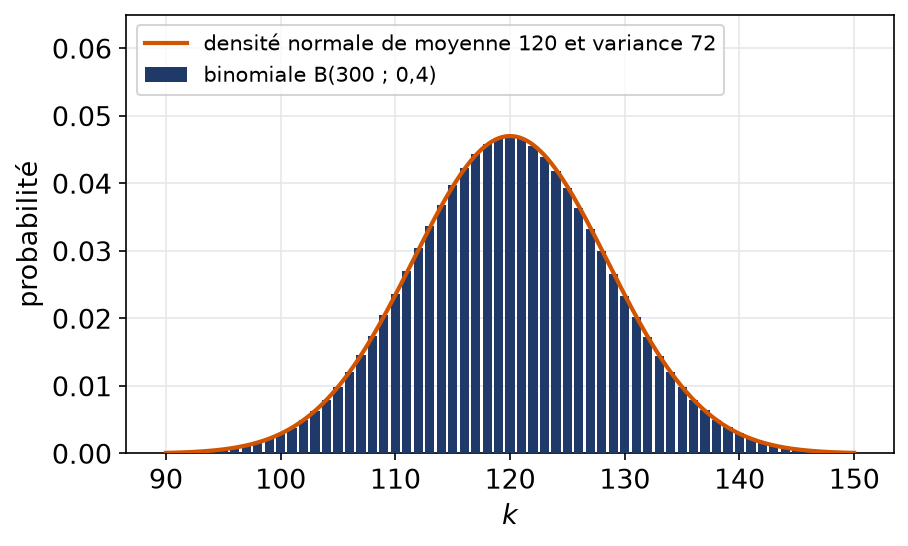
En pratique, on approche \(\mathcal{B}(n,p)\) par \(\mathcal{N}(np,npq)\) dès que \(n\geq30\), \(np\geq5\) et \(nq\geq5\). Comme la binomiale ne prend que des valeurs entières, on remplace l’événement \(\{S_n\leq k\}\) par \(\{S_n\leq k+\frac12\}\) avant d’approcher. Cette correction de continuité améliore nettement la précision.
Pourquoi un demi ? Chaque bâton du diagramme binomial, centré sur l’entier \(k\), est remplacé par l’aire sous la courbe entre \(k-\frac12\) et \(k+\frac12\). Ainsi, l’événement \(\{S_n=k\}\) a pour approximation \(\Phi\big(\frac{k+1/2-np}{\sqrt{npq}}\big)-\Phi\big(\frac{k-1/2-np}{\sqrt{npq}}\big)\). Sans cette correction, on attribuerait une probabilité nulle à chaque valeur entière, ce qui serait absurde.
Soit \(S\sim\mathcal{B}(300\,;\,0{,}4)\). On a \(np=120\) et \(npq=72\), donc \(\sqrt{npq}\approx8{,}485\). Ainsi
\[P(S\leq110)\approx\Phi\left(\frac{110{,}5-120}{8{,}485}\right)=\Phi(-1{,}12)=1-\Phi(1{,}12).\]
La table donne \(\Phi(1{,}12)\approx0{,}8686\), d’où \(P(S\leq110)\approx0{,}131\). Un calcul exact donne aussi \(0{,}131\) à \(10^{-3}\) près.
Remarque :
Il ne faut pas confondre les deux approximations de la binomiale. Avec \(p\) petit et \(np\) modéré, on utilise la loi de Poisson. En revanche, avec \(np\) et \(nq\) grands tous les deux, on utilise la loi normale.
Les erreurs fréquentes
- Croire qu’une densité est majorée par \(1\), alors que seules ses intégrales sont des probabilités.
- Oublier de justifier la convergence d’une intégrale généralisée avant de calculer une espérance.
- Dériver \(F_Y\) sans avoir déterminé les valeurs possibles de \(Y\), d’où des densités non nulles hors du support.
- Additionner les écarts types de deux normales indépendantes au lieu des variances.
- Écrire \(f_{X+Y}=f_X+f_Y\) : la densité d’une somme est une convolée, jamais une somme.
- Oublier la correction de continuité dans l’approximation normale d’une binomiale.
Fiche mémo
- Densité : positive, continue sauf en un nombre fini de points, d’intégrale \(1\).
- \(F_X\) est continue, \(F_X^{\prime}=f\) aux points de continuité de \(f\), et \(P(X=a)=0\).
- Transfert : \(E(g(X))=\int g(t)f(t)\,\mathrm{d}t\) sous convergence absolue.
- \(\mathcal{U}([a,b])\) : moyenne \(\frac{a+b}{2}\), variance \(\frac{(b-a)^2}{12}\).
- \(\mathcal{E}(\lambda)\) : \(P(X>t)=e^{-\lambda t}\), moyenne \(\frac1\lambda\), variance \(\frac{1}{\lambda^2}\), sans mémoire.
- \(\mathcal{N}(\mu,\sigma^2)\) : on centre et on réduit, puis \(\Phi(-x)=1-\Phi(x)\).
- Loi image : toujours passer par \(F_Y\), puis dériver.
- Somme indépendante : \(f_{X+Y}(z)=\int f_X(x)f_Y(z-x)\,\mathrm{d}x\).
- Moivre-Laplace : \(\mathcal{B}(n,p)\approx\mathcal{N}(np,npq)\), avec correction de continuité.
Questions fréquentes
Une densité peut-elle prendre des valeurs supérieures à 1 ?
Oui. Une densité n’est pas une probabilité : seules les intégrales de la densité sur des intervalles sont des probabilités. Par exemple, la loi uniforme sur un segment de longueur un quart a une densité égale à 4. Une densité peut même tendre vers l’infini en un point, pourvu que son intégrale reste égale à 1.
Pourquoi la probabilité qu'une variable à densité prenne une valeur précise est-elle nulle ?
La fonction de répartition d’une variable à densité est continue. Or la probabilité d’une valeur précise est le saut de cette fonction en ce point. Ce saut est nul, donc la probabilité aussi. Cela ne veut pas dire que la valeur est impossible, seulement qu’elle est négligeable.
Comment trouver la loi de X au carré quand X suit une loi normale ?
On passe par la fonction de répartition. Pour y positif, l’événement X au carré inférieur à y équivaut à X compris entre moins racine de y et racine de y. On exprime cette probabilité avec la fonction de répartition de X, puis on dérive. La formule de changement de variable monotone ne s’applique pas directement, car le carré n’est pas injectif.
Quand peut-on approcher une loi binomiale par une loi normale ?
On l’utilise lorsque n est grand et que np et n(1-p) dépassent tous deux 5 environ. On remplace alors la binomiale par la loi normale de même espérance et de même variance. La correction de continuité, qui ajoute ou retire un demi, améliore nettement le résultat.
Pour aller plus loin
- S’exercer : exercices corrigés de L2 de maths sur lois à densité et loi normale
- Bases utiles : Couples de variables, indépendance et grands nombres, Intégrales impropres : critères de convergence, Intégrales doubles, triples et curvilignes
- Chapitre d’avant : Intégrales doubles, triples et curvilignes
- Chapitre d’après : Espaces affines, barycentres et applications affines
- Vérifier ses acquis : QCM de L2 de maths sur lois à densité et loi normale
- Contrôle corrigé en temps limité : Intégrales doubles et couples à densité : contrôle de maths en L2
- Tous les chapitres : le sommaire de la L2 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «lois à densité et loi normale en L2 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.