Normes et continuité dans R^n en L2 de maths : cours et méthodes
Ce cours de normes continuité L2 installe les fondations de la topologie de R^n, indispensables à tout le calcul différentiel de deuxième année. Nous partons des normes 1, 2 et infinie, puis nous construisons pas à pas les boules, les ouverts, les fermés, l’intérieur, l’adhérence et enfin le bord d’une partie.
Viennent ensuite les compacts, caractérisés comme les parties fermées et bornées, et la limite en plusieurs variables. Vous y trouverez les méthodes pour prouver qu’une limite existe en (0, 0) et les contre-exemples où elle n’existe pas, malgré des droites rassurantes. Le chapitre s’achève sur un résultat phare : une fonction continue atteint ses extremums sur un compact. On en tire la preuve que deux normes de R^n sont toujours équivalentes.
Il prépare directement les chapitres sur la différentielle et sur les extrema des fonctions de plusieurs variables.
Ce que vous saurez faire
- Calculer les normes 1, 2 et infinie d’un vecteur et comparer les boules associées.
- Étudier la convergence d’une suite de \(\mathbb{R}^n\) coordonnée par coordonnée.
- Prouver qu’une partie est ouverte ou fermée, puis déterminer son intérieur, son adhérence et sa frontière.
- Reconnaître un compact de \(\mathbb{R}^n\) et exploiter la propriété de Bolzano-Weierstrass.
- Étudier une limite en \((0,0)\) : prouver qu’elle existe ou exhiber deux chemins qui se contredisent.
- Montrer qu’une fonction de plusieurs variables est continue et qu’elle atteint ses bornes sur un compact.
1. Normes de R^n et boules
En dimension un, la valeur absolue mesure l’écart entre deux réels. Dans \(\mathbb{R}^n\), nous avons besoin d’un outil analogue pour parler de proximité. C’est le rôle d’une norme. Toute la topologie du chapitre en découle : boules, ouverts, limites, continuité.
1.1 Trois normes de référence
On appelle norme sur \(\mathbb{R}^n\) toute fonction \(N : \mathbb{R}^n \to [0,+\infty[\) soumise à trois règles. D’abord la séparation : \(N(x)=0\) entraîne \(x=0\). Ensuite l’homogénéité : \(N(\lambda x)=|\lambda|\,N(x)\) pour tout réel \(\lambda\). Enfin l’inégalité triangulaire : \(N(x+y)\leqslant N(x)+N(y)\).
Pour \(x=(x_1,\dots,x_n)\), on utilise surtout les trois normes suivantes.
\[\|x\|_1=|x_1|+\dots+|x_n|,\qquad \|x\|_2=\sqrt{x_1^2+\dots+x_n^2},\qquad \|x\|_\infty=\max\big(|x_1|,\dots,|x_n|\big).\]
La norme 2 est la norme euclidienne. La norme infinie retient seulement la plus grande coordonnée en valeur absolue.
Les trois règles se vérifient sans peine pour \(\|\cdot\|_1\) et \(\|\cdot\|_\infty\) : il suffit d’utiliser celles de la valeur absolue. Pour la norme 2, l’inégalité triangulaire repose sur l’inégalité de Cauchy-Schwarz \(\big|\sum x_iy_i\big|\leqslant \|x\|_2\|y\|_2\). En effet, on développe \(\|x+y\|_2^2\) puis on majore le double produit.
Prenons \(w=(1,-2,2,4)\) dans \(\mathbb{R}^4\). D’abord, \(\|w\|_1=1+2+2+4=9\). Ensuite, \(\|w\|_2=\sqrt{1+4+4+16}=5\). Enfin, \(\|w\|_\infty=4\). Nous constatons que \(\|w\|_\infty\leqslant\|w\|_2\leqslant\|w\|_1\). Ce classement n’est pas un hasard : il vaut pour tout vecteur, comme nous le verrons dans la partie 2.
1.2 Boules et parties bornées
Soit \(N\) une norme, \(a\in\mathbb{R}^n\) et \(r>0\). On note \(B(a,r)\) l’ensemble des \(x\) tels que \(N(x-a)<r\) : c’est la boule ouverte centrée en \(a\), de rayon \(r\). En remplaçant l’inégalité stricte par \(N(x-a)\leqslant r\), on obtient la boule fermée \(B_f(a,r)\). Avec l’égalité \(N(x-a)=r\), on décrit la sphère \(S(a,r)\).
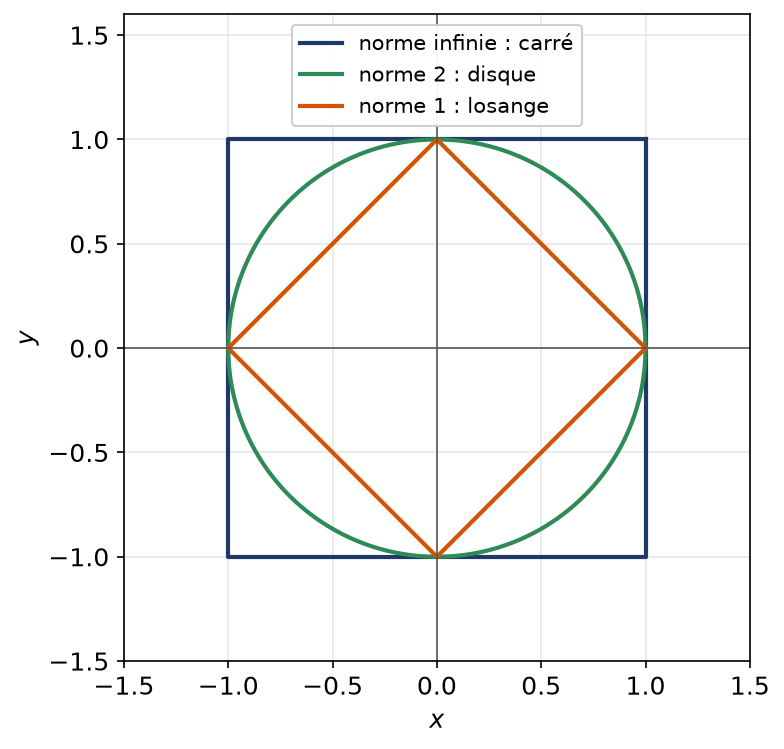
Changer de norme change l’allure des boules. Pour la norme infinie, la boule unité fermée du plan coïncide avec le carré \([-1,1]^2\). Avec la norme euclidienne, on retrouve le disque habituel. La norme 1, elle, donne un losange de sommets \((\pm1,0)\) et \((0,\pm1)\). Ces trois boules s’emboîtent, comme le montre la figure.
On dit que \(A\subset\mathbb{R}^n\) est bornée lorsque les normes de ses éléments restent sous un même plafond \(M\). Cela revient à placer \(A\) dans une boule de centre 0.
Montrons que \(E=\{(x,y)\in\mathbb{R}^2 : x^2+xy+y^2\leqslant 3\}\) est bornée. L’inégalité \(|xy|\leqslant \frac{1}{2}(x^2+y^2)\) donne \(x^2+xy+y^2\geqslant \frac{1}{2}(x^2+y^2)\). Par conséquent, tout point de \(E\) vérifie \(x^2+y^2\leqslant 6\). Ainsi, \(E\) est contenue dans la boule euclidienne fermée de rayon \(\sqrt{6}\).
Piège à éviter :
Une partie infinie n’est pas forcément bornée, et une partie bornée n’est pas forcément « petite ». Par exemple, la parabole \(\{(x,x^2) : x\in\mathbb{R}\}\) n’est pas bornée, car le point \((t,t^2)\) a une norme infinie supérieure à \(t\). À l’inverse, le disque de rayon \(10^6\) est borné.
2. Convergence des suites et normes équivalentes
Une norme permet de définir la convergence d’une suite de vecteurs. Une question se pose alors aussitôt : la convergence dépend-elle de la norme choisie ? Nous allons voir que non, du moins en dimension finie.
2.1 Convergence d’une suite de vecteurs
Une suite \((u_k)\) de \(\mathbb{R}^n\) converge vers \(\ell\) pour la norme \(N\) lorsque \(N(u_k-\ell)\to 0\) quand \(k\to+\infty\). La limite est alors unique, grâce à l’inégalité triangulaire.
Pour la norme infinie, \(u_k\to\ell\) équivaut à la convergence de chaque suite coordonnée \((u_{k,i})_k\) vers \(\ell_i\).
Pour chaque indice \(i\), on a \(|u_{k,i}-\ell_i|\leqslant\|u_k-\ell\|_\infty\). Donc la convergence pour la norme infinie entraîne celle de chaque coordonnée. Réciproquement, le maximum de \(n\) suites qui tendent vers 0 tend lui aussi vers 0. En effet, il est majoré par leur somme.
Étudions \(u_k=\big(k(e^{1/k}-1),\ (-1)^k/\sqrt{k},\ \arctan k\big)\). La première coordonnée est un taux d’accroissement de l’exponentielle en 0, donc elle tend vers 1. Ensuite, la deuxième est bornée en valeur absolue par \(1/\sqrt{k}\), donc elle tend vers 0. Enfin, la troisième tend vers \(\pi/2\). Par conséquent, \(u_k\to(1,0,\pi/2)\).
2.2 Toutes les normes de R^n se valent
Deux normes \(N\) et \(N^{\prime}\) sont équivalentes lorsqu’on peut trouver des constantes \(\alpha>0\) et \(\beta>0\) avec \(\alpha N\leqslant N^{\prime}\leqslant\beta N\) sur tout \(\mathbb{R}^n\).
Commençons par les trois normes usuelles. Leur comparaison est explicite et sert sans cesse en exercice.
Pour tout \(x\in\mathbb{R}^n\) : \[\|x\|_\infty\leqslant\|x\|_2\leqslant\|x\|_1\leqslant\sqrt{n}\,\|x\|_2\leqslant n\,\|x\|_\infty.\]
Soit \(j\) un indice où \(|x_j|\) est maximal. Alors \(\|x\|_\infty^2=x_j^2\leqslant\sum x_i^2\), d’où la première inégalité. Ensuite, \(\|x\|_1^2\) contient tous les carrés \(x_i^2\) et des doubles produits positifs, donc \(\|x\|_2\leqslant\|x\|_1\). De plus, Cauchy-Schwarz appliqué aux vecteurs \((|x_i|)\) et \((1,\dots,1)\) donne \(\|x\|_1\leqslant\sqrt{n}\,\|x\|_2\). Enfin, chaque \(x_i^2\) est au plus \(\|x\|_\infty^2\), donc \(\|x\|_2\leqslant\sqrt{n}\,\|x\|_\infty\).
Le résultat général est plus profond. Nous l’établirons dans la partie 6, une fois la compacité disponible.
Deux normes quelconques sur \(\mathbb{R}^n\) sont toujours équivalentes.
Ce théorème a une conséquence pratique majeure. Convergence d’une suite, caractère borné d’une partie, ouverts, continuité : rien de tout cela ne bouge quand on change de norme. Ainsi, on choisit à chaque fois la norme qui simplifie les calculs.
Remarque :
Hors programme de ce chapitre, signalons que ce théorème tombe en dimension infinie. Sur l’espace des fonctions continues sur \([0,1]\), la norme du sup et la norme \(\int_0^1|f|\) ne sont pas équivalentes. C’est pourquoi la dimension finie joue ici un rôle essentiel.
3. Ouverts, fermés et frontière
Nous construisons maintenant la topologie de \(\mathbb{R}^n\) à partir des seules boules. L’idée est simple : un ouvert laisse à chacun de ses points une petite marge de sécurité.
3.1 Ouverts et fermés
On dit que \(U\subset\mathbb{R}^n\) est ouvert lorsque chaque point \(a\) de \(U\) est le centre d’une boule \(B(a,r)\), de rayon \(r>0\), entièrement logée dans \(U\). On dit que \(F\) est fermé lorsque \(\mathbb{R}^n\setminus F\) est ouvert.
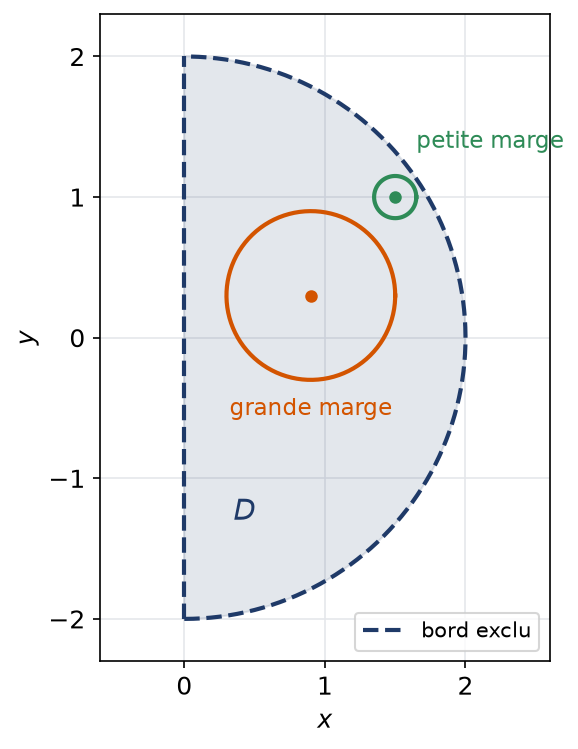
La figure suivante illustre cette marge. Le demi-disque ouvert \(D=\{x^2+y^2<4,\ x>0\}\) laisse à chaque point une boule entière. Le rayon de cette boule se réduit quand le point s’approche du bord.
Une boule ouverte est un ouvert, et une boule fermée est un fermé.
Soit \(b\in B(a,r)\) et \(\rho=r-N(b-a)>0\). Pour \(x\in B(b,\rho)\), l’inégalité triangulaire donne \(N(x-a)\leqslant N(x-b)+N(b-a)<\rho+N(b-a)=r\). Ainsi, \(B(b,\rho)\subset B(a,r)\). De même, si \(N(b-a)>r\), la boule de centre \(b\) et de rayon \(N(b-a)-r\) évite \(B_f(a,r)\). Le complémentaire de la boule fermée est donc ouvert.
Réunir autant d’ouverts qu’on veut donne un ouvert, et en croiser un nombre fini aussi. Côté fermés, on peut croiser une famille quelconque, ou réunir une famille finie, sans quitter les fermés.
Le mot « finie » compte. Par exemple, les boules \(B(0,1/k)\) sont toutes ouvertes, mais leur intersection vaut \(\{0\}\), qui n’est pas ouvert.
Caractérisation séquentielle : \(F\) est fermé exactement quand il retient les limites de ses suites. Autrement dit, si \(u_k\in F\) pour tout \(k\) et \(u_k\to\ell\), alors \(\ell\in F\).
Ce critère offre souvent la voie la plus courte vers une réponse négative. Une seule suite de \(F\) dont la limite s’échappe de \(F\) règle la question.
3.2 Intérieur, adhérence, frontière
Soit \(A\subset\mathbb{R}^n\). L’intérieur \(\mathring{A}\) réunit les points \(a\) autour desquels une boule \(B(a,r)\) reste dans \(A\) ; c’est aussi le plus gros ouvert inclus dans \(A\). L’adhérence \(\overline{A}\) rassemble les limites des suites de points de \(A\) ; c’est aussi le fermé minimal qui englobe \(A\). On appelle frontière l’ensemble \(\mathrm{Fr}(A)=\overline{A}\setminus\mathring{A}\).
Considérons le demi-disque \(A=\{(x,y) : x^2+y^2<4,\ x\geqslant 0\}\). L’ensemble \(\{x^2+y^2<4,\ x>0\}\) est ouvert et inclus dans \(A\), donc il est inclus dans l’intérieur. En revanche, un point \((0,y)\) de \(A\) n’est pas intérieur, car les points \((-1/k,y)\) sont hors de \(A\). Ainsi, \(\mathring{A}=\{x^2+y^2<4,\ x>0\}\). De même, on obtient \(\overline{A}=\{x^2+y^2\leqslant4,\ x\geqslant0\}\). La frontière est donc la réunion du demi-cercle de rayon 2 et du segment vertical \(\{0\}\times[-2,2]\).
Pour prouver qu’une partie est ouverte ou fermée :
- Chercher d’abord une écriture \(A=f^{-1}(V)\), avec \(f\) continue et \(V\) ouvert (ou fermé) de \(\mathbb{R}\). C’est la méthode la plus rapide, justifiée dans la partie 5.
- Sinon, pour un ouvert, fixer \(a\in A\) et construire un rayon \(r\) explicite tel que \(B(a,r)\subset A\).
- Pour un fermé, prendre une suite de \(A\) qui converge et montrer que sa limite reste dans \(A\).
- Pour une réponse négative, exhiber un point sans boule incluse, ou une suite qui converge hors de \(A\).
Piège à éviter :
Les mots « ouvert » et « fermé » ne sont pas contraires. Une partie peut être les deux à la fois, comme \(\varnothing\) et \(\mathbb{R}^n\). Elle peut aussi n’être ni l’un ni l’autre, comme l’intervalle \([0,1[\) dans \(\mathbb{R}\) ou le demi-disque \(A\) ci-dessus.
4. Compacts de R^n
Sur un segment \([a,b]\), on sait extraire de n’importe quelle suite une sous-suite qui converge. Les compacts généralisent cette situation. Ils sont l’outil clé pour garantir l’existence d’un maximum ou d’un minimum.
4.1 Définition et théorème de Bolzano-Weierstrass
On appelle compacte une partie \(K\) dans laquelle chaque suite possède une sous-suite convergente dont la limite reste dans \(K\).
Bolzano-Weierstrass : de toute suite bornée de \(\mathbb{R}^n\), on peut tirer une sous-suite convergente. On en déduit que les compacts de \(\mathbb{R}^n\) sont exactement les parties à la fois fermées et bornées.
Pour la première affirmation, on extrait successivement. D’abord, les premières coordonnées forment une suite réelle bornée, dont on tire une sous-suite convergente. Ensuite, on extrait de nouveau pour la deuxième coordonnée, et ainsi de suite \(n\) fois. Une sous-suite d’une suite convergente converge encore, donc toutes les coordonnées finissent par converger.
Pour la caractérisation, supposons \(K\) fermé et borné. Une suite de \(K\) est bornée, donc elle admet une sous-suite convergente, et la limite reste dans \(K\) car \(K\) est fermé. Réciproquement, si \(K\) n’est pas borné, on choisit \(u_k\in K\) avec \(\|u_k\|\geqslant k\) : aucune sous-suite ne converge. Enfin, si \(K\) n’est pas fermé, une suite de \(K\) converge vers un point hors de \(K\), et toutes ses sous-suites aussi.
4.2 Reconnaître un compact
Soit \(K=\{(x,y,z) : x^2+y^2\leqslant z\leqslant 2\}\). D’une part, \(K\) est l’intersection des images réciproques de \([0,+\infty[\) par \((x,y,z)\mapsto z-x^2-y^2\) et de \(]-\infty,2]\) par \((x,y,z)\mapsto z\). Ces deux fonctions sont continues, donc \(K\) est fermé. D’autre part, tout point de \(K\) vérifie \(0\leqslant z\leqslant2\) et \(x^2+y^2\leqslant2\). Par conséquent, \(\|(x,y,z)\|_\infty\leqslant2\), et \(K\) est compact.
Les deux hypothèses sont indispensables. La droite \(\{(t,0)\}\) est fermée mais non bornée : la suite \((k,0)\) n’a aucune sous-suite convergente. Le disque ouvert \(B(0,1)\) est borné mais non fermé : la suite \((1-1/k,0)\) a pour limite \((1,0)\), situé hors du disque.
5. Limite et continuité en plusieurs variables
Nous étudions maintenant des fonctions \(f : A\to\mathbb{R}^p\), où \(A\) est une partie de \(\mathbb{R}^n\). Le cas \(n=2\), \(p=1\) concentre l’essentiel des difficultés. En effet, un point du plan peut être approché par une infinité de chemins différents.
5.1 Lignes de niveau d’une fonction de deux variables
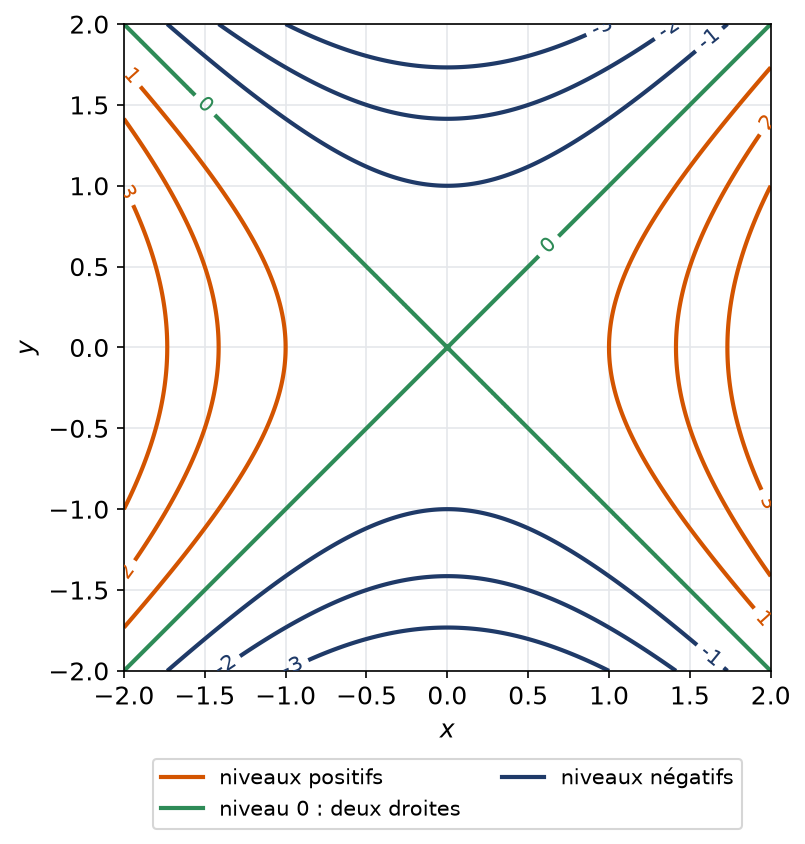
Soit \(f : A\to\mathbb{R}\) avec \(A\subset\mathbb{R}^2\). Pour un réel \(c\), on appelle ligne de niveau \(c\) de \(f\) la partie \(L_c=\{(x,y)\in A : f(x,y)=c\}\). Une fonction à valeurs dans \(\mathbb{R}^p\) se décrit par ses \(p\) fonctions coordonnées \(f_1,\dots,f_p\).
Les lignes de niveau donnent une carte de relief de la fonction. Pour \(f(x,y)=x^2-y^2\), la ligne de niveau 0 est la réunion des deux droites \(y=x\) et \(y=-x\). Les autres niveaux sont des hyperboles. La figure montre ce relief en forme de selle.
5.2 Limite en un point
Soit \(a\) un point adhérent à \(A\). On dit que \(f(x)\) tend vers \(\ell\) quand \(x\) tend vers \(a\) lorsque, à chaque \(\varepsilon>0\), correspond un \(\delta>0\) vérifiant \(\|f(x)-\ell\|<\varepsilon\) dès que \(x\in A\) et \(\|x-a\|<\delta\).
Cette définition ne privilégie aucune direction. C’est pourquoi l’existence d’une limite le long de chaque droite ne suffit pas. Il faut contrôler \(f\) sur des boules entières autour de \(a\).
Pour étudier une limite en \((0,0)\) :
- Tester d’abord quelques chemins : les axes, puis les droites \(y=mx\). Si deux chemins donnent des limites différentes, il n’y a pas de limite.
- Si tous les chemins donnent la même valeur \(\ell\), chercher une majoration \(|f(x,y)-\ell|\leqslant g(r)\), où \(r=\|(x,y)\|_2\) et \(g(r)\to0\).
- Pour majorer, utiliser \(|x|\leqslant r\), \(|y|\leqslant r\) et \(|xy|\leqslant r^2/2\), ou passer en coordonnées polaires.
- Si la majoration résiste, essayer des courbes adaptées, comme \(y=x^2\) ou \(y=x^3\).
Soit \(f(x,y)=\dfrac{x^2y+3y^3}{x^2+y^2}\) sur \(\mathbb{R}^2\setminus\{(0,0)\}\). On factorise : \(f(x,y)=y\cdot\dfrac{x^2+3y^2}{x^2+y^2}\). Le quotient est compris entre 0 et 3, donc \(|f(x,y)|\leqslant3|y|\leqslant3r\). Par conséquent, \(f\) tend vers 0 en \((0,0)\).
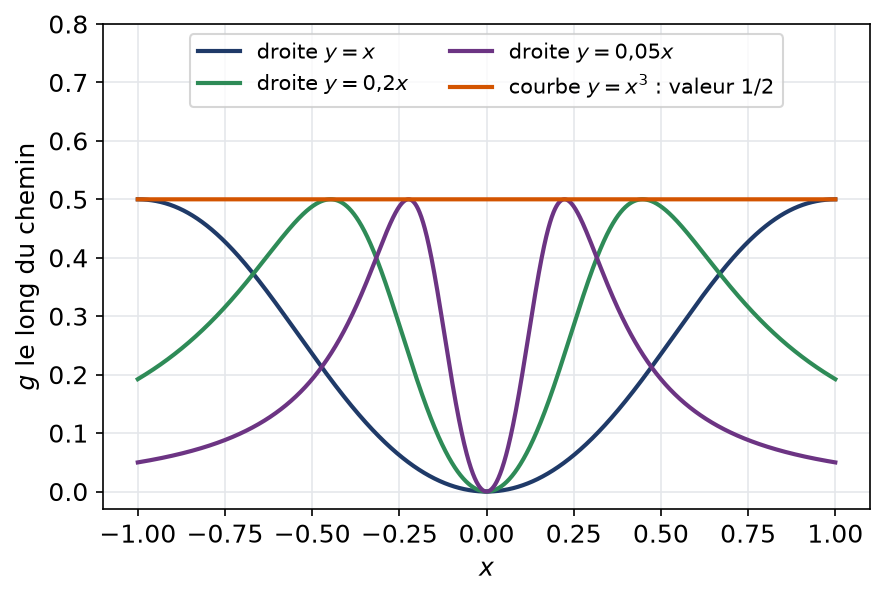
Soit \(g(x,y)=\dfrac{x^3y}{x^6+y^2}\) hors de l’origine. Le long de l’axe des abscisses, \(g\) s’annule. Prenons maintenant \(m\neq0\) et la droite \(y=mx\) : on trouve \(g(x,mx)=\dfrac{mx^4}{x^6+m^2x^2}=\dfrac{mx^2}{x^4+m^2}\), qui tend vers 0. Pourtant, sur la courbe \(y=x^3\), \(g(x,x^3)=\dfrac{x^6}{2x^6}=\dfrac12\). Conclusion : aucune limite en \((0,0)\), même si chaque droite fournit la valeur 0.
5.3 Continuité
On dit que \(f : A\to\mathbb{R}^p\) est continue au point \(a\in A\) lorsque \(f(x)\) tend vers \(f(a)\) quand \(x\) tend vers \(a\). La continuité sur \(A\) signifie la continuité en tout point de \(A\).
Les projections \((x_1,\dots,x_n)\mapsto x_i\) sont continues. Additionner, multiplier ou composer des fonctions continues donne encore une fonction continue ; diviser aussi, tant que le dénominateur ne s’annule pas. En particulier, toute fonction polynomiale en \(x_1,\dots,x_n\) est continue sur \(\mathbb{R}^n\). Enfin, une fonction à valeurs dans \(\mathbb{R}^p\) est continue exactement quand ses \(p\) composantes le sont.
Si \(f : \mathbb{R}^n\to\mathbb{R}^p\) est continue, l’image réciproque d’un ouvert est un ouvert, et l’image réciproque d’un fermé est un fermé.
Traitons les fermés par la caractérisation séquentielle. Prenons un fermé \(F\) et une suite \((u_k)\) de \(f^{-1}(F)\) de limite \(\ell\). La continuité donne \(f(u_k)\to f(\ell)\). Comme les \(f(u_k)\) restent dans le fermé \(F\), leur limite \(f(\ell)\) y reste aussi. Ainsi, \(\ell\in f^{-1}(F)\). Le cas des ouverts s’en déduit par passage au complémentaire.
Soit \(h(x,y)=\dfrac{x^4-y^4}{x^2+y^2}\) pour \((x,y)\neq(0,0)\) et \(h(0,0)=0\). Hors de l’origine, \(h\) est un quotient de polynômes à dénominateur non nul, donc elle est continue. De plus, \(x^4-y^4=(x^2-y^2)(x^2+y^2)\). Ainsi, \(h(x,y)=x^2-y^2\) hors de l’origine, et cette formule reste vraie en \((0,0)\). Par conséquent, \(h\) coïncide avec un polynôme : elle est continue sur \(\mathbb{R}^2\).
Piège à éviter :
La continuité de chaque fonction partielle \(x\mapsto f(x,b)\) et \(y\mapsto f(a,y)\) n’entraîne pas la continuité de \(f\). La fonction \(g\) du contre-exemple ci-dessus, prolongée par \(g(0,0)=0\), a ses deux fonctions partielles nulles en 0. Pourtant, elle n’est pas continue à l’origine.
6. Continuité et compacité
Le dernier résultat du chapitre réunit les deux notions. Il généralise le théorème des bornes atteintes, vu sur un segment en première année.
6.1 Image continue d’un compact
L’image d’un compact par une fonction continue est un compact. En particulier, toute fonction réelle continue \(f\) définie sur un compact non vide \(K\) possède un maximum et un minimum.
Soit \((v_k)\) une suite de \(f(K)\), avec \(v_k=f(u_k)\) et \(u_k\in K\). Le compact \(K\) fournit une extraction \((u_{\varphi(k)})\) de limite \(\ell\in K\). La continuité de \(f\) entraîne alors \(v_{\varphi(k)}\to f(\ell)\), qui appartient à \(f(K)\). Donc \(f(K)\) est compact. Lorsque \(p=1\), \(f(K)\) est une partie fermée, bornée et non vide de \(\mathbb{R}\). Elle possède donc un plus grand et un plus petit élément.
6.2 Preuve de l’équivalence des normes
Nous pouvons maintenant démontrer l’équivalence des normes annoncée dans la partie 2. L’idée consiste à tout ramener à la norme infinie.
Notons \(e_1,\dots,e_n\) la base canonique et \(\beta=\sum N(e_i)\). L’inégalité triangulaire donne \(N(x)\leqslant\sum|x_i|N(e_i)\leqslant\beta\|x\|_\infty\). On en déduit \(|N(x)-N(y)|\leqslant N(x-y)\leqslant\beta\|x-y\|_\infty\). Ainsi, \(N\) est continue pour la norme infinie. Or la sphère \(S=\{\|x\|_\infty=1\}\) forme un compact, puisqu’elle est à la fois fermée et bornée. Le théorème fournit alors un point \(x_0\in S\) où \(N\) est minimale, et \(\alpha=N(x_0)\) est strictement positif car \(x_0\neq0\). Pour conclure, on applique cette minoration au vecteur \(x/\|x\|_\infty\), qui appartient à \(S\) dès que \(x\neq0\). Par homogénéité, \(N(x)\geqslant\alpha\|x\|_\infty\).
6.3 Chercher un extremum sur un compact
Cherchons le maximum de \(f(x,y)=x+2y\) sur l’ellipse pleine \(K=\{x^2+4y^2\leqslant4\}\). D’abord, \(K\) est fermé et borné, donc compact, et \(f\) est continue : le maximum existe. Ensuite, \(f\) est linéaire et non nulle, donc ce maximum est atteint au bord. En effet, si \(p\) est intérieur, \(f(p+t(1,2))=f(p)+5t\) dépasse \(f(p)\) pour \(t>0\) petit. On paramètre le bord par \(x=2\cos t\), \(y=\sin t\). Alors \(f=2\cos t+2\sin t=2\sqrt2\cos(t-\pi/4)\). Par conséquent, le maximum vaut \(2\sqrt2\), atteint en \((\sqrt2,\sqrt2/2)\).
Si le domaine n’est pas borné, on se ramène souvent à un compact. Par exemple, pour minimiser une distance à un fermé, on se restreint à son intersection avec une boule fermée assez grande.
Remarque :
Sans compacité, les bornes peuvent échapper. Par exemple, \(f(x,y)=x+y\) est bornée sur le disque ouvert unité, mais n’y atteint jamais sa borne supérieure \(\sqrt2\).
Les erreurs fréquentes
- Conclure qu’une limite existe après avoir testé seulement les droites \(y=mx\). Une courbe comme \(y=x^3\) peut tout changer.
- Déduire « fermé » de « non ouvert », alors que la plupart des parties ne sont ni l’un ni l’autre.
- Oublier l’hypothèse « bornée » ou « fermée » avant d’invoquer la compacité.
- Utiliser l’équivalence des normes en dimension infinie, où elle est fausse.
- Majorer \(|f(x,y)|\) par une quantité qui dépend encore de la direction, comme \(|\cos\theta|^{-1}\), au lieu d’une fonction de \(r\) seul.
Fiche mémo
- Normes usuelles : \(\|x\|_\infty\leqslant\|x\|_2\leqslant\|x\|_1\leqslant n\|x\|_\infty\).
- Dimension finie : deux normes sont toujours équivalentes, donc on travaille avec la plus commode.
- Convergence d’une suite de vecteurs : on la vérifie coordonnée par coordonnée.
- Ouvert : une boule autour de chaque point. Fermé : complémentaire ouvert, ou stable par passage à la limite.
- Image réciproque d’un ouvert (d’un fermé) par une fonction continue : ouvert (fermé).
- Frontière : adhérence privée de l’intérieur.
- Compact de \(\mathbb{R}^n\) : fermé et borné ; toute suite y admet une sous-suite convergente dans la partie.
- Pas de limite : deux chemins qui donnent deux valeurs. Limite : une majoration par une fonction de \(r\) qui tend vers 0.
- Sur un compact non vide, une fonction réelle continue a un maximum et un minimum.
Questions fréquentes
Le choix de la norme sur R^n change-t-il les résultats ?
Toutes les normes de R^n sont équivalentes, car la dimension est finie. Une suite qui converge pour une norme converge donc pour toutes, et les ouverts sont les mêmes. On prend alors la norme qui rend les calculs les plus simples, souvent la norme infinie ou la norme euclidienne.
Tester toutes les droites y = mx suffit-il pour prouver une limite en (0, 0) ?
Non. Ce test peut seulement prouver qu’il n’y a pas de limite, lorsque deux droites donnent deux valeurs différentes. Pour établir une limite, il faut une majoration valable sur toute une boule, par une fonction de la distance à l’origine qui tend vers 0. Certaines fonctions tendent vers 0 sur chaque droite mais valent une constante non nulle le long d’une parabole ou d’une cubique.
Quelle est la voie la plus rapide pour prouver qu'un ensemble est fermé ?
Le plus efficace consiste à l’écrire comme image réciproque d’un fermé de R par une fonction continue, par exemple {f(x, y) ≤ 3}. Si plusieurs conditions interviennent, on prend une intersection de telles parties. À défaut, on vérifie que toute suite convergente de la partie a sa limite dans la partie.
À quoi sert concrètement la compacité ?
Elle assure qu’une fonction continue possède une plus grande et une plus petite valeur, avant même tout calcul. Elle permet aussi d’extraire une sous-suite convergente d’une suite quelconque de la partie. Dans R^n, il suffit de vérifier que la partie est fermée et bornée.
Pour aller plus loin
- S’exercer : exercices corrigés de L2 de maths sur normes et continuité dans R^n
- Chapitre d’avant : Groupes, théorème de Lagrange et permutations
- Chapitre d’après : Dérivées partielles, différentielle et jacobienne
- Vérifier ses acquis : QCM de L2 de maths sur normes et continuité dans R^n
- Contrôle corrigé en temps limité : Limites en plusieurs variables : contrôle de maths en L2
- Le même thème en maths spé (MP) : Ouverts, fermés, adhérence et limites
- Tous les chapitres : le sommaire de la L2 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «normes et continuité dans R^n en L2 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.