Différentielle et jacobienne en L2 de maths : cours et méthodes
Ce chapitre construit le calcul différentiel des fonctions de plusieurs variables. Nous partons des dérivées directionnelles et des dérivées partielles, faciles à calculer mais trompeuses. Un contre-exemple montre en effet qu’elles peuvent toutes exister sans que la fonction soit continue. C’est pourquoi la bonne notion est celle de différentielle, une application linéaire qui approche la fonction au premier ordre.
La suite du cours relie ces objets : gradient, critère de la classe C1, matrice jacobienne et règle de la chaîne. Elle se termine par l’inégalité des accroissements finis. Le chapitre de différentielle jacobienne L2 s’appuie sur la topologie de R^n vue juste avant. Il prépare les extremums, les intégrales multiples et le changement de variables.
Ce que vous saurez faire
- Calculer des dérivées directionnelles, des dérivées partielles et un gradient.
- Décider si une fonction admet une différentielle à l’origine ou ailleurs.
- Utiliser le critère de la classe \(C^1\) pour éviter les calculs de reste.
- Écrire la matrice jacobienne d’une fonction de \(\mathbb{R}^n\) dans \(\mathbb{R}^p\).
- Dériver une composée avec la règle de la chaîne, notamment lors d’un changement de variables.
- Majorer un écart \(|f(b)-f(a)|\) grâce aux accroissements finis.
1. Dérivées directionnelles et dérivées partielles
Fixons les notations du chapitre : \(U\subset\mathbb{R}^n\) est ouvert, \(a\in U\), et \(f\) envoie \(U\) dans \(\mathbb{R}^p\). On munit ces espaces de la norme euclidienne, notée \(\|\cdot\|\). Comme \(U\) est ouvert, le point \(a+tv\) reste dans \(U\) pour \(t\) assez petit. Nous pouvons donc restreindre \(f\) à une droite passant par \(a\).
Soit \(v\in\mathbb{R}^n\). Lorsque le quotient \(\frac{f(a+tv)-f(a)}{t}\) admet une limite quand le réel \(t\) tend vers 0, cette limite s’appelle la dérivée de \(f\) en \(a\) selon le vecteur \(v\). On la note \(D_vf(a)\).
Pour \(v=e_j\), le \(j\)-ième vecteur de la base canonique, on obtient la \(j\)-ième dérivée partielle, notée \(\partial_jf(a)\), ou encore \(\partial f/\partial x_j\) prise en \(a\).
En pratique, on calcule \(\partial_jf\) en dérivant par rapport à \(x_j\), les autres variables étant figées. Autrement dit, c’est une dérivée d’une variable réelle, avec toutes les règles habituelles. De même, \(D_vf(a)\) est la dérivée en 0 de la fonction d’une variable \(t\mapsto f(a+tv)\). Remarquons enfin que \(D_{\lambda v}f(a)=\lambda\,D_vf(a)\) pour tout réel \(\lambda\) : il suffit de changer \(t\) en \(\lambda t\) dans le quotient. En revanche, rien n’impose a priori que \(v\mapsto D_vf(a)\) soit additive.
Prenons \(f(x,y)=x^3-2xy^2\), le point \(a=(1,1)\) et le vecteur \(v=(2,-1)\). D’abord, \(\partial_1f(x,y)=3x^2-2y^2\) et \(\partial_2f(x,y)=-4xy\). En \(a\), ces dérivées valent 1 et \(-4\).
Ensuite, revenons à la définition. On pose \(\varphi(t)=f(1+2t,1-t)=(1+2t)^3-2(1+2t)(1-t)^2\). La dérivée en 0 du premier terme vaut 6. Pour le second, le produit \((1+2t)(1-t)^2\) a pour dérivée \(2-2=0\) en 0. Ainsi, \(D_vf(a)=\varphi^{\prime}(0)=6\).
Enfin, remarquons que \(2\times1+(-1)\times(-4)=6\). La partie 2 expliquera pourquoi cette coïncidence n’en est pas une.
1.1 Les limites de ces notions
Une dérivée directionnelle n’explore la fonction que le long d’une droite. Par conséquent, elle ne voit rien de ce qui se passe le long d’une courbe. C’est là que tout se joue.
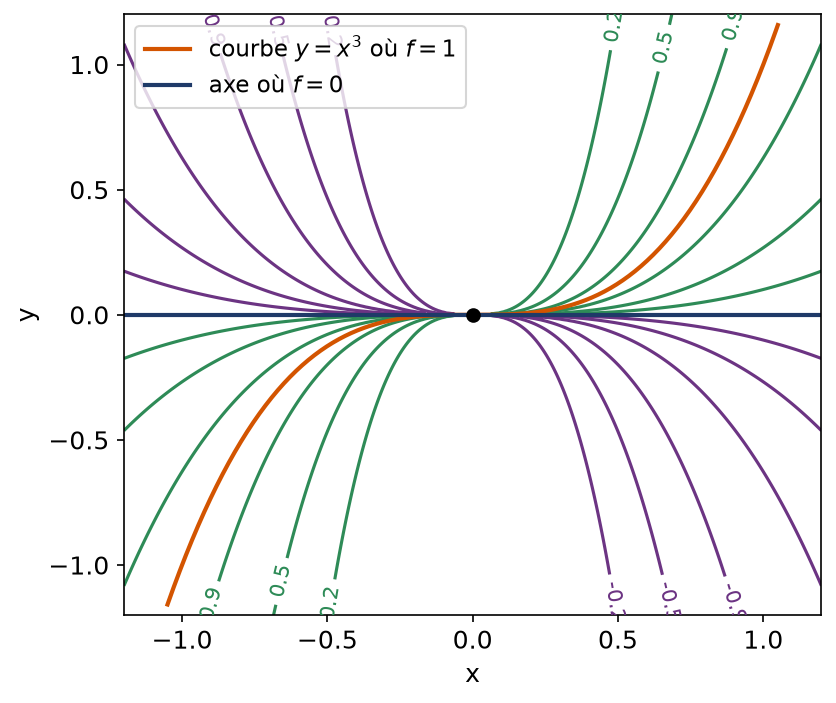
Posons \(f(x,y)=\frac{2x^3y}{x^6+y^2}\) pour \((x,y)\neq(0,0)\) et \(f(0,0)=0\). Soit \(v=(\alpha,\beta)\) non nul. Pour \(\beta\neq0\) et \(t\neq0\), on trouve :
\[\frac{f(t\alpha,t\beta)}{t}=\frac{2t\,\alpha^3\beta}{t^4\alpha^6+\beta^2}\xrightarrow[t\to0]{}0.\]
De plus, pour \(\beta=0\), la fonction est nulle sur l’axe des abscisses. Toutes les dérivées directionnelles en l’origine existent donc et valent 0. Pourtant, sur la courbe \(y=x^3\), on a \(f(x,x^3)=\frac{2x^6}{2x^6}=1\) pour \(x\neq0\). La continuité à l’origine fait donc défaut, malgré des dérivées directionnelles toutes nulles.
Sur la figure, on voit les lignes de niveau de cette fonction. Elles se resserrent toutes vers l’origine en épousant des cubiques, ce qu’aucune droite ne détecte.
Piège à éviter :
Calculer les dérivées partielles en un point problématique avec les formules générales est une erreur. Par exemple, la formule de \(\partial_1f\) obtenue pour \((x,y)\neq(0,0)\) ne dit rien en l’origine. Il faut alors revenir au taux d’accroissement \(\frac{f(t,0)-f(0,0)}{t}\).
2. La différentielle en un point
Pour une fonction d’une variable, être dérivable revient à admettre une approximation affine au premier ordre. Nous reprenons cette idée, qui contrôle cette fois toutes les directions et toutes les façons d’approcher \(a\) à la fois.
Supposons qu’une certaine \(L\in\mathcal{L}(\mathbb{R}^n,\mathbb{R}^p)\) vérifie, quand le vecteur \(h\) tend vers 0, la relation ci-dessous. On dit alors que \(f\) admet une différentielle en \(a\) :
\[f(a+h)-f(a)-L(h)=o\big(\|h\|\big).\]
Cette application, unique, se note \(\mathrm{d}f(a)\). On dit aussi, plus brièvement, que \(f\) est différentiable en \(a\).
L’unicité vient de la proposition suivante, qui relie \(L\) aux dérivées directionnelles. En effet, deux applications linéaires qui coïncident sur tous les vecteurs sont égales.
Supposons \(\mathrm{d}f(a)\) bien définie. Dans ce cas :
- la continuité de \(f\) au point \(a\) est automatique ;
- pour tout \(v\), la dérivée \(D_vf(a)\) existe et vaut \(\mathrm{d}f(a)(v)\) ;
- en particulier, \(\mathrm{d}f(a)(h)=\sum_{j=1}^{n}h_j\,\partial_jf(a)\) pour tout \(h=(h_1,\ldots,h_n)\).
D’abord, \(f(a+h)-f(a)=L(h)+o(\|h\|)\) tend vers 0, car une application linéaire en dimension finie est continue. Ensuite, fixons \(v\neq0\) et remplaçons \(h\) par \(tv\). On obtient \(f(a+tv)-f(a)=t\,L(v)+o(|t|)\). En divisant par \(t\), le quotient tend vers \(L(v)\). Enfin, la linéarité donne \(L(h)=\sum h_jL(e_j)=\sum h_j\,\partial_jf(a)\).
Le contre-exemple de la partie 1 n’est donc pas différentiable en l’origine, puisqu’il n’y est pas continu. Notons aussi l’ordre logique : les dérivées partielles désignent le seul candidat possible, et il reste à vérifier que ce candidat convient.
2.1 Le gradient
Si \(f\) est à valeurs réelles et différentiable en \(a\), son gradient est le vecteur \(\nabla f(a)=\big(\partial_1f(a),\ldots,\partial_nf(a)\big)\). Il vérifie \(\mathrm{d}f(a)(h)=\langle\nabla f(a),h\rangle\) pour tout \(h\).
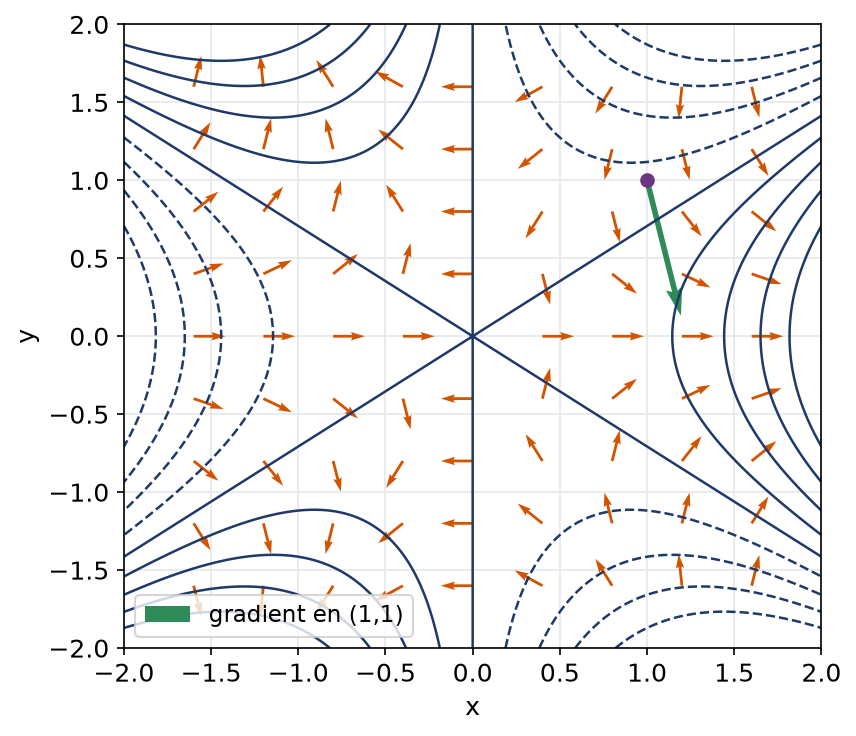
Cette écriture a deux lectures géométriques. D’une part, par Cauchy-Schwarz, la pente \(D_vf(a)\) pour \(\|v\|=1\) est maximale quand \(v\) est dirigé par \(\nabla f(a)\). D’autre part, le gradient est orthogonal aux lignes de niveau, le long desquelles \(f\) ne varie pas au premier ordre.
La figure illustre ces deux faits pour \(f(x,y)=x^3-2xy^2\). Les flèches orange donnent la direction du gradient, et la flèche verte part du point \((1,1)\), où \(\nabla f=(1,-4)\).
2.2 Étudier la différentiabilité en un point
Montrons par la définition que \(f(x,y)=xy-y^3\) est différentiable en \(a=(2,1)\). Pour \(h=(u,w)\), on développe :
\[f(2+u,1+w)=(2+u)(1+w)-(1+w)^3=1+u-w+uw-3w^2-w^3.\]
Le candidat est \(L(u,w)=u-w\), partie linéaire du développement. Le reste vaut \(uw-3w^2-w^3\). Or \(|u|\) et \(|w|\) sont majorés par \(\|h\|\), donc le reste est majoré par \(4\|h\|^2+\|h\|^3\), qui est un \(o(\|h\|)\). Ainsi, \(\mathrm{d}f(2,1)(u,w)=u-w\).
- Vérifier la continuité au point : une discontinuité règle la question.
- Calculer les dérivées partielles au point par les taux d’accroissement. Elles fournissent le candidat \(L(h)=\sum h_j\,\partial_jf(a)\).
- Former le reste \(R(h)=f(a+h)-f(a)-L(h)\) et étudier \(\frac{R(h)}{\|h\|}\).
- Pour conclure positivement, majorer ce quotient par une quantité qui tend vers 0, souvent grâce à \(|h_j|\leqslant\|h\|\) ou aux coordonnées polaires.
- Pour conclure négativement, trouver une direction où \(D_vf(a)\neq L(v)\), ou un chemin où \(\frac{R(h)}{\|h\|}\) ne tend pas vers 0.
Considérons \(g(x,y)=\frac{x^3-2y^3}{x^2+y^2}\), prolongée par \(g(0,0)=0\). Comme \(|g(x,y)|\leqslant\frac{3\,r^3}{r^2}=3r\) avec \(r=\|(x,y)\|\), la fonction est continue en l’origine. Ensuite, \(g(t,0)=t\) et \(g(0,t)=-2t\), donc \(\partial_1g(0,0)=1\) et \(\partial_2g(0,0)=-2\). Le seul candidat est \(L(u,w)=u-2w\).
Testons-le dans la direction \(v=(1,1)\). On a \(g(t,t)=\frac{-t^3}{2t^2}=-\frac{t}{2}\), donc \(D_vg(0,0)=-\frac12\). Or \(L(1,1)=-1\). Le candidat échoue : \(g\) n’est pas différentiable en l’origine.
À l’inverse, pour \(k(x,y)=\frac{x^2y^2}{x^2+y^2}\), l’inégalité \(x^2y^2\leqslant\frac{(x^2+y^2)^2}{4}\) donne \(|k(x,y)|\leqslant\frac{r^2}{4}\). Ce majorant est un \(o(r)\). Par conséquent, \(k\) est différentiable en l’origine, de différentielle nulle.
3. Les fonctions de classe C1
Majorer un reste à la main devient vite pénible. Heureusement, un critère simple couvre presque toutes les fonctions rencontrées : celles qui sont construites à partir des fonctions usuelles par sommes, produits, quotients et composées.
On dit que \(f\) est de classe \(C^1\) sur \(U\) quand les fonctions \(\partial_1f,\ldots,\partial_nf\) sont toutes définies sur \(U\) entier et toutes continues.
Une fonction de classe \(C^1\) sur \(U\) est différentiable en tout point de \(U\).
Nous traitons \(n=2\) et \(f\) réelle ; le cas général se traite de la même manière, coordonnée par coordonnée. Fixons \(a=(a_1,a_2)\) et une boule ouverte centrée en \(a\) incluse dans \(U\). Pour \(h=(u,w)\) de norme inférieure au rayon, les trois points utilisés ci-dessous restent dans cette boule. Nous passons de \(a\) à \(a+h\) en modifiant une coordonnée après l’autre :
\[f(a+h)-f(a)=\big[f(a_1+u,a_2+w)-f(a_1,a_2+w)\big]+\big[f(a_1,a_2+w)-f(a_1,a_2)\big].\]
Dans chaque crochet, une seule variable bouge. Le théorème des accroissements finis d’une variable fournit donc \(\theta,\theta^{\prime}\in\,]0\,;1[\) tels que le premier crochet vaille \(u\,\partial_1f(a_1+\theta u,a_2+w)\) et le second \(w\,\partial_2f(a_1,a_2+\theta^{\prime}w)\).
Retranchons \(u\,\partial_1f(a)+w\,\partial_2f(a)\). Le reste s’écrit \(u\,\varepsilon_1(h)+w\,\varepsilon_2(h)\), où \(\varepsilon_1\) et \(\varepsilon_2\) tendent vers 0 par continuité des dérivées partielles en \(a\). Comme \(|u|,|w|\leqslant\|h\|\), ce reste est un \(o(\|h\|)\).
En revanche, la réciproque échoue : avoir une différentielle partout n’oblige pas les dérivées partielles à être continues.
Posons \(f(x,y)=x^2\sin\frac1x\) si \(x\neq0\) et \(f(0,y)=0\). D’abord, \(|f(x,y)|\leqslant x^2\leqslant\|(x,y)\|^2\), donc \(f\) est différentiable en l’origine, de différentielle nulle. En revanche, pour \(x\neq0\), on a \(\partial_1f(x,y)=2x\sin\frac1x-\cos\frac1x\). Ce terme n’a pas de limite quand \((x,y)\) tend vers l’origine, à cause de \(\cos\frac1x\). Ainsi, \(\partial_1f\) n’est pas continue en \((0,0)\).
Remarque :
Le théorème donne une condition suffisante, et non nécessaire. Ainsi, devant une fonction définie par morceaux, on l’applique sur l’ouvert où la formule est régulière, puis on étudie à part les points de raccord.
4. Matrice jacobienne
Soit \(f=(f_1,\ldots,f_p)\) différentiable en \(a\). On appelle matrice jacobienne de \(f\) au point \(a\), notée \(J_f(a)\), celle qui représente \(\mathrm{d}f(a)\) lorsque l’on munit départ et arrivée de leurs bases usuelles. Concrètement, c’est la matrice à \(p\) lignes et \(n\) colonnes dont le coefficient \((i,j)\) vaut \(\partial_jf_i(a)\).
Retenons la disposition : une ligne par composante, une colonne par variable. Pour \(p=1\), la jacobienne est la ligne du gradient. Pour \(n=p\), son déterminant s’appelle le jacobien.
Soit \(F(x,y,z)=\big(xy+z,\;e^{x-z}\big)\), de \(\mathbb{R}^3\) dans \(\mathbb{R}^2\). Ses composantes sont de classe \(C^1\). La première ligne contient les dérivées de \(xy+z\), soit \((y,x,1)\). La seconde contient celles de \(e^{x-z}\), soit \((e^{x-z},0,-e^{x-z})\). Au point \((1,2,1)\), on obtient :
\[J_F(1,2,1)=\begin{pmatrix}2&1&1\\1&0&-1\end{pmatrix}.\]
Par exemple, \(\mathrm{d}F(1,2,1)(h)=\big(2h_1+h_2+h_3,\;h_1-h_3\big)\).
4.1 Le jacobien et son interprétation
Lorsque \(n=p\), la différentielle est un endomorphisme de \(\mathbb{R}^n\). Son déterminant, le jacobien, mesure alors le facteur par lequel \(f\) dilate les petites aires ou les petits volumes près de \(a\). En particulier, un jacobien nul signale une direction écrasée : la différentielle n’est pas inversible.
Considérons \(S(u,v)=(u+v,\,uv)\), qui associe à deux réels leur somme et leur produit. Sa jacobienne vaut \(\begin{pmatrix}1&1\\v&u\end{pmatrix}\), donc son jacobien est \(u-v\).
Ce jacobien s’annule exactement sur la diagonale \(u=v\). Ce n’est pas un hasard. En effet, \(u\) et \(v\) sont les racines de \(X^2-sX+p\), avec \(s=u+v\) et \(p=uv\). Sur la diagonale, ces racines sont confondues : une petite perturbation de \((s,p)\) peut alors les rendre complexes. L’application \(S\) ne se laisse donc pas inverser régulièrement près de ces points.
Remarque :
Le jacobien interviendra de nouveau dans le chapitre sur les intégrales multiples. Il y joue le rôle du facteur \(|\varphi^{\prime}(t)|\) de la formule de changement de variable en dimension 1.
5. Règle de la chaîne et différentielle d’une composée
Soit \(f:U\to\mathbb{R}^p\) différentiable en \(a\), et \(g\) définie sur un ouvert contenant \(f(U)\), à valeurs dans \(\mathbb{R}^q\), différentiable en \(b=f(a)\). Alors \(g\circ f\) est différentiable en \(a\) et :
\[\mathrm{d}(g\circ f)(a)=\mathrm{d}g(b)\circ\mathrm{d}f(a),\qquad J_{g\circ f}(a)=J_g(b)\,J_f(a).\]
Posons \(k=f(a+h)-f(a)=\mathrm{d}f(a)(h)+o(\|h\|)\). Ce vecteur vérifie \(\|k\|=O(\|h\|)\), car \(\mathrm{d}f(a)\) est linéaire donc lipschitzienne. Ensuite, la différentiabilité de \(g\) en \(b\) donne \(g(b+k)-g(b)=\mathrm{d}g(b)(k)+o(\|k\|)\). Le dernier terme est donc aussi un \(o(\|h\|)\). Enfin, \(\mathrm{d}g(b)\big(o(\|h\|)\big)=o(\|h\|)\) par linéarité. En regroupant, on obtient \(g(f(a+h))-g(f(a))=\mathrm{d}g(b)\big(\mathrm{d}f(a)(h)\big)+o(\|h\|)\).
Deux cas particuliers reviennent sans cesse. Le premier concerne un chemin \(\gamma:I\to U\) dérivable et une fonction réelle \(f\) différentiable. La fonction \(t\mapsto f(\gamma(t))\) est alors dérivable. Sa dérivée en \(t\) est le produit scalaire du gradient pris en \(\gamma(t)\) par la vitesse \(\gamma^{\prime}(t)\).
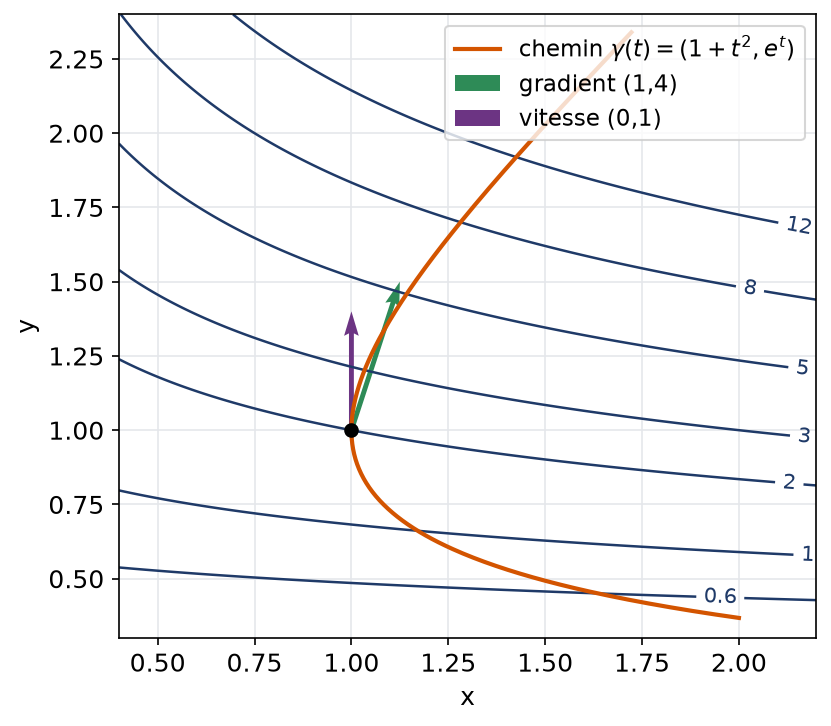
Soit \(f(x,y)=xy^3+y\) et \(\gamma(t)=(1+t^2,e^t)\). En \(t=0\), on a \(\gamma(0)=(1,1)\) et \(\gamma^{\prime}(0)=(0,1)\). Par ailleurs, \(\nabla f(x,y)=(y^3,\,3xy^2+1)\), soit \((1,4)\) au point \((1,1)\). Par conséquent, la dérivée de \(f\circ\gamma\) en 0 vaut \(1\times0+4\times1=4\).
Vérifions directement : \(f(\gamma(t))=(1+t^2)e^{3t}+e^t\) a pour dérivée \(3+1=4\) en 0.
La figure place le chemin sur les lignes de niveau de \(f\). En \((1,1)\), la vitesse \((0,1)\) coupe les lignes de niveau, et son produit scalaire avec le gradient mesure la vitesse de variation de \(f\).
Le second cas est le changement de variables. Supposons que \(g\) soit obtenue en remplaçant \(x\) par \(X(u,v)\) et \(y\) par \(Y(u,v)\) dans \(f\). La règle de la chaîne donne alors, les dérivées de \(f\) étant prises au point \(\big(X(u,v),Y(u,v)\big)\) :
\[\partial_ug=\partial_uX\cdot\partial_1f+\partial_uY\cdot\partial_2f.\]
- Nommer les fonctions intérieures et vérifier leur différentiabilité.
- Écrire, pour chaque nouvelle variable, la somme sur les anciennes variables : dérivée partielle de \(f\) fois dérivée de l’ancienne variable.
- Évaluer les dérivées de \(f\) au point image, et non au point de départ.
- Contrôler le résultat sur une fonction test simple, par exemple \(f(x,y)=x\).
Soit \(f\) de classe \(C^1\) sur \(\mathbb{R}^2\) et \(g(u,v)=f(u+v,\,uv)\). Ici, \(X(u,v)=u+v\) et \(Y(u,v)=uv\). Il vient :
\[\frac{\partial g}{\partial u}(u,v)=\partial_1f(u+v,uv)+v\,\partial_2f(u+v,uv),\qquad\frac{\partial g}{\partial v}(u,v)=\partial_1f(u+v,uv)+u\,\partial_2f(u+v,uv).\]
Avec la fonction test \(f(x,y)=y\), on a \(g(u,v)=uv\), dont les dérivées valent bien \(v\) et \(u\).
Piège à éviter :
La règle de la chaîne exige la différentiabilité de la fonction extérieure. Les seules dérivées partielles ne suffisent pas. Ainsi, pour la fonction \(g\) de la partie 2.2 et le chemin \(t\mapsto(t,t)\), la formule donnerait \(1-2=-1\), alors que la vraie dérivée vaut \(-\frac12\).
6. Inégalité des accroissements finis
Un ensemble \(C\) est convexe lorsqu’il contient le segment \([a,b]\) dès qu’il contient \(a\) et \(b\). Sur un tel ensemble, on ramène l’étude de \(f\) à une variable grâce à \(\varphi(t)=f\big(a+t(b-a)\big)\), définie sur \([0\,;1]\).
Soit \(U\) un ouvert convexe et \(f:U\to\mathbb{R}\) différentiable. Pour tous \(a,b\in U\), il existe \(c\in\,]a,b[\) tel que \(f(b)-f(a)=\mathrm{d}f(c)(b-a)\). Si de plus \(\|\nabla f(x)\|\leqslant M\) sur \(U\), alors :
\[|f(b)-f(a)|\leqslant M\,\|b-a\|.\]
La fonction \(\varphi\) est dérivable sur \([0\,;1]\) par la règle de la chaîne, avec \(\varphi^{\prime}(t)=\mathrm{d}f\big(a+t(b-a)\big)(b-a)\). Le théorème des accroissements finis d’une variable fournit \(\theta\in\,]0\,;1[\) tel que \(\varphi(1)-\varphi(0)=\varphi^{\prime}(\theta)\). On pose alors \(c=a+\theta(b-a)\). Pour l’inégalité, on écrit \(\mathrm{d}f(c)(b-a)=\langle\nabla f(c),b-a\rangle\) et on applique Cauchy-Schwarz.
Pour une fonction à valeurs dans \(\mathbb{R}^p\), l’égalité peut tomber en défaut, mais l’inégalité subsiste, avec la norme de \(\mathrm{d}f(x)\) subordonnée aux normes euclidiennes.
Une fonction dont la différentielle s’annule partout sur un ouvert convexe y prend une seule valeur. Plus généralement, la conclusion persiste sur tout ouvert connexe par arcs : deux points s’y relient par une ligne polygonale, et on applique le cas convexe sur chaque morceau.
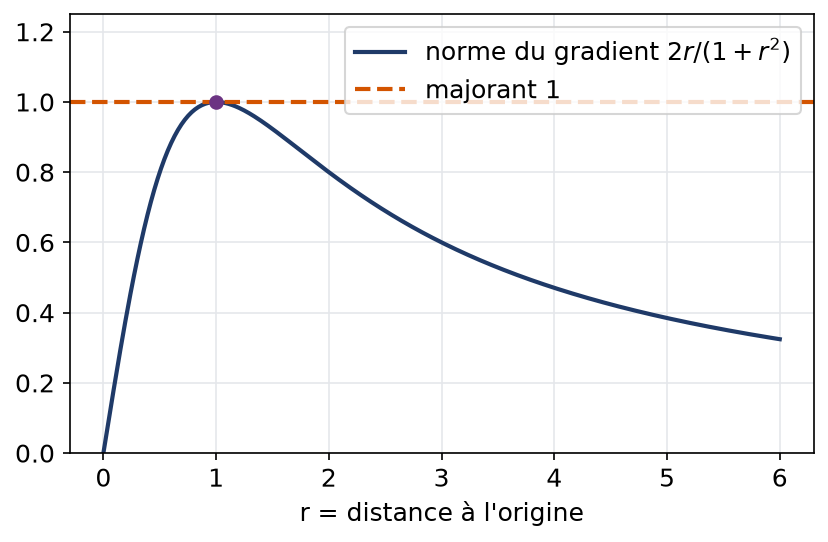
Soit \(f(x,y)=\ln(1+x^2+y^2)\) sur \(\mathbb{R}^2\), qui est convexe. On calcule \(\nabla f(x,y)=\frac{2}{1+r^2}(x,y)\), avec \(r=\|(x,y)\|\). Sa norme vaut \(\frac{2r}{1+r^2}\). Or \(1+r^2-2r=(1-r)^2\geqslant0\), donc cette norme est majorée par 1. Finalement, \(|f(b)-f(a)|\leqslant\|b-a\|\) pour tous points \(a\) et \(b\) du plan : \(f\) est 1-lipschitzienne.
Piège à éviter :
Sur un ouvert non convexe, le segment \([a,b]\) peut sortir du domaine. Par exemple, dans le plan privé de la demi-droite \(\{(x,0) : x\leqslant0\}\), deux points situés de part et d’autre de cette demi-droite ne se joignent pas par un segment. On passe alors par une ligne brisée, et la constante de Lipschitz obtenue fait intervenir la longueur de ce chemin, et non plus \(\|b-a\|\).
La figure trace la norme du gradient en fonction de la distance à l’origine. Le maximum 1 est atteint sur le cercle \(r=1\), ce qui montre que la constante obtenue est optimale.
Les erreurs fréquentes
- Conclure à la différentiabilité parce que les dérivées partielles existent.
- Évaluer une dérivée partielle en un point singulier avec la formule générale au lieu du taux d’accroissement.
- Inverser lignes et colonnes de la matrice jacobienne.
- Dans un changement de variables, évaluer \(\partial_jf\) au mauvais point.
- Appliquer l’égalité des accroissements finis à une fonction vectorielle, ou sur un ouvert non convexe.
Fiche mémo
- \(D_vf(a)\) : limite de \(\frac{f(a+tv)-f(a)}{t}\) ; les dérivées partielles correspondent à \(v=e_j\).
- Différentiable en \(a\) : \(f(a+h)=f(a)+\mathrm{d}f(a)(h)+o(\|h\|)\) avec \(\mathrm{d}f(a)\) linéaire.
- Différentiable implique continue et implique \(D_vf(a)=\mathrm{d}f(a)(v)\) pour tout \(v\).
- Le gradient représente la différentielle : \(\mathrm{d}f(a)(h)=\langle\nabla f(a),h\rangle\).
- Classe \(C^1\) implique différentiable ; la réciproque est fausse.
- Jacobienne : coefficient \((i,j)\) égal à \(\partial_jf_i(a)\), une ligne par composante.
- Chaîne : la jacobienne de la composée est le produit \(J_g(b)\,J_f(a)\), avec \(b=f(a)\), dans cet ordre.
- Le long d’un chemin : dériver \(f\circ\gamma\) revient à faire le produit scalaire du gradient au point courant avec la vitesse.
- Accroissements finis sur un convexe : \(|f(b)-f(a)|\leqslant\sup\|\nabla f\|\,\|b-a\|\).
Questions fréquentes
Si toutes les dérivées partielles existent, la fonction est-elle différentiable ?
Non. Même lorsque la fonction se dérive selon chaque vecteur, elle peut n’avoir aucune différentielle, et parfois ne pas être continue. Le critère utilisable en pratique est plus fort : si les dérivées partielles existent au voisinage du point et y sont continues, alors la fonction est différentiable.
Quelle est la différence entre la différentielle et la matrice jacobienne ?
La différentielle en un point est une application linéaire. La matrice jacobienne est sa matrice dans les bases canoniques : ses coefficients sont les dérivées partielles des composantes. Les deux contiennent donc la même information, sous deux formes différentes.
Quelle démarche suivre pour prouver qu'une fonction n'admet pas de différentielle en un point donné ?
On calcule d’abord les dérivées partielles, qui fournissent le seul candidat possible pour la différentielle. Ensuite, on cherche une direction où la dérivée directionnelle ne coïncide pas avec ce candidat, ou un chemin le long duquel le reste n’est pas négligeable. Une discontinuité au point suffit aussi à conclure.
L'égalité des accroissements finis reste-t-elle vraie en plusieurs dimensions ?
Pour une fonction à valeurs réelles définie sur un ouvert convexe, oui : il existe un point du segment où l’égalité a lieu. En revanche, pour une fonction à valeurs vectorielles, elle tombe en défaut. Seule l’inégalité des accroissements finis subsiste alors.
Pour aller plus loin
- S’exercer : exercices corrigés de L2 de maths sur différentielle et jacobienne
- Bases utiles : Normes de R^n, ouverts, fermés et continuité
- Chapitre d’avant : Normes de R^n, ouverts, fermés et continuité
- Chapitre d’après : Hessienne, Taylor à l'ordre 2 et extrema libres
- Vérifier ses acquis : QCM de L2 de maths sur différentielle et jacobienne
- Contrôle corrigé en temps limité : Différentiabilité en un point : contrôle de maths en L2
- Le même thème en maths spé (MP) : Différentielle, jacobienne et règle de la chaîne
- Le même thème en maths sup (MPSI) : Dérivées partielles, gradient et points critiques
- Tous les chapitres : le sommaire de la L2 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «différentielle et jacobienne en L2 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.