Convergence simple et uniforme en L2 de maths : cours et méthodes
Une suite de fonctions continues peut converger point par point vers une fonction discontinue. Ce constat surprenant ouvre le chapitre : il montre que la convergence simple ne suffit pas pour transmettre les bonnes propriétés à la limite. Nous construisons donc un mode plus exigeant, la convergence uniforme L2, mesurée par la norme infinie.
Nous établissons ensuite les trois théorèmes de passage à la limite : continuité, intégration sur un segment et dérivation. Chaque résultat est accompagné d’un contre-exemple qui montre pourquoi ses hypothèses sont nécessaires. Les séries de fonctions et la convergence normale fournissent ensuite l’outil le plus pratique. Enfin, nous abordons la continuité uniforme, le théorème de Heine et l’approximation de Weierstrass. Ce chapitre prépare directement les séries entières et les séries de Fourier.
Ce que vous saurez faire
- Déterminer la limite simple d’une suite ou d’une série de fonctions.
- Prouver une convergence uniforme en calculant ou en majorant une norme infinie.
- Réfuter une convergence uniforme grâce à une suite de points bien choisie ou à la continuité.
- Prouver une convergence normale et en déduire la continuité d’une somme de série.
- Justifier une intégration ou une dérivation terme à terme, en vérifiant toutes les hypothèses.
- Construire un contre-exemple qui montre qu’une hypothèse ne peut pas être supprimée.
- Utiliser le théorème de Heine et le théorème d’approximation de Weierstrass.
1. La convergence simple et ses limites
Fixons un intervalle \(I\) de la droite réelle. Nous y considérons des fonctions réelles \(f_0,f_1,f_2,\dots\), indexées par les entiers. Nous voulons donner un sens à la phrase « \(f_n\) tend vers \(f\) ». La première idée consiste à fixer le point, puis à regarder une suite de nombres réels.
La suite \((f_n)\) converge simplement sur \(I\) vers \(f\) lorsque, en chaque point \(x\) de \(I\), les nombres \(f_n(x)\) ont pour limite \(f(x)\). Autrement dit, pour tout \(x\in I\) et tout \(\varepsilon>0\), il existe un rang \(N\), qui peut dépendre de \(x\), tel que \(|f_n(x)-f(x)|\leqslant\varepsilon\) pour \(n\geqslant N\).
Le rang \(N\) dépend à la fois de \(\varepsilon\) et de \(x\). C’est précisément cette dépendance en \(x\) qui pose problème, comme le montre l’exemple fondamental suivant.
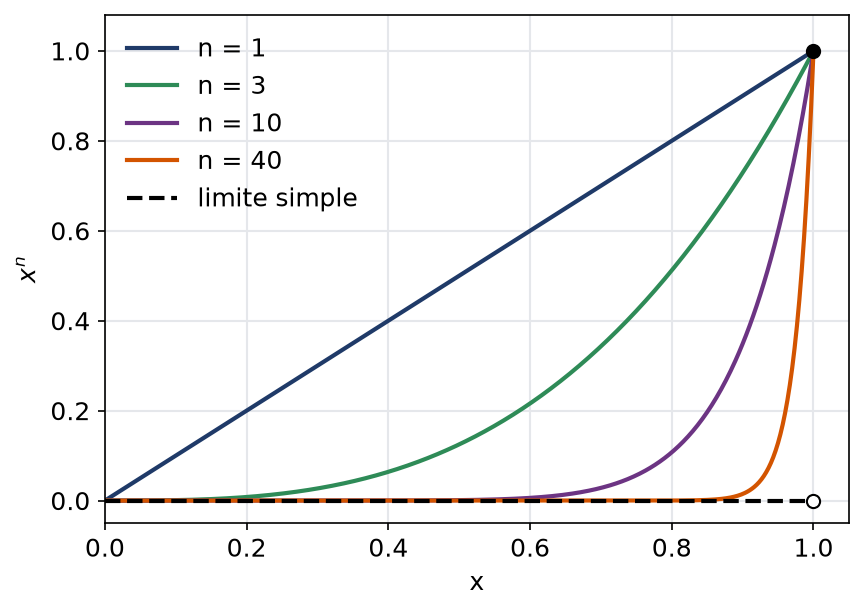
Sur \([0,1]\), posons \(p_n(x)=x^n\). Pour \(0\leqslant x<1\), la suite géométrique \(x^n\) tend vers \(0\). En revanche, \(p_n(1)=1\) pour tout \(n\). La limite simple vaut donc \(0\) sur \([0,1[\) et \(1\) en \(1\).
Chaque \(p_n\) est un polynôme, donc une fonction continue et même indéfiniment dérivable. Pourtant, la limite simple est discontinue en \(1\). Ainsi, la convergence simple ne transmet pas la continuité.
La figure montre ce phénomène : plus \(n\) est grand, plus la courbe reste collée à l’axe avant de remonter brutalement vers le point \((1,1)\).
Remarque :
Le rang nécessaire pour avoir \(x^n\leqslant\frac{1}{10}\) vaut environ \(\frac{\ln 10}{-\ln x}\). Cette quantité tend vers \(+\infty\) quand \(x\) tend vers \(1\). Par conséquent, aucun rang commun ne convient pour tous les points de \([0,1[\).
2. Convergence uniforme et norme infinie
Pour éviter ce défaut, nous exigeons un rang qui ne dépend plus du point. La norme infinie permet d’écrire cette exigence de façon compacte.
Pour une fonction \(g\) bornée sur \(I\), la norme infinie \(\|g\|_\infty\) est la borne supérieure des valeurs \(|g(x)|\), lorsque \(x\) parcourt \(I\). La suite \((f_n)\) converge uniformément sur \(I\) vers \(f\) lorsque, pour tout \(\varepsilon>0\), il existe \(N\) tel que, pour tout \(n\geqslant N\) et tout \(x\in I\), \(|f_n(x)-f(x)|\leqslant\varepsilon\). De façon équivalente, \(f_n-f\) est bornée à partir d’un certain rang et \(\|f_n-f\|_\infty\) tend vers \(0\).
La convergence uniforme entraîne évidemment la convergence simple, vers la même limite. La réciproque est fausse : pour \(p_n(x)=x^n\) sur \([0,1[\), l’écart \(x^n\) a pour borne supérieure \(1\), quel que soit \(n\).
2.1 Prouver une convergence uniforme
- Déterminer la limite simple \(f\) ; c’est la seule candidate possible.
- Étudier l’écart \(g_n=f_n-f\) : soit on calcule \(\|g_n\|_\infty\) par une étude de fonction, soit on majore \(|g_n(x)|\) par un réel \(\alpha_n\) indépendant de \(x\).
- Montrer que \(\|g_n\|_\infty\) ou \(\alpha_n\) tend vers \(0\).
Sur \(\mathbb{R}\), posons \(h_n(x)=\dfrac{x}{1+nx^2}\) pour \(n\geqslant 1\). D’abord, \(h_n(x)\) tend vers \(0\) pour tout \(x\) : c’est immédiat si \(x=0\), et sinon le dénominateur tend vers \(+\infty\). Ensuite, la fonction \(|h_n|\) est paire. Sur \([0,+\infty[\), sa dérivée a le signe de \(1-nx^2\), donc son maximum est atteint en \(x=\frac{1}{\sqrt{n}}\).
On obtient \(\|h_n\|_\infty=\dfrac{1/\sqrt{n}}{2}=\dfrac{1}{2\sqrt{n}}\), qui tend vers \(0\). La suite \((h_n)\) converge donc uniformément vers la fonction nulle sur \(\mathbb{R}\).
2.2 Réfuter une convergence uniforme
Si \((f_n)\) converge uniformément vers \(f\) sur \(I\), alors, pour toute suite \((x_n)\) de points de \(I\), la suite \(f_n(x_n)-f(x_n)\) tend vers \(0\). Par contraposée, il suffit de trouver une suite \((x_n)\) pour laquelle cet écart ne tend pas vers \(0\).
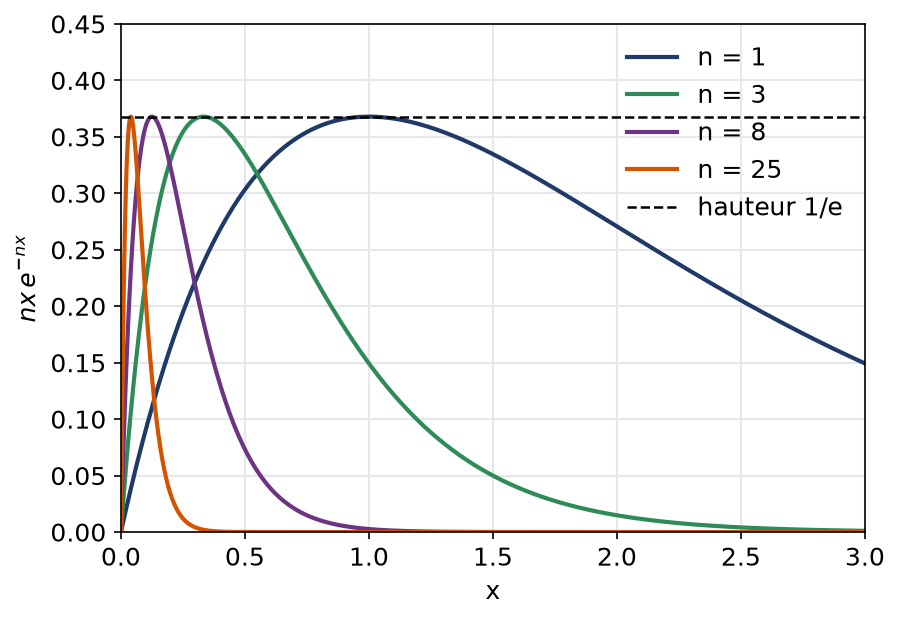
Sur \([0,+\infty[\), soit \(b_n(x)=nx\,e^{-nx}\). Pour \(x>0\), les croissances comparées donnent \(b_n(x)\to 0\), et \(b_n(0)=0\). La limite simple est donc nulle. Cependant, avec \(x_n=\frac{1}{n}\), on trouve \(b_n(x_n)=e^{-1}\) pour tout \(n\). Par conséquent, la convergence n’est pas uniforme sur \([0,+\infty[\).
Fixons maintenant \(a>0\). La fonction \(t\mapsto te^{-t}\) décroît sur \([1,+\infty[\). Pour \(n\geqslant\frac{1}{a}\) et \(x\geqslant a\), on a \(nx\geqslant na\geqslant 1\), donc \(0\leqslant b_n(x)\leqslant na\,e^{-na}\). Ce majorant tend vers \(0\). Ainsi, la convergence est uniforme sur \([a,+\infty[\).
La figure montre ces bosses : leur hauteur reste égale à \(e^{-1}\), mais elles se tassent contre l’axe vertical.
Piège à éviter :
Montrer que \(|f_n(x)-f(x)|\) tend vers \(0\) pour chaque \(x\) ne prouve rien de plus que la convergence simple. Il faut une majoration indépendante de \(x\). Par exemple, la majoration \(b_n(x)\leqslant nx\) ne sert à rien, car elle dépend de \(x\) et elle ne tend pas vers \(0\).
2.3 Le critère de Cauchy uniforme
Parfois, aucune formule ne donne la fonction limite. On compare alors les termes de la suite deux à deux, exactement comme on le fait pour une suite de réels.
La suite \((f_n)\) converge uniformément sur \(I\) si et seulement si elle est uniformément de Cauchy : pour tout \(\varepsilon>0\), il existe \(N\) tel que, pour tous \(p,q\geqslant N\) et tout \(x\in I\), on ait \(|f_p(x)-f_q(x)|\leqslant\varepsilon\).
Le sens direct découle de l’inégalité triangulaire \(|f_p-f_q|\leqslant|f_p-f|+|f-f_q|\). Pour la réciproque, fixons \(x\). La suite réelle \((f_n(x))\) est de Cauchy, donc elle converge dans \(\mathbb{R}\), qui est complet. Notons \(f(x)\) sa limite.
Soit ensuite \(\varepsilon>0\) et \(N\) donné par l’hypothèse. Pour \(p\geqslant N\) et \(x\in I\), on fait tendre \(q\) vers \(+\infty\) dans l’inégalité qui majore l’écart entre \(f_p(x)\) et \(f_q(x)\) par \(\varepsilon\). On obtient \(|f_p(x)-f(x)|\leqslant\varepsilon\), avec le même \(N\) pour tous les \(x\). C’est exactement la convergence uniforme.
3. Continuité de la limite et double limite
Nous arrivons au premier bénéfice de la convergence uniforme. Elle permet de transmettre la continuité, ce que la convergence simple ne fait pas.
Supposons que \(f_n\) tende vers \(f\) uniformément sur \(I\), et que toutes les \(f_n\) soient continues au point \(a\) de \(I\). Alors \(f\) hérite de cette continuité au point \(a\). Ainsi, lorsque les \(f_n\) sont continues partout sur \(I\), leur limite uniforme l’est aussi.
Soit \(\varepsilon>0\). D’abord, on choisit \(n\) tel que \(\|f_n-f\|_\infty\leqslant\varepsilon\). Ensuite, la continuité de \(f_n\) en \(a\) fournit \(\eta>0\) tel que \(|f_n(x)-f_n(a)|\leqslant\varepsilon\) dès que \(|x-a|\leqslant\eta\). Pour ces \(x\), on passe de \(f(x)\) à \(f(a)\) en trois étapes : de \(f(x)\) à \(f_n(x)\), puis de \(f_n(x)\) à \(f_n(a)\), enfin de \(f_n(a)\) à \(f(a)\). Chaque étape coûte au plus \(\varepsilon\), si bien que \(|f(x)-f(a)|\) reste inférieur à \(3\varepsilon\).
Finalement, \(f\) est continue en \(a\). Cette technique s’appelle souvent l’argument des trois epsilons.
Une limite simple discontinue de fonctions continues trahit toujours une convergence non uniforme. Les puissances \(x^n\) sur \([0,1]\) en donnent le modèle.
Remarque :
La continuité se lit au voisinage d’un point. Par conséquent, la conclusion reste vraie si la convergence est uniforme seulement près de chaque point, ou bien sur chaque segment \([\alpha,\beta]\) contenu dans \(I\). Ainsi, pour \(b_n(x)=nxe^{-nx}\), la convergence uniforme sur chaque \([a,+\infty[\) suffirait à prouver la continuité de la limite sur \(]0,+\infty[\).
3.1 Le théorème de la double limite
Prenons \(a\) adhérent à \(I\), fini ou infini. Supposons la convergence de \(f_n\) vers \(f\) uniforme sur \(I\), et notons \(\ell_n\) la limite, supposée finie, de \(f_n(x)\) lorsque \(x\to a\). Dans ces conditions, les \(\ell_n\) ont une limite réelle \(\ell\) quand \(n\to+\infty\), et c’est aussi la limite de \(f\) au point \(a\). Autrement dit, on peut échanger les deux limites.
D’après le critère de Cauchy, l’écart entre \(f_p(x)\) et \(f_q(x)\) reste sous \(\varepsilon\) pour tout \(x\in I\), dès que \(p\) et \(q\) sont assez grands. On fait tendre \(x\) vers \(a\) : \(|\ell_p-\ell_q|\leqslant\varepsilon\). La suite \((\ell_n)\) est donc de Cauchy, et elle converge vers un réel \(\ell\). Ensuite, on écrit \(|f(x)-\ell|\leqslant|f(x)-f_n(x)|+|f_n(x)-\ell_n|+|\ell_n-\ell|\) et l’on conclut comme pour la continuité.
Revenons à \(p_n(x)=x^n\) sur \([0,1[\), avec \(a=1\). D’une part, \(\lim_{x\to 1}p_n(x)=1\) pour chaque \(n\), donc la limite des \(\ell_n\) vaut \(1\). D’autre part, la limite simple est nulle sur \([0,1[\), si bien que sa limite en \(1\) vaut \(0\). Les deux limites itérées diffèrent. Par conséquent, le théorème montre une nouvelle fois que la convergence n’est pas uniforme sur \([0,1[\).
4. Intégration et dérivation des limites
Nous cherchons maintenant à échanger une limite avec une intégrale, puis avec une dérivée. Les deux situations sont très différentes : l’intégration se comporte bien, tandis que la dérivation demande une hypothèse sur les dérivées.
4.1 Intégrer sur un segment
Soit \((f_n)\) une suite de fonctions continues sur un segment \([a,b]\), qui converge uniformément vers \(f\). Alors \(f\) est continue et
\[\lim_{n\to+\infty}\int_a^b f_n(t)\,\mathrm{d}t=\int_a^b f(t)\,\mathrm{d}t.\]
La continuité de \(f\) vient de la partie 3. Ensuite, la croissance de l’intégrale donne \(\left|\int_a^b(f_n-f)\right|\leqslant(b-a)\,\|f_n-f\|_\infty\). Ce majorant tend vers \(0\), ce qui conclut.
Le facteur \(b-a\) explique pourquoi le segment est indispensable. Sur une demi-droite, la conclusion peut tomber en défaut. Par exemple, la fonction qui vaut \(\frac{1}{n}\) sur \([0,n]\) et \(0\) ensuite a une norme infinie égale à \(\frac{1}{n}\), mais son intégrale sur \([0,+\infty[\) vaut toujours \(1\).
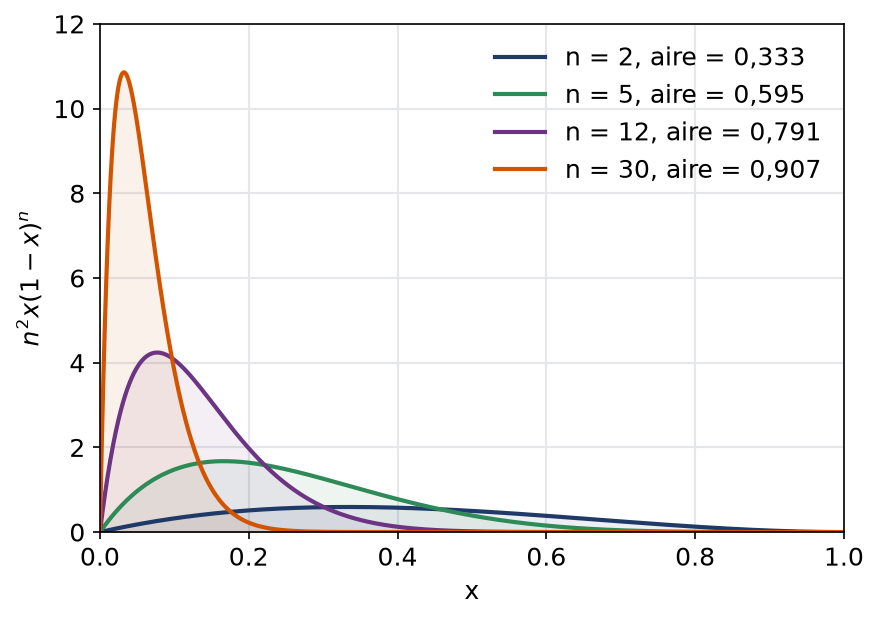
Sur \([0,1]\), posons \(q_n(x)=n^2x(1-x)^n\). Pour \(0<x<1\), la suite \(n^2(1-x)^n\) tend vers \(0\) par croissances comparées, et \(q_n\) s’annule en \(0\) et en \(1\). La limite simple est donc nulle. Cependant, une intégration par parties donne \(\int_0^1x(1-x)^n\,\mathrm{d}x=\frac{1}{(n+1)(n+2)}\). Ainsi, \(\int_0^1q_n=\frac{n^2}{(n+1)(n+2)}\), qui tend vers \(1\) et non vers \(0\). La convergence n’est donc pas uniforme.
Sur la figure, les bosses deviennent de plus en plus hautes et étroites. Leur aire se rapproche de \(1\), alors que la limite simple est la fonction nulle.
4.2 Dériver une limite
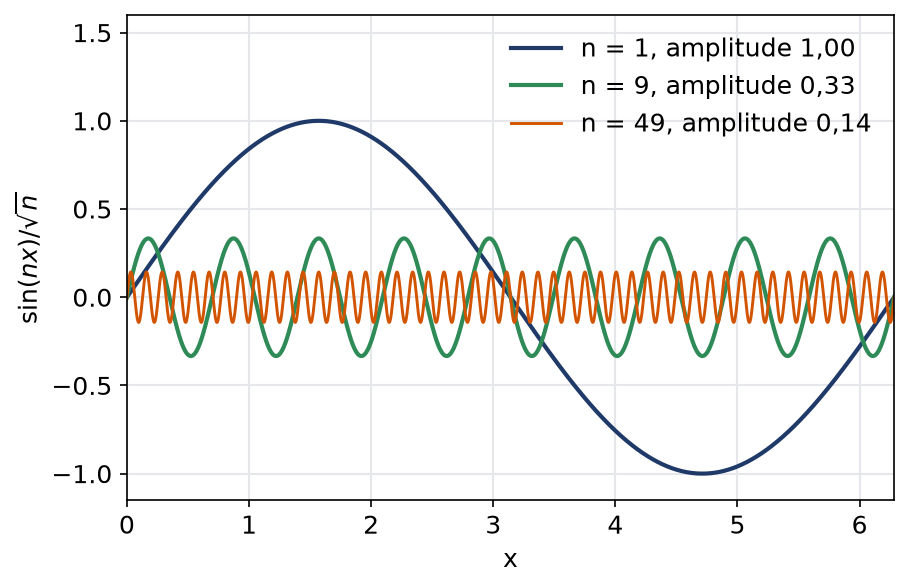
Soit \(s_n(x)=\dfrac{\sin(nx)}{\sqrt{n}}\) sur \(\mathbb{R}\). On a \(\|s_n\|_\infty=\frac{1}{\sqrt{n}}\), donc \((s_n)\) converge uniformément vers \(0\). Pourtant, \(s_n^{\prime}(x)=\sqrt{n}\cos(nx)\), et \(s_n^{\prime}(0)=\sqrt{n}\) tend vers \(+\infty\). Les dérivées ne convergent même pas simplement.
La figure illustre ce comportement : l’amplitude diminue, mais les pentes deviennent de plus en plus raides.
Les fonctions \(f_n\) sont supposées de classe \(\mathcal{C}^1\) sur \(I\), avec deux hypothèses supplémentaires :
- il existe au moins un point \(c\) de \(I\) en lequel les valeurs \(f_n(c)\) ont une limite ;
- les dérivées \(f_n^{\prime}\) ont une limite \(g\), atteinte uniformément sur chaque segment \([\alpha,\beta]\subset I\).
Dans ce cas, les \(f_n\) ont une limite \(f\), uniforme sur chaque segment de \(I\). Cette limite est de classe \(\mathcal{C}^1\) et sa dérivée vaut \(g\) : la dérivée de la limite est la limite des dérivées.
Notons \(\ell\) la limite de \(f_n(c)\). Le théorème fondamental de l’analyse donne \(f_n(x)=f_n(c)+\int_c^xf_n^{\prime}(t)\,\mathrm{d}t\). Posons alors \(f(x)=\ell+\int_c^xg(t)\,\mathrm{d}t\). La fonction \(g\) est continue, comme limite uniforme locale de fonctions continues, donc \(f\) est de classe \(\mathcal{C}^1\) avec \(f^{\prime}=g\).
Enfin, sur un segment \(J\) contenant \(c\), on a \(|f_n(x)-f(x)|\leqslant|f_n(c)-\ell|+|J|\cdot\sup_J|f_n^{\prime}-g|\). Ce majorant ne dépend pas de \(x\) et tend vers \(0\).
Piège à éviter :
Pour dériver, on ne regarde pas la convergence des \(f_n\), mais celle des \(f_n^{\prime}\). Beaucoup d’erreurs viennent de cette confusion. De plus, la convergence simple des dérivées ne suffit pas : il faut leur convergence uniforme, au moins sur chaque segment.
5. Séries de fonctions et convergence normale
Étudier \(\sum u_n\), c’est étudier les fonctions \(S_n=u_0+\dots+u_n\), appelées sommes partielles. Les résultats des parties 2 à 4 s’appliquent donc sans changement à ces fonctions. Cependant, les séries possèdent un outil propre, très simple à manier : la convergence normale.
La série \(\sum u_n\) converge simplement, ou uniformément, sur \(I\) lorsque la suite \((S_n)\) le fait. Dans le cas de la convergence simple, on note \(S\) la somme et \(R_n=S-S_n\) le reste. La convergence est uniforme si et seulement si \(\|R_n\|_\infty\) tend vers \(0\). Enfin, la série converge normalement sur \(I\) lorsque chaque \(u_n\) est bornée et que la série numérique \(\sum\|u_n\|_\infty\) converge.
Une série normalement convergente sur \(I\) y converge aussi uniformément. Plus précisément, pour tout \(x\in I\), on a \(|R_n(x)|\leqslant\sum_{k>n}\|u_k\|_\infty\).
Pour chaque \(x\), la série \(\sum u_k(x)\) converge absolument, car \(|u_k(x)|\leqslant\|u_k\|_\infty\). Elle converge donc. Ensuite, l’inégalité triangulaire, puis un passage à la limite, donnent \(|R_n(x)|\leqslant\sum_{k>n}\|u_k\|_\infty\). On reconnaît à droite la queue de la série numérique \(\sum\|u_k\|_\infty\) : elle tend vers \(0\), sans dépendre de \(x\).
- Majorer \(|u_n(x)|\) par un réel \(\alpha_n\) indépendant de \(x\), sur l’intervalle étudié ou sur un intervalle plus petit.
- Vérifier que \(\sum\alpha_n\) converge, par comparaison avec une série de Riemann ou une série géométrique.
- Conclure à la convergence normale, donc uniforme, puis appliquer le théorème voulu : continuité, intégration ou dérivation.
Sur \([0,+\infty[\), considérons \(\sum_{n\geqslant 1}\frac{(-1)^n}{\sqrt{n}+x}\). Pour chaque \(x\), la suite \(\frac{1}{\sqrt{n}+x}\) décroît vers \(0\). Le critère des séries alternées majore donc \(|R_n(x)|\) par \(\frac{1}{\sqrt{n+1}+x}\), puis par \(\frac{1}{\sqrt{n+1}}\) : la convergence est uniforme. En revanche, la norme infinie du terme de rang \(n\) vaut \(\frac{1}{\sqrt{n}}\), atteinte en \(0\), et la série de Riemann correspondante diverge. La convergence n’est donc pas normale.
5.1 Continuité et dérivation d’une somme
Premier énoncé : des termes continus, avec une convergence uniforme sur chaque segment de \(I\), donnent une somme continue sur \(I\). Second énoncé : prenons des termes de classe \(\mathcal{C}^1\), une série \(\sum u_n\) simplement convergente, et une série dérivée \(\sum u_n^{\prime}\) uniformément convergente sur chaque segment de \(I\). Dans ce cas, la somme est de classe \(\mathcal{C}^1\), et sa dérivée est la somme des \(u_n^{\prime}\).
Étudions \(F(x)=\sum_{n\geqslant 1}\dfrac{1}{n^2+x^2}\) sur \(\mathbb{R}\). D’abord, \(0<u_n(x)\leqslant\frac{1}{n^2}\), donc la série converge normalement sur \(\mathbb{R}\) et \(F\) est continue. Ensuite, \(u_n^{\prime}(x)=\dfrac{-2x}{(n^2+x^2)^2}\). Une étude de fonction montre que \(|u_n^{\prime}|\) atteint son maximum en \(x=\frac{n}{\sqrt{3}}\).
On trouve ainsi \(\|u_n^{\prime}\|_\infty=\dfrac{3\sqrt{3}}{8n^3}\), qui est sommable par comparaison avec \(\frac{1}{n^3}\). Nous obtenons donc une convergence normale de \(\sum u_n^{\prime}\) sur toute la droite. Finalement, \(F\) est de classe \(\mathcal{C}^1\), avec \(F^{\prime}(x)=-\sum_{n\geqslant 1}\dfrac{2x}{(n^2+x^2)^2}\).
6. Continuité uniforme, Heine et Weierstrass
La dernière partie revient à une seule fonction. Nous y retrouvons pourtant la même idée : remplacer une quantité qui dépend du point par une quantité valable partout.
Une fonction \(f : I\to\mathbb{R}\) est uniformément continue lorsque, pour tout \(\varepsilon>0\), il existe \(\eta>0\) tel que, pour tous \(x,y\in I\) vérifiant \(|x-y|\leqslant\eta\), on ait \(|f(x)-f(y)|\leqslant\varepsilon\). Le réel \(\eta\) ne dépend pas du point.
Toute fonction lipschitzienne est uniformément continue, avec \(\eta=\frac{\varepsilon}{k}\). En revanche, \(x\mapsto x^2\) ne l’est pas sur \(\mathbb{R}\) : les points \(\sqrt{n}\) et \(\sqrt{n+1}\) se rapprochent, puisque leur écart vaut \(\frac{1}{\sqrt{n+1}+\sqrt{n}}\), alors que leurs images diffèrent toujours de \(1\).
6.1 Le théorème de Heine
Toute fonction continue sur un segment \([a,b]\) y est uniformément continue.
Raisonnons par l’absurde. Il existe alors \(\varepsilon>0\) et, pour chaque \(n\), deux points \(x_n,y_n\) de \([a,b]\) tels que \(|x_n-y_n|\leqslant\frac{1}{n}\) et \(|f(x_n)-f(y_n)|>\varepsilon\). D’après le théorème de Bolzano-Weierstrass, une sous-suite \((x_{\varphi(n)})\) converge vers un point \(c\in[a,b]\). Ensuite, \(y_{\varphi(n)}\) converge aussi vers \(c\). Par continuité, \(f(x_{\varphi(n)})-f(y_{\varphi(n)})\) tend vers \(f(c)-f(c)=0\), ce qui contredit l’inégalité stricte.
Remarque :
Sans segment, la conclusion peut tomber. Ainsi, \(x\mapsto\frac{1}{x}\) est continue sur \(]0,1]\), mais les points \(\frac{1}{n}\) et \(\frac{1}{n+1}\) se rapprochent alors que leurs images restent à distance \(1\).
6.2 Le théorème d’approximation de Weierstrass
Soit \(f\) continue sur \([a,b]\) et \(\varepsilon>0\). Il existe un polynôme \(P\) vérifiant \(|f(x)-P(x)|\leqslant\varepsilon\) pour tout \(x\) de \([a,b]\). Autrement dit, les polynômes sont denses dans les fonctions continues sur un segment, pour la norme infinie.
Nous admettons ce résultat. Cependant, l’exercice sur les fonctions affines par morceaux montre comment le ramener au seul cas de la valeur absolue, grâce au théorème de Heine.
Pour prouver qu’une propriété stable par limite uniforme vaut pour toute fonction continue, on la vérifie sur les polynômes, puis on passe à la limite. Par exemple, si \(\int_a^bf(x)P(x)\,\mathrm{d}x=0\) pour tout polynôme \(P\), alors on choisit \(P_n\) qui converge uniformément vers \(f\). On obtient \(\int_a^bf^2=0\), donc \(f\) est nulle.
Les erreurs fréquentes
- Conclure à la convergence uniforme avec une majoration qui dépend encore de \(x\).
- Oublier de déterminer la limite simple avant d’étudier une norme infinie.
- Dériver terme à terme en vérifiant seulement la convergence uniforme des fonctions, et non celle des dérivées.
- Intervertir limite et intégrale sur un intervalle non borné en invoquant le théorème du segment.
- Croire que la convergence normale est nécessaire, alors qu’une série alternée peut converger uniformément sans elle.
Fiche mémo
- Convergence simple : point par point ; le rang dépend de \(x\).
- Convergence uniforme : \(\|f_n-f\|_\infty\to 0\) ; elle entraîne la convergence simple.
- Critère de Cauchy uniforme : utile quand la limite est inconnue.
- Une limite uniforme de fonctions continues est continue ; on peut aussi échanger deux limites.
- Sur un segment, la limite d’une intégrale est l’intégrale de la limite uniforme.
- Pour dériver une limite, il faut la convergence uniforme locale des dérivées et la convergence en un point.
- Convergence normale : \(\sum\|u_n\|_\infty<+\infty\) ; elle entraîne la convergence uniforme.
- Heine : continue sur un segment implique uniformément continue.
- Weierstrass : sur un segment, on approche uniformément toute fonction continue par des polynômes.
Questions fréquentes
Quelle est la différence entre convergence simple et convergence uniforme ?
En convergence simple, le rang à partir duquel l’écart devient petit peut dépendre du point x. En convergence uniforme, un même rang convient pour tous les points à la fois. On le traduit par le fait que la borne supérieure de l’écart tend vers 0. Ainsi, la convergence uniforme entraîne la convergence simple, mais la réciproque est fausse.
Comment montrer qu'une suite de fonctions ne converge pas uniformément ?
Le plus rapide est souvent de remarquer que la limite simple est discontinue alors que les fonctions de la suite sont continues. Sinon, on exhibe une suite de points x_n pour laquelle l’écart entre f_n(x_n) et f(x_n) ne tend pas vers 0. Par exemple, on choisit x_n là où l’écart atteint son maximum.
La convergence normale est-elle indispensable pour une série de fonctions ?
Non, elle est seulement suffisante. Certaines séries convergent uniformément sans converger normalement, notamment les séries alternées dont les termes ont une norme infinie en 1/n. Cependant, la convergence normale se vérifie très facilement, ce qui en fait le premier réflexe.
Pourquoi ne peut-on pas toujours dériver une limite uniforme ?
La convergence uniforme contrôle les valeurs des fonctions, pas leurs pentes. Une fonction peut osciller très vite avec une faible amplitude, comme sin(nx)/n. Pour dériver la limite, il faut donc demander la convergence uniforme des dérivées, au moins sur tout segment.
Pour aller plus loin
- S’exercer : exercices corrigés de L2 de maths sur convergence simple et uniforme
- Bases utiles : Convergence absolue, séries alternées et Abel
- Chapitre d’avant : Couples de variables, indépendance et grands nombres
- Chapitre d’après : Séries entières : rayon et développements
- Vérifier ses acquis : QCM de L2 de maths sur convergence simple et uniforme
- Contrôle corrigé en temps limité : Suites de fonctions et double limite : contrôle de maths en L2
- Le même thème en maths spé (MP) : Convergence des suites et séries de fonctions
- Tous les chapitres : le sommaire de la L2 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «convergence simple et uniforme en L2 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.