Fonction Gamma et intégrale de Gauss en L2 de maths : cours et méthodes
Ce chapitre sur la fonction Gamma L2 répond à une question simple : quand peut-on faire passer une limite ou une dérivée à l’intérieur d’une intégrale ? Nous traitons d’abord les intégrales à paramètre sur un segment, où la continuité uniforme suffit. Ensuite, nous passons aux intervalles quelconques, grâce à l’hypothèse de domination, qui devient le réflexe central du chapitre.
Les théorèmes sont énoncés, commentés et testés sur des contre-exemples. Puis nous étudions en détail la fonction Gamma, qui prolonge la factorielle, ainsi que l’intégrale de Gauss, calculée sans intégrale double. Enfin, la transformée de Laplace montre la puissance de ces outils. Vous retrouverez ce chapitre dans les lois à densité, la loi normale, les séries de Fourier et, en L3, l’intégrale de Lebesgue.
Ce que vous saurez faire
- Justifier la continuité d’une intégrale dépendant d’un paramètre, sur un segment puis sur un intervalle quelconque.
- Dériver sous le signe intégrale en vérifiant une hypothèse de domination.
- Choisir une domination locale, sur un segment de paramètres, quand aucune domination globale n’existe.
- Étudier la fonction Gamma : domaine, relation fonctionnelle, régularité, convexité, comportement aux bornes.
- Calculer l’intégrale de Gauss et les intégrales qui s’y ramènent.
- Manipuler la transformée de Laplace d’une fonction simple.
1. Intégrales à paramètre sur un segment
Dans tout le chapitre, on considère une fonction \(f\) de deux variables, notée \(f(x,t)\). La variable \(x\), appelée paramètre, parcourt un intervalle \(I\). La variable \(t\), elle, est la variable d’intégration. On s’intéresse à la fonction \(F : x \mapsto \int f(x,t)\,dt\). La question centrale est la suivante : la régularité de \(f\) en \(x\) passe-t-elle à \(F\) ?
1.1 Continuité
Commençons par le cas le plus confortable : l’intégration se fait sur un segment \([a,b]\).
Soit \(f\) continue sur \(I \times [a,b]\), à valeurs réelles ou complexes. Alors la fonction \(F : x \mapsto \int_a^b f(x,t)\,dt\) est continue sur \(I\).
Choisissons un point \(x_0\) de \(I\), entouré d’un segment \(K\) contenu dans \(I\) et contenant un voisinage de \(x_0\) relatif à \(I\). Sur le pavé fermé borné \(K \times [a,b]\), la continuité de \(f\) devient uniforme : c’est le théorème de Heine. Concrètement, à tout \(\varepsilon > 0\) on associe un \(\eta > 0\) vérifiant un écart entre \(f(x,t)\) et \(f(x_0,t)\) au plus égal à \(\varepsilon\) dès que \(x \in K\) et \(|x – x_0| \leq \eta\), pour tout \(t\). On intègre alors cette inégalité : \(|F(x) – F(x_0)| \leq (b-a)\,\varepsilon\). Par conséquent, \(F\) est continue en \(x_0\).
1.2 Dérivation
Prenons \(f\) continue sur \(I \times [a,b]\), admettant en tout point une dérivée partielle \(\frac{\partial f}{\partial x}\) elle-même continue sur ce domaine. La fonction \(F\) hérite alors de cette régularité : elle est \(C^1\) sur \(I\), et sa dérivée se calcule sous l’intégrale,
\[F^{\prime}(x) = \int_a^b \frac{\partial f}{\partial x}(x,t)\,dt.\]
Notons \(g = \frac{\partial f}{\partial x}\) et fixons \(x_0\) dans \(I\), avec un segment \(K\) comme précédemment. Pour \(x \in K\) et chaque \(t\), la formule fondamentale de l’analyse donne \(f(x,t) – f(x_0,t) = \int_{x_0}^{x} g(s,t)\,ds\). On en déduit
\[\big|f(x,t) – f(x_0,t) – (x – x_0)\,g(x_0,t)\big| \leq |x – x_0| \sup_{|s – x_0| \leq |x – x_0|} |g(s,t) – g(x_0,t)|.\]
Or \(g\) est uniformément continue sur \(K \times [a,b]\). Le supremum tend donc vers 0 uniformément en \(t\) quand \(x\) tend vers \(x_0\). En intégrant sur \([a,b]\), puis en divisant par \(|x – x_0|\), on obtient la dérivabilité de \(F\) en \(x_0\) avec la formule annoncée. Enfin, \(F^{\prime}\) est continue d’après le théorème 1.1 appliqué à \(g\).
Posons \(F(x) = \int_0^1 \arctan(xt)\,dt\) pour \(x \in \mathbb{R}\). La fonction \((x,t) \mapsto \arctan(xt)\) est de classe \(C^1\) sur \(\mathbb{R}^2\), et sa dérivée en \(x\) vaut \(\frac{t}{1 + x^2t^2}\). Le théorème s’applique donc sur \(\mathbb{R} \times [0,1]\).
Pour \(x \neq 0\), on calcule \(F^{\prime}(x) = \int_0^1 \frac{t\,dt}{1+x^2t^2} = \frac{\ln(1+x^2)}{2x^2}\). De plus, \(F^{\prime}(0) = \int_0^1 t\,dt = \frac{1}{2}\). On vérifie d’ailleurs que \(\frac{\ln(1+x^2)}{2x^2}\) tend bien vers \(\frac{1}{2}\) en 0, ce qui confirme la continuité de \(F^{\prime}\).
2. Domination et continuité sur un intervalle quelconque
Dès que l’intervalle d’intégration n’est plus un segment, la compacité disparaît. Il faut alors une hypothèse qui empêche l’intégrale de « s’échapper » vers une borne impropre.
2.1 Un phénomène à éviter
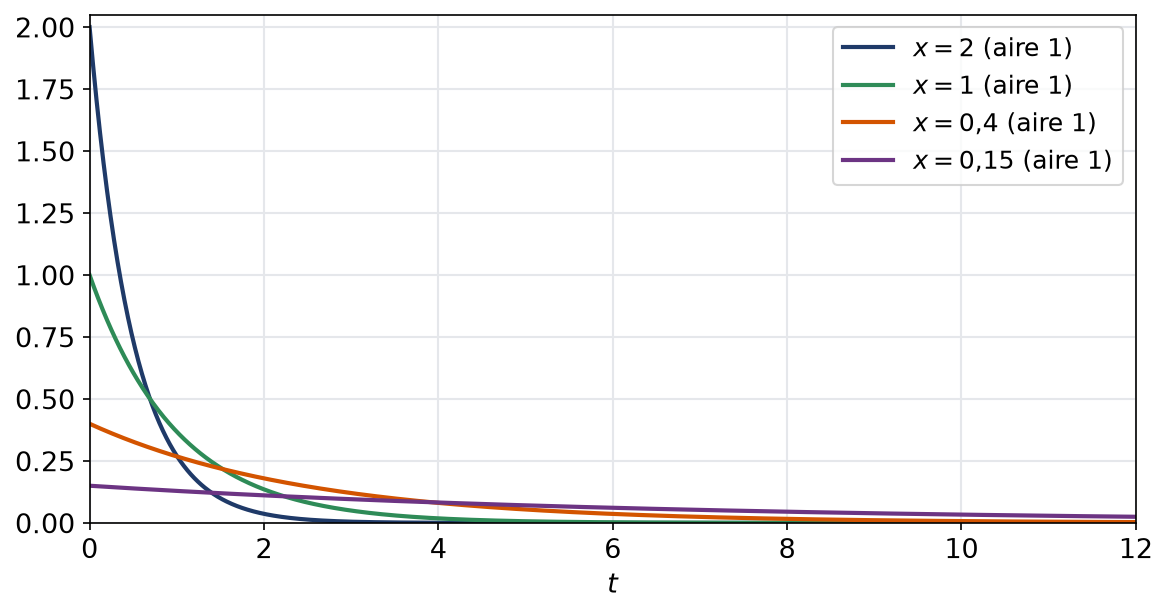
Pour \(x \geq 0\) et \(t \geq 0\), posons \(f(x,t) = x\,e^{-xt}\). Cette fonction est continue sur \([0,+\infty[^2\). Pourtant, l’intégrale \(F(x) = \int_0^{+\infty} x\,e^{-xt}\,dt\) vaut 1 pour tout \(x > 0\), alors que \(F(0) = 0\). Ainsi, \(F\) n’est pas continue en 0.
La figure explique ce qui se passe. Quand \(x\) diminue, la courbe s’aplatit et s’étale vers la droite. L’aire sous la courbe reste égale à 1, mais elle part progressivement à l’infini. Autrement dit, aucune fonction intégrable fixe ne peut majorer toutes ces courbes.
2.2 Le théorème de continuité
Le paramètre \(x\) parcourt un intervalle \(I\), la variable \(t\) un intervalle \(J\), et \(f\) est définie sur \(I \times J\). Trois conditions sont requises :
- régularité en \(x\) : à \(t\) fixé, \(f(\cdot,t)\) varie continûment sur \(I\) ;
- régularité en \(t\) : à \(x\) fixé, \(f(x,\cdot)\) est continue par morceaux sur \(J\) ;
- domination : une même fonction \(\varphi\), intégrable sur \(J\), majore \(|f(x,t)|\) quels que soient \(x\) et \(t\).
Sous ces conditions, \(F : x \mapsto \int_J f(x,t)\,dt\) existe en tout point de \(I\) et y varie continûment.
Le point essentiel est que \(\varphi\) ne dépend pas de \(x\). En revanche, la définition de \(F\) découle directement de la domination, par comparaison.
La preuve repose sur le théorème de convergence dominée, admis en L2 et démontré en L3 dans le cadre de l’intégrale de Lebesgue. Il affirme ceci : si \(g_n\) converge simplement vers \(g\) sur \(J\), avec \(|g_n| \leq \varphi\) intégrable, alors \(\int_J g_n\) tend vers \(\int_J g\). On l’applique à \(g_n = f(x_n, \cdot)\), pour toute suite \((x_n)\) qui tend vers \(x\). La caractérisation séquentielle de la continuité conclut.
2.3 Domination locale
Souvent, aucune domination n’existe sur tout \(I\), à cause d’une borne gênante. Heureusement, la continuité est une propriété locale. Il suffit donc de dominer sur chaque segment \([\alpha,\beta]\) inclus dans \(I\), avec une fonction \(\varphi_{\alpha,\beta}\) qui peut dépendre du segment.
- Vérifier la continuité en \(x\) à \(t\) fixé, et la continuité par morceaux en \(t\) à \(x\) fixé.
- Repérer la borne de \(I\) qui pose problème, par exemple \(x \to 0\) dans \(e^{-xt}\).
- Se placer sur \([\alpha,\beta]\) ou sur \([\alpha,+\infty[\), en évitant cette borne.
- Majorer \(|f(x,t)|\) en remplaçant \(x\) par la valeur la plus défavorable : on obtient \(\varphi(t)\).
- Vérifier que \(\varphi\) est intégrable, puis conclure pour tout \(x\) de \(I\).
Considérons \(G(x) = \int_0^{+\infty} \frac{e^{-xt}}{(1+t)^2}\,dt\) pour \(x \geq 0\). Pour tous \(x \geq 0\) et \(t \geq 0\), l’intégrande est comprise entre 0 et \(\frac{1}{(1+t)^2}\). Ce majorant ne fait pas intervenir \(x\), et il est intégrable sur \([0,+\infty[\) par Riemann. Les deux hypothèses de régularité sont claires. Par conséquent, \(G\) est continue sur \([0,+\infty[\), et en particulier \(G(x)\) tend vers \(G(0) = 1\) quand \(x\) tend vers 0.
Remarque :
Le même théorème vaut pour une limite au bord de \(I\). Si \(f(x,t)\) tend vers \(\ell(t)\) quand \(x\) tend vers une borne \(x_0\), avec la même domination, alors \(F(x)\) tend vers \(\int_J \ell\). Par exemple, dans l’exemple précédent, \(\frac{e^{-xt}}{(1+t)^2}\) tend vers 0 pour tout \(t > 0\) quand \(x \to +\infty\). Ainsi, \(G(x)\) tend vers 0.
3. Dériver sous l’intégrale
Pour la dérivation, la domination porte sur la dérivée partielle. C’est elle qui contrôle les taux d’accroissement.
Gardons les notations \(I\), \(J\) et \(f\). On demande cette fois :
- l’intégrabilité de \(f(x,\cdot)\) sur \(J\), pour chaque valeur de \(x\) ;
- l’existence de \(\frac{\partial f}{\partial x}\) sur \(I \times J\), continue en \(x\) et continue par morceaux en \(t\) ;
- une fonction \(\psi\) intégrable sur \(J\), indépendante de \(x\), qui majore \(\left|\frac{\partial f}{\partial x}(x,t)\right|\) partout.
On peut alors dériver sous le signe somme : \(F\) est \(C^1\) sur \(I\), avec \(F^{\prime}(x) = \int_J \frac{\partial f}{\partial x}(x,t)\,dt\).
Fixons \(x\) et une suite \((x_n)\) de \(I \setminus \{x\}\) qui tend vers \(x\). Le taux d’accroissement \(\frac{f(x_n,t) – f(x,t)}{x_n – x}\) tend vers \(\frac{\partial f}{\partial x}(x,t)\) pour chaque \(t\). De plus, l’inégalité des accroissements finis le majore par \(\psi(t)\). La convergence dominée donne alors \(\frac{F(x_n) – F(x)}{x_n – x} \to \int_J \frac{\partial f}{\partial x}(x,t)\,dt\). Enfin, la continuité de \(F^{\prime}\) découle du théorème 2.2 appliqué à la dérivée partielle.
Par récurrence, on obtient la version \(C^k\). Si les dérivées \(\frac{\partial^j f}{\partial x^j}\) existent pour \(j \leq k\), si elles sont intégrables en \(t\), et si la dernière est dominée, alors \(F\) est de classe \(C^k\). Dans ce cas, chaque dérivée de \(F\) s’obtient en dérivant sous l’intégrale. Là encore, une domination sur chaque segment suffit.
3.1 Une équation différentielle sans calcul d’intégrale
Dériver sous l’intégrale permet souvent d’obtenir une équation différentielle vérifiée par \(F\). On la résout ensuite, ou l’on s’en sert pour étudier \(F\).
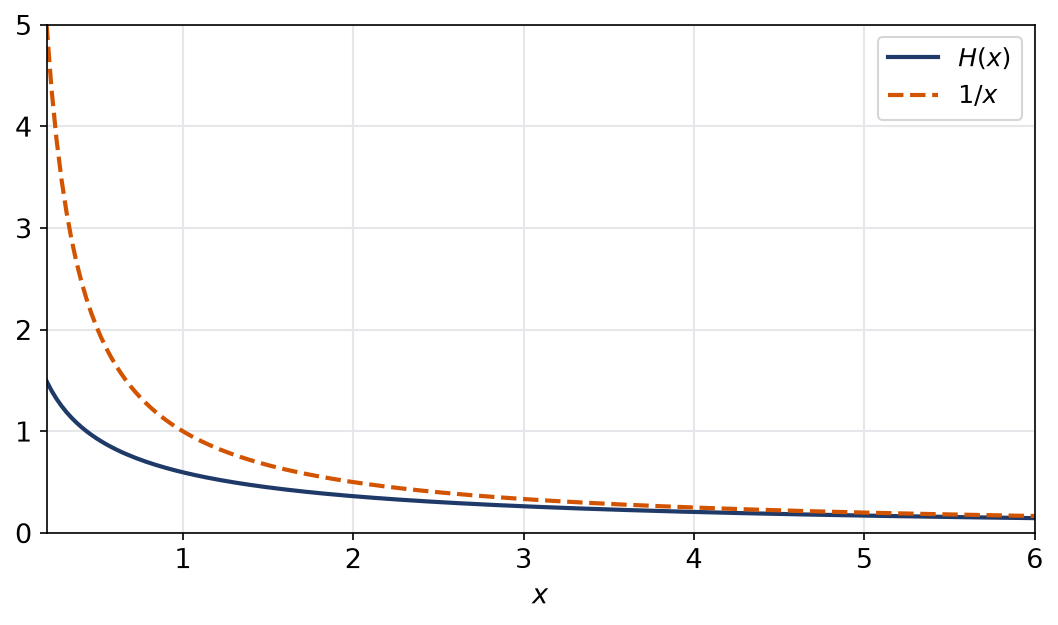
Soit \(H(x) = \int_0^{+\infty} \frac{e^{-xt}}{1+t}\,dt\) pour \(x > 0\). La dérivée partielle vaut \(-\frac{t\,e^{-xt}}{1+t}\). Fixons \(\alpha > 0\). Pour \(x \geq \alpha\), on a \(\left|\frac{t\,e^{-xt}}{1+t}\right| \leq e^{-\alpha t}\), qui est intégrable sur \([0,+\infty[\). Ainsi, \(H\) est \(C^1\) sur \([\alpha,+\infty[\) pour tout \(\alpha > 0\), donc sur \(]0,+\infty[\).
Ensuite, on écrit \(\frac{t}{1+t} = 1 – \frac{1}{1+t}\). On en déduit
\[H^{\prime}(x) = -\int_0^{+\infty} e^{-xt}\,dt + \int_0^{+\infty} \frac{e^{-xt}}{1+t}\,dt = H(x) – \frac{1}{x}.\]
Ainsi, \(H\) vérifie une équation différentielle linéaire du premier ordre, obtenue sans jamais calculer \(H\).
La figure compare \(H\) à la fonction \(\frac{1}{x}\). Pour \(x\) grand, les deux courbes se rapprochent : en effet, \(H(x) \leq \int_0^{+\infty} e^{-xt}\,dt = \frac{1}{x}\), et l’écart relatif tend vers 0.
Piège à éviter :
Dominer la fonction ne suffit pas pour dériver. Par exemple, \(\frac{e^{-xt}}{1+t}\) est majorée par \(\frac{1}{1+t}\), qui n’est même pas intégrable. Il faut surtout dominer \(\frac{\partial f}{\partial x}\), et vérifier que \(f(x,\cdot)\) est intégrable pour chaque \(x\).
4. La fonction Gamma, exemple fondamental
Nous appliquons maintenant tous ces outils à une fonction centrale en analyse comme en probabilités. Elle prolonge la factorielle aux réels strictement positifs.
4.1 Définition et relation fonctionnelle
Pour \(x > 0\), on pose \(\Gamma(x) = \int_0^{+\infty} t^{x-1} e^{-t}\,dt\).
Vérifions que cette intégrale converge exactement pour \(x > 0\). La fonction intégrée est positive et continue sur \(]0,+\infty[\). En 0, elle est équivalente à \(t^{x-1}\), intégrable si et seulement si \(1 – x < 1\), soit \(x > 0\). En \(+\infty\), le produit \(t^2 \cdot t^{x-1}e^{-t}\) tend vers 0, ce qui assure la convergence pour tout \(x\).
Pour tout \(x > 0\), on a \(\Gamma(x+1) = x\,\Gamma(x)\). En particulier, \(\Gamma(1) = 1\) et \(\Gamma(n+1) = n!\) pour tout entier naturel \(n\).
Travaillons sur \([\varepsilon, A]\), avec \(0 < \varepsilon < A\). Le facteur \(t^x\) a pour dérivée \(x\,t^{x-1}\), et \(e^{-t}\) admet \(-e^{-t}\) pour primitive. L’intégration par parties s’écrit :
\[\int_\varepsilon^A t^x e^{-t}\,dt = \varepsilon^x e^{-\varepsilon} – A^x e^{-A} + x\int_\varepsilon^A t^{x-1}e^{-t}\,dt.\]
Comme \(x > 0\), le terme \(\varepsilon^x e^{-\varepsilon}\) tend vers 0. De même, \(A^x e^{-A}\) tend vers 0 par croissances comparées. Le passage à la limite donne la relation. Ensuite, \(\Gamma(1)\) est l’intégrale de \(e^{-t}\) sur la demi-droite, qui vaut 1. Une récurrence immédiate fournit \(\Gamma(n+1) = n!\).
4.2 Régularité et allure
La fonction \(\Gamma\) est de classe \(C^\infty\) sur \(]0,+\infty[\). Pour tout entier \(k\), on a \(\Gamma^{(k)}(x) = \int_0^{+\infty} (\ln t)^k\, t^{x-1} e^{-t}\,dt\). En particulier, \(\Gamma\) est strictement convexe.
La dérivée \(k\)-ième en \(x\) de \(t^{x-1}e^{-t} = e^{(x-1)\ln t}e^{-t}\) vaut \((\ln t)^k t^{x-1} e^{-t}\). Fixons un segment \([\alpha,\beta]\) avec \(0 < \alpha < \beta\). Pour \(t \in ]0,1]\), on a \(t^{x-1} \leq t^{\alpha-1}\). Pour \(t \geq 1\), on a au contraire \(t^{x-1} \leq t^{\beta-1}\). Ainsi, pour tout \(x \in [\alpha,\beta]\),
\[\big|(\ln t)^k\, t^{x-1} e^{-t}\big| \leq |\ln t|^k \left(t^{\alpha-1} + t^{\beta-1}\right) e^{-t}.\]
Ce majorant est intégrable. En effet, près de 0, il est négligeable devant \(t^{\alpha/2 – 1}\), et \(\frac{\alpha}{2} – 1 > -1\). Près de l’infini, l’exponentielle l’emporte. Le théorème de dérivation, répété \(k\) fois, s’applique donc sur chaque segment. Enfin, \(\Gamma^{\prime\prime}(x) = \int_0^{+\infty} (\ln t)^2 t^{x-1}e^{-t}\,dt > 0\).
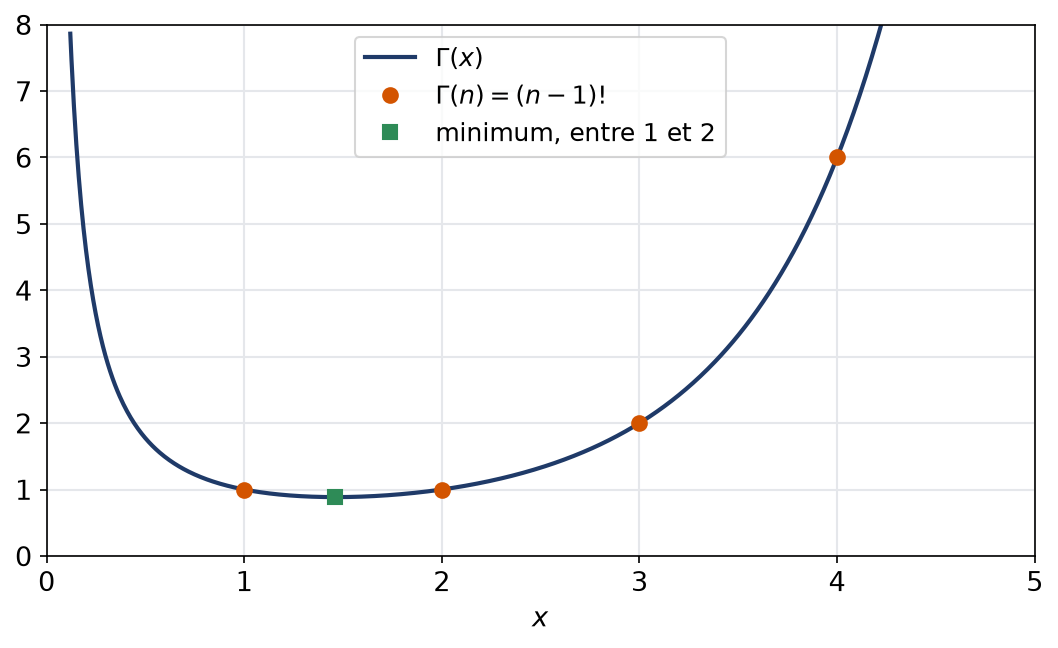
On en déduit l’allure de la courbe. D’abord, \(x\,\Gamma(x)\) coïncide avec \(\Gamma(x+1)\), qui tend vers \(\Gamma(1) = 1\) par continuité. Donc \(\Gamma(x) \sim \frac{1}{x}\) en \(0^+\). Ensuite, \(\Gamma(1) = \Gamma(2) = 1\). Le théorème de Rolle fournit donc un point \(c \in ]1,2[\) où \(\Gamma^{\prime}\) s’annule. Comme \(\Gamma^{\prime}\) est strictement croissante, \(\Gamma\) décroît sur \(]0,c]\) et croît sur \([c,+\infty[\). Enfin, \(\Gamma(n+1) = n!\) montre que \(\Gamma\) tend vers \(+\infty\) en \(+\infty\).
5. L’intégrale de Gauss
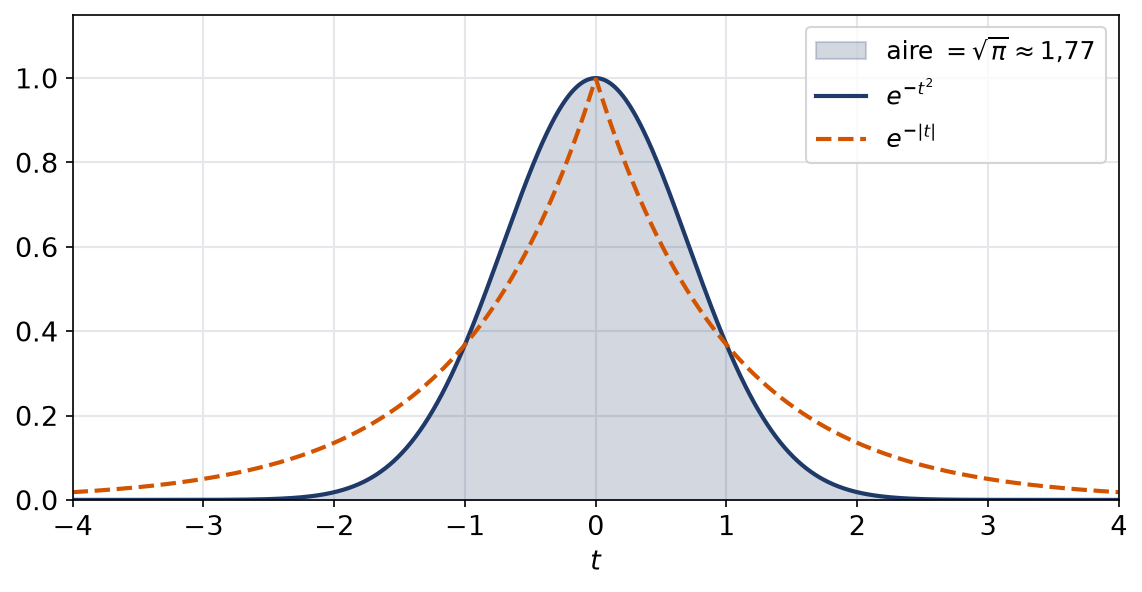
L’intégrale \(\int_0^{+\infty} e^{-t^2}\,dt\) converge, car \(e^{-t^2} \leq e^{-t}\) pour \(t \geq 1\). En revanche, la fonction \(e^{-t^2}\) n’a pas de primitive qui s’exprime avec les fonctions usuelles. Nous calculons pourtant sa valeur grâce à la dérivation sous l’intégrale.
On a \(\int_0^{+\infty} e^{-t^2}\,dt = \frac{\sqrt{\pi}}{2}\), et donc \(\int_{-\infty}^{+\infty} e^{-t^2}\,dt = \sqrt{\pi}\).
Pour \(x \geq 0\), introduisons \(u(x) = \left(\int_0^x e^{-s^2}\,ds\right)^2\) et \(v(x) = \int_0^1 \frac{e^{-x^2(1+t^2)}}{1+t^2}\,dt\). La fonction \(u\) est dérivable, avec \(u^{\prime}(x) = 2e^{-x^2}\int_0^x e^{-s^2}\,ds\).
La fonction \(v\) est une intégrale sur un segment d’une fonction de classe \(C^1\) en \((x,t)\). Le théorème 1.2 donne donc \(v^{\prime}(x) = -2x\int_0^1 e^{-x^2(1+t^2)}\,dt = -2e^{-x^2}\int_0^1 x\,e^{-x^2t^2}\,dt\). Avec \(s = xt\), cette dernière intégrale vaut \(\int_0^x e^{-s^2}\,ds\). Par conséquent, \(u^{\prime} + v^{\prime} = 0\).
Ainsi, \(u + v\) est constante, égale à \(u(0) + v(0) = 0 + \frac{\pi}{4}\). Or \(0 \leq v(x) \leq \frac{\pi}{4}e^{-x^2}\), donc \(v(x)\) tend vers 0. On en déduit que \(u(x)\) tend vers \(\frac{\pi}{4}\). Comme l’intégrale est positive, elle vaut \(\frac{\sqrt{\pi}}{2}\). La parité de \(e^{-t^2}\) donne enfin la valeur sur \(\mathbb{R}\).
La figure montre la cloche de Gauss. Elle décroît beaucoup plus vite que \(e^{-|t|}\), ce qui explique la convergence rapide de l’intégrale.
On a \(\sqrt{\pi} = \Gamma(1/2)\), et plus généralement, pour tout entier \(n \geq 0\),
\[\Gamma\left(n + \frac{1}{2}\right) = \frac{(2n)!\,\sqrt{\pi}}{4^n\, n!}.\]
Dans \(\Gamma\left(\frac{1}{2}\right) = \int_0^{+\infty} t^{-1/2}e^{-t}\,dt\), le changement de variable \(t = s^2\), avec \(s > 0\), donne \(dt = 2s\,ds\). L’intégrale devient \(2\int_0^{+\infty} e^{-s^2}\,ds = \sqrt{\pi}\). Ensuite, en appliquant \(n\) fois la relation fonctionnelle, on obtient \(\Gamma\left(n+\frac{1}{2}\right) = \frac{1 \cdot 3 \cdots (2n-1)}{2^n}\,\sqrt{\pi}\). Enfin, en séparant facteurs pairs et impairs, on a \((2n)! = \big(2 \cdot 4 \cdots 2n\big)\big(1 \cdot 3 \cdots (2n-1)\big)\), et le premier produit vaut \(2^n n!\). La formule s’en déduit.
5.1 Se ramener à Gamma
Beaucoup d’intégrales impropres se calculent en reconnaissant la fonction Gamma après un changement de variable. Le procédé est toujours le même.
- Repérer l’exponentielle et poser \(s\) égal à son exposant changé de signe, par exemple \(s = 3t\) ou \(s = t^2\).
- Exprimer \(t\) et \(dt\) en fonction de \(s\), en vérifiant que le changement est une bijection \(C^1\) monotone.
- Regrouper les puissances de \(s\) sous la forme \(s^{x-1}\), puis lire la valeur de \(x\).
- Conclure avec \(\Gamma(n+1) = n!\) ou avec la formule des demi-entiers.
Par exemple, pour \(\int_0^{+\infty} t^4 e^{-t^2}\,dt\), on pose \(s = t^2\). Alors \(t^4 = s^2\) et \(dt = \frac{ds}{2\sqrt{s}}\). L’intégrale vaut donc \(\frac{1}{2}\int_0^{+\infty} s^{3/2}e^{-s}\,ds = \frac{1}{2}\Gamma\left(\frac{5}{2}\right) = \frac{3\sqrt{\pi}}{8}\).
Piège à éviter :
Le décalage d’indice est la source d’erreur la plus courante. En effet, l’exposant de \(t\) dans l’intégrale vaut \(x – 1\), et non \(x\). Ainsi, \(\int_0^{+\infty} t^5 e^{-t}\,dt\) vaut \(\Gamma(6) = 120\), et pas \(\Gamma(5) = 24\).
6. La transformée de Laplace
Les intégrales à paramètre de la forme \(\int_0^{+\infty} f(t)\,e^{-pt}\,dt\) forment une famille très utile. Elles transforment les équations différentielles en équations algébriques.
Soit \(f\) continue sur \([0,+\infty[\), telle que \(|f(t)| \leq M e^{ct}\) pour certaines constantes \(M\) et \(c\). Sa transformée de Laplace est la fonction \(\mathcal{L}f : p \mapsto \int_0^{+\infty} f(t)\,e^{-pt}\,dt\), définie pour \(p > c\).
Sous ces hypothèses, \(\mathcal{L}f\) est de classe \(C^\infty\) sur \(]c,+\infty[\), et \((\mathcal{L}f)^{(k)}(p) = (-1)^k \int_0^{+\infty} t^k f(t)\,e^{-pt}\,dt\). De plus, \(\mathcal{L}f(p)\) tend vers 0 quand \(p\) tend vers \(+\infty\).
La preuve suit la méthode de la partie 3. Sur \([\alpha,+\infty[\), avec \(\alpha > c\), on domine \(t^k |f(t)| e^{-pt}\) par \(M t^k e^{-(\alpha – c)t}\), qui est intégrable. Par ailleurs, \(|\mathcal{L}f(p)| \leq \frac{M}{p-c}\), d’où la limite nulle.
Calculons la transformée de \(t \mapsto t^{3/2}\) pour \(p > 0\). Le changement de variable \(s = pt\) donne \(\int_0^{+\infty} t^{3/2}e^{-pt}\,dt = \frac{1}{p^{5/2}}\int_0^{+\infty} s^{3/2}e^{-s}\,ds = \frac{\Gamma(5/2)}{p^{5/2}}\). Or \(\Gamma\left(\frac{5}{2}\right) = \frac{3}{2}\cdot\frac{1}{2}\sqrt{\pi} = \frac{3\sqrt{\pi}}{4}\). Finalement, la transformée vaut \(\frac{3\sqrt{\pi}}{4\,p^{5/2}}\).
6.1 Pourquoi la transformée de Laplace est utile
L’intérêt principal de cette transformation tient à son effet sur les dérivées. En effet, une intégration par parties sur \([0,A]\) montre que la transformée de \(f^{\prime}\) vaut \(p\,\mathcal{L}f(p) – f(0)\), dès que \(f\) et \(f^{\prime}\) sont continues et à croissance au plus exponentielle. Autrement dit, dériver \(f\) revient à multiplier sa transformée par \(p\), à une constante près.
Par conséquent, une équation différentielle linéaire à coefficients constants devient une simple équation algébrique en \(\mathcal{L}f(p)\). On la résout, puis on reconnaît la transformée d’une fonction connue. Par exemple, si \(y^{\prime} + 2y = 0\) avec \(y(0) = 5\), on obtient \((p + 2)\,\mathcal{L}y(p) = 5\). Or \(\frac{5}{p+2}\) est la transformée de \(5e^{-2t}\). Ainsi, on retrouve la solution \(y(t) = 5e^{-2t}\), à condition d’admettre que la transformée caractérise la fonction.
Remarque :
Ce dernier point, l’injectivité de la transformée de Laplace, dépasse le cadre de la L2. On l’utilise ici comme un guide de calcul, et l’on vérifie toujours la solution trouvée en la reportant dans l’équation.
Les erreurs fréquentes
- Proposer une fonction dominante qui dépend encore du paramètre \(x\).
- Dominer la fonction mais oublier de dominer sa dérivée partielle avant de dériver.
- Chercher une domination sur tout l’intervalle alors qu’un segment, ou une demi-droite \([\alpha,+\infty[\), suffit.
- Oublier que \(\Gamma(n+1) = n!\), et non \(\Gamma(n) = n!\).
- Écrire \(\int_{-\infty}^{+\infty} e^{-t^2}\,dt = \frac{\sqrt{\pi}}{2}\) en confondant la droite et la demi-droite.
Fiche mémo
- Sur un segment, la continuité de \(f\) suffit pour la continuité de \(F\).
- Sur un segment, la continuité de \(\frac{\partial f}{\partial x}\) suffit pour dériver sous l’intégrale.
- Sur un intervalle quelconque : régularité en \(x\), continuité par morceaux en \(t\), domination indépendante de \(x\).
- Pour dériver, on domine la dérivée partielle ; une domination sur chaque segment suffit.
- \(\Gamma(x) = \int_0^{+\infty} t^{x-1}e^{-t}\,dt\), définie pour \(x > 0\).
- \(\Gamma(x+1) = x\,\Gamma(x)\), \(\Gamma(n+1) = n!\), \(\sqrt{\pi} = \Gamma(1/2)\).
- \(\Gamma\) est \(C^\infty\), strictement convexe, équivalente à \(\frac{1}{x}\) en \(0^+\), de minimum atteint dans \(]1,2[\).
- Intégrale de Gauss : \(\int_0^{+\infty} e^{-t^2}\,dt = \frac{\sqrt{\pi}}{2}\).
- Laplace : \(\int_0^{+\infty} t^a e^{-pt}\,dt = \frac{\Gamma(a+1)}{p^{a+1}}\) pour \(a > -1\) et \(p > 0\).
Questions fréquentes
Pourquoi l'hypothèse de domination est-elle indispensable ?
Sans elle, la limite d’une intégrale peut différer de l’intégrale de la limite. Par exemple, l’intégrale de x e^(-xt) sur [0, +∞[ vaut 1 pour tout x > 0, alors que la fonction tend vers 0 pour chaque t lorsque x tend vers 0. La domination interdit ce type de fuite de masse vers l’infini.
Faut-il une domination sur tout l'intervalle des paramètres ?
Non, une domination sur chaque segment suffit pour la continuité ou la dérivabilité, car ce sont des propriétés locales. En pratique, on travaille sur [a, b] ou sur [a, +∞[ avec a > 0. On évite ainsi les bornes où aucune fonction intégrable ne peut convenir.
Comment retenir la valeur de l'intégrale de Gauss ?
L’intégrale de e^(-t²) sur toute la droite réelle vaut √π. Sur [0, +∞[, on obtient donc √π / 2 par parité. Ce résultat équivaut à Γ(1/2) = √π, grâce au changement de variable t = u².
La fonction Gamma est-elle croissante ?
Pas sur tout son domaine. Elle tend vers +∞ en 0, décroît jusqu’à un minimum atteint entre 1 et 2, puis croît vers +∞. Sa convexité, prouvée en dérivant deux fois sous l’intégrale, explique ce comportement.
Pour aller plus loin
- S’exercer : exercices corrigés de L2 de maths sur fonction Gamma et intégrale de Gauss
- Bases utiles : Intégrales impropres : critères de convergence, Convergence uniforme et normale des fonctions
- Chapitre d’avant : Séries entières : rayon et développements
- Chapitre d’après : Produit scalaire et projection orthogonale
- Vérifier ses acquis : QCM de L2 de maths sur fonction Gamma et intégrale de Gauss
- Contrôle corrigé en temps limité : Fonction Gamma et intégrale de Gauss : contrôle de maths en L2
- Tous les chapitres : le sommaire de la L2 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «fonction Gamma et intégrale de Gauss en L2 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.