Isométries et matrices symétriques en L2 de maths : cours et méthodes
Ce cours sur les matrices symétriques L2 clôt l’étude des espaces euclidiens du second semestre. Il part d’un objet simple, l’adjoint d’un endomorphisme, et en tire deux familles centrales : les isométries, qui conservent les longueurs, et les endomorphismes symétriques, égaux à leur adjoint.
Nous y donnons d’abord une preuve commentée du théorème spectral, étape par étape. Il détaille aussi la classification des isométries du plan et de l’espace, avec une méthode sûre pour trouver l’axe et l’angle d’une rotation. Ensuite, nous étudions les matrices positives et définies positives, puis le cas complexe : matrices hermitiennes, unitaires et normales.
Ces outils servent directement dans les formes quadratiques, l’optimisation, les probabilités et l’analyse numérique. Vous les retrouverez donc tout au long de la licence.
Ce que vous saurez faire
- Calculer l’adjoint d’un endomorphisme, y compris pour un produit scalaire qui n’est pas le produit usuel.
- Reconnaître une isométrie et une matrice orthogonale en quelques lignes de calcul.
- Classer une isométrie du plan ou de l’espace : rotation, réflexion, composée des deux.
- Diagonaliser une matrice symétrique réelle dans une base orthonormée.
- Prouver qu’une matrice symétrique est positive ou définie positive par trois méthodes différentes.
- Transposer ces résultats au cas complexe : matrices hermitiennes, unitaires et normales.
1. L’adjoint d’un endomorphisme
Sauf mention contraire, nous travaillons dans un espace euclidien \(E\) de dimension finie \(n \geq 1\), muni du crochet \(\langle x, y\rangle\) et de la norme associée \(\|x\|\). Le point de départ est simple : un produit scalaire permet de « faire passer » un endomorphisme de l’autre côté du crochet. Cet objet s’appelle l’adjoint. Il gouverne ensuite tout le chapitre, car isométries et endomorphismes symétriques se définissent à partir de lui.
1.1 Existence et unicité
Nous rappelons d’abord un fait du chapitre précédent. En dimension finie, toute forme linéaire \(\varphi\) sur \(E\) s’écrit \(\varphi(x) = \langle a, x\rangle\) pour un unique vecteur \(a\). C’est l’outil clé de la construction.
À chaque \(u\) de \(\mathcal{L}(E)\) correspond un seul endomorphisme, noté \(u^{*}\), qui vérifie l’identité \(\langle u(x), y\rangle = \langle x, u^{*}(y)\rangle\) quels que soient les vecteurs \(x\) et \(y\). On l’appelle l’adjoint de \(u\).
Fixons \(y\). L’application \(x \mapsto \langle u(x), y\rangle\) est une forme linéaire sur \(E\). Il existe donc un unique vecteur, noté \(u^{*}(y)\), qui la représente. Ensuite, nous vérifions la linéarité de \(y \mapsto u^{*}(y)\). Pour \(y, z\) dans \(E\) et \(\lambda\) réel, les vecteurs \(u^{*}(y + \lambda z)\) et \(u^{*}(y) + \lambda u^{*}(z)\) représentent la même forme linéaire. Par unicité, ils sont égaux. Enfin, l’unicité de \(u^{*}\) vient du fait qu’un vecteur orthogonal à tout \(E\) est nul.
Plusieurs règles de calcul découlent directement de la définition. On les vérifie en écrivant le crochet dans les deux sens.
Pour \(u, v\) dans \(\mathcal{L}(E)\) et \(\lambda\) réel : \((u^{*})^{*} = u\), \((u + \lambda v)^{*} = u^{*} + \lambda v^{*}\), \((u \circ v)^{*} = v^{*} \circ u^{*}\). De plus, \(\ker u^{*} = (\operatorname{Im} u)^{\perp}\) et \(\operatorname{Im} u^{*} = (\ker u)^{\perp}\). En particulier, \(u\) et \(u^{*}\) ont le même rang.
Piège à éviter :
L’ordre s’inverse dans \((u \circ v)^{*}\), exactement comme pour la transposée d’un produit. Écrire \(u^{*} \circ v^{*}\) est une faute classique en partiel.
1.2 Matrice de l’adjoint
Le calcul pratique repose sur un résultat matriciel. Il exige toutefois une base orthonormée, et cette hypothèse compte.
Si \(\mathcal{B}\) est une base orthonormée de \(E\) et \(A\) la matrice de \(u\) dans \(\mathcal{B}\), alors la matrice de \(u^{*}\) dans \(\mathcal{B}\) est \(A^{\top}\).
Notons \(X, Y\) les colonnes de coordonnées de \(x, y\). La base étant orthonormée, on a \(\langle x, y\rangle = X^{\top} Y\). Ainsi \(\langle u(x), y\rangle = (AX)^{\top} Y = X^{\top} (A^{\top} Y)\). Si \(B\) est la matrice de \(u^{*}\), on a aussi \(\langle x, u^{*}(y)\rangle = X^{\top} B Y\). Ces deux quantités coïncident pour tous \(X, Y\), donc \(B = A^{\top}\).
1.3 Calculer un adjoint en pratique
Que se passe-t-il pour un produit scalaire quelconque ? Sur \(\mathbb{R}^n\), écrivons \(\langle x, y\rangle = X^{\top} G Y\), où \(G\) est la matrice du produit scalaire dans la base canonique. Le même calcul donne alors \(B = G^{-1} A^{\top} G\).
Pour calculer un adjoint :
- Écrire le produit scalaire sous la forme \(X^{\top} G Y\) dans une base connue.
- Si la base est orthonormée (\(G = I_n\)), la réponse est la transposée.
- Sinon, calculer \(G^{-1} A^{\top} G\).
- Contrôler le résultat sur deux vecteurs simples, en comparant \(\langle u(x), y\rangle\) et \(\langle x, u^{*}(y)\rangle\).
Sur \(\mathbb{R}^3\), prenons \(\langle x, y\rangle = x_1 y_1 + 2 x_2 y_2 + x_3 y_3\), donc \(G = \operatorname{diag}(1, 2, 1)\). Soit \(u\) de matrice canonique
\[A = \begin{pmatrix} 1 & 0 & 2 \\ 4 & 1 & 0 \\ 0 & 6 & 3 \end{pmatrix}.\]
D’abord, \(A^{\top} G\) multiplie la deuxième colonne de \(A^{\top}\) par 2. Ensuite, \(G^{-1}\) divise la deuxième ligne par 2. On obtient
\[G^{-1} A^{\top} G = \begin{pmatrix} 1 & 8 & 0 \\ 0 & 1 & 3 \\ 2 & 0 & 3 \end{pmatrix}.\]
Contrôlons avec \(x = e_1\) et \(y = e_2\). D’un côté, \(u(e_1) = (1, 4, 0)\), donc \(\langle u(e_1), e_2\rangle = 2 \times 4 = 8\). De l’autre, \(u^{*}(e_2) = (8, 1, 0)\), donc \(\langle e_1, u^{*}(e_2)\rangle = 8\). Le résultat est cohérent. Remarquons enfin que la matrice de \(u^{*}\) n’est pas \(A^{\top}\) : la base canonique n’est pas orthonormée pour ce produit.
2. Isométries et groupe orthogonal
Une isométrie est une application linéaire qui ne déforme rien : elle conserve les longueurs. Nous montrons qu’elle conserve alors aussi les angles. Puis nous traduisons cette propriété en termes d’adjoint et de matrices.
2.1 Définition et caractérisations
Un endomorphisme \(u\) de \(E\) est une isométrie (ou automorphisme orthogonal) si \(\|u(x)\| = \|x\|\) pour tout \(x\) de \(E\). L’ensemble des isométries de \(E\) se note \(\mathcal{O}(E)\).
Soit \(u\) dans \(\mathcal{L}(E)\). Les quatre propriétés ci-dessous sont équivalentes :
- \(\|u(x)\| = \|x\|\) pour tout vecteur \(x\) ;
- les crochets sont préservés : \(\langle u(x), u(y)\rangle\) vaut \(\langle x, y\rangle\) pour tous \(x, y\) ;
- \(u^{*} \circ u = \mathrm{id}_E\) ;
- \(u\) envoie une base orthonormée sur une base orthonormée.
Pour passer de 1 à 2, on utilise l’identité de polarisation \(2\langle x, y\rangle = \|x + y\|^2 – \|x\|^2 – \|y\|^2\). Le membre de droite est conservé par \(u\), donc le membre de gauche aussi. Pour passer de 2 à 3, on écrit \(\langle u^{*}(u(x)) – x, y\rangle = 0\) pour tout \(y\). Le vecteur \(u^{*}(u(x)) – x\) est donc nul. Ensuite, 3 entraîne 2 en remontant le calcul, et 2 entraîne 4 car l’image d’une base orthonormée reste une famille orthonormée de \(n\) vecteurs. Enfin, si 4 a lieu, on décompose \(x\) dans la base et le théorème de Pythagore donne 1.
Par conséquent, une isométrie est injective, donc bijective en dimension finie, et \(u^{-1} = u^{*}\). Ses seules valeurs propres réelles possibles sont \(1\) et \(-1\). En effet, \(u(x) = \lambda x\) avec \(x \neq 0\) force \(|\lambda| \, \|x\| = \|x\|\).
Donnons tout de suite quelques exemples. D’abord, l’identité et son opposé sont des isométries. Ensuite, toute symétrie orthogonale en est une : si \(x = y + z\) avec \(y\) dans \(F\) et \(z\) dans \(F^{\perp}\), son image \(y – z\) a la même norme, grâce au théorème de Pythagore. En revanche, une projection orthogonale distincte de l’identité n’en est jamais une, car elle annule un vecteur non nul. De même, une homothétie de rapport 2 double les longueurs : elle conserve les angles, mais pas les distances.
Remarque :
Le mot « orthogonal » désigne ici une application qui conserve le produit scalaire. Ainsi, une projection orthogonale n’est pas un automorphisme orthogonal. Cette ambiguïté de vocabulaire piège souvent les étudiants à l’oral.
2.2 Matrices orthogonales
Une matrice \(M\) de \(\mathcal{M}_n(\mathbb{R})\) est orthogonale si \(M^{\top} M = I_n\). Leur ensemble est le groupe orthogonal \(\mathcal{O}_n(\mathbb{R})\). Le sous-groupe des matrices de déterminant \(1\) se note \(\mathcal{SO}_n(\mathbb{R})\).
Dire que \(M\) est orthogonale revient à dire que ses colonnes sont unitaires et deux à deux perpendiculaires pour le produit usuel. Il en va de même pour ses lignes, puisque \(M M^{\top} = I_n\) également. Une isométrie a une matrice orthogonale dans toute base orthonormée. De plus, \(\det M = \pm 1\), car \(\det(M^{\top} M) = (\det M)^2 = 1\). Enfin, le produit de deux matrices orthogonales et l’inverse d’une matrice orthogonale restent orthogonaux.
En pratique, on vérifie donc trois choses : chaque colonne est de norme 1, les colonnes sont deux à deux orthogonales, puis on calcule le déterminant.
Considérons
\[M = \frac{1}{11}\begin{pmatrix} 2 & 6 & 9 \\ 6 & 7 & -6 \\ 9 & -6 & 2 \end{pmatrix}.\]
D’abord, chaque colonne a une somme de carrés égale à 121, par exemple \(4 + 36 + 81 = 121\). Ensuite, les produits scalaires des colonnes valent \(12 + 42 – 54 = 0\), puis \(18 – 36 + 18 = 0\) et \(54 – 42 – 12 = 0\). Donc \(M\) est orthogonale. Or \(M\) est aussi symétrique, donc \(M^2 = M^{\top} M = I_3\) : c’est une symétrie orthogonale. Sa trace vaut \(11/11 = 1\). Ses valeurs propres sont \(\pm 1\) de somme 1, donc \(1, 1, -1\). Ainsi \(M\) est la réflexion par rapport à un plan. Ce plan est l’orthogonal de \(\ker(M + I_3)\), qui est dirigé par \(n = (3, -2, -3)\). On peut contrôler la formule \(M = I_3 – \frac{2}{\|n\|^2} n n^{\top}\) avec \(\|n\|^2 = 22\).
2.3 Le lemme de stabilité
Un dernier résultat sert à la fois pour les isométries et pour le théorème spectral. Il permet de découper l’espace en morceaux orthogonaux.
Si \(F\) est un sous-espace stable par \(u\), alors \(F^{\perp}\) est stable par \(u^{*}\). En particulier, si \(u\) est une isométrie ou un endomorphisme symétrique, \(F^{\perp}\) est stable par \(u\).
Soit \(y\) dans \(F^{\perp}\) et \(x\) dans \(F\). Alors \(\langle x, u^{*}(y)\rangle = \langle u(x), y\rangle = 0\), car \(u(x)\) appartient à \(F\). Donc \(u^{*}(y)\) est dans \(F^{\perp}\). Pour une isométrie, \(u\) induit une bijection de \(F\) sur \(F\), donc \(u^{*} = u^{-1}\) stabilise aussi \(F\). On applique alors le premier point à \(u^{-1}\).
3. Isométries du plan et de l’espace
En petite dimension, le groupe orthogonal se décrit entièrement. Cette classification est un réflexe attendu à l’oral comme à l’écrit.
3.1 Rotations et réflexions du plan
Une matrice réelle de taille 2 est orthogonale si et seulement si elle prend l’une des deux formes
\[R_{\theta} = \begin{pmatrix} \cos\theta & -\sin\theta \\ \sin\theta & \cos\theta \end{pmatrix} \quad \text{et} \quad S_{\theta} = \begin{pmatrix} \cos\theta & \sin\theta \\ \sin\theta & -\cos\theta \end{pmatrix}, \quad \theta \in \mathbb{R}.\]
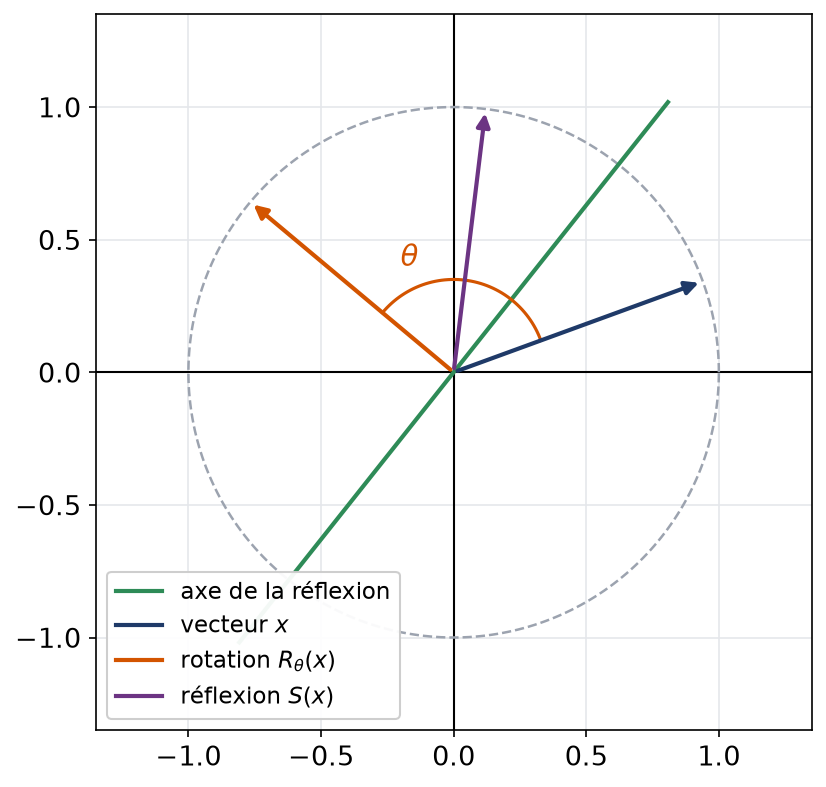
\(R_{\theta}\) est la rotation d’angle \(\theta\). \(S_{\theta}\) est la réflexion d’axe la droite d’angle polaire \(\theta/2\).
La première colonne \((a, b)\) est unitaire, donc \(a = \cos\theta\) et \(b = \sin\theta\). La seconde colonne est unitaire et orthogonale à la première. Les seules possibilités sont donc \((-b, a)\) et \((b, -a)\). Le premier cas donne \(R_{\theta}\), de déterminant 1. Le second donne \(S_{\theta}\), de déterminant \(-1\). Enfin, \(S_{\theta}\) est symétrique et orthogonale, donc \(S_{\theta}^2 = I_2\). Le vecteur \((\cos(\theta/2), \sin(\theta/2))\) est fixe, d’où l’axe.
La figure suivante montre l’effet des deux types sur un même vecteur : la rotation fait tourner, la réflexion renvoie le symétrique par rapport à l’axe.
3.2 Composer les isométries du plan
Les règles de composition sont faciles à retenir. D’abord, \(R_{\alpha} R_{\beta} = R_{\alpha + \beta}\) : les rotations du plan commutent. Ensuite, le produit de deux réflexions est une rotation, car son déterminant vaut 1. Plus précisément, \(S_{\alpha} S_{\beta} = R_{\alpha – \beta}\). Enfin, le produit d’une rotation et d’une réflexion est une réflexion.
Ces formules se démontrent par un simple produit de matrices et les formules d’addition. Elles ont cependant une lecture géométrique utile. Composer deux réflexions dont les axes font un angle \(\gamma\) donne une rotation d’angle \(2\gamma\). Ainsi, pour fabriquer une rotation d’angle \(\theta\), il suffit de deux axes séparés de \(\theta/2\). Par ailleurs, le groupe \(\mathcal{O}_2(\mathbb{R})\) n’est pas commutatif : en général, \(S_{\alpha} S_{\beta}\) et \(S_{\beta} S_{\alpha}\) sont des rotations d’angles opposés.
Face à une matrice orthogonale de taille 2, on regarde d’abord sa symétrie. Une matrice de la forme \(\begin{pmatrix} a & -b \\ b & a \end{pmatrix}\) est une rotation. Une matrice symétrique de trace nulle est une réflexion. Ce test visuel évite tout calcul de déterminant.
3.3 Isométries de l’espace
En dimension 3, on oriente l’espace et on travaille avec un vecteur unitaire \(a\). La rotation d’axe dirigé par \(a\) et d’angle \(\theta\) a pour matrice \(R_{\theta}\) complétée par un 1, dans toute base orthonormée directe \((b, c, a)\).
Soit \(f\) une isométrie de l’espace euclidien orienté de dimension 3.
- Si \(\det f = 1\), \(f\) est une rotation d’un angle \(\theta\) autour d’un axe, et \(\operatorname{tr} f = 1 + 2\cos\theta\).
- Si \(\det f = -1\), \(f\) est la composée d’une rotation d’axe \(D\) et d’angle \(\varphi\) avec la réflexion de plan \(D^{\perp}\), et \(\operatorname{tr} f = 2\cos\varphi – 1\). C’est une réflexion lorsque \(\varphi = 0\), c’est-à-dire lorsque la trace vaut 1.
L’idée de la preuve est la suivante. Le polynôme caractéristique est de degré 3, donc \(f\) possède une valeur propre réelle, égale à \(\pm 1\). On prend un vecteur propre unitaire \(a\). Par le lemme de stabilité, le plan \(a^{\perp}\) est stable, et \(f\) y induit une isométrie du plan. On conclut avec la classification du 3.1.
Concrètement, dans une base orthonormée directe \((b, c, a)\) adaptée, la matrice de \(f\) prend une forme presque diagonale. Pour une rotation, le bloc de taille 2 est \(R_{\theta}\) et le dernier coefficient vaut 1. Pour une isométrie de déterminant \(-1\), le bloc reste \(R_{\varphi}\), mais le dernier coefficient devient \(-1\). C’est pourquoi la trace vaut \(2\cos\theta + 1\) dans le premier cas et \(2\cos\varphi – 1\) dans le second. Enfin, la symétrie centrale \(-\mathrm{id}\) correspond au cas \(\varphi = \pi\).
3.4 Classer une isométrie de l’espace
Pour classer une matrice orthogonale \(M\) de taille 3 :
- Vérifier que \(M\) est orthogonale, puis calculer \(\det M\).
- Si \(\det M = 1\) : l’axe est \(\ker(M – I_3)\) et \(\cos\theta = (\operatorname{tr} M – 1)/2\).
- Si \(\det M = -1\) : l’axe est \(\ker(M + I_3)\) et \(\cos\varphi = (\operatorname{tr} M + 1)/2\). Si \(M\) est symétrique, c’est une réflexion.
- Pour le signe du sinus, choisir \(x\) non colinéaire à l’axe \(a\). Le signe de \(\det(a, x, f(x))\) est celui de \(\sin\theta\).
Soit
\[Q = \frac{1}{3}\begin{pmatrix} 2 & -1 & 2 \\ 2 & 2 & -1 \\ -1 & 2 & 2 \end{pmatrix}.\]
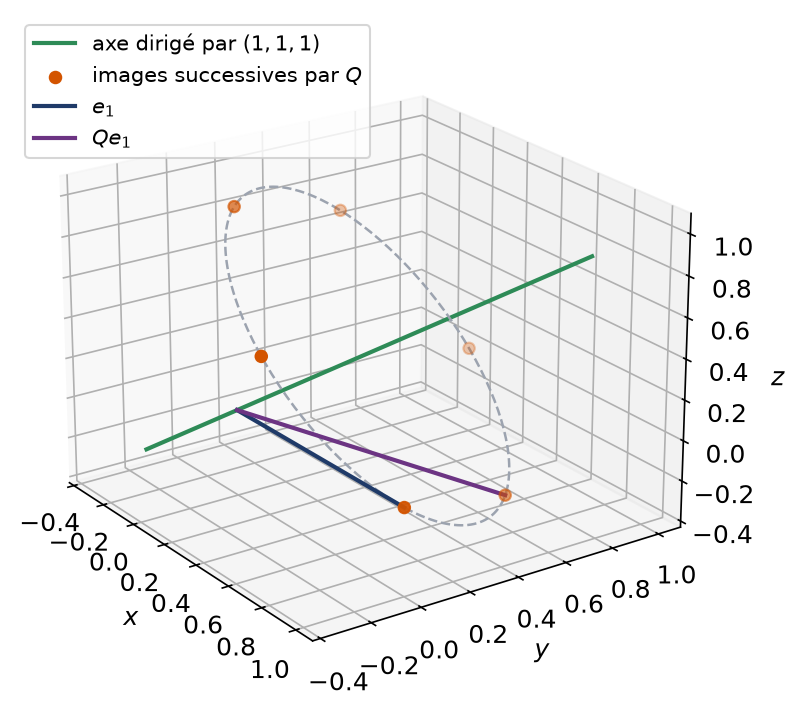
Les colonnes sont unitaires, car \(4 + 4 + 1 = 9\). Elles sont orthogonales, par exemple \(-2 + 4 – 2 = 0\). Le déterminant de la matrice entière vaut \(27\), donc \(\det Q = 27/27 = 1\) : c’est une rotation. Ensuite, \(\ker(Q – I_3)\) est dirigé par \(a = (1, 1, 1)\), car chaque ligne de \(Q\) a pour somme 1. La trace vaut 2, donc \(1 + 2\cos\theta = 2\) et \(\cos\theta = 1/2\). Enfin, avec \(x = e_1\) et \(Q e_1 = \frac{1}{3}(2, 2, -1)\), on trouve \(\det(a, e_1, Q e_1) = 1 > 0\). Par conséquent, \(Q\) est la rotation d’angle \(\pi/3\) autour de l’axe orienté par \((1, 1, 1)\).
Piège à éviter :
La trace ne donne que \(\cos\theta\), donc l’angle au signe près. Sans le calcul du déterminant \(\det(a, x, f(x))\), on ne distingue pas \(\theta\) de \(-\theta\). De plus, ce signe dépend de l’orientation choisie sur l’axe.
4. Endomorphismes symétriques et théorème spectral
Nous arrivons au résultat central du chapitre. Les endomorphismes symétriques sont ceux qui coïncident avec leur adjoint. Leur réduction est remarquablement simple : ils sont toujours diagonalisables, et même dans une base orthonormée.
4.1 Définition et premiers exemples
Un endomorphisme \(u\) de \(E\) est symétrique (ou autoadjoint) si \(u^{*} = u\), autrement dit si \(\langle u(x), y\rangle = \langle x, u(y)\rangle\) pour tous \(x, y\). Dans une base orthonormée, cela revient à dire que sa matrice est symétrique.
Les projections orthogonales sont les premiers exemples. En effet, si \(p\) projette sur \(F\) parallèlement à \(F^{\perp}\), on a \(\langle p(x), y\rangle = \langle p(x), p(y)\rangle = \langle x, p(y)\rangle\). Réciproquement, un projecteur symétrique est orthogonal. De même, les symétries orthogonales sont à la fois symétriques et orthogonales.
4.2 Deux lemmes préparatoires
Toute matrice symétrique réelle \(A\) possède au moins une valeur propre réelle. Plus précisément, toutes ses valeurs propres complexes sont réelles.
Soit \(\lambda\) une valeur propre complexe et \(Z\) un vecteur propre de \(\mathbb{C}^n\). Posons \(s = \overline{Z}^{\top} A Z\). D’une part, \(s = \lambda \, \overline{Z}^{\top} Z = \lambda \sum |z_k|^2\). D’autre part, \(\overline{s} = Z^{\top} A \overline{Z}\), car \(A\) est réelle. Ce nombre est un scalaire, donc égal à sa transposée \(\overline{Z}^{\top} A^{\top} Z = s\). Ainsi \(s\) est réel. Comme \(\sum |z_k|^2 > 0\), on en déduit que \(\lambda\) est réel.
Les sous-espaces propres d’un endomorphisme symétrique sont deux à deux orthogonaux.
Soit \(u(x) = \lambda x\) et \(u(y) = \mu y\) avec \(\lambda \neq \mu\). Alors \(\lambda \langle x, y\rangle = \langle u(x), y\rangle = \langle x, u(y)\rangle = \mu \langle x, y\rangle\). Donc \((\lambda – \mu)\langle x, y\rangle = 0\), et finalement \(\langle x, y\rangle = 0\).
4.3 Le théorème spectral et sa preuve commentée
Théorème spectral. Soit \(u\) un endomorphisme autoadjoint de l’espace euclidien \(E\). Alors \(E\) possède une base orthonormée formée de vecteurs propres de \(u\). Version matricielle : pour toute matrice symétrique réelle \(A\), il existe \(P\) orthogonale et \(D\) diagonale réelle telles que \(A = P D P^{\top}\).
Nous raisonnons par récurrence sur \(n = \dim E\). Pour \(n = 1\), tout vecteur unitaire convient. Supposons le résultat vrai en dimension \(n – 1\).
- Un premier vecteur propre. Par le premier lemme, \(u\) a une valeur propre réelle \(\lambda\). On choisit un vecteur propre unitaire \(e_1\).
- Un hyperplan stable. La droite \(\mathbb{R} e_1\) est stable par \(u\). Par le lemme de stabilité, \(H = e_1^{\perp}\) est stable par \(u^{*} = u\).
- La restriction reste symétrique. L’endomorphisme induit sur \(H\) vérifie encore la relation de symétrie, avec le produit scalaire restreint.
- Récurrence. Par hypothèse, \(H\) possède une base orthonormée \((e_2, \ldots, e_n)\) de vecteurs propres. Alors \((e_1, \ldots, e_n)\) convient pour \(E\).
L’étape 2 est le cœur de l’argument : c’est elle qui exige la symétrie. Pour un endomorphisme quelconque, l’orthogonal d’une droite propre n’a aucune raison d’être stable.
Ce théorème a donc une portée considérable. Il garantit la diagonalisation sans aucun calcul de polynôme caractéristique. De plus, la matrice de passage s’inverse gratuitement, par simple transposition.
4.4 Diagonaliser en pratique
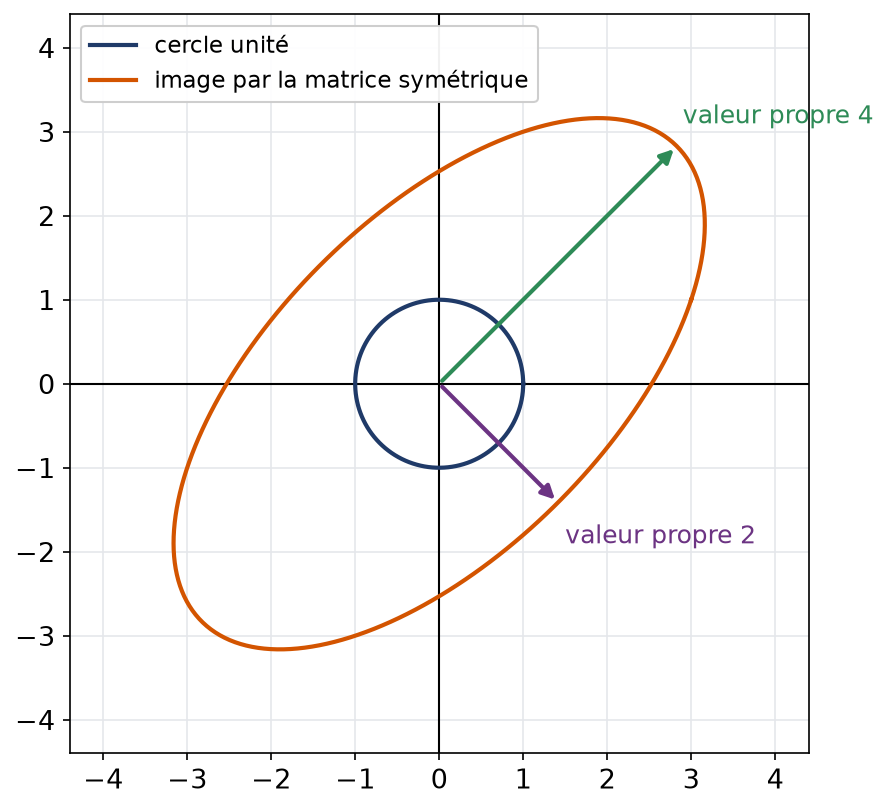
Voyons d’abord l’image géométrique. Quand \(A\) est symétrique inversible, l’image du disque unité est un disque déformé : une ellipse pleine. Ses demi-axes mesurent les valeurs absolues des valeurs propres, et ils pointent dans les directions propres. Par exemple, \(\begin{pmatrix} 3 & 1 \\ 1 & 3 \end{pmatrix}\) a pour valeurs propres 4 et 2, de vecteurs propres \((1, 1)\) et \((1, -1)\).
Pour diagonaliser une matrice symétrique en base orthonormée :
- Calculer les valeurs propres, qui sont réelles.
- Pour chaque valeur propre simple, prendre un vecteur propre et le normer.
- Pour une valeur propre multiple, choisir une base orthonormée du sous-espace propre, par Gram-Schmidt ou par un produit vectoriel en dimension 3.
- Placer ces vecteurs en colonnes : on obtient \(P\) orthogonale, et \(P^{-1} = P^{\top}\) sans calcul.
Soit
\[A = \begin{pmatrix} 2 & 2 & 2 \\ 2 & 5 & 4 \\ 2 & 4 & 5 \end{pmatrix}.\]
On remarque que \(A – I_3\) a toutes ses lignes proportionnelles à \((1, 2, 2)\). Elle est de rang 1, donc 1 est valeur propre de multiplicité au moins 2. La trace vaut 12, donc la troisième valeur propre est \(12 – 2 = 10\). D’ailleurs, \(A (1, 2, 2)^{\top} = (10, 20, 20)^{\top}\). Ensuite, le sous-espace propre de 1 est le plan \(x + 2y + 2z = 0\). Les vecteurs \((2, 1, -2)\) et \((2, -2, 1)\) y appartiennent et sont orthogonaux. Après normalisation :
\[P = \frac{1}{3}\begin{pmatrix} 1 & 2 & 2 \\ 2 & 1 & -2 \\ 2 & -2 & 1 \end{pmatrix}, \qquad P^{\top} A P = \operatorname{diag}(10, 1, 1).\]
Piège à éviter :
Dans un plan propre, deux vecteurs propres pris au hasard ne sont pas orthogonaux. Par exemple, \((2, -1, 0)\) et \((0, 1, -1)\) sont dans le plan ci-dessus, mais leur produit scalaire vaut \(-1\). Il faut donc orthonormaliser avant de les mettre dans \(P\).
5. Matrices positives et définies positives
Le théorème spectral a une conséquence immédiate sur le signe des formes quadratiques. C’est l’outil standard pour étudier un extremum ou montrer qu’une matrice est inversible.
5.1 Définitions et critère spectral
Soit \(A\) symétrique réelle. On dit que \(A\) est positive lorsque le nombre \(X^{\top} A X\) n’est jamais strictement négatif. On dit qu’elle est définie positive lorsque ce nombre est strictement positif dès que la colonne \(X\) n’est pas nulle. Les notations usuelles sont \(\mathcal{S}_n^{+}(\mathbb{R})\) et \(\mathcal{S}_n^{++}(\mathbb{R})\).
Une matrice symétrique réelle est positive si et seulement si toutes ses valeurs propres sont positives. Elle est définie positive si et seulement si elles sont toutes strictement positives. De plus, si \(\lambda_{\min}\) et \(\lambda_{\max}\) sont la plus petite et la plus grande valeur propre, on a \(\lambda_{\min} \|X\|^2 \leq X^{\top} A X \leq \lambda_{\max} \|X\|^2\).
Écrivons \(A = P D P^{\top}\) et posons \(Y = P^{\top} X\). Comme \(P\) est orthogonale, \(\|Y\| = \|X\|\). Alors \(X^{\top} A X = Y^{\top} D Y = \sum \lambda_k y_k^2\). Si tous les \(\lambda_k\) sont positifs, cette somme l’est aussi. Réciproquement, si \(A\) est positive, on prend \(X\) vecteur propre unitaire associé à \(\lambda_k\) : on obtient \(\lambda_k = X^{\top} A X \geq 0\). L’encadrement vient de \(\lambda_{\min} y_k^2 \leq \lambda_k y_k^2 \leq \lambda_{\max} y_k^2\), que l’on somme.
Deux conséquences méritent d’être retenues. D’une part, une matrice définie positive est inversible, puisque 0 n’est pas valeur propre. D’autre part, son déterminant et sa trace sont strictement positifs. Attention cependant : en taille 3 ou plus, ces deux signes ne suffisent plus à conclure. Par exemple, \(\operatorname{diag}(-1, -1, 5)\) a une trace et un déterminant positifs, mais deux valeurs propres négatives.
5.2 Trois façons de prouver une positivité
Pour prouver une positivité, trois routes s’offrent à nous :
- Le spectre, quand les valeurs propres se calculent bien.
- Une écriture \(A = B^{\top} B\) : alors \(X^{\top} A X = \|BX\|^2 \geq 0\). C’est le cas des matrices de Gram.
- Une somme de carrés : on écrit \(X^{\top} A X\) comme combinaison à coefficients positifs de carrés de formes linéaires indépendantes.
Montrons que la matrice \(\begin{pmatrix} 4 & 2 & -2 \\ 2 & 5 & 1 \\ -2 & 1 & 6 \end{pmatrix}\) est définie positive. Sa forme quadratique est \(q = 4x^2 + 5y^2 + 6z^2 + 4xy – 4xz + 2yz\). D’abord, on regroupe les termes en \(x\) :
\[4\left(x + \tfrac{y}{2} – \tfrac{z}{2}\right)^2 = 4x^2 + 4xy – 4xz + y^2 – 2yz + z^2.\]
Il reste \(4y^2 + 4yz + 5z^2 = 4\left(y + \frac{z}{2}\right)^2 + 4z^2\). Ainsi \(q\) est une somme de trois carrés à coefficients 4. Si \(q = 0\), alors \(z = 0\), puis \(y = 0\), puis \(x = 0\). La matrice est donc définie positive.
La deuxième route est souvent la plus rapide en théorie. Pour toute matrice réelle \(B\), même rectangulaire, la matrice \(B^{\top} B\) est symétrique positive. Elle est même définie positive lorsque les colonnes de \(B\) sont libres, car \(\|BX\| = 0\) force alors \(X = 0\). Ce principe s’applique par exemple aux matrices de covariance en statistique.
5.3 Contre-exemples et lecture géométrique
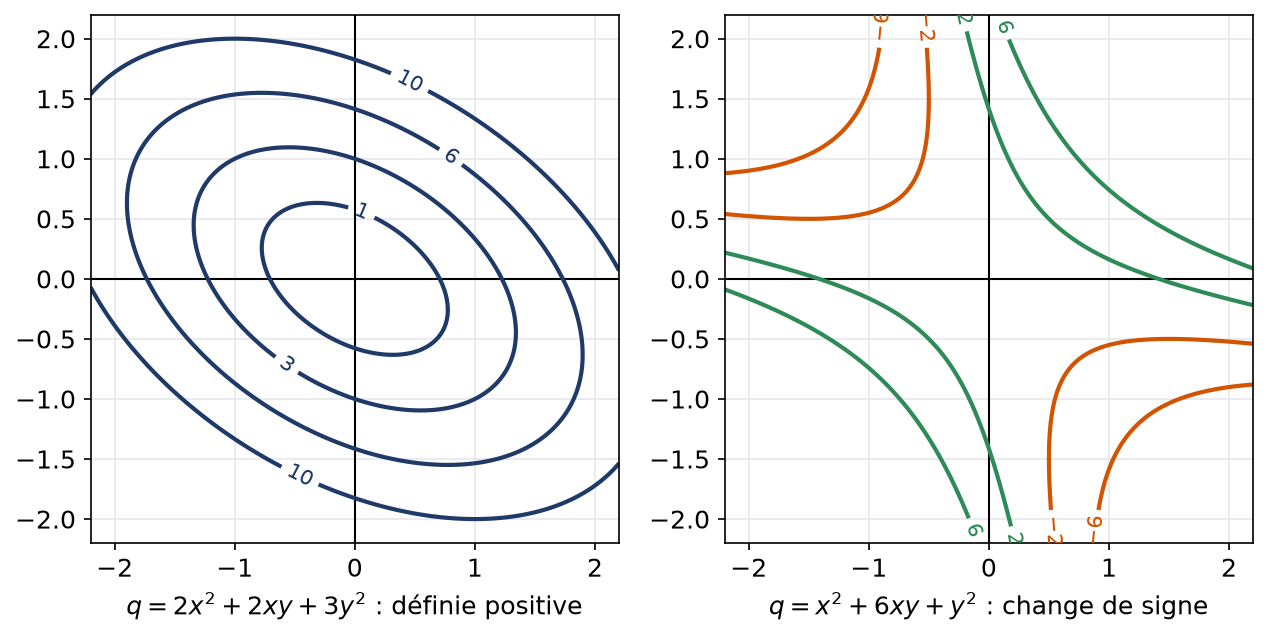
Des coefficients diagonaux positifs ne suffisent pas. La matrice \(\begin{pmatrix} 1 & 3 \\ 3 & 1 \end{pmatrix}\) a pour valeurs propres 4 et \(-2\), et le vecteur \((1, -1)\) donne \(1 – 6 + 1 = -4\). Inversement, une matrice non symétrique peut avoir un spectre positif sans que sa forme soit positive : avec \(\begin{pmatrix} 1 & 4 \\ 0 & 1 \end{pmatrix}\) et \(X = (1, -1)\), on obtient \(-2\).
Les lignes de niveau illustrent bien la différence. Pour une forme définie positive, ce sont des ellipses. Pour une forme qui change de signe, ce sont des hyperboles.
6. Le cas complexe : hermitien, unitaire, normal
Tout ce qui précède se transpose aux espaces hermitiens. Le produit scalaire devient \(\langle x, y\rangle = \overline{X}^{\top} Y\) dans une base orthonormée, et la transposée cède la place à l’adjointe \(A^{*} = \overline{A}^{\top}\).
6.1 Vocabulaire et premières propriétés
Une matrice \(A\) de \(\mathcal{M}_n(\mathbb{C})\) est hermitienne si \(A^{*} = A\), unitaire si \(A^{*} A = I_n\), et normale si \(A^{*} A = A A^{*}\). Les matrices hermitiennes et unitaires sont normales.
Les valeurs propres se localisent facilement. Soit \(AZ = \lambda Z\) avec \(Z\) unitaire. Si \(A\) est hermitienne, alors \(\lambda = \langle Z, AZ\rangle = \langle AZ, Z\rangle = \overline{\lambda}\), donc \(\lambda\) est réel. Si \(A\) est unitaire, alors \(\|AZ\| = \|Z\|\), d’où \(|\lambda| = 1\). Autrement dit, le spectre d’une matrice hermitienne est sur l’axe réel, et celui d’une matrice unitaire sur le cercle unité.
6.2 Le théorème spectral complexe
Une matrice complexe est normale si et seulement si elle se diagonalise dans une base orthonormée de \(\mathbb{C}^n\), c’est-à-dire \(A = U D U^{*}\) avec \(U\) unitaire. Les valeurs propres d’une matrice hermitienne sont réelles. Celles d’une matrice unitaire sont de module 1.
La preuve suit le même schéma que le cas réel. La seule nouveauté est l’étape de stabilité : si \(A\) commute avec \(A^{*}\), chaque sous-espace propre de \(A\) est stable par \(A^{*}\). Son orthogonal est donc stable par \(A\).
Soit \(H = \begin{pmatrix} 2 & 1 + i \\ 1 – i & 3 \end{pmatrix}\), qui est hermitienne. Sa trace vaut 5 et son déterminant \(6 – (1 + i)(1 – i) = 4\). Les valeurs propres sont donc 1 et 4. Pour 1, le vecteur \((1 + i, -1)\) convient. Pour 4, le vecteur \((1 + i, 2)\) convient. Leur produit scalaire hermitien vaut \(\overline{(1 + i)}(1 + i) – 2 = 2 – 2 = 0\). Après division par \(\sqrt{3}\) et \(\sqrt{6}\), on obtient une base orthonormée de vecteurs propres.
Remarque :
La rotation \(R_{\pi/2}\) est orthogonale, donc normale, mais elle n’a aucune valeur propre réelle. Sur \(\mathbb{C}\), en revanche, elle se diagonalise en base orthonormée avec les valeurs propres \(i\) et \(-i\). Ainsi le théorème complexe est plus large que le théorème réel.
Les erreurs fréquentes
- Prendre \(A^{\top}\) comme matrice de l’adjoint dans une base qui n’est pas orthonormée.
- Conclure qu’une matrice orthogonale est une rotation sans avoir calculé son déterminant.
- Oublier le signe de \(\sin\theta\) dans la classification d’une rotation de l’espace.
- Mettre dans \(P\) des vecteurs propres non orthonormés lorsqu’une valeur propre est multiple.
- Croire qu’une matrice à coefficients positifs, ou à diagonale positive, est forcément positive.
Fiche mémo
- Adjoint : \(\langle u(x), y\rangle = \langle x, u^{*}(y)\rangle\) ; matrice \(A^{\top}\) en base orthonormée, \(G^{-1} A^{\top} G\) sinon.
- \(\ker u^{*} = (\operatorname{Im} u)^{\perp}\) et \(\operatorname{Im} u^{*} = (\ker u)^{\perp}\).
- Isométrie : \(u^{*} u = \mathrm{id}\) ; matrice orthogonale : \(M^{\top} M = I_n\), \(\det M = \pm 1\).
- Plan : rotations \(R_{\theta}\) (déterminant 1) et réflexions \(S_{\theta}\) (déterminant \(-1\)).
- Espace : rotation si \(\det = 1\), avec \(\operatorname{tr} = 1 + 2\cos\theta\) ; sinon \(\operatorname{tr} = 2\cos\varphi – 1\).
- Symétrique réel : valeurs propres réelles, sous-espaces propres orthogonaux.
- Théorème spectral : \(A = P D P^{\top}\) avec \(P\) orthogonale.
- Positivité : spectre positif, ou \(A = B^{\top} B\), ou somme de carrés.
- Cas complexe : normale si et seulement si diagonalisable en base unitaire.
Questions fréquentes
Pourquoi une matrice symétrique réelle est-elle toujours diagonalisable ?
Ses valeurs propres sont toutes réelles, ce que l’on prouve en passant par les nombres complexes. Ensuite, l’orthogonal d’un vecteur propre est stable par la matrice. Une récurrence sur la dimension termine la preuve et fournit même une base orthonormée de vecteurs propres.
Comment savoir si une matrice orthogonale de taille 3 est une rotation ?
Il suffit de calculer son déterminant. S’il vaut 1, c’est une rotation dont l’axe est le noyau de M moins l’identité. S’il vaut moins 1, ce n’est pas une rotation : c’est une réflexion ou une réflexion composée avec une rotation.
Quelle différence entre matrice positive et matrice à coefficients positifs ?
Une matrice symétrique est positive lorsque sa forme quadratique ne prend que des valeurs positives. Cela n’a rien à voir avec le signe de ses coefficients. Une matrice à coefficients tous positifs peut avoir une valeur propre négative, et une matrice positive peut avoir des coefficients négatifs.
Faut-il connaître le cas hermitien en L2 ?
Oui, au moins les énoncés. Les matrices hermitiennes se diagonalisent en base orthonormée avec des valeurs propres réelles, comme les matrices symétriques réelles. Le résultat le plus général concerne les matrices normales, qui sont exactement celles qui se diagonalisent dans une base unitaire.
Pour aller plus loin
- S’exercer : exercices corrigés de L2 de maths sur isométries et matrices symétriques
- Bases utiles : Produit scalaire et projection orthogonale, Diagonaliser une matrice et applications
- Chapitre d’avant : Produit scalaire et projection orthogonale
- Chapitre d’après : Coefficients de Fourier, Dirichlet et Parseval
- Vérifier ses acquis : QCM de L2 de maths sur isométries et matrices symétriques
- Contrôle corrigé en temps limité : Matrices symétriques et isométries : contrôle de maths en L2
- Tous les chapitres : le sommaire de la L2 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «isométries et matrices symétriques en L2 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.