Formes quadratiques et coniques en L2 de maths : cours et méthodes
Ce chapitre sur les formes quadratiques L2 clôt l’algèbre bilinéaire du quatrième semestre. Il part d’une idée simple : un polynôme homogène de degré deux en plusieurs variables cache une matrice symétrique, et cette matrice se lit dans toute base. Nous apprenons d’abord à passer de l’une à l’autre, puis à repérer les vecteurs isotropes.
Le cœur du cours est la réduction de Gauss, construite étape par étape : on fait apparaître des carrés de formes linéaires indépendantes. La loi d’inertie de Sylvester garantit ensuite que le nombre de signes plus et de signes moins ne dépend pas du calcul choisi. Cette signature suffit alors à classer les coniques et les quadriques.
Enfin, la réduction en base orthonormée, issue du théorème spectral, donne les axes et les longueurs. Ces outils préparent l’étude des extremums en calcul différentiel.
Ce que vous saurez faire
- Écrire la matrice d’une forme bilinéaire dans une base et suivre son changement de base.
- Retrouver la forme polaire d’une forme quadratique donnée par un polynôme.
- Réduire une forme quadratique par la méthode de Gauss, avec ou sans terme carré.
- Lire le rang et la signature, puis les justifier par la loi d’inertie de Sylvester.
- Réduire une forme quadratique en base orthonormée à l’aide du théorème spectral.
- Classer une conique du plan et reconnaître les quadriques usuelles de l’espace.
1. Formes bilinéaires et matrices
Dans tout le chapitre, \(E\) désigne un espace vectoriel réel de dimension finie \(n \geq 1\). Nous commençons par l’objet le plus général, avant de nous restreindre au cas symétrique.
On appelle forme bilinéaire sur \(E\) toute application \(b : E \times E \to \mathbb{R}\) telle que \(x \mapsto b(x,y)\) soit linéaire à \(y\) fixé, et \(y \mapsto b(x,y)\) linéaire à \(x\) fixé. On la dit symétrique lorsque l’échange des deux arguments ne modifie jamais sa valeur.
1.1 Matrice dans une base
Fixons une base \(\mathcal{B} = (e_1, \dots, e_n)\) de \(E\). Par bilinéarité, \(b\) est entièrement connue dès que l’on connaît les \(n^2\) nombres \(b(e_i, e_j)\). On les range donc dans un tableau carré.
La matrice de \(b\) dans \(\mathcal{B}\) est \(M = \big(b(e_i,e_j)\big)_{1 \leq i,j \leq n}\). En notant \(X\) et \(Y\) les colonnes qui représentent \(x\) et \(y\), on a \(b(x,y) = X^{T} M Y\). La symétrie de \(b\) équivaut alors à l’égalité \(M^{T} = M\).
Sur \(\mathbb{R}^2\), posons \(b(x,y) = 2x_1y_1 – x_1y_2 + 3x_2y_1\). Le coefficient de \(x_iy_j\) se place en ligne \(i\), colonne \(j\). Ainsi \(M = \begin{pmatrix} 2 & -1 \\ 3 & 0 \end{pmatrix}\). Cette matrice n’est pas symétrique, donc \(b\) ne l’est pas : par exemple \(b(e_1,e_2) = -1\) alors que \(b(e_2,e_1) = 3\).
1.2 Changement de base et matrices congruentes
Changeons maintenant de base. Si \(P\) est la matrice de passage de \(\mathcal{B}\) à une nouvelle base \(\mathcal{B}^{\prime}\), les coordonnées vérifient \(X = PX^{\prime}\). Par conséquent, \(X^{T}MY = X^{\prime T}(P^{T}MP)Y^{\prime}\).
La matrice de \(b\) dans \(\mathcal{B}^{\prime}\) est \(M^{\prime} = P^{T} M P\). Deux matrices \(A\) et \(B\) sont dites congruentes s’il existe \(P\) inversible telle que \(B = P^{T}AP\). C’est une relation d’équivalence, et deux matrices congruentes ont le même rang.
Piège à éviter :
La formule de changement de base n’est pas \(P^{-1}MP\). Celle-ci concerne les endomorphismes. Pour une forme bilinéaire, c’est la transposée qui apparaît. Les deux formules ne coïncident que si \(P\) est orthogonale, ce qui sera précieux en partie 5.
2. Formes quadratiques et forme polaire
Une forme bilinéaire symétrique se résume à ses valeurs sur la diagonale. C’est l’idée de la définition suivante.
On appelle forme quadratique sur \(E\) toute application de la forme \(q : x \mapsto b(x,x)\), où \(b\) est bilinéaire et symétrique. Une telle \(b\) est déterminée par \(q\) ; c’est la forme polaire de \(q\).
2.1 Identités de polarisation
L’unicité vient d’un calcul direct. En effet, en développant \(q(x+y) = b(x+y,x+y)\), on obtient \(q(x) + 2b(x,y) + q(y)\).
Pour tous \(x, y\) de \(E\) : \[b(x,y) = \frac{1}{2}\big(q(x+y) – q(x) – q(y)\big) = \frac{1}{4}\big(q(x+y) – q(x-y)\big).\]
En pratique, on ne passe presque jamais par ces formules. On travaille plutôt sur l’expression polynomiale. Dans une base, \(q(x) = \sum_{i} m_{ii}x_i^2 + 2\sum_{i<j} m_{ij}x_ix_j\), avec \(M\) symétrique.
- On place le coefficient de \(x_i^2\) sur la diagonale, en position \((i,i)\).
- On coupe en deux le coefficient du terme croisé \(x_ix_j\), puis on met chaque moitié en \((i,j)\) et en \((j,i)\).
- On obtient alors la forme polaire en remplaçant \(x_i^2\) par \(x_iy_i\) et \(x_ix_j\) par \(\frac{1}{2}(x_iy_j + x_jy_i)\).
Prenons \(q(x,y,z) = x^2 – 2y^2 + 6xz – 4yz\). D’abord la diagonale vaut \((1, -2, 0)\). Ensuite, le terme \(6xz\) donne \(3\) en positions \((1,3)\) et \((3,1)\), et le terme \(-4yz\) donne \(-2\). Ainsi \[M = \begin{pmatrix} 1 & 0 & 3 \\ 0 & -2 & -2 \\ 3 & -2 & 0 \end{pmatrix}.\] La forme polaire s’écrit \(b(u,u^{\prime}) = xx^{\prime} – 2yy^{\prime} + 3(xz^{\prime} + zx^{\prime}) – 2(yz^{\prime} + zy^{\prime})\).
2.2 Noyau, rang et cône isotrope
Deux ensembles de vecteurs jouent un rôle particulier. Ils se ressemblent, mais il ne faut pas les confondre.
Le noyau de \(q\) est \(\ker q = \{x \in E \mid \forall y \in E,\ b(x,y) = 0\}\). C’est le noyau de \(M\) en coordonnées, et le rang de \(q\) est celui de \(M\). On dit que \(q\) est non dégénérée si son noyau est réduit à \(\{0\}\). Le cône isotrope est \(C(q) = \{x \in E \mid q(x) = 0\}\).
Le noyau est toujours inclus dans le cône isotrope. Le cône est stable par multiplication par un scalaire, d’où son nom. En revanche, il n’est presque jamais un sous-espace vectoriel.
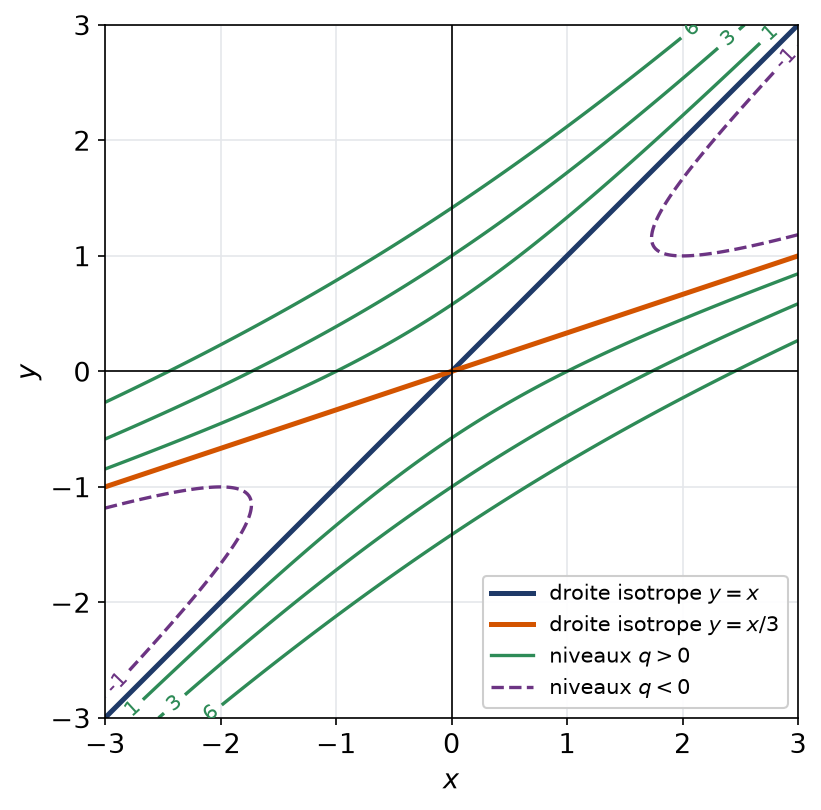
Sur \(\mathbb{R}^2\), soit \(q(x,y) = x^2 – 4xy + 3y^2\). On factorise : \(q(x,y) = (x-y)(x-3y)\). Le cône isotrope est donc la réunion des droites \(y = x\) et \(y = x/3\). Pourtant, la matrice \(\begin{pmatrix} 1 & -2 \\ -2 & 3 \end{pmatrix}\) a pour déterminant \(-1\). Le noyau est donc nul. De plus, \((1,1) + (3,1) = (4,2)\) donne \(q(4,2) = 16 – 32 + 12 = -4\) : la somme de deux vecteurs isotropes n’est pas isotrope.
La figure suivante montre les lignes de niveau de cette forme. Les deux droites isotropes séparent les régions où \(q\) est positive de celles où elle est négative.
3. La réduction de Gauss pas à pas
Le but est d’écrire \(q\) comme combinaison de carrés de formes linéaires indépendantes. Une fois cette écriture obtenue, la forme devient transparente : son rang, ses vecteurs isotropes et son signe se lisent directement. Nous construisons l’algorithme en deux cas, selon qu’il reste ou non un terme carré.
Toute forme quadratique \(q\) sur \(E\) s’écrit \(q = \sum_{k=1}^{r} \lambda_k \ell_k^2\), avec des coefficients réels \(\lambda_k\) tous différents de zéro et une famille libre \((\ell_1, \dots, \ell_r)\) de formes linéaires. Le nombre \(r\) est alors le rang de \(q\).
3.1 Premier cas : un carré est présent
Supposons que le coefficient de \(x_1^2\) soit non nul, quitte à renuméroter les variables. On regroupe tous les termes qui contiennent \(x_1\). Ensuite, on les complète en un carré, exactement comme pour un trinôme du second degré.
- On écrit \(q = a x_1^2 + 2x_1 L(x_2,\dots,x_n) + R(x_2,\dots,x_n)\), avec \(a \neq 0\).
- On factorise : \(q = a\big(x_1 + \frac{1}{a}L\big)^2 – \frac{1}{a}L^2 + R\).
- Le reste \(R – \frac{1}{a}L^2\) ne contient plus \(x_1\). On recommence donc avec une variable de moins.
- À la fin, on contrôle l’indépendance des formes obtenues par un déterminant ou par leur forme échelonnée.
Partons de \(q(x,y,z) = x^2 + 2xy + 6xz + 3y^2 + 2yz + 4z^2\). Tout ce qui contient \(x\) se regroupe en \(x^2 + 2x(y + 3z)\). D’où \[q = (x + y + 3z)^2 – (y+3z)^2 + 3y^2 + 2yz + 4z^2 = (x+y+3z)^2 + 2y^2 – 4yz – 5z^2.\] Le carré suivant porte sur \(y\) : \(2y^2 – 4yz = 2(y – z)^2 – 2z^2\). Au bout du compte, \[q = (x+y+3z)^2 + 2(y-z)^2 – 7z^2.\] Chaque forme fait apparaître une variable de tête nouvelle, si bien que la famille est libre. Par conséquent, \(q\) est de rang 3, avec deux coefficients positifs et un négatif.
Un contrôle rapide consiste à comparer les déterminants. Ici, \(\det M = -14\), et le produit des coefficients vaut \(1 \times 2 \times (-7) = -14\). Ce n’est pas un hasard : la matrice de passage est triangulaire avec des 1 sur la diagonale.
Remarque :
Matriciellement, la réduction de Gauss fournit une base adaptée. Notons \(L\) la matrice dont les lignes sont les coefficients des formes \(\ell_k\), et \(\Lambda\) la matrice diagonale des \(\lambda_k\). L’égalité \(q = \sum \lambda_k \ell_k^2\) s’écrit alors \(M = L^{T}\Lambda L\). Autrement dit, \(M\) est congruente à \(\Lambda\), avec la matrice de passage \(P = L^{-1}\). Les colonnes de \(L^{-1}\) donnent donc une base dans laquelle \(q\) est diagonale. Cette base est orthogonale pour \(q\), mais pas pour le produit scalaire usuel.
3.2 Second cas : aucun carré
Il arrive que tous les coefficients diagonaux soient nuls. La complétion du carré est alors impossible. On s’appuie plutôt sur un produit de deux variables et sur l’identité \(AB = \frac{1}{4}\big((A+B)^2 – (A-B)^2\big)\).
- On choisit un terme \(x_ix_j\) de coefficient non nul.
- On écrit \(q = c\,x_ix_j + x_i L_1 + x_j L_2 + R\), où \(L_1\), \(L_2\) et \(R\) ne font intervenir ni \(x_i\) ni \(x_j\).
- On factorise : \(q = c\big(x_i + \frac{L_2}{c}\big)\big(x_j + \frac{L_1}{c}\big) + R – \frac{L_1L_2}{c}\).
- On transforme le produit en différence de deux carrés, puis on poursuit sur le reste.
Soit \(q(x,y,z) = xy – 2xz + 5yz\). On choisit le terme \(xy\). D’abord, \((x + 5z)(y – 2z) = xy – 2xz + 5yz – 10z^2\). Donc \(q = (x+5z)(y-2z) + 10z^2\). Ensuite, avec \(A = x + 5z\) et \(B = y – 2z\), on obtient \[q = \frac{1}{4}(x + y + 3z)^2 – \frac{1}{4}(x – y + 7z)^2 + 10z^2.\] Les formes \(x+y+3z\), \(x-y+7z\) et \(z\) sont indépendantes, car leur déterminant vaut \(-2\). Ainsi \(q\) a deux coefficients positifs et un négatif.
Piège à éviter :
On ne doit jamais traiter deux variables à moitié. Si l’on complète un carré en \(x\) sans y mettre tous les termes en \(x\), la variable réapparaît plus loin. Les formes linéaires obtenues risquent alors d’être liées, et la lecture du rang devient fausse.
4. Rang, signature et loi d’inertie de Sylvester
Une même forme admet beaucoup de réductions de Gauss. Selon l’ordre des variables, les coefficients \(\lambda_k\) changent. Une question naturelle se pose donc : qu’est-ce qui ne change pas ?
4.1 L’énoncé de Sylvester
Soit \(q = \sum_{k=1}^{r} \lambda_k \ell_k^2\) une décomposition en carrés de formes linéaires indépendantes. Le nombre \(s\) de coefficients \(\lambda_k\) strictement positifs et le nombre \(t\) de coefficients strictement négatifs ne dépendent pas de la décomposition. Le couple \((s,t)\) s’appelle la signature de \(q\), et \(s + t\) est le rang.
La preuve repose sur une caractérisation intrinsèque de \(s\). Nous montrons que \(s\) est la plus grande dimension d’un sous-espace sur lequel \(q\) est définie positive.
On complète \((\ell_1, \dots, \ell_r)\) en une base \((\ell_1, \dots, \ell_n)\) de l’espace dual, et on considère sa base antéduale \((f_1, \dots, f_n)\). On suppose \(\lambda_1, \dots, \lambda_s > 0\) et \(\lambda_{s+1}, \dots, \lambda_r < 0\). D’abord, sur \(F = \mathrm{Vect}(f_1, \dots, f_s)\), on a \(q(x) = \sum_{k \leq s} \lambda_k \ell_k(x)^2\), qui est strictement positif si \(x \neq 0\). Ensuite, posons \(G = \mathrm{Vect}(f_{s+1}, \dots, f_n)\), de dimension \(n – s\). Pour \(x\) dans \(G\), on a \(q(x) = \sum_{s<k\leq r} \lambda_k \ell_k(x)^2 \leq 0\). Soit maintenant \(H\) un sous-espace où \(q\) est définie positive. Alors \(H \cap G = \{0\}\). En effet, si \(x \neq 0\) était commun aux deux, on aurait simultanément \(q(x) > 0\) et \(q(x) \leq 0\). Par conséquent, \(\dim H + (n – s) \leq n\), c’est-à-dire \(\dim H \leq s\). Ainsi \(s\) est le maximum cherché, qui ne dépend que de \(q\). Enfin, \(t = r – s\), et le rang \(r\) est celui de la matrice. Donc \(t\) est lui aussi invariant.
Pour deux matrices symétriques réelles de même taille, être congruentes revient à partager la même signature. En particulier, toute matrice symétrique de signature \((s,t)\) est congruente à la matrice diagonale \(\mathrm{diag}(I_s, -I_t, 0)\).
4.2 Calculer une signature en pratique
Le calcul se fait donc en deux temps. D’abord, une réduction de Gauss honnête. Ensuite, un simple comptage de signes. On retient aussi le vocabulaire suivant.
En dimension \(n\), la forme \(q\) est définie positive si sa signature vaut \((n, 0)\), et positive si elle vaut \((s, 0)\) avec \(s \leq n\). Elle est non dégénérée exactement quand \(s + t = n\).
Sur \(\mathbb{R}^2\), considérons \(q(x,y) = (x+y)^2 + (x+2y)^2 – (2x+3y)^2\). L’écriture semble annoncer deux signes plus et un signe moins. Pourtant, trois formes linéaires sur un plan sont forcément liées. En développant, on trouve \(q(x,y) = -2x^2 – 6xy – 4y^2 = -2(x+y)(x+2y)\). La vraie signature est \((1,1)\), comme le montre la réduction \(q = -2\big(x + \frac{3}{2}y\big)^2 + \frac{1}{2}y^2\).
Remarque :
La loi d’inertie explique aussi pourquoi le signe du déterminant est un indicateur utile. En effet, si \(M^{\prime} = P^{T}MP\), alors \(\det M^{\prime} = (\det P)^2 \det M\). Le signe du déterminant est donc conservé par congruence, et il vaut \((-1)^t\) quand \(q\) est non dégénérée.
5. Réduction en base orthonormée
La méthode de Gauss donne la signature, mais elle déforme les longueurs et les angles. Or, pour tracer une conique, il faut connaître ses axes. On se place donc dans \(\mathbb{R}^n\) muni du produit scalaire usuel, et on cherche une base orthonormée qui diagonalise \(q\).
5.1 Le théorème spectral au service des formes
Soit \(q\) une forme quadratique sur \(\mathbb{R}^n\), de matrice symétrique \(M\) dans la base canonique. On peut trouver des vecteurs \(u_1, \dots, u_n\), deux à deux orthogonaux et unitaires, tels que \(Mu_k = \mu_k u_k\) pour chaque \(k\). Si \(X_1, \dots, X_n\) sont les coordonnées dans cette base, alors \(q = \mu_1X_1^2 + \dots + \mu_nX_n^2\).
Le théorème spectral fournit une matrice orthogonale \(P\) telle que \(P^{-1}MP = D\) soit diagonale. Comme \(P\) est orthogonale, \(P^{-1} = P^{T}\). Ainsi \(P^{T}MP = D\) : la même matrice \(P\) réalise à la fois une similitude et une congruence. Dans la nouvelle base, la matrice de \(q\) est donc \(D\).
La signature de \(q\) est le couple formé du nombre de valeurs propres strictement positives et du nombre de valeurs propres strictement négatives de \(M\), comptées avec multiplicité.
5.2 Un exemple dans le plan
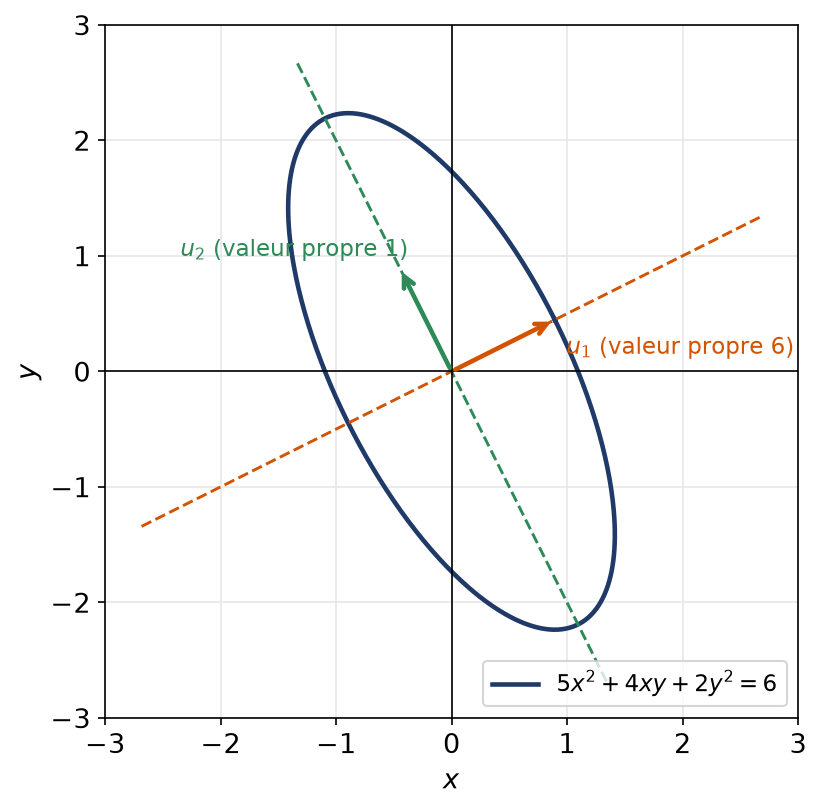
Soit \(q(x,y) = 5x^2 + 4xy + 2y^2\), de matrice \(M = \begin{pmatrix} 5 & 2 \\ 2 & 2 \end{pmatrix}\). La trace vaut 7 et le déterminant 6. Les valeurs propres sont donc 1 et 6. Pour 6, on résout \(-x + 2y = 0\) : on trouve \(u_1 = \frac{1}{\sqrt{5}}(2, 1)\). Pour 1, on obtient \(u_2 = \frac{1}{\sqrt{5}}(-1, 2)\), orthogonal au premier. Ainsi \(q = 6X^2 + Y^2\). La courbe \(q(x,y) = 6\) a pour équation \(X^2 + \frac{Y^2}{6} = 1\) : c’est une ellipse de demi-axes 1 et \(\sqrt{6}\).
Les axes de cette ellipse sont portés par les vecteurs propres. La figure ci-dessous les montre avec l’ellipse.
Piège à éviter :
Il ne faut pas prendre les nombres placés devant les carrés de Gauss pour le spectre de \(M\). Dans l’exemple de la partie 3.1, Gauss donne \(1, 2, -7\), alors que le produit des valeurs propres vaut aussi \(-14\) sans qu’aucune ne soit égale à \(-7\). Seuls les signes sont communs aux deux méthodes.
6. Classification des coniques et des quadriques
Une conique est l’ensemble des points \((x,y)\) du plan qui vérifient une équation \(ax^2 + 2bxy + cy^2 + dx + ey + f = 0\), avec \((a,b,c) \neq (0,0,0)\). Sa partie de degré deux est la forme quadratique \(q(x,y) = ax^2 + 2bxy + cy^2\). Nous allons voir que la signature de \(q\) décide presque tout.
6.1 Réduire l’équation d’une conique
- On réduit \(q\) en base orthonormée : on obtient \(\mu_1X^2 + \mu_2Y^2\) par une rotation.
- On exprime les termes de degré un dans les nouvelles coordonnées.
- Pour chaque valeur propre non nulle, on complète le carré : cela revient à translater l’origine.
- On lit l’équation réduite et on conclut sur la nature de la courbe.
Si \(\det M \neq 0\), la conique a un centre. On peut alors translater d’abord, en annulant les deux dérivées partielles du premier membre. On tourne ensuite autour de ce centre.
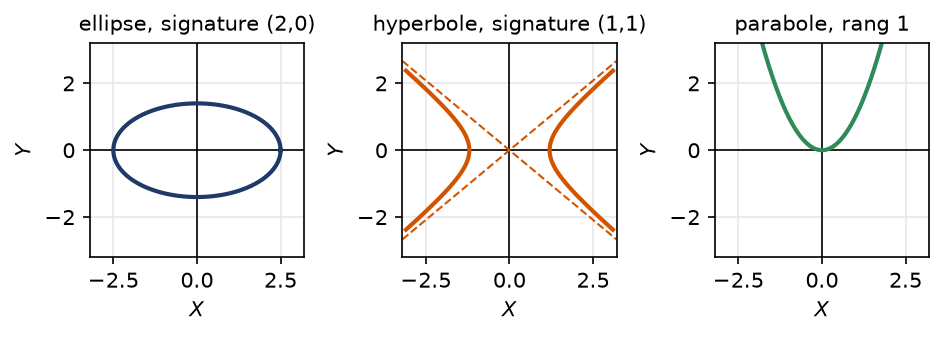
Soit \(\Delta = ac – b^2\) le déterminant de la matrice de \(q\). Hors cas dégénérés (ensemble vide, point, droite ou paire de droites) :
- si \(\Delta > 0\), soit une signature \((2,0)\) ou \((0,2)\), la conique est une ellipse ;
- si \(\Delta < 0\), soit une signature \((1,1)\), c’est une hyperbole ;
- si \(\Delta = 0\), soit un rang égal à 1, c’est une parabole.
Voici les trois types réduits dans leur repère propre.
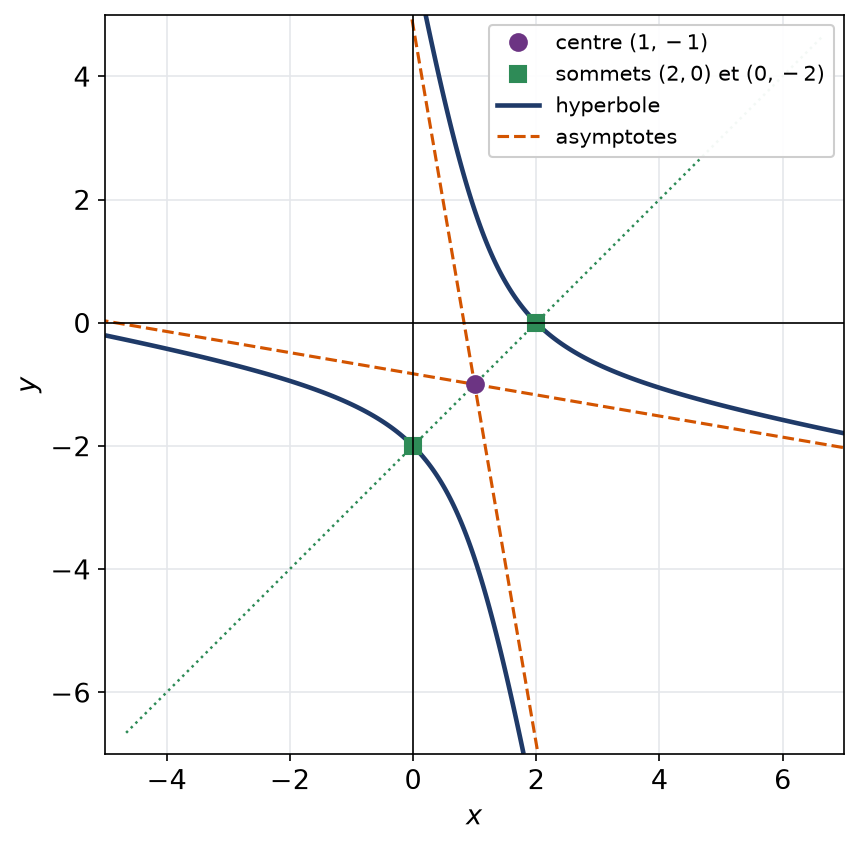
Étudions \(\Gamma : x^2 + 6xy + y^2 + 4x – 4y – 12 = 0\). D’abord, le centre annule les dérivées partielles : \(2x + 6y + 4 = 0\) et \(6x + 2y – 4 = 0\). On trouve \((x_0, y_0) = (1, -1)\). Ensuite, avec \(u = x – 1\) et \(v = y + 1\), l’équation devient \(u^2 + 6uv + v^2 = 8\). La matrice \(\begin{pmatrix} 1 & 3 \\ 3 & 1 \end{pmatrix}\) a pour valeurs propres 4, de vecteur \(\frac{1}{\sqrt{2}}(1,1)\), et \(-2\), de vecteur \(\frac{1}{\sqrt{2}}(-1,1)\). Ainsi \(4X^2 – 2Y^2 = 8\), soit \[\frac{X^2}{2} – \frac{Y^2}{4} = 1.\] C’est une hyperbole de centre \((1,-1)\). Ses sommets sont \((2,0)\) et \((0,-2)\), et ses asymptotes ont pour équations \(Y = \pm\sqrt{2}\,X\).
Considérons maintenant \((3x – 4y)^2 = 20x + 15y\). La partie quadratique est un carré : \(\Delta = 0\). On pose \(X = \frac{1}{5}(3x – 4y)\) et \(Y = \frac{1}{5}(4x + 3y)\), qui sont les coordonnées dans une base orthonormée. Alors \((3x-4y)^2 = 25X^2\) et \(20x + 15y = 25Y\). L’équation devient donc \(Y = X^2\). C’est une parabole de sommet l’origine, dont l’axe est dirigé par \(\frac{1}{5}(4,3)\).
6.2 Les quadriques
Dans l’espace, une quadrique est définie par une équation de degré deux en \((x,y,z)\). La même démarche s’applique : rotation par le théorème spectral, puis translation. Les formes réduites non dégénérées sont les suivantes, avec \(a, b, c > 0\).
- Ellipsoïde : \(\frac{X^2}{a^2} + \frac{Y^2}{b^2} + \frac{Z^2}{c^2} = 1\), partie quadratique de signature \((3,0)\).
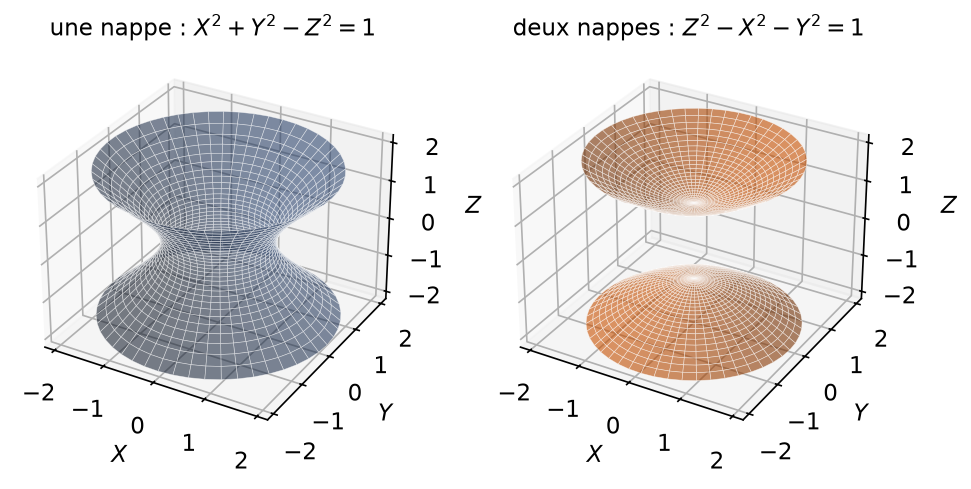
- Hyperboloïde à une nappe : \(\frac{X^2}{a^2} + \frac{Y^2}{b^2} – \frac{Z^2}{c^2} = 1\), signature \((2,1)\).
- Hyperboloïde à deux nappes : \(\frac{X^2}{a^2} – \frac{Y^2}{b^2} – \frac{Z^2}{c^2} = 1\), signature \((1,2)\).
- Cône : \(\frac{X^2}{a^2} + \frac{Y^2}{b^2} – \frac{Z^2}{c^2} = 0\), qui est le cône isotrope d’une forme de signature \((2,1)\).
- Paraboloïdes : \(Z = \frac{X^2}{a^2} + \frac{Y^2}{b^2}\) (elliptique) et \(Z = \frac{X^2}{a^2} – \frac{Y^2}{b^2}\) (hyperbolique), où la partie quadratique est de rang 2.
Cherchons la nature de la surface \(\Sigma : 2xy + 2z^2 = 2\). La matrice de \(q(x,y,z) = 2xy + 2z^2\) est \(\begin{pmatrix} 0 & 1 & 0 \\ 1 & 0 & 0 \\ 0 & 0 & 2 \end{pmatrix}\). Le bloc supérieur a pour valeurs propres \(1\) et \(-1\), avec les vecteurs \(\frac{1}{\sqrt{2}}(1,1,0)\) et \(\frac{1}{\sqrt{2}}(-1,1,0)\). De plus, \(e_3\) est propre pour la valeur 2. Ainsi l’équation devient \(X^2 – Y^2 + 2Z^2 = 2\), soit \(\frac{X^2}{2} + Z^2 – \frac{Y^2}{2} = 1\). Deux signes plus et un signe moins : \(\Sigma\) est donc un hyperboloïde à une nappe, d’axe dirigé par \((-1,1,0)\).
On distingue les deux hyperboloïdes par le nombre de signes moins du côté du premier membre, une fois le second membre ramené à \(+1\). La figure suivante oppose les deux nappes.
Remarque :
Les cylindres apparaissent quand une variable manque dans l’équation réduite. Par exemple, \(X^2 + 4Y^2 = 4\) dans l’espace décrit un cylindre elliptique d’axe \((OZ)\).
Les erreurs fréquentes
- Oublier de diviser par deux le coefficient d’un terme croisé en écrivant la matrice.
- Utiliser \(P^{-1}MP\) au lieu de \(P^{T}MP\) pour changer la base d’une forme bilinéaire.
- Lire une signature sur une somme de carrés de formes liées, sans vérifier leur indépendance.
- Confondre les coefficients de Gauss avec les valeurs propres, alors que seuls leurs signes coïncident.
- Croire que le cône isotrope est un sous-espace, ou qu’il est réduit au noyau.
- Classer une conique sans examiner les cas dégénérés, comme \(x^2 + y^2 = -1\), qui est vide.
Fiche mémo
- Matrice : \(b(x,y) = X^{T}MY\), et \(M^{\prime} = P^{T}MP\) après changement de base.
- Polarisation : \(b(x,y) = \frac{1}{2}\big(q(x+y) – q(x) – q(y)\big)\).
- Noyau de \(q\) : noyau de \(M\). Cône isotrope : solutions de \(q(x) = 0\), qui contient le noyau.
- Gauss avec carré : on regroupe tous les termes en \(x_1\) et on complète le carré.
- Gauss sans carré : \(AB = \frac{1}{4}\big((A+B)^2 – (A-B)^2\big)\).
- Sylvester : le nombre de signes plus et de signes moins est invariant ; c’est la signature.
- Même signature et même taille : deux matrices symétriques sont alors congruentes, et réciproquement.
- Base orthonormée : la signature est donnée par les signes des valeurs propres.
- Coniques : \(ac – b^2 > 0\) pour une ellipse, \(< 0\) pour une hyperbole, \(= 0\) pour une parabole.
- Quadriques : la signature de la partie quadratique sépare ellipsoïde, hyperboloïdes et paraboloïdes.
Questions fréquentes
Faut-il toujours utiliser la réduction de Gauss pour trouver la signature ?
Non, ce n’est pas obligatoire. Les signes des valeurs propres de la matrice donnent aussi la signature, grâce au théorème spectral. Cependant, Gauss évite de calculer un polynôme caractéristique et fonctionne même quand les valeurs propres ne sont pas exactes.
Deux réductions de Gauss différentes peuvent-elles donner des coefficients différents ?
Oui, les coefficients devant les carrés changent selon l’ordre des variables choisies. En revanche, combien sont positifs et combien sont négatifs ne varie jamais : c’est précisément ce qu’affirme la loi d’inertie de Sylvester.
Comment reconnaître rapidement une ellipse, une hyperbole ou une parabole ?
On regarde seulement la partie de degré deux de l’équation et le déterminant de sa matrice symétrique. Un déterminant strictement positif annonce une ellipse, un déterminant strictement négatif une hyperbole, et un déterminant nul une parabole. Il reste ensuite à vérifier les cas dégénérés, comme l’ensemble vide ou une paire de droites.
Quelle différence entre le noyau et le cône isotrope ?
Le noyau contient les vecteurs orthogonaux à tout l’espace pour la forme polaire, et c’est un sous-espace vectoriel. Le cône isotrope contient les vecteurs x tels que q(x) = 0. Il contient le noyau mais il est en général plus gros et n’est pas stable par addition.
Pour aller plus loin
- S’exercer : exercices corrigés de L2 de maths sur formes quadratiques et coniques
- Bases utiles : Isométries et endomorphismes symétriques
- Chapitre d’avant : Coefficients de Fourier, Dirichlet et Parseval
- Chapitre d’après : Intégrales doubles, triples et curvilignes
- Vérifier ses acquis : QCM de L2 de maths sur formes quadratiques et coniques
- Contrôle corrigé en temps limité : Réduction de Gauss et signature : contrôle de maths en L2
- Un autre sujet noté sur 20 : Coniques, barycentres et affinités : contrôle de maths en L2
- Tous les chapitres : le sommaire de la L2 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «formes quadratiques et coniques en L2 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.