Topologie des espaces métriques en L3 de maths : cours et méthodes
Ce cours sur les espaces métriques L3 ouvre le semestre 5. Nous partons d’une seule donnée, une distance, et nous en tirons tout le vocabulaire de la topologie : boules, ouverts et fermés, voisinages, intérieur, adhérence, frontière et densité. Les suites fournissent ensuite un outil de calcul très efficace, la caractérisation séquentielle.
La seconde moitié du chapitre étudie les applications continues : continuité par les ouverts, continuité uniforme, applications lipschitziennes, puis homéomorphismes et distances équivalentes. Nous terminons par la distance induite sur une partie et par l’espace produit. Chaque notion est accompagnée de contre-exemples, souvent construits avec la distance discrète, car ils montrent ce que la distance usuelle de la droite cache. Ce socle prépare directement la complétude, la compacité, le calcul différentiel et les espaces de Hilbert.
Ce que vous saurez faire
- Vérifier qu’une application est une distance, ou exhiber l’axiome qui tombe en défaut.
- Dessiner des boules pour plusieurs distances du plan et décider si un point leur appartient.
- Déterminer intérieur, adhérence et frontière d’un ensemble, souvent grâce aux suites.
- Prouver qu’une partie est ouverte ou fermée en la décrivant comme image réciproque par une application continue.
- Distinguer continuité, continuité uniforme et caractère lipschitzien.
- Comparer deux distances et reconnaître un homéomorphisme.
1. Distances et espaces métriques
En analyse réelle, presque toutes les preuves reposent sur une seule quantité : l’écart \(|x – y|\) entre deux réels. Nous isolons ici les trois propriétés de cet écart qui servent vraiment. Ensuite, nous les prenons comme axiomes. Ainsi, tout ce que nous démontrerons vaudra pour des points du plan, pour des matrices, pour des fonctions ou pour des suites.
On se donne un ensemble \(X\), supposé non vide. On appelle distance sur \(X\) toute application \(d : X \times X \to [0, +\infty[\) qui vérifie les trois axiomes suivants, quels que soient les points \(x, y, z\) choisis :
- séparation : \(d(x, y) = 0\) si et seulement si \(x = y\) ;
- symétrie : \(d(x, y) = d(y, x)\) ;
- inégalité triangulaire : \(d(x, z) \leqslant d(x, y) + d(y, z)\).
Muni d’une telle application, le couple \((X, d)\) forme un espace métrique.
L’inégalité triangulaire fournit également une minoration précieuse. En effet, en l’écrivant deux fois, on obtient \(|d(x, z) – d(y, z)| \leqslant d(x, y)\). Nous l’appellerons la seconde inégalité triangulaire. Elle dit que la fonction \(x \mapsto d(x, z)\) ne varie pas plus vite que la distance elle-même.
1.1 Une réserve d’exemples
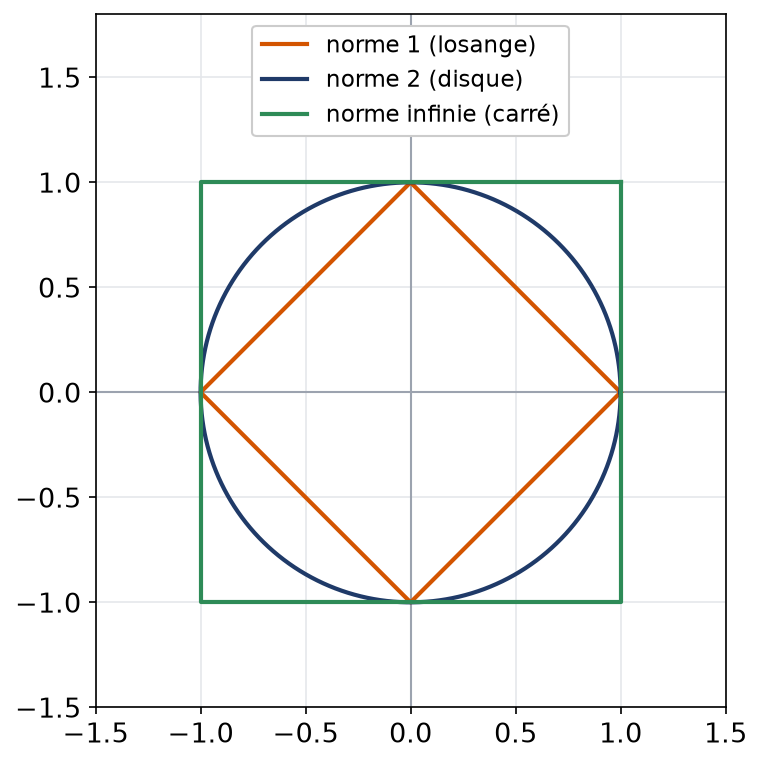
Le premier réservoir d’exemples est celui des espaces normés. Toute norme \(\| \cdot \|\) d’un espace vectoriel réel \(E\) fournit la distance \(d(x, y) = \|x – y\|\). Sur \(\mathbb{R}^2\), nous utiliserons constamment les trois normes suivantes, pour \(u = (u_1, u_2)\) :
\[ \|u\|_1 = |u_1| + |u_2|, \qquad \|u\|_2 = \sqrt{u_1^2 + u_2^2}, \qquad \|u\|_\infty = \max(|u_1|, |u_2|). \]
Leurs boules unités ont des formes très différentes : un losange, un disque et un carré. La figure ci-dessous les superpose. On constate déjà que le losange est inclus dans le disque, lui-même inclus dans le carré.
Cependant, une distance n’a aucune raison de provenir d’une norme. D’abord, l’ensemble \(X\) n’est pas forcément un espace vectoriel. Ensuite, même sur \(\mathbb{R}\), on peut transporter la distance usuelle par une injection. Par exemple, si \(\varphi : X \to \mathbb{R}\) est injective, alors \(d(x, y) = |\varphi(x) – \varphi(y)|\) est une distance sur \(X\). La séparation utilise précisément l’injectivité.
Sur \(]0, +\infty[\), posons \(d(x, y) = |\ln x – \ln y|\). La fonction logarithme est injective, donc \(d\) est une distance. Pour cette distance, la boule de centre 1 et de rayon 2 regroupe les \(x\) tels que \(-2 < \ln x < 2\). Autrement dit, c’est l’intervalle \(]e^{-2}, e^{2}[\). Elle n’est pas centrée en 1 au sens usuel : le point 1 est bien plus proche de l’extrémité gauche. De plus, les réels \(10^{-6}\) et \(10^{-3}\) sont à distance \(3 \ln 10\), tandis que 1 et 1000 sont aussi à distance \(3 \ln 10\). Cette distance mesure donc des rapports, et non des écarts.
1.2 La distance discrète
Sur un ensemble \(X\) quelconque, la distance discrète est définie par \(d(x, y) = 1\) si \(x \neq y\) et \(d(x, x) = 0\).
Les trois axiomes se vérifient immédiatement. Pour l’inégalité triangulaire, supposons \(x\) et \(z\) distincts : le point \(y\) ne peut coïncider avec les deux, si bien que l’un des termes de droite vaut 1. Cette distance paraît pauvre. En réalité, elle fournit la moitié des contre-exemples du chapitre.
Face à une application \(d\) dont on ignore si c’est une distance :
- vérifier qu’elle est positive et symétrique, ce qui est en général immédiat ;
- pour la séparation, résoudre \(d(x, y) = 0\) et regarder si cela force \(x = y\) ;
- pour l’inégalité triangulaire, chercher une écriture \(d = |\varphi(x) – \varphi(y)|\), une norme, ou une fonction croissante et sous-additive d’une distance déjà connue ;
- en cas de doute, tester trois points alignés, comme \(0\), \(1\) et \(2\) : c’est là que l’inégalité triangulaire casse le plus souvent.
Par exemple, \(d(x, y) = (x – y)^2\) n’est pas une distance sur \(\mathbb{R}\). En effet, \(d(0, 2) = 4\) alors que \(d(0, 1) + d(1, 2) = 2\). En revanche, \(\sqrt{|x – y|}\) en est une, car la racine carrée est croissante et sous-additive.
1.3 Distance induite sur une partie d’un espace métrique
Toute partie d’un espace métrique hérite d’une distance. En effet, restreindre \(d\) aux couples de points d’une partie non vide \(Y\) donne encore une distance, que l’on nomme distance induite sur \(Y\). Ainsi, \([0, 1]\), \(\mathbb{Q}\) ou le cercle unité deviennent des espaces métriques à part entière.
Piège à éviter :
Une même partie peut être ouverte dans \(Y\) sans l’être dans \(X\). Par exemple, \(]1/2, 1]\) n’est pas ouverte dans \(\mathbb{R}\). Pourtant, elle devient ouverte dans \(Y = [0, 1]\) pour la distance induite, car c’est la boule de \(Y\) de centre 1 et de rayon \(1/2\). Il faut donc toujours préciser l’espace ambiant.
2. Boules, ouverts, fermés et voisinages
Dans toute la suite, \((X, d)\) désigne un espace métrique. Nous construisons maintenant la topologie de \(X\), c’est-à-dire la famille de ses ouverts, à partir de la seule distance.
Fixons un centre \(a \in X\) et un rayon \(r > 0\). Les points situés à distance strictement inférieure à \(r\) de \(a\) forment la boule ouverte \(B(a, r)\). Avec une inégalité large, on obtient la boule fermée \(B_f(a, r)\). Avec l’égalité \(d(a, x) = r\), on obtient la sphère \(S(a, r)\).
On dit que \(U \subset X\) est un ouvert lorsque chacun de ses points \(a\) est le centre d’au moins une boule \(B(a, r)\), de rayon \(r > 0\), contenue dans \(U\). On qualifie de fermée toute partie dont le complémentaire est ouvert. Enfin, \(V\) est un voisinage de \(a\) dès qu’elle contient une boule ouverte de centre \(a\).
Ainsi, les ouverts sont exactement les parties qui sont voisinages de tous leurs points. Il faut d’abord s’assurer que le vocabulaire est cohérent : une boule ouverte est-elle bien un ouvert ?
Toute boule ouverte est un ouvert. Toute boule fermée et toute sphère sont des fermés.
Soit \(x \in B(a, r)\). Posons \(\rho = r – d(a, x)\), qui est strictement positif. Si \(d(x, y) < \rho\), l’inégalité triangulaire donne \(d(a, y) \leqslant d(a, x) + d(x, y) < r\). Ainsi \(B(x, \rho) \subset B(a, r)\). Le rayon \(\rho\) est simplement la marge qui sépare \(x\) du bord.
Pour la boule fermée, prenons \(x\) hors de \(B_f(a, r)\) et posons \(\rho = d(a, x) – r > 0\). Pour \(y \in B(x, \rho)\), la seconde inégalité triangulaire donne \(d(a, y) \geqslant d(a, x) – d(x, y) > r\). Ce complémentaire est donc ouvert. Quant à la sphère, elle s’obtient en retirant la boule ouverte de la boule fermée : c’est l’intersection de deux fermés.
2.1 Stabilité par réunion et intersection
Les parties \(\varnothing\) et \(X\) sont ouvertes. Si l’on réunit une famille quelconque d’ouverts, on obtient encore un ouvert ; c’est aussi le cas si l’on intersecte un nombre fini d’ouverts. En passant aux complémentaires, les fermés sont stables par intersection quelconque et par réunion finie.
La réunion ne pose aucun problème : si \(a\) appartient à l’un des ouverts, la boule qu’il fournit convient. Pour l’intersection \(U_1 \cap \dots \cap U_n\), chaque \(U_k\) fournit un rayon \(r_k\) autour de \(a\). Le plus petit de ces rayons, \(r = \min(r_1, \dots, r_n)\), reste strictement positif, et \(B(a, r)\) est incluse dans chaque \(U_k\).
La finitude est essentielle, car un minimum de rayons en nombre infini peut valoir 0. Par exemple, dans \(\mathbb{R}\), l’intersection des ouverts \(]-1/n, 1/n[\) pour \(n \geqslant 1\) est le singleton \(\{0\}\). Or ce singleton n’est pas ouvert.
Piège à éviter :
« Fermé » n’est pas le contraire d’« ouvert ». Une partie peut n’être ni l’un ni l’autre, comme \([0, 1[\) dans \(\mathbb{R}\). Elle peut aussi être les deux à la fois, comme toute partie d’un ensemble muni de la distance discrète. Pour prouver qu’une partie est fermée, on ne montre donc jamais qu’elle « n’est pas ouverte ».
Prenons la distance discrète sur un ensemble \(X\) qui compte au moins deux points. Alors \(B(a, 1) = \{a\}\), tandis que \(B_f(a, 1) = X\). Comme tout singleton est ouvert, toute partie est une réunion d’ouverts, donc un ouvert. Toute partie est donc aussi un fermé. En particulier, l’adhérence de \(B(a, 1)\) est \(\{a\}\), et non \(B_f(a, 1)\). L’intuition « la boule fermée est l’adhérence de la boule ouverte », vraie dans les espaces normés, tombe ici en défaut.
3. Intérieur, adhérence, frontière et suites
Le plus souvent, une partie prise au hasard n’a aucune des deux propriétés. Nous l’encadrons donc par le plus grand ouvert qu’elle contient et par le plus petit fermé qui la contient.
Fixons \(A \subset X\). Le point \(a\) est intérieur à \(A\) lorsque \(A\) contient une boule ouverte de centre \(a\). Il est adhérent à \(A\) lorsque chaque boule ouverte de centre \(a\) possède au moins un point de \(A\). On note \(\mathring{A}\) l’intérieur et \(\overline{A}\) l’adhérence. La frontière est \(\mathrm{Fr}(A) = \overline{A} \setminus \mathring{A}\). Enfin, \(A\) est dense dans \(X\) si \(\overline{A} = X\).
Parmi les ouverts inclus dans \(A\), l’intérieur \(\mathring{A}\) est le plus gros. Parmi les fermés qui contiennent \(A\), l’adhérence \(\overline{A}\) est le plus petit. Le complémentaire de \(\overline{A}\) coïncide avec l’intérieur du complémentaire de \(A\). En particulier, une partie fermée est égale à son adhérence, et réciproquement.
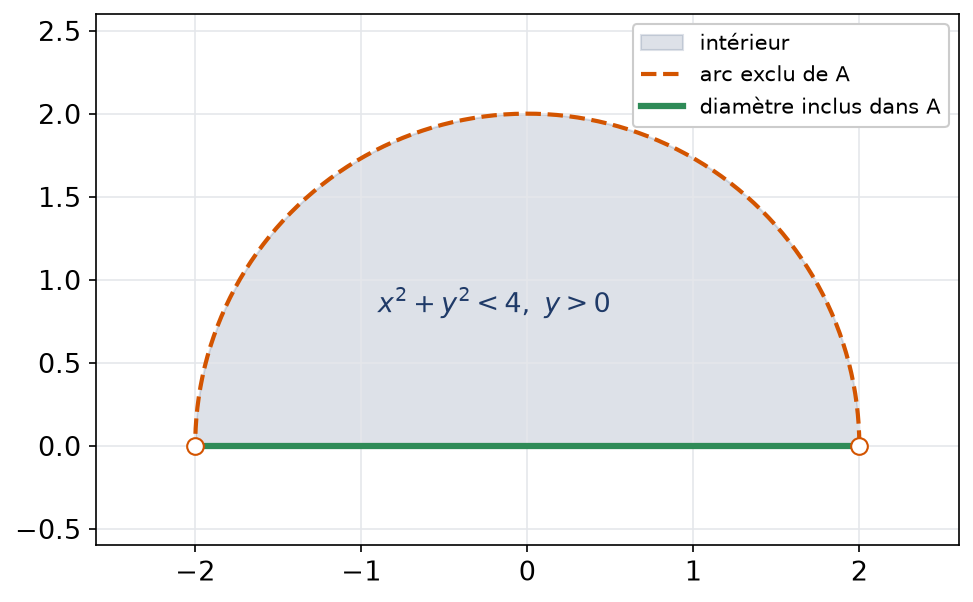
La frontière se lit donc ainsi : un point frontière est approché à la fois par des points de \(A\) et par des points du complémentaire. La figure suivante montre une partie du plan qui contient une partie de son bord seulement.
3.1 Suites convergentes
On dit que \((x_n)\) tend vers \(\ell \in X\) lorsque les nombres réels \(d(x_n, \ell)\) tendent vers 0. Grâce à la séparation, une telle limite, si elle existe, est unique.
L’unicité vient de l’inégalité \(d(\ell, \ell^{\prime}) \leqslant d(\ell, x_n) + d(x_n, \ell^{\prime})\), dont le membre de droite tend vers 0. En outre, les suites extraites d’une suite qui tend vers \(\ell\) tendent elles aussi vers \(\ell\).
Pour que \(a\) adhère à \(A\), il faut et il suffit que \(a\) soit la limite d’une suite à valeurs dans \(A\). En conséquence, \(A\) est fermée exactement lorsqu’elle contient les limites de toutes ses suites convergentes.
Supposons \(a\) adhérent. Pour chaque \(n \geqslant 1\), la boule \(B(a, 1/n)\) rencontre \(A\) : choisissons \(x_n\) dans l’intersection. Alors \(d(x_n, a) < 1/n\), donc \(x_n \to a\). Réciproquement, si \(x_n \to a\) avec \(x_n \in A\), toute boule \(B(a, r)\) contient les \(x_n\) pour \(n\) assez grand. Elle rencontre donc \(A\).
3.2 Calculer un intérieur et une adhérence
- Deviner le résultat sur un dessin : on note \(U\) l’ouvert candidat et \(F\) le fermé candidat, avec \(U \subset A \subset F\).
- Prouver que \(U\) est ouvert et \(F\) fermé, le plus souvent par images réciproques (partie 4).
- On en déduit \(U \subset \mathring{A}\) et \(\overline{A} \subset F\), par maximalité de l’intérieur et minimalité de l’adhérence.
- Pour chaque point de \(F\), exhiber une suite de \(A\) qui y converge : cela donne \(F \subset \overline{A}\).
- Pour chaque point de \(A \setminus U\), exhiber une suite hors de \(A\) qui y converge : ce point n’est donc pas intérieur.
Dans \(\mathbb{R}^2\) euclidien, soit \(A = \{(x, y) : x^2 + y^2 < 4,\ y \geqslant 0\}\), un demi-disque qui contient son diamètre mais pas son arc. Le dessin suggère \(U = \{x^2 + y^2 < 4,\ y > 0\}\) et \(F = \{x^2 + y^2 \leqslant 4,\ y \geqslant 0\}\). Ces ensembles sont respectivement ouvert et fermé, car définis par des inégalités strictes, puis larges, portant sur des fonctions continues.
Ensuite, un point \((x, y)\) de l’arc est limite de \((x, y)(1 – 1/n)\), qui appartient à \(A\). Enfin, un point \((x, 0)\) du diamètre, avec \(|x| < 2\), est limite de \((x, -1/n)\), qui n’est pas dans \(A\). Nous concluons que \(\mathring{A} = U\) et \(\overline{A} = F\). La frontière est donc la réunion de l’arc fermé et du segment \([-2, 2] \times \{0\}\).
3.3 Densité
Une partie dense est une partie qui approche tous les points. En pratique, la densité de \(A\) signifie que chaque point de \(X\) s’obtient comme limite d’éléments de \(A\). Elle revient aussi à dire que \(A\) rencontre chaque ouvert non vide. Par exemple, \(\mathbb{Q}\) et \(\mathbb{R} \setminus \mathbb{Q}\) sont denses dans \(\mathbb{R}\). En effet, pour tout réel \(x\), les rationnels \(\lfloor 10^n x \rfloor / 10^n\) tendent vers \(x\).
Remarque :
La densité dépend de la distance choisie. Pour la distance discrète, une partie n’est dense que si elle est égale à l’espace entier. Ainsi, \(\mathbb{Q}\) n’est pas dense dans \(\mathbb{R}\) muni de la distance discrète, car aucun rationnel n’est à distance moins de 1 d’un irrationnel.
4. Applications continues entre espaces métriques
Soient \((X, d)\) et \((Y, \delta)\) deux espaces métriques, et \(f : X \to Y\). La définition de la continuité se recopie de l’analyse réelle, en remplaçant les valeurs absolues par les distances.
On dit que \(f\) est continue au point \(a\) lorsque, quel que soit \(\varepsilon > 0\), on peut trouver \(\eta > 0\) vérifiant : dès que \(d(a, x) < \eta\), on a \(\delta(f(a), f(x)) < \varepsilon\). On dit que \(f\) est continue quand cette propriété a lieu en chaque point.
Autrement dit, \(f\) est continue en \(a\) si l’image réciproque de toute boule centrée en \(f(a)\) contient une boule centrée en \(a\). Cette reformulation conduit au résultat central de cette partie.
4.1 Continuité par les ouverts et par les suites
Les propriétés suivantes sont équivalentes :
- \(f\) est continue sur \(X\) ;
- chaque ouvert \(V\) de \(Y\) a pour image réciproque \(f^{-1}(V)\) un ouvert de \(X\) ;
- chaque fermé \(G\) de \(Y\) a pour image réciproque \(f^{-1}(G)\) un fermé de \(X\) ;
- dès que \(x_n \to a\) dans \(X\), on a \(f(x_n) \to f(a)\) dans \(Y\).
Montrons d’abord que (1) entraîne (2). Soit \(a \in f^{-1}(V)\). Comme \(V\) est ouvert, il contient une boule \(B(f(a), \varepsilon)\). La continuité en \(a\) fournit alors \(\eta\) tel que \(B(a, \eta) \subset f^{-1}(V)\). Réciproquement, si (2) est vraie, on l’applique à l’ouvert \(V = B(f(a), \varepsilon)\). Son image réciproque est un ouvert qui contient \(a\), donc une boule \(B(a, \eta)\) : c’est exactement la continuité en \(a\).
Ensuite, (2) et (3) sont équivalentes, car \(f^{-1}(Y \setminus G) = X \setminus f^{-1}(G)\). Enfin, le sens direct de (1) vers (4) se prouve comme sur \(\mathbb{R}\). Pour la réciproque, on raisonne par contraposée. Si \(f\) n’est pas continue en \(a\), il existe \(\varepsilon > 0\) et, pour chaque \(n\), un point \(x_n\) avec \(d(a, x_n) < 1/n\) et \(\delta(f(a), f(x_n)) \geqslant \varepsilon\). Cette suite contredit (4).
4.2 Parties définies par des équations
C’est grâce à ce théorème que l’on établit en pratique l’ouverture ou la fermeture d’une partie. Il suffit de la présenter sous la forme \(f^{-1}(V)\), avec \(f\) continue et \(V\) un intervalle ouvert ou fermé de \(\mathbb{R}\).
Munissons \(\mathcal{M}_n(\mathbb{R})\) d’une norme. Le déterminant s’exprime par des sommes de produits de coefficients ; il est donc continu. Ainsi \(\mathrm{GL}_n(\mathbb{R}) = \det^{-1}(\mathbb{R} \setminus \{0\})\) hérite de l’ouverture de \(\mathbb{R} \setminus \{0\}\). Pour la même raison, les matrices de trace nulle forment un fermé : elles constituent \(\mathrm{tr}^{-1}(\{0\})\).
Piège à éviter :
Une application continue peut très bien envoyer un ouvert sur une partie qui n’est pas ouverte : seules les images réciproques se comportent bien. Par exemple, la fonction constante nulle envoie \(\mathbb{R}\) sur \(\{0\}\), qui n’est pas ouvert. De même, l’image directe d’un fermé peut ne pas être fermée : l’exponentielle envoie le fermé \(\mathbb{R}\) sur \(]0, +\infty[\).
4.3 Continuité uniforme et applications lipschitziennes
Dans la définition de la continuité, le seuil \(\eta\) dépend de \(\varepsilon\), mais aussi du point \(a\). Lorsqu’un même seuil convient partout, on obtient une notion plus forte.
On qualifie \(f\) d’uniformément continue lorsque, à chaque \(\varepsilon > 0\), on peut associer un seuil \(\eta > 0\) valable pour tous les couples \((x, x^{\prime})\) à la fois : \(d(x, x^{\prime}) < \eta\) implique \(\delta(f(x), f(x^{\prime})) < \varepsilon\). Elle est \(k\)-lipschitzienne, pour un réel \(k \geqslant 0\), si \(\delta(f(x), f(x^{\prime})) \leqslant k\, d(x, x^{\prime})\) pour tous \(x, x^{\prime}\).
On a les implications : lipschitzienne, donc uniformément continue, donc continue. Pour la première, il suffit de prendre \(\eta = \varepsilon / k\) lorsque \(k > 0\). Les réciproques sont fausses, comme le montrent les deux exemples suivants.
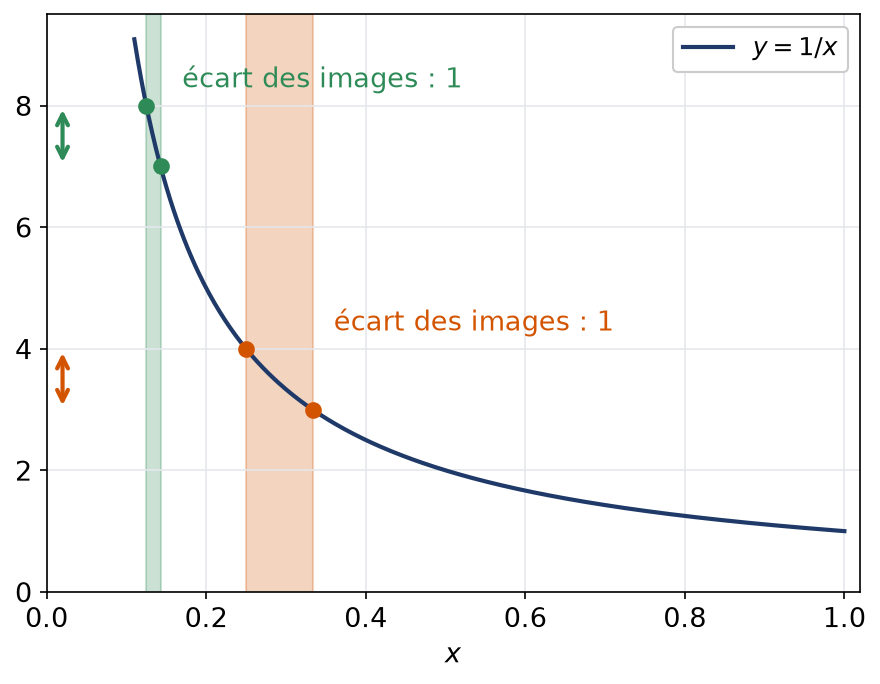
Sur \(]0, 1]\), la fonction \(x \mapsto 1/x\) est continue mais pas uniformément continue. En effet, posons \(x_n = 1/n\) et \(x^{\prime}_n = 1/(n+1)\). L’écart \(|x_n – x^{\prime}_n| = 1/(n(n+1))\) tend vers 0, alors que les images diffèrent toujours de 1. Ainsi, aucun seuil \(\eta\) ne convient pour \(\varepsilon = 1\).
À l’inverse, l’inégalité \(|\sqrt{x} – \sqrt{x^{\prime}}| \leqslant \sqrt{|x – x^{\prime}|}\) prouve que la racine carrée reste uniformément continue sur \([0, +\infty[\). Elle n’admet toutefois aucune constante de Lipschitz sur \([0, a]\), puisque \(\sqrt{x}/x = 1/\sqrt{x}\) explose quand \(x\) tend vers 0.
La figure illustre le premier phénomène. Pour garder un écart d’images inférieur à 1, la fenêtre autorisée autour de \(x\) se rétrécit quand \(x\) s’approche de 0.
Pour toute partie non vide \(A\) de \(X\), la fonction \(x \mapsto d(x, A) = \inf_{a \in A} d(x, a)\) est 1-lipschitzienne, et elle s’annule exactement sur \(\overline{A}\). C’est une source inépuisable de fonctions continues sur un espace métrique quelconque.
5. Homéomorphismes et distances équivalentes
Deux espaces métriques peuvent avoir des distances très différentes mais exactement les mêmes ouverts. La notion qui capture cette ressemblance est celle d’homéomorphisme.
Une application \(f : X \to Y\) est un homéomorphisme si elle est bijective, continue, et si sa réciproque \(f^{-1}\) est continue. On dit alors que \(X\) et \(Y\) sont homéomorphes.
Un homéomorphisme transporte les ouverts de \(X\) sur ceux de \(Y\), et réciproquement. Par conséquent, il préserve toute notion qui ne fait intervenir que les ouverts : adhérence, intérieur, densité, convergence des suites, continuité. En revanche, une notion qui fait intervenir la valeur de la distance ne l’est pas forcément.
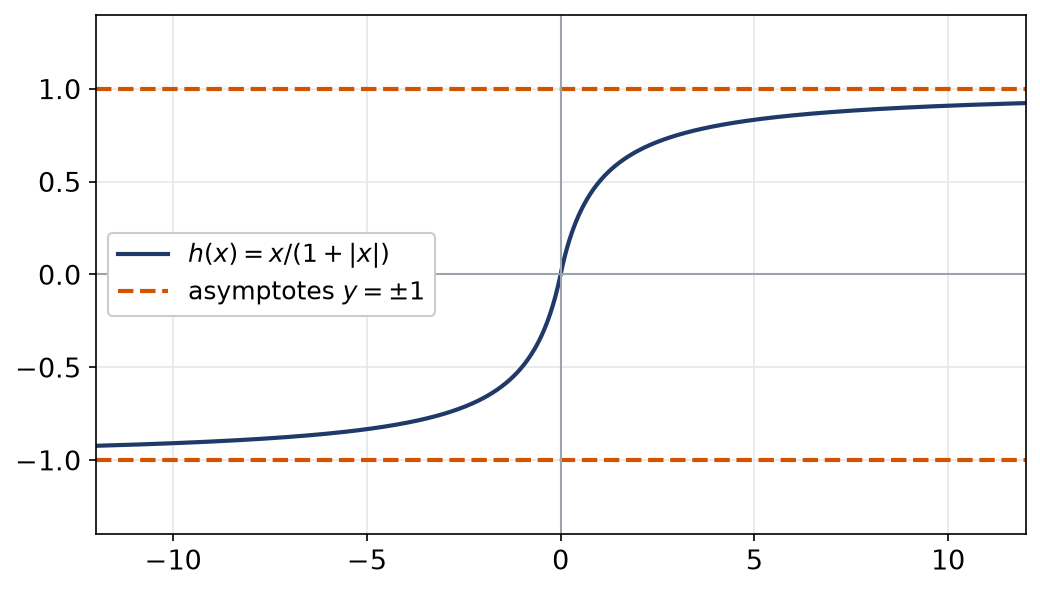
L’application \(h(x) = \dfrac{x}{1 + |x|}\) est un homéomorphisme de \(\mathbb{R}\) sur \(]-1, 1[\). Elle est continue, strictement croissante, et sa réciproque est \(y \mapsto \dfrac{y}{1 – |y|}\), elle aussi continue. Or \(\mathbb{R}\) n’est pas borné, tandis que \(]-1, 1[\) l’est. Le caractère borné n’est donc pas une propriété topologique.
Une bijection continue n’est pas toujours un homéomorphisme. Considérons l’identité de \(\mathbb{R}\), muni au départ de la distance discrète et à l’arrivée de la distance usuelle. Elle est continue, car une application de source discrète l’est toujours. Cependant, sa réciproque n’est pas continue : l’image réciproque de l’ouvert discret \(\{0\}\) est \(\{0\}\), qui n’est pas un ouvert usuel.
5.1 Comparer deux distances
Deux distances \(d\) et \(d^{\prime}\) sur un même ensemble \(X\) sont topologiquement équivalentes si elles définissent les mêmes ouverts. On parle d’équivalence forte quand on dispose de deux constantes \(\alpha, \beta > 0\) avec \(\alpha\, d \leqslant d^{\prime} \leqslant \beta\, d\).
Les distances \(d\) et \(d^{\prime}\) sont topologiquement équivalentes si et seulement si l’identité de \((X, d)\) vers \((X, d^{\prime})\) est un homéomorphisme. L’équivalence forte entraîne l’équivalence topologique, et elle conserve en plus le caractère borné.
- Chercher d’abord des inégalités \(d^{\prime} \leqslant \beta\, d\) et \(d \leqslant \beta^{\prime}\, d^{\prime}\) : si les deux existent, les distances sont fortement équivalentes.
- Si l’une des inégalités manque, examiner la continuité de l’identité dans chaque sens, par exemple avec les suites.
- Pour prouver que les distances ne sont pas équivalentes, trouver une suite convergente pour une distance et divergente pour l’autre.
Par exemple, sur \(\mathbb{R}^2\), on a \(\|u\|_\infty \leqslant \|u\|_2 \leqslant \|u\|_1 \leqslant 2\|u\|_\infty\). Les trois distances associées sont donc fortement équivalentes, ce que confirmait la figure des boules unités. À l’opposé, la distance discrète et la distance usuelle sur \(\mathbb{R}\) ne sont pas équivalentes : la suite \((1/n)\) converge pour la seconde et non pour la première.
6. Espace produit
Pour étudier des fonctions de plusieurs variables, il faut munir un produit d’espaces métriques d’une distance raisonnable. Soient \((X_1, d_1), \dots, (X_p, d_p)\) des espaces métriques et \(X = X_1 \times \dots \times X_p\).
La distance produit sur \(X\) est \(D(x, y) = \max_{1 \leqslant k \leqslant p} d_k(x_k, y_k)\). Les distances \(\sum_k d_k(x_k, y_k)\) et \(\big(\sum_k d_k(x_k, y_k)^2\big)^{1/2}\) lui sont fortement équivalentes.
La convergence d’une suite de \(X\) vers \(\ell\) équivaut à la convergence de chaque composante vers la composante de même rang de \(\ell\). Les projections \(x \mapsto x_k\) sont 1-lipschitziennes. Enfin, une application \(g : Z \to X\) est continue exactement lorsque ses \(p\) composantes le sont.
Toutes ces propriétés découlent de l’encadrement \(d_k(x_k, y_k) \leqslant D(x, y) \leqslant \sum_j d_j(x_j, y_j)\). Elles justifient, par exemple, que la somme \((x, y) \mapsto x + y\) est continue sur \(\mathbb{R}^2\). De plus, dans un produit, une boule pour \(D\) est le produit des boules de même rayon : \(B_D(a, r) = B_{d_1}(a_1, r) \times \dots \times B_{d_p}(a_p, r)\). Ainsi, un produit d’ouverts est un ouvert et un produit de fermés est un fermé.
Les erreurs fréquentes
- Oublier de préciser l’espace ambiant quand on dit qu’une partie est ouverte ou fermée.
- Déclarer une partie fermée sous prétexte qu’elle ne serait pas ouverte.
- Identifier sans preuve la boule fermée à l’adhérence de la boule ouverte, en dehors des espaces normés.
- Utiliser l’image directe d’un ouvert au lieu de l’image réciproque pour prouver une continuité.
- Conclure à un homéomorphisme sans vérifier la continuité de la réciproque.
Fiche mémo
- Distance : séparation, symétrie, inégalité triangulaire ; on en tire \(|d(x, z) – d(y, z)| \leqslant d(x, y)\).
- Ouvert : voisinage de chacun de ses points ; fermé : complémentaire d’un ouvert.
- Réunion quelconque et intersection finie d’ouverts : ouvert.
- Adhérence : limites de suites de \(A\) ; \(A\) fermé si et seulement si \(A = \overline{A}\).
- Dense : adhérence égale à l’espace, ou rencontre de tout ouvert non vide.
- Continuité : images réciproques d’ouverts ouvertes, ou conservation des limites de suites.
- Lipschitzienne, donc uniformément continue, donc continue ; réciproques fausses.
- Homéomorphisme : bijection bicontinue ; le caractère borné n’est pas topologique.
- Distance produit : maximum des distances ; convergence composante par composante.
Questions fréquentes
Un ensemble peut-il être à la fois ouvert et fermé ?
Oui. L’espace entier et l’ensemble vide le sont toujours. Pour la distance discrète, toutes les parties sont à la fois ouvertes et fermées. Dans la droite réelle usuelle, en revanche, seules les deux parties triviales ont cette propriété.
La boule fermée est-elle toujours l'adhérence de la boule ouverte ?
Non. Dans un espace normé, c’est vrai pour un rayon strictement positif. Dans un espace métrique quelconque, ce peut être faux : avec la distance discrète, la boule ouverte de rayon 1 est un singleton, alors que la boule fermée de rayon 1 est l’espace entier.
Quelle différence entre continuité et continuité uniforme ?
Pour la continuité, le seuil peut dépendre du point où l’on se place. Pour la continuité uniforme, un même seuil convient en tout point. La fonction carré est continue sur la droite, mais elle n’est pas uniformément continue.
Deux distances qui ont les mêmes ouverts sont-elles forcément comparables ?
Non. Sur la droite, la distance usuelle et la distance construite avec l’arctangente ont les mêmes ouverts. Pourtant la seconde est bornée et la première ne l’est pas : aucune constante ne permet de majorer la première par un multiple de la seconde.
Pour aller plus loin
- S’exercer : exercices corrigés de L3 de maths sur topologie des espaces métriques
- Chapitre d’après : Suites de Cauchy, espaces complets et point fixe
- Vérifier ses acquis : QCM de L3 de maths sur topologie des espaces métriques
- Contrôle corrigé en temps limité : Distances équivalentes et homéomorphismes : contrôle de maths en L3
- Un autre sujet noté sur 20 : Examen de topologie du semestre 5 : contrôle de maths en L3
- Tous les chapitres : le sommaire de la L3 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «topologie des espaces métriques en L3 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.