Convergence en loi et TCL en L3 de maths : exercices corrigés
Ces 21 exercices TCL L3 couvrent tout le chapitre, des calculs directs aux démonstrations de partiel. D’abord, la première série entraîne aux calculs de fonctions caractéristiques, aux moments et aux premières convergences. Ensuite, les exercices intermédiaires travaillent les vecteurs gaussiens, le lemme de Borel-Cantelli et la comparaison des modes de convergence à l’aide de contre-exemples.
Enfin, la dernière série demande des preuves plus longues : lemme de Slutsky, méthode delta, produit infini de cosinus et un problème complet sur la loi de Laplace. Pour chaque énoncé, commencez par écrire le mode de convergence visé et l’outil adapté. Ainsi, vous éviterez la confusion la plus fréquente, qui consiste à appliquer le théorème central limite là où une loi des grands nombres suffit.
Pour démarrer
Exercice 1 – Fonctions caractéristiques discrètes
- Calculer la fonction caractéristique d’une variable de loi de Bernoulli de paramètre \(p\), puis d’une variable de loi binomiale \(\mathcal{B}(n, p)\).
- De même, calculer la fonction caractéristique d’une variable de loi de Poisson de paramètre \(\lambda > 0\).
- Soit \(X\) et \(Y\) indépendantes, de lois de Poisson de paramètres \(\lambda\) et \(\mu\). Déterminer la loi de \(X + Y\).
Exercice 2 – Loi uniforme et somme de deux uniformes
- Soit \(U\) de loi uniforme sur \([-2, 2]\). Montrer que \(\varphi_U(t) = \dfrac{\sin(2t)}{2t}\) pour \(t \neq 0\).
- Soit \(U_1, U_2\) indépendantes, uniformes sur \([-1, 1]\), et \(V = U_1 + U_2\). Calculer \(\varphi_V\).
- Les variables \(U\) et \(V\) prennent leurs valeurs dans le même intervalle. Ont-elles la même loi ? On pourra comparer les développements limités à l’ordre \(2\) en \(0\).
Exercice 3 – Moments lus sur la fonction caractéristique
- Une variable \(X\) a pour fonction caractéristique \(\varphi_X(t) = (1 – 2it)^{-3}\). On admet que \(X\) a des moments de tous ordres. Calculer \(\mathbb{E}[X]\) et \(\operatorname{Var}(X)\).
- Soit \(Y \sim \mathcal{N}(0, \sigma^2)\). À l’aide du développement de \(e^{-\sigma^2t^2/2}\) en \(0\), calculer \(\mathbb{E}[Y^4]\).
Exercice 4 – Trois convergences vers zéro
Soit \(E\) de loi exponentielle de paramètre \(1\) et \(X_n = E/n\).
- Montrer que \(X_n \to 0\) presque sûrement.
- Calculer \(\mathbb{E}[X_n^2]\) et en déduire la convergence dans \(L^2\).
- Enfin, calculer explicitement \(\mathbb{P}(X_n > \varepsilon)\) et retrouver la convergence en probabilité.
Exercice 5 – Borel-Cantelli et convergence presque sûre
- Soit \(Y_n\) une variable telle que \(\mathbb{P}(Y_n = n^2) = 1/n^2\) et \(\mathbb{P}(Y_n = 0) = 1 – 1/n^2\). Montrer que \(Y_n \to 0\) presque sûrement, sans hypothèse d’indépendance.
- La suite \((Y_n)\) converge-t-elle vers \(0\) dans \(L^1\) ?
- Soit \((Z_n)\) indépendantes avec \(\mathbb{P}(Z_n = 1) = 1/\sqrt{n}\) et \(\mathbb{P}(Z_n = 0) = 1 – 1/\sqrt{n}\). Étudier la convergence de \((Z_n)\) vers \(0\) en probabilité, puis presque sûrement.
Exercice 6 – Bienaymé-Tchebychev et taille d’échantillon
On lance \(n\) fois une pièce dont la probabilité \(p\) de tomber sur pile est inconnue. On note \(F_n\) la fréquence de pile.
- Montrer que \(\operatorname{Var}(F_n) \leq \dfrac{1}{4n}\).
- Déterminer un entier \(n\) qui garantit \(\mathbb{P}(|F_n – p| \geq 0{,}04) \leq 0{,}05\), quelle que soit la valeur de \(p\).
Exercice 7 – Uniforme discrète vers uniforme continue
Pour \(n \geq 1\), soit \(X_n\) uniforme sur \(\{1/n, 2/n, \dots, n/n\}\).
- Calculer la fonction de répartition \(F_n\) de \(X_n\).
- Montrer que \(X_n\) converge en loi vers la loi uniforme sur \([0, 1]\).
- Retrouver ce résultat en calculant la limite de \(\mathbb{E}[f(X_n)]\) pour \(f\) continue bornée.
Pour s’entraîner
Exercice 8 – Décorréler un couple gaussien
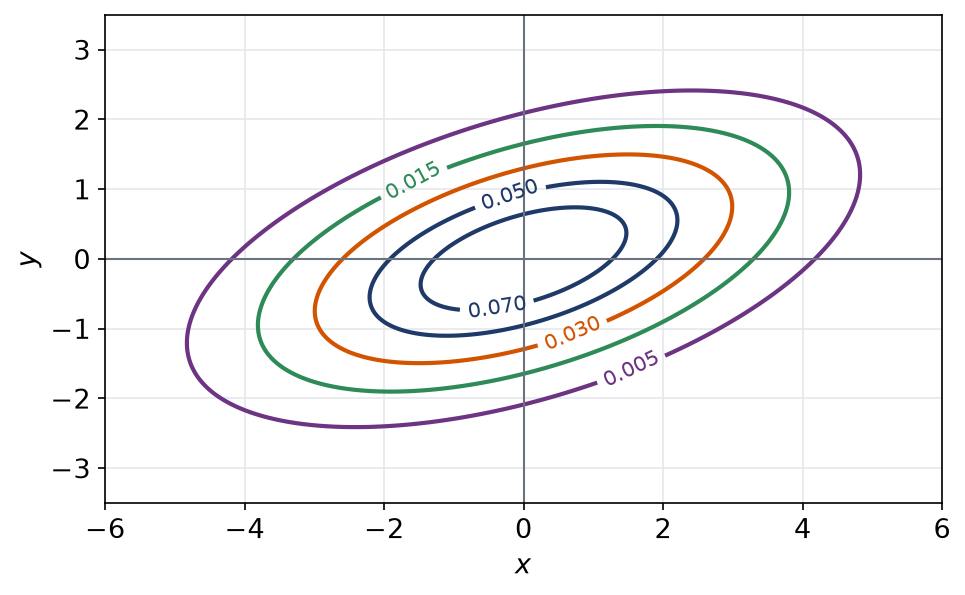
Soit \((X, Y)\) un vecteur gaussien centré tel que \(\operatorname{Var}(X) = 4\), \(\operatorname{Var}(Y) = 1\) et \(\operatorname{Cov}(X, Y) = 1\). La figure montre les lignes de niveau de sa densité.
- Écrire la matrice de covariance \(\Gamma\) et justifier que \((X, Y)\) admet une densité.
- Déterminer la loi de \(X – 2Y\).
- Trouver le réel \(a\) tel que \(Z = X – aY\) soit indépendante de \(Y\), puis donner la loi de \(Z\).
- En déduire \(\mathbb{P}(X > Y)\) et l’espérance conditionnelle \(\mathbb{E}[X \mid Y]\).
Exercice 9 – Deux gaussiennes non corrélées mais dépendantes
Soit \(X \sim \mathcal{N}(0, 1)\) et \(c > 0\). On pose \(Y = X\) si \(|X| \leq c\) et \(Y = -X\) si \(|X| > c\).
- Montrer que \(Y\) suit la loi \(\mathcal{N}(0, 1)\).
- Exprimer \(\operatorname{Cov}(X, Y)\) en fonction de \(h(c) = \mathbb{E}[X^2\mathbf{1}_{\{|X| \leq c\}}]\). Montrer qu’il existe \(c > 0\) tel que cette covariance soit nulle.
- Pour cette valeur de \(c\), montrer que \(X + Y\) n’est pas gaussienne. En déduire que \((X, Y)\) n’est pas un vecteur gaussien et que \(X\) et \(Y\) ne sont pas indépendantes.
Exercice 10 – Moyenne de variables de Cauchy
Soit \((X_k)\) une suite i.i.d. de densité \(x \mapsto \dfrac{1}{\pi(1 + x^2)}\). On admet que \(\varphi_{X_1}(t) = e^{-|t|}\).
- Montrer que \(X_1\) n’est pas intégrable.
- Prouver ensuite que \(\bar{X}_n = (X_1 + \dots + X_n)/n\) a la même loi que \(X_1\).
- En déduire que \(\bar{X}_n\) ne converge en probabilité vers aucune constante.
- Étudier la convergence en loi, puis en probabilité, de \(S_n/n^2\), où \(S_n = X_1 + \dots + X_n\).
Exercice 11 – Loi géométrique renormalisée
Soit \(\lambda > 0\) et, pour \(n > \lambda\), une variable \(X_n\) de loi géométrique de paramètre \(p_n = \lambda/n\), à valeurs dans \(\mathbb{N}^{*}\).
- Montrer que \(\varphi_{X_n}(t) = \dfrac{p_ne^{it}}{1 – (1 – p_n)e^{it}}\).
- Établir ensuite que \(X_n/n\) converge en loi vers la loi exponentielle de paramètre \(\lambda\).
- Interpréter ce résultat en termes de temps d’attente.
Exercice 12 – La bosse glissante
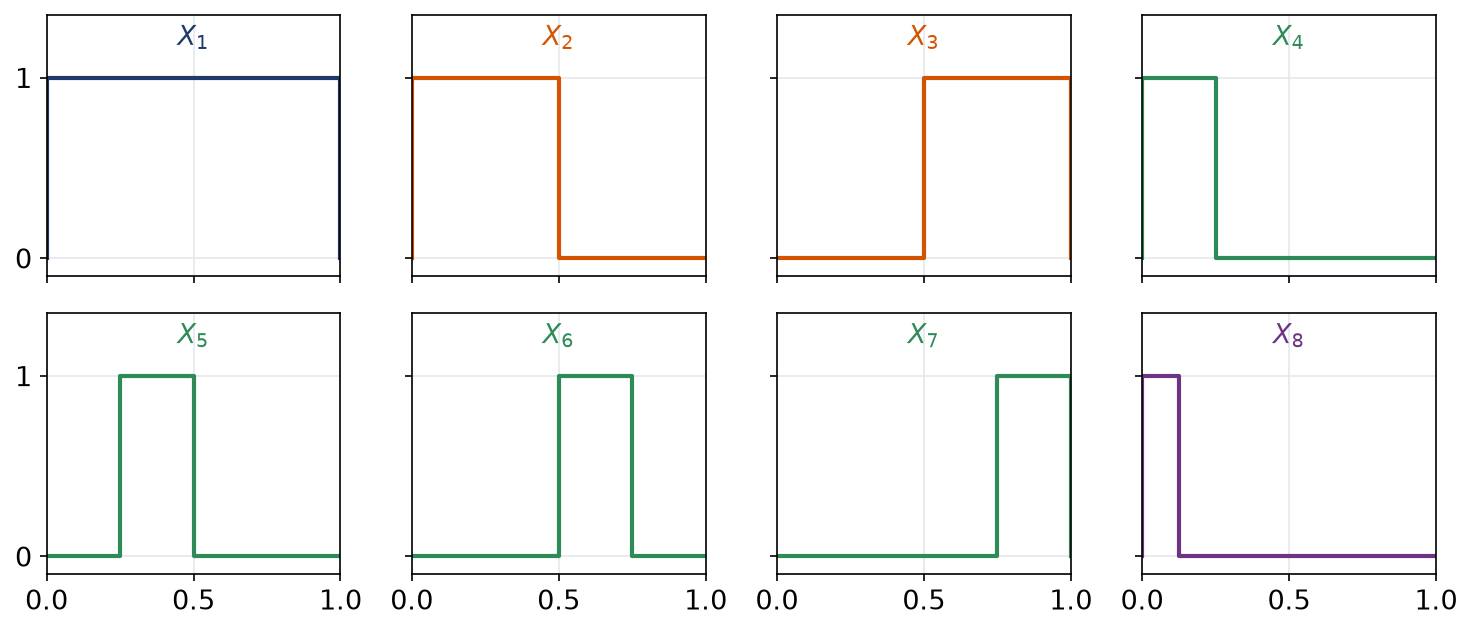
L’espace est \(\Omega = [0, 1[\), avec la mesure de Lebesgue comme probabilité. On décompose chaque entier \(n \geq 1\) en \(n = 2^k + j\), où les entiers \(k \geq 0\) et \(0 \leq j < 2^k\) sont uniques. On pose \(X_n = \mathbf{1}_{[j2^{-k}, (j+1)2^{-k}[}\). La figure représente quelques termes de la suite.
- Montrer que \(X_n \to 0\) en probabilité et dans \(L^p\) pour tout \(p \geq 1\).
- Vérifier ensuite que, pour tout \(\omega \in \Omega\), la suite \((X_n(\omega))\) ne converge pas.
- Exhiber une sous-suite qui converge presque sûrement vers \(0\).
- On pose \(Y_n = 2^kX_n\). Montrer que \(Y_n \to 0\) en probabilité, mais pas dans \(L^1\).
Exercice 13 – Convergence en loi vers une constante
- Soit \(c \in \mathbb{R}\). Montrer que si \(X_n\) converge en loi vers la constante \(c\), alors \(X_n \to c\) en probabilité.
- Soit \(X\) de loi de Bernoulli de paramètre \(1/2\) et \(X_n = 1 – X\) pour tout \(n\). Montrer que \(X_n \to X\) en loi, mais pas en probabilité.
- Soit \(X_n \sim \mathcal{N}(1, 1/n)\). Montrer par le théorème de Lévy que \(X_n\) converge en loi vers \(1\), puis conclure à une convergence en probabilité.
Exercice 14 – Somme de 400 variables uniformes
Soit \(U_1, \dots, U_{400}\) indépendantes, uniformes sur \([0, 1]\), et \(S = U_1 + \dots + U_{400}\). On donne \(\Phi(1{,}73) \approx 0{,}958\), où \(\Phi\) est la fonction de répartition de \(\mathcal{N}(0, 1)\).
- Calculer \(\mathbb{E}[S]\) et \(\operatorname{Var}(S)\).
- Donner une valeur approchée de \(\mathbb{P}(S \geq 210)\) par le théorème central limite.
- Comparer avec la majoration de \(\mathbb{P}(|S – 200| \geq 10)\) fournie par Bienaymé-Tchebychev.
- Déterminer un réel \(s\) tel que \(\mathbb{P}(S \leq s) \approx 0{,}95\), sachant que \(\Phi(1{,}645) \approx 0{,}95\).
Exercice 15 – Intervalle de confiance pour une proportion
Dans un sondage sur \(n = 1\,600\) personnes tirées au hasard, \(752\) se déclarent favorables à un projet. On modélise les réponses par des variables de Bernoulli indépendantes de paramètre inconnu \(p\), et l’on note \(F_n\) la fréquence observée.
- Montrer, à l’aide du théorème central limite et de l’inégalité \(p(1 – p) \leq 1/4\), que l’intervalle \(\left[F_n – \frac{0{,}98}{\sqrt{n}}, F_n + \frac{0{,}98}{\sqrt{n}}\right]\) contient \(p\) avec une probabilité asymptotiquement au moins égale à \(0{,}95\). On donne \(\Phi(1{,}96) \approx 0{,}975\).
- Calculer cet intervalle pour le sondage.
- Combien de personnes faudrait-il interroger pour obtenir une demi-largeur d’au plus \(0{,}01\) ?
Exercice 16 – Records d’une suite exponentielle
Soit \((X_n)_{n \geq 1}\) une suite i.i.d. de loi exponentielle de paramètre \(1\).
- Calculer \(\mathbb{P}(X_n > c\ln n)\) pour \(c > 0\) et \(n \geq 2\).
- Montrer que, pour \(c > 1\), presque sûrement \(X_n \leq c\ln n\) à partir d’un certain rang.
- Établir que l’événement \(\{X_n > \ln n\}\) se réalise pour une infinité de \(n\), avec probabilité \(1\).
- En déduire que \(\displaystyle\limsup_{n \to +\infty} \frac{X_n}{\ln n} = 1\) presque sûrement.
Exercice 17 – Fréquence d’un chiffre dans un réel au hasard
Soit \(U\) uniforme sur \([0, 1[\) et \(D_k\) le \(k\)-ième chiffre de son développement décimal propre, défini par \(D_k = \lfloor 10^kU \rfloor – 10\lfloor 10^{k-1}U \rfloor\).
- Montrer que, pour tous chiffres \(d_1, \dots, d_k\), on a \(\mathbb{P}(D_1 = d_1, \dots, D_k = d_k) = 10^{-k}\). En déduire que les \(D_k\) sont i.i.d. uniformes sur \(\{0, \dots, 9\}\).
- Soit \(N_n\) le nombre de chiffres égaux à \(7\) parmi \(D_1, \dots, D_n\). Montrer que \(N_n/n \to 1/10\) presque sûrement.
- Donner une valeur approchée de \(\mathbb{P}(N_{10\,000} \geq 1\,060)\). On donne \(\Phi(2) \approx 0{,}977\).
Pour approfondir
Exercice 18 – Lemme de Slutsky et TCL autonormalisé
Soit \((X_n)\) et \((Y_n)\) deux suites de variables définies sur un même espace, avec \(X_n \to X\) en loi et \(Y_n \to c\) en probabilité, où \(c\) est une constante.
- Montrer que, pour tout réel \(t\), \(|\varphi_{X_n + Y_n}(t) – \varphi_{X_n + c}(t)| \leq \mathbb{E}\left[\min(2, |t|\,|Y_n – c|)\right]\).
- En déduire que \(X_n + Y_n \to X + c\) en loi.
- On admet de même que \(X_nY_n \to cX\) en loi. Soit \((Z_k)\) i.i.d. de carré intégrable, de moyenne \(m\) et de variance \(\sigma^2 > 0\). On pose \(\hat{\sigma}_n^2 = \frac{1}{n}\sum_{k=1}^{n} Z_k^2 – \bar{Z}_n^2\). Montrer que \(\hat{\sigma}_n \to \sigma\) presque sûrement.
- En déduire que \(\sqrt{n}\,(\bar{Z}_n – m)/\hat{\sigma}_n\) converge en loi vers \(\mathcal{N}(0, 1)\), et expliquer l’intérêt statistique de ce résultat.
Exercice 19 – La méthode delta
Soit \((X_k)\) i.i.d. de carré intégrable, de moyenne \(m\) et de variance \(\sigma^2 > 0\), et \(g\) une fonction de classe \(C^1\) sur un intervalle ouvert \(I\) contenant \(m\) et les valeurs des \(X_k\). On utilise librement le lemme de Slutsky de l’exercice précédent.
- Montrer qu’il existe une variable \(\xi_n\), comprise entre \(\bar{X}_n\) et \(m\), telle que \(g(\bar{X}_n) – g(m) = g^{\prime}(\xi_n)(\bar{X}_n – m)\), puis que \(g^{\prime}(\xi_n) \to g^{\prime}(m)\) en probabilité.
- En déduire que \(\sqrt{n}\,(g(\bar{X}_n) – g(m)) \to \mathcal{N}(0, g^{\prime}(m)^2\sigma^2)\) en loi.
- Application : les \(X_k\) suivent la loi exponentielle de paramètre \(\lambda\). Déterminer la loi limite de \(\sqrt{n}\,(1/\bar{X}_n – \lambda)\).
Exercice 20 – Produit de cosinus et loi uniforme
Soit \((\varepsilon_k)_{k \geq 1}\) une suite i.i.d. de loi uniforme sur \(\{-1, 1\}\) et \(S_n = \sum_{k=1}^{n} \varepsilon_k 2^{-k}\).
- Montrer que \(\varphi_{S_n}(t) = \prod_{k=1}^{n} \cos(t/2^k)\).
- Puis établir par récurrence que \(\sin t = 2^n \sin(t/2^n)\prod_{k=1}^{n}\cos(t/2^k)\).
- En déduire que \(S_n\) converge en loi vers la loi uniforme sur \([-1, 1]\).
- Montrer que \(S_n\) converge presque sûrement vers une variable \(S\), et préciser la loi de \(S\). Que peut-on en déduire sur les chiffres binaires d’une variable uniforme sur \([0, 1]\) ?
La figure du corrigé compare \(\varphi_{S_n}\) à la limite pour quelques valeurs de \(n\).
Exercice 21 – Problème – Autour de la loi de Laplace
Soit \(X\) et \(Y\) indépendantes, de loi exponentielle de paramètre \(1\), et \(Z = X – Y\).
- Calculer \(\varphi_Z\).
- Montrer que \(Z\) admet la densité \(f(z) = \frac{1}{2}e^{-|z|}\) sur \(\mathbb{R}\), et vérifier le résultat de la question 1 par un calcul direct.
- Déduire de \(\varphi_Z\) l’espérance et la variance de \(Z\), ainsi que \(\mathbb{E}[|Z|]\) par un calcul direct.
- Soit \((Z_k)\) une suite i.i.d. de même loi que \(Z\) et \(T_n = (Z_1 + \dots + Z_n)/\sqrt{2n}\). Montrer directement, sans invoquer le théorème central limite, que \(\varphi_{T_n}(t) \to e^{-t^2/2}\). Conclure.
- Donner une valeur approchée de \(\mathbb{P}(|Z_1 + \dots + Z_{200}| \geq 30)\). On donne \(\Phi(1{,}5) \approx 0{,}933\).
- Déterminer les limites presque sûres de \(\frac{1}{n}\sum_{k=1}^{n}|Z_k|\) et de \(\frac{1}{n}\sum_{k=1}^{n}Z_k^2\).

Pour aller plus loin
- Revoir la leçon : cours de L3 de maths sur convergence en loi et TCL
- Bases utiles : Loi, espérance et indépendance en théorie de la mesure
- Chapitre d’avant : Loi, espérance et indépendance en théorie de la mesure
- Vérifier ses acquis : QCM de L3 de maths sur convergence en loi et TCL
- Contrôle corrigé en temps limité : Examen final de probabilités : contrôle de maths en L3
- Tous les chapitres : le sommaire de la L3 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «convergence en loi et TCL en L3 de maths : exercices corrigés» au format PDF afin de pouvoir travailler en totale autonomie.