Bases hilbertiennes et Fourier en L3 de maths : cours et méthodes
Ce cours sur les bases hilbertiennes L3 ouvre la partie géométrique de l’analyse fonctionnelle du second semestre. Nous partons d’un produit scalaire et de la complétude, et nous montrons comment ces deux ingrédients donnent la projection sur un convexe fermé, le supplémentaire orthogonal puis le théorème de représentation de Riesz.
Vient ensuite la notion de base hilbertienne, avec l’inégalité de Bessel et l’égalité de Parseval. L’exemple central est l’espace L2 des fonctions périodiques : le théorème de Fejér prouve que les exponentielles complexes en forment une base, ce qui justifie le calcul des séries de Fourier en moyenne quadratique. Le chapitre se termine par la transformée de Fourier des fonctions intégrables. Ces outils reviennent dans les équations aux dérivées partielles, en probabilités avec les fonctions caractéristiques et en traitement du signal.
Ce que vous saurez faire
- Reconnaître un espace de Hilbert et utiliser l’identité du parallélogramme.
- Projeter un vecteur sur un convexe fermé ou sur un sous-espace fermé, et calculer une distance.
- Trouver le vecteur qui représente une forme linéaire continue, grâce au théorème de Riesz.
- Développer un vecteur dans une base hilbertienne et exploiter l’égalité de Parseval.
- Calculer des coefficients de Fourier dans L2 et en déduire des sommes de séries.
- Calculer la transformée de Fourier d’une fonction intégrable et utiliser ses propriétés.
1. Espaces de Hilbert
Le corps de base \(\mathbb{K}\) vaut \(\mathbb{R}\) ou \(\mathbb{C}\) dans tout ce qui suit. Un produit scalaire sur un \(\mathbb{K}\)-espace vectoriel \(H\) est noté \(\langle x, y \rangle\). Nous le prenons linéaire en la première variable et, dans le cas complexe, semi-linéaire en la seconde. La norme associée est \(\|x\| = \sqrt{\langle x, x \rangle}\).
Un espace préhilbertien est un espace vectoriel muni d’un produit scalaire. On l’appelle espace de Hilbert lorsqu’il est complet pour la distance \(d(x, y) = \|x – y\|\).
Deux outils servent sans cesse. D’abord, l’inégalité de Cauchy-Schwarz \(|\langle x, y \rangle| \leqslant \|x\|\,\|y\|\) rend le produit scalaire continu. Ensuite, en développant les carrés, on obtient une identité propre aux normes euclidiennes et hermitiennes.
Quels que soient \(x\) et \(y\) dans \(H\), on a l’identité du parallélogramme :
\[ \|x + y\|^2 + \|x – y\|^2 = 2\|x\|^2 + 2\|y\|^2. \]
Autrement dit, géométriquement, la somme des carrés des diagonales d’un parallélogramme égale la somme des carrés de ses quatre côtés. Ainsi, une norme qui viole cette identité, comme la norme \(\| \cdot \|_1\) du plan, ne provient d’aucun produit scalaire.
1.1 Les exemples de référence
Trois espaces reviennent dans tout le chapitre. D’abord, le premier est \(\mathbb{K}^n\), muni du produit scalaire canonique. Le deuxième est l’espace \(\ell^2\) des suites \((u_n)_{n \geqslant 0}\) telles que \(\sum |u_n|^2 < +\infty\), avec \(\langle u, v \rangle = \sum u_n \overline{v_n}\). Enfin, le troisième est \(L^2(I)\), pour un intervalle \(I\), avec \(\langle f, g \rangle = \int_I f \overline{g}\).
La complétude de \(\ell^2\) et de \(L^2(I)\) découle du théorème de Riesz-Fischer, établi avec les espaces \(L^p\). En revanche, l’espace des fonctions continues sur \([0, 1]\), muni du même produit scalaire intégral, n’est pas complet. Il est donc préhilbertien sans être de Hilbert, et plusieurs théorèmes de ce chapitre y tombent en défaut.
2. Projection sur un convexe fermé
Ainsi, le résultat fondateur de la géométrie hilbertienne répond à une question simple : existe-t-il, dans une partie donnée, un point le plus proche d’un vecteur fixé ? Dans un espace de dimension infinie, la réponse est souvent négative. Elle devient positive pour un convexe fermé d’un espace complet.
Soit \(C\) un convexe fermé non vide d’un espace de Hilbert \(H\), et \(x \in H\). Il existe un unique \(p \in C\) tel que \(\|x – p\| = d(x, C)\). On le note \(p = P_C(x)\) et on l’appelle projection de \(x\) sur \(C\).
Posons \(\delta = d(x, C)\) et choisissons une suite \((c_n)\) de \(C\) avec \(\|x – c_n\| \to \delta\). Appliquons l’identité du parallélogramme aux vecteurs \(x – c_n\) et \(x – c_m\). Il vient :
\[ \|c_n – c_m\|^2 = 2\|x – c_n\|^2 + 2\|x – c_m\|^2 – 4\Big\|x – \tfrac{c_n + c_m}{2}\Big\|^2. \]
Par convexité, le milieu \(\tfrac{1}{2}(c_n + c_m)\) appartient à \(C\), donc le dernier terme est au moins \(4\delta^2\). Le membre de droite tend alors vers \(2\delta^2 + 2\delta^2 – 4\delta^2 = 0\). Ainsi \((c_n)\) est de Cauchy. Par complétude, elle converge vers un \(p\), qui reste dans \(C\) car \(C\) est fermé. Par continuité de la norme, \(\|x – p\| = \delta\). Enfin, si deux points \(p\) et \(p^{\prime}\) réalisent la distance, le même calcul donne \(\|p – p^{\prime}\|^2 \leqslant 0\), d’où l’unicité.
2.1 Caractérisation par un angle obtus
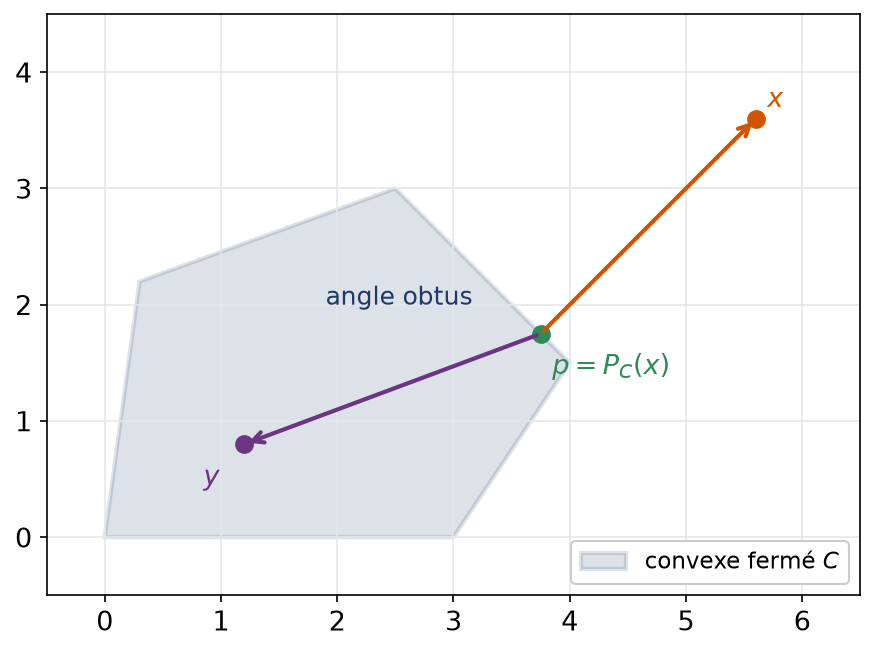
Un point \(p\) de \(C\) est la projection de \(x\) si et seulement si, pour tout \(y \in C\), on a \(\mathrm{Re}\,\langle x – p, y – p \rangle \leqslant 0\). De plus, l’application \(P_C\) est 1-lipschitzienne.
Autrement dit, depuis la projection, le vecteur qui remonte vers \(x\) fait un angle obtus avec toutes les directions qui restent dans \(C\). La figure suivante illustre cette condition.
Pour la preuve du sens direct, on écrit que \(t \mapsto \|x – (p + t(y – p))\|^2\) est minimale en \(t = 0\) sur \([0, 1]\). Sa dérivée à droite en 0, égale à \(-2\,\mathrm{Re}\,\langle x – p, y – p \rangle\), est donc positive. Réciproquement, la condition donne \(\|x – y\|^2 \geqslant \|x – p\|^2 + \|p – y\|^2\) pour tout \(y \in C\).
Dans un espace de Hilbert réel, fixons \(a \neq 0\) et un réel \(b\). Le demi-espace \(C = \{y : \langle y, a \rangle \leqslant b\}\) est convexe et fermé. Nous affirmons que :
\[ P_C(x) = x – \frac{(\langle x, a \rangle – b)^+}{\|a\|^2}\, a. \]
Si \(\langle x, a \rangle \leqslant b\), le point \(x\) est déjà dans \(C\). Sinon, posons \(\lambda = (\langle x, a \rangle – b)/\|a\|^2 > 0\) et \(p = x – \lambda a\). On vérifie que \(\langle p, a \rangle = b\), donc \(p \in C\). Pour \(y \in C\), on calcule \(\langle x – p, y – p \rangle = \lambda(\langle y, a \rangle – b) \leqslant 0\). La caractérisation conclut. En particulier, la distance de \(x\) au demi-espace vaut \((\langle x, a \rangle – b)^+ / \|a\|\).
2.2 Le cas d’un sous-espace fermé
Lorsque le convexe est un sous-espace vectoriel fermé \(F\), la caractérisation se simplifie. En effet, comme \(F\) contient \(p + t z\) pour tout \(z \in F\) et tout scalaire \(t\), l’inégalité de la caractérisation devient une égalité : \(x – P_F(x)\) est orthogonal à \(F\) tout entier.
Si \(F\) est un sous-espace fermé de \(H\), alors \(H = F \oplus F^\perp\), où \(F^\perp = \{y \in H : \langle y, z \rangle = 0 \text{ pour tout } z \in F\}\). La projection \(P_F\) est linéaire, de norme 1 si \(F \neq \{0\}\), et \(x – P_F(x)\) est la projection de \(x\) sur \(F^\perp\). Enfin, \((F^\perp)^\perp = F\).
Pour une partie quelconque \(A\), l’orthogonal \(A^\perp\) est toujours un sous-espace fermé, car c’est une intersection de noyaux de formes linéaires continues. On en déduit que \((A^\perp)^\perp\) est l’adhérence du sous-espace engendré par \(A\). Par conséquent, un sous-espace \(G\) est dense si et seulement si \(G^\perp = \{0\}\).
Piège à éviter :
Sans fermeture, la décomposition échoue. Dans \(\ell^2\), les suites à support fini forment un sous-espace dense, donc d’orthogonal réduit à \(\{0\}\). La somme de ce sous-espace et de son orthogonal n’est pourtant pas \(\ell^2\) tout entier. Vérifiez donc toujours qu’un sous-espace est fermé avant d’invoquer le supplémentaire orthogonal.
Pour projeter \(x\) sur un sous-espace \(F\) de dimension finie :
- choisir une base \((f_1, \dots, f_k)\) de \(F\) ;
- chercher \(p = \sum_j \lambda_j f_j\) tel que \(\langle x – p, f_i \rangle = 0\) pour chaque \(i\) : c’est un système linéaire de matrice de Gram ;
- si la base est orthonormale, la solution est directe : \(p = \sum_j \langle x, f_j \rangle f_j\) ;
- calculer enfin la distance par Pythagore : \(d(x, F)^2 = \|x\|^2 – \|p\|^2\).
3. Le théorème de représentation de Riesz
Dans \(\mathbb{K}^n\), toute forme linéaire s’écrit \(x \mapsto \langle x, a \rangle\) pour un unique vecteur \(a\). Le théorème de Riesz étend ce fait aux espaces de Hilbert, à condition de se limiter aux formes continues.
Soit \(\varphi\) une forme linéaire continue sur un espace de Hilbert \(H\). Il existe un unique \(a \in H\) tel que \(\varphi(x) = \langle x, a \rangle\) pour tout \(x\). De plus, la norme de \(\varphi\) comme forme linéaire continue est égale à \(\|a\|\).
Si \(\varphi = 0\), le vecteur \(a = 0\) convient. Sinon, le noyau \(N = \ker \varphi\) est un hyperplan fermé, car \(\varphi\) est continue. D’après la partie 2, \(H = N \oplus N^\perp\), et \(N^\perp\) est une droite. Prenons \(z\) unitaire dans \(N^\perp\) et posons \(a = \overline{\varphi(z)}\, z\).
Pour \(x \in H\), le vecteur \(x – \frac{\varphi(x)}{\varphi(z)} z\) appartient à \(N\), donc il est orthogonal à \(z\). On en tire \(\langle x, z \rangle = \frac{\varphi(x)}{\varphi(z)}\), puis \(\langle x, a \rangle = \varphi(z) \langle x, z \rangle = \varphi(x)\). L’unicité vient de ce qu’un vecteur orthogonal à tout \(H\) est nul. Enfin, Cauchy-Schwarz donne \(|\varphi(x)| \leqslant \|a\|\,\|x\|\), avec égalité pour \(x = a\).
3.1 Un exemple et une mise en garde
Sur \(L^2(0, 2)\) réel, considérons \(\varphi(f) = \int_0^2 (t – 1) f(t)\, \mathrm{d}t\). Par Cauchy-Schwarz, \(|\varphi(f)| \leqslant \|t – 1\|_2\, \|f\|_2\), donc \(\varphi\) est continue. Son représentant est la fonction \(a(t) = t – 1\), et :
\[ \|\varphi\| = \Big( \int_0^2 (t – 1)^2\, \mathrm{d}t \Big)^{1/2} = \sqrt{\tfrac{2}{3}}. \]
Le noyau de \(\varphi\) est l’orthogonal de \(a\). Il contient par exemple toutes les fonctions symétriques par rapport à \(t = 1\), puisque \(t – 1\) est antisymétrique.
Piège à éviter :
La continuité est indispensable. Sur l’espace préhilbertien \(C([0, 1])\) muni de la norme de \(L^2\), la forme \(f \mapsto f(0)\) n’est pas continue et n’admet aucun représentant. De même, sur un espace non complet, une forme continue peut ne pas être représentable : sur ce même espace, \(f \mapsto \int_0^{1/2} f\) est continue, mais son seul candidat représentant, l’indicatrice de \([0, \tfrac{1}{2}]\), n’est pas continu.
4. Bases hilbertiennes, Bessel et Parseval
Une base orthonormale au sens algébrique n’existe pas en général en dimension infinie. Nous la remplaçons par une famille orthonormale dont les combinaisons linéaires finies sont seulement denses.
Une famille \((e_i)_{i \in I}\) de \(H\) est orthonormale si \(\langle e_i, e_j \rangle\) vaut 1 pour \(i = j\) et 0 sinon. C’est une base hilbertienne si elle est orthonormale et totale, c’est-à-dire si le sous-espace qu’elle engendre est dense dans \(H\).
4.1 Inégalité de Bessel et égalité de Parseval
Soit \((e_n)_{n \in \mathbb{N}}\) une famille orthonormale de \(H\) et \(x \in H\).
- Inégalité de Bessel : \(\sum_{n} |\langle x, e_n \rangle|^2 \leqslant \|x\|^2\).
- La série \(\sum \langle x, e_n \rangle e_n\) converge dans \(H\), et sa somme est la projection de \(x\) sur l’adhérence de \(\mathrm{Vect}(e_n)\).
- La famille est une base hilbertienne si et seulement si, pour tout \(x\), on a l’égalité de Parseval \(\sum_n |\langle x, e_n \rangle|^2 = \|x\|^2\). Dans ce cas, \(x = \sum_n \langle x, e_n \rangle e_n\).
Pour \(N\) fixé, notons \(s_N = \sum_{n \leqslant N} \langle x, e_n \rangle e_n\). C’est la projection de \(x\) sur \(\mathrm{Vect}(e_0, \dots, e_N)\), donc Pythagore donne \(\|x\|^2 = \|s_N\|^2 + \|x – s_N\|^2 \geqslant \sum_{n \leqslant N} |\langle x, e_n \rangle|^2\). On fait tendre \(N\) vers l’infini : c’est Bessel.
Ensuite, pour \(M < N\), on a \(\|s_N – s_M\|^2 = \sum_{M < n \leqslant N} |\langle x, e_n \rangle|^2\), qui tend vers 0 quand \(M\) grandit, puisque la série de Bessel converge. Ainsi \((s_N)\) vérifie le critère de Cauchy ; sa limite sera notée \(s\). Par continuité, \(x – s\) est orthogonal à chaque \(e_n\), donc à leur adhérence engendrée. Enfin, l’égalité \(\|x\|^2 = \|s\|^2 + \|x – s\|^2\) montre que Parseval équivaut à \(x = s\), c’est-à-dire à \(x\) dans l’adhérence de \(\mathrm{Vect}(e_n)\).
Remarque :
Hors programme détaillé, on retiendra que tout espace de Hilbert séparable de dimension infinie possède une base hilbertienne dénombrable. Par Riesz-Fischer, l’application \(x \mapsto (\langle x, e_n \rangle)_n\) en fait alors une copie isométrique de \(\ell^2\).
5. Séries de Fourier dans L2 et théorème de Fejér
Nous appliquons maintenant ce qui précède à l’espace \(L^2_{2\pi}\) des fonctions \(2\pi\)-périodiques de carré intégrable sur \([-\pi, \pi]\). Nous le munissons du produit scalaire normalisé :
\[ \langle f, g \rangle = \frac{1}{2\pi} \int_{-\pi}^{\pi} f(t)\, \overline{g(t)}\, \mathrm{d}t. \]
Avec cette normalisation, les fonctions \(e_n(t) = e^{int}\), pour \(n \in \mathbb{Z}\), forment une famille orthonormale. En effet, l’intégrale de \(e^{i(n – m)t}\) sur une période est nulle dès que \(n \neq m\). Le coefficient de Fourier d’indice \(n\) est \(c_n(f) = \langle f, e_n \rangle\), et la somme partielle d’ordre \(N\) est \(S_N f = \sum_{|n| \leqslant N} c_n(f)\, e_n\).
5.1 Le noyau de Fejér
Pour prouver que la famille \((e_n)\) est totale, il suffit d’approcher toute fonction continue par des polynômes trigonométriques. Les sommes \(S_N f\) ne conviennent pas pour la convergence uniforme. Fejér a eu l’idée de prendre leurs moyennes.
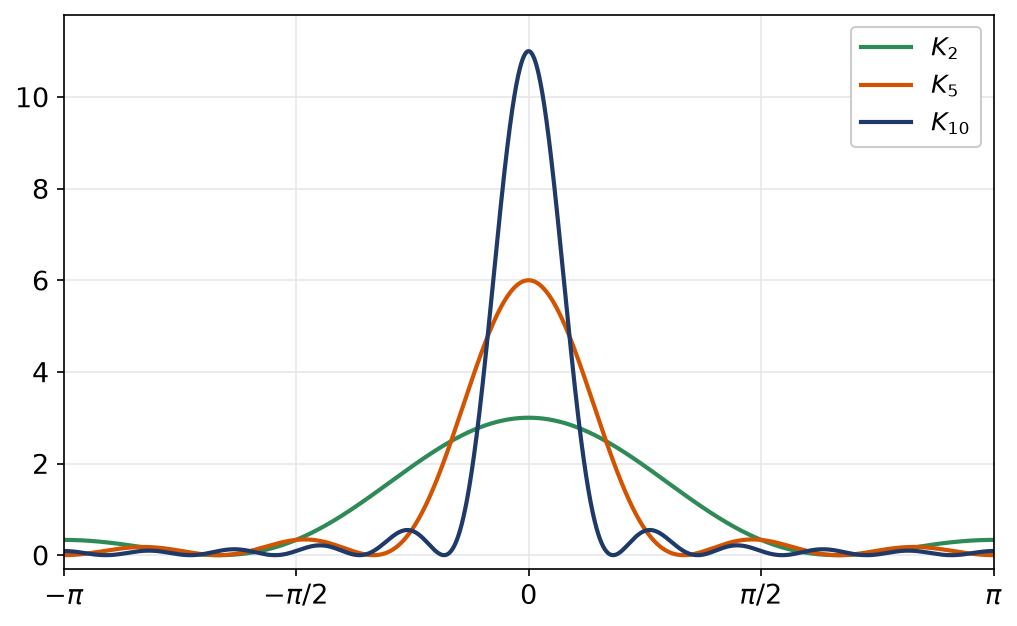
La moyenne de Fejér d’ordre \(N\) est \(\sigma_N f = \frac{1}{N + 1}(S_0 f + S_1 f + \dots + S_N f)\). Elle s’écrit \(\sigma_N f(x) = \frac{1}{2\pi} \int_{-\pi}^{\pi} f(x – t)\, K_N(t)\, \mathrm{d}t\), avec le noyau de Fejér :
\[ K_N(t) = \sum_{|n| \leqslant N} \Big(1 – \frac{|n|}{N + 1}\Big) e^{int} = \frac{1}{N + 1} \left( \frac{\sin\big((N + 1)t/2\big)}{\sin(t/2)} \right)^2. \]
Trois propriétés font tout le travail. D’abord, \(K_N\) est positif. Ensuite, sa moyenne sur une période vaut 1, puisque seul le terme constant contribue. Enfin, pour \(0 < \delta \leqslant |t| \leqslant \pi\), on a \(K_N(t) \leqslant \frac{1}{(N + 1)\sin^2(\delta/2)}\), qui tend vers 0. Le noyau se concentre donc autour de 0, comme le montre la figure.
Si \(f\) est continue et \(2\pi\)-périodique, alors \(\sigma_N f\) converge uniformément vers \(f\).
Comme la moyenne de \(K_N\) vaut 1, on écrit \(\sigma_N f(x) – f(x) = \frac{1}{2\pi} \int_{-\pi}^{\pi} \big(f(x – t) – f(x)\big) K_N(t)\, \mathrm{d}t\). Soit \(\varepsilon > 0\). Par continuité uniforme, il existe \(\delta\) tel que \(|f(x – t) – f(x)| \leqslant \varepsilon\) pour \(|t| < \delta\). Sur cette zone, la positivité de \(K_N\) majore la contribution par \(\varepsilon\). Sur la zone \(\delta \leqslant |t| \leqslant \pi\), on majore par \(2\|f\|_\infty \big((N + 1)\sin^2(\delta/2)\big)^{-1}\), qui tend vers 0. Cette majoration ne dépend pas de \(x\), d’où la convergence uniforme.
5.2 Conséquences dans L2
La famille \((e_n)_{n \in \mathbb{Z}}\) est une base hilbertienne de \(L^2_{2\pi}\). Pour toute \(f \in L^2_{2\pi}\), \(S_N f\) converge vers \(f\) dans \(L^2\), et l’on a l’égalité de Parseval :
\[ \frac{1}{2\pi} \int_{-\pi}^{\pi} |f(t)|^2\, \mathrm{d}t = \sum_{n \in \mathbb{Z}} |c_n(f)|^2. \]
En effet, les fonctions continues périodiques sont denses dans \(L^2_{2\pi}\). De plus, la convergence uniforme sur une période entraîne la convergence en norme \(L^2\). Les polynômes trigonométriques sont donc denses, et la partie 4 s’applique.
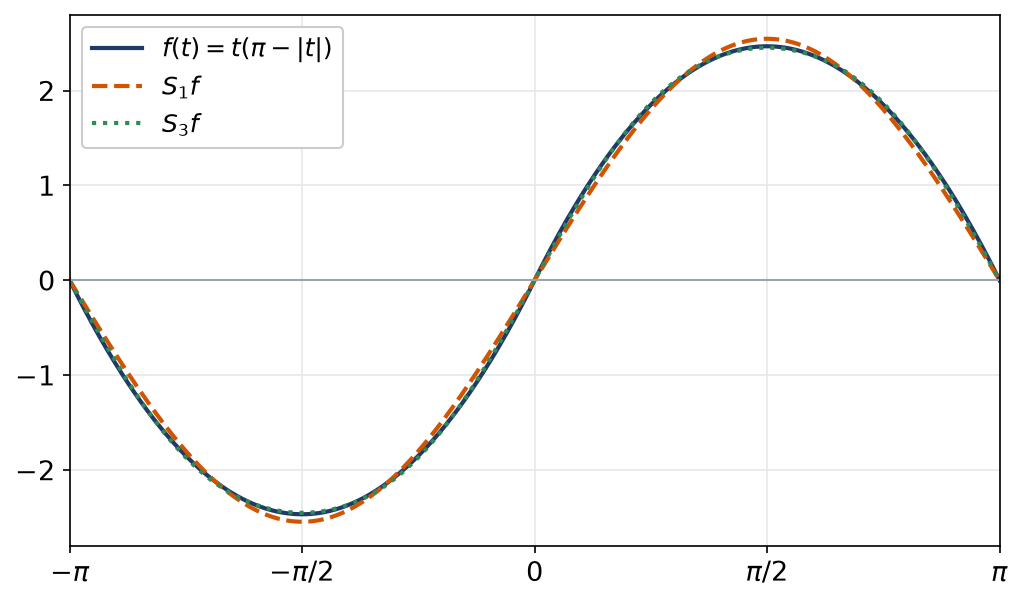
Considérons la fonction impaire \(f(t) = t(\pi – |t|)\) sur \([-\pi, \pi]\), prolongée par périodicité. Elle est impaire, donc \(c_n(f) = -\frac{i}{\pi} \int_0^{\pi} t(\pi – t) \sin(nt)\, \mathrm{d}t\). Deux intégrations par parties donnent \(\int_0^{\pi} t(\pi – t) \sin(nt)\, \mathrm{d}t = \frac{2(1 – (-1)^n)}{n^3}\). Ainsi \(c_n(f) = -\frac{4i}{\pi n^3}\) pour \(n\) impair, et \(c_n(f) = 0\) pour \(n\) pair.
D’autre part, \(\frac{1}{2\pi} \int_{-\pi}^{\pi} t^2 (\pi – |t|)^2\, \mathrm{d}t = \frac{\pi^4}{30}\). Parseval s’écrit donc \(\frac{\pi^4}{30} = 2 \sum_{n \text{ impair} \geqslant 1} \frac{16}{\pi^2 n^6}\). Nous obtenons :
\[ \sum_{k = 0}^{+\infty} \frac{1}{(2k + 1)^6} = \frac{\pi^6}{960}. \]
La figure compare \(f\) à ses premières sommes partielles : la convergence est très rapide, car les coefficients décroissent comme \(1/n^3\).
Remarque :
La convergence dans \(L^2\) ne dit rien de la convergence en un point donné. Pour une fonction de classe \(C^1\) par morceaux, le théorème de Dirichlet, vu en deuxième année, assure la convergence ponctuelle vers la demi-somme des limites à gauche et à droite.
6. Transformée de Fourier dans L1
Pour une fonction non périodique définie sur \(\mathbb{R}\), les fréquences ne sont plus des entiers mais des réels. Par conséquent, la somme sur \(\mathbb{Z}\) devient une intégrale sur \(\mathbb{R}\).
Pour \(f \in L^1(\mathbb{R})\), la transformée de Fourier de \(f\) est la fonction définie pour tout réel \(\xi\) par :
\[ \widehat{f}(\xi) = \int_{\mathbb{R}} f(x)\, e^{-ix\xi}\, \mathrm{d}x. \]
Pour \(f \in L^1(\mathbb{R})\), la fonction \(\widehat{f}\) est continue, bornée par \(\|f\|_1\), et elle tend vers 0 en \(\pm \infty\) : c’est le lemme de Riemann-Lebesgue.
La continuité découle du théorème de convergence dominée, avec la domination \(|f(x)\, e^{-ix\xi}| \leqslant |f(x)|\). Pour Riemann-Lebesgue, on traite d’abord le cas d’une indicatrice d’intervalle par un calcul explicite. Ensuite, l’approximation des fonctions intégrables par des fonctions en escalier achève la preuve.
Pour \(a > 0\), l’indicatrice \(\mathbf{1}_{[-a, a]}\) a pour transformée \(\int_{-a}^{a} e^{-ix\xi}\, \mathrm{d}x = \frac{2\sin(a\xi)}{\xi}\) pour \(\xi \neq 0\), et \(2a\) en 0. Cette fonction est continue et tend vers 0 à l’infini, conformément au théorème.
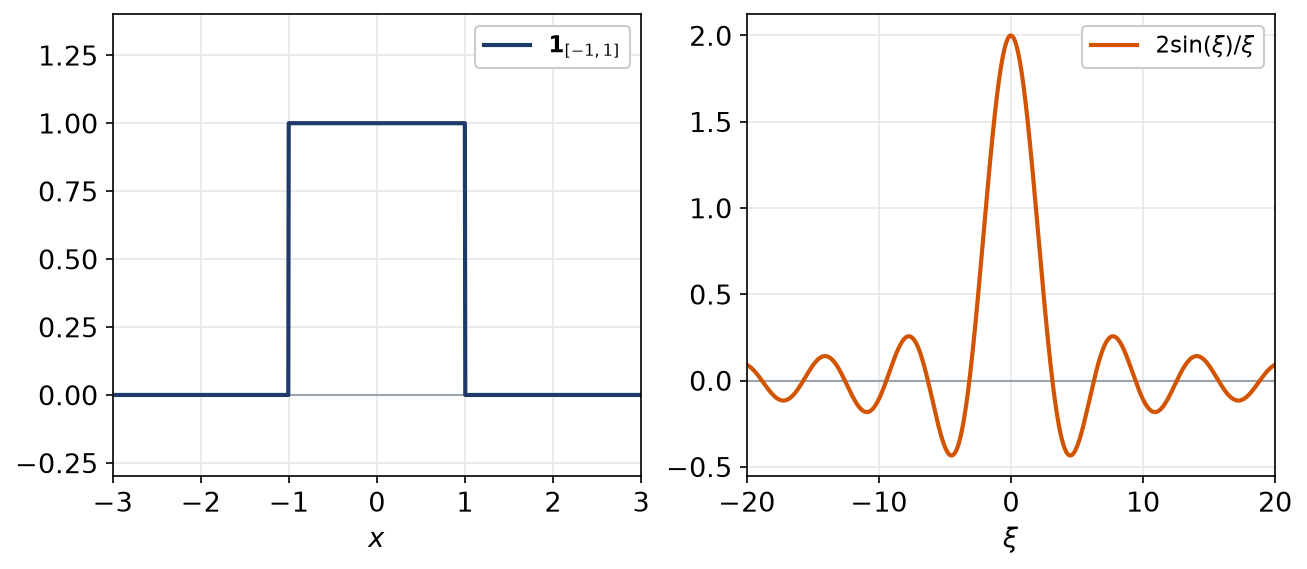
La transformée d’une fonction intégrable n’est pas forcément intégrable. L’exemple précédent le montre : \(|\sin(a\xi)/\xi|\) n’est pas intégrable au voisinage de l’infini. On ne peut donc pas appliquer naïvement une formule d’inversion intégrale à \(\widehat{f}\).
6.1 Règles de calcul
Soient \(f, g \in L^1(\mathbb{R})\), \(a \in \mathbb{R}\) et \(\lambda \neq 0\).
- Translation : \(x \mapsto f(x – a)\) a pour transformée \(e^{-ia\xi}\, \widehat{f}(\xi)\).
- Modulation : \(x \mapsto e^{iax} f(x)\) a pour transformée \(\widehat{f}(\xi – a)\).
- Dilatation : \(x \mapsto f(\lambda x)\) a pour transformée \(\frac{1}{|\lambda|} \widehat{f}(\xi / \lambda)\).
- Dérivation : si \(x f \in L^1\), alors \(\widehat{f}\) est \(C^1\) et \(\widehat{f}^{\,\prime}\) est la transformée de \(x \mapsto -ix f(x)\).
- Convolution : \(f * g \in L^1\) et \(\widehat{f * g} = \widehat{f}\, \widehat{g}\), par le théorème de Fubini.
- Vérifier que \(f\) est intégrable et rappeler la convention.
- Exploiter la parité : si \(f\) est paire, \(\widehat{f}(\xi) = 2\int_0^{+\infty} f(x) \cos(x\xi)\, \mathrm{d}x\).
- Se ramener à une transformée connue par translation, modulation ou dilatation.
- Si \(f\) est une exponentielle fois un polynôme, calculer directement ; si c’est une gaussienne, établir une équation différentielle vérifiée par \(\widehat{f}\).
Les erreurs fréquentes
- Projeter sur un convexe en écrivant une condition d’orthogonalité : seule l’inégalité de l’angle obtus est vraie.
- Invoquer le supplémentaire orthogonal pour un sous-espace qui n’est pas fermé.
- Appliquer Riesz à une forme linéaire dont on n’a pas prouvé la continuité.
- Oublier le facteur \(1/2\pi\) dans le produit scalaire de \(L^2_{2\pi}\), ce qui fausse Parseval.
- Confondre convergence dans \(L^2\) et convergence en chaque point.
- Changer de convention pour la transformée de Fourier en cours de calcul.
Fiche mémo
- Hilbert : préhilbertien complet ; la norme vérifie l’identité du parallélogramme.
- Projection sur un convexe fermé : existence, unicité, \(\mathrm{Re}\,\langle x – p, y – p \rangle \leqslant 0\).
- Sous-espace fermé : \(H = F \oplus F^\perp\) et \((F^\perp)^\perp = F\).
- Riesz : toute forme continue s’écrit \(x \mapsto \langle x, a \rangle\), avec \(\|\varphi\| = \|a\|\).
- Bessel : \(\sum |\langle x, e_n \rangle|^2 \leqslant \|x\|^2\) ; égalité pour tout \(x\) si et seulement si la famille est totale.
- \(L^2_{2\pi}\) : les \(e^{int}\) forment une base hilbertienne, d’où Parseval.
- Fejér : noyau positif, de moyenne 1, concentré en 0 ; \(\sigma_N f \to f\) uniformément si \(f\) est continue.
- Transformée de Fourier : continue, bornée, nulle à l’infini ; elle transforme la convolution en produit.
Questions fréquentes
Quelle différence entre une base hilbertienne et une base algébrique ?
Une base algébrique permet d’écrire chaque vecteur comme combinaison linéaire finie. Une base hilbertienne est une famille orthonormale dont l’espace engendré est seulement dense : un vecteur s’écrit alors comme une somme infinie qui converge en norme. En dimension infinie, une base hilbertienne n’est jamais une base algébrique.
La série de Fourier d'une fonction continue converge-t-elle toujours vers elle ?
En moyenne quadratique, oui : c’est l’égalité de Parseval. En revanche, la convergence ponctuelle peut échouer pour certaines fonctions continues. Les moyennes de Fejér, elles, convergent toujours uniformément vers une fonction continue périodique.
Pourquoi le théorème de projection exige-t-il un convexe fermé ?
La convexité garantit l’unicité du point le plus proche et permet l’argument du parallélogramme. La fermeture, associée à la complétude, garantit que la limite d’une suite minimisante reste dans l’ensemble. Sans l’une de ces hypothèses, le point le plus proche peut ne pas exister ou ne pas être unique.
Faut-il connaître une convention précise pour la transformée de Fourier ?
Plusieurs conventions coexistent : avec ou sans facteur 2π dans l’exponentielle, avec ou sans constante devant l’intégrale. Les formules changent alors de constantes. En partiel, rappelez la convention utilisée en tête de copie et gardez-la jusqu’au bout.
Pour aller plus loin
- S’exercer : exercices corrigés de L3 de maths sur bases hilbertiennes et Fourier
- Bases utiles : Inégalités de Hölder et espaces L^p complets, Borel-Lebesgue, compacité séquentielle et connexité
- Chapitre d’avant : Séries de Laurent, résidus et intégrales réelles
- Chapitre d’après : Loi, espérance et indépendance en théorie de la mesure
- Vérifier ses acquis : QCM de L3 de maths sur bases hilbertiennes et Fourier
- Contrôle corrigé en temps limité : Bases hilbertiennes et séries de Fourier : contrôle de maths en L3
- Tous les chapitres : le sommaire de la L3 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «bases hilbertiennes et Fourier en L3 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.