Hölder, Minkowski et Riesz-Fischer en L3 de maths : cours et méthodes
Ce chapitre construit les espaces de Lebesgue, cadre naturel de l’analyse moderne. Nous partons de l’inégalité de Jensen, puis nous démontrons les deux inégalités qui font de la norme p une vraie norme. Ce cours Hölder Minkowski L3 insiste sur le choix des exposants conjugués et sur les cas d’égalité.
Nous identifions ensuite les fonctions égales presque partout pour définir L^p et L^∞. Le cœur du chapitre est le théorème de Riesz-Fischer : ces espaces sont complets, et une suite convergente en norme possède une sous-suite convergente presque partout. Nous étudions enfin les inclusions entre espaces, qui dépendent de la mesure, puis deux résultats de densité qui permettent de raisonner d’abord sur des fonctions simples.
Ce chapitre s’appuie sur l’intégrale de Lebesgue et sur les espaces normés. Il prépare les espaces de Hilbert, la convolution et l’analyse de Fourier.
Ce que vous saurez faire
- Appliquer l’inégalité de Jensen à une mesure de probabilité et à une fonction convexe bien choisie.
- Démontrer et utiliser les inégalités de Hölder et de Minkowski, en choisissant les bons exposants.
- Manipuler les espaces \(L^p\) comme espaces de classes de fonctions égales presque partout, y compris \(L^\infty\).
- Comprendre la preuve du théorème de Riesz-Fischer et en tirer une sous-suite convergente presque partout.
- Prouver une inclusion entre espaces \(L^p\), ou la réfuter par un contre-exemple de type puissance.
- Établir une propriété sur une famille dense simple (fonctions étagées, fonctions continues nulles hors d’un compact), puis l’étendre à tout l’espace.
1. Convexité et inégalité de Jensen
Dans tout le chapitre, \((X, \mathcal{A}, \mu)\) désigne un espace mesuré. Les fonctions sont mesurables, à valeurs réelles ou complexes. Nous commençons par une inégalité qui relie l’intégrale et la convexité. Elle servira d’outil de base pour comparer des moyennes.
1.1 Énoncé et preuve
Inégalité de Jensen. On suppose \(\mu(X) = 1\). Soit \(\varphi : I \to \mathbb{R}\) convexe sur un intervalle ouvert \(I\), et \(f \in L^1(\mu)\) à valeurs dans \(I\). Alors \(\int f \, \mathrm{d}\mu\) appartient à \(I\), et
\[ \varphi\left( \int_X f \, \mathrm{d}\mu \right) \leq \int_X \varphi \circ f \, \mathrm{d}\mu, \]
où le membre de droite peut valoir \(+\infty\).
Notons \(m = \int f \, \mathrm{d}\mu\). D’abord, \(m\) appartient à \(I\) : si \(I = \, ]a, b[\), on intègre \(a < f < b\) contre une probabilité. L’inégalité stricte persiste, car \(\int (f – a)\, \mathrm{d}\mu = 0\) forcerait \(f = a\) presque partout. Ensuite, le graphe d’une fonction convexe reste au-dessus de sa tangente à droite en \(m\). Notons \(c = \varphi^{\prime}_d(m)\) cette pente, qui existe car \(m\) est intérieur à \(I\). On dispose alors de la minoration affine \(\varphi(t) \geq \varphi(m) + c(t – m)\) sur tout \(I\). On remplace \(t\) par \(f(x)\), puis on intègre. Comme \(\int (f – m)\, \mathrm{d}\mu = 0\), il reste \(\int \varphi \circ f \, \mathrm{d}\mu \geq \varphi(m)\).
Commentons la preuve. L’hypothèse \(\mu(X) = 1\) est indispensable : elle donne \(\int \varphi(m)\, \mathrm{d}\mu = \varphi(m)\). De plus, la partie négative de \(\varphi \circ f\) est intégrable, grâce à la minoration affine. C’est pourquoi l’intégrale de droite a toujours un sens dans \(]-\infty, +\infty]\).
Comparons la moyenne géométrique et la moyenne arithmétique de cinq réels \(b_1, \ldots, b_5\) strictement positifs. On munit \(\{1, \ldots, 5\}\) de la probabilité uniforme, et l’on pose \(f(k) = \ln b_k\). La fonction exponentielle est convexe. Jensen donne donc
\[ \exp\left( \frac{1}{5} \sum_{k=1}^{5} \ln b_k \right) \leq \frac{1}{5} \sum_{k=1}^{5} b_k, \qquad \text{soit} \qquad (b_1 b_2 b_3 b_4 b_5)^{1/5} \leq \frac{b_1 + \cdots + b_5}{5}. \]
Ainsi, l’inégalité arithmético-géométrique n’est qu’un cas particulier de Jensen.
Piège à éviter :
Le sens de l’inégalité s’inverse pour une fonction concave. Par exemple, avec \(\varphi = \ln\), on obtient \(\int \ln f \, \mathrm{d}\mu \leq \ln \int f \, \mathrm{d}\mu\). En cas de doute, on teste sur une probabilité portée par deux points : la corde d’une fonction convexe est au-dessus de son graphe.
2. Inégalités de Hölder et de Minkowski
Pour \(1 \leq p < +\infty\) et \(f\) mesurable, on pose \(\|f\|_p = \left( \int_X |f|^p \, \mathrm{d}\mu \right)^{1/p} \in [0, +\infty]\). Nous voulons prouver que cette quantité se comporte comme une norme. Deux inégalités font tout le travail : Hölder contrôle un produit, Minkowski contrôle une somme.
Deux réels \(p, q \in [1, +\infty]\) sont dits conjugués si \(\dfrac{1}{p} + \dfrac{1}{q} = 1\), avec la convention \(1/\infty = 0\). Par exemple, 2 est conjugué de lui-même, 3 est conjugué de \(3/2\), et 1 est conjugué de \(+\infty\).
2.1 L’inégalité de Young
Pour \(p, q \in \, ]1, +\infty[\) conjugués et \(a, b \geq 0\), on a \(ab \leq \dfrac{a^p}{p} + \dfrac{b^q}{q}\).
Le cas \(ab = 0\) est évident. Sinon, le logarithme est concave et \(1/p + 1/q = 1\). Par conséquent :
\[ \ln\left( \frac{a^p}{p} + \frac{b^q}{q} \right) \geq \frac{1}{p} \ln(a^p) + \frac{1}{q} \ln(b^q) = \ln(ab). \]
On conclut par croissance de l’exponentielle.
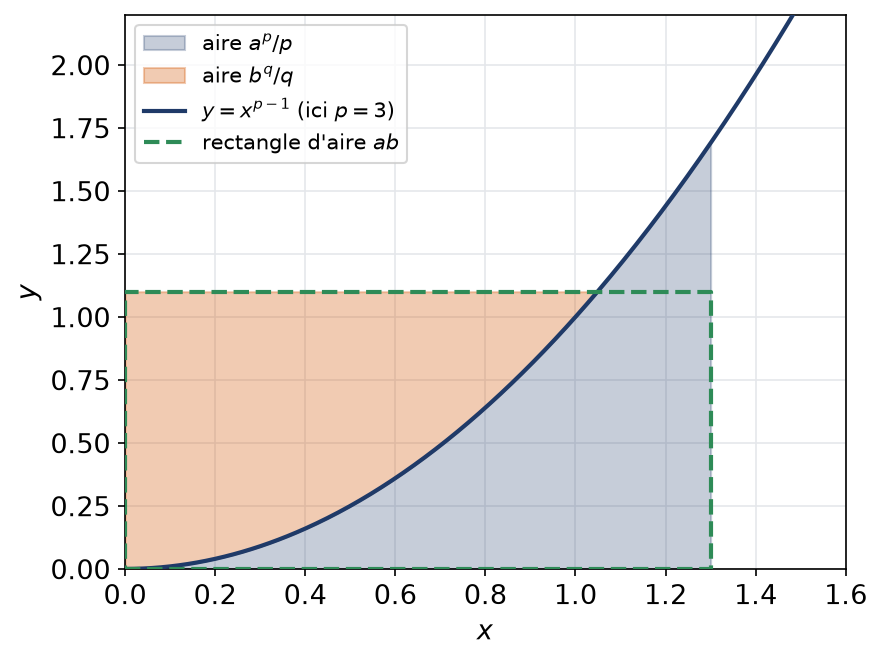
Une lecture géométrique éclaire ce lemme. On trace la courbe \(y = x^{p-1}\), dont la réciproque est \(x = y^{q-1}\). L’aire sous la courbe entre 0 et \(a\) vaut \(a^p/p\). De même, l’aire à gauche de la courbe entre 0 et \(b\) vaut \(b^q/q\). Ensemble, ces deux régions recouvrent le rectangle \([0, a] \times [0, b]\).
2.2 L’inégalité de Hölder
Inégalité de Hölder. Soient \(p, q \in \, ]1, +\infty[\) conjugués et \(f, g\) mesurables. Alors
\[ \int_X |f g| \, \mathrm{d}\mu \leq \|f\|_p \, \|g\|_q. \]
En particulier, si \(f \in L^p\) et \(g \in L^q\), alors le produit \(fg\) est intégrable.
Écartons d’abord les cas dégénérés. Une norme nulle signifie que la fonction s’annule presque partout, et alors l’intégrale de gauche est nulle. Une norme infinie, face à une norme non nulle, rend le membre de droite infini. Reste le cas où les deux normes sont finies et non nulles. On normalise : \(F = |f| / \|f\|_p\) et \(G = |g| / \|g\|_q\), de sorte que \(\int F^p = \int G^q = 1\). Ensuite, Young appliqué point par point donne \(FG \leq F^p/p + G^q/q\). En intégrant, on obtient \(\int FG \leq 1/p + 1/q = 1\). Il suffit enfin de multiplier par \(\|f\|_p \|g\|_q\).
Le cas limite \(p = 1\), \(q = +\infty\) est plus simple encore : \(|fg| \leq |f| \, \|g\|_\infty\) presque partout, puis on intègre. Nous définirons \(\|g\|_\infty\) dans la partie 3.
Pour majorer une intégrale par Hölder :
- repérer le produit à découper, souvent en écrivant \(|h| = |h|^{\alpha} \cdot |h|^{1-\alpha}\) ou \(|h| = |h| \cdot 1\) ;
- choisir \(p\) pour que \(\|f\|_p\) soit la quantité connue, puis en déduire \(q = p/(p-1)\) ;
- calculer \(\|g\|_q\) explicitement, en particulier quand \(g\) est une fonction simple comme une puissance ou une indicatrice ;
- pour savoir si la borne est optimale, chercher le cas d’égalité : \(|f|^p\) et \(|g|^q\) proportionnelles.
Soit \(f\) mesurable sur \([0, 1]\) avec \(\int_0^1 |f|^4 \, \mathrm{d}x = 1\). Majorons \(\int_0^1 x^2 |f(x)| \, \mathrm{d}x\). L’exposant conjugué de 4 est \(4/3\). Par Hölder :
\[ \int_0^1 x^2 |f(x)| \, \mathrm{d}x \leq \left( \int_0^1 x^{8/3} \, \mathrm{d}x \right)^{3/4} \|f\|_4 = \left( \frac{3}{11} \right)^{3/4}. \]
La borne est atteinte pour \(|f|^4\) proportionnelle à \(x^{8/3}\), c’est-à-dire \(f(x) = c\, x^{2/3}\), avec \(c\) choisi pour que \(\|f\|_4 = 1\).
2.3 L’inégalité de Minkowski
Inégalité de Minkowski. Pour \(1 \leq p < +\infty\) et \(f, g\) mesurables, on a \(\|f + g\|_p \leq \|f\|_p + \|g\|_p\).
Le cas \(p = 1\) découle de \(|f + g| \leq |f| + |g|\). Supposons donc \(p > 1\), et \(\|f\|_p\), \(\|g\|_p\) finies. D’abord, \(\|f+g\|_p\) est finie : par convexité de \(t \mapsto t^p\), on a \(|f + g|^p \leq 2^{p-1}(|f|^p + |g|^p)\). Ensuite, on découpe la puissance \(p\) :
\[ |f + g|^p \leq |f| \, |f + g|^{p-1} + |g| \, |f + g|^{p-1}. \]
On applique Hölder à chaque produit, avec \(q = p/(p-1)\). Or \(\big\| |f+g|^{p-1} \big\|_q = \|f + g\|_p^{p-1}\). On obtient ainsi \(\|f+g\|_p^p \leq (\|f\|_p + \|g\|_p) \|f+g\|_p^{p-1}\). Enfin, si \(\|f+g\|_p \neq 0\), on divise par \(\|f+g\|_p^{p-1}\).
L’étape de finitude préalable n’est pas un détail. En effet, sans elle, on diviserait peut-être par \(+\infty\). Retenez donc ce réflexe : prouver d’abord que la quantité est finie, puis la majorer finement.
Remarque :
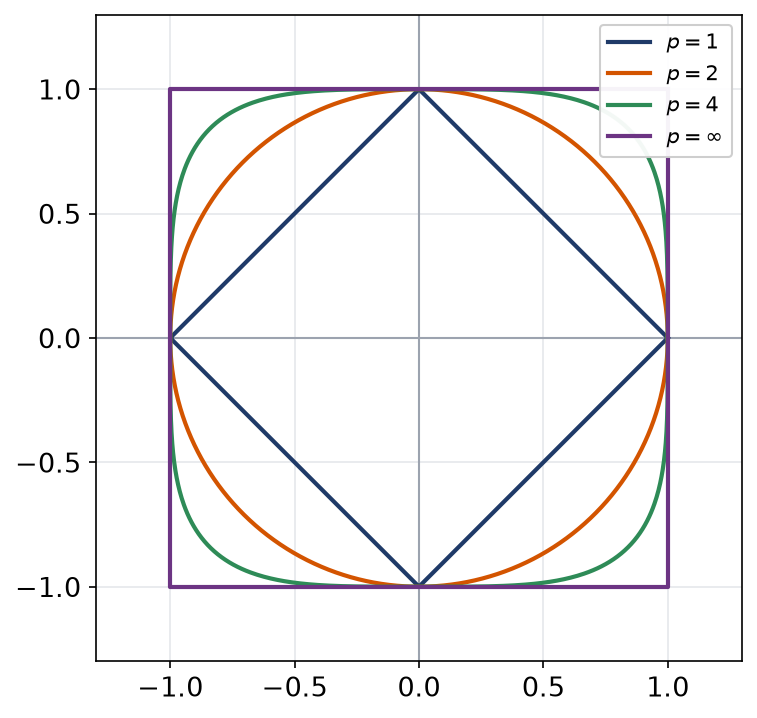
Pour \(0 < p < 1\), la quantité \(\|\cdot\|_p\) ne vérifie plus l’inégalité triangulaire. Sur \(\mathbb{R}^2\) muni de la mesure de comptage, la boule unité devient alors une étoile non convexe. La figure compare les boules unité pour plusieurs exposants.
3. Les espaces L^p et L^∞
La quantité \(\|f\|_p\) n’est pas tout à fait une norme. En effet, \(\|f\|_p = 0\) entraîne seulement \(f = 0\) presque partout. Pour obtenir un vrai espace normé, on identifie les fonctions qui coïncident presque partout.
3.1 Classes de fonctions égales presque partout
Pour \(1 \leq p < +\infty\), on note \(\mathcal{L}^p(\mu)\) l’ensemble des \(f\) mesurables telles que \(\int |f|^p \, \mathrm{d}\mu < +\infty\). La relation « \(f = g\) presque partout » est une relation d’équivalence. L’espace \(L^p(\mu)\) est le quotient de \(\mathcal{L}^p(\mu)\) par cette relation. Muni de \(\|\cdot\|_p\), c’est un espace vectoriel normé.
En pratique, on continue d’écrire « la fonction \(f \in L^p\) ». Cependant, il faut garder en tête qu’un élément de \(L^p\) est une classe. Par exemple, la valeur \(f(0)\) d’un élément de \(L^p(\mathbb{R})\) n’a aucun sens, car un point est de mesure nulle. Au contraire, \(\int_0^1 f\) a un sens, puisque l’intégrale ne voit pas les ensembles négligeables.
Piège à éviter :
Une propriété vraie « pour tout \(x\) » doit souvent être affaiblie en « pour presque tout \(x\) ». Ainsi, dire qu’un élément de \(L^p(\mathbb{R})\) est continu signifie qu’il possède un représentant continu. Par exemple, la classe de l’indicatrice de \(\mathbb{Q}\) est celle de la fonction nulle, donc elle est continue en ce sens.
3.2 L’espace L^∞
Pour \(f\) mesurable, la borne supérieure essentielle de \(|f|\) est
\[ \|f\|_\infty = \inf \{ M \geq 0 : |f| \leq M \text{ presque partout} \} \in [0, +\infty]. \]
L’espace \(L^\infty(\mu)\) est l’ensemble des classes de fonctions telles que \(\|f\|_\infty < +\infty\).
La borne inférieure est atteinte : on a \(|f| \leq \|f\|_\infty\) presque partout. En effet, l’ensemble \(\{|f| > \|f\|_\infty\}\) est la réunion dénombrable des ensembles \(\{|f| > \|f\|_\infty + 1/k\}\), qui sont tous négligeables. Grâce à cette remarque, on vérifie sans peine que \(\|\cdot\|_\infty\) est une norme sur \(L^\infty\).
Sur \([0, 3]\) muni de la mesure de Lebesgue, on pose \(f(x) = 7\) si \(x \in \mathbb{Q}\) et \(f(x) = \sqrt{x}\) sinon. D’abord, \(\mathbb{Q} \cap [0, 3]\) est dénombrable, donc négligeable. Ainsi, \(f = \sqrt{\cdot}\) presque partout. Ensuite, \(\sqrt{x} \leq \sqrt{3}\) partout, et pour tout \(M < \sqrt{3}\), l’ensemble \(\{\sqrt{x} > M\}\) contient un intervalle non trivial. Par conséquent, \(\|f\|_\infty = \sqrt{3}\), alors que \(\sup |f| = 7\).
4. Complétude : le théorème de Riesz-Fischer
Un espace normé complet s’appelle un espace de Banach. La complétude est ce qui rend \(L^p\) bien plus agréable que l’espace des fonctions continues muni de la même norme. Nous en donnons une preuve commentée, en isolant un critère commode.
4.1 Un critère de complétude par les séries
Un espace vectoriel normé \(E\) est complet si et seulement si toute série \(\sum u_k\) d’éléments de \(E\) telle que \(\sum \|u_k\| < +\infty\) converge dans \(E\).
Le sens direct est classique : les sommes partielles forment une suite de Cauchy. Pour la réciproque, soit \((f_n)\) une suite de Cauchy. On choisit des indices \(n_1 < n_2 < \cdots\) tels que \(\|f_{m} – f_{n}\| \leq 2^{-k}\) dès que \(m, n \geq n_k\). La série \(\sum (f_{n_{k+1}} – f_{n_k})\) a alors une série des normes majorée par \(\sum 2^{-k}\). Par hypothèse, elle converge, donc la sous-suite \((f_{n_k})\) converge. Enfin, une suite de Cauchy qui possède une sous-suite convergente converge elle-même.
4.2 Énoncé et preuve commentée
Théorème de Riesz-Fischer. Pour tout \(p \in [1, +\infty]\), l’espace \(L^p(\mu)\) est complet. De plus, pour \(p < +\infty\), toute suite convergente dans \(L^p\) admet une sous-suite qui converge presque partout vers la même limite.
Traitons \(1 \leq p < +\infty\). Soit \(\sum u_k\) une série d’éléments de \(L^p\) avec \(S = \sum \|u_k\|_p < +\infty\). On pose \(G_n = \sum_{k \leq n} |u_k|\) et \(G = \sum_{k \geq 0} |u_k| \in [0, +\infty]\).
- Contrôle de \(G\). Par Minkowski, \(\|G_n\|_p \leq S\) pour tout \(n\). Ensuite, \(G_n^p\) croît vers \(G^p\). Le théorème de convergence monotone donne \(\int G^p \leq S^p\). Ainsi, \(G\) est finie presque partout.
- Limite ponctuelle. Hors de l’ensemble négligeable \(\{G = +\infty\}\), la série \(\sum u_k(x)\) converge absolument. On note \(F(x)\) sa somme, et l’on pose \(F = 0\) ailleurs. De plus, \(|F| \leq G\), donc \(F \in L^p\).
- Convergence en norme. On a \(\big| F – \sum_{k \leq n} u_k \big|^p \leq G^p\), qui est intégrable, et le membre de gauche tend vers 0 presque partout. Par convergence dominée, \(\big\| F – \sum_{k \leq n} u_k \big\|_p \to 0\).
Le lemme 4.1 donne alors la complétude. Pour la sous-suite, on reprend la preuve du lemme : la sous-suite construite est une somme partielle de série qui converge presque partout, d’après l’étape 2.
Trois théorèmes de convergence interviennent dans cette preuve, chacun à sa place. Minkowski contrôle les sommes finies. Ensuite, la convergence monotone fait passer à la limite dans la croissance. Enfin, la convergence dominée transforme la convergence presque partout en convergence en norme. Le cas \(p = +\infty\) est plus simple : hors d’un ensemble négligeable, une suite de Cauchy dans \(L^\infty\) est uniformément de Cauchy.
4.3 Convergence dans L^p et convergence presque partout
Le théorème affirme qu’on peut extraire une sous-suite convergente presque partout. On ne peut pas faire mieux, comme le montre l’exemple suivant.
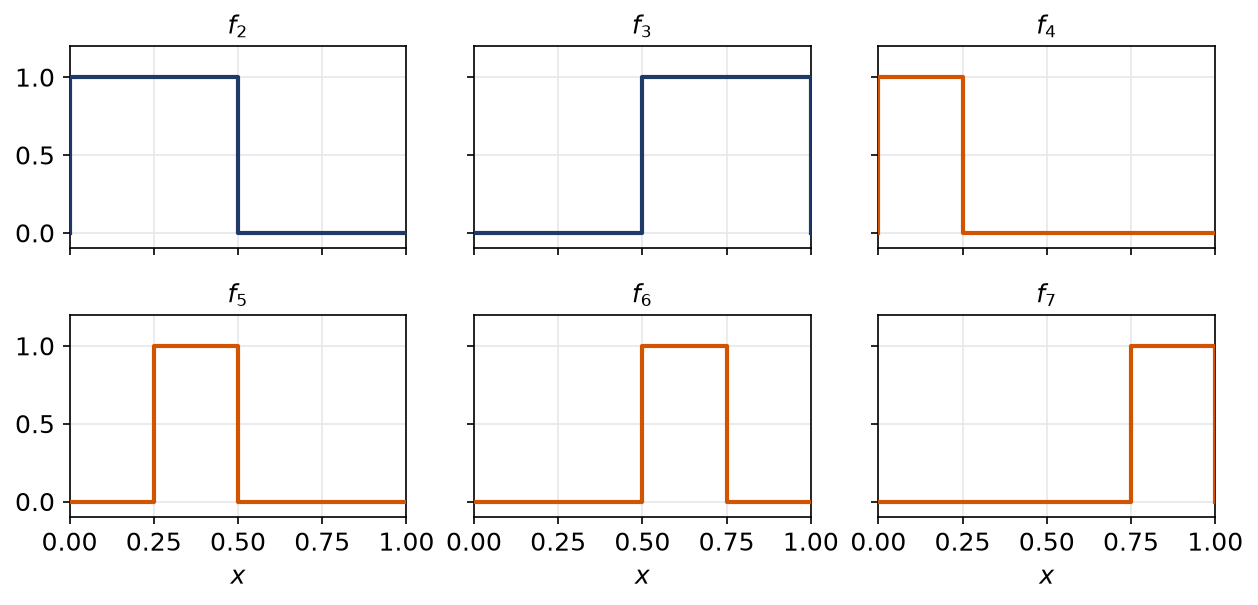
La bosse glissante. Sur \([0, 1]\), on écrit tout entier \(n \geq 1\) sous la forme \(n = 2^k + j\), avec \(0 \leq j < 2^k\). On pose \(f_n = \mathbf{1}_{[j 2^{-k}, (j+1) 2^{-k}]}\). D’abord, \(\|f_n\|_p^p = 2^{-k}\), qui tend vers 0 : la suite converge vers 0 dans \(L^p\). En revanche, pour chaque \(x\) fixé et chaque \(k\), l’un des intervalles de longueur \(2^{-k}\) contient \(x\). Ainsi, \(f_n(x) = 1\) pour une infinité de \(n\), et \(f_n(x) = 0\) pour une infinité d’autres. La suite ne converge donc en aucun point.
La figure montre quelques termes de cette suite. Chaque bosse balaie l’intervalle, en devenant de plus en plus étroite.
Réciproquement, la convergence presque partout n’entraîne pas la convergence dans \(L^p\). Par exemple, \(h_n = n \, \mathbf{1}_{]0, 1/n]}\) tend vers 0 en tout point de \([0, 1]\), alors que \(\|h_n\|_1 = 1\) pour tout \(n\). Il faut donc une hypothèse supplémentaire, comme une domination.
5. Inclusions entre espaces L^p
Les espaces \(L^p\) ne sont pas emboîtés en général. Tout dépend de la mesure. En effet, deux phénomènes s’opposent : les grandes valeurs sur un petit ensemble, qui gênent les grands \(p\), et les petites valeurs étalées sur un grand ensemble, qui gênent les petits \(p\).
5.1 Mesure finie : les L^p décroissent
On suppose \(\mu(X) < +\infty\), et \(1 \leq p < r \leq +\infty\). Alors \(L^r(\mu) \subset L^p(\mu)\), et pour tout \(f\) :
\[ \|f\|_p \leq \mu(X)^{\frac{1}{p} – \frac{1}{r}} \, \|f\|_r. \]
Pour \(r < +\infty\), on écrit \(|f|^p = |f|^p \cdot 1\), et l’on applique Hölder avec l’exposant \(r/p > 1\) et son conjugué. Le premier facteur donne \(\left( \int |f|^r \right)^{p/r}\). Le second vaut \(\mu(X)^{1 – p/r}\). Il reste à élever à la puissance \(1/p\). Pour \(r = +\infty\), on intègre simplement \(|f|^p \leq \|f\|_\infty^p\) presque partout.
5.2 Mesure de comptage : les suites croissent
Sur \(\mathbb{N}\) muni de la mesure de comptage, on note \(\ell^p\) l’espace \(L^p\) correspondant. Ici, la situation s’inverse : on a \(\ell^p \subset \ell^r\) pour \(p < r\), avec \(\|u\|_r \leq \|u\|_p\). En effet, si \(\|u\|_p = 1\), chaque \(|u_n|\) est au plus 1, donc \(|u_n|^r \leq |u_n|^p\). On somme, puis on conclut par homogénéité.
5.3 Sur R, aucune inclusion
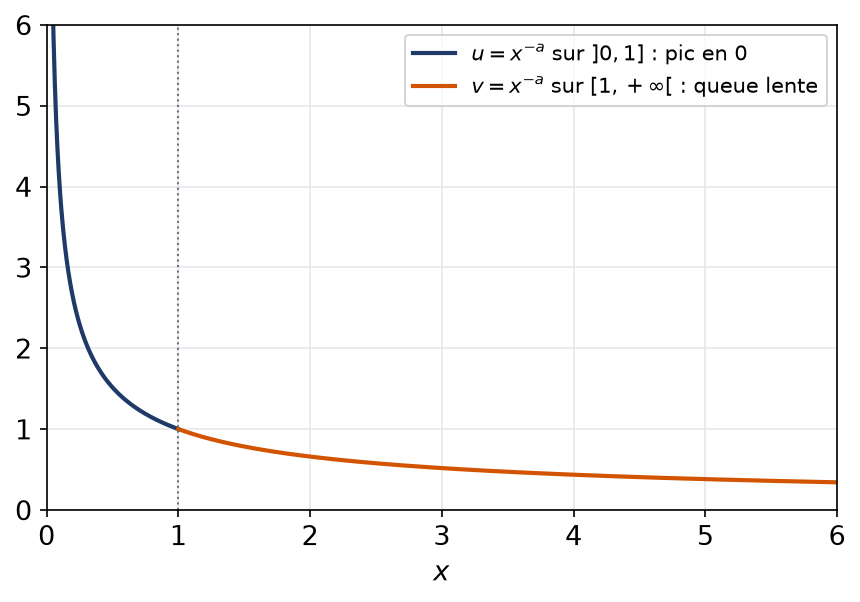
Pour la mesure de Lebesgue sur \(]0, +\infty[\), les fonctions puissances fournissent tous les contre-exemples. Le calcul de base est le suivant : \(x^{-a}\) est intégrable sur \(]0, 1]\) si et seulement si \(a < 1\), et sur \([1, +\infty[\) si et seulement si \(a > 1\).
Fixons \(1 \leq p < r < +\infty\), et choisissons un réel \(a\) avec \(1/r < a < 1/p\).
- La fonction \(u = x^{-a} \mathbf{1}_{]0, 1]}\) vérifie \(ap < 1\) et \(ar > 1\). Ainsi, \(u \in L^p\) mais \(u \notin L^r\).
- La fonction \(v = x^{-a} \mathbf{1}_{[1, +\infty[}\) vérifie \(ar > 1\) et \(ap < 1\). Ainsi, \(v \in L^r\) mais \(v \notin L^p\).
Par conséquent, aucune des deux inclusions n’a lieu sur \(]0, +\infty[\).
Interpolation. Pour toute mesure, si \(1 \leq p < s < r \leq +\infty\), alors \(L^p \cap L^r \subset L^s\). Plus précisément, avec \(\theta \in \, ]0, 1[\) défini par \(\dfrac{1}{s} = \dfrac{\theta}{p} + \dfrac{1 – \theta}{r}\), on a \(\|f\|_s \leq \|f\|_p^{\theta} \, \|f\|_r^{1 – \theta}\).
Cette proposition, travaillée en exercice, se démontre encore par Hölder. On découpe \(|f|^s\) en \(|f|^{\theta s} \cdot |f|^{(1-\theta) s}\), puis on choisit les exposants \(p/(\theta s)\) et \(r/((1-\theta)s)\), qui sont conjugués.
Pour décider si \(L^r \subset L^p\) :
- regarder d’abord la mesure : finie, de comptage, ou ni l’une ni l’autre ;
- en mesure finie et si \(p < r\), conclure par Hölder avec la fonction constante 1 ;
- pour la mesure de comptage et si \(p < r\), utiliser que les termes d’une suite de \(\ell^p\) sont bornés ;
- pour réfuter une inclusion, chercher une puissance \(x^{-a}\) restreinte près de 0 ou près de l’infini, ou une suite \(n^{-a}\).
6. Densité dans les espaces L^p
Beaucoup de propriétés se démontrent d’abord pour des fonctions simples, puis s’étendent à tout \(L^p\) par densité. Ce schéma suppose \(p < +\infty\), comme nous allons le voir.
6.1 Fonctions étagées
Pour \(1 \leq p < +\infty\), les fonctions étagées \(\sum_{i=1}^{m} c_i \mathbf{1}_{A_i}\) avec \(\mu(A_i) < +\infty\) forment un sous-espace dense de \(L^p(\mu)\). Pour \(p = +\infty\), les fonctions étagées sont denses dans \(L^\infty\), sans condition sur les \(\mu(A_i)\).
Il suffit de traiter \(f \geq 0\), puis de décomposer une fonction quelconque en parties positives et négatives. On sait qu’il existe des fonctions étagées \(0 \leq s_n \leq f\) qui croissent vers \(f\) en tout point. Ensuite, chaque \(s_n\) est dans \(L^p\), car \(s_n^p \leq f^p\). Ses ensembles de niveau non nuls sont donc de mesure finie. Enfin, \(|f – s_n|^p \leq f^p\), intégrable, et \(|f – s_n|^p \to 0\) en tout point. La convergence dominée conclut.
6.2 Fonctions continues à support compact
On munit \(\mathbb{R}^n\) de la mesure de Lebesgue, et l’on fixe \(1 \leq p < +\infty\). Tout élément de \(L^p(\mathbb{R}^n)\) est limite, pour la norme \(\|\cdot\|_p\), d’une suite d’éléments de \(C_c(\mathbb{R}^n)\).
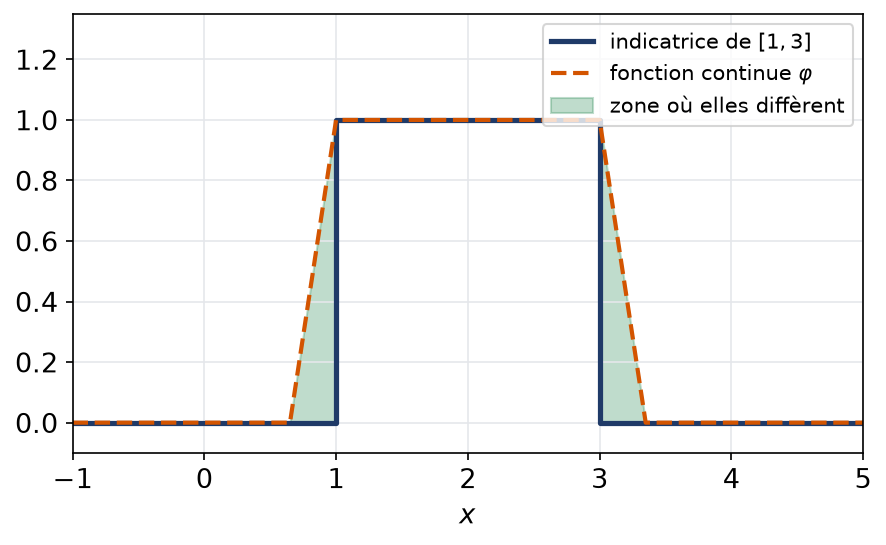
Nous esquissons la preuve. D’abord, par 6.1, il suffit d’approcher une indicatrice \(\mathbf{1}_A\) avec \(A\) de mesure finie. Ensuite, la régularité de la mesure de Lebesgue fournit un compact \(K\) et un ouvert \(U\) tels que \(K \subset A \subset U\) et \(\lambda(U \setminus K) < \varepsilon\). Enfin, le lemme d’Urysohn donne une fonction continue \(\varphi\), égale à 1 sur \(K\), nulle hors d’un compact de \(U\), et à valeurs dans \([0, 1]\). On vérifie alors \(\|\mathbf{1}_A – \varphi\|_p^p \leq \lambda(U \setminus K) < \varepsilon\).
Continuité des translations. Pour \(f \in L^p(\mathbb{R})\) et \(h\) réel, on note \(\tau_h f(x) = f(x – h)\). Montrons que \(\|\tau_h f – f\|_p \to 0\) quand \(h \to 0\). Soit \(\varepsilon > 0\). D’abord, on choisit \(g \in C_c(\mathbb{R})\) avec \(\|f – g\|_p < \varepsilon\). Ensuite, la translation conserve la norme, donc
\[ \|\tau_h f – f\|_p \leq \|\tau_h f – \tau_h g\|_p + \|\tau_h g – g\|_p + \|g – f\|_p \leq 2\varepsilon + \|\tau_h g – g\|_p. \]
Enfin, \(g\) est uniformément continue, et pour \(|h| \leq 1\), la fonction \(\tau_h g – g\) est nulle hors d’un segment fixe. Le terme restant tend donc vers 0. Ainsi, \(\|\tau_h f – f\|_p \leq 3\varepsilon\) pour \(h\) assez petit.
Piège à éviter :
Le résultat est faux pour \(p = +\infty\). Par exemple, si \(f = \mathbf{1}_{[0, 1]}\), alors \(\|\tau_h f – f\|_\infty = 1\) pour tout \(h \neq 0\) assez petit. De même, \(C_c(\mathbb{R})\) n’est pas dense dans \(L^\infty(\mathbb{R})\) : une limite uniforme presque partout de fonctions continues possède un représentant continu.
Les erreurs fréquentes
- Appliquer Jensen avec une mesure qui n’est pas une probabilité, ou inverser le sens de l’inégalité pour une fonction concave.
- Choisir des exposants non conjugués dans Hölder : on vérifie toujours \(1/p + 1/q = 1\) avant de calculer.
- Diviser par \(\|f + g\|_p^{p-1}\) dans Minkowski sans avoir prouvé que cette quantité est finie et non nulle.
- Parler de la valeur en un point d’un élément de \(L^p\), alors qu’il s’agit d’une classe de fonctions.
- Croire que la convergence dans \(L^p\) entraîne la convergence presque partout de toute la suite : seule une sous-suite converge.
- Affirmer \(L^2(\mathbb{R}) \subset L^1(\mathbb{R})\) : l’inclusion des \(L^p\) n’a lieu qu’en mesure finie.
Fiche mémo
- Jensen : si \(\mu(X) = 1\) et \(\varphi\) convexe, alors \(\varphi\left(\int f\right) \leq \int \varphi \circ f\).
- Young : \(ab \leq a^p/p + b^q/q\) pour \(p\), \(q\) conjugués.
- Hölder : \(\|fg\|_1 \leq \|f\|_p \|g\|_q\), avec égalité quand \(|f|^p\) et \(|g|^q\) sont proportionnelles.
- Minkowski : \(\|f + g\|_p \leq \|f\|_p + \|g\|_p\) pour \(p \geq 1\).
- \(L^p\) est un espace de classes ; \(\|f\|_\infty\) est une borne supérieure essentielle, atteinte presque partout.
- Riesz-Fischer : \(L^p\) est complet pour \(1 \leq p \leq +\infty\) ; une suite convergente dans \(L^p\), \(p < +\infty\), a une sous-suite convergente presque partout.
- Mesure finie : \(L^r \subset L^p\) si \(p < r\) ; suites : \(\ell^p \subset \ell^r\) si \(p < r\) ; Lebesgue sur \(\mathbb{R}\) : aucune inclusion.
- Interpolation : \(L^p \cap L^r \subset L^s\) pour \(p < s < r\).
- Densité pour \(p < +\infty\) : fonctions étagées, puis \(C_c(\mathbb{R}^n)\) ; jamais \(C_c\) dans \(L^\infty\).
Questions fréquentes
Comment choisir les exposants dans l'inégalité de Hölder ?
Partez de la quantité que vous connaissez : si l’énoncé fixe l’intégrale de |f|^p, prenez cet exposant p pour f. L’autre exposant est alors imposé, égal à p/(p-1). Il reste à vérifier que l’autre facteur a une norme calculable. En cas de doute, cherchez la fonction qui réaliserait l’égalité.
Pourquoi dit-on qu'un élément de L^p est une classe et non une fonction ?
Deux fonctions qui diffèrent sur un ensemble de mesure nulle ont la même norme p. Pour que la norme sépare les éléments, on les identifie. Ainsi, la valeur en un point n’a pas de sens, alors que les intégrales et les inégalités presque partout en ont un.
Si une suite tend vers f en norme p, tend-elle vers f point par point ?
Pas pour toute la suite : l’exemple de la bosse glissante converge vers 0 en norme sans converger en aucun point. En revanche, le théorème de Riesz-Fischer fournit toujours une sous-suite qui converge presque partout. Cela suffit souvent pour identifier la limite.
Est-ce que L^2 est inclus dans L^1 ?
Cela dépend de la mesure. Sur un espace de mesure finie, comme un segment, oui, grâce à Cauchy-Schwarz. Sur la droite réelle, non : la fonction 1/(1+|x|) est de carré intégrable sans être intégrable. Pour les suites, l’inclusion se fait dans l’autre sens.
Pour aller plus loin
- S’exercer : exercices corrigés de L3 de maths sur hölder, Minkowski et Riesz-Fischer
- Bases utiles : Beppo Levi, Fatou et convergence dominée, Suites de Cauchy, espaces complets et point fixe
- Chapitre d’avant : Tonelli, Fubini et changement de variables
- Chapitre d’après : Sous-groupes distingués et groupes quotients
- Vérifier ses acquis : QCM de L3 de maths sur hölder, Minkowski et Riesz-Fischer
- Contrôle corrigé en temps limité : Inclusions et complétude des L^p : contrôle de maths en L3
- Tous les chapitres : le sommaire de la L3 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «hölder, Minkowski et Riesz-Fischer en L3 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.