Holomorphie et formule de Cauchy en L3 de maths : cours et méthodes
Ce cours d’holomorphie L3 ouvre l’analyse complexe du second semestre. Il part d’une question simple : que devient la dérivée quand la variable est complexe ? La réponse passe par les conditions de Cauchy-Riemann, qui imposent une rigidité étonnante aux fonctions dérivables.
Ensuite, le cours construit l’intégrale le long d’un chemin, puis démontre le théorème de Cauchy sur un ouvert étoilé et la formule intégrale de Cauchy. On en déduit qu’une fonction holomorphe est développable en série entière, que ses zéros sont isolés et qu’une fonction entière bornée est constante : c’est le théorème de Liouville, qui donne au passage le théorème de d’Alembert-Gauss.
Le chapitre s’appuie sur la topologie et la connexité du premier semestre. Il prépare directement le chapitre suivant sur les résidus et les séries de Laurent, ainsi que le calcul d’intégrales réelles.
Ce que vous saurez faire
- Vérifier les conditions de Cauchy-Riemann et en déduire qu’une fonction est holomorphe, ou qu’elle ne l’est pas.
- Manipuler l’exponentielle complexe et la détermination principale du logarithme sans se tromper d’argument.
- Calculer une intégrale le long d’un chemin par paramétrage, puis la majorer par la longueur.
- Appliquer le théorème de Cauchy sur un ouvert étoilé et la formule intégrale de Cauchy, y compris pour les dérivées.
- Utiliser les zéros isolés pour prolonger une identité, et Liouville pour montrer qu’une fonction entière est constante.
- Localiser le maximum du module d’une fonction holomorphe sur un disque fermé.
1. Holomorphie et conditions de Cauchy-Riemann
Fixons les notations. La lettre \(U\) représente toujours un ouvert de \(\mathbb{C}\), que l’on voit aussi comme une partie de \(\mathbb{R}^2\) grâce à l’écriture \(z=x+iy\). Une fonction \(f : U\to\mathbb{C}\) s’écrit \(f=P+iQ\), avec \(P\) et \(Q\) à valeurs réelles. Nous allons voir que la dérivabilité par rapport à la variable complexe est bien plus exigeante que la différentiabilité au sens de \(\mathbb{R}^2\).
1.1 La C-dérivabilité
On dit que \(f\) est C-dérivable en \(a\in U\) si le quotient \(\dfrac{f(a+h)-f(a)}{h}\) admet une limite quand le nombre complexe \(h\) tend vers 0, avec \(h\neq 0\). Cette limite se note \(f^{\prime}(a)\). On dit que \(f\) est holomorphe sur \(U\) si elle est C-dérivable en tout point de \(U\). Une fonction holomorphe sur \(\mathbb{C}\) tout entier est dite entière.
La définition ressemble à celle du cas réel, mais \(h\) peut désormais tendre vers 0 dans toutes les directions du plan. C’est précisément ce qui rend la condition forte. Heureusement, les calculs de dérivées se font comme sur \(\mathbb{R}\) : on combine, on multiplie, on divise et l’on compose sans perdre l’holomorphie. Ainsi, les polynômes en \(z\) sont entiers et les fractions rationnelles sont holomorphes hors de leurs pôles.
La conjugaison \(z\mapsto\bar z\) est très régulière au sens réel, puisqu’elle est linéaire. Cependant, le quotient \(\bar h/h\) vaut \(1\) pour \(h\) réel et \(-1\) pour \(h\) imaginaire pur. Il n’a donc pas de limite en 0, et la conjugaison n’est C-dérivable en aucun point.
1.2 Le théorème de Cauchy-Riemann
Comparons maintenant la C-dérivabilité à la différentiabilité de \((x,y)\mapsto(P,Q)\). Une application \(\mathbb{R}\)-linéaire de \(\mathbb{C}\) dans \(\mathbb{C}\) est de la forme \(h\mapsto\alpha h+\beta\bar h\). Elle est \(\mathbb{C}\)-linéaire exactement lorsque \(\beta=0\), c’est-à-dire lorsque sa matrice est une similitude.
Soit \(a=x_0+iy_0\in U\). La fonction \(f=P+iQ\) est C-dérivable en \(a\) si et seulement si elle est différentiable en \(a\) au sens réel et vérifie en ce point les conditions de Cauchy-Riemann :
\[\frac{\partial P}{\partial x}=\frac{\partial Q}{\partial y},\qquad \frac{\partial P}{\partial y}=-\frac{\partial Q}{\partial x}.\]
On a alors \(f^{\prime}(a)=\dfrac{\partial P}{\partial x}(a)+i\,\dfrac{\partial Q}{\partial x}(a)\).
Supposons \(f\) C-dérivable en \(a\) et notons \(c=f^{\prime}(a)\). Alors \(f(a+h)=f(a)+ch+o(h)\), et \(h\mapsto ch\) est \(\mathbb{R}\)-linéaire : \(f\) est donc différentiable au sens réel, de différentielle \(h\mapsto ch\). En écrivant \(c=p+iq\), la matrice de cette différentielle est \(\begin{pmatrix}p&-q\\q&p\end{pmatrix}\). Or sa première colonne contient \(\partial_xP\) et \(\partial_xQ\), sa seconde \(\partial_yP\) et \(\partial_yQ\). On lit donc \(\partial_xP=\partial_yQ=p\) et \(\partial_yP=-\partial_xQ=-q\).
Réciproquement, si \(f\) est différentiable et vérifie ces égalités, sa différentielle a la forme ci-dessus, donc c’est la multiplication par \(c=\partial_xP+i\,\partial_xQ\). Par conséquent \(f(a+h)-f(a)=ch+o(h)\), ce qui donne la limite \(c\) du quotient.
1.3 Vérifier les conditions en pratique
En pratique, on sait qu’une fonction dont les dérivées partielles sont continues est différentiable. On dispose ainsi d’un critère commode.
Pour étudier l’holomorphie de \(f\) donnée par \(P\) et \(Q\) :
- calculer les quatre dérivées partielles et vérifier leur continuité sur \(U\) ;
- écrire les deux équations de Cauchy-Riemann et déterminer l’ensemble des points où elles sont vraies ;
- conclure : \(f\) est C-dérivable exactement en ces points, et holomorphe sur tout ouvert qu’ils contiennent ;
- si besoin, calculer \(f^{\prime}=\partial_xP+i\,\partial_xQ\).
Considérons \(P(x,y)=x^3-3xy^2+2y\) et \(Q(x,y)=3x^2y-y^3-2x\). D’abord, ces polynômes sont de classe \(\mathcal{C}^1\). Ensuite, \(\partial_xP=3x^2-3y^2\) et \(\partial_yQ=3x^2-3y^2\) coïncident. De plus, \(\partial_yP=-6xy+2\) et \(-\partial_xQ=-6xy+2\) coïncident aussi. Par conséquent \(f\) est entière, de dérivée \(3x^2-3y^2+i(6xy-2)\). On reconnaît d’ailleurs \(f(z)=z^3-2iz\), dont la dérivée vaut bien \(3z^2-2i\).
Piège à éviter :
Vérifier les équations de Cauchy-Riemann sur une droite ou en un point isolé ne rend pas la fonction holomorphe. Par exemple, \(z\mapsto|z|^2\) a pour parties \(P=x^2+y^2\) et \(Q=0\). Les équations imposent \(2x=0\) et \(2y=0\). La fonction est donc C-dérivable en 0 seulement, et holomorphe sur aucun ouvert.
2. Fonctions analytiques, exponentielle et logarithme
Les séries entières fournissent la plus grande famille d’exemples. Nous rappelons ici leur comportement vis-à-vis de la dérivation complexe, puis nous construisons l’exponentielle et un logarithme.
2.1 Séries entières et fonctions analytiques
On qualifie \(f : U\to\mathbb{C}\) d’analytique lorsque, au voisinage de chacun de ses points \(a\), elle coïncide avec la somme d’une série entière en \(z-a\). Concrètement, on demande un rayon \(r>0\) avec \(D(a,r)\subset U\) et des coefficients complexes \(c_n\) vérifiant \(f(z)=\sum_{n\geqslant 0}c_n(z-a)^n\) sur ce disque.
Soit \(\sum c_nz^n\) une série entière de rayon \(R>0\) et \(S\) sa somme sur \(D(0,R)\). Alors \(S\) est holomorphe sur ce disque et \(S^{\prime}(z)=\sum_{n\geqslant 1}nc_nz^{n-1}\), série de même rayon. Par récurrence, \(S\) est indéfiniment C-dérivable et \(c_n=S^{(n)}(0)/n!\).
La preuve reprend celle du cas réel : on majore le reste du quotient \((S(z+h)-S(z))/h\) grâce à la convergence normale sur un disque plus petit. En conséquence, une fonction analytique est holomorphe et ses coefficients sont ses dérivées divisées par \(n!\). La réciproque, beaucoup plus surprenante, fera l’objet de la partie 5.
2.2 L’exponentielle complexe
On définit \(\exp(z)=\sum_{n\geqslant 0}z^n/n!\), de rayon infini. D’après le théorème précédent, c’est une fonction entière égale à sa dérivée. De plus, le produit de Cauchy donne \(\exp(z+w)=\exp(z)\exp(w)\).
Pour \(z=x+iy\), on a \(e^z=e^x(\cos y+i\sin y)\). Par conséquent \(|e^z|=e^{x}\) et \(y\) est un argument de \(e^z\). L’exponentielle ne s’annule pas, elle est surjective de \(\mathbb{C}\) sur \(\mathbb{C}^*\), et \(e^z=e^w\) équivaut à \(z-w\in 2i\pi\mathbb{Z}\).
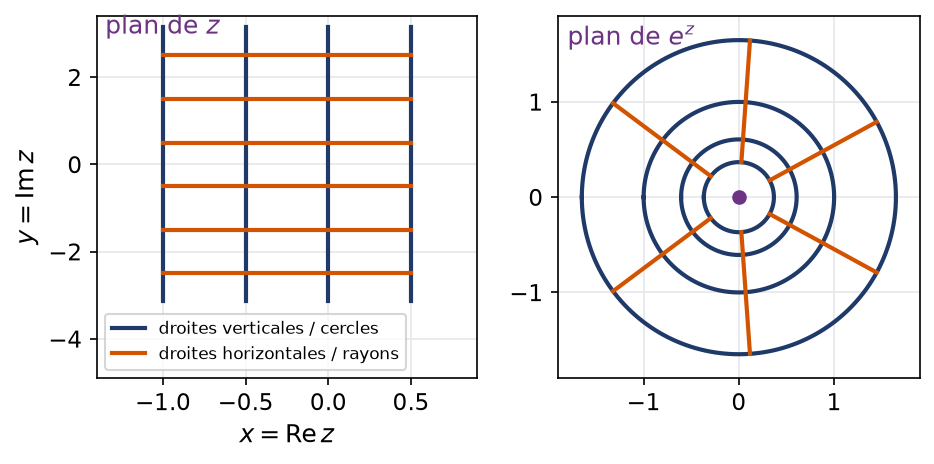
Ainsi, l’exponentielle enroule le plan sur lui-même : chaque bande horizontale de hauteur \(2\pi\) est envoyée sur \(\mathbb{C}^*\) tout entier. La figure suivante montre l’effet sur un quadrillage. Les droites verticales \(x=\text{cste}\) deviennent des cercles de rayon \(e^x\), tandis que les droites horizontales \(y=\text{cste}\) deviennent des demi-droites issues de 0.
2.3 Le logarithme principal
Puisque l’exponentielle n’est pas injective, on ne peut pas l’inverser sur \(\mathbb{C}^*\) entier. On retire donc une demi-droite pour choisir un argument de façon continue.
Notons \(\Omega=\mathbb{C}\setminus\mathbb{R}_-\), le plan privé de la demi-droite des réels négatifs ou nuls. Tout \(z\in\Omega\) possède un unique argument \(\operatorname{Arg}z\in\left]-\pi,\pi\right[\). On pose \(\operatorname{Log}z=\ln|z|+i\operatorname{Arg}z\) : c’est la détermination principale du logarithme.
La fonction \(\operatorname{Log}\) est holomorphe sur \(\Omega\), elle vérifie \(e^{\operatorname{Log}z}=z\) et \(\operatorname{Log}^{\prime}(z)=1/z\). De plus, \(\operatorname{Log}(e^w)=w\) dès que \(|\operatorname{Im}w|<\pi\).
En effet, l’exponentielle est un difféomorphisme de la bande \(|\operatorname{Im}w|<\pi\) sur \(\Omega\), et Log en est la réciproque. La dérivée d’une réciproque donne alors \(\operatorname{Log}^{\prime}(z)=1/e^{\operatorname{Log}z}=1/z\). Par exemple, \(\operatorname{Log}(-3i)=\ln 3-i\pi/2\) et \(\operatorname{Log}(1+i)=\tfrac12\ln 2+i\pi/4\).
Piège à éviter :
La formule \(\operatorname{Log}(zw)=\operatorname{Log}z+\operatorname{Log}w\) est fausse en général. Prenons \(z=w=e^{3i\pi/4}\). Alors \(zw=e^{3i\pi/2}=-i\), donc \(\operatorname{Log}(zw)=-i\pi/2\). Pourtant \(\operatorname{Log}z+\operatorname{Log}w=3i\pi/2\). L’égalité n’a lieu qu’à un multiple de \(2i\pi\) près.
3. Intégrale le long d’un chemin
Pour aller plus loin, il faut intégrer. Contrairement au cas réel, on n’intègre pas sur un intervalle mais le long d’une courbe du plan.
3.1 Définition et premiers calculs
Un chemin est une application \(\gamma : [a,b]\to\mathbb{C}\) continue et de classe \(\mathcal{C}^1\) par morceaux. Il est fermé, et on parle de lacet, si \(\gamma(a)=\gamma(b)\). Pour \(f\) continue sur l’image de \(\gamma\), on pose
\[\int_\gamma f(z)\,\mathrm{d}z=\int_a^b f(\gamma(t))\,\gamma^{\prime}(t)\,\mathrm{d}t.\]
La longueur de \(\gamma\) est \(L(\gamma)=\int_a^b|\gamma^{\prime}(t)|\,\mathrm{d}t\).
Ce nombre ne dépend pas du paramétrage, tant que l’on conserve le sens de parcours. Inverser le sens change en revanche le signe. Dans toute la suite, la notation \(C(c,r)\) désigne le lacet \(t\mapsto c+re^{it}\), avec \(t\in[0,2\pi]\) : il fait un seul tour, en tournant dans le sens trigonométrique.
- choisir un paramétrage simple de chaque morceau : \(t\mapsto z_0+t(z_1-z_0)\) pour un segment, \(t\mapsto c+re^{it}\) pour un arc de cercle ;
- calculer \(\gamma^{\prime}(t)\) et remplacer \(z\) par \(\gamma(t)\) dans \(f\) ;
- intégrer la fonction de \(t\) obtenue, parties réelle et imaginaire ensemble ;
- additionner les contributions des différents morceaux.
Soit \(n\in\mathbb{Z}\) et \(r>0\). Sur \(C(0,r)\), on a \(\gamma^{\prime}(t)=ire^{it}\), donc \(\int_{C(0,r)}z^n\,\mathrm{d}z=ir^{n+1}\int_0^{2\pi}e^{i(n+1)t}\,\mathrm{d}t\). Cette intégrale vaut \(2\pi\) si \(n=-1\) et 0 sinon. Par conséquent,
\[\int_{C(0,r)}\frac{\mathrm{d}z}{z}=2i\pi,\qquad \int_{C(0,r)}z^n\,\mathrm{d}z=0\ \text{ pour } n\neq-1.\]
Ce calcul, très court, est la pierre angulaire de tout le chapitre. Il montre déjà qu’un lacet qui entoure un point « singulier » peut donner une intégrale non nulle.
3.2 Primitives et majoration
Si \(f=F^{\prime}\) avec \(F\) holomorphe sur \(U\), alors pour tout chemin \(\gamma\) dans \(U\) de \(z_0\) à \(z_1\), on a \(\int_\gamma f(z)\,\mathrm{d}z=F(z_1)-F(z_0)\). En particulier, l’intégrale de \(f\) sur tout lacet de \(U\) est nulle. Enfin, pour toute \(f\) continue, \(\left|\int_\gamma f(z)\,\mathrm{d}z\right|\leqslant L(\gamma)\,\sup_{\gamma}|f|\).
En effet, \(t\mapsto F(\gamma(t))\) a pour dérivée \(f(\gamma(t))\gamma^{\prime}(t)\), et l’on applique le théorème fondamental de l’analyse. On en déduit que \(1/z\) n’a pas de primitive sur \(\mathbb{C}^*\), puisque son intégrale sur le cercle unité vaut \(2i\pi\). Ainsi, le logarithme ne peut pas être prolongé holomorphiquement à \(\mathbb{C}^*\).
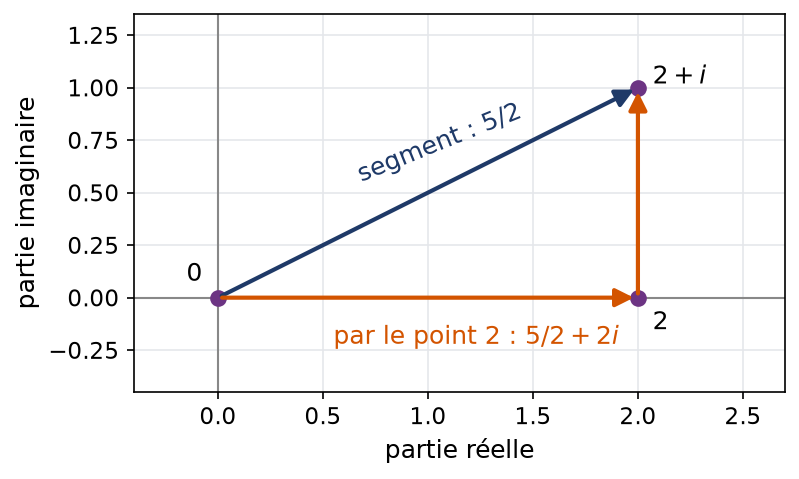
Intégrons \(f(z)=\bar z\) de 0 à \(2+i\) par deux chemins. D’abord, le segment \(\gamma_1(t)=(2+i)t\), \(t\in[0,1]\), donne \(\int_0^1(2-i)t\,(2+i)\,\mathrm{d}t=5\int_0^1t\,\mathrm{d}t=\tfrac52\). Ensuite, on passe par 2 : le segment réel donne \(\int_0^2t\,\mathrm{d}t=2\). Puis \(\gamma_2(t)=2+it\), \(t\in[0,1]\), donne \(\int_0^1(2-it)\,i\,\mathrm{d}t=\int_0^1(2i+t)\,\mathrm{d}t=2i+\tfrac12\). Au total, ce second trajet donne \(\tfrac52+2i\).
Les deux résultats diffèrent, ce qui prouve que \(\bar z\) n’a pas de primitive holomorphe. La figure représente les deux trajets.
4. Le théorème de Cauchy sur un ouvert étoilé
La question est maintenant de savoir quand une fonction holomorphe possède une primitive. La réponse dépend de la forme de l’ouvert.
4.1 Le lemme de Goursat
Soit \(f\) holomorphe sur \(U\) et \(T\) un triangle plein contenu dans \(U\). Alors l’intégrale de \(f\) sur le bord de \(T\), parcouru une fois, est nulle.
Notons \(I\) cette intégrale. Joignons les trois milieux : \(T\) se partage alors en quatre petits triangles semblables. Chaque segment intérieur est emprunté deux fois, dans un sens puis dans l’autre, si bien que ces contributions s’annulent et que \(I\) vaut la somme des quatre petites intégrales. L’une d’elles, sur un triangle \(T_1\), vérifie donc \(|I_1|\geqslant|I|/4\). On recommence, et l’on obtient des triangles emboîtés \(T_k\), de périmètre \(p/2^k\), avec \(|I_k|\geqslant|I|/4^k\).
Par compacité, les \(T_k\) se resserrent sur un point \(a\in U\). Ensuite, on écrit \(f(z)=f(a)+f^{\prime}(a)(z-a)+\varepsilon(z)(z-a)\) avec \(\varepsilon(z)\to0\). Le terme affine a une primitive, donc son intégrale sur \(\partial T_k\) est nulle. Il reste \(|I_k|\leqslant p_k\cdot p_k\cdot\sup_{T_k}|\varepsilon|\), d’où \(|I|\leqslant p^2\sup_{T_k}|\varepsilon|\). Ce majorant tend vers 0, donc \(I=0\).
Cette preuve mérite d’être retenue pour son idée : on localise le défaut, puis on l’écrase grâce à la dérivabilité en un seul point. Remarquons qu’elle n’utilise jamais la continuité de \(f^{\prime}\).
4.2 Primitive sur un ouvert étoilé
On dit que \(U\) est étoilé lorsqu’il possède un centre \(z_0\in U\) qui « voit » tous ses points : chaque segment \([z_0,z]\), avec \(z\in U\), reste dans \(U\). Tout disque ouvert, tout ouvert convexe et le plan coupé \(\Omega=\mathbb{C}\setminus\mathbb{R}_-\) sont étoilés ; en revanche, \(\mathbb{C}^*\) ne l’est pas.
Le plan coupé est étoilé par rapport à 1 : le segment qui joint 1 à un point hors de la coupure ne rencontre jamais \(\mathbb{R}_-\). Au contraire, dans \(\mathbb{C}^*\), tout segment issu d’un point \(z_0\) et dirigé vers \(-z_0\) traverse l’origine.
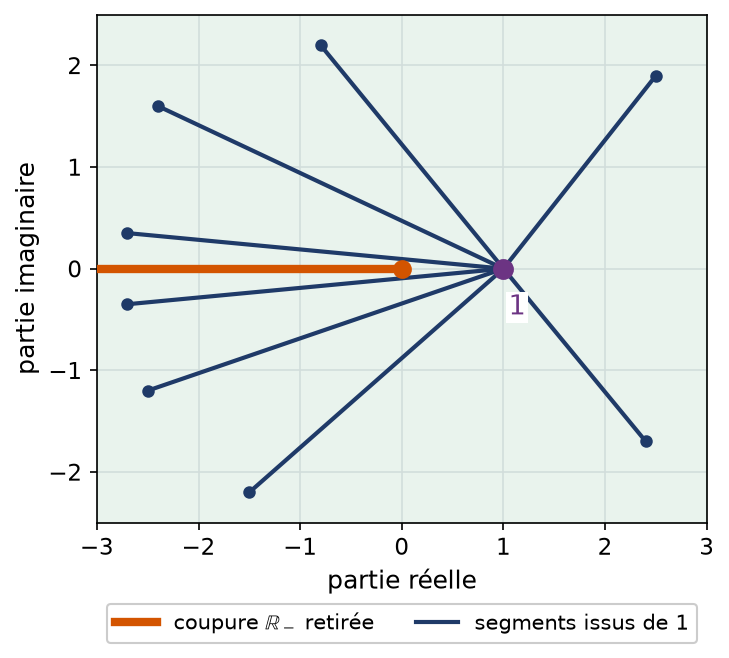
Soit \(U\) un ouvert étoilé et \(f\) holomorphe sur \(U\). Alors \(f\) possède une primitive holomorphe sur \(U\). Par conséquent, pour tout lacet \(\gamma\) contenu dans \(U\), on a \(\int_\gamma f(z)\,\mathrm{d}z=0\).
Supposons \(U\) étoilé par rapport à \(z_0\) et posons \(F(z)=\int_{[z_0,z]}f(w)\,\mathrm{d}w\). Pour \(h\) petit, le triangle de sommets \(z_0\), \(z\), \(z+h\) est contenu dans \(U\), car \(U\) est étoilé et \(D(z,|h|)\subset U\). Le lemme de Goursat donne alors \(F(z+h)-F(z)=\int_{[z,z+h]}f(w)\,\mathrm{d}w\). Ensuite, \(\left|\int_{[z,z+h]}(f(w)-f(z))\,\mathrm{d}w\right|\leqslant|h|\sup_{[z,z+h]}|f-f(z)|\), qui est un \(o(h)\) par continuité. Ainsi, \(F^{\prime}(z)=f(z)\).
Sur \(\mathbb{C}^*\), qui n’est pas étoilé, la fonction \(z\mapsto 1/z\) est holomorphe mais \(\int_{C(0,1)}\mathrm{d}z/z=2i\pi\neq0\). L’hypothèse sur la forme de l’ouvert ne peut donc pas être supprimée.
Remarque :
Le théorème vaut encore si \(f\) est seulement continue sur \(U\) et holomorphe hors d’un point \(a\). En effet, il suffit de reprendre Goursat avec un triangle contenant \(a\), découpé en petits triangles dont un seul, minuscule, touche \(a\). Cette variante sert à démontrer la formule de Cauchy.
5. La formule intégrale de Cauchy et l’analyticité
Voici le résultat central : les valeurs d’une fonction holomorphe à l’intérieur d’un disque sont entièrement déterminées par ses valeurs sur le cercle qui le borde.
5.1 La formule de Cauchy sur un disque
Soit \(f\) holomorphe sur \(U\) et \(\overline{D}(c,r)\subset U\) un disque fermé. Alors, pour tout \(a\) tel que \(|a-c|<r\),
\[f(a)=\frac{1}{2i\pi}\int_{C(c,r)}\frac{f(z)}{z-a}\,\mathrm{d}z.\]
Par compacité, il existe \(r^{\prime}>r\) tel que \(D(c,r^{\prime})\subset U\) ; ce disque est étoilé. On pose \(g(z)=\dfrac{f(z)-f(a)}{z-a}\) pour \(z\neq a\) et \(g(a)=f^{\prime}(a)\). Cette fonction est continue sur \(D(c,r^{\prime})\) et holomorphe hors de \(a\). D’après la remarque de la partie 4, l’intégrale de \(g\) sur \(C(c,r)\) est nulle. Il reste à vérifier que \(\int_{C(c,r)}\frac{\mathrm{d}z}{z-a}=2i\pi\).
Pour cela, on écrit \(\dfrac{1}{z-a}=\sum_{n\geqslant0}\dfrac{(a-c)^n}{(z-c)^{n+1}}\) pour \(z\) sur le cercle. Cette série converge normalement, car sa raison vaut \(|a-c|/r<1\). On intègre donc terme à terme. D’après l’exemple de la partie 3, seul le terme \(n=0\) contribue, et il vaut \(2i\pi\).
Cette formule transforme une valeur ponctuelle en intégrale. Inversement, elle permet donc de calculer des intégrales dès que l’on reconnaît la forme \(f(z)/(z-a)\).
Calculons \(I=\int_{C(i,1)}\frac{\mathrm{d}z}{z^2+1}\). D’abord, \(z^2+1=(z-i)(z+i)\) et le point \(-i\) est à distance 2 de \(i\), donc hors du disque fermé. Ensuite, \(f(z)=1/(z+i)\) est holomorphe sur \(D(i,2)\), qui contient \(\overline{D}(i,1)\). La formule de Cauchy donne alors \(I=2i\pi f(i)=2i\pi\cdot\frac{1}{2i}=\pi\).
5.2 Toute fonction holomorphe est analytique
Soit \(f\) holomorphe sur \(U\) et \(D(c,R)\subset U\). Alors \(f\) est somme de sa série de Taylor sur tout ce disque : \(f(z)=\sum_{n\geqslant0}c_n(z-c)^n\) pour \(|z-c|<R\), avec, pour tout \(r\in\left]0,R\right[\),
\[c_n=\frac{f^{(n)}(c)}{n!}=\frac{1}{2i\pi}\int_{C(c,r)}\frac{f(z)}{(z-c)^{n+1}}\,\mathrm{d}z.\]
En particulier, \(f\) est indéfiniment C-dérivable et \(f^{\prime}\) est holomorphe.
Fixons \(r<R\), puis \(a\) avec \(|a-c|<r\). Reprenons le développement de \(1/(z-a)\) utilisé plus haut, multiplié cette fois par \(f(z)\). Comme \(f\) est bornée sur le cercle, la série \(\sum f(z)(a-c)^n/(z-c)^{n+1}\) converge encore normalement. L’échange entre le signe somme et le signe intégrale est donc licite, et la formule de Cauchy livre exactement le développement annoncé. Enfin, l’identification avec le théorème de la partie 2 fournit \(c_n=f^{(n)}(c)/n!\).
Le rayon de convergence de la série de Taylor en \(c\) est donc au moins égal au rayon du plus grand disque centré en \(c\) contenu dans \(U\). C’est un outil très efficace pour déterminer un rayon sans calculer un seul coefficient.
Inégalités de Cauchy : si \(|f|\leqslant M\) sur \(C(c,r)\), alors \(|f^{(n)}(c)|\leqslant\dfrac{n!\,M}{r^n}\) pour tout \(n\).
En effet, il suffit de majorer l’intégrale précédente par la longueur \(2\pi r\) multipliée par \(M/r^{n+1}\).
Pour calculer \(\int_{C(c,r)}\dfrac{g(z)}{(z-a)^{k+1}}\,\mathrm{d}z\) :
- vérifier que \(|a-c|<r\) : le point est bien à l’intérieur ;
- vérifier que \(g\) est holomorphe sur un ouvert contenant le disque fermé, quitte à mettre dans \(g\) les facteurs qui ne s’annulent pas dedans ;
- appliquer \(\int_{C(c,r)}\dfrac{g(z)}{(z-a)^{k+1}}\,\mathrm{d}z=\dfrac{2i\pi}{k!}\,g^{(k)}(a)\).
Par exemple, \(\int_{C(0,1)}\frac{\cos z}{z^3}\,\mathrm{d}z=\frac{2i\pi}{2}\cos^{\prime\prime}(0)=-i\pi\).
6. Zéros isolés, théorème de Liouville et principe du maximum
L’analyticité a des conséquences globales spectaculaires. Elles reposent toutes sur un même mécanisme : une information locale se propage à tout l’ouvert, pourvu qu’il soit connexe.
6.1 Zéros isolés et prolongement analytique
Soit \(U\) un ouvert connexe et \(f\) holomorphe sur \(U\), non identiquement nulle. Alors les zéros de \(f\) sont isolés : pour tout \(a\) tel que \(f(a)=0\), il existe \(r>0\) tel que \(f\) ne s’annule pas sur \(D(a,r)\setminus\{a\}\).
Soit \(A\) l’ensemble des points où toutes les dérivées de \(f\) sont nulles. D’abord, chaque \(f^{(n)}\) est continue, donc \(A\) est une intersection de fermés de \(U\) : il est fermé. Ensuite, prenons \(a\in A\) : tous les coefficients de Taylor en \(a\) valent 0, et l’analyticité force \(f\) à s’annuler au voisinage de \(a\), ce qui place ce voisinage dans \(A\). Ainsi \(A\) est aussi ouvert. Par connexité, \(A\) est vide ou égal à \(U\). Comme \(f\) n’est pas nulle, \(A\) est vide.
Soit alors \(a\) un zéro et \(m\) le plus petit entier tel que \(f^{(m)}(a)\neq0\). Sur un disque autour de \(a\), on peut écrire \(f(z)=(z-a)^mg(z)\) avec \(g\) holomorphe et \(g(a)\neq0\). Par continuité, \(g\) ne s’annule pas près de \(a\), ce qui conclut.
Principe du prolongement analytique : si deux fonctions holomorphes sur un ouvert connexe \(U\) coïncident sur une partie de \(U\) qui possède un point d’accumulation dans \(U\), alors elles sont égales sur \(U\).
Par exemple, si \(f\) est entière et vérifie \(f(1/n)=1/n^2\) pour tout \(n\geqslant1\), alors \(f(z)=z^2\). En effet, \(f(z)-z^2\) s’annule sur une suite qui converge vers 0. De même, une identité comme \(\cos^2z+\sin^2z=1\), vraie sur \(\mathbb{R}\), reste vraie sur \(\mathbb{C}\).
Piège à éviter :
Le point d’accumulation doit appartenir à l’ouvert. Ainsi, \(z\mapsto\sin(1/z)\) est holomorphe sur \(\mathbb{C}^*\) et s’annule en tous les \(1/(k\pi)\). Ces zéros s’accumulent en 0, mais 0 n’est pas dans le domaine, donc il n’y a aucune contradiction.
6.2 Le théorème de Liouville et d’Alembert-Gauss
Théorème de Liouville : toute fonction entière bornée est constante.
Supposons \(|f|\leqslant M\) sur \(\mathbb{C}\). Pour tout \(r>0\), l’inégalité de Cauchy en 0 donne \(|f^{\prime}(0)|\leqslant M/r\). En faisant tendre \(r\) vers l’infini, on obtient \(f^{\prime}(0)=0\). Le même raisonnement, centré en un point \(c\) quelconque, donne \(f^{\prime}(c)=0\). Par conséquent \(f^{\prime}\) est nulle sur \(\mathbb{C}\), qui est connexe, et \(f\) est constante.
Théorème de d’Alembert-Gauss : tout polynôme complexe non constant possède au moins une racine dans \(\mathbb{C}\).
Soit \(P\) de degré \(n\geqslant1\), et supposons qu’il ne s’annule pas. Alors \(1/P\) est entière. De plus, \(|P(z)|\sim|a_n||z|^n\) tend vers l’infini, donc \(|1/P|\leqslant1\) hors d’un disque \(\overline{D}(0,R)\). Sur ce disque compact, \(1/P\) est continue, donc bornée. Ainsi, \(1/P\) est entière et bornée, donc constante d’après Liouville. Cela contredit \(n\geqslant1\).
Quand \(f\) entière n’est pas bornée mais que sa partie réelle l’est d’un côté, on compose par l’exponentielle. Par exemple, si \(\operatorname{Re}f\leqslant 3\), alors \(|e^{f}|=e^{\operatorname{Re}f}\leqslant e^3\). La fonction \(e^f\) est donc constante, puis \(f^{\prime}e^f=0\) donne \(f\) constante.
6.3 Le principe du maximum
Soit \(f\) holomorphe et non constante sur un ouvert connexe \(U\). Alors aucun point de \(U\) n’est un maximum local de \(|f|\). Par conséquent, pour \(f\) holomorphe au voisinage de \(\overline{D}(c,r)\), la plus grande valeur de \(|f|\) sur ce compact se trouve sur son bord \(C(c,r)\).
L’idée de la preuve est simple. Avec \(z=a+\rho e^{it}\), la formule de Cauchy devient une formule de la moyenne : \(f(a)=\frac{1}{2\pi}\int_0^{2\pi}f(a+\rho e^{it})\,\mathrm{d}t\). Si \(|f(a)|\) est maximal, cette moyenne force \(|f|\) à être constant près de \(a\). Ensuite, les équations de Cauchy-Riemann rendent \(f\) constante près de \(a\), puis partout par prolongement. Le problème de la fiche d’exercices détaille chaque étape.
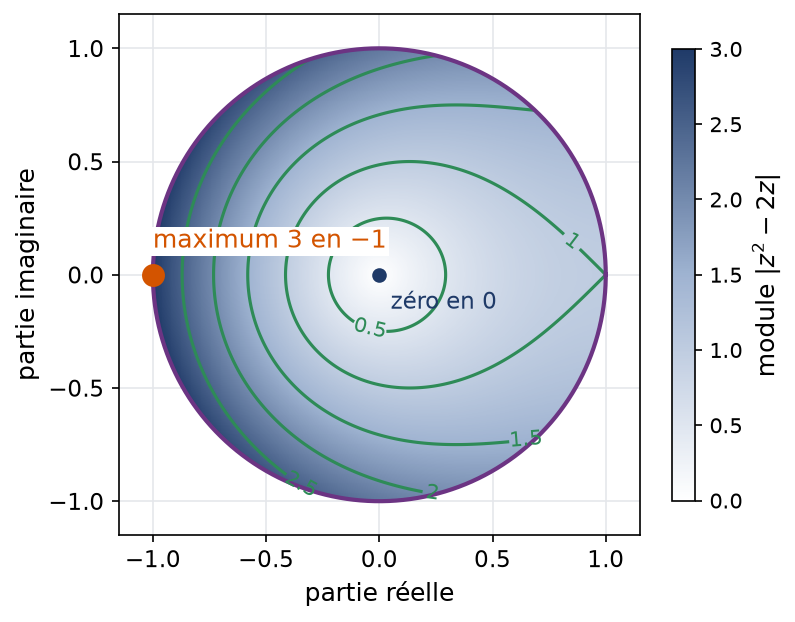
Cherchons le maximum de \(|z^2-2z|\) sur le disque unité fermé. D’après le principe du maximum, il est atteint sur le cercle. Pour \(z=e^{it}\), on a \(|z^2-2z|=|z|\,|z-2|=|e^{it}-2|\). Cette distance de \(e^{it}\) au point 2 est maximale pour \(e^{it}=-1\). Le maximum vaut donc 3, atteint en \(z=-1\).
La figure représente \(|z^2-2z|\) sur le disque : les valeurs croissent vers le bord, et la plus grande se trouve bien au point \(-1\).
Les erreurs fréquentes
- Conclure à l’holomorphie parce que les équations de Cauchy-Riemann sont vraies sur une droite : il faut un ouvert.
- Appliquer le théorème de Cauchy sur \(\mathbb{C}^*\) ou sur un anneau, qui ne sont pas étoilés : l’intégrale de \(1/z\) le contredit.
- Utiliser la formule de Cauchy sans vérifier que le point \(a\) est à l’intérieur du cercle et que les autres points singuliers sont dehors.
- Écrire \(\operatorname{Log}(zw)=\operatorname{Log}z+\operatorname{Log}w\) sans contrôler les arguments.
- Oublier le facteur \(1/k!\) dans la formule de Cauchy pour les dérivées.
- Invoquer les zéros isolés sur un ouvert non connexe, ou avec un point d’accumulation hors du domaine.
Fiche mémo
- C-dérivable \(\Leftrightarrow\) différentiable et \(\partial_xP=\partial_yQ\), \(\partial_yP=-\partial_xQ\) ; alors \(f^{\prime}=\partial_xP+i\,\partial_xQ\).
- \(e^{x+iy}=e^x(\cos y+i\sin y)\), et \(e^z=e^w\) équivaut à \(z-w\in2i\pi\mathbb{Z}\).
- \(\operatorname{Log}z=\ln|z|+i\operatorname{Arg}z\) sur \(\mathbb{C}\setminus\mathbb{R}_-\), de dérivée \(1/z\).
- \(\int_\gamma f=\int_a^bf(\gamma(t))\gamma^{\prime}(t)\,\mathrm{d}t\) et \(\left|\int_\gamma f\right|\leqslant L(\gamma)\sup_\gamma|f|\).
- \(\int_{C(0,r)}z^n\,\mathrm{d}z\) vaut \(2i\pi\) si \(n=-1\), et 0 sinon.
- Ouvert étoilé : toute fonction holomorphe a une primitive, et son intégrale sur un lacet est nulle.
- Formule de Cauchy : \(g^{(k)}(a)=\dfrac{k!}{2i\pi}\int_{C(c,r)}\dfrac{g(z)}{(z-a)^{k+1}}\,\mathrm{d}z\) pour \(|a-c|<r\).
- Holomorphe \(\Leftrightarrow\) analytique ; inégalités de Cauchy \(|f^{(n)}(c)|\leqslant n!M/r^n\).
- Zéros isolés et prolongement sur un ouvert connexe ; Liouville ; d’Alembert-Gauss.
- Principe du maximum : sur un disque fermé, \(\max|f|\) est atteint sur le bord.
Questions fréquentes
Quelle différence entre holomorphe et analytique ?
Une fonction holomorphe est C-dérivable en tout point d’un ouvert. Une fonction analytique est, au voisinage de chaque point, somme d’une série entière. La formule de Cauchy montre que les deux notions coïncident sur un ouvert de C, ce qui est faux pour les fonctions d’une variable réelle.
Pourquoi l'hypothèse d'ouvert étoilé est-elle indispensable dans le théorème de Cauchy ?
Sur un ouvert étoilé, toute fonction holomorphe possède une primitive, donc son intégrale sur un lacet est nulle. Sur C privé de 0, ce n’est plus vrai : l’intégrale de 1/z sur le cercle unité vaut 2iπ. Le défaut vient du trou en 0, que le lacet entoure.
Une fonction qui vérifie les équations de Cauchy-Riemann est-elle forcément holomorphe ?
Pas toujours. Il faut aussi que la fonction soit différentiable au sens réel en ce point, ce qui est garanti si ses dérivées partielles sont continues. De plus, vérifier les équations en un seul point ou sur une droite ne donne pas l’holomorphie, qui exige un ouvert.
À quoi sert le théorème de Liouville en pratique ?
Il permet de montrer qu’une fonction entière est constante dès qu’on sait la borner, parfois après une transformation comme l’exponentielle. Il donne aussi une preuve courte du théorème de d’Alembert-Gauss. Ses variantes, avec les inégalités de Cauchy, montrent qu’une fonction entière à croissance polynomiale est un polynôme.
Pour aller plus loin
- S’exercer : exercices corrigés de L3 de maths sur holomorphie et formule de Cauchy
- Bases utiles : Borel-Lebesgue, compacité séquentielle et connexité
- Chapitre d’avant : Cauchy-Lipschitz, Gronwall et systèmes autonomes
- Chapitre d’après : Séries de Laurent, résidus et intégrales réelles
- Vérifier ses acquis : QCM de L3 de maths sur holomorphie et formule de Cauchy
- Contrôle corrigé en temps limité : Équations de Cauchy-Riemann et maximum : contrôle de maths en L3
- Tous les chapitres : le sommaire de la L3 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «holomorphie et formule de Cauchy en L3 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.