Cauchy-Lipschitz et Gronwall en L3 de maths : cours et méthodes
Ce cours sur le théorème de Cauchy-Lipschitz L3 fait le lien entre la topologie du semestre 5 et l’analyse du semestre 6. Le théorème du point fixe, vu avec les espaces complets, fournit l’existence et l’unicité des solutions. Nous en donnons une preuve commentée étape par étape, puis nous étudions les solutions maximales et les cas d’explosion en temps fini.
Le lemme de Gronwall et le théorème des bouts servent ensuite à prouver qu’une solution est globale. La deuxième moitié du chapitre traite les systèmes linéaires avec la résolvante, le wronskien et l’exponentielle de matrice, qui réutilise la décomposition de Dunford. Nous terminons par les systèmes autonomes : portraits de phase, stabilité des équilibres par linéarisation, puis méthode d’Euler. Ces outils reviennent en mécanique, en dynamique des populations et en analyse numérique.
Ce que vous saurez faire
- Vérifier les hypothèses du théorème de Cauchy-Lipschitz et en tirer existence et unicité.
- Déterminer une solution maximale et reconnaître une explosion en temps fini.
- Prouver qu’une solution est globale grâce au lemme de Gronwall ou au théorème des bouts.
- Résoudre un système linéaire avec l’exponentielle de matrice et la résolvante.
- Tracer le portrait de phase d’un système autonome plan.
- Étudier la stabilité d’un équilibre par linéarisation, et programmer la méthode d’Euler.
1. Problème de Cauchy et solutions maximales
On fixe un ouvert \(U\) de \(\mathbb{R}\times\mathbb{R}^n\) et une application continue \(f:U\to\mathbb{R}^n\). Nous étudions l’équation \(y^{\prime}=f(t,y)\), dite résolue en \(y^{\prime}\). Une équation d’ordre supérieur s’y ramène toujours : il suffit de prendre comme inconnue le vecteur formé de \(y\) et de ses dérivées successives.
Une solution est un couple \((J,y)\), où \(J\) est un intervalle d’intérieur non vide et \(y:J\to\mathbb{R}^n\) une fonction dérivable telle que, pour tout \(t\in J\), \((t,y(t))\in U\) et \(y^{\prime}(t)=f(t,y(t))\). Se donner en plus une condition \(y(t_0)=y_0\), avec \((t_0,y_0)\in U\), définit un problème de Cauchy.
Comme \(f\) est continue, toute solution est de classe \(C^1\). De plus, le problème de Cauchy équivaut à une équation intégrale. En effet, \(y\) est solution sur \(J\) avec \(y(t_0)=y_0\) si et seulement si \(y\) est continue et vérifie
\[y(t)=y_0+\int_{t_0}^{t}f(s,y(s))\,\mathrm{d}s\quad\text{pour tout } t\in J.\]
Cette forme intégrale est le point de départ de toutes les preuves du chapitre.
Une solution \((\tilde J,\tilde y)\) prolonge \((J,y)\) si \(J\subset\tilde J\) et \(\tilde y=y\) sur \(J\). Une solution est maximale si elle n’admet aucun prolongement strict. Elle est globale si elle est définie sur tout l’intervalle de temps autorisé, par exemple sur \(\mathbb{R}\) lorsque \(U=\mathbb{R}\times\mathbb{R}^n\).
Ainsi, une solution globale est maximale. En revanche, la réciproque est fausse, et c’est tout l’enjeu des parties 3 et 4.
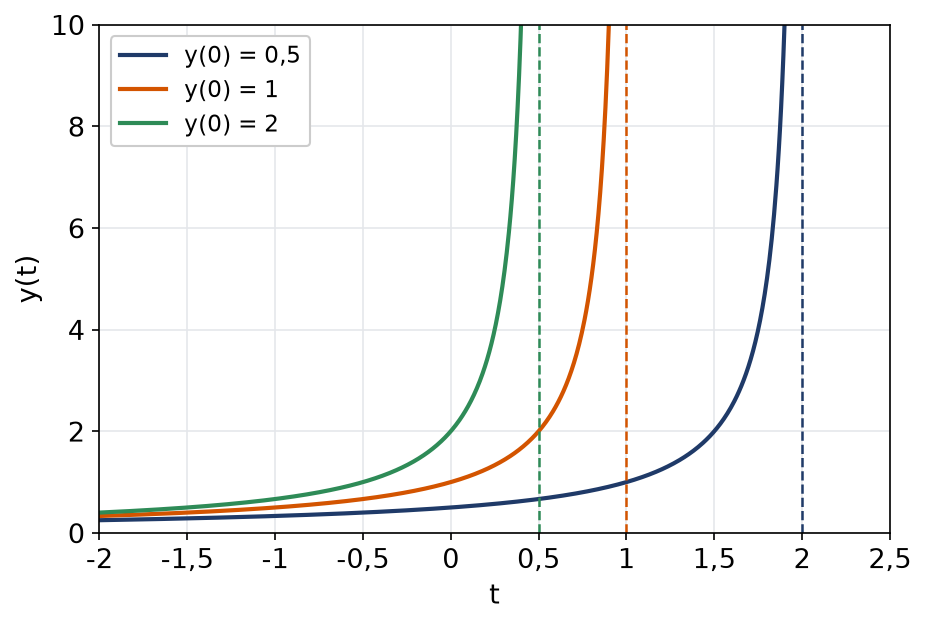
Considérons \(y^{\prime}=y^2\) avec \(y(0)=y_0>0\). Tant que \(y\) ne s’annule pas, on écrit \(y^{\prime}/y^2=1\), puis \(-1/y(t)+1/y_0=t\). On obtient
\[y(t)=\frac{y_0}{1-y_0t}.\]
Cette fonction est définie sur \(]-\infty,1/y_0[\) et tend vers \(+\infty\) quand \(t\to 1/y_0\). Aucun prolongement n’est donc possible au-delà de \(1/y_0\). Ainsi la solution maximale vit sur \(]-\infty,1/y_0[\), alors que le second membre \(y\mapsto y^2\) est défini partout. C’est une explosion en temps fini.
La figure trace plusieurs de ces solutions. Plus la donnée initiale est grande, plus l’explosion est précoce.
2. Le théorème de Cauchy-Lipschitz
La continuité de \(f\) suffit pour l’existence locale : c’est le théorème de Peano, que nous ne démontrons pas. En revanche, elle ne garantit pas l’unicité. Il faut une hypothèse plus forte, de type lipschitzien, portant sur la variable d’état.
La fonction \(f\) est localement lipschitzienne par rapport à \(y\) lorsque, autour de chaque point de \(U\), on trouve un voisinage \(V\) et un réel \(L\) avec \(\|f(t,y)-f(t,z)\|\leqslant L\|y-z\|\) dès que \((t,y)\) et \((t,z)\) sont dans \(V\).
Le plus souvent, il suffit de constater que \(f\) est de classe \(C^1\) sur \(U\). L’inégalité des accroissements finis, appliquée sur une petite boule fermée, fournit alors la constante \(L\).
Cauchy-Lipschitz. On suppose \(f\) continue sur \(U\), et lipschitzienne en \(y\) au voisinage de chaque point. Alors chaque donnée \((t_0,y_0)\in U\) est le point de départ d’une et d’une seule solution maximale. Elle est définie sur un intervalle ouvert \(]\alpha,\beta[\) contenant \(t_0\), et toute autre solution du problème en est une restriction.
2.1 Preuve commentée par le point fixe
Étape 1 : un cylindre de sécurité. D’abord, on choisit \(a,r>0\) tels que \(C=[t_0-a,t_0+a]\times\overline{B}(y_0,r)\subset U\), avec \(f\) bornée par \(M\) et \(L\)-lipschitzienne en \(y\) sur \(C\). Ensuite, on pose \(T=\min(a,r/M)\) et \(I=[t_0-T,t_0+T]\).
Étape 2 : un espace complet. Soit \(E\) l’ensemble des fonctions continues de \(I\) dans \(\overline{B}(y_0,r)\), muni de la norme uniforme. En effet, c’est un fermé de l’espace complet \(C(I,\mathbb{R}^n)\), donc il est complet.
Étape 3 : l’opérateur de Picard. Pour \(y\in E\), on pose \(\Phi(y)(t)=y_0+\int_{t_0}^{t}f(s,y(s))\,\mathrm{d}s\). On a \(\|\Phi(y)(t)-y_0\|\leqslant M|t-t_0|\leqslant MT\leqslant r\). Ainsi \(\Phi\) envoie \(E\) dans \(E\). Le choix de \(T\) sert exactement à cela.
Étape 4 : une itérée contractante. Par récurrence, on montre que
\[\|\Phi^k(y)(t)-\Phi^k(z)(t)\|\leqslant\frac{(L|t-t_0|)^k}{k!}\,\|y-z\|_\infty.\]
Comme \((LT)^k/k!\) tend vers 0, une itérée \(\Phi^k\) est contractante. Le théorème du point fixe, dans sa version pour une itérée contractante, s’applique alors. L’opérateur \(\Phi\) possède un seul point fixe dans \(E\), et ce point fixe est exactement la solution cherchée sur \(I\).
Étape 5 : recollement. Enfin, deux solutions coïncident sur un voisinage de chaque point où elles sont égales. Par connexité, elles coïncident sur l’intersection de leurs domaines. La réunion de toutes les solutions du problème est donc encore une solution, et c’est la solution maximale.
2.2 Variante de la preuve et conséquences
Remarque :
On peut éviter les itérées en munissant \(C(I,\mathbb{R}^n)\) de la norme à poids \(\sup_t e^{-2L|t-t_0|}\|y(t)\|\). Pour cette norme, \(\Phi\) elle-même est contractante de rapport \(1/2\). Les deux approches sont équivalentes.
Une conséquence géométrique est essentielle. Deux trajectoires de solutions maximales distinctes ne se coupent jamais dans \(U\). En dimension 1, cela fournit un principe de comparaison : si une solution est inférieure à une autre en un instant, elle le reste.
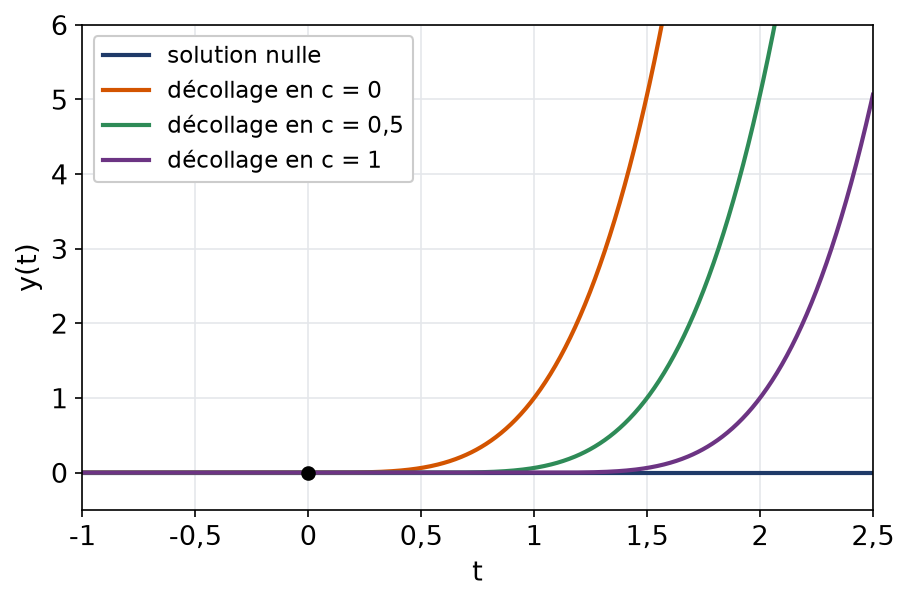
Considérons \(y^{\prime}=4|y|^{3/4}\) avec \(y(0)=0\). La fonction nulle est solution. Pour tout \(c\geqslant 0\), la fonction égale à 0 sur \(]-\infty,c]\) et à \((t-c)^4\) sur \([c,+\infty[\) l’est aussi. En effet, sa dérivée vaut \(4(t-c)^3=4\big((t-c)^4\big)^{3/4}\) pour \(t\geqslant c\), et elle est \(C^1\) au point \(c\). L’unicité tombe : la fonction \(y\mapsto 4|y|^{3/4}\) est continue, mais elle n’est pas lipschitzienne au voisinage de 0, car son taux d’accroissement \(4|y|^{-1/4}\) n’est pas borné.
La figure montre ce faisceau de solutions qui partent toutes du même point.
3. Le lemme de Gronwall
Ce lemme transforme une inégalité intégrale en une majoration explicite. Il intervient dans trois situations : l’unicité, la dépendance par rapport à la donnée initiale et la preuve qu’une solution est globale.
Gronwall. Soit \(\varphi\) et \(\psi\) continues sur \([t_0,t_1]\), avec \(\psi\geqslant 0\), et \(c\) un réel. On suppose
\[\varphi(t)\leqslant c+\int_{t_0}^{t}\psi(s)\varphi(s)\,\mathrm{d}s\quad\text{pour tout } t\in[t_0,t_1].\]
Alors \(\varphi(t)\leqslant c\,\exp\Big(\int_{t_0}^{t}\psi(s)\,\mathrm{d}s\Big)\) pour tout \(t\in[t_0,t_1]\).
Notons \(R(t)=c+\int_{t_0}^{t}\psi\varphi\) le second membre, et \(P(t)=\int_{t_0}^{t}\psi\). L’idée est de dériver un produit bien choisi. D’abord, \(R^{\prime}=\psi\varphi\leqslant\psi R\), car \(\psi\geqslant 0\) et \(\varphi\leqslant R\). Ensuite, la fonction \(t\mapsto R(t)e^{-P(t)}\) a pour dérivée \((R^{\prime}-\psi R)e^{-P}\leqslant 0\). Elle décroît donc, et \(R(t)e^{-P(t)}\leqslant R(t_0)=c\). Finalement, \(\varphi\leqslant R\leqslant c\,e^{P}\).
Piège à éviter :
Le lemme porte sur une inégalité intégrale, pas sur une inégalité différentielle quelconque. De plus, l’hypothèse \(\psi\geqslant 0\) est indispensable : sans elle, multiplier \(\varphi\leqslant R\) par \(\psi\) renverserait le sens de l’inégalité.
Si \(f\) est \(L\)-lipschitzienne en \(y\) sur une partie contenant les trajectoires de deux solutions \(y\) et \(z\) définies sur \(J\ni t_0\), alors
\[\|y(t)-z(t)\|\leqslant\|y(t_0)-z(t_0)\|\,e^{L|t-t_0|}\quad\text{pour tout } t\in J.\]
La preuve consiste à soustraire les formes intégrales, puis à appliquer le lemme à \(\varphi=\|y-z\|\) avec \(\psi=L\). Deux conséquences se lisent directement. D’une part, deux solutions de même donnée initiale coïncident : on retrouve l’unicité. D’autre part, la solution dépend continûment de la donnée initiale, avec un écart qui peut toutefois croître exponentiellement.
4. Théorème des bouts et solutions globales
Une solution maximale ne s’arrête pas sans raison. Si elle cesse d’exister en un instant fini, c’est qu’elle s’échappe de toute partie compacte de \(U\).
Théorème des bouts. On suppose les hypothèses de Cauchy-Lipschitz. Soit \(y\) une solution maximale définie sur \(]\alpha,\beta[\). Si \(\beta\) est fini et si \(U=I\times\mathbb{R}^n\) avec \(\beta\) intérieur à \(I\), alors \(\|y(t)\|\to+\infty\) quand \(t\to\beta^{-}\). Plus généralement, pour tout compact \(K\subset U\), le point \((t,y(t))\) sort définitivement de \(K\) quand \(t\to\beta^{-}\).
Traitons le cas \(U=I\times\mathbb{R}^n\), par l’absurde. Supposons \(\|y(t_k)\|\) borné pour une suite \(t_k\to\beta\). Pour simplifier, admettons même \(y\) bornée sur \([t_0,\beta[\). Alors \(y^{\prime}=f(t,y)\) est bornée, car \(f\) est continue sur le compact \([t_0,\beta]\times\overline{B}(0,R)\). Ainsi \(y\) vérifie le critère de Cauchy en \(\beta\) et admet une limite \(\ell\). Le problème de Cauchy en \((\beta,\ell)\) a une solution locale, qui prolonge \(y\) au-delà de \(\beta\). Cela contredit la maximalité. Le cas d’une suite seulement bornée demande un argument supplémentaire de temps de vie uniforme sur un cylindre.
4.1 Méthodes pour prouver qu’une solution est globale
- Écrire la solution maximale sur \(]\alpha,\beta[\) et supposer, par l’absurde, \(\beta<+\infty\).
- Obtenir une estimation a priori : une borne sur \(\|y(t)\|\) valable sur \([t_0,\beta[\), par une intégrale première, par une fonction qui décroît ou par le lemme de Gronwall.
- Conclure avec le théorème des bouts : une solution bornée près de \(\beta\) fini est impossible.
- Traiter \(\alpha\) de la même façon, en remontant le temps.
Croissance au plus affine. Soit \(f\) continue sur \(I\times\mathbb{R}^n\), localement lipschitzienne en \(y\), et \(a,b\) continues positives sur \(I\) telles que \(\|f(t,y)\|\leqslant a(t)+b(t)\|y\|\). Alors toutes les solutions maximales sont définies sur \(I\) entier.
En effet, sur \([t_0,\beta[\) avec \(\beta\) fini, la forme intégrale donne \(\|y(t)\|\leqslant\|y_0\|+\int_{t_0}^{\beta}a+\int_{t_0}^{t}b\|y\|\). Le lemme de Gronwall borne alors \(\|y\|\) sur \([t_0,\beta[\), ce qui contredit le théorème des bouts.
Montrons que les solutions de \(y^{\prime}=\arctan(y)+\cos(t)\,y\) sont globales. Le second membre est \(C^1\) sur \(\mathbb{R}^2\), donc Cauchy-Lipschitz s’applique. Ensuite, \(|\arctan y+y\cos t|\leqslant\frac{\pi}{2}+|y|\). C’est une croissance affine avec \(a=\pi/2\) et \(b=1\). Par conséquent, toutes les solutions maximales sont définies sur \(\mathbb{R}\).
Piège à éviter :
Une majoration du type \(|f(t,y)|\leqslant C(1+|y|^2)\) ne suffit pas. L’exemple \(y^{\prime}=y^2\) de la partie 1 le montre : la croissance quadratique autorise l’explosion. Il faut donc toujours viser une croissance au plus affine, ou bien une autre estimation a priori.
5. Systèmes linéaires et exponentielle de matrice
Soit \(I\) un intervalle, \(A:I\to\mathcal{M}_n(\mathbb{R})\) et \(B:I\to\mathbb{R}^n\) continues. Le système \(Y^{\prime}=A(t)Y+B(t)\) a un second membre à croissance affine. Par conséquent, toutes ses solutions maximales sont définies sur \(I\) entier.
Les solutions sur \(I\) du système homogène \(Y^{\prime}=A(t)Y\) forment un espace vectoriel \(\mathcal{S}\) de dimension \(n\). Pour tout \(t_0\in I\), l’application \(Y\mapsto Y(t_0)\) est un isomorphisme de \(\mathcal{S}\) sur \(\mathbb{R}^n\).
D’abord, la linéarité est immédiate. Ensuite, l’injectivité découle de l’unicité, et la surjectivité de l’existence : on résout le problème de Cauchy pour chaque vecteur de \(\mathbb{R}^n\).
5.1 Résolvante et wronskien
La résolvante \(R(t,s)\) est la matrice telle que la solution homogène valant \(V\) à l’instant \(s\) vaut \(R(t,s)V\) à l’instant \(t\). Elle vérifie \(R(t,t)=I_n\), \(R(t,s)R(s,u)=R(t,u)\) et \(\partial_tR(t,s)=A(t)R(t,s)\).
Variation de la constante. La solution de \(Y^{\prime}=A(t)Y+B(t)\) avec \(Y(t_0)=Y_0\) s’écrit
\[Y(t)=R(t,t_0)Y_0+\int_{t_0}^{t}R(t,s)B(s)\,\mathrm{d}s.\]
Liouville. Soit \(Y_1,\dots,Y_n\) des solutions homogènes et \(W(t)=\det\big(Y_1(t),\dots,Y_n(t)\big)\) leur wronskien. Alors
\[W(t)=W(t_0)\exp\Big(\int_{t_0}^{t}\operatorname{tr}A(s)\,\mathrm{d}s\Big).\]
En particulier, \(W\) est soit identiquement nul, soit jamais nul.
Pour la preuve, on dérive le déterminant colonne par colonne. On montre ainsi \(W^{\prime}=\operatorname{tr}(A)W\), puis on intègre cette équation scalaire. En pratique, on retient la conséquence suivante : une famille de \(n\) solutions est une base de \(\mathcal{S}\) dès que son wronskien est non nul en un seul instant.
5.2 Le cas des coefficients constants
Pour \(M\in\mathcal{M}_n(\mathbb{R})\), l’exponentielle de matrice est \(e^{M}=\sum_{k\geqslant 0}M^k/k!\). Cette série converge absolument pour toute norme d’algèbre. De plus, \(t\mapsto e^{tA}\) est dérivable de dérivée \(Ae^{tA}=e^{tA}A\).
Si \(A\) est constante, la résolvante vaut donc \(R(t,s)=e^{(t-s)A}\). Pour la calculer, on utilise la décomposition de Dunford \(A=D+N\), avec \(D\) diagonalisable, \(N\) nilpotente et \(DN=ND\). On a alors \(e^{tA}=e^{tD}e^{tN}\), et \(e^{tN}\) est une somme finie.
Calculons \(e^{tA}\) pour \(A=\begin{pmatrix}1&1\\-1&1\end{pmatrix}\). On écrit \(A=I_2+J\) avec \(J=\begin{pmatrix}0&1\\-1&0\end{pmatrix}\). Comme \(J^2=-I_2\), on sépare les puissances paires et impaires dans la série de \(e^{tJ}\). On reconnaît les séries du cosinus et du sinus. Enfin, \(I_2\) commute avec \(J\), d’où
\[e^{tA}=e^{t}\begin{pmatrix}\cos t&\sin t\\-\sin t&\cos t\end{pmatrix}.\]
Les solutions tournent donc dans le sens horaire en s’éloignant de l’origine.
Piège à éviter :
L’égalité \(e^{M+P}=e^{M}e^{P}\) exige que \(M\) et \(P\) commutent. Par exemple, avec \(M=\begin{pmatrix}0&1\\0&0\end{pmatrix}\) et \(P=\begin{pmatrix}0&0\\1&0\end{pmatrix}\), on vérifie que \(e^{M+P}\neq e^{M}e^{P}\).
6. Systèmes autonomes et portrait de phase
Un système est autonome lorsque le temps n’apparaît pas dans le second membre : \(Y^{\prime}=F(Y)\), avec \(F\) de classe \(C^1\) sur un ouvert \(\Omega\) de \(\mathbb{R}^n\). Si \(Y\) est solution, alors \(t\mapsto Y(t+\tau)\) l’est aussi. Ainsi seule compte la courbe parcourue, appelée trajectoire ou orbite.
Un point \(a\in\Omega\) est un équilibre si \(F(a)=0\) ; la solution constante égale à \(a\) est alors solution. Une intégrale première est une fonction \(H\) de classe \(C^1\) telle que \(H(Y(t))\) soit constante le long de toute solution, ce qui équivaut à \(\nabla H\cdot F=0\). Le portrait de phase est le dessin de l’ensemble des trajectoires, orientées dans le sens du temps.
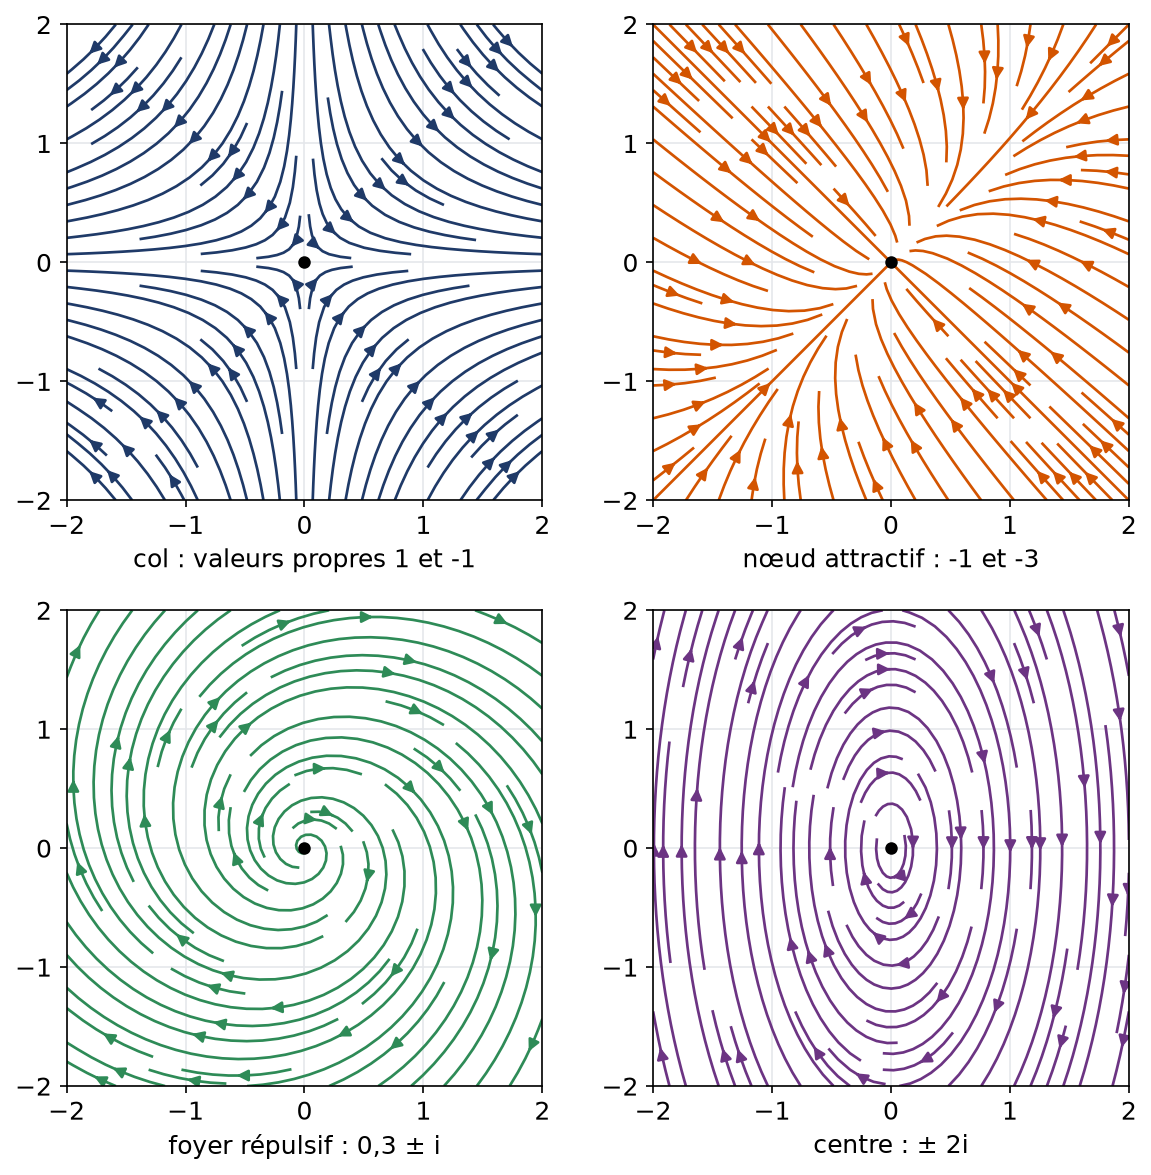
D’après Cauchy-Lipschitz, deux trajectoires sont soit disjointes, soit confondues. En outre, une trajectoire qui repasse par un même point est périodique. Pour les systèmes linéaires plans \(Y^{\prime}=AY\) avec \(\det A\neq 0\), l’allure dépend des valeurs propres de \(A\).
- Valeurs propres réelles de signes opposés : col.
- Valeurs propres réelles distinctes de même signe : nœud, attractif si elles sont négatives.
- Valeurs propres complexes de partie réelle non nulle : foyer, les trajectoires spiralent.
- Valeurs propres imaginaires pures : centre, les trajectoires sont des ellipses.
- Chercher les équilibres en résolvant \(F(Y)=0\).
- Tracer les isoclines nulles, où une composante de \(F\) s’annule, et noter le sens du champ dans chaque région.
- Linéariser en chaque équilibre et identifier col, nœud, foyer ou centre.
- Chercher une intégrale première : ses lignes de niveau contiennent les trajectoires.
- Raccorder le tout, sans jamais faire se croiser deux trajectoires.
Pour \(x^{\prime}=y\) et \(y^{\prime}=-4x\), la fonction \(H(x,y)=4x^2+y^2\) vérifie \(\frac{\mathrm{d}}{\mathrm{d}t}H=8xy+2y(-4x)=0\). Les trajectoires sont donc des ellipses \(4x^2+y^2=c\), parcourues en temps \(\pi\), puisque les valeurs propres valent \(\pm 2i\). L’origine est un centre.
7. Stabilité, linéarisation et méthode d’Euler
Un équilibre \(a\) de \(Y^{\prime}=F(Y)\) est stable si, pour tout \(\varepsilon>0\), il existe \(\eta>0\) tel que toute solution partant à distance au plus \(\eta\) de \(a\) soit définie sur \([0,+\infty[\) et reste à distance au plus \(\varepsilon\). Il est asymptotiquement stable si, de plus, ces solutions tendent vers \(a\) en \(+\infty\). Sinon, il est instable.
Linéarisation. On note \(\mathrm{d}F(a)\) la jacobienne du champ en un équilibre \(a\), et \(\sigma\) l’ensemble de ses valeurs propres complexes.
- Lorsque \(\operatorname{Re}\lambda<0\) pour chaque \(\lambda\in\sigma\), l’équilibre attire tout son voisinage : il est asymptotiquement stable.
- Lorsqu’un \(\lambda\in\sigma\) vérifie \(\operatorname{Re}\lambda>0\), l’équilibre repousse certaines solutions : il est instable.
Pour un système linéaire, le premier point se voit sur \(e^{tA}\), dont tous les coefficients tendent alors vers 0. Dans le cas non linéaire, on admet le résultat. Sa preuve combine la formule de variation de la constante et le lemme de Gronwall.
Étudions \(x^{\prime}=y\), \(y^{\prime}=-2x-3y+x^2\). Les équilibres vérifient \(y=0\) et \(x(x-2)=0\), soit \((0,0)\) et \((2,0)\). En \((0,0)\), la jacobienne \(\begin{pmatrix}0&1\\-2&-3\end{pmatrix}\) a pour valeurs propres \(-1\) et \(-2\). Ainsi l’origine est asymptotiquement stable. En \((2,0)\), la jacobienne \(\begin{pmatrix}0&1\\2&-3\end{pmatrix}\) a pour polynôme caractéristique \(\lambda^2+3\lambda-2\), dont une racine \((-3+\sqrt{17})/2\) est positive. Ce second équilibre est donc instable.
Remarque :
Si une valeur propre est de partie réelle nulle, la linéarisation ne conclut pas. Par exemple, \(x^{\prime}=-x^3\) et \(x^{\prime}=x^3\) ont la même linéarisée \(x^{\prime}=0\) en 0. Pourtant, 0 est asymptotiquement stable pour la première équation et instable pour la seconde.
7.1 La méthode d’Euler
On ne sait presque jamais résoudre explicitement. On approche donc la solution sur \([t_0,t_0+T]\) avec un pas \(h=T/N\) et les instants \(t_k=t_0+kh\).
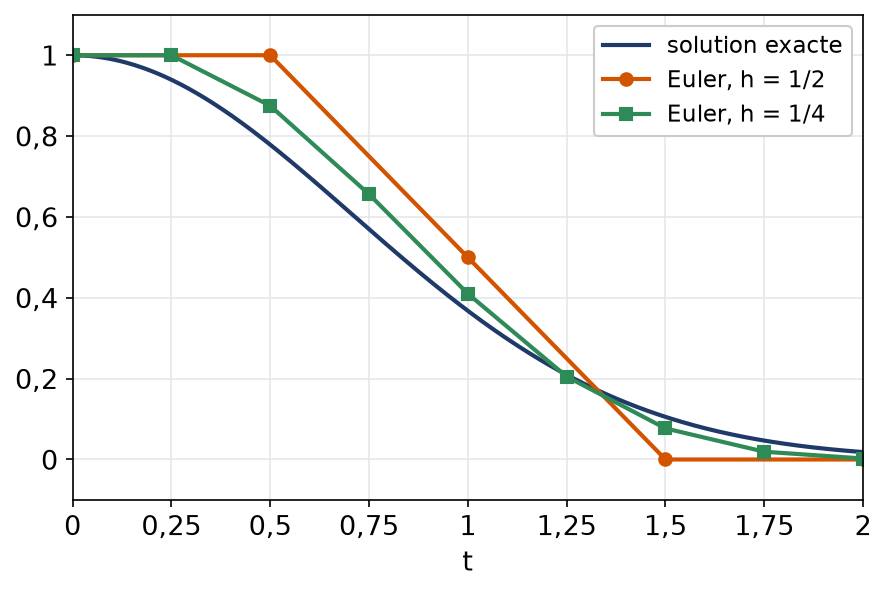
La méthode d’Euler explicite définit \(y_0\) comme la donnée initiale, puis \(y_{k+1}=y_k+h\,f(t_k,y_k)\). On remplace ainsi la dérivée par un taux d’accroissement sur chaque pas.
Si \(f\) est \(L\)-lipschitzienne en \(y\) et la solution de classe \(C^2\), l’erreur \(\max_k\|y(t_k)-y_k\|\) est majorée par une constante fois \(h\). On dit que la méthode est d’ordre 1. La preuve repose sur une version discrète du lemme de Gronwall.
Par exemple, pour \(y^{\prime}=-2ty\) et \(y(0)=1\), la solution exacte est \(e^{-t^2}\). Avec \(h=1/2\), on obtient \(y_1=1\), puis \(y_2=1-\frac{1}{2}\cdot 2\cdot\frac{1}{2}\cdot 1=\frac{1}{2}\) en \(t=1\), contre \(e^{-1}\approx 0{,}368\). La figure compare deux pas avec la solution exacte.
Les erreurs fréquentes
- Conclure à l’existence globale à partir de la seule régularité du second membre, alors que \(y^{\prime}=y^2\) explose.
- Invoquer l’unicité pour un second membre seulement continu, comme \(4|y|^{3/4}\).
- Appliquer le lemme de Gronwall à une fonction \(\psi\) qui change de signe.
- Écrire \(e^{M+P}=e^{M}e^{P}\) pour des matrices qui ne commutent pas.
- Déduire une stabilité d’une linéarisée qui possède une valeur propre de partie réelle nulle.
Fiche mémo
- Problème de Cauchy \(\iff\) équation intégrale \(y=y_0+\int_{t_0}^{t}f(s,y)\,\mathrm{d}s\).
- \(f\) continue et localement lipschitzienne en \(y\) : une unique solution maximale, sur un ouvert.
- Preuve : opérateur de Picard sur un cylindre, itérée contractante.
- Gronwall : \(\varphi\leqslant c+\int\psi\varphi\) avec \(\psi\geqslant 0\) donne \(\varphi\leqslant c\,e^{\int\psi}\).
- Théorème des bouts : un temps de vie fini impose de sortir de tout compact.
- Croissance au plus affine : solutions globales ; c’est le cas des systèmes linéaires.
- Liouville : \(W(t)=W(t_0)\exp\int_{t_0}^{t}\operatorname{tr}A\).
- Coefficients constants : \(R(t,s)=e^{(t-s)A}\), calculée par Dunford.
- Valeurs propres de partie réelle négative : équilibre asymptotiquement stable.
- Euler : \(y_{k+1}=y_k+hf(t_k,y_k)\), erreur d’ordre 1 en \(h\).
Questions fréquentes
Pourquoi une fonction seulement continue ne suffit-elle pas pour l'unicité ?
La continuité garantit l’existence locale, mais plusieurs solutions peuvent partir du même point. Avec y’ = 4|y|^(3/4) et y(0) = 0, la fonction nulle et les fonctions qui décollent en (t – c)^4 sont toutes solutions. L’hypothèse lipschitzienne en y empêche ce phénomène.
Comment savoir si une solution maximale est globale ?
On cherche une estimation a priori : une borne sur la solution valable sur tout intervalle de temps borné. Elle peut venir d’une intégrale première, d’une énergie qui décroît, d’une croissance au plus affine du second membre ou du lemme de Gronwall. Le théorème des bouts interdit alors un temps de vie fini.
À quoi sert le wronskien ?
Le wronskien de n solutions d’un système linéaire est le déterminant de leurs vecteurs. La formule de Liouville le calcule sans résoudre le système, et montre qu’il est soit toujours nul, soit jamais nul. Il suffit donc de le tester en un seul instant pour savoir si l’on a une base de solutions.
La linéarisation permet-elle toujours de conclure sur la stabilité ?
Non. Elle conclut lorsque toutes les valeurs propres de la jacobienne ont une partie réelle strictement négative, ou lorsque l’une d’elles a une partie réelle strictement positive. Si une valeur propre est de partie réelle nulle, il faut une autre méthode, par exemple une fonction qui décroît le long des trajectoires.
Pour aller plus loin
- S’exercer : exercices corrigés de L3 de maths sur cauchy-Lipschitz et Gronwall
- Bases utiles : Suites de Cauchy, espaces complets et point fixe, Dunford, Jordan et endomorphismes nilpotents
- Chapitre d’avant : Optimisation : extrema liés, Lagrange et convexité
- Chapitre d’après : Holomorphie, formule de Cauchy et Liouville
- Vérifier ses acquis : QCM de L3 de maths sur cauchy-Lipschitz et Gronwall
- Contrôle corrigé en temps limité : Solutions maximales et explosion : contrôle de maths en L3
- Tous les chapitres : le sommaire de la L3 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «cauchy-Lipschitz et Gronwall en L3 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.