Tonelli, Fubini et jacobien en L3 de maths : cours et méthodes
Ce cours Fubini L3 explique comment intégrer sur un produit d’espaces mesurés. Il prolonge directement le chapitre sur les théorèmes de convergence. Nous y construisons d’abord la tribu produit et la mesure produit, puis nous démontrons le théorème de Tonelli pour les fonctions positives et le théorème de Fubini pour les fonctions intégrables.
Un contre-exemple commenté montre ce qui se passe sans hypothèse d’intégrabilité. Ensuite, nous étudions la mesure de Lebesgue de l’espace et l’effet d’une application linéaire sur les volumes. Le chapitre se termine par la formule de changement de variables, les coordonnées polaires et sphériques, et la convolution.
Ces outils servent ensuite partout : probabilités, espaces de Hilbert, analyse de Fourier et équations aux dérivées partielles.
Ce que vous saurez faire
- Construire la mesure produit de deux mesures σ-finies et expliquer d’où vient son unicité.
- Justifier une interversion d’intégrales, ou d’une série et d’une intégrale, en citant le bon théorème.
- Repérer une fonction non intégrable dont les deux intégrales itérées diffèrent.
- Calculer l’effet d’une application linéaire sur la mesure de Lebesgue de \(\mathbb{R}^n\).
- Changer de variables : linéaire, coordonnées polaires, coordonnées sphériques.
- Calculer un volume et une convolution de deux fonctions intégrables.
1. Tribu produit et mesure produit
Nous disposons de deux espaces mesurés \((X, \mathcal{A}, \mu)\) et \((Y, \mathcal{B}, \nu)\). Le but est de mesurer des parties de \(X \times Y\) de façon cohérente avec les deux mesures de départ. Pour un rectangle, en effet, la réponse s’impose : son aire est le produit des longueurs des côtés. Toute la difficulté consiste donc à prolonger cette règle à des parties beaucoup plus générales.
1.1 Rectangles mesurables et sections
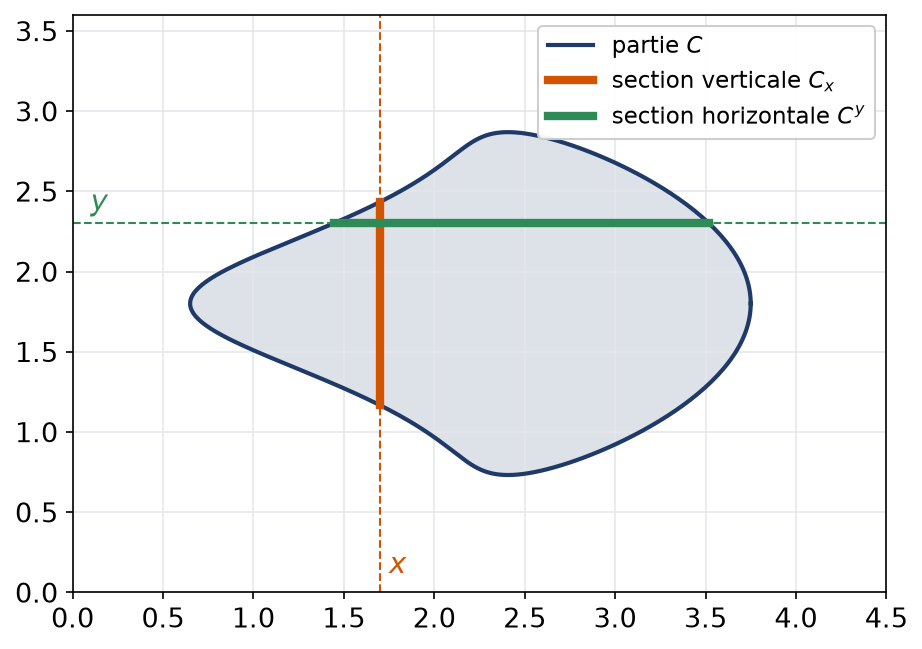
Un rectangle mesurable est une partie \(A \times B\) avec \(A \in \mathcal{A}\) et \(B \in \mathcal{B}\). La tribu produit \(\mathcal{A} \otimes \mathcal{B}\) est la tribu engendrée par ces rectangles. Pour \(C \subset X \times Y\) et \(x \in X\), la section en \(x\) est \(C_x = \{y \in Y : (x, y) \in C\}\). De même, \(C^y = \{x \in X : (x, y) \in C\}\).
Sur \(\mathbb{R}^2\), on admet que la tribu produit \(\mathcal{B}(\mathbb{R}) \otimes \mathcal{B}(\mathbb{R})\) coïncide avec la tribu borélienne de \(\mathbb{R}^2\). En effet, tout ouvert du plan est réunion dénombrable de pavés à extrémités rationnelles. Ainsi, les fonctions continues sur \(\mathbb{R}^2\) sont mesurables pour la tribu produit.
Si \(C \in \mathcal{A} \otimes \mathcal{B}\), alors chaque section \(C_x\) appartient à \(\mathcal{B}\) et chaque section \(C^y\) appartient à \(\mathcal{A}\). Par conséquent, si \(f\) est mesurable sur \(X \times Y\), chaque application partielle \(y \mapsto f(x, y)\) est mesurable.
Fixons \(x\) et notons \(\mathcal{M}\) l’ensemble des parties \(C\) de \(X \times Y\) telles que \(C_x \in \mathcal{B}\). D’abord, \(\mathcal{M}\) contient les rectangles, car \((A \times B)_x\) vaut \(B\) ou \(\varnothing\). Ensuite, prendre une section commute avec le complémentaire et les réunions dénombrables. Donc \(\mathcal{M}\) est une tribu qui contient les rectangles. Elle contient par conséquent \(\mathcal{A} \otimes \mathcal{B}\). Pour les fonctions, on remarque que \(\{y : f(x, y) \in I\}\) est la section en \(x\) de \(f^{-1}(I)\).
La figure montre ces deux types de sections pour une partie du plan : une section verticale au-dessus de \(x\) et une section horizontale à la hauteur \(y\).
1.2 Construction de la mesure produit
L’idée est naturelle : l’aire d’une partie s’obtient en intégrant la longueur de ses sections. Il faut cependant vérifier que cette recette ne dépend pas du sens de découpage. C’est là qu’intervient l’hypothèse de σ-finitude.
Soit \(\mu\) et \(\nu\) deux mesures σ-finies, et \(C\) une partie de la tribu produit. Alors la longueur \(\nu(C_x)\) dépend mesurablement de \(x\), la quantité \(\mu(C^y)\) dépend mesurablement de \(y\), et
\[\int_X \nu(C_x) \, \mathrm{d}\mu(x) = \int_Y \mu(C^y) \, \mathrm{d}\nu(y).\]
Le nombre ainsi obtenu, noté \((\mu \otimes \nu)(C)\), définit une mesure sur \(\mathcal{A} \otimes \mathcal{B}\). C’est la seule mesure qui vérifie \((\mu \otimes \nu)(A \times B) = \mu(A) \, \nu(B)\) pour tous \(A\) et \(B\) mesurables.
Nous commentons les quatre étapes de la construction.
- Le cas des rectangles. Pour \(C = A \times B\), on a \(\nu(C_x) = \nu(B) \, \mathbb{1}_A(x)\). Les deux intégrales valent donc \(\mu(A) \, \nu(B)\).
- Passage à toute la tribu. Supposons d’abord \(\mu\) et \(\nu\) finies. L’ensemble des \(C\) qui satisfont l’énoncé contient les rectangles, qui sont stables par intersection finie. Il est stable par différence emboîtée et par réunion croissante, grâce au théorème de Beppo Levi. Le lemme de classe monotone donne alors toute la tribu produit.
- Extension au cas σ-fini. Ensuite, on écrit \(X\) et \(Y\) comme réunions croissantes de parties de mesure finie. On applique l’étape 2 sur chaque morceau, puis on passe à la limite par Beppo Levi.
- Mesure et unicité. La σ-additivité vient de l’interversion d’une série positive et d’une intégrale. Enfin, deux mesures σ-finies qui coïncident sur les rectangles, stables par intersection, sont égales.
1.3 Un premier calcul d’aire
Avant d’aller plus loin, vérifions la cohérence de la définition sur un cas simple. Nous découpons un même triangle de deux façons différentes.
Calculons la mesure du triangle \(T = \{(x, y) : 0 \leq y \leq 2x \leq 2\}\) pour \(\lambda \otimes \lambda\). D’abord, par sections verticales, \(T_x = [0, 2x]\) pour \(x \in [0, 1]\), donc \((\lambda \otimes \lambda)(T) = \int_0^1 2x \, \mathrm{d}x = 1\). Ensuite, par sections horizontales, \(T^y = [y/2, 1]\) pour \(y \in [0, 2]\). On obtient \(\int_0^2 (1 – y/2) \, \mathrm{d}y = 2 – 1 = 1\). Les deux découpages donnent bien la même aire.
2. Le théorème de Fubini-Tonelli pour les fonctions positives
La mesure produit étant construite, nous pouvons intégrer sur \(X \times Y\). Le premier résultat concerne les fonctions positives. Il est d’une grande souplesse, car il ne demande aucune hypothèse d’intégrabilité.
2.1 Énoncé et preuve
Fubini-Tonelli. Soit \(\mu\) et \(\nu\) σ-finies, et \(f : X \times Y \to [0, +\infty]\) mesurable. Alors \(x \mapsto \int_Y f(x, y) \, \mathrm{d}\nu(y)\) est mesurable, de même que l’application symétrique en \(y\), et
\[\int_{X \times Y} f \, \mathrm{d}(\mu \otimes \nu) = \int_X \left( \int_Y f(x, y) \, \mathrm{d}\nu(y) \right) \mathrm{d}\mu(x) = \int_Y \left( \int_X f(x, y) \, \mathrm{d}\mu(x) \right) \mathrm{d}\nu(y).\]
Ces trois quantités peuvent valoir \(+\infty\) simultanément.
Pour une indicatrice \(f = \mathbb{1}_C\), c’est exactement le théorème de construction. Ensuite, par linéarité, le résultat s’étend aux fonctions étagées positives. Ensuite, une fonction mesurable positive est limite croissante de fonctions étagées positives \(f_k\). Enfin, il reste à appliquer le théorème de Beppo Levi trois fois : sur \(X \times Y\), puis dans l’intégrale intérieure, puis dans l’intégrale extérieure.
2.2 Justifier une interversion en pratique
En pratique, la plupart des erreurs viennent d’une justification trop rapide. Voici donc une méthode systématique, qui sert aussi pour les fonctions de signe quelconque.
Pour justifier une interversion :
- Vérifier la mesurabilité : une fonction continue, ou construite par opérations usuelles sur des fonctions mesurables, convient.
- Si la fonction est positive, citer Fubini-Tonelli : c’est terminé.
- Sinon, calculer \(\iint |f|\) par Tonelli, dans l’ordre le plus commode.
- Si cette intégrale est finie, appliquer Fubini pour les fonctions intégrables (partie 3).
Une série est une intégrale pour la mesure de comptage sur \(\mathbb{N}\), qui est σ-finie. Ainsi, le théorème de Tonelli contient l’interversion d’une série de fonctions positives et d’une intégrale.
Calculons \(S = \sum_{n \geq 0} \int_0^1 x^n (1 – x) \, \mathrm{d}x\) de deux manières. D’abord, \(\int_0^1 x^n (1 – x) \, \mathrm{d}x = \frac{1}{n + 1} – \frac{1}{n + 2}\), donc la série télescopique vaut 1. Ensuite, les fonctions \(x^n(1 – x)\) sont positives sur \([0, 1]\). Le théorème de Tonelli autorise donc l’échange. Pour \(x \in [0, 1[\), la série géométrique donne \(\sum x^n (1 – x) = 1\). Par ailleurs, le point \(x = 1\) est négligeable. Par conséquent, \(S = \int_0^1 1 \, \mathrm{d}x = 1\), ce qui confirme le premier calcul.
Montrons que \(\int_0^{+\infty} \frac{e^{-2x} – e^{-5x}}{x} \, \mathrm{d}x = \ln \frac{5}{2}\). Pour \(x > 0\), on écrit \(\frac{e^{-2x} – e^{-5x}}{x} = \int_2^5 e^{-tx} \, \mathrm{d}t\). La fonction \((x, t) \mapsto e^{-tx}\) est continue et positive sur \(]0, +\infty[ \times [2, 5]\). Par Tonelli, on peut intégrer d’abord en \(x\) : \(\int_0^{+\infty} e^{-tx} \, \mathrm{d}x = 1/t\). Il reste \(\int_2^5 \frac{\mathrm{d}t}{t} = \ln 5 – \ln 2\).
3. Fubini pour les fonctions intégrables
Pour une fonction de signe quelconque, l’interversion n’est plus automatique. Il faut une hypothèse, et une seule suffit : l’intégrabilité sur le produit. Nous énonçons le résultat, puis nous montrons sur un exemple commenté ce qui se passe sans elle.
3.1 L’énoncé
Fubini. Soit \(\mu\) et \(\nu\) σ-finies, et \(f\) dans \(L^1(\mu \otimes \nu)\). On a alors trois conclusions :
- en dehors d’un ensemble \(\mu\)-négligeable de valeurs de \(x\), l’application partielle \(f(x, \cdot)\) est dans \(L^1(\nu)\) ;
- l’intégrale partielle \(F(x) = \int_Y f(x, y) \, \mathrm{d}\nu(y)\) définit un élément de \(L^1(\mu)\) ;
- \(\int_X F \, \mathrm{d}\mu\) coïncide avec l’intégrale de \(f\) sur le produit, et le même énoncé vaut en échangeant les rôles de \(x\) et \(y\).
On écrit \(f = f^{+} – f^{-}\), avec \(f^{+}\) et \(f^{-}\) positives et d’intégrales finies. Le théorème de Tonelli, appliqué à \(f^{+}\), donne \(\int_X \left(\int_Y f^{+}(x, y) \, \mathrm{d}\nu(y)\right) \mathrm{d}\mu(x) < +\infty\). Or une fonction positive d’intégrale finie est finie presque partout. Donc l’intégrale intérieure de \(f^{+}\) est finie pour presque tout \(x\), et de même pour \(f^{-}\). On soustrait alors les deux égalités de Tonelli, ce qui est légitime puisque tous les termes sont finis.
Piège à éviter :
On ne vérifie pas l’intégrabilité en calculant une intégrale itérée de \(f\) elle-même. Il faut calculer une intégrale itérée de \(|f|\). C’est le seul calcul qui prouve que l’hypothèse du théorème est satisfaite.
3.2 Un contre-exemple commenté
Voici ce qui arrive quand on oublie l’hypothèse. Sur \(Q = ]0, 1]^2\), considérons
\[f(x, y) = \frac{x – y}{(x + y)^3}.\]
Première intégrale itérée. Fixons \(x \in ]0, 1]\). On écrit \(x – y = 2x – (x + y)\), donc \(f(x, y) = \frac{2x}{(x + y)^3} – \frac{1}{(x + y)^2}\). Une primitive en \(y\) est \(\frac{-x}{(x + y)^2} + \frac{1}{x + y} = \frac{y}{(x + y)^2}\). Ainsi \(\int_0^1 f(x, y) \, \mathrm{d}y = \frac{1}{(1 + x)^2}\). En intégrant en \(x\), on trouve \(\left[-\frac{1}{1 + x}\right]_0^1 = \frac{1}{2}\).
Seconde intégrale itérée. On a \(f(y, x) = -f(x, y)\). Par conséquent, l’intégrale itérée dans l’autre ordre vaut \(-\frac{1}{2}\).
Diagnostic. Ainsi, les deux résultats diffèrent. Le théorème de Fubini ne s’applique donc pas, et \(f\) n’est pas intégrable sur \(Q\). Vérifions-le directement par Tonelli en coordonnées polaires. On a \(|f| = \frac{|\cos\theta – \sin\theta|}{r^2 (\cos\theta + \sin\theta)^3}\), et l’élément d’aire vaut \(r \, \mathrm{d}r \, \mathrm{d}\theta\). Sur le quart de disque de rayon 1, qui est contenu dans \(Q\), on obtient donc un facteur \(\int_0^1 \frac{\mathrm{d}r}{r} = +\infty\).
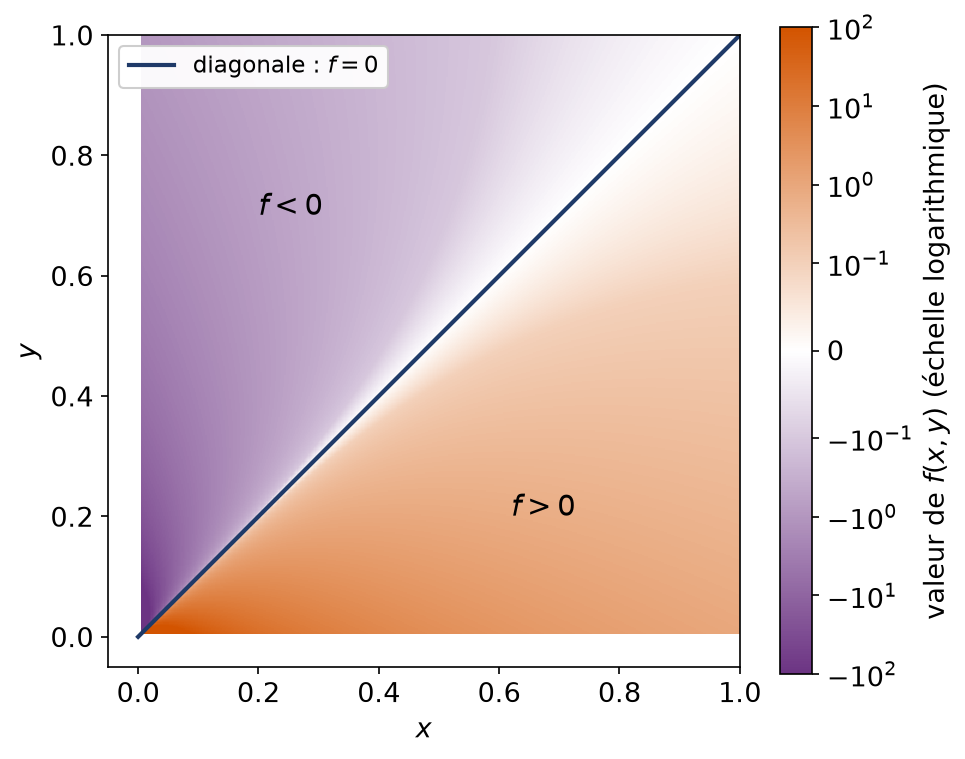
La figure montre le signe de \(f\). En effet, \(f\) est positive sous la diagonale et négative de l’autre côté. Près de l’origine, sa taille explose dans les deux régions. Ainsi, deux masses infinies de signes opposés se compensent, mais pas de la même façon selon l’ordre du découpage.
Remarque :
L’hypothèse de σ-finitude est elle aussi indispensable. Prenons \(\mu\) la mesure de Lebesgue sur \([0, 1]\) et \(\nu\) la mesure de comptage sur \([0, 1]\), qui n’est pas σ-finie. Pour la diagonale \(\Delta\), on trouve \(\int \nu(\Delta_x) \, \mathrm{d}\mu = 1\), mais \(\int \mu(\Delta^y) \, \mathrm{d}\nu = 0\). L’exercice 9 détaille ce calcul.
4. La mesure de Lebesgue en dimension n
La mesure de Lebesgue \(\lambda_n\) sur \(\mathbb{R}^n\) est le produit \(\lambda \otimes \cdots \otimes \lambda\) de \(n\) copies de la mesure de Lebesgue de \(\mathbb{R}\). Ainsi, le volume d’un pavé \(\prod [a_k, b_k]\) vaut \(\prod (b_k – a_k)\). Nous étudions maintenant son comportement vis-à-vis des transformations simples de l’espace.
4.1 Invariance par translation
Pour tout borélien \(A\) et tout vecteur \(a\) de \(\mathbb{R}^n\), on a \(\lambda_n(a + A) = \lambda_n(A)\). Inversement, si une mesure \(m\) sur les boréliens vérifie \(m(a + A) = m(A)\) pour tous \(a\) et \(A\), et si \(m([0, 1]^n)\) est finie, alors \(m = m([0, 1]^n) \, \lambda_n\).
Pour le premier point, la mesure \(A \mapsto \lambda_n(a + A)\) coïncide avec \(\lambda_n\) sur les pavés, car translater un pavé ne change pas les longueurs de ses côtés. Or les pavés sont stables par intersection et engendrent les boréliens. Les deux mesures sont σ-finies, donc égales. Nous admettons la réciproque, qui repose sur un découpage en petits cubes identiques.
4.2 Effet d’une application linéaire
Pour toute application linéaire \(T\) de \(\mathbb{R}^n\) et tout borélien \(A\), on a \(\lambda_n(T(A)) = |\det T| \, \lambda_n(A)\).
Supposons d’abord \(T\) inversible. La mesure \(A \mapsto \lambda_n(T(A))\) est invariante par translation et finie sur les compacts. Elle s’écrit donc \(c(T) \lambda_n\). De plus, \(c(ST) = c(S) \, c(T)\). Par conséquent, il suffit de connaître \(c\) sur des matrices élémentaires, car tout élément inversible en est un produit. Lorsqu’on multiplie une seule coordonnée par \(\alpha\), un pavé reste un pavé dont un côté est multiplié par \(|\alpha|\) : donc \(c = |\alpha|\). Pour une transvection \((x_1, x_2) \mapsto (x_1 + t x_2, x_2)\), les sections horizontales sont simplement translatées : par Tonelli, \(c = 1\). Le problème 19 détaille cette preuve. Enfin, si \(T\) n’est pas inversible, \(T(A)\) est contenu dans un hyperplan, qui est négligeable.
Calculons le volume de l’ellipsoïde plein \(\mathcal{E} = \{x^2/4 + y^2 + z^2/9 \leq 1\}\). L’application \(T(u, v, w) = (2u, v, 3w)\) envoie la boule unité \(B\) sur \(\mathcal{E}\). De plus, son déterminant vaut 6. Par conséquent, \(\lambda_3(\mathcal{E}) = 6 \, \lambda_3(B) = 6 \times \frac{4\pi}{3} = 8\pi\).
Deux conséquences sont souvent utiles. D’une part, une homothétie de rapport \(r\) multiplie les volumes par \(r^n\). D’autre part, les isométries, de déterminant \(\pm 1\), conservent la mesure de Lebesgue. C’est pourquoi une rotation ne change ni une aire ni un volume.
5. Changement de variables et jacobien
Le théorème précédent traite les applications linéaires. Pour une transformation non linéaire, on l’applique « localement » : près de chaque point, la transformation ressemble à sa différentielle. Le facteur de dilatation des volumes devient alors la valeur absolue du jacobien.
5.1 Le théorème général
Soit \(U\) et \(V\) deux ouverts de \(\mathbb{R}^n\) et \(\varphi : U \to V\) un \(C^1\)-difféomorphisme, de jacobien \(J_{\varphi} = \det \mathrm{d}\varphi\). Pour toute fonction \(f\) mesurable positive sur \(V\),
\[\int_V f(y) \, \mathrm{d}y = \int_U f(\varphi(x)) \, |J_{\varphi}(x)| \, \mathrm{d}x.\]
La même formule vaut pour \(f\) intégrable sur \(V\) : dans ce cas, \((f \circ \varphi) |J_{\varphi}|\) est intégrable sur \(U\).
Nous admettons toutefois ce théorème, dont la preuve découpe \(U\) en petits cubes et utilise la partie 4 sur chacun. En pratique, on peut ignorer des parties négligeables : il suffit que \(\varphi\) soit un difféomorphisme entre deux ouverts dont les compléments, dans les domaines d’intégration, sont de mesure nulle.
Pour changer de variables dans une intégrale multiple :
- Choisir \(\varphi\) d’après la forme du domaine ou de la fonction : linéaire, polaire, sphérique.
- Vérifier que \(\varphi\) est un \(C^1\)-difféomorphisme, quitte à retirer des parties négligeables.
- Calculer le jacobien et prendre sa valeur absolue.
- Décrire le nouveau domaine \(U\), puis appliquer Tonelli ou Fubini pour calculer l’intégrale itérée.
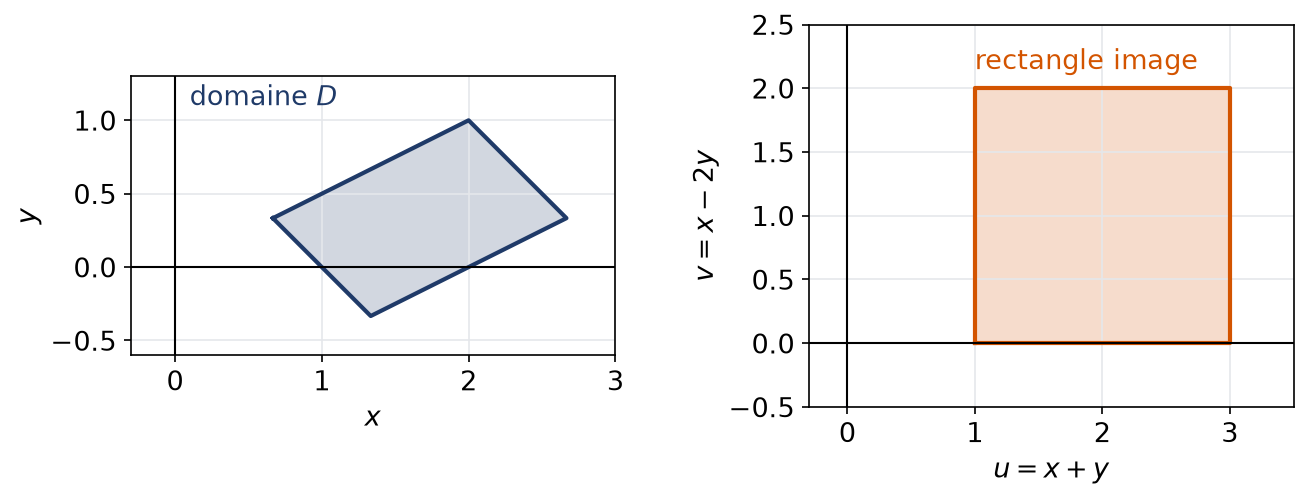
Soit \(D = \{(x, y) : 1 \leq x + y \leq 3, \ 0 \leq x – 2y \leq 2\}\). Calculons \(I = \iint_D (x + y)^2 \, \mathrm{d}x \, \mathrm{d}y\). Posons \(u = x + y\) et \(v = x – 2y\). Cette application linéaire a pour déterminant \(1 \times (-2) – 1 \times 1 = -3\). Son inverse \(\varphi\) a donc un jacobien de valeur absolue \(1/3\). Par ailleurs, le domaine devient le rectangle \([1, 3] \times [0, 2]\). Par conséquent,
\[I = \frac{1}{3} \int_1^3 \int_0^2 u^2 \, \mathrm{d}v \, \mathrm{d}u = \frac{2}{3} \times \frac{27 – 1}{3} = \frac{52}{9}.\]
5.2 Coordonnées polaires
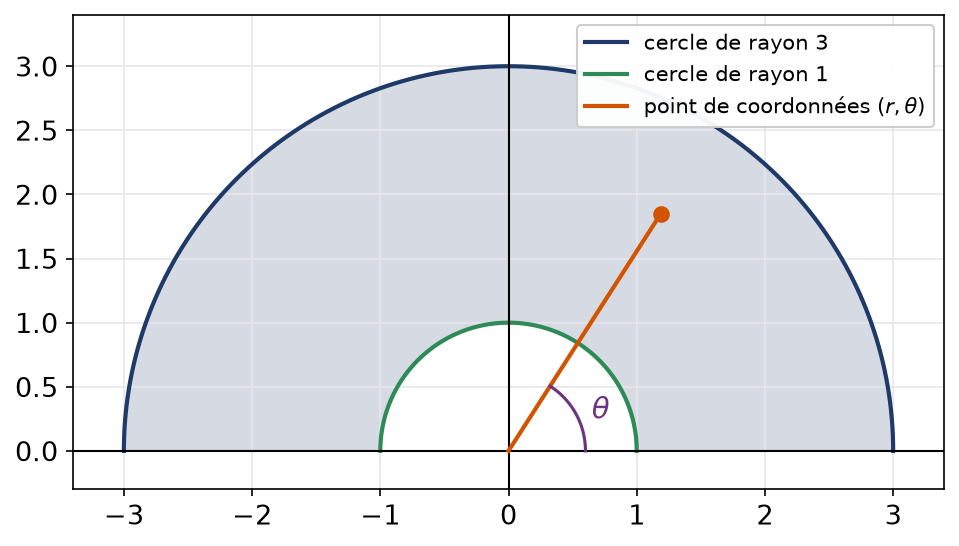
L’application \(\varphi(r, \theta) = (r\cos\theta, r\sin\theta)\) est un \(C^1\)-difféomorphisme de \(]0, +\infty[ \times ]-\pi, \pi[\) sur le plan privé d’une demi-droite. Or cette demi-droite est négligeable. Le jacobien vaut \(\cos\theta \times r\cos\theta + r\sin\theta \times \sin\theta = r\). On retient donc \(\mathrm{d}x \, \mathrm{d}y = r \, \mathrm{d}r \, \mathrm{d}\theta\).
Soit \(H\) la demi-couronne \(\{1 \leq x^2 + y^2 \leq 9, \ y \geq 0\}\). Calculons \(K = \iint_H \frac{y}{x^2 + y^2} \, \mathrm{d}x \, \mathrm{d}y\). En polaires, \(H\) correspond à \(r \in [1, 3]\) et \(\theta \in [0, \pi]\). L’intégrande vaut \(\frac{r\sin\theta}{r^2}\), et l’on multiplie par \(r\). Ainsi \(K = \int_0^{\pi} \sin\theta \, \mathrm{d}\theta \times \int_1^3 \mathrm{d}r = 2 \times 2 = 4\).
5.3 Coordonnées sphériques et volumes
Dans l’espace, on repère un point par sa distance \(\rho\) à l’origine, sa colatitude \(\phi \in [0, \pi]\) et sa longitude \(\theta\). On pose \(x = \rho \sin\phi \cos\theta\), \(y = \rho \sin\phi \sin\theta\) et \(z = \rho \cos\phi\). Ensuite, un calcul de déterminant 3 par 3 donne la valeur absolue du jacobien : \(\rho^2 \sin\phi\).
Calculons le volume du « cornet » \(C = \{\rho \leq 2, \ \phi \leq \pi/3\}\), découpé dans la boule de rayon 2 par un cône d’axe vertical. Par Tonelli et la formule de changement de variables,
\[\lambda_3(C) = \int_0^{2\pi} \mathrm{d}\theta \int_0^{\pi/3} \sin\phi \, \mathrm{d}\phi \int_0^2 \rho^2 \, \mathrm{d}\rho = 2\pi \times \frac{1}{2} \times \frac{8}{3} = \frac{8\pi}{3}.\]
Piège à éviter :
Oublier le facteur \(r\) en polaires, ou \(\rho^2 \sin\phi\) en sphériques, est l’erreur la plus fréquente. Heureusement, un contrôle simple consiste à retrouver l’aire du disque, \(\pi R^2\), ou le volume de la boule, \(\frac{4}{3}\pi R^3\).
6. Convolution de deux fonctions intégrables
La convolution est un produit de fonctions défini par une intégrale. Elle apparaît d’abord en probabilités, pour décrire la loi d’une somme. Elle sert ensuite en analyse, pour régulariser une fonction. Dans les deux cas, le théorème de Fubini en est l’outil de base.
6.1 Définition et propriétés
Pour \(f\) et \(g\) intégrables sur \(\mathbb{R}\), la convolée de \(f\) et \(g\) est la fonction \((f * g)(x) = \int_{\mathbb{R}} f(x – y) \, g(y) \, \mathrm{d}y\), lorsque cette intégrale converge absolument.
Si \(f\) et \(g\) sont intégrables, alors \(f * g\) est définie presque partout et intégrable. De plus, \(\|f * g\|_1 \leq \|f\|_1 \|g\|_1\), \(\int (f * g) = \int f \int g\) et \(f * g = g * f\).
La fonction \((x, y) \mapsto f(x – y) g(y)\) est mesurable sur \(\mathbb{R}^2\). D’abord, par Tonelli, on intègre \(|f(x – y) g(y)|\) en \(x\) puis en \(y\). L’invariance par translation donne \(\int |f(x – y)| \, \mathrm{d}x = \|f\|_1\), donc l’intégrale double vaut \(\|f\|_1 \|g\|_1\), qui est finie. Ensuite, Fubini montre que \(f * g\) est définie presque partout, intégrable, d’intégrale \(\int f \int g\). L’inégalité vient de \(|f * g| \leq |f| * |g|\). Enfin, le changement de variable \(y \mapsto x – y\) donne la commutativité.
6.2 Calculer une convolution
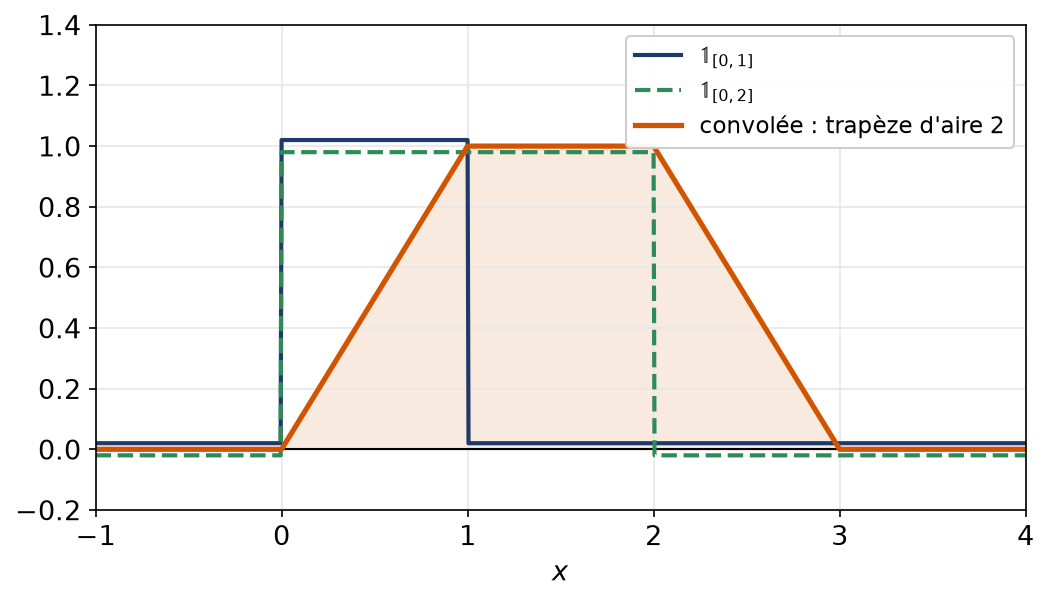
Pour calculer une convolée, on commence toujours par repérer où l’intégrande est non nul. Ensuite, on distingue des cas selon la position de \(x\). C’est pourquoi un petit dessin des deux supports aide beaucoup.
Calculons \(h = \mathbb{1}_{[0, 1]} * \mathbb{1}_{[0, 2]}\). Pour \(x\) réel, on a \(h(x) = \lambda([x – 1, x] \cap [0, 2])\). On distingue alors cinq cas. Si \(x \leq 0\) ou \(x \geq 3\), l’intersection est négligeable et \(h(x) = 0\). Ensuite, pour \(0 \leq x \leq 1\), on trouve \(h(x) = x\). De plus, si \(1 \leq x \leq 2\), l’intervalle \([x – 1, x]\) est entièrement inclus et \(h(x) = 1\). Enfin, si \(2 \leq x \leq 3\), on trouve \(h(x) = 3 – x\). Finalement, le graphe est un trapèze d’aire 2, et l’on retrouve bien \(1 \times 2\).
Les erreurs fréquentes
- Intervertir deux intégrales d’une fonction de signe variable sans avoir prouvé que \(\iint |f|\) est finie.
- Conclure à l’intégrabilité parce qu’une intégrale itérée de \(f\) est finie.
- Oublier la valeur absolue du jacobien, ou le facteur \(r\) des coordonnées polaires.
- Mal décrire le nouveau domaine après un changement de variables, surtout ses bornes angulaires.
- Appliquer Tonelli avec une mesure qui n’est pas σ-finie.
Fiche mémo
- Tribu produit : engendrée par les rectangles ; les sections d’une partie mesurable sont mesurables.
- Mesure produit : \((\mu \otimes \nu)(C) = \int \nu(C_x) \, \mathrm{d}\mu(x)\), unique si \(\mu\) et \(\nu\) sont σ-finies.
- Tonelli : pour \(f \geq 0\) mesurable, on intervertit toujours, même si le résultat vaut \(+\infty\).
- Fubini : pour \(f\) intégrable, les deux intégrales itérées existent et sont égales.
- Test d’intégrabilité : calculer \(\iint |f|\) par Tonelli.
- Mesure de Lebesgue : invariante par translation, \(\lambda_n(T(A)) = |\det T| \, \lambda_n(A)\).
- Changement de variables : \(\mathrm{d}y = |J_{\varphi}(x)| \, \mathrm{d}x\).
- Polaires : \(r \, \mathrm{d}r \, \mathrm{d}\theta\) ; sphériques : \(\rho^2 \sin\phi \, \mathrm{d}\rho \, \mathrm{d}\phi \, \mathrm{d}\theta\).
- Convolution : \(\|f * g\|_1 \leq \|f\|_1 \|g\|_1\) et \(\int f * g = \int f \int g\).
Questions fréquentes
Quelle différence entre le théorème de Tonelli et celui de Fubini ?
Le théorème de Tonelli concerne les fonctions mesurables positives : l’interversion est toujours permise, même si l’intégrale est infinie. Le théorème de Fubini concerne les fonctions de signe quelconque et exige qu’elles soient intégrables sur le produit. En pratique, on utilise Tonelli sur la valeur absolue pour vérifier l’hypothèse de Fubini.
Pourquoi faut-il prendre la valeur absolue du jacobien ?
Le jacobien mesure le facteur de dilatation des volumes, mais avec un signe qui traduit l’orientation. Un volume est toujours positif, donc seule sa valeur absolue compte. Sans elle, un simple changement de variable qui renverse l’orientation donnerait une aire négative.
Comment montrer qu'une fonction de deux variables n'est pas intégrable ?
On calcule l’intégrale double de sa valeur absolue grâce au théorème de Tonelli, souvent après un changement de variables. Si cette intégrale vaut plus l’infini, la fonction n’est pas intégrable. Un autre signe d’alerte est l’existence de deux intégrales itérées finies mais différentes.
À quoi sert la convolution en licence ?
En probabilités, quand deux variables aléatoires indépendantes ont des densités, on obtient la loi de leur somme en convolant ces densités. En analyse, convoler par une fonction régulière permet d’approcher une fonction intégrable par des fonctions lisses. Dans les deux cas, le théorème de Fubini justifie les calculs.
Pour aller plus loin
- S’exercer : exercices corrigés de L3 de maths sur tonelli, Fubini et jacobien
- Bases utiles : Beppo Levi, Fatou et convergence dominée
- Chapitre d’avant : Beppo Levi, Fatou et convergence dominée
- Chapitre d’après : Inégalités de Hölder et espaces L^p complets
- Vérifier ses acquis : QCM de L3 de maths sur tonelli, Fubini et jacobien
- Contrôle corrigé en temps limité : Interversions et produits de convolution : contrôle de maths en L3
- Tous les chapitres : le sommaire de la L3 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «tonelli, Fubini et jacobien en L3 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.