Matrices de passage et similitude : corrigé du contrôle de maths en L1
Voici le corrigé du contrôle de maths en L1 sur le thème « matrices de passage et similitude », question par question.
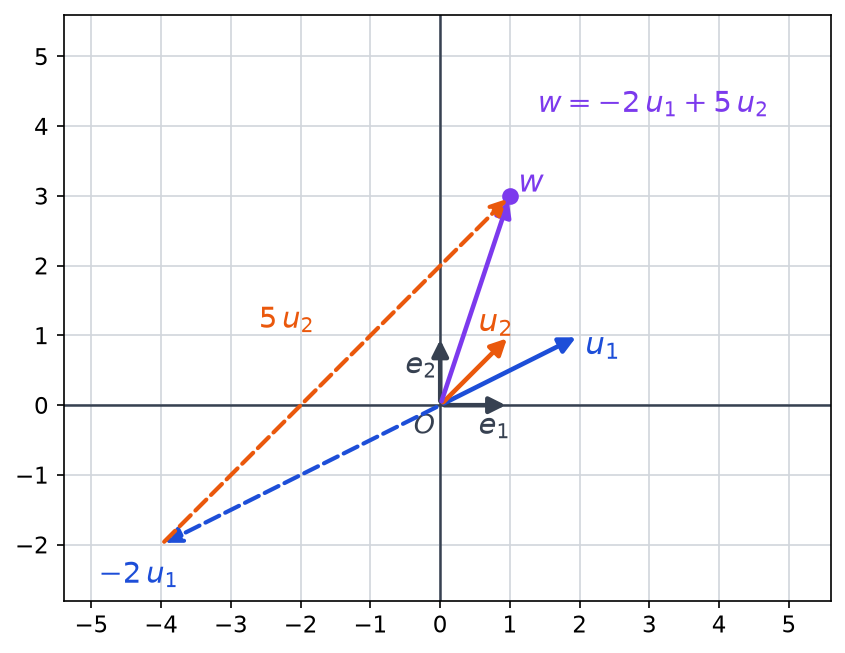
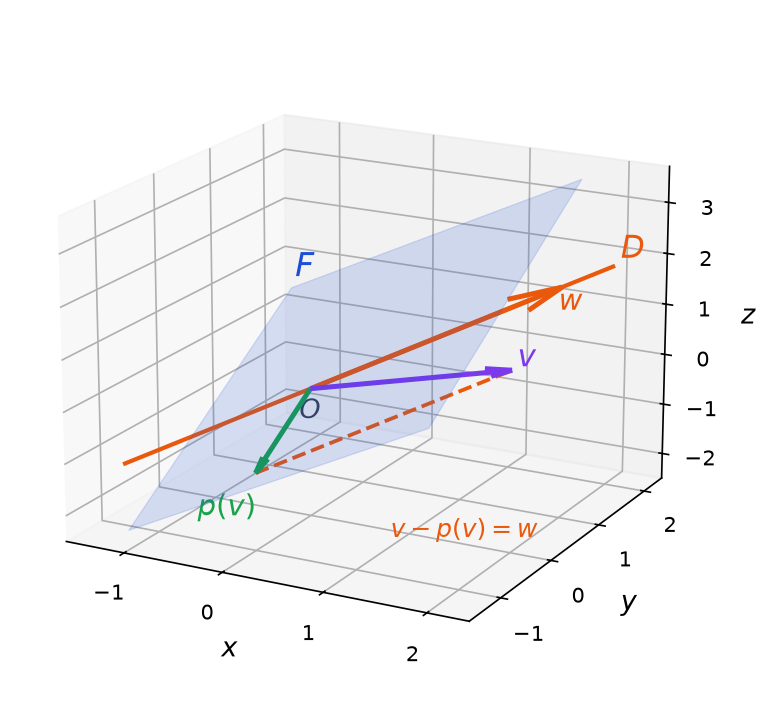
Cette correction est rédigée comme une copie de référence : chaque base est nommée, chaque matrice de passage est construite colonne par colonne, puis la formule utilisée est citée avant le calcul. Pour l’exercice dans le plan, une figure montre la décomposition d’un vecteur dans la nouvelle base, ce qui permet de vérifier les coordonnées à l’œil. Les réponses du vrai/faux sont toutes justifiées, soit par une preuve générale, soit par un contre-exemple vérifié. Le problème est enfin résolu avec une base adaptée et un dessin de la projection. Relisez aussi les barèmes : ils montrent où se perdent les points.
L’énoncé complet se trouve ici : Matrices de passage et similitude : contrôle de maths en L1.
Barème du contrôle corrigé : matrices de passage et similitude
| Exercice | Points |
|---|---|
| 1. Une application linéaire définie sur des polynômes | 4 points |
| 2. Changement de base dans le plan | 4 points |
| 3. Trace, commutateurs et homothéties | 3 points |
| 4. Vrai ou faux sur la similitude | 4 points |
| 5. Problème : un projecteur dans une base adaptée | 5 points |
| Total | 20 points |
Le corrigé détaillé : matrices de passage et similitude
Exercice 1 – Une application linéaire définie sur des polynômes (4 points)
- Soient \(P, Q \in \mathbb{R}_2[X]\) et \(\lambda \in \mathbb{R}\). L’évaluation en un point et la dérivation sont linéaires, donc \((\lambda P + Q)(1) – (\lambda P + Q)(-1) = \lambda\left(P(1) – P(-1)\right) + Q(1) – Q(-1)\) et \((\lambda P + Q)^{\prime}(2) = \lambda P^{\prime}(2) + Q^{\prime}(2)\). Ainsi \(f(\lambda P + Q) = \lambda f(P) + f(Q)\). L’application \(f\) est linéaire.
-
On calcule \(f(1) = (1 – 1, 0) = (0, 0)\), puis \(f(X) = (1 – (-1), 1) = (2, 1)\) et enfin \(f(X^2) = (1 – 1, 2 \times 2) = (0, 4)\).
Les colonnes de \(M\) sont les coordonnées de ces images dans \(\mathcal{C}\), d’où
\[M = \begin{pmatrix} 0 & 2 & 0 \\ 0 & 1 & 4 \end{pmatrix}.\]
-
Questions 3 et 4 : noyau, image et nouvelles bases
Soit \(P = a + bX + cX^2\). D’après la question précédente, \(f(P) = (2b, b + 4c)\). Par conséquent, \(f(P) = 0\) équivaut à \(b = 0\) et \(b + 4c = 0\), c’est-à-dire \(b = c = 0\). Le noyau est \(\ker f = \mathrm{Vect}(1)\), la droite des polynômes constants, de base \((1)\).
Comme \(\mathbb{R}_2[X]\) est de dimension 3, le théorème du rang donne \(\mathrm{rg}(f) = 3 – 1 = 2\). L’image est alors incluse dans le plan \(\mathbb{R}^2\) et elle a la même dimension que lui, si bien qu’elle le remplit entièrement. L’application \(f\) est surjective.
-
Les polynômes \(1\), \(X\) et \(X^2 – 4X\) sont de degrés respectifs 0, 1 et 2 : une telle famille échelonnée en degrés est libre. Elle compte 3 vecteurs dans un espace de dimension 3, donc \(\mathcal{B}^{\prime}\) est une base. De même, \(\varepsilon_1\) et \(\varepsilon_2\) ne sont pas colinéaires, car la seconde coordonnée de \(\varepsilon_2\) est nulle alors que celle de \(\varepsilon_1\) ne l’est pas. Ainsi \(\mathcal{C}^{\prime}\) est une base de \(\mathbb{R}^2\).
On exprime ensuite chaque image dans \(\mathcal{C}^{\prime}\) : \(f(1) = 0\), \(f(X) = (2, 1) = \varepsilon_1\) et, par linéarité, \(f(X^2 – 4X) = (0, 4) – 4(2, 1) = (-8, 0) = -8\,\varepsilon_2\). Par suite,
\[N = \begin{pmatrix} 0 & 1 & 0 \\ 0 & 0 & -8 \end{pmatrix}.\]
-
Question 5 : la formule de changement de base
Les colonnes de \(Q\) donnent les vecteurs de \(\mathcal{B}^{\prime}\) dans \(\mathcal{B}\), et celles de \(R\) les vecteurs de \(\mathcal{C}^{\prime}\) dans \(\mathcal{C}\) :
\[Q = \begin{pmatrix} 1 & 0 & 0 \\ 0 & 1 & -4 \\ 0 & 0 & 1 \end{pmatrix}, \quad R = \begin{pmatrix} 2 & 1 \\ 1 & 0 \end{pmatrix}, \quad R^{-1} = \begin{pmatrix} 0 & 1 \\ 1 & -2 \end{pmatrix}.\]
On vérifie en effet que \(R R^{-1} = I_2\). Puis \(MQ = \begin{pmatrix} 0 & 2 & -8 \\ 0 & 1 & 0 \end{pmatrix}\), et donc \(R^{-1} M Q = \begin{pmatrix} 0 & 1 & 0 \\ 0 & 0 & -8 \end{pmatrix}\). On retrouve bien \(N = R^{-1} M Q\).
Piège classique : ranger les images en lignes au lieu de colonnes. Ici, la matrice de \(f\) compte une colonne par vecteur de la base \(\mathcal{B}\), soit trois colonnes pour deux lignes.
Exercice 2 – Changement de base dans le plan (4 points)
-
Supposons \(a u_1 + b u_2 = 0\). Alors \(2a + b = 0\) et \(a + b = 0\) ; en soustrayant, on obtient \(a = 0\), puis \(b = 0\). La famille \(\mathcal{E}\) est donc libre, et elle a 2 vecteurs dans \(\mathbb{R}^2\) de dimension 2. \(\mathcal{E}\) est une base de \(\mathbb{R}^2\).
Les colonnes de \(P\) sont les coordonnées de \(u_1\) et \(u_2\) dans \(\mathcal{C}\). On obtient ensuite \(P^{-1}\) en résolvant \(PX = Y\) ou par la formule des matrices \(2 \times 2\) :
\[P = \begin{pmatrix} 2 & 1 \\ 1 & 1 \end{pmatrix}, \quad P^{-1} = \begin{pmatrix} 1 & -1 \\ -1 & 2 \end{pmatrix}.\]
On contrôle enfin que \(P P^{-1} = I_2\).
-
Si \(X\) et \(X^{\prime}\) sont les colonnes de coordonnées de \(w\) dans \(\mathcal{C}\) et dans \(\mathcal{E}\), alors \(X = P X^{\prime}\), donc \(X^{\prime} = P^{-1} X\). Ainsi
\[X^{\prime} = \begin{pmatrix} 1 & -1 \\ -1 & 2 \end{pmatrix} \begin{pmatrix} 1 \\ 3 \end{pmatrix} = \begin{pmatrix} -2 \\ 5 \end{pmatrix}.\]
Vérification : \(-2\,u_1 + 5\,u_2 = (-4 + 5, -2 + 5) = (1, 3) = w\). Sur la figure, on part de \(O\), on recule de deux fois \(u_1\), puis on avance de cinq fois \(u_2\) : on arrive bien au bout de \(w\). Les coordonnées de \(w\) dans \(\mathcal{E}\) sont \((-2, 5)\).

-
Questions 3 et 4 : la matrice de g dans la nouvelle base
Par produit matriciel, \(g(u_1) = (1 \times 2 + 2 \times 1,\ 2 \times 1) = (4, 2) = 2\,u_1\). De même, \(g(u_2) = (1 + 2,\ 2) = (3, 2)\), et comme \(u_1 + u_2 = (3, 2)\), on a \(g(u_2) = u_1 + u_2\). En plaçant les coordonnées de ces images en colonnes, on obtient
\[T = \begin{pmatrix} 2 & 1 \\ 0 & 1 \end{pmatrix}.\]
-
D’abord \(AP = \begin{pmatrix} 4 & 3 \\ 2 & 2 \end{pmatrix}\), puis \(P^{-1}(AP) = \begin{pmatrix} 4 – 2 & 3 – 2 \\ -4 + 4 & -3 + 4 \end{pmatrix} = \begin{pmatrix} 2 & 1 \\ 0 & 1 \end{pmatrix}\). On a bien \(T = P^{-1} A P\), ce qui est la formule de changement de base pour un endomorphisme.
Enfin, \(\mathrm{tr}(A) = 1 + 2 = 3\) et \(\mathrm{tr}(T) = 2 + 1 = 3\). Les deux traces sont égales, car \(A\) et \(T\) sont semblables.
Piège classique : calculer \(PX\) au lieu de \(P^{-1}X\). La matrice de passage transforme les nouvelles coordonnées en anciennes, et non l’inverse.
Exercice 3 – Trace, commutateurs et homothéties (3 points)
- Le coefficient diagonal d’indice \(i\) de \(UV\) vaut \(\sum_{k=1}^{n} u_{ik} v_{ki}\), donc \(\mathrm{tr}(UV) = \sum_{i=1}^{n} \sum_{k=1}^{n} u_{ik} v_{ki}\). De même, la trace de \(VU\) s’écrit \(\sum_{k=1}^{n} \sum_{i=1}^{n} v_{ki} u_{ik}\). Ces deux sommes finies portent sur les mêmes termes, car on peut échanger l’ordre des sommations. Les produits \(UV\) et \(VU\) ont donc la même trace.
- Raisonnons par l’absurde en supposant \(UV – VU = I_n\). La trace étant linéaire, celle du membre de gauche vaut \(\mathrm{tr}(UV) – \mathrm{tr}(VU)\), c’est-à-dire 0 d’après la question 1. Or la trace de \(I_n\) vaut \(n \geq 1\), ce qui est contradictoire. L’équation \(UV – VU = I_n\) n’a aucune solution.
-
Si \(C\) est semblable à \(\lambda I_n\), il existe \(P\) inversible telle que \(C = P^{-1}(\lambda I_n)P = \lambda P^{-1} P = \lambda I_n\), car \(\lambda I_n\) commute avec toute matrice. La seule matrice semblable à \(\lambda I_n\) est \(\lambda I_n\).
Puisque \(K \neq 3 I_2\), la matrice \(K\) n’est donc pas semblable à \(3 I_2\), alors que \(\mathrm{tr}(K) = 6 = \mathrm{tr}(3 I_2)\). L’égalité des traces ne suffit pas à prouver la similitude.
Exercice 4 – Vrai ou faux sur la similitude (4 points)
- Vrai. Si \(B = P^{-1} A P\), on applique le résultat de l’exercice 3 aux matrices \(P^{-1}\) et \(AP\). On obtient alors \(\mathrm{tr}(B) = \mathrm{tr}(A P P^{-1}) = \mathrm{tr}(A)\).
- Faux. Prenons par exemple \(C = \begin{pmatrix} 0 & 0 \\ 0 & 4 \end{pmatrix}\) et \(E = \begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix}\). Chacune a une seule colonne non nulle, donc elles sont toutes deux de rang 1. Pourtant \(\mathrm{tr}(C) = 4\) et \(\mathrm{tr}(E) = 0\), si bien qu’elles ne sont pas semblables d’après l’affirmation précédente.
-
Vrai. Soit \(u\) l’endomorphisme canoniquement associé à \(G\) : en lisant les colonnes, \(u(e_1) = 2e_1\) et \(u(e_2) = 5e_1 – e_2\). Dans la base \((e_2, e_1)\), on a d’une part \(u(e_2) = -1 \cdot e_2 + 5 \cdot e_1\), d’autre part \(u(e_1) = 0 \cdot e_2 + 2 \cdot e_1\). La matrice de \(u\) dans cette base est donc \(H\).
Par conséquent, \(G\) et \(H\) représentent le même endomorphisme dans deux bases, ce qui donne \(H = S^{-1} G S\) avec la matrice de passage \(S = \begin{pmatrix} 0 & 1 \\ 1 & 0 \end{pmatrix}\), qui vérifie \(S^{-1} = S\). On le confirme aussi par le calcul : \(GS = \begin{pmatrix} 5 & 2 \\ -1 & 0 \end{pmatrix}\), puis \(S(GS) = \begin{pmatrix} -1 & 0 \\ 5 & 2 \end{pmatrix} = H\).
- Vrai. Écrivons \(B = P^{-1} A P\). Comme produit de trois matrices inversibles, \(B\) est inversible. De plus, l’inverse d’un produit est le produit des inverses dans l’ordre contraire, donc \(B^{-1} = P^{-1} A^{-1} \left(P^{-1}\right)^{-1} = P^{-1} A^{-1} P\). Ainsi \(B^{-1}\) est semblable à \(A^{-1}\).
Piège classique : justifier une affirmation vraie par un seul exemple. Un exemple ne prouve rien dans le cas général, seul un contre-exemple réfute.
Exercice 5 – Problème : un projecteur dans une base adaptée (5 points)
- En effectuant les neuf produits scalaires lignes-colonnes, on trouve \(M^2 = \begin{pmatrix} -1 & -2 & 2 \\ -1 & 0 & 1 \\ -2 & -2 & 3 \end{pmatrix} = M\). Le coefficient en position \((3, 3)\), notamment, vaut \((-2) \times 2 + (-2) \times 1 + 3 \times 3 = 3\). Ainsi \(p \circ p = p\). L’endomorphisme \(p\) est un projecteur.
-
Question 2 : noyau et image du projecteur
Un vecteur \((x, y, z)\) est dans \(\ker p\) si et seulement si \(-x – 2y + 2z = 0\), \(-x + z = 0\) et \(-2x – 2y + 3z = 0\). La deuxième équation donne \(z = x\), puis la première devient \(x – 2y = 0\), soit \(x = 2y\). La troisième est alors vérifiée, car \(-4y – 2y + 6y = 0\). Donc \(\ker p = \mathrm{Vect}(w) = D\).
Ensuite, les colonnes \((-1, -1, -2)\), \((-2, 0, -2)\) et \((2, 1, 3)\) de \(M\) vérifient toutes \(z = x + y\), donc l’image de \(p\) est contenue dans \(F\). Par le théorème du rang, \(\mathrm{rg}(p) = 3 – 1 = 2\). Or \(F\) est un plan, de dimension 2, si bien que l’inclusion est une égalité. On a \(\mathrm{Im}\, p = F\).
Enfin, \(p(v) = M \begin{pmatrix} 2 \\ 0 \\ 1 \end{pmatrix} = \begin{pmatrix} 0 \\ -1 \\ -1 \end{pmatrix}\), d’où \(v – p(v) = (2, 1, 2) = w\), qui appartient bien à \(D\). Ainsi \(p(v) = (0, -1, -1)\) : la figure montre que \(p\) projette sur \(F\) parallèlement à \(D\).

-
Questions 3 et 4 : la base adaptée
Supposons \(a f_1 + b f_2 + c w = 0\), soit \(a + 2c = 0\), \(b + c = 0\) et \(a + b + 2c = 0\). En reportant \(a = -2c\) et \(b = -c\) dans la dernière équation, on trouve \(-c = 0\), puis \(a = b = c = 0\). La famille est libre et compte 3 vecteurs dans \(\mathbb{R}^3\) : \(\mathcal{B}^{\prime}\) est une base.
De plus, \(f_1\) et \(f_2\) appartiennent à \(F = \mathrm{Im}\, p\), et un projecteur laisse fixe tout vecteur de son image : en effet, si \(y = p(z)\), alors \(p(y) = p^2(z) = p(z) = y\). On vérifie d’ailleurs que \(M f_1 = f_1\) et \(M f_2 = f_2\). Enfin \(p(w) = 0\). Par conséquent,
\[D^{\prime} = \begin{pmatrix} 1 & 0 & 0 \\ 0 & 1 & 0 \\ 0 & 0 & 0 \end{pmatrix}.\]
-
Les colonnes de \(P\) sont \(f_1\), \(f_2\) et \(w\) écrits dans la base canonique, et la formule de changement de base donne \(D^{\prime} = P^{-1} M P\), c’est-à-dire \(M = P D^{\prime} P^{-1}\), avec
\[P = \begin{pmatrix} 1 & 0 & 2 \\ 0 & 1 & 1 \\ 1 & 1 & 2 \end{pmatrix}.\]
Deux matrices semblables ont la même trace, donc \(\mathrm{tr}(M) = \mathrm{tr}(D^{\prime}) = 2 = \mathrm{rg}(p)\). On le confirme directement : \(\mathrm{tr}(M) = -1 + 0 + 3 = 2\). Ainsi \(\mathrm{tr}(M) = \mathrm{rg}(p) = 2\).
-
Question 5 : le cas général
Soit \(x \in \mathbb{R}^n\). On écrit \(x = q(x) + \left(x – q(x)\right)\), où \(q(x) \in \mathrm{Im}\, q\). De plus, \(q\left(x – q(x)\right) = q(x) – q^2(x) = 0\), donc \(x – q(x) \in \ker q\). Ainsi \(\mathbb{R}^n = \mathrm{Im}\, q + \ker q\).
Si maintenant \(y \in \mathrm{Im}\, q \cap \ker q\), alors \(q(y) = y\) comme à la question 3, et aussi \(q(y) = 0\), donc \(y = 0\). La somme est directe : \(\mathbb{R}^n = \mathrm{Im}\, q \oplus \ker q\).
On concatène alors une base \((a_1, \ldots, a_r)\) de \(\mathrm{Im}\, q\) et une base \((b_1, \ldots, b_{n-r})\) de \(\ker q\) : on obtient une base de \(\mathbb{R}^n\) adaptée à cette somme directe. Comme \(q(a_i) = a_i\) et \(q(b_j) = 0\), la matrice de \(q\) dans cette base est diagonale, avec \(r\) coefficients égaux à 1 puis \(n – r\) coefficients nuls. Elle est semblable à la matrice de \(q\) dans la base canonique, donc \(\mathrm{tr}(q) = r = \mathrm{rg}(q)\).
Piège classique : affirmer \(\mathrm{Im}\, p = F\) après avoir seulement vérifié une inclusion. L’égalité des dimensions est indispensable pour conclure.
À retenir de ce contrôle
- Les colonnes de la matrice de passage de B à B’ sont les coordonnées des vecteurs de B’ exprimées dans la base B.
- Les anciennes coordonnées s’obtiennent par X = PX’ ; il faut donc l’inverse de P pour calculer les nouvelles coordonnées.
- Pour un endomorphisme, la formule de changement de base s’écrit A’ = P⁻¹AP, et deux matrices ainsi reliées sont dites semblables.
- La trace, le rang et l’inversibilité sont conservés par similitude, mais l’égalité de ces invariants ne suffit pas à prouver que deux matrices sont semblables.
- Un projecteur admet une base adaptée où sa matrice est diagonale avec des 1 puis des 0 ; sa trace est donc égale à son rang.
Revenir à l’énoncé du contrôle
Consolider matrices de passage et similitude après ce corrigé
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en L1.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «matrices de passage et similitude : corrigé du contrôle de maths en L1» au format PDF afin de pouvoir travailler en totale autonomie.