Riemann, primitives et IPP en L1 de maths : cours et méthodes
Ce chapitre du second semestre construit l’intégrale d’une fonction sur un segment. Nous partons des fonctions en escalier, faciles à intégrer puisqu’on additionne des rectangles, puis nous encadrons une fonction quelconque par de telles fonctions. Ce cours Riemann L1 montre ainsi pourquoi les fonctions continues et les fonctions monotones sont intégrables, et pourquoi d’autres ne le sont pas.
Nous établissons ensuite les propriétés de calcul : linéarité, relation de Chasles, positivité, inégalité de la moyenne et inégalité de Cauchy-Schwarz. Les sommes de Riemann relient l’intégrale aux limites de suites. Enfin, le théorème fondamental de l’analyse fait le lien avec les primitives et justifie les deux grandes techniques de calcul : l’intégration par parties et le changement de variable.
Ce que vous saurez faire
- Calculer l’intégrale d’une fonction en escalier et expliquer comment elle sert à définir l’intégrale de Riemann.
- Justifier qu’une fonction est intégrable, ou au contraire montrer qu’elle ne l’est pas.
- Majorer ou encadrer une intégrale sans la calculer.
- Reconnaître une somme de Riemann et en déduire la limite d’une suite.
- Dériver une fonction définie par une intégrale à bornes variables.
- Calculer une intégrale par intégration par parties ou par changement de variable.
1. Fonctions en escalier et subdivisions
Sauf mention contraire, les lettres \(a\) et \(b\) désignent ici des réels avec \(a < b\). L’idée de Riemann est simple : on sait mesurer l’aire d’un rectangle, donc on sait intégrer une fonction constante par morceaux. On approche ensuite les autres fonctions par de telles fonctions.
Une subdivision de \([a, b]\) est une suite finie \(\sigma = (x_0, x_1, \ldots, x_n)\) telle que \(a = x_0 < x_1 < \cdots < x_n = b\). Son pas est le plus grand des écarts \(x_{k+1} – x_k\). La subdivision régulière d’ordre \(n\) est donnée par \(x_k = a + k\frac{b – a}{n}\).
On appelle fonction en escalier sur \([a, b]\) toute fonction \(\varphi\) pour laquelle on peut trouver une subdivision \(\sigma\) découpant \([a, b]\) en morceaux ouverts \(\left]x_k, x_{k+1}\right[\) où \(\varphi\) ne varie pas. Une telle subdivision est dite adaptée à \(\varphi\).
Aux points de découpe \(x_k\), la fonction prend des valeurs arbitraires, sans effet sur l’aire. Par ailleurs, si l’on ajoute des points à une subdivision adaptée, on obtient encore une subdivision adaptée, plus fine.
1.1 Intégrale d’une fonction en escalier
Soit \(\varphi\) en escalier, de valeur \(c_k\) sur \(\left]x_k, x_{k+1}\right[\) pour une subdivision adaptée \((x_0, \ldots, x_n)\). On pose :
\[
\int_a^b \varphi = \sum_{k=0}^{n-1} c_k \left(x_{k+1} – x_k\right)
\]
Le résultat est le même pour toutes les subdivisions adaptées.
Pourquoi ? Couper un palier \(\left]x_k, x_{k+1}\right[\) en deux au point \(y\) transforme l’aire \(c_k(x_{k+1} – x_k)\) en deux aires \(c_k(y – x_k)\) et \(c_k(x_{k+1} – y)\) de même total. Or deux subdivisions adaptées se raffinent toujours en une troisième, obtenue en réunissant leurs points. Les deux calculs aboutissent donc à la même valeur.
Sur \([0, 4]\), on définit \(\varphi\) par \(\varphi(x) = 2\) sur \([0, 1[\), \(\varphi(x) = -1\) sur \([1, 3[\) et \(\varphi(x) = 4\) sur \([3, 4]\).
- La subdivision \((0, 1, 3, 4)\) est adaptée à \(\varphi\).
- Ensuite, les longueurs des intervalles sont \(1\), \(2\) et \(1\).
- Donc \(\int_0^4 \varphi = 2 \times 1 + (-1) \times 2 + 4 \times 1 = 4\).
Autrement dit, le rectangle situé sous l’axe compte négativement : l’intégrale est une aire algébrique.
Pour des fonctions en escalier, l’application \(\varphi \mapsto \int_a^b \varphi\) respecte les combinaisons linéaires. De plus, elle préserve l’ordre : une fonction en escalier située sous une autre a une intégrale plus petite.
2. L’intégrale de Riemann d’une fonction bornée
Soit \(f\) une fonction bornée sur \([a, b]\). On l’encadre par des fonctions en escalier : \(\varphi \leqslant f \leqslant \psi\). Les intégrales des \(\varphi\) approchent l’aire par défaut, celles des \(\psi\) par excès. De plus, la figure montre un tel encadrement sur une subdivision régulière.
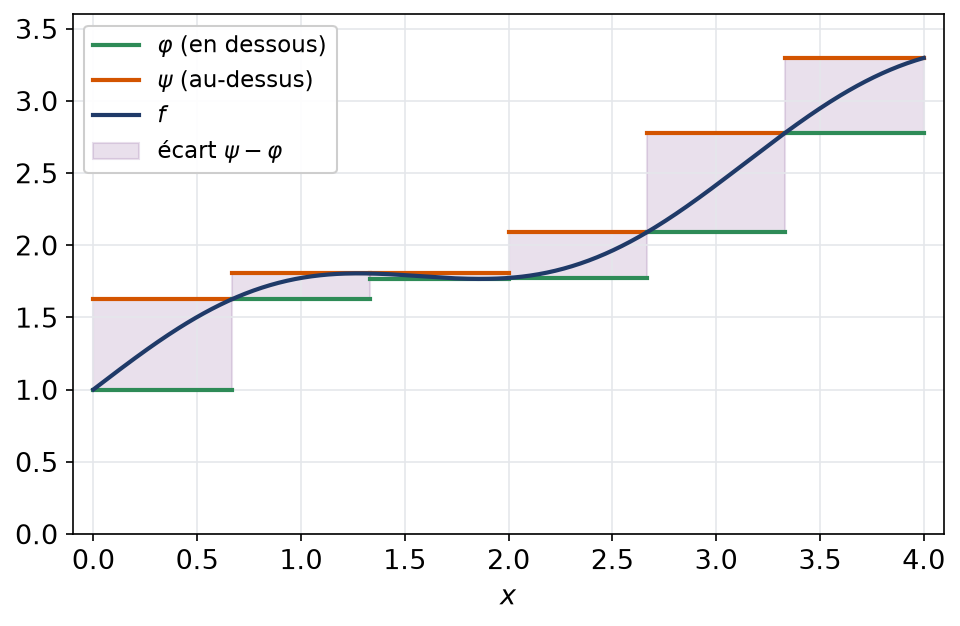
Soit \(f\) bornée sur \([a, b]\). D’abord, \(I^{-}(f)\) désigne la borne supérieure des \(\int_a^b \varphi\) pour \(\varphi\) en escalier avec \(\varphi \leqslant f\). Ensuite, \(I^{+}(f)\) désigne la borne inférieure des \(\int_a^b \psi\) pour \(\psi\) en escalier avec \(\psi \geqslant f\). Par croissance de l’intégrale des fonctions en escalier, \(I^{-}(f) \leqslant I^{+}(f)\).
On dit que \(f\) est intégrable au sens de Riemann si \(I^{-}(f) = I^{+}(f)\). Cette valeur commune est l’intégrale de \(f\), notée \(\int_a^b f\) ou \(\int_a^b f(x)\,\mathrm{d}x\).
Autrement dit, \(f\) est intégrable si et seulement si, pour tout \(\varepsilon > 0\), il existe deux fonctions en escalier \(\varphi \leqslant f \leqslant \psi\) avec \(\int_a^b (\psi – \varphi) \leqslant \varepsilon\). Cette reformulation est la plus pratique.
2.1 Deux grandes familles de fonctions intégrables
Toute fonction monotone sur \([a, b]\) est intégrable. Toute fonction continue sur \([a, b]\) est intégrable.
Traitons le cas où \(f\) est croissante. On fixe \(n \geqslant 1\) et la subdivision régulière \(x_k = a + k\frac{b – a}{n}\). Sur \(\left[x_k, x_{k+1}\right[\), on pose \(\varphi = f(x_k)\) et \(\psi = f(x_{k+1})\). Comme \(f\) est croissante, on a bien \(\varphi \leqslant f \leqslant \psi\), avec \(\varphi(b) = \psi(b) = f(b)\). Ensuite, la somme se télescope :
\[
\int_a^b (\psi – \varphi) = \frac{b – a}{n} \sum_{k=0}^{n-1} \left(f(x_{k+1}) – f(x_k)\right) = \frac{(b – a)\left(f(b) – f(a)\right)}{n}
\]
Ce majorant tend vers \(0\) quand \(n\) tend vers l’infini, donc \(f\) est intégrable. Le cas décroissant s’en déduit en remplaçant \(f\) par \(-f\). Pour une fonction continue, on utilise le théorème de Heine, que nous admettons ici : pour tout \(\varepsilon > 0\), il existe \(\eta > 0\) tel que \(|x – y| \leqslant \eta\) entraîne \(|f(x) – f(y)| \leqslant \varepsilon\). Sur une subdivision de pas inférieur à \(\eta\), le minimum et le maximum de \(f\) sur chaque morceau diffèrent alors d’au plus \(\varepsilon\). On obtient ainsi \(\int_a^b (\psi – \varphi) \leqslant \varepsilon(b – a)\).
2.2 Une fonction bornée qui n’est pas intégrable
Soit \(\mathbf{1}_{\mathbb{Q}}\) la fonction qui vaut \(1\) en tout rationnel et \(0\) en tout irrationnel de \([0, 1]\). Tout intervalle ouvert non vide contient des rationnels et des irrationnels. Par conséquent, une fonction en escalier \(\varphi \leqslant \mathbf{1}_{\mathbb{Q}}\) vaut au plus \(0\) sur chaque intervalle ouvert de sa subdivision : \(\int_0^1 \varphi \leqslant 0\). De même, toute fonction en escalier \(\psi \geqslant \mathbf{1}_{\mathbb{Q}}\) vérifie \(\int_0^1 \psi \geqslant 1\). Ainsi \(I^{-} \leqslant 0 < 1 \leqslant I^{+}\) : la fonction n’est pas intégrable.
Remarque :
Une fonction continue par morceaux, c’est-à-dire continue sauf en un nombre fini de points où elle admet des limites finies à gauche et à droite, est aussi intégrable. Il suffit en effet de découper le segment aux points de discontinuité.
3. Propriétés de l’intégrale
Les propriétés de l’intégrale des fonctions en escalier passent à la limite. Nous les énonçons pour des fonctions continues par morceaux, cadre suffisant pour la suite.
Soient \(f\) et \(g\) intégrables sur \([a, b]\), et \(\lambda\), \(\mu\) deux réels.
- Linéarité : \(\int_a^b (\lambda f + \mu g) = \lambda \int_a^b f + \mu \int_a^b g\).
- Positivité : si \(f \geqslant 0\) sur \([a, b]\), alors \(\int_a^b f \geqslant 0\).
- Croissance : si \(f \leqslant g\) sur \([a, b]\), alors \(\int_a^b f \leqslant \int_a^b g\).
- Relation de Chasles : pour \(c \in \left]a, b\right[\), \(\int_a^b f = \int_a^c f + \int_c^b f\).
- Valeur absolue : \(\left|\int_a^b f\right| \leqslant \int_a^b |f|\).
On convient de plus que \(\int_b^a f = -\int_a^b f\) et que \(\int_a^a f = 0\). La relation de Chasles vaut alors pour trois réels dans un ordre quelconque. En revanche, la positivité et la croissance exigent des bornes dans l’ordre croissant.
Une fonction continue sur \([a, b]\), à valeurs positives, dont l’intégrale sur \([a, b]\) vaut zéro, est la fonction nulle.
Raisonnons par l’absurde et supposons \(f(x_0) > 0\) en un point \(x_0\). Par continuité, il existe un segment \([\alpha, \beta]\) non réduit à un point, contenant \(x_0\), sur lequel \(f \geqslant \frac{f(x_0)}{2}\). Par Chasles et positivité, \(\int_a^b f \geqslant \int_\alpha^\beta f \geqslant \frac{f(x_0)}{2}(\beta – \alpha) > 0\). C’est une contradiction.
3.1 Majorer une intégrale
Inégalité de la moyenne. Si \(m \leqslant f \leqslant M\) sur \([a, b]\), alors :
\[
m(b – a) \leqslant \int_a^b f \leqslant M(b – a)
\]
Plus généralement, si \(|f| \leqslant M\), alors \(\left|\int_a^b f g\right| \leqslant M \int_a^b |g|\).
Le nombre \(\frac{1}{b – a}\int_a^b f\) s’appelle la valeur moyenne de \(f\) sur \([a, b]\). Lorsque \(f\) est continue, le théorème des valeurs intermédiaires montre que \(f\) atteint cette valeur en au moins un point.
3.2 L’inégalité de Cauchy-Schwarz
Inégalité de Cauchy-Schwarz. Pour \(f\) et \(g\) continues sur \([a, b]\) :
\[
\left(\int_a^b f g\right)^2 \leqslant \left(\int_a^b f^2\right)\left(\int_a^b g^2\right)
\]
Pour tout réel \(\lambda\), la fonction \((f + \lambda g)^2\) est positive, donc son intégrale aussi. En développant par linéarité, on obtient pour tout \(\lambda\) :
\[
P(\lambda) = \lambda^2 \int_a^b g^2 + 2\lambda \int_a^b f g + \int_a^b f^2 \geqslant 0
\]
Supposons d’abord \(\int_a^b g^2 > 0\). Le polynôme \(P\) est alors de degré \(2\) et ne prend jamais de valeur strictement négative : il a au plus une racine réelle. Son discriminant réduit \(\left(\int_a^b fg\right)^2 – \int_a^b f^2 \int_a^b g^2\) est donc négatif ou nul, ce qui est l’inégalité voulue. Si \(\int_a^b g^2 = 0\), alors \(g = 0\) d’après la proposition précédente, et les deux membres sont nuls.
3.3 Une méthode pour encadrer
Pour majorer ou encadrer une intégrale sans la calculer :
- vérifier que les bornes sont dans l’ordre croissant ;
- encadrer la fonction intégrée sur tout le segment, souvent en encadrant un seul facteur ;
- intégrer l’encadrement grâce à la croissance de l’intégrale ;
- si un produit apparaît, penser à l’inégalité de la moyenne avec \(|g|\), ou à Cauchy-Schwarz.
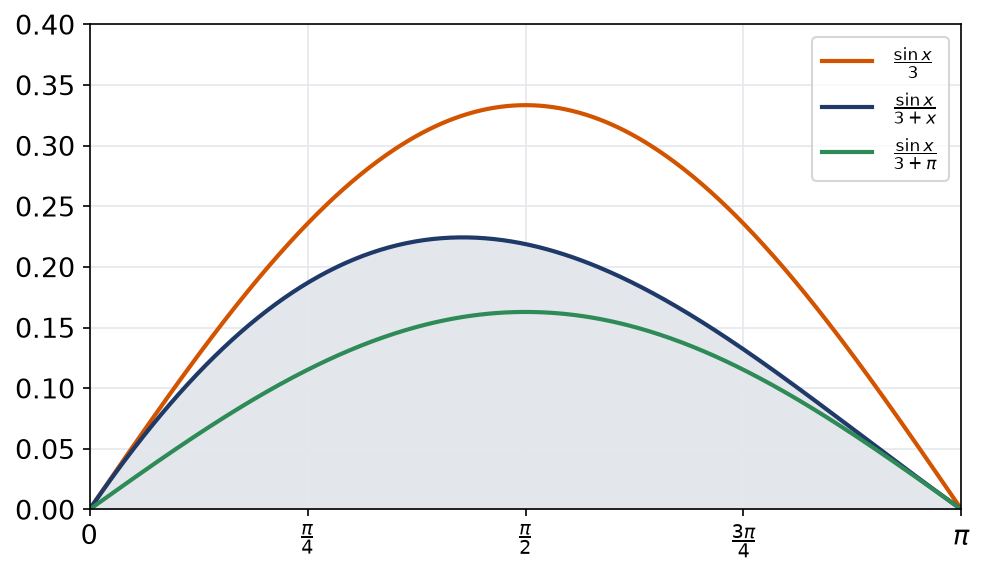
Encadrons \(J = \int_0^{\pi} \frac{\sin x}{3 + x}\,\mathrm{d}x\).
- Les bornes sont dans l’ordre croissant, et \(\sin x \geqslant 0\) sur \([0, \pi]\).
- Pour \(x \in [0, \pi]\), on a \(3 \leqslant 3 + x \leqslant 3 + \pi\), donc \(\frac{1}{3 + \pi} \leqslant \frac{1}{3 + x} \leqslant \frac{1}{3}\).
- En multipliant par \(\sin x \geqslant 0\) et en intégrant, on obtient \(\frac{1}{3 + \pi}\int_0^{\pi}\sin x\,\mathrm{d}x \leqslant J \leqslant \frac{1}{3}\int_0^{\pi}\sin x\,\mathrm{d}x\).
- Enfin, \(\int_0^{\pi}\sin x\,\mathrm{d}x = 2\).
Ainsi \(\frac{2}{3 + \pi} \leqslant J \leqslant \frac{2}{3}\), soit environ \(0{,}33 \leqslant J \leqslant 0{,}67\). La figure montre la courbe intégrée entre son minorant et son majorant.
Piège à éviter :
On n’intègre pas une inégalité entre bornes rangées dans le mauvais sens. Par exemple, \(1 \leqslant 2\) mais \(\int_1^0 1\,\mathrm{d}x = -1 > -2 = \int_1^0 2\,\mathrm{d}x\). Il faut donc toujours remettre les bornes dans l’ordre croissant avant d’appliquer la croissance.
4. Les sommes de Riemann
Les sommes de Riemann remplacent la fonction par une fonction en escalier qui prend, sur chaque morceau, la valeur de \(f\) en un point de ce morceau. Elles fournissent à la fois une méthode de calcul approché et un outil pour trouver des limites de suites.
Soit \(f\) continue sur \([a, b]\). Pour \(n \geqslant 1\), on pose :
\[
R_n(f) = \frac{b – a}{n}\sum_{k=0}^{n-1} f\!\left(a + k\frac{b – a}{n}\right)
\]
Alors \(R_n(f)\) tend vers \(\int_a^b f\) quand \(n\) tend vers l’infini. Le résultat reste vrai si la somme porte sur \(k\) de \(1\) à \(n\).
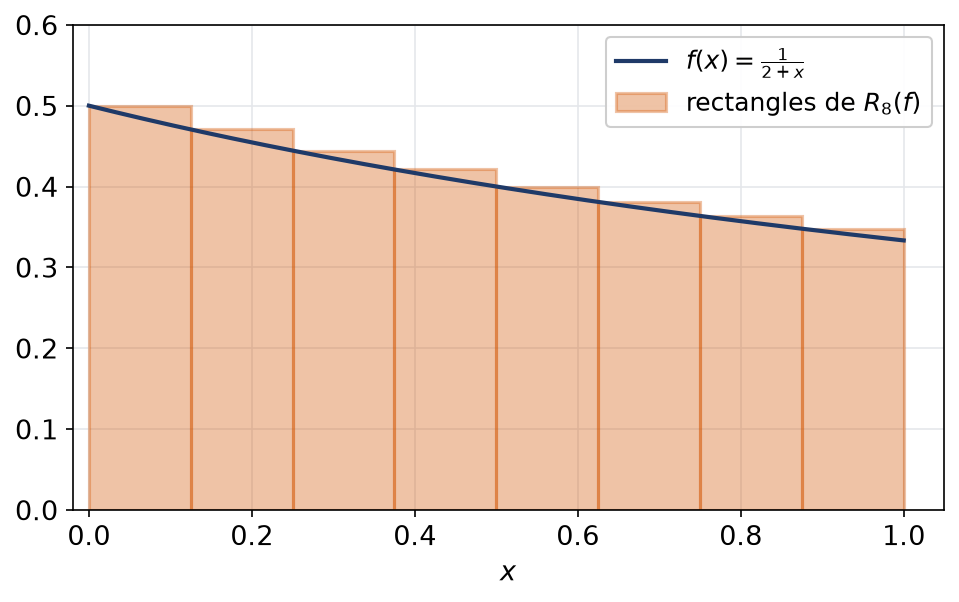
En fait, la preuve reprend celle du théorème d’intégrabilité. En effet, \(R_n(f)\) est l’intégrale d’une fonction en escalier comprise entre les fonctions \(\varphi\) et \(\psi\) construites sur la subdivision régulière. Pour une fonction monotone, l’écart avec l’intégrale est ainsi au plus \(\frac{(b – a)|f(b) – f(a)|}{n}\). La figure montre les rectangles dont \(R_n(f)\) additionne les aires.
4.1 Reconnaître une somme de Riemann
Dans la pratique, on utilise surtout le cas \([a, b] = [0, 1]\) :
\[
\lim_{n \to +\infty} \frac{1}{n}\sum_{k=1}^{n} f\!\left(\frac{k}{n}\right) = \int_0^1 f(x)\,\mathrm{d}x
\]
- Écrire le terme général de la somme et chercher à faire apparaître le quotient \(\frac{k}{n}\), en factorisant par une puissance de \(n\).
- Isoler un facteur \(\frac{1}{n}\) devant la somme.
- Identifier la fonction \(f\) telle que le terme restant soit \(f\!\left(\frac{k}{n}\right)\), et vérifier qu’elle est continue sur \([0, 1]\).
- Calculer \(\int_0^1 f\) à l’aide d’une primitive.
Cherchons la limite de \(S_n = \sum_{k=1}^{n} \frac{1}{2n + k}\).
- On factorise le dénominateur par \(n\) : \(\frac{1}{2n + k} = \frac{1}{n} \times \frac{1}{2 + \frac{k}{n}}\).
- Ainsi \(S_n = \frac{1}{n}\sum_{k=1}^{n} f\!\left(\frac{k}{n}\right)\) avec \(f(x) = \frac{1}{2 + x}\), continue sur \([0, 1]\).
- Par conséquent, \(S_n\) tend vers \(\int_0^1 \frac{\mathrm{d}x}{2 + x} = \left[\ln(2 + x)\right]_0^1 = \ln 3 – \ln 2\).
La suite \((S_n)\) converge donc vers \(\ln\frac{3}{2} \approx 0{,}405\).
5. Primitives et théorème fondamental de l’analyse
On dit que \(F\) est une primitive de \(f\) sur l’intervalle \(I\) lorsque \(F\) est dérivable en tout point de \(I\), de dérivée \(f\). Sur un intervalle, si \(F\) et \(G\) sont deux primitives de \(f\), alors \(F – G\) a une dérivée nulle, donc elle est constante.
5.1 Le lien entre intégrale et dérivée
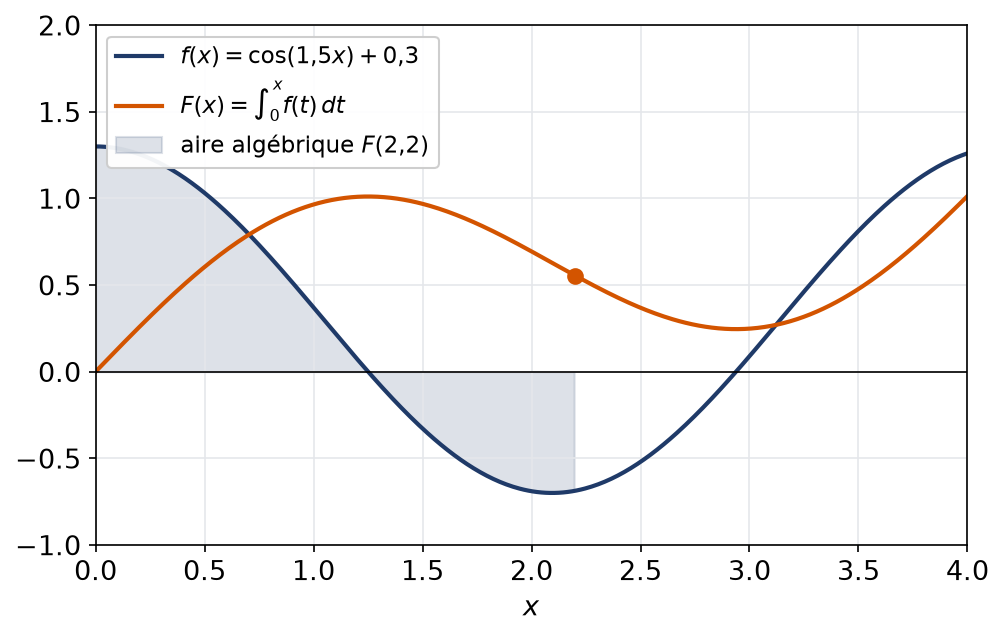
Théorème fondamental de l’analyse. Soit \(f\) continue sur un intervalle \(I\) et \(a \in I\). La fonction \(F : x \mapsto \int_a^x f(t)\,\mathrm{d}t\) est dérivable sur \(I\), et \(F^{\prime} = f\). C’est l’unique primitive de \(f\) qui s’annule en \(a\).
Soient \(x \in I\) et \(h \neq 0\) tel que \(x + h \in I\). Par Chasles, \(F(x + h) – F(x) = \int_x^{x+h} f(t)\,\mathrm{d}t\). Comme \(\int_x^{x+h} f(x)\,\mathrm{d}t = h f(x)\), on obtient :
\[
\left|\frac{F(x + h) – F(x)}{h} – f(x)\right| = \frac{1}{|h|}\left|\int_x^{x+h}\left(f(t) – f(x)\right)\mathrm{d}t\right|
\]
Soit \(\varepsilon > 0\). Par continuité de \(f\) en \(x\), il existe \(\eta > 0\) tel que \(|t – x| \leqslant \eta\) entraîne \(|f(t) – f(x)| \leqslant \varepsilon\). Pour \(|h| \leqslant \eta\), tout \(t\) entre \(x\) et \(x + h\) vérifie cette condition. L’inégalité de la moyenne majore donc le membre de droite par \(\frac{1}{|h|} \times \varepsilon |h| = \varepsilon\). Le taux d’accroissement tend ainsi vers \(f(x)\).
Pour \(f\) continue sur \([a, b]\), toutes les primitives donnent le même résultat. Si \(G\) est l’une d’elles, alors \(\int_a^b f(t)\,\mathrm{d}t = G(b) – G(a)\), noté \(\left[G(t)\right]_a^b\).
La figure illustre le théorème : la fonction \(F\) mesure l’aire algébrique accumulée depuis \(a\), et sa pente en chaque point vaut \(f(x)\).
5.2 Dériver une fonction définie par une intégrale
Soit \(f\) continue sur un intervalle \(I\), et \(u\), \(v\) dérivables sur un intervalle \(J\), à valeurs dans \(I\). La fonction \(g : x \mapsto \int_{u(x)}^{v(x)} f(t)\,\mathrm{d}t\) est dérivable sur \(J\) et :
\[
g^{\prime}(x) = f\left(v(x)\right)v^{\prime}(x) – f\left(u(x)\right)u^{\prime}(x)
\]
En effet, si \(F\) est une primitive de \(f\), alors \(g = F \circ v – F \circ u\). Il suffit donc de dériver deux fonctions composées.
Soit \(g(x) = \int_x^{2x} \mathrm{e}^{-t^2}\,\mathrm{d}t\) pour \(x\) réel. La fonction \(t \mapsto \mathrm{e}^{-t^2}\) est continue sur \(\mathbb{R}\), mais on ne connaît pas de primitive explicite. Cela n’empêche pas de dériver \(g\) :
\[
g^{\prime}(x) = 2\,\mathrm{e}^{-4x^2} – \mathrm{e}^{-x^2} = \mathrm{e}^{-x^2}\left(2\,\mathrm{e}^{-3x^2} – 1\right)
\]
Le signe de \(g^{\prime}(x)\) est donc celui de \(2\,\mathrm{e}^{-3x^2} – 1\). Par conséquent, il est positif si et seulement si \(x^2 \leqslant \frac{\ln 2}{3}\).
Piège à éviter :
Dans \(\int_a^x f(t)\,\mathrm{d}t\), la lettre \(t\) est muette et \(x\) ne figure que dans la borne. Si \(x\) apparaît aussi dans la fonction intégrée, comme dans \(\int_0^x (x – t)\cos t\,\mathrm{d}t\), on commence par le sortir de l’intégrale par linéarité avant de dériver.
6. Intégration par parties et changement de variable
Le théorème fondamental transforme les formules de dérivation en formules d’intégration. La dérivée d’un produit donne l’intégration par parties, notée IPP, et la dérivée d’une composée donne le changement de variable.
6.1 L’intégration par parties
Soient \(u\) et \(v\) deux fonctions de classe \(C^1\) sur \([a, b]\). Alors :
\[
\int_a^b u(t)\,v^{\prime}(t)\,\mathrm{d}t = \left[u(t)\,v(t)\right]_a^b – \int_a^b u^{\prime}(t)\,v(t)\,\mathrm{d}t
\]
La fonction \(uv\) est de classe \(C^1\) et \((uv)^{\prime} = u^{\prime}v + uv^{\prime}\). Or les deux termes sont continus, donc intégrables. D’après le corollaire du théorème fondamental, \(\int_a^b (u^{\prime}v + uv^{\prime}) = \left[uv\right]_a^b\). Il reste enfin à utiliser la linéarité.
Calculons \(K = \int_1^{\mathrm{e}} t^2 \ln t\,\mathrm{d}t\).
- Le logarithme se simplifie en dérivant : on pose \(u(t) = \ln t\) et \(v^{\prime}(t) = t^2\), d’où \(u^{\prime}(t) = \frac{1}{t}\) et \(v(t) = \frac{t^3}{3}\). Ces fonctions sont de classe \(C^1\) sur \([1, \mathrm{e}]\).
- L’IPP donne \(K = \left[\frac{t^3}{3}\ln t\right]_1^{\mathrm{e}} – \int_1^{\mathrm{e}} \frac{t^2}{3}\,\mathrm{d}t\).
- Le crochet vaut \(\frac{\mathrm{e}^3}{3}\), car \(\ln 1 = 0\). L’intégrale restante vaut \(\frac{\mathrm{e}^3 – 1}{9}\).
Finalement, \(K = \frac{3\mathrm{e}^3 – \mathrm{e}^3 + 1}{9} = \frac{2\mathrm{e}^3 + 1}{9}\).
6.2 Le changement de variable
On se donne \(\varphi : [\alpha, \beta] \to \mathbb{R}\) de classe \(C^1\) et une fonction \(f\) continue sur un intervalle \(J\) qui contient toutes les valeurs prises par \(\varphi\). On a alors :
\[
\int_{\alpha}^{\beta} f\left(\varphi(s)\right)\varphi^{\prime}(s)\,\mathrm{d}s = \int_{\varphi(\alpha)}^{\varphi(\beta)} f(x)\,\mathrm{d}x
\]
Soit \(F\) une primitive de \(f\). La fonction \(F \circ \varphi\) est de classe \(C^1\), de dérivée \((f \circ \varphi)\,\varphi^{\prime}\). Par conséquent, le membre de gauche vaut \(F(\varphi(\beta)) – F(\varphi(\alpha))\), c’est-à-dire le membre de droite.
- Repérer une expression \(\varphi(s)\) dont la dérivée \(\varphi^{\prime}(s)\) figure aussi, à une constante près, dans l’intégrale.
- Poser \(x = \varphi(s)\) et écrire \(\mathrm{d}x = \varphi^{\prime}(s)\,\mathrm{d}s\).
- Changer les bornes : \(s = \alpha\) donne \(x = \varphi(\alpha)\), et \(s = \beta\) donne \(x = \varphi(\beta)\).
- Vérifier que \(\varphi\) est de classe \(C^1\), puis calculer la nouvelle intégrale.
Calculons \(L = \int_0^1 \frac{s}{1 + s^4}\,\mathrm{d}s\). On pose \(x = s^2\), fonction de classe \(C^1\), de sorte que \(\mathrm{d}x = 2s\,\mathrm{d}s\). Quand \(s\) va de \(0\) à \(1\), \(x\) va aussi de \(0\) à \(1\). On obtient :
\[
L = \frac{1}{2}\int_0^1 \frac{\mathrm{d}x}{1 + x^2} = \frac{1}{2}\left[\arctan x\right]_0^1 = \frac{\pi}{8}
\]
Piège à éviter :
L’oubli le plus fréquent consiste à garder les anciennes bornes après le changement de variable. Une autre erreur courante consiste à oublier le facteur \(\varphi^{\prime}(s)\), ici le \(\frac{1}{2}\).
Les erreurs fréquentes
- Intégrer une inégalité avec des bornes rangées dans l’ordre décroissant.
- Croire que toute fonction bornée est intégrable, alors que \(\mathbf{1}_{\mathbb{Q}}\) ne l’est pas.
- Utiliser la formule \(\int_a^b f = F(b) – F(a)\) sans vérifier la continuité de \(f\) sur tout le segment.
- Mal indexer une somme de Riemann et oublier le facteur \(\frac{1}{n}\) ou \(\frac{b – a}{n}\).
- Dériver \(\int_{u(x)}^{v(x)} f\) en oubliant les facteurs \(v^{\prime}(x)\) et \(u^{\prime}(x)\).
- Garder les anciennes bornes ou oublier \(\varphi^{\prime}\) dans un changement de variable.
Fiche mémo
- Fonction en escalier : \(\int_a^b \varphi = \sum c_k (x_{k+1} – x_k)\).
- \(f\) intégrable : pour tout \(\varepsilon > 0\), il existe \(\varphi \leqslant f \leqslant \psi\) en escalier avec \(\int (\psi – \varphi) \leqslant \varepsilon\).
- Fonctions continues et fonctions monotones sur un segment : intégrables.
- Linéarité, Chasles, positivité et croissance, avec bornes dans l’ordre croissant.
- Inégalité de la moyenne : \(m(b – a) \leqslant \int_a^b f \leqslant M(b – a)\).
- Cauchy-Schwarz : \(\left(\int fg\right)^2 \leqslant \int f^2 \int g^2\).
- Sommes de Riemann : \(\frac{1}{n}\sum_{k=1}^{n} f\!\left(\frac{k}{n}\right) \to \int_0^1 f\) pour \(f\) continue.
- Théorème fondamental : \(x \mapsto \int_a^x f\) est la primitive de \(f\) nulle en \(a\).
- IPP : \(\int_a^b uv^{\prime} = \left[uv\right]_a^b – \int_a^b u^{\prime}v\), avec \(u\), \(v\) de classe \(C^1\).
- Changement de variable : \(\int_{\alpha}^{\beta} f(\varphi(s))\varphi^{\prime}(s)\,\mathrm{d}s = \int_{\varphi(\alpha)}^{\varphi(\beta)} f\).
Questions fréquentes
Quelle est la différence entre une primitive et une intégrale ?
Une primitive de f est une fonction F dérivable telle que F’ = f ; elle est définie à une constante près. L’intégrale de f entre a et b est un nombre réel. Le théorème fondamental de l’analyse les relie : pour f continue, l’intégrale vaut F(b) − F(a) pour n’importe quelle primitive F.
Toute fonction bornée sur un segment est-elle intégrable au sens de Riemann ?
Non. La fonction qui vaut 1 sur les rationnels et 0 ailleurs est bornée sur [0, 1] mais n’est pas intégrable : toute fonction en escalier située au-dessous a une intégrale au plus 0, et toute fonction en escalier au-dessus une intégrale au moins 1. En revanche, les fonctions continues et les fonctions monotones sur un segment sont toujours intégrables.
Comment reconnaître une somme de Riemann ?
On cherche à écrire le terme général sous la forme (1/n) f(k/n), ou plus généralement ((b − a)/n) f(a + k(b − a)/n). Il faut souvent factoriser par n ou par une puissance de n pour faire apparaître le quotient k/n. La limite est alors l’intégrale de f sur [0, 1] ou sur [a, b], à condition que f soit continue.
Comment choisir les fonctions dans une intégration par parties ?
On dérive la fonction qui se simplifie en dérivant, comme un polynôme ou un logarithme, et on intègre celle dont une primitive est connue, comme une exponentielle ou un sinus. Les deux fonctions doivent être de classe C1 sur le segment. Si l’intégrale obtenue n’est pas plus simple, on échange les rôles ou on change de méthode.
Pour aller plus loin
- S’exercer : exercices corrigés de L1 de maths sur riemann, primitives et IPP
- Bases utiles : Nombre dérivé, théorème de Rolle et TAF, Exponentielle, logarithme, fonctions arc et hyperboliques
- Chapitre d’avant : Pivot de Gauss, systèmes et matrices
- Chapitre d’après : Fractions rationnelles : décomposer et intégrer
- Vérifier ses acquis : QCM de L1 de maths sur riemann, primitives et IPP
- Contrôle corrigé en temps limité : Calculs d'intégrales et sommes de Riemann : contrôle de maths en L1
- Un autre sujet noté sur 20 : Partiel de calcul intégral : contrôle de maths en L1
- Tous les chapitres : le sommaire de la L1 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «riemann, primitives et IPP en L1 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.