Suites et définition epsilon en L1 de maths : cours et méthodes
Ce chapitre installe enfin une notion que le lycée utilisait sans la définir : la limite d’une suite. Nous partons de la définition epsilon L1, puis nous apprenons à la manier comme un outil de preuve, avec une méthode fixe pour trouver le rang à partir duquel tout se passe bien.
Viennent ensuite les grands théorèmes du semestre 1 : unicité et opérations, théorème des gendarmes, limite monotone, suites adjacentes et Bolzano-Weierstrass. Le cours se termine par l’étude des suites récurrentes, simples ou linéaires d’ordre 2.
Ce chapitre prépare directement les limites de fonctions, la continuité et les séries. Chaque résultat est démontré, et des contre-exemples montrent pourquoi aucune hypothèse n’est superflue.
Ce que vous saurez faire
- Écrire et nier la définition epsilon de la limite, sans erreur de quantificateurs.
- Prouver une limite avec epsilon en trouvant un rang explicite.
- Appliquer le théorème des gendarmes et les théorèmes de comparaison.
- Établir une convergence par la limite monotone ou par des suites adjacentes.
- Utiliser des suites extraites pour prouver qu’une suite diverge.
- Étudier une suite récurrente simple et résoudre une récurrence linéaire d’ordre 2.
1. Le vocabulaire de l’ordre pour les suites réelles
Une suite réelle est une application \(u : \mathbb{N} \to \mathbb{R}\). On note \(u_n\) l’image de \(n\) et \((u_n)\) la suite entière. Avant de parler de limite, nous fixons le vocabulaire qui compare les termes entre eux.
1.1 Majorants, minorants et suites bornées
Un réel \(M\) qui dépasse tous les termes, au sens où \(u_n \leqslant M\) quel que soit \(n\), s’appelle un majorant de la suite. Lorsqu’un tel \(M\) existe, on dit que \((u_n)\) est majorée. De façon symétrique, un réel \(m\) situé sous tous les termes est un minorant, et la suite est alors minorée. Une suite bornée possède les deux. De manière équivalente, une constante \(K\) contrôle \(|u_n|\) pour chaque indice.
Le point délicat est l’ordre des mots. Dans « il existe \(M\) tel que pour tout \(n\) », le majorant \(M\) est choisi une fois pour toutes. Il ne dépend pas de \(n\). Ainsi, la suite \((n)\) vérifie \(u_n \leqslant n\) pour tout \(n\), et pourtant elle n’est pas majorée.
1.2 Sens de variation
On qualifie \((u_n)\) de croissante lorsque chaque terme est au moins égal au précédent : \(u_n \leqslant u_{n+1}\) quel que soit \(n\). À l’inverse, elle est décroissante quand chaque terme est au plus égal au précédent. Le mot monotone regroupe ces deux situations.
Pour étudier le sens de variation d’une suite, on dispose de trois outils.
- Étudier le signe de \(u_{n+1} – u_n\), souvent après mise au même dénominateur.
- Si tous les termes sont strictement positifs, comparer le quotient \(u_{n+1}/u_n\) à 1.
- Si \(u_n = g(n)\) avec \(g\) dérivable sur \([0,+\infty[\), étudier le signe de \(g^{\prime}\).
Soit \(u_n = \dfrac{7n+2}{2n+1}\). Nous écrivons d’abord \(u_n = \dfrac{7}{2} – \dfrac{3}{2(2n+1)}\). En effet, \(\dfrac{7}{2}(2n+1) = 7n + \dfrac{7}{2}\), et l’écart avec \(7n+2\) vaut \(\dfrac{3}{2}\). Le terme soustrait décroît quand \(n\) augmente, donc la suite est croissante. Par conséquent, elle est minorée par \(u_0 = 2\). De plus, elle est majorée par \(\dfrac{7}{2}\), puisqu’on retranche une quantité positive.
Remarque :
Une suite peut n’être ni croissante ni décroissante. Par exemple, \(\left((-1)^n\right)\) oscille entre deux valeurs. Monotone n’est donc pas le contraire de « non croissante ».
2. La définition epsilon de la limite
Au lycée, « \(u_n\) tend vers \(\ell\) » signifiait que les termes se rapprochent de \(\ell\). Cette idée est juste mais trop vague pour démontrer. Nous la remplaçons par une phrase précise : aussi petite que soit la tolérance, les termes finissent tous par la respecter.
2.1 La définition et sa lecture
Soit \(\ell \in \mathbb{R}\). La suite \((u_n)\) converge vers \(\ell\) si
\[\forall \varepsilon > 0,\ \exists N \in \mathbb{N},\ \forall n \geqslant N,\ |u_n – \ell| \leqslant \varepsilon.\]
Une suite qui converge vers un réel est dite convergente. Sinon, elle est divergente.
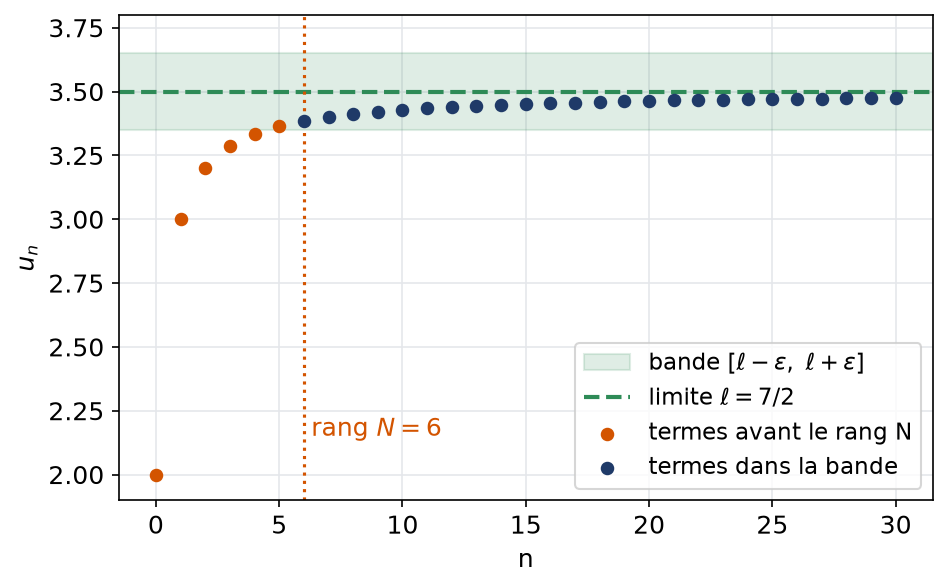
Lisons cette phrase de gauche à droite. D’abord, un adversaire impose une précision \(\varepsilon\). Ensuite, nous répondons par un rang \(N\), qui peut dépendre de \(\varepsilon\). Enfin, tous les termes d’indice au moins \(N\) doivent rester dans l’intervalle \([\ell – \varepsilon, \ell + \varepsilon]\). Autrement dit, chaque bande horizontale centrée en \(\ell\) finit par contenir toute la queue de la suite.
La figure suivante montre la suite de l’exemple guidé et une bande de demi-largeur \(\varepsilon = 0{,}15\) autour de \(\dfrac{7}{2}\).
On écrit \(u_n \to \ell\), ou \(\lim\limits_{n \to +\infty} u_n = \ell\). Cette seconde notation n’a de sens qu’une fois l’unicité de la limite établie.
2.2 Rédiger une preuve avec epsilon
Pour prouver que \(u_n \to \ell\) avec epsilon :
- Calculer et simplifier \(|u_n – \ell|\).
- Le majorer par une expression simple \(b_n\) qui tend visiblement vers 0, par exemple \(\dfrac{c}{n}\) ou \(\dfrac{c}{\sqrt{n}}\).
- Fixer \(\varepsilon > 0\) et résoudre \(b_n \leqslant \varepsilon\) pour en tirer un rang \(N\).
- Conclure : pour \(n \geqslant N\), \(|u_n – \ell| \leqslant b_n \leqslant \varepsilon\).
Montrons que \(u_n = \dfrac{7n+2}{2n+1}\) converge vers \(\dfrac{7}{2}\). D’après le calcul précédent, \(\left|u_n – \dfrac{7}{2}\right| = \dfrac{3}{4n+2}\). Comme \(4n + 2 > 4n\), on a \(\left|u_n – \dfrac{7}{2}\right| \leqslant \dfrac{3}{4n}\) pour \(n \geqslant 1\).
Soit \(\varepsilon > 0\). L’inégalité \(\dfrac{3}{4n} \leqslant \varepsilon\) équivaut à \(n \geqslant \dfrac{3}{4\varepsilon}\). Posons donc \(N = \left\lfloor \dfrac{3}{4\varepsilon} \right\rfloor + 1\). Pour tout \(n \geqslant N\), on obtient \(\left|u_n – \dfrac{7}{2}\right| \leqslant \varepsilon\). Par exemple, pour \(\varepsilon = 10^{-3}\), le rang \(N = 751\) convient.
Piège à éviter :
Le rang \(N\) dépend de \(\varepsilon\), jamais de \(n\). Écrire « \(N = n + 1\) » n’a aucun sens. De même, inutile de chercher le plus petit rang possible : une majoration un peu grossière suffit, pourvu qu’elle tende vers 0.
2.3 Unicité de la limite et premières conséquences
Si \((u_n)\) converge vers \(\ell\) et vers \(\ell^{\prime}\), alors \(\ell = \ell^{\prime}\).
Raisonnons par l’absurde et supposons \(\ell \neq \ell^{\prime}\). Posons \(\varepsilon = \dfrac{|\ell – \ell^{\prime}|}{3}\), qui est strictement positif. La définition fournit un rang \(N_1\) au-delà duquel \(|u_n – \ell| \leqslant \varepsilon\). Elle fournit aussi un rang \(N_2\) au-delà duquel \(|u_n – \ell^{\prime}| \leqslant \varepsilon\). Prenons alors \(n = \max(N_1, N_2)\). L’inégalité triangulaire donne
\[|\ell – \ell^{\prime}| \leqslant |\ell – u_n| + |u_n – \ell^{\prime}| \leqslant 2\varepsilon = \frac{2}{3}|\ell – \ell^{\prime}|.\]
En divisant par l’écart, qui n’est pas nul, on obtiendrait \(1 \leqslant \dfrac{2}{3}\). C’est absurde, d’où \(\ell = \ell^{\prime}\).
Le choix d’un tiers de l’écart n’a rien de magique. Il garantit seulement que les deux bandes autour de \(\ell\) et de \(\ell^{\prime}\) sont disjointes. Or un même terme ne peut pas se trouver dans deux bandes disjointes.
Toute suite convergente est bornée.
Supposons \(u_n \to \ell\). Avec \(\varepsilon = 1\), il existe \(N\) tel que \(|u_n – \ell| \leqslant 1\) pour \(n \geqslant N\). Pour ces indices, \(|u_n| \leqslant |\ell| + 1\). Il reste un nombre fini de termes, \(u_0, \dots, u_{N-1}\). Ainsi, \(K = \max\left(|u_0|, \dots, |u_{N-1}|, |\ell| + 1\right)\) majore \(|u_n|\) pour tout \(n\).
La réciproque est fausse. La suite \(\left((-1)^n\right)\) est bornée par 1. Pourtant, elle ne converge pas. En effet, si elle tendait vers \(\ell\), le choix \(\varepsilon = \dfrac{1}{2}\) placerait à la fois 1 et \(-1\) dans un intervalle de longueur 1, ce qui est absurde.
2.4 Nier la convergence
Pour montrer qu’une suite ne tend pas vers \(\ell\), on nie la définition. Les quantificateurs s’échangent, et l’inégalité finale se renverse :
\[\exists \varepsilon > 0,\ \forall N \in \mathbb{N},\ \exists n \geqslant N,\ |u_n – \ell| > \varepsilon.\]
Autrement dit, une infinité de termes restent hors d’une certaine bande. Nous retrouverons cette idée avec les suites extraites.
3. Opérations et limites infinies
Les preuves avec epsilon sont indispensables pour comprendre. Cependant, personne ne les refait à chaque calcul. Nous établissons donc une fois pour toutes les règles de calcul, puis nous les utilisons librement.
3.1 Opérations sur les limites finies
Supposons \(u_n \to \ell\) et \(v_n \to \ell^{\prime}\), avec \(\ell, \ell^{\prime}\) réels, et soit \(\lambda \in \mathbb{R}\). Alors :
- \(u_n + v_n \to \ell + \ell^{\prime}\) et \(\lambda u_n \to \lambda \ell\) ;
- \(u_n v_n \to \ell \ell^{\prime}\) ;
- si \(\ell^{\prime} \neq 0\), alors \(v_n\) ne s’annule plus au-delà d’un certain rang, et le quotient \(\dfrac{u_n}{v_n}\) admet pour limite \(\dfrac{\ell}{\ell^{\prime}}\).
Traitons le produit, qui contient l’idée essentielle. On ajoute et on retranche \(\ell^{\prime} u_n\), ce qui donne
\[u_n v_n – \ell \ell^{\prime} = \ell^{\prime}(u_n – \ell) + (v_n – \ell^{\prime})\, u_n.\]
La suite \((u_n)\) converge, donc elle est bornée par un réel \(K > 0\). Soit \(\varepsilon > 0\). D’abord, il existe \(N_1\) tel que \(|v_n – \ell^{\prime}| \leqslant \dfrac{\varepsilon}{2K}\) pour \(n \geqslant N_1\). Ensuite, il existe \(N_2\) tel que \(|u_n – \ell| \leqslant \dfrac{\varepsilon}{2(|\ell^{\prime}| + 1)}\) pour \(n \geqslant N_2\). Pour \(n \geqslant \max(N_1, N_2)\), on obtient \(|u_n v_n – \ell \ell^{\prime}| \leqslant \dfrac{\varepsilon}{2} + \dfrac{\varepsilon}{2} = \varepsilon\).
Remarque :
Le « \(+1\) » au dénominateur évite de diviser par zéro lorsque \(\ell^{\prime} = 0\). Ce genre de précaution revient souvent dans les preuves avec epsilon.
3.2 Limites infinies
La suite \((u_n)\) tend vers \(+\infty\) si, pour tout réel \(A\), il existe \(N\) tel que \(u_n \geqslant A\) pour tout \(n \geqslant N\). Elle tend vers \(-\infty\) si \((-u_n)\) tend vers \(+\infty\).
Ici, \(A\) joue le rôle d’un seuil arbitrairement haut. Une suite qui tend vers \(+\infty\) est divergente au sens de la section 2, puisqu’elle n’est pas bornée. Par exemple, montrons que \(n^2 – 4n \to +\infty\). Pour \(n \geqslant 5\), on a \(n – 4 \geqslant 1\), donc \(n^2 – 4n = n(n-4) \geqslant n\). Soit \(A\) réel. Le rang \(N = \max(5, \lceil A \rceil)\) convient, car \(n \geqslant N\) entraîne \(n^2 – 4n \geqslant n \geqslant A\).
Les règles usuelles s’étendent aux limites infinies : \(+\infty + \ell = +\infty\), \(\ell \times (+\infty) = +\infty\) si \(\ell > 0\), et \(\dfrac{1}{u_n} \to 0\) si \(|u_n| \to +\infty\). Quatre situations restent indéterminées : \(\infty – \infty\), \(0 \times \infty\), \(\dfrac{\infty}{\infty}\) et \(\dfrac{0}{0}\).
Face à une forme indéterminée, on transforme l’écriture. Ainsi, on factorise par le terme dominant, ou bien on multiplie par la quantité conjuguée. Par exemple, \(\sqrt{n^2 + 6n} – n = \dfrac{6n}{\sqrt{n^2+6n} + n} = \dfrac{6}{\sqrt{1 + 6/n} + 1}\), qui tend vers 3.
4. Comparaison, gendarmes et convergence des suites monotones
Les théorèmes de cette partie relient l’ordre et la limite. Ils permettent soit de calculer une limite par encadrement, soit de prouver qu’une limite existe sans la connaître.
4.1 Les inégalités larges se conservent
Supposons \(u_n \to \ell\) et \(v_n \to \ell^{\prime}\). Lorsque l’inégalité \(u_n \leqslant v_n\) est vraie pour tous les \(n\) assez grands, les limites restent dans le même ordre : \(\ell \leqslant \ell^{\prime}\).
Piège à éviter :
Les inégalités strictes ne passent pas à la limite. Par exemple, \(\dfrac{1}{n+1} > 0\) pour tout \(n\), mais la limite vaut 0. On peut seulement conclure \(\ell \leqslant \ell^{\prime}\), même si \(u_n < v_n\) pour tout \(n\).
4.2 Le théorème des gendarmes
On suppose qu’au-delà d’un rang \(N_0\), le terme \(u_n\) est coincé entre \(a_n\) et \(b_n\). Lorsque les deux suites extérieures partagent une limite réelle \(\ell\), la suite du milieu converge elle aussi, et sa limite vaut \(\ell\).
Soit \(\varepsilon > 0\). Il existe un rang au-delà duquel \(a_n \geqslant \ell – \varepsilon\), et un autre au-delà duquel \(b_n \leqslant \ell + \varepsilon\). Prenons \(N\) supérieur à ces deux rangs et à \(N_0\). Pour \(n \geqslant N\), on a \(\ell – \varepsilon \leqslant a_n \leqslant u_n \leqslant b_n \leqslant \ell + \varepsilon\). Le terme \(u_n\) reste donc dans la bande voulue.
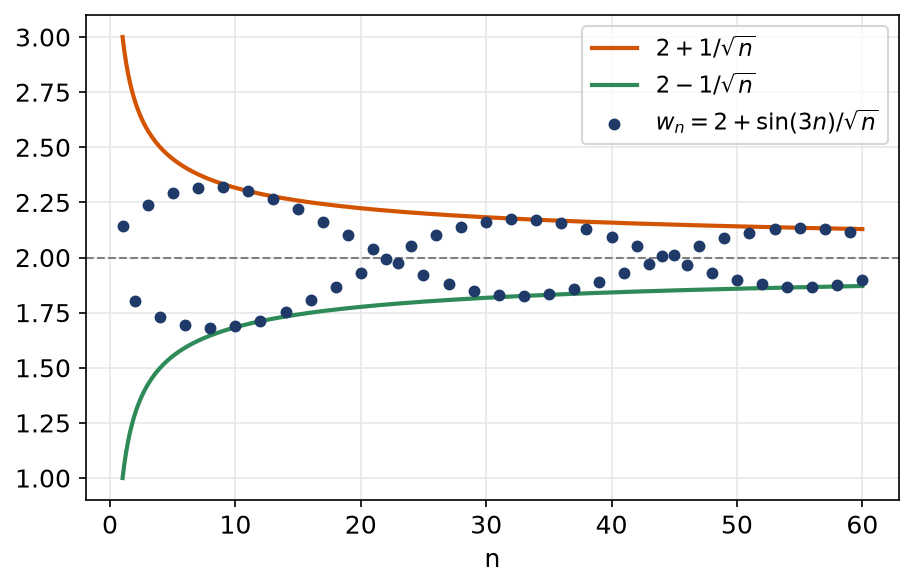
Soit \(w_n = 2 + \dfrac{\sin(3n)}{\sqrt{n}}\) pour \(n \geqslant 1\). Comme \(-1 \leqslant \sin(3n) \leqslant 1\), on obtient
\[2 – \frac{1}{\sqrt{n}} \leqslant w_n \leqslant 2 + \frac{1}{\sqrt{n}}.\]
Les deux gendarmes tendent vers 2. Par conséquent, \(w_n \to 2\). On n’a jamais eu besoin de comprendre le comportement de \(\sin(3n)\), seulement de le borner.
Une version utile pour les limites infinies découle de la même idée. Si \(u_n \geqslant a_n\) et \(a_n \to +\infty\), alors \(u_n \to +\infty\). Symétriquement, si \(u_n \leqslant b_n\) et \(b_n \to -\infty\), alors \(u_n \to -\infty\). On parle alors de théorème de comparaison.
4.3 Le théorème de la limite monotone
Ce théorème repose sur la propriété de la borne supérieure : toute partie non vide et majorée de \(\mathbb{R}\) possède une borne supérieure. C’est précisément ce qui distingue \(\mathbb{R}\) de \(\mathbb{Q}\).
Toute suite croissante et majorée converge, vers la borne supérieure de l’ensemble de ses termes. Toute suite croissante non majorée tend vers \(+\infty\). Les énoncés symétriques valent pour les suites décroissantes.
Soit \((u_n)\) croissante et majorée. L’ensemble \(E = \{u_n,\ n \in \mathbb{N}\}\) est non vide et majoré. Il admet donc une borne supérieure \(s\). Soit \(\varepsilon > 0\). Le réel \(s – \varepsilon\) ne majore pas \(E\), donc il existe \(N\) tel que \(u_N > s – \varepsilon\). Ensuite, pour \(n \geqslant N\), la croissance donne \(u_n \geqslant u_N > s – \varepsilon\). De plus, \(u_n \leqslant s\) puisque \(s\) majore \(E\). Finalement, \(|u_n – s| \leqslant \varepsilon\).
Une suite croissante dont les accroissements tendent vers 0 peut quand même tendre vers \(+\infty\). C’est le cas de \(u_n = \sqrt{n}\) : en effet \(u_{n+1} – u_n = \dfrac{1}{\sqrt{n+1} + \sqrt{n}} \to 0\), et pourtant \(u_n\) n’est pas majorée.
4.4 Deux suites qui se resserrent : l’adjacence
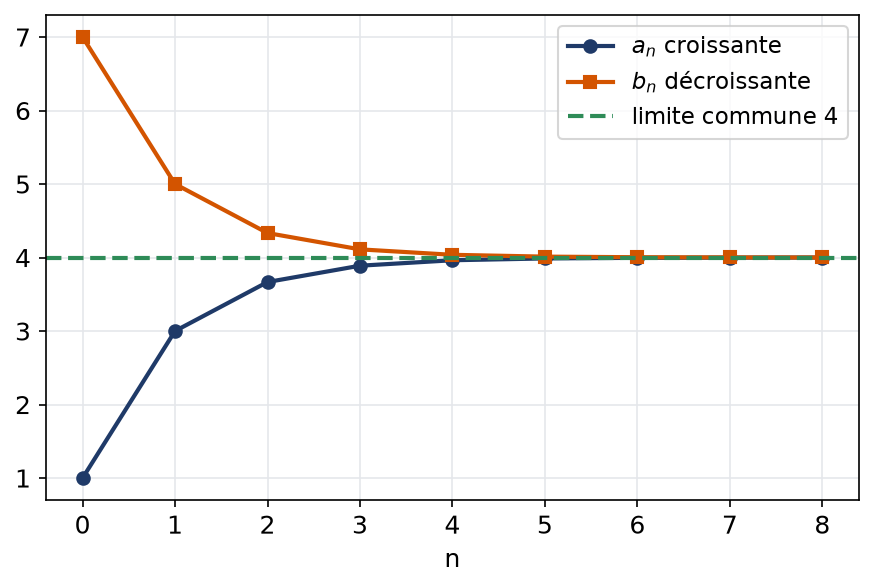
On dit que \((a_n)\) et \((b_n)\) forment un couple de suites adjacentes lorsque \((a_n)\) croît, \((b_n)\) décroît et que la différence \(b_n – a_n\) a pour limite 0.
Un couple de suites adjacentes converge, et ses deux suites partagent la même limite \(\ell\). En outre, \(\ell\) reste toujours coincée entre elles : \(a_n \leqslant \ell \leqslant b_n\) à chaque rang.
Posons \(d_n = b_n – a_n\). On a \(d_{n+1} – d_n = (b_{n+1} – b_n) – (a_{n+1} – a_n) \leqslant 0\), si bien que \((d_n)\) décroît vers sa limite 0. Elle reste alors positive : sinon, un terme négatif \(d_p < 0\) imposerait \(d_n \leqslant d_p\) pour \(n \geqslant p\), et la limite serait au plus \(d_p\). Ainsi, \(a_0 \leqslant a_n \leqslant b_n \leqslant b_0\). La suite \((a_n)\) est croissante et majorée par \(b_0\), donc elle converge vers un réel \(\ell\). De même, \((b_n)\) converge vers \(\ell^{\prime}\). Enfin, \(\ell^{\prime} – \ell = \lim d_n = 0\).
Partons de \(a_0 = 1\) et \(b_0 = 7\), puis posons \(a_{n+1} = \dfrac{2a_n + b_n}{3}\) et \(b_{n+1} = \dfrac{a_n + 2b_n}{3}\). On calcule \(b_{n+1} – a_{n+1} = \dfrac{b_n – a_n}{3}\). Donc \(b_n – a_n = 6 \times 3^{-n}\), qui est positif et tend vers 0. Ensuite, \(a_{n+1} – a_n = \dfrac{b_n – a_n}{3} \geqslant 0\) et \(b_{n+1} – b_n = -\dfrac{b_n – a_n}{3} \leqslant 0\). Les suites sont donc adjacentes.
Pour trouver la limite, on remarque que \(a_{n+1} + b_{n+1} = a_n + b_n\). La somme reste égale à 8. Par passage à la limite, \(2\ell = 8\), donc \(\ell = 4\).
5. Suites extraites et théorème de Bolzano-Weierstrass
Extraire une suite, c’est ne garder qu’une partie de ses termes, dans l’ordre. Cet outil sert surtout à prouver une divergence. Il fournit aussi le théorème d’existence le plus puissant du chapitre.
5.1 Définition et propriété fondamentale
Soit \(\varphi : \mathbb{N} \to \mathbb{N}\) strictement croissante. La suite de terme général \(u_{\varphi(n)}\) s’appelle une suite extraite de \((u_n)\), ou encore une sous-suite. L’application \(\varphi\) choisit les indices conservés.
Par exemple, \((u_{2n})\) et \((u_{2n+1})\) sont les suites des rangs pairs et impairs. Une récurrence immédiate montre que \(\varphi(n) \geqslant n\) pour tout \(n\). Ce petit lemme sert dans toutes les preuves qui suivent.
Si \(u_n \to \ell\), avec \(\ell\) réel ou infini, alors toute suite extraite de \((u_n)\) tend aussi vers \(\ell\).
Traitons le cas \(\ell\) réel. Soit \(\varepsilon > 0\) et \(N\) le rang donné par la définition. Pour \(n \geqslant N\), on a \(\varphi(n) \geqslant n \geqslant N\). Le terme \(u_{\varphi(n)}\) appartient donc à l’intervalle \([\ell – \varepsilon, \ell + \varepsilon]\).
Pour prouver qu’une suite \((u_n)\) n’a pas de limite :
- Chercher deux suites extraites aux comportements simples, souvent selon une période ou la parité.
- Calculer leurs limites.
- Si elles diffèrent, ou si l’une d’elles diverge, conclure que \((u_n)\) n’a pas de limite, par contraposée de la propriété.
Soit \(u_n = (-1)^n + \dfrac{1}{n+1}\). Les termes pairs valent \(u_{2n} = 1 + \dfrac{1}{2n+1}\), qui tend vers 1. Quant aux termes impairs, ils valent \(u_{2n+1} = -1 + \dfrac{1}{2n+2}\), qui tend vers \(-1\). Les deux limites diffèrent, donc \((u_n)\) diverge.
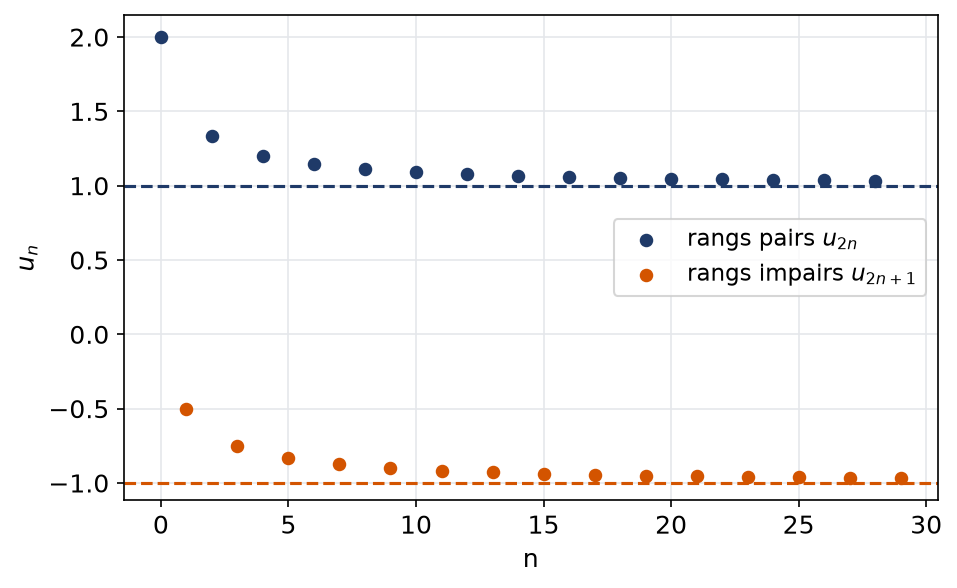
Une réciproque partielle est très utile. Si \((u_{2n})\) et \((u_{2n+1})\) tendent toutes deux vers \(\ell\), alors \((u_n)\) tend vers \(\ell\). En effet, chaque entier est pair ou impair, et il suffit de prendre le plus grand des deux rangs.
5.2 Bolzano-Weierstrass : une sous-suite qui converge
Soit \((u_n)\) une suite réelle bornée. Il existe alors une application \(\varphi\) strictement croissante telle que la suite \(\left(u_{\varphi(n)}\right)\) soit convergente.
Nous procédons par dichotomie. Tous les termes sont dans un segment \([a_0, b_0]\). Coupons-le en son milieu. Les indices \(n\) sont en nombre infini, donc l’une des deux moitiés reçoit des termes pour une infinité d’indices. Appelons-la \([a_1, b_1]\). Puis on coupe à nouveau, et ainsi de suite. Au bout du compte, on dispose de segments emboîtés \([a_k, b_k]\), de longueur \(\dfrac{b_0 – a_0}{2^k}\), qui attirent chacun une infinité de termes.
Les suites \((a_k)\) et \((b_k)\) sont adjacentes, donc elles convergent vers un même réel \(\ell\). Posons ensuite \(\varphi(0) = 0\). Puis, pour \(k \geqslant 1\), prenons un indice \(\varphi(k) > \varphi(k-1)\) dont le terme tombe dans le \(k\)-ième segment. Ce choix reste possible, puisque ce segment attire une infinité de termes. Finalement, \(a_k \leqslant u_{\varphi(k)} \leqslant b_k\), et les gendarmes donnent \(u_{\varphi(k)} \to \ell\).
Remarque :
Le théorème affirme l’existence d’une suite extraite convergente, sans la construire explicitement. Ainsi, la suite \((\sin n)\) est bornée, donc une de ses suites extraites converge. Pourtant, aucune formule simple ne la décrit.
6. Suites récurrentes
Beaucoup de suites ne sont pas données par une formule en \(n\), mais par une relation entre termes successifs. Nous étudions deux familles : les récurrences \(u_{n+1} = f(u_n)\) et les récurrences linéaires d’ordre 2.
6.1 Récurrences de la forme \(u_{n+1} = f(u_n)\)
Soit \(I\) un intervalle et \(f : I \to \mathbb{R}\). Pour que la suite soit bien définie, on demande que \(I\) soit stable par \(f\), c’est-à-dire \(f(I) \subset I\), avec \(u_0 \in I\).
Si \(u_n \to \ell\), si \(\ell \in I\) et si \(f\) est continue en \(\ell\), alors \(f(\ell) = \ell\). Autrement dit, la seule limite finie possible est un point fixe de \(f\).
Pour étudier \(u_{n+1} = f(u_n)\) :
- Trouver un intervalle stable contenant \(u_0\).
- Chercher les points fixes en résolvant \(f(x) = x\).
- Si \(f\) est croissante sur l’intervalle stable, la suite est monotone : comparer \(u_1\) et \(u_0\), puis raisonner par récurrence.
- Conclure par la limite monotone, puis identifier la limite parmi les points fixes.
6.2 Un exemple complet et son diagramme en escalier
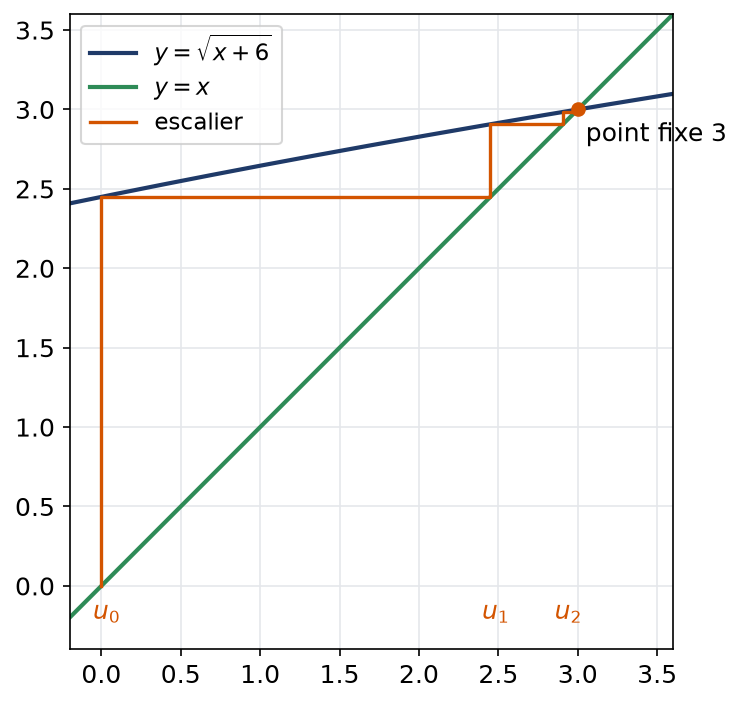
Soit \(u_0 = 0\) et \(u_{n+1} = \sqrt{u_n + 6}\). La fonction \(f(x) = \sqrt{x+6}\) est croissante et continue sur \([0, 3]\). Comme \(f(0) = \sqrt{6}\) et \(f(3) = 3\), on a \(f([0,3]) \subset [0,3]\). L’intervalle est donc stable.
Ensuite, \(u_1 = \sqrt{6} \geqslant u_0\). Si \(u_n \leqslant u_{n+1}\), la croissance de \(f\) donne \(u_{n+1} \leqslant u_{n+2}\). Par récurrence, la suite est croissante. Elle est majorée par 3, donc elle converge vers \(\ell \in [0, 3]\). Enfin, \(\ell = \sqrt{\ell + 6}\) donne \(\ell^2 – \ell – 6 = 0\), soit \(\ell = 3\) ou \(\ell = -2\). Comme \(\ell \geqslant 0\), on conclut \(\ell = 3\).
Le diagramme en escalier visualise cette convergence. On part de \(u_0\) sur l’axe, on monte jusqu’à la courbe de \(f\), puis on rejoint la droite \(y = x\), et ainsi de suite.
Piège à éviter :
Si \(f\) est décroissante, la suite n’est en général pas monotone. Elle oscille autour du point fixe. On étudie alors les suites \((u_{2n})\) et \((u_{2n+1})\), qui vérifient la récurrence associée à \(f \circ f\), fonction croissante.
6.3 Récurrences linéaires d’ordre 2
On fixe deux réels \(a\) et \(b\), avec \(b \neq 0\), et on s’intéresse aux suites telles que \(u_{n+2} = a u_{n+1} + b u_n\). On cherche d’abord des solutions géométriques \(u_n = r^n\). Cela conduit à l’équation caractéristique \(r^2 = ar + b\).
Soit \(\Delta = a^2 + 4b\) le discriminant de \(r^2 – ar – b = 0\).
- Deux racines réelles distinctes \(r_1, r_2\) (cas \(\Delta > 0\)) : les solutions sont les \(A r_1^{\,n} + B r_2^{\,n}\).
- Une racine double \(r\) (cas \(\Delta = 0\)) : les solutions sont les \((A + Bn)\, r^{\,n}\).
- Deux racines complexes conjuguées \(\rho \mathrm{e}^{\pm \mathrm{i}\theta}\) (cas \(\Delta < 0\)) : les solutions sont les \(\rho^{\,n} \left(A \cos n\theta + B \sin n\theta\right)\).
Les deux constantes réelles \(A\) et \(B\) se déterminent à l’aide de \(u_0\) et \(u_1\).
Soit \(u_0 = 5\), \(u_1 = 4\) et \(u_{n+2} = u_{n+1} + 2u_n\). L’équation \(r^2 – r – 2 = 0\) a pour racines 2 et \(-1\). Donc \(u_n = A\, 2^n + B (-1)^n\). Les conditions initiales donnent \(A + B = 5\) et \(2A – B = 4\), donc \(A = 3\) et \(B = 2\). Finalement, \(u_n = 3 \times 2^n + 2(-1)^n\), qui tend vers \(+\infty\).
Les erreurs fréquentes
- Choisir un rang \(N\) qui dépend de \(n\), ou inverser « pour tout \(\varepsilon\) » et « il existe \(N\) ».
- Passer à la limite dans une inégalité stricte en gardant le signe strict.
- Croire qu’une suite bornée converge, ou qu’une suite croissante dont l’écart entre deux termes tend vers 0 converge.
- Écrire \(\lim u_n\) avant d’avoir prouvé que la limite existe.
- Conclure \(\ell = f(\ell)\) sans vérifier la continuité de \(f\) en \(\ell\), ni que \(\ell\) appartient à l’intervalle d’étude.
Fiche mémo
- \(u_n \to \ell\) : pour tout \(\varepsilon > 0\), il existe \(N\) tel que \(n \geqslant N\) entraîne \(|u_n – \ell| \leqslant \varepsilon\).
- La limite est unique, et toute suite convergente est bornée.
- Les limites passent aux sommes, produits et quotients, hors formes indéterminées.
- Gendarmes : un encadrement par deux suites de même limite force cette limite.
- Croissante et majorée implique convergente, vers la borne supérieure des termes.
- Adjacentes : même limite, encadrée par les deux suites à tout rang.
- Deux suites extraites de limites différentes prouvent la divergence.
- Bolzano-Weierstrass : être bornée suffit pour posséder au moins une sous-suite qui converge.
- \(u_{n+1} = f(u_n)\) : intervalle stable, points fixes, monotonie si \(f\) croissante.
- \(u_{n+2} = a u_{n+1} + b u_n\) : résoudre \(r^2 = ar + b\) et ajuster avec \(u_0, u_1\).
Questions fréquentes
Comment trouver le rang N dans une preuve avec epsilon ?
On majore d’abord l’écart entre le terme et la limite par une expression simple qui tend vers 0, par exemple une constante sur n. On résout ensuite l’inégalité « cette expression est plus petite que epsilon ». Le rang N n’a pas besoin d’être optimal : n’importe quel rang qui fonctionne suffit.
Une suite bornée est-elle toujours convergente ?
Non. La suite qui vaut alternativement 1 et -1 est bornée mais n’a pas de limite. En revanche, le théorème de Bolzano-Weierstrass garantit qu’une suite bornée possède au moins une suite extraite convergente.
Quelle différence entre suites adjacentes et théorème des gendarmes ?
Les gendarmes demandent deux suites qui ont déjà la même limite connue. Les suites adjacentes, elles, prouvent l’existence d’une limite commune sans la connaître : il suffit que l’une croisse, que l’autre décroisse et que leur écart tende vers 0.
Faut-il toujours chercher les points fixes pour une suite récurrente ?
Oui, c’est le premier réflexe. Si f est continue et si la suite converge, sa limite est forcément un point fixe de f. Cela ne prouve pas la convergence, mais cela donne les seules limites possibles.
Pour aller plus loin
- S’exercer : exercices corrigés de L1 de maths sur suites et définition epsilon
- Bases utiles : Inégalités, borne supérieure et propriété d'Archimède, Récurrence, symboles Σ et coefficients binomiaux
- Chapitre d’avant : Inégalités, borne supérieure et propriété d'Archimède
- Chapitre d’après : Continuité, bijection continue et théorème de Heine
- Vérifier ses acquis : QCM de L1 de maths sur suites et définition epsilon
- Contrôle corrigé en temps limité : Limites de suites en epsilon : contrôle de maths en L1
- Un autre sujet noté sur 20 : Partiel d'analyse du premier semestre : contrôle de maths en L1
- Tous les chapitres : le sommaire de la L1 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «suites et définition epsilon en L1 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.