Dérivabilité, Rolle et TAF en L1 de maths : cours et méthodes
Ce cours de dérivabilité L1 prolonge l’étude de la continuité du premier semestre. Il part du nombre dérivé, défini comme limite d’un taux d’accroissement, et en tire la tangente, les demi-dérivées et les règles de calcul, jusqu’à la dérivée d’une réciproque.
Le cœur du chapitre est formé par deux théorèmes : le théorème de Rolle et l’égalité des accroissements finis. Nous les démontrons pas à pas, puis nous montrons, par des contre-exemples, pourquoi chaque hypothèse est nécessaire. On en déduit le lien entre monotonie et signe de la dérivée, ainsi que des majorations utiles partout en analyse. Le chapitre se termine par les dérivées successives, la classe \(C^n\) et la formule de Leibniz. Ces outils servent ensuite aux développements limités, à l’étude des fonctions usuelles et à l’intégration.
Ce que vous saurez faire
- Étudier la dérivabilité d’une fonction en un point, y compris à gauche et à droite d’un point de raccord.
- Dériver une somme, un produit, une composée et une fonction réciproque en justifiant chaque hypothèse.
- Utiliser la condition nécessaire d’extremum local sans la confondre avec une condition suffisante.
- Énoncer, démontrer et appliquer le théorème de Rolle, puis l’égalité des accroissements finis.
- Majorer un écart \(|f(b) – f(a)|\) grâce à l’inégalité des accroissements finis et relier monotonie et signe de la dérivée.
- Calculer une dérivée \(n\)-ième, notamment avec la formule de Leibniz.
1. Nombre dérivé et dérivabilité en un point
Dans tout le chapitre, \(I\) est un intervalle de \(\mathbb{R}\) non réduit à un point, et \(f : I \to \mathbb{R}\). On fixe \(a \in I\). L’idée de départ est géométrique : on cherche la pente de la courbe au point d’abscisse \(a\).
1.1 Taux d’accroissement et tangente
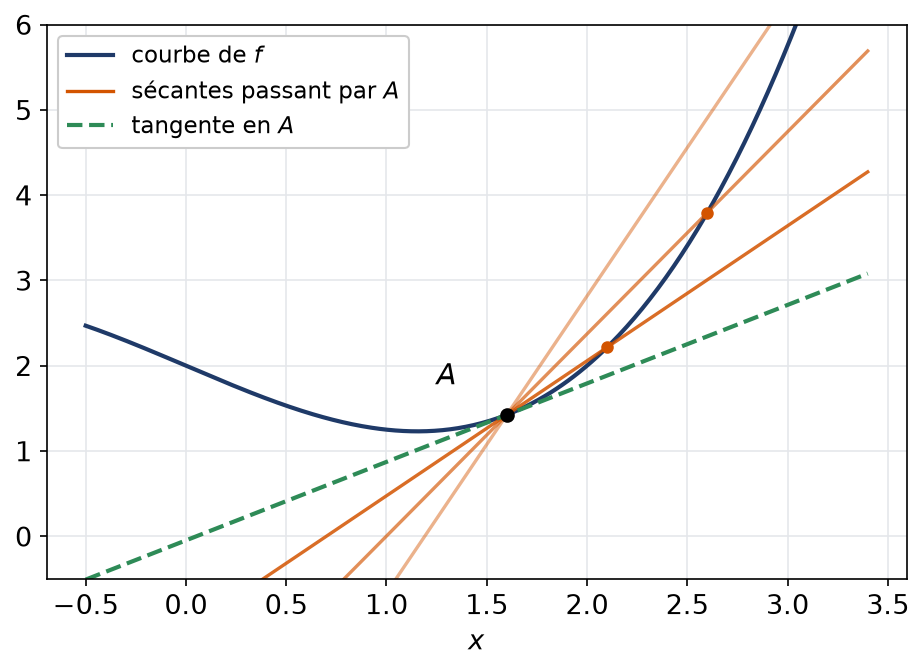
Pour \(x \in I\) distinct de \(a\), le taux d’accroissement de \(f\) entre \(a\) et \(x\) est \(\tau_a(x) = \dfrac{f(x) – f(a)}{x – a}\). Lorsque \(\tau_a(x)\) converge vers un réel quand \(x\) tend vers \(a\), la fonction \(f\) est dite dérivable en \(a\), et ce réel, noté \(f^{\prime}(a)\), est le nombre dérivé de \(f\) en \(a\).
Le nombre \(\tau_a(x)\) est la pente de la sécante qui joint les points \((a, f(a))\) et \((x, f(x))\). Quand \(x\) se rapproche de \(a\), ces sécantes pivotent autour du point fixe. Si leur pente converge, la droite limite est la tangente, d’équation \(y = f(a) + f^{\prime}(a)(x – a)\).
On peut reformuler la définition à l’aide d’un développement limité. En effet, la dérivabilité en \(a\) équivaut à l’écriture \(f(a + h) = f(a) + \ell h + o(h)\) au voisinage de \(h = 0\), pour une constante réelle \(\ell\). Cette constante est alors forcément \(f^{\prime}(a)\). Cette forme se révèle très pratique pour les preuves.
Si \(f\) est dérivable en \(a\), alors \(f\) est continue en \(a\).
Pour \(x \neq a\), on écrit \(f(x) – f(a) = \tau_a(x) \, (x – a)\). Le premier facteur tend vers \(f^{\prime}(a)\), qui est fini. Le second tend vers \(0\). Par produit, \(f(x)\) tend donc vers \(f(a)\). Le point clé est la finitude de la limite : sans elle, le produit pourrait ne pas tendre vers \(0\).
La réciproque est fausse. La fonction racine cubique \(x \mapsto \sqrt[3]{x}\) est continue en \(0\). Pourtant, son taux d’accroissement en \(0\) vaut \(x^{-2/3}\) et tend vers \(+\infty\). Elle n’est donc pas dérivable en \(0\) : sa courbe admet en ce point une tangente verticale.
1.2 Dérivabilité à gauche et à droite
Restreignons \(x\) aux valeurs \(x > a\). Si \(\tau_a(x)\) converge alors vers un réel, ce réel est la dérivée à droite \(f^{\prime}_d(a)\). Avec \(x < a\), on obtient de la même manière la dérivée à gauche \(f^{\prime}_g(a)\).
Si \(a\) est intérieur à \(I\), la fonction \(f\) est dérivable en \(a\) si et seulement si elle est dérivable à gauche et à droite en \(a\), avec \(f^{\prime}_g(a) = f^{\prime}_d(a)\).
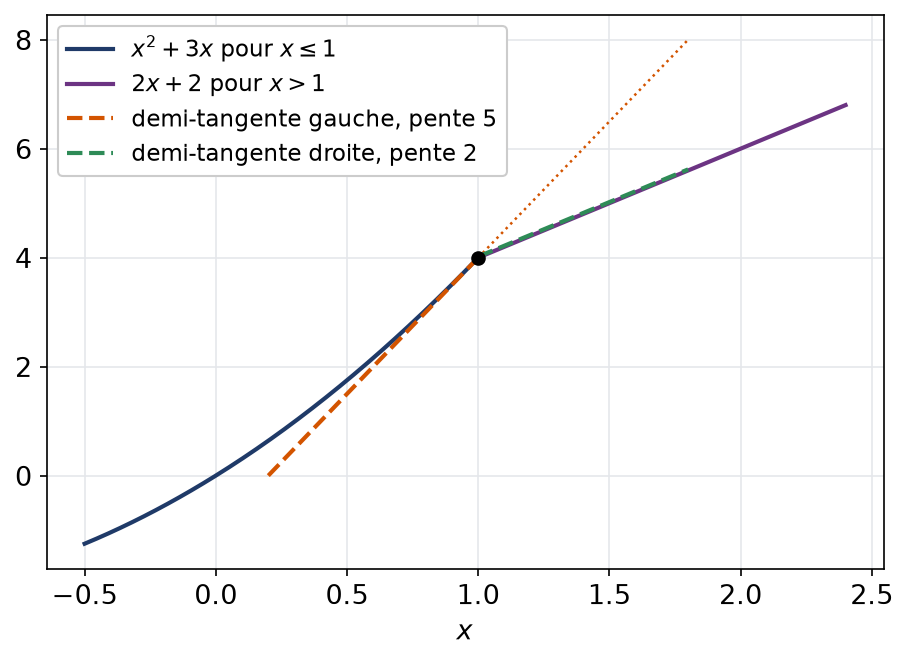
Lorsque les deux demi-dérivées existent mais diffèrent, la courbe présente un point anguleux. On observe alors deux demi-tangentes de pentes distinctes.
Soit \(h\) définie par \(h(x) = x^2 + 3x\) pour \(x \leqslant 1\) et \(h(x) = 2x + 2\) pour \(x > 1\). D’abord, les deux expressions valent \(4\) en \(1\), donc \(h\) est continue en \(1\). Ensuite, pour \(x < 1\), on a \(\dfrac{h(x) – 4}{x – 1} = \dfrac{(x – 1)(x + 4)}{x – 1} = x + 4\), qui tend vers \(5\). Pour \(x > 1\), on a \(\dfrac{2x + 2 – 4}{x – 1} = 2\). Ainsi, \(h^{\prime}_g(1) = 5\) et \(h^{\prime}_d(1) = 2\). Par conséquent, \(h\) n’est pas dérivable en \(1\).
Pour étudier la dérivabilité en un point \(a\) :
- si la fonction est construite à partir de fonctions usuelles dérivables près de \(a\), conclure directement par les théorèmes d’opérations ;
- sinon, vérifier d’abord la continuité en \(a\), car une discontinuité exclut la dérivabilité ;
- écrire le taux d’accroissement, le simplifier, puis chercher sa limite, séparément à gauche et à droite si nécessaire ;
- interpréter : limite finie (tangente), limites finies différentes (point anguleux), limite infinie (tangente verticale).
2. Opérations, composée et réciproque
On dit que \(f\) est dérivable sur \(I\) si elle l’est en tout point de \(I\). La fonction \(f^{\prime} : x \mapsto f^{\prime}(x)\) est alors la dérivée de \(f\). Les règles de calcul suivantes permettent d’éviter le retour systématique au taux d’accroissement.
2.1 Sommes, produits et quotients
Soient \(f\) et \(g\) dérivables en \(a\) et \(\lambda \in \mathbb{R}\). Alors \(\lambda f + g\) et \(fg\) sont dérivables en \(a\), avec \((\lambda f + g)^{\prime}(a) = \lambda f^{\prime}(a) + g^{\prime}(a)\) et \((fg)^{\prime}(a) = f^{\prime}(a) g(a) + f(a) g^{\prime}(a)\). Si de plus \(g(a) \neq 0\), alors \(\dfrac{f}{g}\) est dérivable en \(a\), de nombre dérivé \(\dfrac{f^{\prime}(a) g(a) – f(a) g^{\prime}(a)}{g(a)^2}\).
Nous détaillons le produit, qui contient l’idée essentielle. Pour \(x \neq a\), on ajoute et on retranche \(f(a) g(x)\) au numérateur :
\[ \frac{f(x) g(x) – f(a) g(a)}{x – a} = \frac{f(x) – f(a)}{x – a} \, g(x) + f(a) \, \frac{g(x) – g(a)}{x – a}. \]
Quand \(x \to a\), le premier quotient tend vers \(f^{\prime}(a)\). De plus, \(g(x)\) tend vers \(g(a)\), car \(g\) est continue en \(a\). Enfin, le dernier quotient tend vers \(g^{\prime}(a)\). On obtient bien la formule annoncée.
2.2 Dérivée d’une composée
Soit \(f : I \to \mathbb{R}\) dérivable en \(a\), et \(g : J \to \mathbb{R}\) définie sur un intervalle \(J\) contenant \(f(I)\), dérivable en \(f(a)\). Alors \(g \circ f\) est dérivable en \(a\) et \((g \circ f)^{\prime}(a) = g^{\prime}(f(a)) \, f^{\prime}(a)\).
Posons \(b = f(a)\). Le quotient \(\dfrac{g(y) – g(b)}{y – b}\) n’est pas défini en \(y = b\), et \(f(x)\) peut prendre la valeur \(b\) pour \(x \neq a\). Pour contourner cet obstacle, on introduit \(\varphi\) sur \(J\) par \(\varphi(y) = \dfrac{g(y) – g(b)}{y – b}\) si \(y \neq b\) et \(\varphi(b) = g^{\prime}(b)\). Cette fonction est continue en \(b\). De plus, \(g(y) – g(b) = \varphi(y)(y – b)\) pour tout \(y\), y compris \(y = b\). Ainsi,
\[ \frac{g(f(x)) – g(f(a))}{x – a} = \varphi\big(f(x)\big) \, \frac{f(x) – f(a)}{x – a}. \]
Comme \(f\) est continue en \(a\), \(\varphi(f(x))\) tend vers \(\varphi(b) = g^{\prime}(b)\). Le second facteur tend vers \(f^{\prime}(a)\), ce qui conclut.
Remarque :
La fonction auxiliaire \(\varphi\) est l’astuce à retenir. En effet, la tentative naïve qui multiplie et divise par \(f(x) – f(a)\) échoue lorsque cette différence s’annule une infinité de fois près de \(a\).
2.3 Dérivée d’une fonction réciproque
Soit \(f\) continue et strictement monotone sur \(I\), de sorte que \(f\) réalise une bijection de \(I\) sur l’intervalle \(J = f(I)\). Soit \(a \in I\) et \(b = f(a)\). Si \(f\) est dérivable en \(a\) avec \(f^{\prime}(a) \neq 0\), alors \(f^{-1}\) est dérivable en \(b\) et
\[ \left(f^{-1}\right)^{\prime}(b) = \frac{1}{f^{\prime}\big(f^{-1}(b)\big)}. \]
Pour \(y \in J\) distinct de \(b\), posons \(x = f^{-1}(y)\). Comme \(f^{-1}\) est injective, on a \(x \neq a\). On écrit alors \(\dfrac{f^{-1}(y) – f^{-1}(b)}{y – b} = \dfrac{x – a}{f(x) – f(a)}\). Or la réciproque d’une bijection continue strictement monotone sur un intervalle est continue. Donc \(x \to a\) quand \(y \to b\). Le quotient tend alors vers \(\dfrac{1}{f^{\prime}(a)}\), qui a un sens puisque \(f^{\prime}(a) \neq 0\).
Soit \(f(x) = x + e^{x}\) sur \(\mathbb{R}\). Sa dérivée \(1 + e^{x}\) est strictement positive, donc \(f\) est strictement croissante. De plus, \(f\) tend vers \(-\infty\) en \(-\infty\) et vers \(+\infty\) en \(+\infty\). Par conséquent, \(f\) est une bijection de \(\mathbb{R}\) sur \(\mathbb{R}\). On cherche \(\left(f^{-1}\right)^{\prime}(1)\). D’abord, \(f(0) = 1\), donc \(f^{-1}(1) = 0\). Ensuite, \(f^{\prime}(0) = 2 \neq 0\). Ainsi, \(\left(f^{-1}\right)^{\prime}(1) = \dfrac{1}{2}\), sans jamais connaître de formule pour \(f^{-1}\).
Piège à éviter :
L’hypothèse \(f^{\prime}(a) \neq 0\) est indispensable. Par exemple, \(x \mapsto x^3\) est une bijection dérivable de \(\mathbb{R}\) sur \(\mathbb{R}\), mais sa dérivée s’annule en \(0\). Sa réciproque, la racine cubique, n’est justement pas dérivable en \(0\).
3. Extremum local et théorème de Rolle
3.1 Ce que la dérivée dit d’un extremum
Le point \(a\) est un maximum local de \(f\) lorsque, pour un certain \(\eta > 0\), aucune valeur \(f(x)\) avec \(x \in I\) et \(|x – a| < \eta\) ne dépasse \(f(a)\). En renversant l’inégalité, on obtient la notion de minimum local. Le mot extremum local recouvre ces deux situations.
Soit \(a\) un point de \(I\) qui n’en est pas une borne. Lorsque \(f\) est dérivable en \(a\) et présente un extremum local en ce point, le nombre dérivé \(f^{\prime}(a)\) est nul.
Traitons le cas d’un maximum local. Comme \(a\) est intérieur, on peut choisir \(\eta\) tel que \(]a – \eta, a + \eta[ \, \subset I\). Pour \(a < x < a + \eta\), le numérateur \(f(x) – f(a)\) est négatif et le dénominateur positif, donc \(\tau_a(x) \leqslant 0\). En passant à la limite à droite, \(f^{\prime}(a) \leqslant 0\). À l’inverse, pour \(a – \eta < x < a\), on obtient \(\tau_a(x) \geqslant 0\), d’où \(f^{\prime}(a) \geqslant 0\). Finalement, \(f^{\prime}(a) = 0\).
La preuve utilise les deux côtés de \(a\). C’est pourquoi l’hypothèse « \(a\) intérieur » ne peut pas être supprimée. Par exemple, \(x \mapsto x\) sur \([0,1]\) atteint son maximum en \(1\), alors que sa dérivée y vaut \(1\).
La réciproque est fausse. La fonction \(x \mapsto x^3\) a une dérivée nulle en \(0\), mais elle est strictement croissante : \(0\) n’est pas un extremum local. Un point où la dérivée s’annule s’appelle un point critique ; ce n’est qu’un candidat.
3.2 Le théorème de Rolle
On se donne \(a < b\) et une fonction \(f\) à la fois continue sur le segment \([a,b]\) et dérivable sur l’ouvert \(]a,b[\). Si \(f(a)\) et \(f(b)\) coïncident, la dérivée \(f^{\prime}\) s’annule en au moins un point \(c\) strictement compris entre \(a\) et \(b\).
Nous procédons en trois temps.
- Comme \([a,b]\) est un segment et \(f\) y est continue, les valeurs extrêmes \(M = \max f\) et \(m = \min f\) existent et sont atteintes.
- Premier cas, \(m = M\) : la fonction ne varie pas, sa dérivée est nulle partout sur \(]a,b[\) et n’importe quel \(c\) répond à la question.
- Second cas, \(m < M\) : \(M\) et \(m\) ne peuvent pas être tous deux égaux à la valeur commune \(f(a) = f(b)\). Disons que \(M\) en diffère. Le maximum est alors atteint en un point \(c\) distinct de \(a\) et de \(b\), donc intérieur. Comme \(f\) est dérivable en \(c\), la partie 3.1 donne \(f^{\prime}(c) = 0\). Le cas de \(m\) est identique.
Géométriquement, si une courbe lisse part et arrive à la même hauteur, elle possède au moins une tangente horizontale entre les deux extrémités.
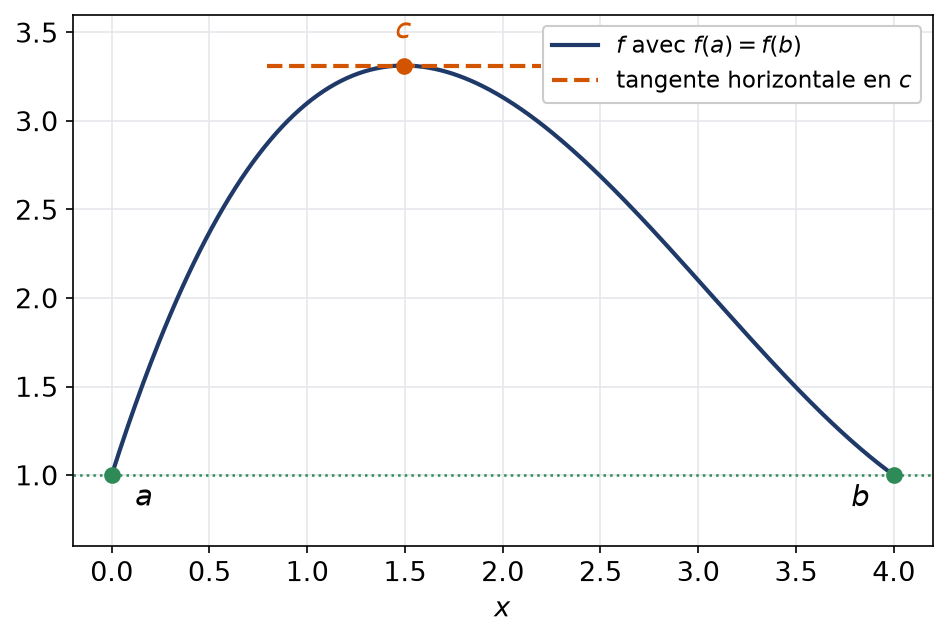
Chaque hypothèse compte. D’abord, \(x \mapsto |x|\) sur \([-1, 1]\) vérifie \(f(-1) = f(1)\), mais elle n’est pas dérivable en \(0\) et sa dérivée vaut \(\pm 1\) ailleurs. Ensuite, la fonction égale à \(x\) sur \([0, 1[\) et à \(0\) en \(1\) est dérivable sur \(]0,1[\) et vérifie \(f(0) = f(1)\). Pourtant, sa dérivée vaut toujours \(1\) : seule la continuité en \(1\) manque.
Pour appliquer le théorème de Rolle :
- repérer ou fabriquer une fonction qui prend la même valeur en deux points, souvent par une différence ou une fonction auxiliaire ;
- vérifier explicitement la continuité sur le segment et la dérivabilité sur l’ouvert ;
- conclure à l’existence de \(c\), puis traduire \(f^{\prime}(c) = 0\) dans le contexte de l’énoncé.
Soit \(P\) un polynôme réel ayant \(n\) racines réelles distinctes \(x_1 < x_2 < \dots < x_n\), avec \(n \geqslant 2\). Sur chaque segment \([x_k, x_{k+1}]\), la fonction polynomiale \(P\) est continue, dérivable et prend la valeur \(0\) aux deux bornes. Le théorème de Rolle fournit donc \(c_k \in \, ]x_k, x_{k+1}[\) avec \(P^{\prime}(c_k) = 0\). Ces intervalles ouverts sont disjoints. Ainsi, \(P^{\prime}\) possède au moins \(n – 1\) racines réelles distinctes. Par exemple, \(P(x) = (x+1)\, x \,(x – 3)\) a trois racines, et \(P^{\prime}(x) = 3x^2 – 4x – 3\) s’annule bien une fois dans \(]-1, 0[\) et une fois dans \(]0, 3[\).
4. Les accroissements finis
4.1 L’égalité des accroissements finis
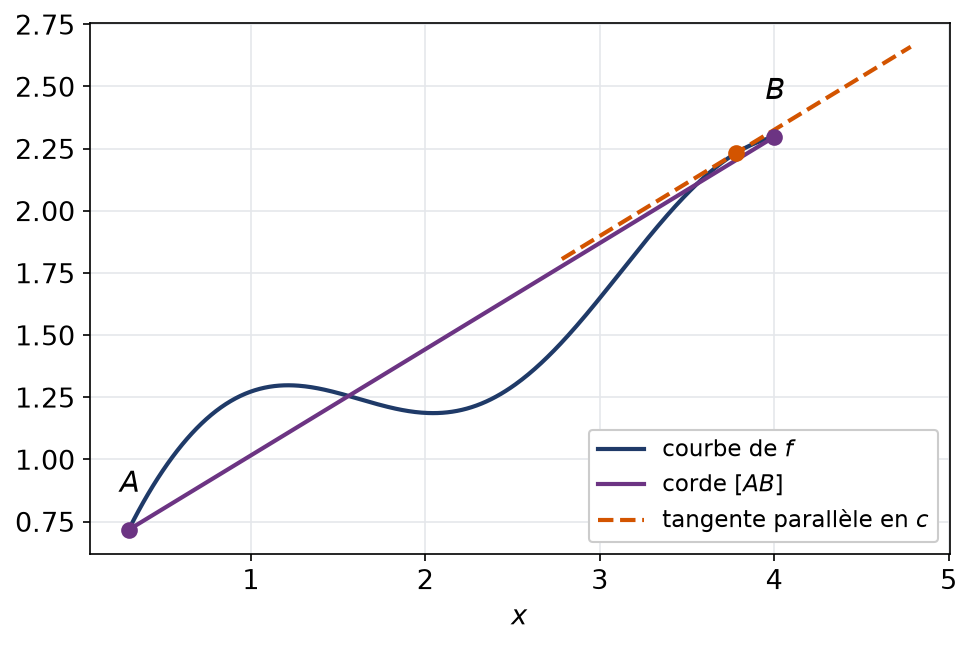
Gardons \(a < b\) et \(f\) continue sur \([a,b]\), dérivable sur \(]a,b[\), mais sans hypothèse sur \(f(a)\) et \(f(b)\). On peut trouver un réel \(c\), avec \(a < c < b\), vérifiant
\[ f(b) – f(a) = f^{\prime}(c) \, (b – a). \]
L’idée consiste à se ramener au théorème de Rolle en retirant à \(f\) la fonction affine qui coïncide avec elle en \(a\) et en \(b\). Posons \(p = \dfrac{f(b) – f(a)}{b – a}\), pente de la corde, et \(\psi(x) = f(x) – p\,(x – a)\). D’abord, \(\psi\) est continue sur \([a,b]\) et dérivable sur \(]a,b[\), comme différence de telles fonctions. Ensuite, \(\psi(a) = f(a)\) et \(\psi(b) = f(b) – (f(b) – f(a)) = f(a)\). Le théorème de Rolle donne donc \(c\) tel que \(\psi^{\prime}(c) = 0\), c’est-à-dire \(f^{\prime}(c) = p\).
Autrement dit, il existe un point où la tangente est parallèle à la corde qui joint les extrémités de la courbe. Le théorème de Rolle en est le cas particulier où la corde est horizontale.
Piège à éviter :
Le point \(c\) existe, mais on ne le connaît pas, et il n’est pas unique en général. En particulier, on n’écrit jamais \(c = \frac{a+b}{2}\) sans justification. Ce théorème sert à obtenir des inégalités, pas des valeurs exactes.
4.2 L’inégalité des accroissements finis
Soit \(f\) dérivable sur l’intervalle \(I\). S’il existe \(M \geqslant 0\) tel que \(|f^{\prime}(x)| \leqslant M\) pour tout \(x \in I\), alors, pour tous \(x, y \in I\),
\[ |f(x) – f(y)| \leqslant M \, |x – y|. \]
On dit que \(f\) est \(M\)-lipschitzienne sur \(I\). Plus précisément, si \(m \leqslant f^{\prime} \leqslant M\) sur \(]a,b[\), alors \(m(b – a) \leqslant f(b) – f(a) \leqslant M(b – a)\).
La preuve est immédiate. Pour \(x \neq y\), on applique l’égalité sur le segment d’extrémités \(x\) et \(y\), puis on majore \(|f^{\prime}(c)|\) par \(M\).
Pour majorer un écart par les accroissements finis :
- reconnaître l’écart sous la forme \(f(b) – f(a)\) pour une fonction \(f\) bien choisie ;
- calculer \(f^{\prime}\) et l’encadrer sur l’intervalle concerné, souvent grâce à sa monotonie ;
- multiplier l’encadrement par \(b – a\), en prenant garde au signe.
Soient \(0 < a < b\). Nous encadrons \(\arctan b – \arctan a\). La fonction \(\arctan\) est dérivable, de dérivée \(x \mapsto \dfrac{1}{1 + x^2}\), qui décroît strictement sur \([a,b]\). Il existe \(c \in \, ]a,b[\) tel que \(\arctan b – \arctan a = \dfrac{b – a}{1 + c^2}\). Comme \(a < c < b\), on obtient
\[ \frac{b – a}{1 + b^2} < \arctan b – \arctan a < \frac{b – a}{1 + a^2}. \]
Avec \(a = 1\) et \(b = 1{,}1\), cela donne \(\dfrac{\pi}{4} + \dfrac{0{,}1}{2{,}21} < \arctan(1{,}1) < \dfrac{\pi}{4} + 0{,}05\), soit environ \(0{,}8306 < \arctan(1{,}1) < 0{,}8354\).
4.3 Monotonie et signe de la dérivée
Soit \(f\) dérivable sur l’intervalle \(I\).
- \(f\) est croissante sur \(I\) si et seulement si \(f^{\prime} \geqslant 0\) sur \(I\).
- Une dérivée positive dont les zéros sont en nombre fini donne une fonction strictement croissante.
- \(f\) est constante sur \(I\) si et seulement si \(f^{\prime} = 0\) sur \(I\).
Supposons \(f^{\prime} \geqslant 0\) et prenons \(x < y\) dans \(I\). L’égalité des accroissements finis donne \(f(y) – f(x) = f^{\prime}(c)(y – x) \geqslant 0\). Dans l’autre sens, une fonction croissante n’a que des taux d’accroissement positifs ou nuls ; par passage à la limite, \(f^{\prime}(a) \geqslant 0\). Pour le cas strict, si \(f(x) = f(y)\) avec \(x < y\), la croissance rend \(f\) constante sur \([x,y]\). Sa dérivée s’annulerait alors sur tout un intervalle, ce qui contredit l’hypothèse.
Piège à éviter :
L’intervalle est essentiel. La fonction \(x \mapsto \dfrac{x}{|x|}\) a une dérivée nulle sur \(\mathbb{R}^*\), mais elle vaut \(-1\) sur les négatifs et \(1\) sur les positifs. De même, \(x \mapsto -\dfrac{1}{x}\) a une dérivée positive sur \(\mathbb{R}^*\) sans être croissante sur \(\mathbb{R}^*\).
5. Dérivées successives et formule de Leibniz
5.1 Classes de régularité
On pose \(f^{(0)} = f\). Si \(f^{(n)}\) existe et est dérivable sur \(I\), on définit \(f^{(n+1)} = \left(f^{(n)}\right)^{\prime}\). La classe \(C^n\) sur \(I\) regroupe les fonctions dont la dérivée d’ordre \(n\) existe et est continue sur \(I\). Les fonctions qui appartiennent à toutes ces classes à la fois forment la classe \(C^{\infty}\).
Ainsi, \(C^0\) désigne les fonctions continues, et l’on a les inclusions \(C^{\infty} \subset \dots \subset C^{n+1} \subset C^n \subset \dots \subset C^0\). Les polynômes, l’exponentielle, le sinus et le cosinus sont de classe \(C^{\infty}\) sur \(\mathbb{R}\).
Soit \(f(x) = x|x|\). Pour \(x > 0\), \(f^{\prime}(x) = 2x\) ; pour \(x < 0\), \(f^{\prime}(x) = -2x\). En \(0\), le taux \(\dfrac{x|x|}{x} = |x|\) tend vers \(0\). Donc \(f^{\prime}(x) = 2|x|\) sur \(\mathbb{R}\), qui est continue : \(f\) est de classe \(C^1\). En revanche, \(f^{\prime}\) n’est pas dérivable en \(0\). Ainsi, \(f\) n’est pas deux fois dérivable sur \(\mathbb{R}\).
5.2 Formule de Leibniz
Le produit de deux fonctions \(f\) et \(g\) dérivables \(n\) fois sur \(I\) est encore dérivable \(n\) fois, avec
\[ (fg)^{(n)} = \sum_{k=0}^{n} \binom{n}{k} f^{(k)} \, g^{(n-k)}. \]
On raisonne par récurrence sur \(n\). Pour \(n = 0\), la formule se réduit à \(fg = fg\). Supposons-la vraie au rang \(n\), avec \(f\) et \(g\) dérivables \(n+1\) fois. Chaque terme \(f^{(k)} g^{(n-k)}\) est dérivable, et sa dérivée vaut \(f^{(k+1)} g^{(n-k)} + f^{(k)} g^{(n+1-k)}\). On sépare la somme en deux, puis on décale l’indice dans la première. On regroupe ensuite les termes en \(f^{(k)} g^{(n+1-k)}\). La relation de Pascal \(\binom{n}{k-1} + \binom{n}{k} = \binom{n+1}{k}\) fournit alors exactement la formule au rang \(n+1\).
La formule devient très efficace lorsque l’un des facteurs est un polynôme. En effet, ses dérivées s’annulent au-delà de son degré, et la somme ne garde que quelques termes.
Calculons la dérivée \(n\)-ième de \(u(x) = (x^2 + 1)\, e^{2x}\) pour \(n \geqslant 2\). D’une part, les dérivées de \(x^2 + 1\) sont \(2x\), \(2\), puis \(0\). D’autre part, \(\left(e^{2x}\right)^{(j)} = 2^{j} e^{2x}\). Seuls les termes \(k = 0, 1, 2\) subsistent :
\[ u^{(n)}(x) = 2^{n} (x^2 + 1) e^{2x} + n \, 2^{n-1} \, 2x \, e^{2x} + \frac{n(n-1)}{2} \, 2^{n-2} \, 2 \, e^{2x}. \]
Après factorisation, on obtient \(u^{(n)}(x) = 2^{n-2} e^{2x} \left( 4x^2 + 4nx + 4 + n(n-1) \right)\). Pour \(n = 2\), on vérifie : \(u^{\prime\prime}(x) = e^{2x}(4x^2 + 8x + 6)\).
Remarque :
Pour certaines fonctions, une simple récurrence suffit. Par exemple, \(\left(\dfrac{1}{1-x}\right)^{(n)} = \dfrac{n!}{(1-x)^{n+1}}\) sur \(]-\infty, 1[\), et \(\sin^{(n)}(x) = \sin\left(x + n\dfrac{\pi}{2}\right)\) sur \(\mathbb{R}\).
Les erreurs fréquentes
- Conclure qu’une fonction est dérivable parce qu’elle est continue : la racine cubique ou la valeur absolue montrent que c’est faux.
- Dériver séparément chaque morceau d’une fonction définie par morceaux sans étudier le point de raccord par le taux d’accroissement.
- Affirmer qu’un point critique est un extremum, ou chercher un extremum au bord en annulant la dérivée.
- Appliquer le théorème de Rolle sans vérifier la continuité aux bornes ou la dérivabilité à l’intérieur.
- Déduire la monotonie du signe de la dérivée sur une réunion d’intervalles.
- Oublier les coefficients binomiaux ou les puissances de la constante dans la formule de Leibniz.
Fiche mémo
- \(f^{\prime}(a) = \lim_{x \to a} \frac{f(x) – f(a)}{x – a}\), limite finie ; tangente \(y = f(a) + f^{\prime}(a)(x – a)\).
- Dérivable en \(a\) implique continue en \(a\), sans réciproque.
- En un point intérieur : dérivable si et seulement si \(f^{\prime}_g(a) = f^{\prime}_d(a)\), toutes deux finies.
- \((g \circ f)^{\prime}(a) = g^{\prime}(f(a)) f^{\prime}(a)\) et \((f^{-1})^{\prime}(b) = 1 / f^{\prime}(f^{-1}(b))\) si \(f^{\prime}(f^{-1}(b)) \neq 0\).
- Extremum local en un point intérieur et dérivabilité : \(f^{\prime}(a) = 0\).
- Rolle : \(f\) continue sur \([a,b]\), dérivable sur \(]a,b[\), \(f(a) = f(b)\) donne \(c\) avec \(f^{\prime}(c) = 0\).
- Accroissements finis : \(f(b) – f(a) = f^{\prime}(c)(b – a)\) ; si \(|f^{\prime}| \leqslant M\), alors \(f\) est \(M\)-lipschitzienne.
- Sur un intervalle : \(f^{\prime} \geqslant 0\) équivaut à \(f\) croissante, et \(f^{\prime} = 0\) équivaut à \(f\) constante.
- Leibniz : \((fg)^{(n)} = \sum_{k=0}^{n} \binom{n}{k} f^{(k)} g^{(n-k)}\).
Questions fréquentes
Une fonction continue est-elle toujours dérivable ?
Non. La valeur absolue est continue en 0 sans y être dérivable, car ses demi-dérivées valent -1 et 1. La racine cubique est continue en 0 mais son taux d’accroissement tend vers l’infini. En revanche, toute fonction dérivable en un point y est continue.
Rolle ou TAF : lequel utiliser dans un exercice ?
Le théorème de Rolle suppose f(a) = f(b) et affirme l’existence d’une tangente horizontale. Les accroissements finis enlèvent cette hypothèse et donnent une tangente parallèle à la corde. On démontre d’ailleurs le second en appliquant le premier à une fonction auxiliaire.
Peut-on dire que f est croissante dès que sa dérivée est positive ?
Oui, mais seulement sur un intervalle. Sur une réunion d’intervalles disjoints, la conclusion peut tomber en défaut, comme le montre la fonction -1/x sur R*. Il faut donc toujours préciser l’intervalle d’étude.
Quand utiliser la formule de Leibniz ?
Elle sert à calculer la dérivée n-ième d’un produit. Elle est surtout efficace lorsqu’un facteur est un polynôme, car ses dérivées s’annulent au-delà de son degré. La somme se réduit alors à quelques termes.
Pour aller plus loin
- S’exercer : exercices corrigés de L1 de maths sur dérivabilité, Rolle et TAF
- Bases utiles : Continuité, bijection continue et théorème de Heine
- Chapitre d’avant : Continuité, bijection continue et théorème de Heine
- Chapitre d’après : Exponentielle, logarithme, fonctions arc et hyperboliques
- Vérifier ses acquis : QCM de L1 de maths sur dérivabilité, Rolle et TAF
- Contrôle corrigé en temps limité : Théorème de Rolle et dérivées n-ièmes : contrôle de maths en L1
- Un autre sujet noté sur 20 : Partiel d'analyse du premier semestre : contrôle de maths en L1
- Tous les chapitres : le sommaire de la L1 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «dérivabilité, Rolle et TAF en L1 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.