Espaces vectoriels, bases, dimension en L1 de maths : cours et méthodes
Ce cours sur les espaces vectoriels L1 ouvre l’algèbre linéaire du second semestre. Nous partons d’une idée simple : additionner des objets et les multiplier par des scalaires. Des vecteurs du plan, des polynômes, des suites ou des matrices obéissent en effet aux mêmes règles. Nous dégageons donc ces règles une fois pour toutes, puis nous étudions les sous-espaces, le sous-espace engendré et la somme directe.
La seconde moitié construit pas à pas la notion de dimension. Les familles libres et génératrices mènent aux bases, puis au théorème de la base incomplète. Viennent ensuite la formule de Grassmann et le rang d’une famille, calculé par le pivot de Gauss. Ce chapitre prépare directement les applications linéaires, les matrices de passage et les déterminants : chaque résultat servira de nouveau dès le chapitre suivant.
Ce que vous saurez faire
- Reconnaître un espace vectoriel parmi les ensembles usuels : \(\mathbb{K}^n\), polynômes, suites, fonctions, matrices.
- Prouver qu’une partie est un sous-espace, ou bien exhiber la propriété qui échoue.
- Décider si deux sous-espaces sont supplémentaires et décomposer un vecteur.
- Tester la liberté d’une famille et extraire une base d’une famille génératrice.
- Calculer une dimension, appliquer la formule de Grassmann et calculer un rang par le pivot.
1. La structure d’espace vectoriel
Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\). Ses éléments s’appellent des scalaires. Nous voulons décrire d’un seul coup tous les ensembles où l’on sait additionner deux objets et multiplier un objet par un scalaire. D’abord, nous fixons les règles. Ensuite, nous vérifions qu’elles couvrent les exemples rencontrés depuis le lycée.
Un espace vectoriel sur \(\mathbb{K}\) est un ensemble \(E\) muni d’une addition \(+\) et d’une multiplication externe \((\lambda, u) \mapsto \lambda u\) telles que :
- \((E, +)\) est un groupe commutatif, de neutre noté \(0_E\) ;
- pour tous \(\lambda, \mu \in \mathbb{K}\) et \(u, v \in E\) : \(\lambda(u + v) = \lambda u + \lambda v\) et \((\lambda + \mu)u = \lambda u + \mu u\) ;
- \(\lambda(\mu u) = (\lambda\mu)u\) et \(1 \cdot u = u\).
Les éléments de \(E\) s’appellent alors des vecteurs.
Ces huit axiomes paraissent nombreux. En pratique, on ne les vérifie presque jamais un par un. En effet, presque tous les espaces utiles sont des sous-espaces d’un petit nombre d’espaces de référence.
1.1 Les espaces de référence
Les ensembles suivants sont des espaces vectoriels sur \(\mathbb{K}\), avec les opérations naturelles :
- \(\mathbb{K}^n\), avec les opérations coordonnée par coordonnée ;
- \(\mathbb{K}[X]\), les polynômes, et \(\mathbb{K}_n[X]\), les polynômes de degré au plus \(n\) ;
- \(\mathbb{K}^{\mathbb{N}}\), les suites à valeurs dans \(\mathbb{K}\) ;
- \(\mathcal{F}(I, \mathbb{K})\), les fonctions d’un intervalle \(I\) dans \(\mathbb{K}\) ;
- \(\mathcal{M}_{n,p}(\mathbb{K})\), les matrices à \(n\) lignes et \(p\) colonnes.
Dans chaque cas, le vecteur nul est l’objet « tout à zéro » : le \(n\)-uplet nul, le polynôme nul, la suite nulle, la fonction nulle ou la matrice nulle. Par ailleurs, \(\mathbb{C}\) est à la fois un espace sur \(\mathbb{C}\) et un espace sur \(\mathbb{R}\). Nous verrons que ce choix change la dimension.
1.2 Règles de calcul
Pour tout \(\lambda \in \mathbb{K}\) et tout \(u \in E\) : \(0 \cdot u = 0_E\), \(\lambda 0_E = 0_E\) et \((-1)u = -u\). De plus, \(\lambda u = 0_E\) entraîne \(\lambda = 0\) ou \(u = 0_E\).
D’abord, \(0 \cdot u = (0 + 0)u = 0 \cdot u + 0 \cdot u\). On ajoute l’opposé de \(0 \cdot u\) des deux côtés, donc \(0 \cdot u = 0_E\). Le calcul est identique pour \(\lambda 0_E\). Ensuite, \(u + (-1)u = (1 – 1)u = 0_E\), si bien que \((-1)u\) est l’opposé de \(u\). Enfin, supposons \(\lambda u = 0_E\) avec \(\lambda \neq 0\). Alors \(u = \lambda^{-1}(\lambda u) = \lambda^{-1} 0_E = 0_E\).
L’ensemble \(\mathbb{R}_+^2\) des couples à coordonnées positives n’est pas un espace vectoriel sur \(\mathbb{R}\). En effet, \((1, 0)\) appartient à \(\mathbb{R}_+^2\), mais \((-1)(1, 0) = (-1, 0)\) n’y est pas. Autrement dit, la stabilité par multiplication externe échoue.
2. Sous-espaces vectoriels et sous-espace engendré
Un sous-espace est une partie qui reste un espace vectoriel pour les opérations héritées de \(E\). Heureusement, il suffit de contrôler deux choses. C’est pourquoi on démontre presque toujours qu’un ensemble est un espace vectoriel en le plaçant dans un espace de référence.
Une partie \(F\) de \(E\) est un sous-espace vectoriel de \(E\) si \(0_E \in F\) et si, pour tous \(u, v \in F\) et tout \(\lambda \in \mathbb{K}\), le vecteur \(\lambda u + v\) appartient à \(F\).
Un sous-espace vectoriel de \(E\), muni des opérations de \(E\), est lui-même un espace vectoriel sur \(\mathbb{K}\). De plus, une intersection de sous-espaces de \(E\) est encore un sous-espace de \(E\).
Les opérations restent internes à \(F\) : avec \(\lambda = 1\), on obtient \(u + v \in F\), et avec \(v = 0_E\), on obtient \(\lambda u \in F\). Ensuite, \(-u = (-1)u\) est dans \(F\). Les axiomes de calcul sont vrais dans \(E\), donc ils restent vrais dans \(F\). Pour l’intersection, le vecteur nul appartient à chaque sous-espace, et une combinaison \(\lambda u + v\) aussi.
Pour prouver que \(F\) est un sous-espace d’un espace de référence \(E\) :
- préciser \(E\) et vérifier que \(F \subset E\) ;
- vérifier que \(0_E\) satisfait la condition qui définit \(F\) ;
- prendre \(u, v \in F\) et \(\lambda \in \mathbb{K}\), puis montrer que \(\lambda u + v\) satisfait cette condition ;
- en variante, écrire \(F\) comme un sous-espace engendré ou comme une intersection de sous-espaces connus.
Soit \(F\) l’ensemble des fonctions \(f\) de classe \(\mathcal{C}^1\) sur \(\mathbb{R}\) telles que \(f^{\prime}(2) = 3f(-1)\). D’abord, \(F\) est inclus dans \(\mathcal{C}^1(\mathbb{R}, \mathbb{R})\), lui-même sous-espace de \(\mathcal{F}(\mathbb{R}, \mathbb{R})\). Ensuite, la fonction nulle vérifie \(0 = 3 \times 0\). Enfin, soient \(f, g \in F\) et \(\lambda \in \mathbb{R}\). La fonction \(h = \lambda f + g\) est de classe \(\mathcal{C}^1\), et :
\[ h^{\prime}(2) = \lambda f^{\prime}(2) + g^{\prime}(2) = 3\lambda f(-1) + 3g(-1) = 3h(-1). \]
Par conséquent, \(F\) est un sous-espace vectoriel. Ici, la condition est linéaire et sans second membre : c’est ce qui fait marcher la preuve.
Piège à éviter :
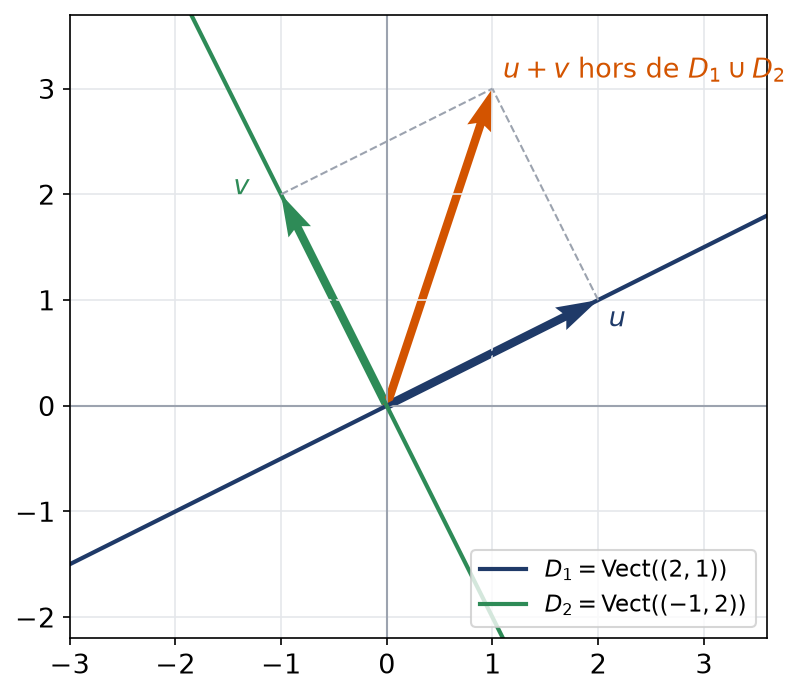
Une réunion de sous-espaces n’est presque jamais un sous-espace. Par exemple, prenons les droites \(D_1\) et \(D_2\) de \(\mathbb{R}^2\) dirigées par \(u = (2, 1)\) et \(v = (-1, 2)\). La somme \(u + v = (1, 3)\) n’est sur aucune des deux droites. Plus généralement, \(F \cup G\) est un sous-espace seulement si \(F \subset G\) ou \(G \subset F\).
2.1 Sous-espace engendré
Partons de \(p\) vecteurs \(v_1, \dots, v_p\) pris dans \(E\). En les pondérant par des scalaires \(\lambda_k\) puis en sommant, on fabrique \(\lambda_1 v_1 + \dots + \lambda_p v_p\) : c’est ce qu’on appelle une combinaison linéaire des \(v_k\).
Le sous-espace engendré par \((v_1, \dots, v_p)\), noté \(\mathrm{Vect}(v_1, \dots, v_p)\), est l’ensemble de toutes les combinaisons linéaires de ces vecteurs. Par convention, \(\mathrm{Vect}(\varnothing) = \{0_E\}\).
\(\mathrm{Vect}(v_1, \dots, v_p)\) est un sous-espace de \(E\). C’est le plus petit sous-espace qui contient \(v_1, \dots, v_p\) : tout sous-espace qui contient ces vecteurs le contient.
Cette propriété fournit un second outil. En effet, décrire une partie comme un \(\mathrm{Vect}\) prouve d’un coup qu’elle est un sous-espace. Inversement, on cherche souvent des équations d’un sous-espace engendré.
Cherchons une équation de \(P = \mathrm{Vect}\big((1, 2, 0), (0, 1, -1)\big)\) dans \(\mathbb{R}^3\). Un vecteur \((x, y, z)\) est dans \(P\) si et seulement s’il existe \(a, b\) réels tels que \(x = a\), \(y = 2a + b\) et \(z = -b\). D’abord, on tire \(a = x\), puis \(b = y – 2x\). La troisième relation devient alors \(z = 2x – y\). Ainsi :
\[ P = \{(x, y, z) \in \mathbb{R}^3 : 2x – y – z = 0\}. \]
On contrôle sur les deux générateurs : \(2 – 2 – 0 = 0\) et \(0 – 1 + 1 = 0\).
3. Somme de sous-espaces et supplémentaires
La réunion de deux sous-espaces ne convient pas, nous l’avons vu. On la remplace donc par la somme, qui contient toutes les combinaisons d’un vecteur de chaque sous-espace.
Soient \(F\) et \(G\) deux sous-espaces de \(E\). Leur somme est \(F + G = \{f + g : f \in F, \ g \in G\}\). C’est le plus petit sous-espace de \(E\) qui contient \(F \cup G\). La somme est dite directe, et l’on note \(F \oplus G\), si tout vecteur de \(F + G\) s’écrit de façon unique \(f + g\) avec \(f \in F\) et \(g \in G\).
La somme \(F + G\) est directe si et seulement si \(F \cap G = \{0_E\}\).
Supposons la somme directe et prenons \(w \in F \cap G\). Le vecteur nul admet deux écritures : \(0_E = 0_E + 0_E\) et \(0_E = w + (-w)\), avec \(w \in F\) et \(-w \in G\). Par unicité, \(w = 0_E\). Pour la réciproque, on part de \(F \cap G = \{0_E\}\) et de deux écritures \(f_1 + g_1 = f_2 + g_2\). Le vecteur \(w = f_1 – f_2\) vaut aussi \(g_2 – g_1\). Ainsi, \(w\) appartient à \(F\) par sa première forme et à \(G\) par la seconde. Il est donc nul, ce qui donne \(f_1 = f_2\) puis \(g_1 = g_2\).
Deux sous-espaces \(F\) et \(G\) sont supplémentaires dans \(E\) si \(E = F \oplus G\). Autrement dit, chaque \(u \in E\) se coupe d’une seule manière en deux morceaux, l’un pris dans \(F\), l’autre pris dans \(G\).
Pour prouver que \(F\) et \(G\) sont supplémentaires sans connaître la dimension, on raisonne par analyse-synthèse :
- analyse : on suppose \(u = f + g\) et l’on en déduit des formules pour \(f\) et \(g\), ce qui prouve l’unicité ;
- synthèse : on définit \(f\) et \(g\) par ces formules ;
- on vérifie \(f \in F\), \(g \in G\) et \(f + g = u\), ce qui prouve l’existence.
En dimension finie, nous verrons un raccourci bien plus rapide au paragraphe 6.
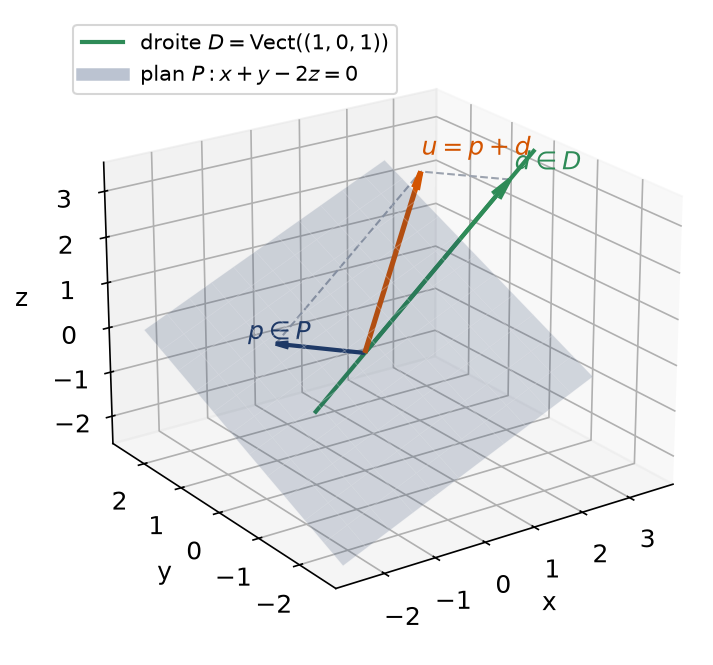
Dans \(\mathbb{R}^3\), soient le plan \(P : x + y – 2z = 0\) et la droite \(D = \mathrm{Vect}\big((1, 0, 1)\big)\). Soit \(u = (x, y, z)\). Analyse : si \(u = p + \lambda(1, 0, 1)\) avec \(p \in P\), alors \(p = (x – \lambda, y, z – \lambda)\). La condition \(p \in P\) donne \(x – \lambda + y – 2z + 2\lambda = 0\), donc \(\lambda = 2z – x – y\). Synthèse : ce \(\lambda\) convient, car le calcul se renverse. Par conséquent, \(\mathbb{R}^3 = P \oplus D\).
Par exemple, pour \(u = (2, 1, 3)\), on trouve \(\lambda = 6 – 2 – 1 = 3\). D’où \(d = (3, 0, 3)\) et \(p = (-1, 1, 0)\), qui vérifie bien \(-1 + 1 – 0 = 0\).
Piège à éviter :
Un supplémentaire n’est pas le complémentaire. Le complémentaire ne contient pas \(0_E\), donc il n’est jamais un sous-espace. De plus, un supplémentaire n’est pas unique : dans l’exemple précédent, toute droite non contenue dans \(P\) convient aussi. On écrit donc « un » supplémentaire, jamais « le ».
Dans \(E = \mathcal{C}^0([0, 1], \mathbb{R})\), soient \(F\) les fonctions constantes et \(G\) les fonctions d’intégrale nulle sur \([0, 1]\). Analyse : si \(f = c + g\) avec \(c\) constante et \(\int_0^1 g = 0\), alors en intégrant, \(c = \int_0^1 f\). Synthèse : on pose \(m = \int_0^1 f\) et \(g = f – m\). Ainsi, \(\int_0^1 g = m – m = 0\). Finalement, \(E = F \oplus G\) : chaque fonction continue se décompose en sa valeur moyenne plus un écart de moyenne nulle.
4. Familles libres, familles génératrices et bases
Un sous-espace engendré peut l’être par une famille trop grosse. Nous cherchons donc des familles sans vecteur superflu. Cette exigence conduit à la liberté, puis aux bases.
Une famille \((v_1, \dots, v_p)\) de \(E\) est :
- libre si \(\lambda_1 v_1 + \dots + \lambda_p v_p = 0_E\) entraîne \(\lambda_1 = \dots = \lambda_p = 0\) ;
- liée si elle n’est pas libre, c’est-à-dire s’il existe une relation non triviale entre ses vecteurs ;
- génératrice de \(E\) si \(\mathrm{Vect}(v_1, \dots, v_p) = E\).
Dès que \(p \geq 2\), la famille \((v_1, \dots, v_p)\) est liée exactement lorsqu’au moins un \(v_j\) s’exprime à partir des \(p – 1\) autres. En particulier, une famille qui contient \(0_E\) ou deux vecteurs égaux est liée. Enfin, toute sous-famille d’une famille libre est libre.
Si \(\sum \lambda_k v_k = 0_E\) avec \(\lambda_j \neq 0\), alors on divise par \(\lambda_j\) : \(v_j = -\sum_{k \neq j} (\lambda_k / \lambda_j) v_k\). Réciproquement, si \(v_j = \sum_{k \neq j} \mu_k v_k\), alors la relation \(v_j – \sum_{k \neq j} \mu_k v_k = 0_E\) a un coefficient égal à \(1\), donc elle est non triviale.
Considérons \(v_1 = (1, -1, 2)\), \(v_2 = (2, 1, 0)\) et \(v_3 = (4, -1, 4)\). On résout \(a v_1 + b v_2 + c v_3 = 0\). La troisième coordonnée donne \(2a + 4c = 0\), soit \(a = -2c\). La deuxième donne \(-a + b – c = 0\), donc \(b = a + c = -c\). La première vaut alors \(-2c – 2c + 4c = 0\) : elle est toujours vraie. Avec \(c = -1\), on obtient \(v_3 = 2v_1 + v_2\). Par conséquent, la famille est liée, alors qu’aucun vecteur n’est colinéaire à un autre.
Pour les polynômes, un critère évite tout calcul. Il porte sur les degrés.
Une famille \((P_0, \dots, P_n)\) de polynômes non nuls de degrés deux à deux distincts est libre.
Quitte à renuméroter, on suppose \(\deg P_0 < \dots < \deg P_n\). Raisonnons par l’absurde avec une relation \(\sum \lambda_k P_k = 0\) non triviale. Parmi les indices à coefficient non nul, on retient le dernier, noté \(j\). Le terme \(\lambda_j P_j\) impose alors son degré à toute la somme, puisque les termes restants sont de degré plus petit. Or le polynôme nul n’a pas ce degré : c’est absurde.
Piège à éviter :
Pour des fonctions, une égalité doit être vraie pour tout \(x\). Ainsi, la famille \((\cos, \sin, x \mapsto \cos(x + 1))\) est liée, puisque \(\cos(x + 1) = \cos 1 \cos x – \sin 1 \sin x\). En revanche, trouver une seule valeur de \(x\) où une combinaison est non nulle ne prouve rien de la liberté. Pour prouver la liberté, on évalue la relation supposée en plusieurs points bien choisis.
4.1 Bases et coordonnées
On appelle base de \(E\) toute famille qui engendre \(E\) tout en restant libre.
La famille \((e_1, \dots, e_n)\) est une base exactement quand chaque vecteur \(u\) admet une et une seule écriture \(u = x_1 e_1 + \dots + x_n e_n\). Les scalaires \((x_1, \dots, x_n)\) sont les coordonnées de \(u\) dans cette base.
L’existence de l’écriture traduit le caractère générateur. Quant à l’unicité, elle équivaut à la liberté : deux écritures distinctes donnent par différence une relation non triviale.
Bases canoniques : \((e_1, \dots, e_n)\) dans \(\mathbb{K}^n\), où \(e_k\) a un \(1\) en position \(k\) et des zéros ailleurs ; \((1, X, \dots, X^n)\) dans \(\mathbb{K}_n[X]\) ; les matrices élémentaires \(E_{ij}\) dans \(\mathcal{M}_{n,p}(\mathbb{K})\).
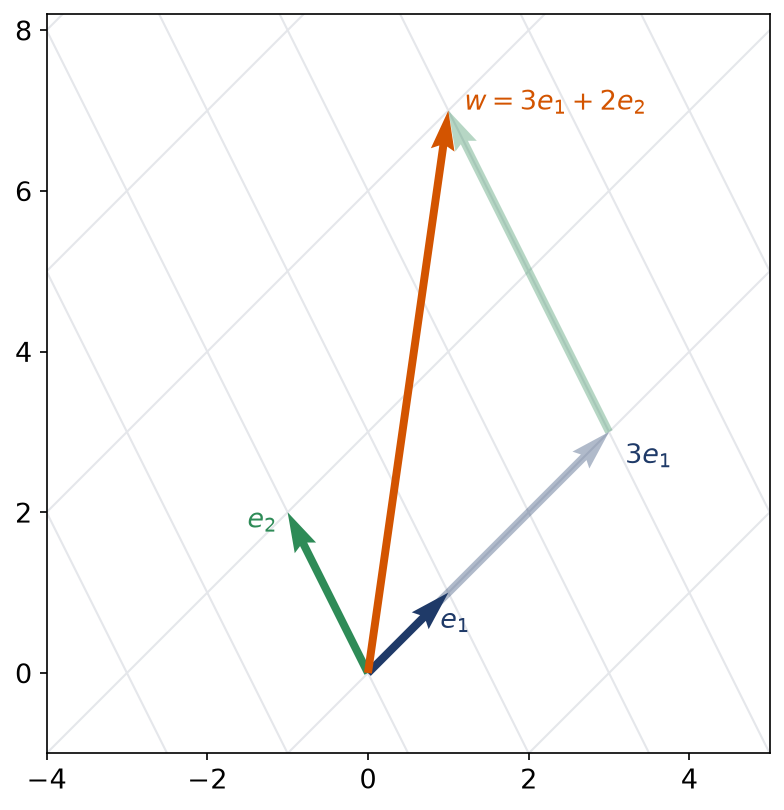
Dans \(\mathbb{R}^2\), posons \(e_1 = (1, 1)\) et \(e_2 = (-1, 2)\). Pour \(w = (1, 7)\), on résout \(a – b = 1\) et \(a + 2b = 7\). Par soustraction, \(3b = 6\), donc \(b = 2\), puis \(a = 3\). Ainsi, les coordonnées de \(w\) dans \((e_1, e_2)\) sont \((3, 2)\), alors que ses coordonnées canoniques sont \((1, 7)\).
De même, dans \(\mathbb{R}_2[X]\), la famille \((1, X – 1, (X – 1)^2)\) est une base, car ses degrés sont échelonnés. Pour \(P = 2X^2 – X + 5\), la formule de Taylor en \(1\) donne \(P(1) = 6\), \(P^{\prime}(1) = 3\) et \(P^{\prime\prime}(1)/2 = 2\). Donc \(P = 6 + 3(X – 1) + 2(X – 1)^2\).
5. Dimension finie et base incomplète
Toutes les bases d’un même espace ont-elles le même nombre de vecteurs ? La réponse est oui, et ce nombre sera la dimension. Toutefois, la preuve repose sur un lemme qu’il faut établir d’abord.
L’espace \(E\) est de dimension finie s’il possède une famille génératrice finie. Sinon, on dit qu’il est de dimension infinie.
Si \(E\) est engendré par \(n\) vecteurs, alors toute famille de \(n + 1\) vecteurs de \(E\) est liée.
On raisonne par récurrence sur \(n\). Pour \(n = 0\), on a \(E = \{0_E\}\) et le seul vecteur disponible est nul, donc lié. Supposons le résultat vrai au rang \(n – 1\). Soit \(E = \mathrm{Vect}(g_1, \dots, g_n)\) et soient \(v_1, \dots, v_{n+1}\) dans \(E\). On écrit \(v_j = a_j g_n + w_j\), avec \(w_j \in H = \mathrm{Vect}(g_1, \dots, g_{n-1})\).
Si tous les \(a_j\) sont nuls, les \(v_j\) sont dans \(H\). Par hypothèse, \(v_1, \dots, v_n\) sont déjà liés. Sinon, quitte à renuméroter, \(a_{n+1} \neq 0\). Les \(n\) vecteurs \(v_j – (a_j / a_{n+1}) v_{n+1}\), pour \(j \leq n\), sont alors dans \(H\). Ils sont donc liés par hypothèse de récurrence. Enfin, cette relation non triviale se réécrit comme une relation entre les \(v_j\), dont les coefficients de \(v_1, \dots, v_n\) ne sont pas tous nuls.
Soit \(E \neq \{0_E\}\) de dimension finie.
- Base extraite : de toute famille génératrice finie, on peut extraire une base.
- Base incomplète : toute famille libre de \(E\) peut être complétée en une base, avec des vecteurs pris dans n’importe quelle famille génératrice.
- Toutes les bases de \(E\) ont le même nombre \(n\) de vecteurs, appelé dimension de \(E\) et noté \(\dim E\).
Soient \(\mathcal{L}\) une famille libre et \(\mathcal{G}\) une famille génératrice finie. Parmi les familles libres formées de \(\mathcal{L}\) et de vecteurs de \(\mathcal{G}\), on en choisit une, \(\mathcal{B}\), de longueur maximale. Ce choix est possible, car le lemme borne leur longueur. Alors chaque vecteur de \(\mathcal{G}\) est combinaison de \(\mathcal{B}\), sinon on pourrait l’ajouter en gardant une famille libre. Par conséquent, \(\mathrm{Vect}(\mathcal{B})\) contient \(\mathcal{G}\), donc vaut \(E\), et \(\mathcal{B}\) est une base. Avec \(\mathcal{L}\) vide, on obtient la base extraite. Enfin, si \(\mathcal{B}\) et \(\mathcal{B}^{\prime}\) sont deux bases, le lemme appliqué dans les deux sens montre qu’elles ont autant de vecteurs.
\(\dim \mathbb{K}^n = n\), \(\dim \mathbb{K}_n[X] = n + 1\), \(\dim \mathcal{M}_{n,p}(\mathbb{K}) = np\) et \(\dim \{0_E\} = 0\). De plus, \(\mathbb{C}\) est de dimension \(1\) sur \(\mathbb{C}\), mais de dimension \(2\) sur \(\mathbb{R}\), avec la base \((1, i)\).
Soit \(E\) de dimension \(n\). Une famille libre a au plus \(n\) vecteurs, et une famille génératrice en a au moins \(n\). Surtout, pour une famille de exactement \(n\) vecteurs : libre \(\iff\) génératrice \(\iff\) base.
Montrons que \((X^2 + X, X + 1, X^2 + 1)\) est une base de \(\mathbb{R}_2[X]\). Les degrés ne sont pas distincts, donc on calcule. Si \(a(X^2 + X) + b(X + 1) + c(X^2 + 1) = 0\), alors on identifie les coefficients : \(a + c = 0\), \(a + b = 0\) et \(b + c = 0\). On en tire \(a = -c\) et \(b = -a = c\), puis \(2c = 0\). Donc \(a = b = c = 0\) et la famille est libre. Comme elle compte \(3 = \dim \mathbb{R}_2[X]\) vecteurs, c’est une base, sans autre vérification.
L’espace \(\mathbb{K}[X]\) n’est pas de dimension finie. En effet, la famille \((1, X, \dots, X^m)\) est libre pour tout \(m\). Si \(\mathbb{K}[X]\) était engendré par \(n\) vecteurs, le lemme interdirait la liberté de \((1, X, \dots, X^n)\). Le même argument s’applique à \(\mathbb{K}^{\mathbb{N}}\) et à \(\mathcal{F}(\mathbb{R}, \mathbb{R})\).
6. Dimension des sous-espaces, Grassmann et rang
Dans toute cette partie, \(E\) est de dimension finie \(n\). Nous comparons maintenant les dimensions de ses sous-espaces.
Tout sous-espace \(F\) de \(E\) est de dimension finie, avec \(\dim F \leq \dim E\). De plus, \(\dim F = \dim E\) si et seulement si \(F = E\).
Une famille libre de \(F\) est libre dans \(E\), donc elle a au plus \(n\) vecteurs. On choisit alors une famille libre de \(F\) de longueur maximale. Elle engendre \(F\), sinon on l’allongerait. C’est donc une base de \(F\), et \(\dim F \leq n\). Si \(\dim F = n\), cette base est une famille libre de \(n\) vecteurs de \(E\). D’après le corollaire, elle engendre \(E\), d’où \(F = E\).
6.1 La formule de Grassmann
Pour deux sous-espaces \(F\) et \(G\) de \(E\) :
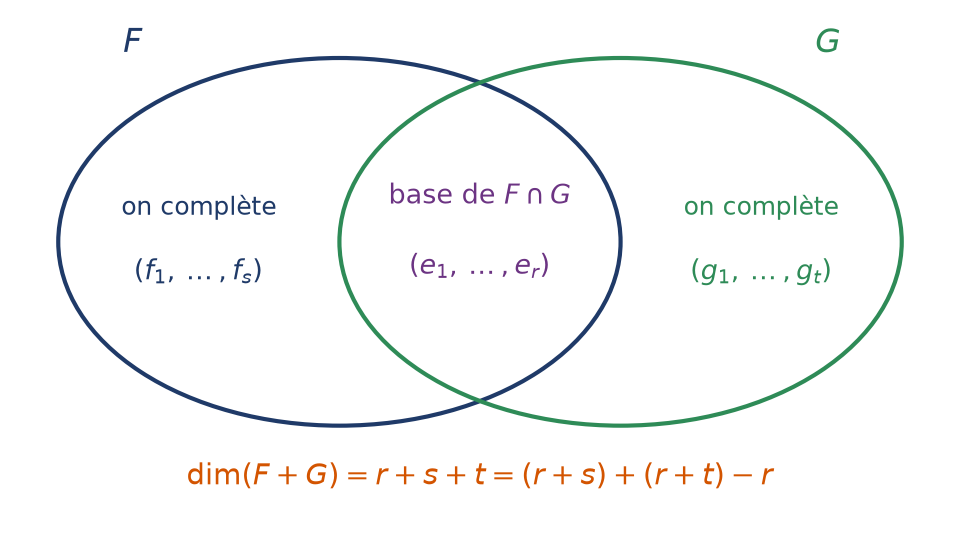
\[ \dim(F + G) = \dim F + \dim G – \dim(F \cap G). \]
Fixons \((e_1, \dots, e_r)\), base de l’intersection. Le théorème de la base incomplète, utilisé deux fois, fournit des vecteurs \(f_1, \dots, f_s\) de \(F\) et \(g_1, \dots, g_t\) de \(G\) tels que \((e_1, \dots, e_r, f_1, \dots, f_s)\) soit une base de \(F\) et \((e_1, \dots, e_r, g_1, \dots, g_t)\) une base de \(G\). La famille réunissant les \(e_i\), les \(f_j\) et les \(g_k\) engendre clairement \(F + G\). Montrons qu’elle est libre. Si \(\sum \alpha_i e_i + \sum \beta_j f_j + \sum \gamma_k g_k = 0\), alors le vecteur \(\sum \gamma_k g_k\) est dans \(G\) et dans \(F\). Il s’écrit donc \(\sum \delta_i e_i\). La liberté de la base de \(G\) impose alors tous les \(\gamma_k\) nuls. Ensuite, la liberté de la base de \(F\) annule les \(\alpha_i\) et les \(\beta_j\). Finalement, \(\dim(F + G) = r + s + t\), ce qui est la formule annoncée.
Les sous-espaces \(F\) et \(G\) sont supplémentaires dans \(E\) si et seulement si deux des trois conditions suivantes sont vraies : \(F \cap G = \{0_E\}\), \(F + G = E\), \(\dim F + \dim G = \dim E\). En pratique, on vérifie la première et la troisième.
Dans \(\mathbb{R}^4\), soient \(F : x + y + z + t = 0\) et \(G = \mathrm{Vect}\big((1, 2, 0, -1), (0, 1, 1, 1)\big)\). L’hyperplan \(F\) est de dimension \(3\) : on choisit librement \(x, y, z\). Les deux générateurs de \(G\) ne sont pas colinéaires, donc \(\dim G = 2\). Un vecteur de \(G\) s’écrit \((a, 2a + b, b, -a + b)\). La somme de ses coordonnées vaut \(2a + 3b\). Ainsi, \(F \cap G\) est la droite obtenue pour \(2a + 3b = 0\), dirigée par \((3, 4, -2, -5)\). Grassmann donne alors \(\dim(F + G) = 3 + 2 – 1 = 4\). Par conséquent, \(F + G = \mathbb{R}^4\), mais la somme n’est pas directe.
6.2 Rang d’une famille de vecteurs
Le rang d’une famille \((v_1, \dots, v_p)\) est \(\mathrm{rg}(v_1, \dots, v_p) = \dim \mathrm{Vect}(v_1, \dots, v_p)\).
On a \(\mathrm{rg}(v_1, \dots, v_p) \leq \min(p, \dim E)\). La famille est libre si et seulement si son rang vaut \(p\). Elle engendre \(E\) si et seulement si son rang vaut \(\dim E\). Enfin, trois manipulations laissent le rang intact : permuter l’ordre des vecteurs, dilater l’un d’eux par un scalaire non nul, lui ajouter un multiple d’un autre vecteur de la famille.
Cette dernière propriété fonde la méthode du pivot. En effet, chacune de ces manipulations est réversible, donc le \(\mathrm{Vect}\) reste le même.
Pour calculer le rang de vecteurs de \(\mathbb{K}^n\) et extraire une base :
- écrire les vecteurs en lignes, l’un sous l’autre ;
- appliquer le pivot de Gauss sur ces lignes jusqu’à une forme échelonnée ;
- compter les lignes non nulles : ce nombre est le rang ;
- pour extraire une base de la famille, garder les vecteurs qui ont fourni un pivot, en notant les relations trouvées.
Soient \(v_1 = (1, 2, -1, 3)\), \(v_2 = (2, 1, 1, 0)\), \(v_3 = (0, 3, -3, 6)\) et \(v_4 = (1, -1, 2, -3)\). D’abord, on remplace \(v_2\) par \(v_2 – 2v_1 = (0, -3, 3, -6)\) et \(v_4\) par \(v_4 – v_1 = (0, -3, 3, -6)\). Ces deux lignes valent \(-v_3\). Après élimination, il ne reste que deux lignes non nulles. Donc le rang vaut \(2\), et \((v_1, v_2)\) est une base de \(\mathrm{Vect}(v_1, v_2, v_3, v_4)\). Les relations lues sont \(v_3 = 2v_1 – v_2\) et \(v_4 = v_2 – v_1\).
Remarque :
On peut aussi placer les vecteurs en colonnes et faire le pivot sur les lignes. Le rang obtenu est le même. Ce fait sera démontré dans le chapitre sur les applications linéaires.
Les erreurs fréquentes
- Oublier de vérifier que le vecteur nul appartient à la partie étudiée.
- Conclure qu’une famille de trois vecteurs est libre parce qu’ils sont deux à deux non colinéaires.
- Invoquer « \(n\) vecteurs en dimension \(n\) » sans avoir compté exactement les vecteurs, ni connu la dimension.
- Confondre supplémentaire et complémentaire, ou parler « du » supplémentaire.
- Appliquer Grassmann en oubliant le terme \(\dim(F \cap G)\).
- Oublier de préciser le corps des scalaires, alors que la liberté en dépend.
Fiche mémo
- Sous-espace : contient \(0_E\) et stable par \(\lambda u + v\).
- \(\mathrm{Vect}(v_1, \dots, v_p)\) est le plus petit sous-espace contenant les \(v_k\).
- \(F + G\) est directe \(\iff F \cap G = \{0_E\}\).
- Libre : seule la relation triviale ; génératrice : tout vecteur est combinaison ; base : les deux.
- Degrés distincts \(\Rightarrow\) famille de polynômes libre.
- Base extraite et base incomplète : toutes les bases ont \(\dim E\) vecteurs.
- \(\dim \mathbb{K}^n = n\), \(\dim \mathbb{K}_n[X] = n + 1\), \(\dim \mathcal{M}_{n,p}(\mathbb{K}) = np\).
- En dimension \(n\), pour \(n\) vecteurs : libre \(\iff\) génératrice \(\iff\) base.
- Grassmann : \(\dim(F + G) = \dim F + \dim G – \dim(F \cap G)\).
- Rang : dimension du sous-espace engendré, calculé par le pivot.
Questions fréquentes
Comment savoir rapidement qu'une partie n'est pas un sous-espace vectoriel ?
Le premier test consiste à vérifier si le vecteur nul lui appartient. Une équation avec un second membre non nul, comme x + y = 1, échoue tout de suite. Sinon, on cherche deux vecteurs de la partie dont la somme sort de la partie : c’est le cas typique d’une réunion de deux droites.
Faut-il toujours prouver qu'une famille est libre et génératrice pour obtenir une base ?
Non, dès que la dimension n de l’espace est connue. Une famille de n vecteurs est une base si elle est libre, ou bien si elle est génératrice : une seule vérification suffit. C’est le raccourci le plus utile du chapitre, mais il exige de compter exactement les vecteurs.
Quelle différence entre un supplémentaire et un complémentaire ?
Le complémentaire d’un sous-espace F est l’ensemble des vecteurs hors de F ; il ne contient pas 0, donc ce n’est jamais un sous-espace. Un supplémentaire G est un sous-espace tel que tout vecteur s’écrit de façon unique comme somme d’un élément de F et d’un élément de G. De plus, un sous-espace propre et non nul possède une infinité de supplémentaires.
La dimension d'un espace dépend-elle du corps des scalaires ?
Oui. Par exemple, C est de dimension 1 sur C mais de dimension 2 sur R, avec la base (1, i). Ainsi, une famille peut être liée sur C et libre sur R : il faut donc toujours préciser le corps utilisé.
Pour aller plus loin
- S’exercer : exercices corrigés de L1 de maths sur espaces vectoriels, bases, dimension
- Bases utiles : Pivot de Gauss, systèmes et matrices
- Chapitre d’avant : Taylor-Young, DL usuels et équivalents
- Chapitre d’après : Applications linéaires : noyau, image, rang
- Vérifier ses acquis : QCM de L1 de maths sur espaces vectoriels, bases, dimension
- Contrôle corrigé en temps limité : Bases et dimension de sous-espaces : contrôle de maths en L1
- Le même thème en maths sup (MPSI) : Sous-espaces vectoriels, sommes et supplémentaires
- Le même thème en maths sup (MPSI) : Bases, dimension et formule de Grassmann
- Tous les chapitres : le sommaire de la L1 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «espaces vectoriels, bases, dimension en L1 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.