Fonction Gamma et intégrale de Gauss : corrigé du contrôle de maths en L2
Voici le corrigé du contrôle de maths en L2 sur le thème « fonction Gamma et intégrale de Gauss », question par question.
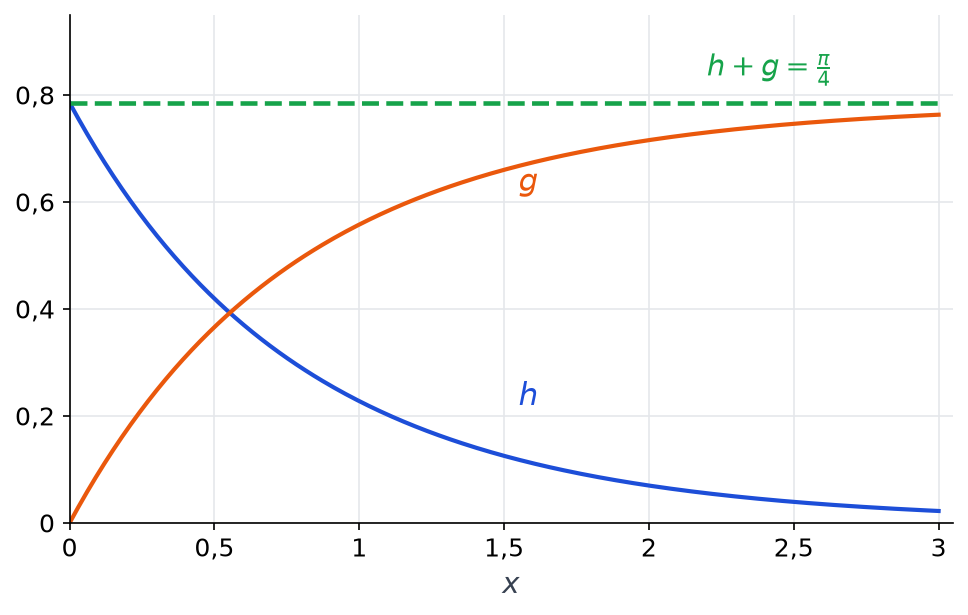
Cette correction montre comment rédiger proprement une question sur les intégrales à paramètre. Chaque application du théorème de dérivation sous l’intégrale énumère ses hypothèses, puis exhibe la fonction dominante et prouve son intégrabilité. Observez notamment la domination locale sur un segment \([a, b]\), qui suffit à obtenir une propriété sur tout l’intervalle ouvert. L’exercice 2 détaille aussi une intégration par parties sur un intervalle ouvert, avec ses termes de bord. Pour le problème, la correction suit pas à pas la méthode de la dérivée nulle, puis un passage à la limite. Un graphique confirme enfin la constance de \(h + g\). Le barème accompagne chaque exercice.
L’énoncé complet se trouve ici : Fonction Gamma et intégrale de Gauss : contrôle de maths en L2.
Barème du contrôle corrigé : fonction Gamma et intégrale de Gauss
| Exercice | Points |
|---|---|
| 1. Une intégrale dérivée deux fois | 4 points |
| 2. Définition de la fonction Gamma | 3 points |
| 3. Régularité et minimum de Gamma | 4,5 points |
| 4. Transformée de Laplace d’une puissance | 2 points |
| 5. Problème : l’intégrale de Gauss | 6,5 points |
| Total | 20 points |
Le corrigé détaillé : fonction Gamma et intégrale de Gauss
Exercice 1 – Une intégrale dérivée deux fois (4 points)
- Pour \(x > -1\), une primitive de \(t^x\) est \(\frac{t^{x+1}}{x+1}\), qui tend vers 0 en 0 car \(x + 1 > 0\). Ainsi \(H(x) = \frac{1}{x + 1}\).
-
La majoration
Fixons \(t \in \, ]0, 1]\) et \(x \geq a\). Le logarithme de \(t\) étant négatif, le produit \(x \ln t\) reste inférieur à \(a \ln t\) ; l’exponentielle étant croissante, il vient \(t^x \leq t^a\). En multipliant par \(\left|\ln t\right| \geq 0\), on obtient \(\left|t^x \ln t\right| \leq t^a \left|\ln t\right|\).
Intégrabilité de la fonction dominante
La fonction \(t \mapsto t^a \left|\ln t\right|\) est continue et positive sur \(]0, 1]\). Posons \(c = \frac{a – 1}{2}\) ; alors \(c > -1\), puisque \(a > -1\). De plus, \(\frac{t^a \left|\ln t\right|}{t^c} = t^{\frac{a+1}{2}}\left|\ln t\right|\) tend vers 0 en 0 par croissances comparées, car \(\frac{a + 1}{2} > 0\). Donc \(t^a \left|\ln t\right|\) est négligeable devant \(t^c\), qui est intégrable sur \(]0, 1]\) d’après le critère de Riemann. La fonction \(t \mapsto t^a \left|\ln t\right|\) est donc intégrable sur \(]0, 1]\).
- Travaillons sur \([a, +\infty[\) avec le théorème qui permet de dériver une intégrale à paramètre ; ses trois conditions sont réunies. D’abord, pour tout \(x\), la fonction \(t \mapsto t^x\) est intégrable sur \(]0, 1]\). Ensuite, sa dérivée partielle \(t^x \ln t\) est continue en \(x\) et en \(t\). Enfin, la question 2 fournit la domination par une fonction intégrable indépendante de \(x\). Ainsi \(H\) est de classe \(C^1\) sur \([a, +\infty[\) pour tout \(a > -1\), donc sur \(]-1, +\infty[\), et \(H^{\prime}(x) = \int_0^1 t^x \ln t \, \mathrm{d}t\). Par conséquent, \(\int_0^1 t^x \ln t \, \mathrm{d}t = -\frac{1}{(x + 1)^2}\).
- Avec \(x = 2\), on obtient \(\int_0^1 t^2 \ln t \, \mathrm{d}t = -\frac{1}{9}\). Ensuite, une seconde dérivation donne \(H^{\prime\prime}(x) = \int_0^1 t^x (\ln t)^2 \, \mathrm{d}t = \frac{2}{(x + 1)^3}\), puis on prend \(x = 0\). On trouve \(\int_0^1 t^2 \ln t \, \mathrm{d}t = -\frac{1}{9}\) et \(\int_0^1 (\ln t)^2 \, \mathrm{d}t = 2\).
Piège classique : chercher une domination valable pour tout \(x > -1\). Elle n’existe pas, car \(t^x \ln t\) n’est pas dominée près de \(x = -1\) ; c’est pourquoi on se place sur \([a, +\infty[\).
Exercice 2 – Définition de la fonction Gamma (3 points)
-
Comportement aux deux bornes
La fonction \(t \mapsto t^{x-1}\mathrm{e}^{-t}\) est continue et positive sur \(]0, +\infty[\), donc on étudie séparément les deux bornes.
En \(+\infty\), \(t^2 \times t^{x-1}\mathrm{e}^{-t} = t^{x+1}\mathrm{e}^{-t}\) tend vers 0 par croissances comparées. Ainsi l’intégrande est négligeable devant \(\frac{1}{t^2}\), intégrable sur \([1, +\infty[\), et ce pour tout réel \(x\).
En 0, \(t^{x-1}\mathrm{e}^{-t}\) est équivalent à \(t^{x-1}\), fonction positive. Le critère de Riemann exige alors \(x – 1 > -1\) pour que la borne 0 soit acceptable. Finalement, \(\Gamma(x)\) existe exactement lorsque \(x > 0\).
- Soit \(x > 0\) et \(0 < \varepsilon < A\). Les fonctions \(t \mapsto t^x\) et \(t \mapsto -\mathrm{e}^{-t}\) sont de classe \(C^1\) sur \([\varepsilon, A]\), donc une intégration par parties donne \(\int_\varepsilon^A t^x \mathrm{e}^{-t} \, \mathrm{d}t = \varepsilon^x \mathrm{e}^{-\varepsilon} – A^x \mathrm{e}^{-A} + x\int_\varepsilon^A t^{x-1}\mathrm{e}^{-t} \, \mathrm{d}t\). Or \(\varepsilon^x\) tend vers 0, car \(x > 0\), et \(A^x \mathrm{e}^{-A}\) tend vers 0 par croissances comparées. En faisant tendre \(\varepsilon\) vers 0 et \(A\) vers \(+\infty\), on obtient \(\Gamma(x + 1) = x\,\Gamma(x)\).
- On a \(\Gamma(1) = \int_0^{+\infty} \mathrm{e}^{-t} \, \mathrm{d}t = 1\). Ensuite, par récurrence, si \(\Gamma(n) = (n – 1)!\), alors \(\Gamma(n + 1) = n\,\Gamma(n) = n!\). Ainsi \(\Gamma(n + 1) = n!\) pour tout \(n \in \mathbb{N}\).
Exercice 3 – Régularité et minimum de Gamma (4,5 points)
-
Une domination en deux morceaux
Soit \(x \in [a, b]\). Si \(0 < t \leq 1\), alors \(\ln t \leq 0\), donc \(t^{x-1} \leq t^{a-1}\). Si \(t \geq 1\), au contraire \(t^{x-1} \leq t^{b-1}\). Dans les deux cas, \(f(x, t) \leq \varphi(t) = t^{a-1}\mathrm{e}^{-t} + t^{b-1}\mathrm{e}^{-t}\), puisque les deux termes sont positifs.
Application du théorème de continuité
La fonction \(\varphi\) est intégrable sur \(]0, +\infty[\) d’après l’exercice 2, car \(a > 0\) et \(b > 0\). De plus, \(f\) est continue en \(x\) pour tout \(t\), et continue en \(t\) pour tout \(x\). Le théorème de continuité sous le signe intégrale montre donc que \(\Gamma\) est continue sur \([a, b]\). Comme tout point de \(]0, +\infty[\) appartient à un tel segment, \(\Gamma\) est continue sur \(]0, +\infty[\).
- Les dérivées partielles \(\frac{\partial f}{\partial x}(x, t) = \ln t \; t^{x-1}\mathrm{e}^{-t}\) et \(\frac{\partial^2 f}{\partial x^2}(x, t) = (\ln t)^2\, t^{x-1}\mathrm{e}^{-t}\) sont continues. Sur \([a, b]\), elles sont dominées par \(\left|\ln t\right|^k \varphi(t)\), avec \(k = 1\) ou \(2\). Cette fonction est intégrable : en 0, \(\left|\ln t\right|^k t^{a-1}\) est négligeable devant \(t^{\frac{a}{2} – 1}\), intégrable puisque \(\frac{a}{2} – 1 > -1\) ; en \(+\infty\), elle est négligeable devant \(\frac{1}{t^2}\). Le théorème de dérivation sous l’intégrale, appliqué deux fois, donne alors le résultat. \(\Gamma\) est de classe \(C^2\) et \(\Gamma^{\prime\prime}(x) = \int_0^{+\infty} (\ln t)^2\, t^{x-1}\mathrm{e}^{-t} \, \mathrm{d}t\).
-
Convexité et point bas
Pour \(x\) fixé, la fonction \(t \mapsto (\ln t)^2\, t^{x-1}\mathrm{e}^{-t}\) ne s’annule qu’en \(t = 1\) ; partout ailleurs elle reste strictement positive, et elle est continue. Son intégrale, la dérivée seconde de Gamma en \(x\), est donc strictement positive. On en tire la stricte convexité de \(\Gamma\), ainsi que la stricte croissance de \(\Gamma^{\prime}\). Par ailleurs, \(\Gamma(1) = \Gamma(2) = 1\), et \(\Gamma\) est dérivable sur \([1, 2]\) ; le théorème de Rolle fournit donc \(c \in \, ]1, 2[\) tel que \(\Gamma^{\prime}(c) = 0\). Ainsi \(\Gamma^{\prime} < 0\) sur \(]0, c[\) et \(\Gamma^{\prime} > 0\) sur \(]c, +\infty[\). Par conséquent, \(\Gamma\) atteint son minimum en un unique point \(c\) de \(]1, 2[\), conformément à la figure.
- Pour \(x > 0\), la relation de l’exercice 2 s’écrit \(x\,\Gamma(x) = \Gamma(x + 1)\). Or \(\Gamma\) est continue en 1, donc \(\Gamma(x + 1)\) tend vers \(\Gamma(1) = 1\) quand \(x\) tend vers 0. On en déduit que \(\Gamma(x)\) est équivalent à \(\frac{1}{x}\) en \(0^+\), ce qui explique l’asymptote verticale de la courbe.
Piège classique : dominer \(t^{x-1}\) par \(t^{a-1}\) sur tout \(]0, +\infty[\). Cette majoration est fausse pour \(t > 1\), d’où la somme de deux fonctions dans \(\varphi\).
Exercice 4 – Transformée de Laplace d’une puissance (2 points)
-
Le changement d’échelle u = st
L’intégrande est continue et positive ; elle est équivalente à \(t^{x-1}\) en 0, intégrable car \(x > 0\), et négligeable devant \(\frac{1}{t^2}\) en \(+\infty\). L’intégrale converge donc. Ensuite, le changement de variable \(u = st\), bijection de classe \(C^1\) strictement croissante de \(]0, +\infty[\) sur lui-même, donne \(L_x(s) = \int_0^{+\infty} \left(\frac{u}{s}\right)^{x-1}\mathrm{e}^{-u} \, \frac{\mathrm{d}u}{s}\). Ainsi \(L_x(s) = \frac{\Gamma(x)}{s^x}\).
- Avec \(x = 4\) et \(s = 2\), on obtient \(\frac{\Gamma(4)}{2^4} = \frac{3!}{16} = \frac{6}{16}\). De même, avec \(x = 5\) et \(s = 3\), on trouve \(\frac{4!}{3^5} = \frac{24}{243}\). Les deux intégrales valent donc \(\frac{3}{8}\) et \(\frac{8}{81}\).
Exercice 5 – Problème : l’intégrale de Gauss (6,5 points)
-
Existence de I
La fonction \(u \mapsto \mathrm{e}^{-u^2}\) est continue et positive sur \([0, +\infty[\). Pour \(u \geq 1\), on a \(u^2 \geq u\), donc \(\mathrm{e}^{-u^2} \leq \mathrm{e}^{-u}\), qui est intégrable sur \([1, +\infty[\). Par comparaison, l’intégrale \(I\) converge.
- La fonction \((x, t) \mapsto \frac{\mathrm{e}^{-x(1 + t^2)}}{1 + t^2}\) est continue sur \([0, +\infty[ \times [0, 1]\), et elle est majorée par 1, intégrable sur le segment \([0, 1]\). Le théorème de continuité sous le signe intégrale s’applique donc. Ainsi \(h\) est continue et \(h(0) = \int_0^1 \frac{\mathrm{d}t}{1 + t^2} = \arctan 1 = \frac{\pi}{4}\).
-
Dérivation sur un segment
La dérivée partielle par rapport à \(x\) vaut \(-\mathrm{e}^{-x(1 + t^2)}\). Elle est continue sur \([0, +\infty[ \times [0, 1]\), et sa valeur absolue ne dépasse pas la constante 1, qui convient sur le segment \([0, 1]\). Le résultat de Leibniz pour les intégrales à paramètre fournit alors une fonction \(h\) de classe \(C^1\), avec \(h^{\prime}(x) = -\mathrm{e}^{-x}\int_0^1 \mathrm{e}^{-xt^2} \, \mathrm{d}t\).
Changement de variable
Pour \(x > 0\), posons \(u = \sqrt{x}\,t\), changement affine de \([0, 1]\) sur \([0, \sqrt{x}]\). Alors \(\int_0^1 \mathrm{e}^{-xt^2} \, \mathrm{d}t = \frac{1}{\sqrt{x}}\int_0^{\sqrt{x}} \mathrm{e}^{-u^2} \, \mathrm{d}u\). On obtient bien \(h^{\prime}(x) = -\frac{\mathrm{e}^{-x}}{\sqrt{x}}\,J\left(\sqrt{x}\right)\).
-
Dérivée de g
Puisque \(u \mapsto \mathrm{e}^{-u^2}\) est continue, \(J\) en est la primitive nulle en 0 : elle admet donc la dérivée \(J^{\prime}(y) = \mathrm{e}^{-y^2}\). Comme \(x \mapsto \sqrt{x}\) se dérive sur \(]0, +\infty[\), la règle de dérivation d’une fonction composée donne, pour \(x > 0\) :
\[g^{\prime}(x) = 2\,J\left(\sqrt{x}\right) \times \mathrm{e}^{-x} \times \frac{1}{2\sqrt{x}} = \frac{\mathrm{e}^{-x}}{\sqrt{x}}\,J\left(\sqrt{x}\right).\]
Une somme constante
Ainsi \((h + g)^{\prime} = 0\) sur l’intervalle \(]0, +\infty[\), donc \(h + g\) y est constante. Or \(h\) et \(g\) sont continues en 0, avec \(g(0) = J(0)^2 = 0\). En passant à la limite en 0, la constante vaut \(h(0) + g(0)\). Par conséquent, \(h(x) + g(x) = \frac{\pi}{4}\) pour tout \(x \geq 0\). La figure suivante illustre cette compensation.

- Pour \(t \in [0, 1]\), on a \(1 + t^2 \geq 1\), donc \(0 \leq \mathrm{e}^{-x(1 + t^2)} \leq \mathrm{e}^{-x}\). On en déduit \(0 \leq h(x) \leq \frac{\pi}{4}\,\mathrm{e}^{-x}\), et \(h\) tend vers 0 par encadrement. Ensuite, \(g(x) = \frac{\pi}{4} – h(x)\) tend vers \(\frac{\pi}{4}\), tandis que \(J\left(\sqrt{x}\right)\) tend vers \(I\). Donc \(I^2 = \frac{\pi}{4}\) et, puisque \(I \geq 0\), on conclut que \(I = \frac{\sqrt{\pi}}{2}\).
- Dans \(\Gamma\left(\frac{1}{2}\right) = \int_0^{+\infty} t^{-\frac{1}{2}}\mathrm{e}^{-t} \, \mathrm{d}t\), posons \(t = u^2\), bijection de classe \(C^1\) strictement croissante de \(]0, +\infty[\) sur lui-même. L’élément différentiel devient \(2u\) fois \(\mathrm{d}u\), et l’intégrale se transforme en \(\int_0^{+\infty} \frac{2u}{u}\,\mathrm{e}^{-u^2} \, \mathrm{d}u\), c’est-à-dire \(2I\). Enfin, la relation fonctionnelle appliquée deux fois multiplie cette valeur par \(\frac{1}{2}\), puis par \(\frac{3}{2}\). On obtient \(2I\), soit \(\sqrt{\pi}\), pour Gamma en un demi, et \(\frac{3}{4}\sqrt{\pi}\) pour Gamma en cinq demis.
Piège classique : conclure que \(h + g\) est constante sur \([0, +\infty[\) sans évoquer la continuité en 0. La dérivée de \(g\) n’est calculée que pour \(x > 0\), car la racine carrée n’est pas dérivable en 0.
À retenir de ce contrôle
- Pour dériver sous l’intégrale, il faut une domination de la dérivée partielle par une fonction intégrable indépendante du paramètre, au moins sur chaque segment.
- La fonction Gamma est définie exactement pour x strictement positif, et l’on a Gamma(x + 1) = x Gamma(x), donc Gamma(n + 1) = n factorielle.
- Une fonction dont la dérivée seconde est strictement positive est strictement convexe ; avec Gamma(1) = Gamma(2), le théorème de Rolle localise son minimum.
- Le changement de variable u = st transforme l’intégrale de t puissance x – 1 fois e puissance -st en Gamma(x) divisé par s puissance x.
- L’intégrale de Gauss sur la demi-droite positive vaut racine de pi divisée par 2, ce qui donne Gamma(1/2) égal à racine de pi.
Revenir à l’énoncé du contrôle
Consolider fonction Gamma et intégrale de Gauss après ce corrigé
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en L2.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «fonction Gamma et intégrale de Gauss : corrigé du contrôle de maths en L2» au format PDF afin de pouvoir travailler en totale autonomie.