Matrices symétriques et isométries : corrigé du contrôle de maths en L2
Voici le corrigé du contrôle de maths en L2 sur le thème « matrices symétriques et isométries », question par question.
Cette correction vous montre une copie complète, telle qu’on l’attend en contrôle continu de L2. Chaque argument cite son théorème : théorème spectral, caractérisation des matrices orthogonales par leurs colonnes, ou encore stabilité des sous-espaces propres. Pour la rotation de l’exercice 2, la rédaction détaille le calcul de l’axe, puis la détermination de l’angle orienté grâce à un produit mixte. Les vecteurs propres de l’exercice 3 sont tous vérifiés par un calcul direct. Ensuite, un graphique résume l’étude des valeurs propres de la famille tridiagonale. Enfin, le problème rédige pas à pas l’existence et l’unicité de la racine carrée, avant de décomposer une matrice d’ordre 2. Le barème suit chaque exercice.
L’énoncé complet se trouve ici : Matrices symétriques et isométries : contrôle de maths en L2.
Barème du contrôle corrigé : matrices symétriques et isométries
| Exercice | Points |
|---|---|
| 1. Question de cours sur l’adjoint | 3 points |
| 2. Une rotation et une réflexion de l’espace | 4,5 points |
| 3. Diagonalisation orthogonale | 4 points |
| 4. Une famille de matrices tridiagonales | 3 points |
| 5. Problème : racine carrée et décomposition polaire | 5,5 points |
| Total | 20 points |
Le corrigé détaillé : matrices symétriques et isométries
Exercice 1 – Question de cours sur l’adjoint (3 points)
-
Définition puis existence par les matrices
On appelle adjoint de \(u\) l’endomorphisme \(u^{*}\) de \(E\), s’il existe et s’il est seul, tel que \((u(x) \mid y) = (x \mid u^{*}(y))\) quels que soient \(x\) et \(y\) dans \(E\).
Fixons une base orthonormée \(\mathcal{B}\) et notons \(A\) la matrice de \(u\) dans \(\mathcal{B}\). Pour des vecteurs \(x, y\) de colonnes \(X, Y\), la base étant orthonormée, on a \((u(x) \mid y) = (AX)^{\top} Y = X^{\top} A^{\top} Y\). De même, si \(v\) a pour matrice \(C\), alors \((x \mid v(y)) = X^{\top} C Y\).
Ainsi, \(v\) convient exactement quand \(X^{\top} A^{\top} Y = X^{\top} C Y\) pour toutes colonnes \(X, Y\). En choisissant pour \(X\) et \(Y\) les colonnes \(E_i\) et \(E_j\) de la base canonique, on compare les coefficients d’indice \((i, j)\) : la condition revient donc à \(C = A^{\top}\). Par conséquent, \(u^{*}\) existe, il est unique et sa matrice dans \(\mathcal{B}\) vaut \(A^{\top}\).
-
Noyau de l’adjoint
Pour \(y \in E\), on a successivement : \(y \in \ker(u^{*})\) équivaut à \(u^{*}(y) = 0\), donc à \((x \mid u^{*}(y)) = 0\) pour tout \(x\), car seul le vecteur nul est orthogonal à tout \(E\). Grâce à la définition de l’adjoint, cela revient à \((u(x) \mid y) = 0\) pour tout \(x\), autrement dit à \(y \in (\mathrm{Im}\, u)^{\perp}\). D’où \(\ker(u^{*}) = (\mathrm{Im}\, u)^{\perp}\).
En dimension finie, \(\dim (\mathrm{Im}\, u)^{\perp} = n – \mathrm{rg}(u)\). Le théorème du rang appliqué à \(u^{*}\) donne alors \(\mathrm{rg}(u^{*}) = n – \dim \ker(u^{*}) = \mathrm{rg}(u)\). Les deux endomorphismes ont donc le même rang.
-
Passage à l’orthogonal
Prenons \(y\) dans \(F^{\perp}\) et \(x\) dans \(F\). Par hypothèse, \(u(x)\) appartient encore à \(F\), donc \((u(x) \mid y)\) vaut zéro. Or ce réel coïncide avec \((x \mid u^{*}(y))\). Le vecteur \(u^{*}(y)\) se trouve donc dans l’orthogonal de \(F\), ce qui prouve que \(u^{*}\) laisse \(F^{\perp}\) stable.
Exercice 2 – Une rotation et une réflexion de l’espace (4,5 points)
-
Colonnes orthonormées et déterminant
Notons \(c_1, c_2, c_3\) les colonnes de \(9A\) : \(c_1 = (4, 7, -4)\), \(c_2 = (1, 4, 8)\) et \(c_3 = (8, -4, 1)\). D’abord, leurs normes au carré valent \(16 + 49 + 16 = 81\), \(1 + 16 + 64 = 81\) et \(64 + 16 + 1 = 81\). Ensuite, les produits scalaires s’annulent :
\(c_1 \cdot c_2 = 4 + 28 – 32 = 0\), \(c_1 \cdot c_3 = 32 – 28 – 4 = 0\), \(c_2 \cdot c_3 = 8 – 16 + 8 = 0\).
Les colonnes de \(A\) forment donc une base orthonormée de \(\mathbb{R}^3\), ce qui caractérise les matrices orthogonales : \(A \in \mathrm{O}_3(\mathbb{R})\).
Par la règle de Sarrus, \(\det(9A) = 16 + 16 + 448 + 128 + 128 – 7 = 729 = 9^3\). Ainsi \(\det A = 1\) et \(u\) est une rotation, distincte de l’identité puisque \(A \neq I_3\).
-
Recherche de l’axe
L’axe est \(\ker(A – I_3) = \ker(9A – 9I_3)\). On résout donc le système
\[\begin{cases} -5x + y + 8z = 0 \\ 7x – 5y – 4z = 0 \\ -4x + 8y – 8z = 0 \end{cases}\]
La troisième équation donne \(x = 2y – 2z\). En reportant dans la première, on obtient \(-9y + 18z = 0\), donc \(y = 2z\) puis \(x = 2z\). Enfin, la deuxième équation est bien vérifiée : \(14z – 10z – 4z = 0\). Par conséquent, \(D = \mathrm{Vect}\big((2, 2, 1)\big)\).
-
Cosinus par la trace, signe par le produit mixte
Pour une rotation d’angle \(\theta\), on sait que \(\mathrm{tr}(A) = 1 + 2\cos\theta\). Or \(\mathrm{tr}(A) = \frac{4 + 4 + 1}{9} = 1\), donc \(\cos\theta = 0\) et \(\theta = \pm \frac{\pi}{2}\).
Prenons ensuite \(x = (1, -1, 0)\), orthogonal à \(a\). Alors \(u(x) = \frac{1}{9}(3, 3, -12) = \frac{1}{3}(1, 1, -4)\). Le produit vectoriel vaut \(x \wedge u(x) = \left(\frac{4}{3}, \frac{4}{3}, \frac{2}{3}\right)\), d’où \(\det\big(a, x, u(x)\big) = a \cdot \big(x \wedge u(x)\big) = \frac{8 + 8 + 2}{3} = 6\).
Comme \(x\) est orthogonal à \(a\), on a aussi \(\det\big(a, x, u(x)\big) = \lVert a \rVert \, \lVert x \rVert^2 \sin\theta = 3 \times 2 \times \sin\theta\). On trouve \(\sin\theta = 1\), et \(u\) est la rotation d’axe dirigé et orienté par \(a = (2, 2, 1)\) et d’angle \(\frac{\pi}{2}\).
-
Nature de la seconde isométrie
La matrice \(B\) est symétrique, car ses coefficients d’indices \((i, j)\) et \((j, i)\) coïncident. Ensuite, on calcule \(49\,B\,n = (82 – 36 – 144,\ -24 + 93 – 216,\ -48 – 108 – 138) = (-98, -147, -294)\), donc \(B\,n = (-2, -3, -6) = -n\).
De plus, \(B\) est orthogonale et symétrique, donc \(B^2 = B B^{\top} = I_3\) : \(v\) est une symétrie, et elle est orthogonale car \(B\) est symétrique. Sa trace vaut \(\frac{41 + 31 – 23}{49} = 1 = \dim E_1 – \dim E_{-1}\). Ainsi \(E_{-1} = \mathrm{Vect}(n)\) et \(E_1 = n^{\perp}\). \(v\) est la réflexion par rapport au plan d’équation \(2x + 3y + 6z = 0\).
Piège classique : la trace seule ne distingue pas \(\theta\) de \(-\theta\). Sans le signe du produit mixte, la réponse \(\pm \frac{\pi}{2}\) reste incomplète.
Exercice 3 – Diagonalisation orthogonale (4 points)
-
Les coefficients de \(S\) sont réels et \(S^{\top} = S\). Le théorème spectral garantit alors l’existence d’une base orthonormée de \(\mathbb{R}^3\) formée de vecteurs propres de \(S\).
-
Deux vecteurs propres donnés
D’une part, \(S\,w_1 = (6 – 2 – 2,\ -4 + 4 + 1,\ -4 + 1 + 4) = (2, 1, 1) = w_1\). D’autre part, \(S\,w_2 = (0 – 2 + 2,\ 0 + 4 – 1,\ 0 + 1 – 4) = (0, 3, -3) = 3\,w_2\). Ainsi 1 et 3 sont valeurs propres de \(S\).
Comme \(S\) est diagonalisable, sa trace égale la somme de ses valeurs propres comptées avec multiplicité. Or \(\mathrm{tr}(S) = 3 + 4 + 4 = 11\), donc la troisième vaut \(11 – 1 – 3 = 7\). Le spectre de \(S\) est \(\{1, 3, 7\}\), chaque sous-espace propre étant une droite.
-
Troisième vecteur et matrice de passage
Pour une matrice réelle égale à sa transposée, deux vecteurs propres liés à des valeurs propres distinctes sont orthogonaux. Par conséquent, \(E_7(S)\) est la droite orthogonale à \(w_1\) et à \(w_2\), dirigée par \(w_1 \wedge w_2 = (-2, 2, 2)\), donc par \(w_3 = (-1, 1, 1)\). On vérifie en effet que \(S\,w_3 = (-7, 7, 7) = 7\,w_3\).
Il reste à normer ces vecteurs : \(\lVert w_1 \rVert = \sqrt{6}\), \(\lVert w_2 \rVert = \sqrt{2}\) et \(\lVert w_3 \rVert = \sqrt{3}\). On pose alors
\[P = \begin{pmatrix} \frac{2}{\sqrt{6}} & 0 & -\frac{1}{\sqrt{3}} \\ \frac{1}{\sqrt{6}} & \frac{1}{\sqrt{2}} & \frac{1}{\sqrt{3}} \\ \frac{1}{\sqrt{6}} & -\frac{1}{\sqrt{2}} & \frac{1}{\sqrt{3}} \end{pmatrix} \quad \text{et} \quad D = \begin{pmatrix} 1 & 0 & 0 \\ 0 & 3 & 0 \\ 0 & 0 & 7 \end{pmatrix}.\]
Les colonnes de \(P\) forment une base orthonormée, donc \(P\) est orthogonale et \(P^{-1} = P^{\top}\). On obtient ainsi \(S = P D P^{\top}\).
-
Positivité et minimum sur la sphère
Pour \(x \in \mathbb{R}^3\), posons \(y = P^{\top} x\), de même norme que \(x\) car \(P^{\top}\) est orthogonale. Alors \(\langle S x, x \rangle = \langle D y, y \rangle = y_1^2 + 3y_2^2 + 7y_3^2 \geq \lVert y \rVert^2 = \lVert x \rVert^2\). Ce réel est strictement positif dès que \(x \neq 0\), donc \(S\) est définie positive.
En particulier, pour \(x\) unitaire, on obtient \(\langle S x, x \rangle \geq 1\). L’égalité a lieu pour \(y = (1, 0, 0)\), c’est-à-dire \(x = \frac{1}{\sqrt{6}}(2, 1, 1)\). Le minimum vaut donc 1, atteint en \(x = \frac{1}{\sqrt{6}}(2, 1, 1)\).
Exercice 4 – Une famille de matrices tridiagonales (3 points)
-
Sens direct
Supposons \(M\) définie positive. Soit \(\lambda\) une valeur propre et \(x \neq 0\) un vecteur propre associé. Alors \(\langle M x, x \rangle = \lambda \lVert x \rVert^2 > 0\), donc \(\lambda > 0\).
Réciproque par le théorème spectral
Supposons maintenant toutes les valeurs propres strictement positives. Le théorème spectral fournit une base orthonormée \((\varepsilon_1, \ldots, \varepsilon_n)\) de vecteurs propres, de valeurs propres \(\gamma_k\), toutes au moins égales à la plus petite d’entre elles, notée \(\gamma\). Pour \(x = \sum x_k \varepsilon_k\), on a alors \(\langle M x, x \rangle = \sum \gamma_k x_k^2 \geq \gamma \lVert x \rVert^2\). Ce réel est strictement positif dès que \(x \neq 0\). D’où l’équivalence annoncée.
-
Spectre de la famille
Posons \(\mu = 3 – \lambda\). En développant selon la première ligne :
\[\det(T_a – \lambda I_3) = \begin{vmatrix} \mu & a & 0 \\ a & \mu & a \\ 0 & a & \mu \end{vmatrix} = \mu(\mu^2 – a^2) – a \cdot a\mu = \mu\left(\mu^2 – 2a^2\right).\]
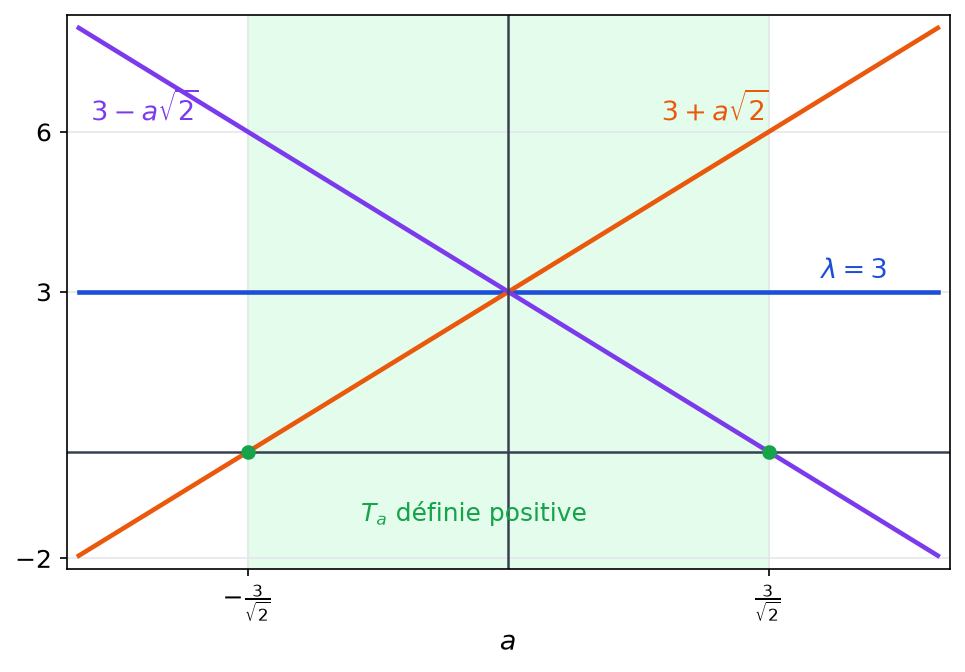
Les racines sont donc \(\mu = 0\) et \(\mu = \pm a\sqrt{2}\). Les valeurs propres de \(T_a\) sont \(3\), \(3 – a\sqrt{2}\) et \(3 + a\sqrt{2}\).
Comme \(T_a\) est réelle et égale à sa transposée, la question 1 s’applique. Le plus petit élément du spectre vaut \(3 – \lvert a \rvert \sqrt{2}\), donc la condition cherchée s’écrit \(3 – \lvert a \rvert \sqrt{2} > 0\), soit \(\lvert a \rvert < \frac{3}{\sqrt{2}} = \frac{3\sqrt{2}}{2}\). L’ensemble cherché est \(\left] -\frac{3\sqrt{2}}{2}, \frac{3\sqrt{2}}{2} \right[\). La figure confirme ce résultat : la plus petite des trois droites reste au-dessus de l’axe sur cet intervalle.
Exercice 5 – Problème : racine carrée et décomposition polaire (5,5 points)
Partie A : racine carrée d’une matrice positive
-
Construction d’une racine
D’après le théorème spectral, il existe \(P\) orthogonale telle que \(S = P D P^{\top}\), où \(D\) est diagonale de coefficients diagonaux \(\alpha_k\). Comme \(S\) est positive, chaque \(\alpha_k\) est positif : en effet, pour un vecteur propre \(x\) associé, on a \(\alpha_k \lVert x \rVert^2 = \langle S x, x \rangle \geq 0\).
Notons alors \(\Delta\) la matrice diagonale de coefficients \(\sqrt{\alpha_k}\), et posons \(R = P \Delta P^{\top}\). Cette matrice est symétrique, et ses valeurs propres \(\sqrt{\alpha_k}\) sont positives, donc \(R\) appartient à \(\mathcal{P}_n\). Enfin, \(R^2 = P D P^{\top} = S\) puisque \(P^{\top} P = I_n\). Une racine carrée positive existe donc.
-
Commutation et sous-espaces propres
D’abord, \(R S = R^3 = S R\). Soit ensuite \(\lambda \in \mathrm{Sp}(S)\) et \(x \in E_{\lambda}(S)\). Alors \(S(Rx) = R(Sx) = \lambda\, Rx\), donc \(Rx \in E_{\lambda}(S)\) : ce sous-espace est stable par \(R\).
Restriction à un sous-espace propre
Notons \(R_{\lambda}\) l’endomorphisme induit par \(R\) sur \(E_{\lambda}(S)\). Il reste autoadjoint pour le produit scalaire induit, donc il se diagonalise en base orthonormée. Soit \(y\) un vecteur propre de \(R_{\lambda}\), de valeur propre \(\mu\). D’une part, \(\mu \geq 0\), car \(\mu\) est aussi valeur propre de \(R\), qui est positive. D’autre part, \(\mu^2 y = R^2 y = S y = \lambda y\), donc \(\mu^2 = \lambda\) et \(\mu = \sqrt{\lambda}\).
Ainsi \(R_{\lambda}\) est diagonalisable avec \(\sqrt{\lambda}\) pour seule valeur propre : \(R_{\lambda} = \sqrt{\lambda}\,\mathrm{Id}\).
Conclusion sur l’unicité
Comme \(S\) est diagonalisable, \(\mathbb{R}^n\) est la somme directe des \(E_{\lambda}(S)\). Toute racine carrée positive \(R\) agit sur chacun d’eux par \(x \mapsto \sqrt{\lambda}\, x\), si bien qu’elle ne dépend que de \(S\). La racine carrée positive de \(S\) est donc unique.
Piège classique : sans la positivité de \(R\), l’unicité tombe. Par exemple, \(-I_n\) est aussi une racine carrée symétrique de \(I_n\).
Partie B : décomposition polaire
-
La matrice \(M^{\top} M\) est symétrique, car \((M^{\top} M)^{\top} = M^{\top} M\). De plus, pour \(x \neq 0\), on a \(\langle M^{\top} M x, x \rangle = \lVert M x \rVert^2 > 0\), puisque \(M\) est inversible. Donc \(M^{\top} M\) appartient bien à \(\mathcal{P}_n^{*}\).
Ses valeurs propres sont strictement positives, donc celles de \(S\), qui sont leurs racines carrées, le sont aussi : \(S\) est inversible. Enfin, \(S^{-1}\) est symétrique, d’où \(O^{\top} O = S^{-1} M^{\top} M S^{-1} = S^{-1} S^2 S^{-1} = I_n\). La matrice \(O = M S^{-1}\) est orthogonale, et \(M = O S\).
Partie C : un exemple dans le plan
-
Calcul de la racine carrée
On calcule \(M^{\top} M = \begin{pmatrix} 2 & 11 \\ -5 & 10 \end{pmatrix} \begin{pmatrix} 2 & -5 \\ 11 & 10 \end{pmatrix} = \begin{pmatrix} 125 & 100 \\ 100 & 125 \end{pmatrix}\).
Les vecteurs \((1, 1)\) et \((1, -1)\) sont propres, de valeurs propres \(225\) et \(25\). On les norme : \(\varepsilon_1 = \frac{1}{\sqrt{2}}(1, 1)\) et \(\varepsilon_2 = \frac{1}{\sqrt{2}}(1, -1)\). Avec \(Q = \frac{1}{\sqrt{2}}\begin{pmatrix} 1 & 1 \\ 1 & -1 \end{pmatrix}\), on obtient \(M^{\top} M = Q\,\mathrm{diag}(225, 25)\,Q^{\top}\).
Par la construction de la partie A, \(S = Q\,\mathrm{diag}(15, 5)\,Q^{\top} = \frac{15}{2}\begin{pmatrix} 1 & 1 \\ 1 & 1 \end{pmatrix} + \frac{5}{2}\begin{pmatrix} 1 & -1 \\ -1 & 1 \end{pmatrix}\). On trouve \(S = \begin{pmatrix} 10 & 5 \\ 5 & 10 \end{pmatrix}\), et l’on vérifie que \(S^2 = M^{\top} M\).
-
La rotation et les demi-axes
Comme \(\det S = 75\), on a \(S^{-1} = \frac{1}{75}\begin{pmatrix} 10 & -5 \\ -5 & 10 \end{pmatrix}\). Alors \(O = M S^{-1} = \frac{1}{75}\begin{pmatrix} 45 & -60 \\ 60 & 45 \end{pmatrix} = \frac{1}{5}\begin{pmatrix} 3 & -4 \\ 4 & 3 \end{pmatrix}\).
Cette matrice est orthogonale de déterminant \(\frac{9 + 16}{25} = 1\). \(O\) est donc la matrice de la rotation d’angle \(\varphi\) tel que \(\cos\varphi = \frac{3}{5}\) et \(\sin\varphi = \frac{4}{5}\).
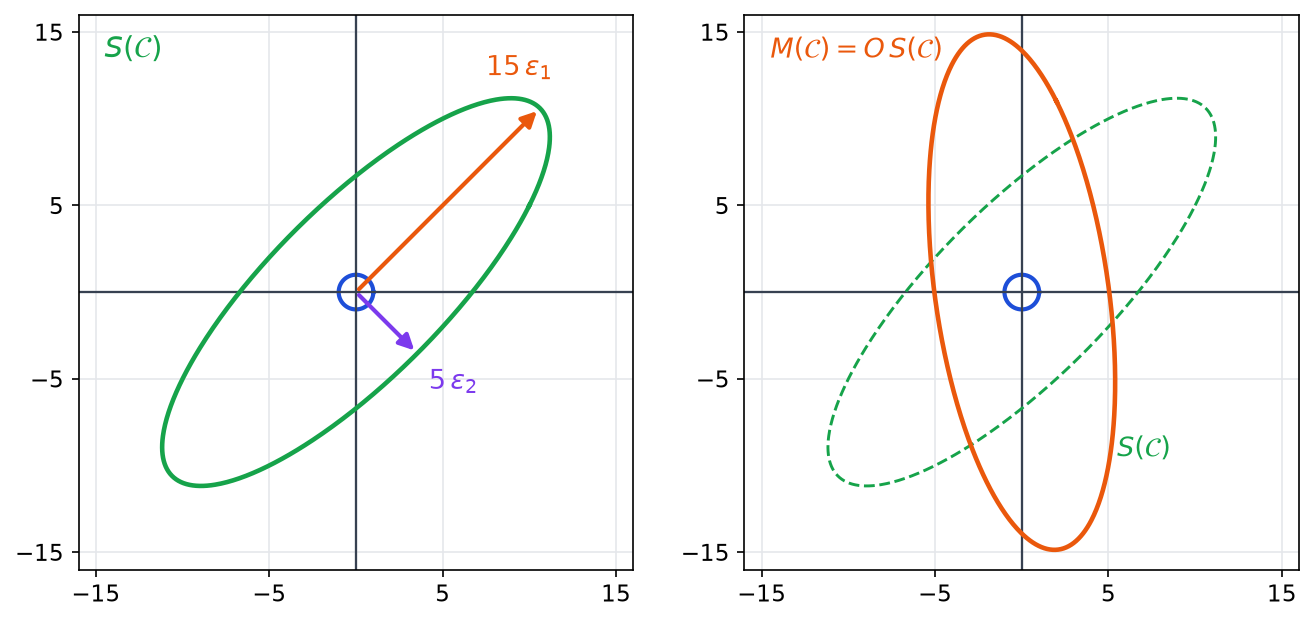
Ensuite, tout point de \(\mathcal{C}\) s’écrit \(x = \cos t\, \varepsilon_1 + \sin t\, \varepsilon_2\), et son image vaut \(S x = 15 \cos t\, \varepsilon_1 + 5 \sin t\, \varepsilon_2\). Ainsi \(S(\mathcal{C})\) est l’ellipse de demi-axes 15 et 5, portés par \(\varepsilon_1\) et \(\varepsilon_2\). Enfin, \(M(\mathcal{C}) = O\big(S(\mathcal{C})\big)\) et la rotation conserve les longueurs. Les demi-axes de \(M(\mathcal{C})\) mesurent donc 15 et 5, dirigés par \(O\varepsilon_1 = \frac{1}{5\sqrt{2}}(-1, 7)\) et \(O\varepsilon_2\).
À retenir de ce contrôle
- Une rotation de l’espace a une trace égale à 1 + 2 cos θ, et le signe de det(a, x, u(x)) donne le signe de sin θ.
- Une matrice orthogonale et symétrique est la matrice d’une symétrie orthogonale ; son déterminant distingue la réflexion du retournement.
- Pour établir qu’une matrice réelle symétrique est définie positive, il suffit de vérifier, grâce au théorème spectral, que son spectre reste dans ]0, +∞[.
- Deux endomorphismes qui commutent : chaque sous-espace propre de l’un reste stable par l’autre, ce qui prouve l’unicité de la racine carrée positive.
- Toute matrice inversible s’écrit de façon unique comme produit d’une matrice orthogonale et d’une matrice symétrique définie positive.
Revenir à l’énoncé du contrôle
Consolider matrices symétriques et isométries après ce corrigé
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en L2.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «matrices symétriques et isométries : corrigé du contrôle de maths en L2» au format PDF afin de pouvoir travailler en totale autonomie.