Corrigé des exercices : Matrices de passage en L1 de maths
Ce corrigé matrices L1 détaille la solution de chaque exercice, dans l’ordre de la fiche. Chaque correction commence par une idée clé, puis rédige les calculs comme on le ferait en partiel : hypothèses vérifiées, théorèmes cités et résultats mis en gras.
Trois réflexes reviennent tout au long des solutions. Le premier concerne l’orientation de la matrice de passage, qui écrit la nouvelle base dans l’ancienne. Le deuxième porte sur l’ordre des facteurs dans la formule de changement de base. Le troisième est la vérification systématique : chaque matrice obtenue est contrôlée sur un vecteur ou par la trace. Ces habitudes évitent la plupart des erreurs de calcul et rassurent le correcteur.
Pour démarrer
Corrigé de l’exercice 1 – Matrice d’une double évaluation
Idée clé : on évalue les quatre monômes en 2 et en \(-1\), puis on dresse ces couples verticalement.
- Prenons \(P\) et \(Q\) dans \(\mathbb{R}_3[X]\) et un réel \(\lambda\). Évaluer en un point respecte les sommes et les multiples : \((\lambda P + Q)(2) = \lambda P(2) + Q(2)\), et de même en \(-1\). L’application \(f\) est donc linéaire.
- On obtient \(f(1) = (1, 1)\), \(f(X) = (2, -1)\), \(f(X^2) = (4, 1)\) et \(f(X^3) = (8, -1)\). Ainsi, \(A = \begin{pmatrix} 1 & 2 & 4 & 8 \\ 1 & -1 & 1 & -1 \end{pmatrix}\).
- Le polynôme \(P = 1 + X – X^3\) a pour composantes \((1, 1, 0, -1)\). Le produit donne \((1 + 2 + 0 – 8, \, 1 – 1 + 0 + 1) = (-5, 1)\). Directement, \(P(2) = 1 + 2 – 8 = -5\) et \(P(-1) = 1 – 1 + 1 = 1\). Ainsi, \(f(P) = (-5, 1)\).
- Les colonnes \((1, 1)\) et \((2, -1)\) sont indépendantes, donc le rang atteint 2, valeur maximale pour un tableau à deux lignes. Le théorème du rang laisse alors \(4 – 2 = 2\) dimensions au noyau. Ainsi, \(\mathrm{rg}(f) = 2\) et \(\dim \mathrm{Ker} f = 2\). Concrètement, le noyau rassemble les polynômes de degré au plus 3 qui s’annulent en 2 et en \(-1\), c’est-à-dire les multiples de \((X – 2)(X + 1)\).
- Cet espace d’applications s’identifie aux tableaux à 2 lignes et 4 colonnes. Sa dimension vaut donc \(2 \times 4 = 8\).
Corrigé de l’exercice 2 – Coordonnées dans une base inclinée
Idée clé : la matrice de passage contient la nouvelle base en colonnes, et les nouvelles coordonnées s’obtiennent avec son inverse.
- On calcule \(3 \times 1 – 1 \times 1 = 2\), qui n’est pas nul. Les deux vecteurs ne sont donc pas colinéaires. Comme le plan est de dimension 2, \(\mathcal{B}^{\prime}\) est une base.
- On a \(P = \begin{pmatrix} 3 & 1 \\ 1 & 1 \end{pmatrix}\). Pour l’inverser, on échange les deux termes diagonaux, on change le signe des deux autres et l’on divise par 2. On obtient \(P^{-1} = \frac{1}{2}\begin{pmatrix} 1 & -1 \\ -1 & 3 \end{pmatrix}\).
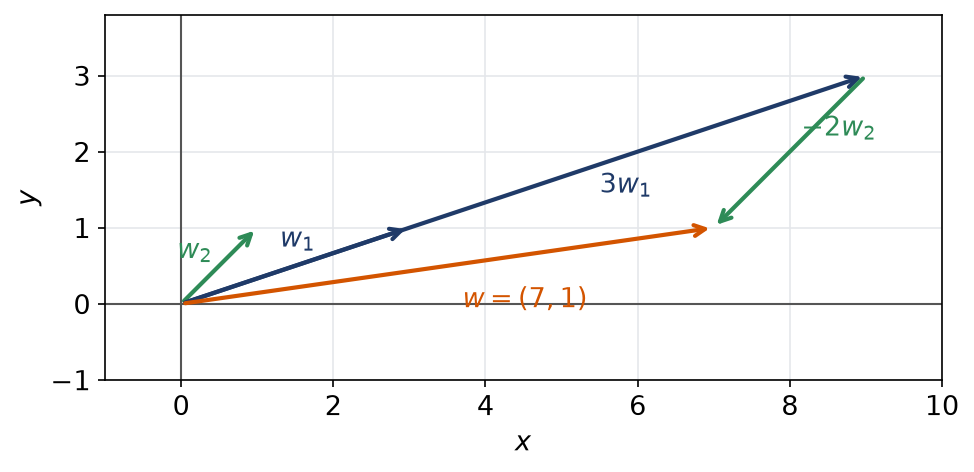
- On calcule \(X^{\prime} = P^{-1}X = \frac{1}{2}(7 – 1, \, -7 + 3) = (3, -2)\). On contrôle : \(3w_1 – 2w_2 = (9 – 2, \, 3 – 2) = (7, 1)\). Dans \(\mathcal{B}^{\prime}\), le vecteur \(w\) a pour composantes \((3, -2)\).
- Cette fois, on part des nouvelles composantes : \(X = PX^{\prime} = (-3 + 4, \, -1 + 4) = (1, 3)\). Le vecteur cherché est \((1, 3)\).
La figure illustre la construction du vecteur \(w\) à partir de \(3w_1\) et de \(-2w_2\). On remarque que le coefficient négatif fait revenir en arrière le long de \(w_2\).
Corrigé de l’exercice 3 – Trace de deux produits
Idée clé : les produits diffèrent, mais leurs traces coïncident toujours.
- On trouve \(AB = \begin{pmatrix} -4 & 0 \\ 4 & 5 \end{pmatrix}\) et \(BA = \begin{pmatrix} 3 & 1 \\ 14 & -2 \end{pmatrix}\). Ces deux matrices sont différentes.
- La diagonale de \(AB\) donne \(-4 + 5 = 1\), celle de \(BA\) donne \(3 – 2 = 1\). En revanche, \(A\) a pour trace 3 et \(B\) pour trace 2, d’où un produit égal à 6. Les traces de \(AB\) et de \(BA\) valent toutes deux 1, tandis que le produit des traces vaut 6.
- La trace est linéaire et ne change pas par transposition. Donc \(\mathrm{tr}(2A – 3B^{\top}) = 2 \times 3 – 3 \times 2\). On obtient 0.
Corrigé de l’exercice 4 – Rang par les lignes et par les colonnes
Idée clé : le rang des lignes est égal au rang des colonnes, donc chaque relation trouvée fait baisser le rang.
- On remarque que \(L_1 + L_2 = (3, 6, 0, 3) = L_3\). Les trois lignes vivent donc dans le plan engendré par \(L_1\) et \(L_2\). Par conséquent, \(\mathrm{rg}(M^{\top}) \leqslant 2\), donc \(\mathrm{rg}(M) \leqslant 2\).
- On a \(C_2 = (2, 4, 6) = 2C_1\). De plus, \(C_1 + C_3 = (0, 3, 3) = C_4\). Ainsi \(C_2 = 2C_1\) et \(C_4 = C_1 + C_3\).
- Les colonnes \(C_1 = (1, 2, 3)\) et \(C_3 = (-1, 1, 0)\) sont libres, et toutes les autres s’expriment avec elles. Donc \(\mathrm{rg}(M) = 2\), et \(\mathrm{rg}(M^{\top}) = 2\).
Les deux approches se recoupent, comme le prévoit le cours. En pratique, on choisit le côté où une relation saute aux yeux.
Corrigé de l’exercice 5 – Décalage de la variable sur les polynômes
Idée clé : une matrice triangulaire à diagonale non nulle est inversible, et l’inverse de \(\tau\) se devine.
- Remplacer \(X\) par \(X + 2\) respecte sommes et multiples, et ne fait pas monter le degré. Ainsi, \(\tau\) envoie \(\mathbb{R}_2[X]\) dans lui-même de façon linéaire. Ensuite, \(\tau(1) = 1\), \(\tau(X) = 2 + X\) et \(\tau(X^2) = 4 + 4X + X^2\). Donc \(T = \begin{pmatrix} 1 & 2 & 4 \\ 0 & 1 & 4 \\ 0 & 0 & 1 \end{pmatrix}\).
- Sous la diagonale de \(T\), on ne trouve que des zéros, et sur la diagonale, que des 1. Une telle matrice est inversible. Par conséquent, \(\tau\) est un automorphisme.
- Décaler de \(+2\) puis de \(-2\) ramène au polynôme initial, dans un ordre comme dans l’autre. Donc \(\tau^{-1}(P) = P(X – 2)\). Cette application envoie \(1\), \(X\) et \(X^2\) sur \(1\), \(X – 2\) et \(X^2 – 4X + 4\). D’où \(T^{-1} = \begin{pmatrix} 1 & -2 & 4 \\ 0 & 1 & -4 \\ 0 & 0 & 1 \end{pmatrix}\). Vérifions le produit ligne par ligne. La première ligne de \(TT^{-1}\) vaut \((1, \, -2 + 2, \, 4 – 8 + 4) = (1, 0, 0)\). Ensuite, la deuxième vaut \((0, 1, -4 + 4) = (0, 1, 0)\). Enfin, la troisième vaut \((0, 0, 1)\).
Corrigé de l’exercice 6 – Composées dans les deux sens
Idée clé : la matrice de \(g \circ f\) est \(GF\), dans cet ordre, et le rang d’une composée ne dépasse pas celui de chaque facteur.
- On lit les coefficients sur les formules : \(F = \begin{pmatrix} 1 & 1 \\ 1 & -1 \\ 2 & 0 \end{pmatrix}\) et \(G = \begin{pmatrix} 1 & 0 & -1 \\ 0 & 1 & 1 \end{pmatrix}\).
- Le produit donne \(GF = \begin{pmatrix} 1 – 2 & 1 – 0 \\ 1 + 2 & -1 + 0 \end{pmatrix}\). Par un calcul direct, \(g(f(x, y)) = (x + y – 2x, \, x – y + 2x) = (-x + y, \, 3x – y)\). La matrice de \(g \circ f\) est \(\begin{pmatrix} -1 & 1 \\ 3 & -1 \end{pmatrix}\).
- Son déterminant vaut \(1 – 3 = -2\), qui est non nul. Donc \(g \circ f\) est un automorphisme de \(\mathbb{R}^2\).
- On calcule \(FG = \begin{pmatrix} 1 & 1 & 0 \\ 1 & -1 & -2 \\ 2 & 0 & -2 \end{pmatrix}\). Tout vecteur \(f(g(x))\) appartient à \(\mathrm{Im} f\). Or ce sous-espace est engendré par deux colonnes, donc sa dimension ne dépasse pas 2. Ainsi, \(\mathrm{rg}(f \circ g) \leqslant 2 < 3\). Par conséquent, \(f \circ g\) n’est pas bijective.
Ce contraste est instructif. Une composée qui passe par un espace plus petit perd forcément de l’information, alors qu’une composée qui passe par un espace plus grand peut rester bijective.
Pour s’entraîner
Corrigé de l’exercice 7 – Une base qui diagonalise
Idée clé : dans une base où l’endomorphisme agit par simples dilatations, ses puissances se calculent coefficient par coefficient.
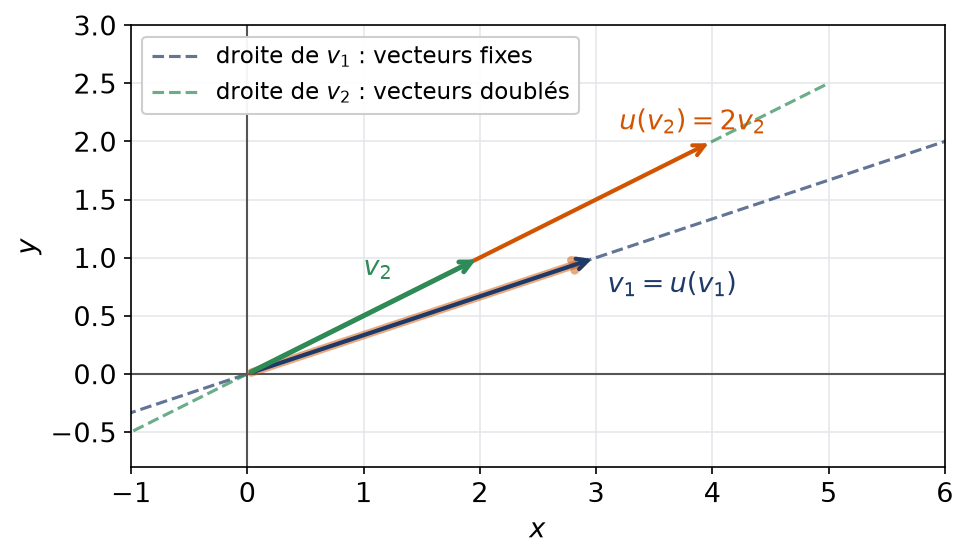
- On calcule \(Av_1 = (-3 + 6, \, -3 + 4) = (3, 1) = v_1\) et \(Av_2 = (-2 + 6, \, -2 + 4) = (4, 2) = 2v_2\). Donc \(D = \mathrm{diag}(1, 2)\).
- On a \(P = \begin{pmatrix} 3 & 2 \\ 1 & 1 \end{pmatrix}\), de déterminant \(3 – 2 = 1\), donc \(P^{-1} = \begin{pmatrix} 1 & -2 \\ -1 & 3 \end{pmatrix}\). Ensuite, \(AP = \begin{pmatrix} 3 & 4 \\ 1 & 2 \end{pmatrix}\). Enfin, \(P^{-1}(AP) = \begin{pmatrix} 3 – 2 & 4 – 4 \\ -3 + 3 & -4 + 6 \end{pmatrix}\). On retrouve bien \(P^{-1}AP = D\).
- De \(A = PDP^{-1}\), on tire \(A^n = PD^nP^{-1}\) par récurrence : dans le produit de \(n\) copies, chaque \(P^{-1}P\) placé au milieu vaut \(I_2\). Ensuite, \(PD^n = \begin{pmatrix} 3 & 2^{n+1} \\ 1 & 2^n \end{pmatrix}\). Il reste à multiplier à droite par \(P^{-1}\). On obtient \(A^n = \begin{pmatrix} 3 – 2^{n+1} & 3 \cdot 2^{n+1} – 6 \\ 1 – 2^n & 3 \cdot 2^n – 2 \end{pmatrix}\). Pour \(n = 1\), on retrouve \(A\), et pour \(n = 0\), on retrouve \(I_2\).
La figure montre les deux directions privilégiées : \(u\) fixe la droite portée par \(v_1\) et double les vecteurs de la droite portée par \(v_2\).
Corrigé de l’exercice 8 – Matrice de la transposition
Idée clé : la transposition échange \(E_{12}\) et \(E_{21}\) et fixe les deux autres matrices élémentaires.
- On a \(\varphi(E_{11}) = E_{11}\) et \(\varphi(E_{22}) = E_{22}\). En revanche, \(\varphi(E_{12}) = E_{21}\) et \(\varphi(E_{21}) = E_{12}\). Avec l’ordre imposé, \(\Phi = \begin{pmatrix} 1 & 0 & 0 & 0 \\ 0 & 1 & 0 & 0 \\ 0 & 0 & 0 & 1 \\ 0 & 0 & 1 & 0 \end{pmatrix}\).
- Transposer deux fois redonne la matrice de départ, donc \(\varphi \circ \varphi = \mathrm{id}\). Par conséquent, \(\Phi^2 = I_4\) : \(\varphi\) est une symétrie, égale à sa propre réciproque.
- La diagonale de \(\Phi\) contient \(1, 1, 0, 0\). Donc \(\mathrm{tr}(\varphi) = 2\).
- Prenons \(S_1 = E_{11}\), \(S_2 = E_{22}\), \(S_3 = E_{12} + E_{21}\) et \(K = E_{12} – E_{21}\). Ces quatre matrices engendrent l’espace, puisque \(E_{12} = (S_3 + K)/2\) et \(E_{21} = (S_3 – K)/2\). Comme elles sont quatre en dimension 4, elles forment une base. Les trois premières sont symétriques, donc fixes, tandis que \(\varphi(K) = -K\). Dans cette base, \(\varphi\) est représentée par \(\mathrm{diag}(1, 1, 1, -1)\), et l’on retrouve une trace égale à \(3 – 1 = 2\).
Ce calcul illustre une interprétation utile : la trace de la transposition compte les dimensions des matrices symétriques, soit 3, moins celles des antisymétriques, soit 1.
Corrigé de l’exercice 9 – Changement de bases au départ et à l’arrivée
Idée clé : on applique \(A^{\prime} = Q^{-1}AP\) en calculant d’abord \(AP\), qui contient les images des nouveaux vecteurs de départ.
- On range les nouveaux vecteurs verticalement : \(P = \begin{pmatrix} 1 & 0 & 1 \\ 0 & 1 & 0 \\ 0 & 1 & 1 \end{pmatrix}\) et \(Q = \begin{pmatrix} 2 & 1 \\ 1 & 1 \end{pmatrix}\). En développant selon la première colonne, \(\det P = 1 \times (1 – 0) = 1\). De plus, \(\det Q = 2 – 1 = 1\). Les deux familles sont donc des bases, et \(Q^{-1} = \begin{pmatrix} 1 & -1 \\ -1 & 2 \end{pmatrix}\).
- D’abord, \(AP = \begin{pmatrix} 1 & 2 & 3 \\ -1 & 1 & -1 \end{pmatrix}\). Multiplier à gauche par \(Q^{-1}\) fabrique deux nouvelles lignes : \(L_1 – L_2\) en haut, puis \(-L_1 + 2L_2\) en bas. Ainsi, \(A^{\prime} = \begin{pmatrix} 2 & 1 & 4 \\ -3 & 0 & -5 \end{pmatrix}\).
- On a \(f(1, 0, 1) = (1 + 2, \, -1 + 0) = (3, -1)\). On cherche \(a\) et \(b\) tels que \((3, -1) = a(2, 1) + b(1, 1)\). La différence des deux équations donne \(a = 4\), puis \(b = -5\). On retrouve la troisième colonne \((4, -5)\).
Corrigé de l’exercice 10 – Deux matrices semblables à la même diagonale
Idée clé : la similitude est transitive, donc deux matrices semblables à une même troisième sont semblables entre elles.
- On a \(A(1, 0) = (2, 0)\) et \(A(1, 1) = (3, 3)\). Rapporté à la base \(\left((1, 0), (1, 1)\right)\), l’endomorphisme \(X \mapsto AX\) est donc représenté par \(D\). Avec \(R = \begin{pmatrix} 1 & 1 \\ 0 & 1 \end{pmatrix}\), on a \(R^{-1}AR = D\).
- On a \(B(x, y) = (3x, \, 4x + 2y)\). L’équation \(B(x, y) = 2(x, y)\) impose \(x = 0\), d’où \(y_1 = (0, 1)\). L’équation \(B(x, y) = 3(x, y)\) donne \(4x + 2y = 3y\), soit \(y = 4x\), d’où \(y_2 = (1, 4)\). Ces vecteurs ne sont pas colinéaires. Avec \(S = \begin{pmatrix} 0 & 1 \\ 1 & 4 \end{pmatrix}\), on a \(S^{-1}BS = D\).
- On écrit \(B = SDS^{-1} = SR^{-1}ARS^{-1}\). En posant \(U = RS^{-1}\), on a \(U^{-1} = SR^{-1}\), donc \(B = U^{-1}AU\). Comme \(S^{-1} = \begin{pmatrix} -4 & 1 \\ 1 & 0 \end{pmatrix}\), on trouve \(U = \begin{pmatrix} -3 & 1 \\ 1 & 0 \end{pmatrix}\), et \(A\) et \(B\) sont semblables. Vérification : \(AU = \begin{pmatrix} -5 & 2 \\ 3 & 0 \end{pmatrix}\) et \(U^{-1} = \begin{pmatrix} 0 & 1 \\ 1 & 3 \end{pmatrix}\), donc \(U^{-1}AU = \begin{pmatrix} 3 & 0 \\ 4 & 2 \end{pmatrix} = B\).
Corrigé de l’exercice 11 – Semblables ou non
Idée clé : on teste d’abord les invariants, puis on cherche une base adaptée quand ils coïncident.
- La diagonale de la première matrice donne 3, celle de \(2I_2\) donne 4. Les traces diffèrent, donc la réponse est non.
- Conjuguer \(I_2\) par n’importe quelle matrice inversible redonne \(I_2\). Une matrice différente de \(I_2\) ne peut donc pas lui être semblable. La réponse est non, bien que trace et rang coïncident.
- Appelons \(M\) la première matrice. On a \(M(1, 3) = (5, 15) = 5(1, 3)\) et \(M(1, -2) = (0, 0)\). Rapporté à la base \(\left((1, -2), (1, 3)\right)\), l’endomorphisme \(X \mapsto MX\) a pour matrice \(\mathrm{diag}(0, 5)\). La réponse est oui.
- La première matrice est non nulle, donc de rang 1, alors que la matrice nulle a un rang nul. Le rang étant invariant par similitude, la réponse est non.
Corrigé de l’exercice 12 – Projection sur un plan de l’espace
Idée clé : on retire à \(v\) le multiple de \(d\) qui le ramène dans le plan, puis on lit la trace dans une base adaptée.
- Pour un multiple \(td\), l’équation du plan devient \(t – t + 2t = 2t\). Elle n’est satisfaite que pour \(t = 0\), donc \(\Pi\) et \(D\) n’ont que le vecteur nul en commun. Par ailleurs, leurs dimensions totalisent \(2 + 1 = 3\). La somme est donc directe et remplit \(\mathbb{R}^3\).
- Les composantes de \(v – td\) sont \(x – t\), \(y – t\) et \(z – t\). Elles satisfont l’équation de \(\Pi\) exactement lorsque \(x – y + 2z – 2t = 0\). Ainsi, \(t = \frac{x – y + 2z}{2}\) et \(p(v) = v – td\). Par exemple, la première composante vaut \(x – t = \frac{x}{2} + \frac{y}{2} – z\). La matrice de \(p\) est \(\frac{1}{2}\begin{pmatrix} 1 & 1 & -2 \\ -1 & 3 & -2 \\ -1 & 1 & 0 \end{pmatrix}\).
- La trace vaut \(\frac{1 + 3 + 0}{2} = 2\). Par ailleurs, l’image de \(p\) est le plan \(\Pi\), de dimension 2. La trace et le rang de \(p\) valent tous deux 2.
- Considérons un projecteur \(q\) quelconque, de rang \(r\), sur un espace \(E\) de dimension \(n\). On sait que \(E = \mathrm{Im}\, q \oplus \mathrm{Ker}\, q\) et que \(q\) laisse fixe chaque vecteur de son image. Mettons bout à bout une base de l’image et une base du noyau. Dans cette base, \(q\) est représenté par \(\mathrm{diag}(1, \dots, 1, 0, \dots, 0)\), avec exactement \(r\) termes égaux à 1. Par conséquent, \(\mathrm{tr}(q) = r = \mathrm{rg}(q)\).
Corrigé de l’exercice 13 – Le commutateur ne vaut jamais l’identité
Idée clé : un commutateur est toujours de trace nulle, alors que l’identité ne l’est pas.
- Raisonnons par l’absurde et supposons \(AB – BA = I_n\). La trace est linéaire, et \(AB\) et \(BA\) ont la même trace. Le membre de gauche a donc une trace nulle. Or \(\mathrm{tr}(I_n) = n \geqslant 1\). Cette contradiction prouve qu’aucun couple ne convient.
- La matrice visée est de trace nulle, donc l’argument précédent ne s’applique plus. Prenons \(A = E_{12}\) et \(B = E_{21}\). On a \(AB = E_{11}\) et \(BA = E_{22}\). Ainsi \(AB – BA = \mathrm{diag}(1, -1)\), et ce couple convient.
Corrigé de l’exercice 14 – Trace nulle contre toutes les matrices
Idée clé : tester la trace contre les matrices élémentaires permet d’isoler chaque coefficient de \(A\).
- Multiplier \(A\) à droite par \(E_{kl}\) recopie la colonne \(k\) de \(A\) à la place \(l\) et remplit le reste de zéros. Sur la diagonale, seule la position \((l, l)\) peut alors porter un terme non nul : c’est \(a_{lk}\). On obtient \(\mathrm{tr}(AE_{kl}) = a_{lk}\).
- Supposons que \(\mathrm{tr}(AM)\) soit nulle pour tout \(M\). Le choix \(M = E_{kl}\) donne \(a_{lk} = 0\), et ce pour tous les indices. Donc \(A = 0\).
- À la place \((j, j)\), la matrice \(A^{\top}A\) porte le terme \(\sum_{i} a_{ij} a_{ij} = \sum_i a_{ij}^2\). On additionne ensuite ces termes pour \(j\) allant de 1 à \(n\), ce qui donne \(\mathrm{tr}(A^{\top}A) = \sum_{i,j} a_{ij}^2\). Une somme de carrés de réels n’est nulle que si chaque carré l’est, donc \(A = 0\).
Corrigé de l’exercice 15 – Endomorphisme de rang un
Idée clé : une matrice de rang 1 s’écrit colonne fois ligne, et le nombre \(LC\) gouverne toutes ses puissances.
- Toutes les lignes de \(A\) sont proportionnelles à \((2, 1, 1)\). Avec \(C = (1, -1, 2)\) en colonne et \(L = (2, 1, 1)\), on a \(A = CL\). Chaque colonne de \(A\) est un multiple de \(C\), et \(A\) n’est pas nulle. Donc \(\mathrm{rg}(u) = 1\).
- Le produit \(LC\) est un simple nombre : \(LC = 2 – 1 + 2 = 3\). Par associativité, \(A^2 = C(LC)L = 3CL\). Ainsi \(A^2 = 3A\).
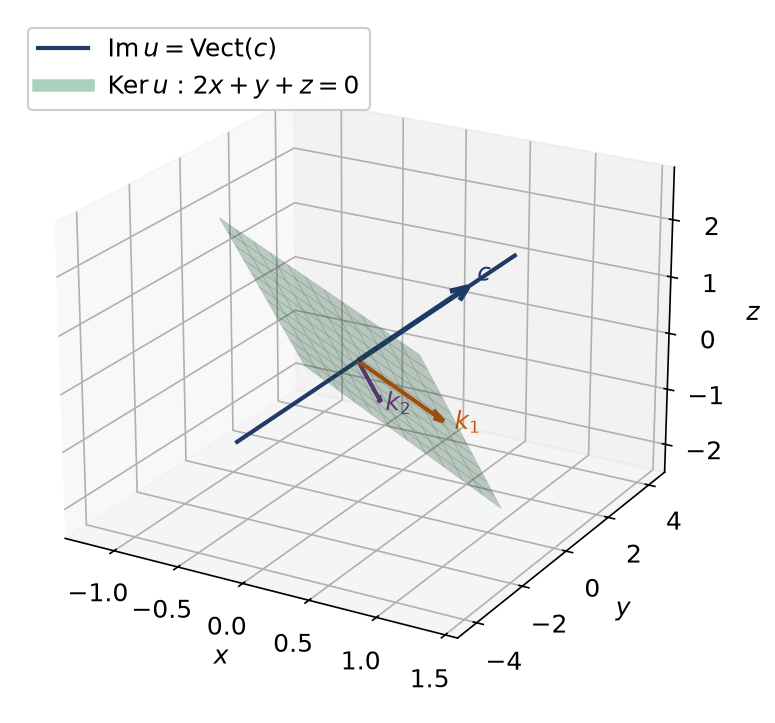
- On prend \(c = C\), qui engendre l’image. Le noyau est formé des vecteurs vérifiant \(2x + y + z = 0\) ; on y choisit \(k_1 = (1, -2, 0)\) et \(k_2 = (0, 1, -1)\), qui sont indépendants. De plus, \(Ac = C(LC) = 3c\), donc \(c\) n’est pas dans le noyau. Ajouter à une base d’un plan un vecteur extérieur à ce plan donne trois vecteurs indépendants de \(\mathbb{R}^3\). Dans la base \((c, k_1, k_2)\), l’endomorphisme \(u\) est représenté par \(\mathrm{diag}(3, 0, 0)\).
- On a \(\mathrm{tr}(A) = 2 – 1 + 2 = 3\). C’est bien la trace de la matrice diagonale obtenue, comme l’impose la similitude.
La figure représente l’image de \(u\), une droite, et son noyau, un plan, qui sont supplémentaires.
Pour approfondir
Corrigé de l’exercice 16 – Forme normale d’une matrice de taille 2 sur 3
Idée clé : on suit la preuve du théorème d’équivalence : supplémentaire du noyau au départ, images complétées à l’arrivée.
- La seconde ligne double la première et \(A\) n’est pas nulle, donc \(\mathrm{rg}(A) = 1\). Le noyau est alors un plan, décrit par \(x + 2y + 3z = 0\). On peut le décrire par la base \(\left((-2, 1, 0), (-3, 0, 1)\right)\).
- Le vecteur \(e_1 = (1, 0, 0)\) n’annule pas \(f\), donc la droite qu’il engendre est un supplémentaire du noyau. On pose \(\mathcal{B}^{\prime} = \left((1, 0, 0), (-2, 1, 0), (-3, 0, 1)\right)\). Ensuite, \(f(e_1) = (1, 2)\), que l’on complète par \((0, 1)\). Avec \(\mathcal{C}^{\prime} = \left((1, 2), (0, 1)\right)\), la matrice de \(f\) vaut \(J_1\) : le premier vecteur de départ donne le premier vecteur d’arrivée, et les deux autres donnent 0.
- On a \(P = \begin{pmatrix} 1 & -2 & -3 \\ 0 & 1 & 0 \\ 0 & 0 & 1 \end{pmatrix}\), \(Q = \begin{pmatrix} 1 & 0 \\ 2 & 1 \end{pmatrix}\) et \(Q^{-1} = \begin{pmatrix} 1 & 0 \\ -2 & 1 \end{pmatrix}\). D’abord, \(AP = \begin{pmatrix} 1 & 0 & 0 \\ 2 & 0 & 0 \end{pmatrix}\), puisque \(-2 + 2 = 0\) et \(-3 + 3 = 0\). Ensuite, \(Q^{-1}\) remplace la ligne du bas par \(L_2 – 2L_1\) et garde celle du haut. On obtient bien \(Q^{-1}AP = J_1\).
Cette méthode est générale. Elle fonctionne pour toute matrice, à condition de choisir d’abord une base du noyau, puis de compléter dans le bon ordre.
Corrigé de l’exercice 17 – Matrice semblable à son double
Idée clé : la trace est conservée par similitude, alors que la multiplication par 2 la double.
- Si \(2A = P^{-1}AP\), alors \(\mathrm{tr}(2A) = \mathrm{tr}(A)\), soit \(2\,\mathrm{tr}(A) = \mathrm{tr}(A)\). Donc \(\mathrm{tr}(A) = 0\).
- On a \(NP = \begin{pmatrix} 0 & 0 \\ 2 & 0 \end{pmatrix}\) et \(P^{-1} = \mathrm{diag}(1/2, 1)\). Multiplier à gauche par \(P^{-1}\) divise la première ligne par 2, mais cette ligne est nulle. Ainsi \(P^{-1}NP = 2N\), et \(N\) est semblable à \(2N\).
- Soit \(\lambda \neq 0\) et \(P_\lambda = \mathrm{diag}(\lambda, 1)\), qui est inversible. Le même calcul donne \(NP_\lambda = \begin{pmatrix} 0 & 0 \\ \lambda & 0 \end{pmatrix}\), puis \(P_\lambda^{-1}NP_\lambda = \lambda N\). Donc \(N\) est semblable à \(\lambda N\).
- Si \(2A = P^{-1}AP\), alors \(4A^2 = (P^{-1}AP)(P^{-1}AP) = P^{-1}A^2P\). Ainsi \(A^2\) est semblable à \(4A^2\), d’où \(4\,\mathrm{tr}(A^2) = \mathrm{tr}(A^2)\). On en tire \(\mathrm{tr}(A^2) = 0\).
Le même argument montre que \(\mathrm{tr}(A^k) = 0\) pour tout \(k \geqslant 1\). C’est un indice fort : de telles matrices se comportent comme \(N\), dont une puissance s’annule.
Corrigé de l’exercice 18 – Problème sur un opérateur de dérivation pondérée
Idée clé : les puissances de \(X – 1\) sont simplement multipliées par leur exposant, ce qui rend la matrice diagonale.
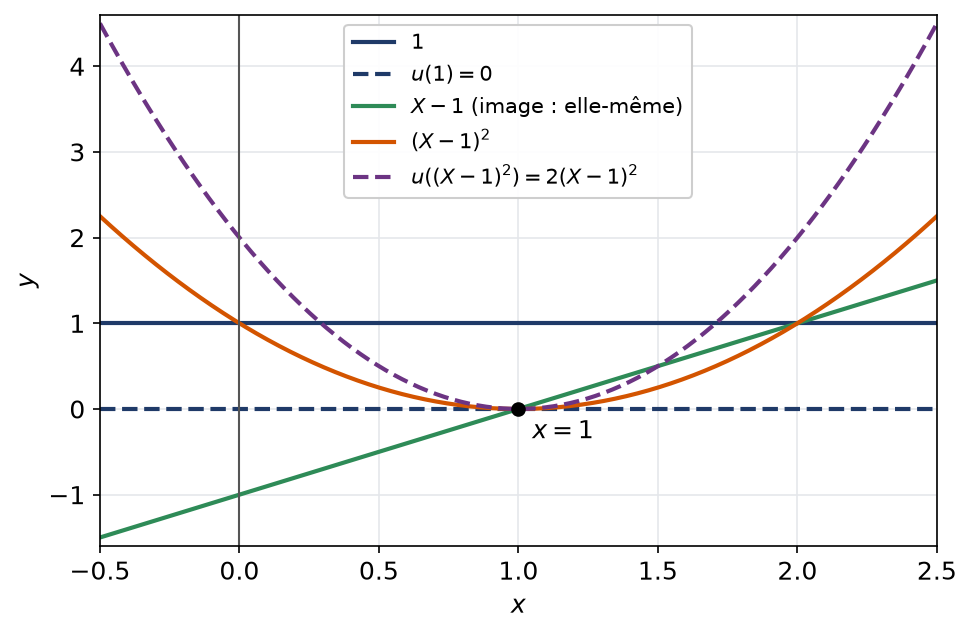
- Si \(\deg P \leqslant 2\), alors \(\deg P^{\prime} \leqslant 1\), et le facteur \(X – 1\) ramène le degré à au plus 2. La linéarité découle de celle de la dérivation. Les trois images utiles sont \(u(1) = 0\), \(u(X) = X – 1\) et \(u(X^2) = 2X^2 – 2X\). Donc \(A = \begin{pmatrix} 0 & -1 & 0 \\ 0 & 1 & -2 \\ 0 & 0 & 2 \end{pmatrix}\).
- La première colonne est nulle, et les deux suivantes sont indépendantes. Le rang vaut donc 2, et le noyau, de dimension 1, contient les constantes. Le noyau a pour base \((1)\), l’image a pour base \(\left(X – 1, \, X^2 – X\right)\), et \(u\) n’est pas bijectif. D’ailleurs, l’image se décrit simplement : ce sont les polynômes de \(\mathbb{R}_2[X]\) qui s’annulent en 1.
- Les degrés des vecteurs de \(\mathcal{B}^{\prime}\) valent 0, 1 et 2, donc la famille est libre ; avec trois vecteurs, c’est une base. Pour \(k \in \{1, 2\}\), on a \(u\left((X – 1)^k\right) = (X – 1) \cdot k(X – 1)^{k-1} = k(X – 1)^k\). Pour \(k = 0\), l’image est nulle, ce qui suit la même formule. Donc \(D = \mathrm{diag}(0, 1, 2)\).
- Comme \((X – 1)^2 = 1 – 2X + X^2\), on obtient \(P = \begin{pmatrix} 1 & -1 & 1 \\ 0 & 1 & -2 \\ 0 & 0 & 1 \end{pmatrix}\). Inversement, \(X = 1 + (X – 1)\) et \(X^2 = 1 + 2(X – 1) + (X – 1)^2\). Donc \(P^{-1} = \begin{pmatrix} 1 & 1 & 1 \\ 0 & 1 & 2 \\ 0 & 0 & 1 \end{pmatrix}\).
- On a \(\mathrm{tr}(A) = 0 + 1 + 2 = 3 = \mathrm{tr}(D)\). Ensuite, \(A^n = PD^nP^{-1}\) avec \(D^n = \mathrm{diag}(0, 1, 2^n)\) pour \(n \geqslant 1\). On calcule \(PD^n = \begin{pmatrix} 0 & -1 & 2^n \\ 0 & 1 & -2^{n+1} \\ 0 & 0 & 2^n \end{pmatrix}\), puis le produit par \(P^{-1}\). On obtient \(A^n = \begin{pmatrix} 0 & -1 & 2^n – 2 \\ 0 & 1 & 2 – 2^{n+1} \\ 0 & 0 & 2^n \end{pmatrix}\). Pour \(n = 1\), on retrouve bien \(A\).
- La troisième colonne de \(A^n\) donne les composantes de \(u^n(X^2)\). Ainsi \(u^n(X^2) = 2^n X^2 + (2 – 2^{n+1})X + 2^n – 2\). On le retrouve directement : \(u^n(X^2) = 2^n(X – 1)^2 + 2(X – 1)\), qui se développe en la même expression.
La figure trace les trois polynômes de \(\mathcal{B}^{\prime}\) et leurs images : chacun est multiplié par son exposant.
Corrigé de l’exercice 19 – Problème de caractérisation de la trace
Idée clé : on teste la relation \(\ell(AB) = \ell(BA)\) sur des produits de matrices élémentaires bien choisis.
- La trace est linéaire, et le cours donne \(\mathrm{tr}(BA) = \mathrm{tr}(AB)\) pour toutes matrices carrées. La trace convient.
- Pour \(i \neq j\), la règle de multiplication donne \(E_{ij}E_{jj} = E_{ij}\), tandis que \(E_{jj}E_{ij}\) est nulle, car \(j \neq i\). La relation imposée fournit alors \(\ell(E_{ij}) = \ell(0) = 0\). Toute matrice élémentaire hors diagonale est donc annulée par \(\ell\).
- Pour \(i \neq j\), on a \(E_{ij}E_{ji} = E_{ii}\) et \(E_{ji}E_{ij} = E_{jj}\). Par conséquent, \(\ell(E_{ii}) = \ell(E_{jj})\).
- Posons \(c = \ell(E_{11})\) ; d’après la question précédente, c’est aussi la valeur de chaque \(\ell(E_{ii})\). Toute matrice s’écrit \(M = \sum_{k,l} m_{kl}E_{kl}\). Par linéarité, seuls les termes diagonaux survivent, et \(\ell(M) = c\,(m_{11} + \dots + m_{nn})\). Ainsi \(\ell = c\,\mathrm{tr}\).
- La trace est une forme linéaire, et elle n’est pas identiquement nulle, car \(\mathrm{tr}(E_{11}) = 1\). Son rang vaut donc 1, et le théorème du rang donne \(\dim H = n^2 – 1\). Considérons maintenant les \(n^2 – n\) matrices \(E_{ij}\) avec \(i \neq j\), ainsi que les \(n – 1\) matrices \(E_{ii} – E_{nn}\) avec \(i < n\). Elles sont toutes de trace nulle. De plus, une combinaison nulle de ces matrices force chaque coefficient à s’annuler, en lisant les positions \((i, j)\) puis \((i, i)\) pour \(i < n\). Libres et au nombre de \(n^2 – 1\), elles forment une base de \(H\).
Ce problème montre que la trace est, à un facteur près, la seule forme linéaire insensible à l’ordre des facteurs d’un produit. Cela explique pourquoi elle apparaît dans tant de questions d’invariance.
Pour aller plus loin
- Revoir la leçon : cours de L1 de maths sur matrices de passage
- S’exercer : exercices corrigés de L1 de maths sur matrices de passage
- Bases utiles : Applications linéaires : noyau, image, rang, Pivot de Gauss, systèmes et matrices
- Chapitre d’avant : Applications linéaires : noyau, image, rang
- Chapitre d’après : Déterminant, formules de Cramer et inverse
- Vérifier ses acquis : QCM de L1 de maths sur matrices de passage
- Contrôle corrigé en temps limité : Matrices de passage et similitude : contrôle de maths en L1
- Tous les chapitres : le sommaire de la L1 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Matrices de passage en L1 de maths» au format PDF afin de pouvoir travailler en totale autonomie.