Recouvrements finis et parties connexes : corrigé du contrôle de maths en L3
Voici le corrigé du contrôle de maths en L3 sur le thème « recouvrements finis et parties connexes », question par question.
Cette correction rédige chaque réponse comme une copie de licence soignée : les hypothèses sont vérifiées avant d’invoquer un théorème, et chaque théorème est nommé. Les trois premières questions montrent d’abord comment extraire un sous-recouvrement fini sans jamais utiliser de suite. Une figure situe ensuite le maximum de la forme linéaire sur l’ellipse. La preuve du théorème de Heine est écrite en entier, car elle est exigible. Pour les matrices, un second dessin montre les deux composantes connexes par arcs. Enfin, le problème insiste sur la restriction d’un homéomorphisme à un espace privé d’un point. Le barème indique, pour chaque question, la part réservée aux justifications.
L’énoncé complet se trouve ici : Recouvrements finis et parties connexes : contrôle de maths en L3.
Barème du contrôle corrigé : recouvrements finis et parties connexes
| Exercice | Points |
|---|---|
| 1. Recouvrements et sous-recouvrements finis | 3 points |
| 2. Une ellipse pleine et une boule qui ne l’est pas | 4 points |
| 3. Continuité uniforme et théorème de Heine | 4 points |
| 4. Les matrices dont le carré vaut -I | 4 points |
| 5. Problème : retirer un point pour distinguer deux espaces | 5 points |
| Total | 20 points |
Le corrigé détaillé : recouvrements finis et parties connexes
Exercice 1 – Recouvrements et sous-recouvrements finis (3 points)
Une famille d’intervalles sans sous-famille finie utile
-
Chaque \(U_n\) est un intervalle ouvert de \(\mathbb{R}\). Prenons \(x\) dans \(]0, 1]\). Puisque \(x\) est strictement positif, il existe, d’après Archimède, un entier \(n \geq 1\) vérifiant \(n x > 1\), soit \(\frac{1}{n} < x\). Comme de plus \(x \leq 1 < 2\), le réel \(x\) est dans \(U_n\). La famille \((U_n)\) recouvre donc \(]0, 1]\).
Fixons ensuite une sous-famille finie et appelons \(N\) son plus grand indice. Lorsque \(n\) augmente, \(\frac{1}{n}\) diminue : les \(U_n\) sont donc emboîtés de façon croissante, et la réunion de la sous-famille se réduit à \(U_N\). Or le réel \(\frac{1}{2N}\) est dans \(]0, 1]\), mais il n’est pas dans \(U_N\). Aucune sous-famille finie ne recouvre \(]0, 1]\) : cette partie n’est donc pas compacte.
Des fermés emboîtés, puis une minoration uniforme
- Supposons, par l’absurde, que l’intersection des \(F_n\) soit vide. Les complémentaires \(O_n = K \setminus F_n\) sont des ouverts de \(K\), car chaque \(F_n\) est fermé. De plus, un point de \(K\) qui n’appartiendrait à aucun \(O_n\) serait dans tous les \(F_n\) : les \(O_n\) recouvrent donc \(K\). Borel-Lebesgue fournit alors un nombre fini d’indices dont les \(O_n\) recouvrent encore \(K\). Cependant, les \(F_n\) décroissent, si bien que les \(O_n\) croissent ; en notant \(N\) le plus grand de ces indices, on obtient \(O_N = K\). Il en résulte que \(F_N\) est vide, ce qui contredit l’hypothèse. Par conséquent, les \(F_n\) ont au moins un point commun.
- D’abord, \(V_n\) est un ouvert de \(K\), puisque c’est l’image réciproque de \(\left]\frac{1}{n}, +\infty\right[\) par la fonction continue \(f\). Ensuite, tout \(x \in K\) vérifie \(f(x) > 0\), donc \(x \in V_n\) pour \(n\) assez grand. Ces ouverts recouvrent ainsi \(K\), et Borel-Lebesgue permet d’en garder un nombre fini. Or ils croissent avec \(n\) : un seul d’entre eux, \(V_N\), suffit. On a donc \(f > \frac{1}{N}\) sur tout \(K\), et le réel \(c = \frac{1}{N}\) répond à la question.
Piège classique : à la question 3, beaucoup de copies invoquent le minimum atteint par une fonction continue sur un compact. Le résultat est juste, mais l’énoncé exige ici un raisonnement par recouvrements, sans suites.
Exercice 2 – Une ellipse pleine et une boule qui ne l’est pas (4 points)
Compacité de l’ellipse, puis recherche du maximum
-
Pour tous réels \(x\) et \(y\), la différence entre les deux membres vaut \(\frac{1}{2}\left(x^2 + 2xy + y^2\right)\), c’est-à-dire \(\frac{1}{2}(x + y)^2\). Elle est positive, ce qui prouve l’inégalité.
Soit alors \((x, y)\) dans \(E\). L’inégalité donne \(x^2 + y^2 \leq 6\), donc \(E\) est contenue dans le disque fermé centré en \(O\) de rayon \(\sqrt{6}\) : elle est bornée. Par ailleurs, la fonction \(q\) qui à \((x, y)\) associe \(x^2 + xy + y^2\) est polynomiale, donc continue. Or \(E\) est l’ensemble des points où \(q \leq 3\), autrement dit l’image réciproque du fermé \(]-\infty, 3]\) : elle est fermée. Comme \(\mathbb{R}^2\) est de dimension finie, la partie fermée bornée \(E\) est compacte.
-
Toute forme linéaire sur \(\mathbb{R}^2\) est continue, puisque cet espace est de dimension finie ; c’est le cas de \(g\). En outre, \(E\) contient \(O\), donc ce compact n’est pas vide. Par le théorème des bornes atteintes, \(g\) possède un maximum sur \(E\).
Ensuite, les nouvelles variables donnent \(x = \frac{u + v}{2}\) et \(y = \frac{v – u}{2}\). On calcule ainsi \(x^2 + y^2 = \frac{u^2 + v^2}{2}\), puis \(xy = \frac{v^2 – u^2}{4}\). En ajoutant, il vient :
\[x^2 + xy + y^2 = \frac{u^2 + 3v^2}{4}.\]
Un point est donc dans \(E\) quand \(u^2 + 3v^2 \leq 12\). Dans ce cas, \(u^2 \leq 12\), d’où \(x – y \leq 2\sqrt{3}\). L’égalité impose \(v = 0\) et \(u = 2\sqrt{3}\), donc \(x = \sqrt{3}\) et \(y = -\sqrt{3}\). En effet, ce point est dans \(E\), car \(3 – 3 + 3 = 3\). Le maximum de \(g\) sur \(E\) vaut \(2\sqrt{3}\), atteint uniquement en \(\left(\sqrt{3}, -\sqrt{3}\right)\).
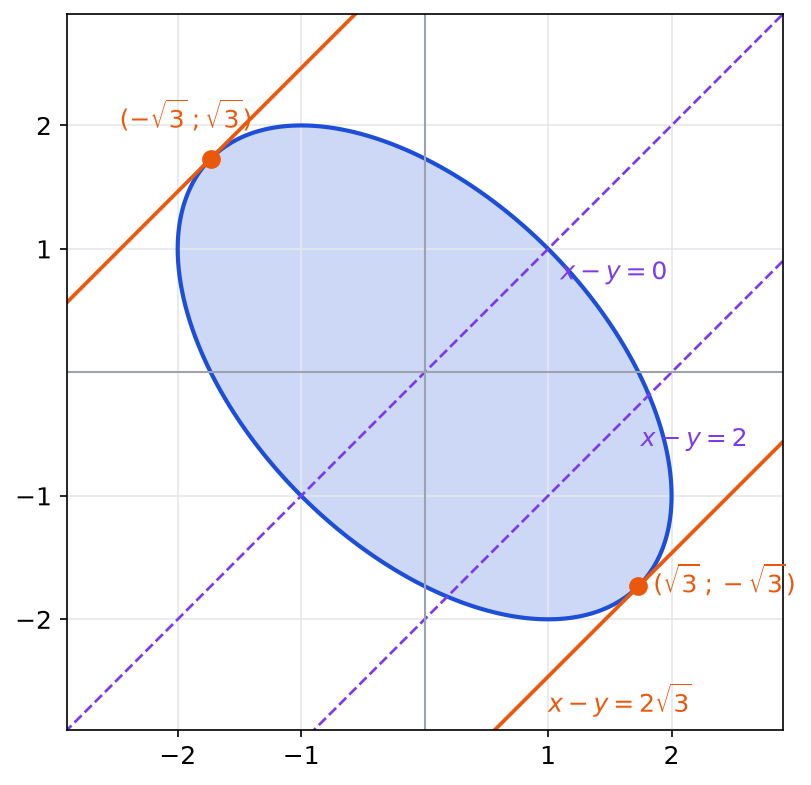
Sur la figure, les lignes de niveau de \(g\) sont des droites parallèles. La dernière qui rencontre encore \(E\) la touche en \(\left(\sqrt{3}, -\sqrt{3}\right)\). Ce point se trouve aussi sur le cercle de rayon \(\sqrt{6}\) : la majoration de la question 1 ne peut donc pas être améliorée.
Une boule unité qui n’est pas compacte
- La fonction \(f_n\) croît sur \([0, 1]\) et vaut 1 en 1, donc sa norme infinie vaut 1. Supposons qu’une suite extraite \(\left(f_{\sigma(n)}\right)\) converge pour cette norme vers une fonction continue \(h\). La convergence uniforme entraîne alors la convergence en chaque point. Or \(t^{\sigma(n)}\) tend vers 0 quand \(0 \leq t < 1\), tandis que la valeur en 1 reste égale à 1. Ainsi \(h\) est nulle sur \([0, 1[\) et vaut 1 en 1 : elle est discontinue en 1, ce qui est absurde. Aucune suite extraite ne converge ; par conséquent, la boule unité fermée de \(C([0, 1], \mathbb{R})\), qui contient tous les \(f_n\), n’est pas compacte. Le théorème de Riesz le laissait prévoir, car cet espace est de dimension infinie.
Exercice 3 – Continuité uniforme et théorème de Heine (4 points)
Énoncé et démonstration de Heine
-
Énoncé. Lorsque \((K, d)\) est un espace métrique compact, toute application continue \(f\) de \(K\) dans \(F\) est uniformément continue. Autrement dit, à chaque \(\varepsilon > 0\) correspond un \(\eta > 0\) tel que deux points de \(K\) à distance strictement inférieure à \(\eta\) ont des images à distance strictement inférieure à \(\varepsilon\).
Démonstration. Raisonnons par l’absurde. Il existe alors un \(\varepsilon > 0\) pour lequel aucun \(\eta\) ne convient. En particulier, pour chaque entier \(n\), le choix \(\eta = 2^{-n}\) échoue : on trouve deux points \(x_n\) et \(y_n\) de \(K\) tels que \(d(x_n, y_n) < 2^{-n}\) alors que leurs images sont à distance au moins \(\varepsilon\).
Le compact \(K\) est séquentiellement compact. Il existe donc une extractrice \(\sigma\) et un point \(\ell\) de \(K\) tels que \(a_n = x_{\sigma(n)}\) tende vers \(\ell\). Notons aussi \(b_n = y_{\sigma(n)}\). Par l’inégalité triangulaire, \(d(b_n, \ell) \leq 2^{-\sigma(n)} + d(a_n, \ell)\), qui tend vers 0 : la suite \((b_n)\) converge elle aussi vers \(\ell\). Ensuite, \(f\) est continue en \(\ell\), si bien que \(f(a_n)\) et \(f(b_n)\) tendent toutes deux vers \(f(\ell)\). L’inégalité triangulaire donne enfin :
\[\delta\left(f(a_n), f(b_n)\right) \leq \delta\left(f(a_n), f(\ell)\right) + \delta\left(f(\ell), f(b_n)\right).\]
Le membre de droite tend vers 0, ce qui contredit la minoration par \(\varepsilon\) : \(f\) est donc uniformément continue.
La racine carrée, puis une fonction qui oscille de plus en plus
- Le segment \([0, 1]\) est un fermé borné de \(\mathbb{R}\), donc un compact, sur lequel la racine carrée est continue. D’après le théorème de Heine, elle y est donc uniformément continue. Supposons maintenant qu’une constante \(L\) la rende \(L\)-lipschitzienne. En comparant \(x \in ]0, 1]\) à 0, on obtiendrait \(\sqrt{x} \leq L x\), soit \(\frac{1}{\sqrt{x}} \leq L\). Pourtant, \(\frac{1}{\sqrt{x}}\) n’est pas bornée au voisinage de 0. La racine carrée est ainsi uniformément continue sur \([0, 1]\), sans y être lipschitzienne.
-
D’une part, l’écart \(x_n – y_n\) vaut \(\frac{1}{n}\), qui tend vers 0. D’autre part, \(g(y_n) = 0\), car \(\sin(2n\pi) = 0\), et la périodicité du sinus donne \(g(x_n) = \left(2n\pi + \frac{1}{n}\right) \sin \frac{1}{n}\). Puisque \(\sin \frac{1}{n}\) est équivalent à \(\frac{1}{n}\), le terme \(2n\pi \sin \frac{1}{n}\) tend vers \(2\pi\), tandis que \(\frac{1}{n} \sin \frac{1}{n}\) tend vers 0. Ainsi \(g(x_n) – g(y_n)\) tend vers \(2\pi\).
Si \(g\) était uniformément continue, on pourrait associer à \(\varepsilon = \pi\) un \(\eta > 0\) adapté. Pour \(n\) assez grand, l’écart entre \(x_n\) et \(y_n\) serait inférieur à \(\eta\), alors que celui de leurs images dépasserait \(\pi\). C’est contradictoire : \(g\) n’est donc pas uniformément continue sur \(\mathbb{R}\). En revanche, sur un segment, qui est compact, le théorème de Heine s’applique à \(g\). La figure de l’énoncé éclaire ce contraste : la pente \(g^{\prime}(2n\pi)\) vaut \(2n\pi\), qui croît sans limite.
Piège classique : extraire séparément une sous-suite de \((x_n)\), puis une autre de \((y_n)\), ne mène à rien. On utilise la même extractrice pour les deux suites, et c’est la proximité de \(x_n\) et \(y_n\) qui donne la limite commune.
Exercice 4 – Les matrices dont le carré vaut -I (4 points)
Trace nulle et déterminant égal à 1
-
Notons \(t\) la trace et \(\Delta\) le déterminant de \(M\). Son polynôme caractéristique est \(X^2 – tX + \Delta\), et Cayley-Hamilton affirme qu’il annule \(M\) : \(M^2 = tM – \Delta I_2\).
Si \(t = 0\) et \(\Delta = 1\), cette égalité devient directement \(M^2 = -I_2\). Réciproquement, supposons \(M^2 = -I_2\) ; on obtient alors \(tM = (\Delta – 1) I_2\). Lorsque \(t \neq 0\), la matrice \(M\) serait scalaire, égale à \(\lambda I_2\) pour un réel \(\lambda\), et son carré \(\lambda^2 I_2\) ne pourrait pas valoir \(-I_2\). Donc \(t = 0\), puis \(\Delta = 1\).
Ainsi \(M\) est dans \(J\) exactement quand sa trace est nulle et son déterminant égal à 1. La trace nulle impose \(d = -a\) ; ensuite, le déterminant \(-a^2 – bc\) vaut 1, d’où \(bc = -1 – a^2\).
- Pour \(a\) réel et \(b > 0\), notons \(\Phi(a, b)\) la matrice de première ligne \((a, b)\) et de seconde ligne \(\left(-\frac{1 + a^2}{b}, -a\right)\). Ses quatre coefficients sont des fonctions continues de \((a, b)\), car \(b\) ne s’annule pas : \(\Phi\) est donc continue. Sa trace est nulle, et son déterminant vaut \(-a^2 + 1 + a^2 = 1\) : elle appartient à \(J_+\). Inversement, une matrice de \(J_+\) a pour coefficients \(d = -a\) et \(c = -\frac{1 + a^2}{b}\), donc elle s’écrit \(\Phi(a, b)\). Par ailleurs, le demi-plan \(H\) est convexe, donc connexe par arcs. L’image \(J_+\) de ce demi-plan par \(\Phi\) est alors connexe par arcs : deux de ses points se relient en composant \(\Phi\) avec un segment du demi-plan.
Le coefficient b ne change jamais de signe le long d’un chemin
- Pour \(M\) dans \(J\), le produit \(bc\) vaut \(-1 – a^2\), qui est au plus \(-1\) ; ainsi \(b \neq 0\). L’application \(\psi\) qui associe à \(M\) son coefficient \(b\) est linéaire en dimension finie, donc continue. Or \(A\) vérifie \(A^2 = -I_2\), et \(\psi(A) = 1\) ; de même, \(B^2 = -I_2\) et \(\psi(B) = -2\), car \(B\) a pour trace 0 et pour déterminant \(-1 + 2 = 1\). L’image de \(J\) par \(\psi\) contient donc 1 et \(-2\), mais pas 0 : ce n’est pas un intervalle. Si \(J\) était connexe, cette image le serait aussi. Par conséquent, \(J\) n’est pas connexe.
-
L’application \(\tau\) qui change \(M\) en \(-M\) est continue, et \(-M\) a le même carré que \(M\). Elle envoie donc \(J\) dans \(J\) en changeant le signe de \(b\) : ainsi \(\tau(J_+)\) est inclus dans \(J_-\) et \(\tau(J_-)\) dans \(J_+\). Comme \(\tau\) est involutive, on en déduit \(\tau(J_+) = J_-\). Image continue de \(J_+\), la partie \(J_-\) est donc connexe par arcs.
De plus, \(J\) est la réunion disjointe de \(J_+\) et \(J_-\), puisque \(b\) ne s’annule jamais. Supposons qu’un chemin continu \(\gamma\) défini sur \([0, 1]\) et tracé dans \(J\) parte de \(J_+\) pour arriver dans \(J_-\). La fonction \(\psi \circ \gamma\) serait alors continue, positive en 0 et négative en 1, sans jamais s’annuler, ce que le théorème des valeurs intermédiaires interdit. Les composantes connexes par arcs de \(J\) sont donc exactement \(J_+\) et \(J_-\). Enfin, \(A\) est dans \(J_+\) et \(B\) dans \(J_-\) : aucun chemin continu dans \(J\) ne relie \(A\) à \(B\).
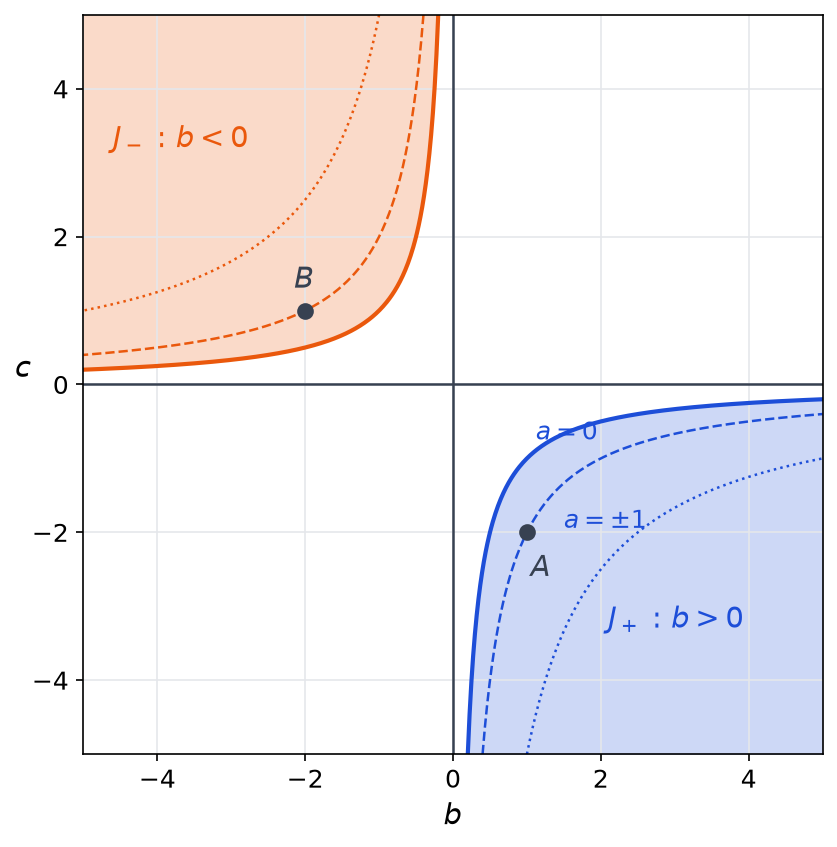
Sur cette figure, chaque hyperbole \(bc = -1 – a^2\) correspond à une valeur de \(a\). Les deux régions colorées ne se rejoignent jamais, car l’axe \(b = 0\) les sépare.
Exercice 5 – Problème : retirer un point pour distinguer deux espaces (5 points)
Partie A : la droite se coupe en deux, le plan reste d’un seul tenant
- La droite privée de \(m\) contient \(m – 1\) et \(m + 1\), mais pas le réel \(m\), pourtant situé entre eux. Elle n’est donc pas un intervalle. Puisque les connexes de \(\mathbb{R}\) sont ses intervalles, la droite privée de \(m\) n’est pas connexe.
-
Prenons \(u\) et \(v\) dans \(\Omega_p\). Quand \(p\) n’est pas sur le segment \([u, v]\), ce segment, parcouru à vitesse constante, est un chemin continu de \(u\) à \(v\) dans \(\Omega_p\).
Supposons au contraire que \(p\) soit sur \([u, v]\). Alors \(u \neq v\), sinon \(p\) serait égal à \(u\) ; la droite \((uv)\) existe donc et passe par \(p\). Choisissons \(w\) hors de cette droite, ce qui est possible car le plan n’est pas réduit à une droite. Le segment \([u, w]\) ne coupe \((uv)\) qu’en \(u\). En effet, un second point commun forcerait \((uw)\) à coïncider avec \((uv)\), et \(w\) serait alors sur \((uv)\). Comme \(p \neq u\), le point \(p\) évite donc \([u, w]\) ; de même, il évite \([w, v]\). Le chemin suivant convient :
\[\gamma(t) = \begin{cases} u + 2t(w – u) & \text{si } 0 \leq t \leq \frac{1}{2} \\ w + (2t – 1)(v – w) & \text{si } \frac{1}{2} \leq t \leq 1 \end{cases}\]
Les deux expressions valent \(w\) en \(t = \frac{1}{2}\), si bien que \(\gamma\) est continue. Ainsi \(\Omega_p\) est connexe par arcs, donc connexe.
Partie B : pas de bijection bicontinue entre plan et droite
- Supposons qu’un homéomorphisme \(h\) du plan sur la droite existe. Fixons un point \(p\) du plan et posons \(m = h(p)\). Comme \(h\) est bijective, elle envoie \(\Omega_p\) exactement sur la droite privée de \(m\). Or \(h\) est continue et \(\Omega_p\) est connexe d’après la question 2 : son image serait connexe, ce que la question 1 exclut. Aucun homéomorphisme n’existe donc entre \(\mathbb{R}^2\) et \(\mathbb{R}\).
-
Soit \(f\) une application continue et injective du plan dans \(\mathbb{R}\). D’abord, le plan est convexe, donc connexe, et son image est un intervalle \(I\). Ensuite, deux points distincts \(P\) et \(Q\) ont des images distinctes, notées \(\alpha < \beta\) quitte à les échanger.
Le milieu \(\mu\) de \(\alpha\) et \(\beta\) est dans l’intervalle \(I\), donc \(\mu = f(p)\) pour un certain point \(p\). Par injectivité, \(p\) est le seul antécédent de \(\mu\) : l’image de \(\Omega_p\) est ainsi \(I\) privé de \(\mu\). Cette partie contient \(\alpha\) et \(\beta\) sans contenir \(\mu\), donc elle n’est pas un intervalle. Pourtant, c’est l’image continue du connexe \(\Omega_p\). Cette contradiction prouve qu’aucune application continue du plan dans la droite n’est injective.
Le cercle face au segment
- Supposons qu’un homéomorphisme \(h\) de \(\mathcal{C}\) sur \([0, 1]\) existe. Notons \(p\) l’antécédent de \(\frac{1}{3}\), et écrivons \(p = \mathrm{e}^{i\theta_0}\). Le cercle privé de \(p\) est l’image de l’intervalle \(]\theta_0, \theta_0 + 2\pi[\) par l’application continue \(t \mapsto \mathrm{e}^{it}\) : il est donc connexe. Cependant, son image par \(h\) est le segment privé de \(\frac{1}{3}\), qui contient 0 et 1 mais pas \(\frac{1}{3}\) : elle n’est pas connexe. Le cercle \(\mathcal{C}\) n’est donc pas homéomorphe à \([0, 1]\).
Piège classique : à la question 3, on ne retire pas n’importe quel point de chaque côté. On enlève \(p\) dans le plan et précisément \(h(p)\) dans la droite ; sinon, la restriction cesse d’être une bijection.
À retenir de ce contrôle
- Pour prouver qu’une partie n’est pas compacte, il suffit d’exhiber un recouvrement ouvert dont aucune sous-famille finie ne recouvre encore la partie.
- Dans un espace vectoriel normé de dimension finie, les compacts sont exactement les fermés bornés ; en dimension infinie, la boule unité fermée ne l’est jamais.
- La preuve de Heine raisonne par l’absurde : deux suites de plus en plus proches, une extraction convergente, puis la continuité au point limite.
- Une fonction continue qui prend deux valeurs sans prendre une valeur intermédiaire prouve qu’une partie n’est pas connexe.
- Un homéomorphisme se restreint en homéomorphisme entre les espaces privés d’un point et de son image : la connexité de ces restes distingue les espaces.
Revenir à l’énoncé du contrôle
Consolider recouvrements finis et parties connexes après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours borel-lebesgue, compacité séquentielle et connexité ; entraînez-vous sur les exercices borel-lebesgue, compacité séquentielle et connexité.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en L3.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «recouvrements finis et parties connexes : corrigé du contrôle de maths en L3» au format PDF afin de pouvoir travailler en totale autonomie.