Fonction muette et espérance conditionnelle : contrôle de maths en L3
Voici un contrôle de maths en L3 sur le thème « fonction muette et espérance conditionnelle », avec son barème et un corrigé détaillé.
Ce contrôle continu d’une heure trente porte sur les lois, l’espérance et l’indépendance en théorie de la mesure, au second semestre de L3. Proposez-le après le chapitre, avant les théorèmes limites. Vous déterminerez d’abord une loi image par la méthode de la fonction muette, puis la loi d’un couple transformé grâce à un changement de variables. Ensuite, un exercice court sur un dé à douze faces teste l’indépendance de tribus. Enfin, le problème construit l’espérance conditionnelle dans le cas discret et montre qu’elle fournit la meilleure prédiction au sens quadratique. Les calculs d’intégrales restent simples, mais chaque théorème invoqué doit être cité.
Ce qu’évalue le contrôle : fonction muette et espérance conditionnelle
L’essentiel du sujet
- NiveauL3
- Durée1 heure 30
- Calculatriceinterdite
- Barèmesur 20
Chapitre : Loi, espérance et indépendance en théorie de la mesure (4 exercices)
Ce que ce devoir vérifie :
- Déterminer la densité d’une variable image grâce à la méthode de la fonction muette
- Calculer la loi d’un couple transformé par un difféomorphisme et en déduire ses marginales
- Démontrer l’indépendance de deux tribus engendrées et distinguer indépendance deux à deux et mutuelle
- Calculer une espérance conditionnelle dans le cas discret et en établir la propriété de projection
- Décomposer une variance en variance conditionnelle moyenne et variance de l’espérance conditionnelle
Avant de commencer le devoir
Pour une loi image, partez toujours de \(E[h(Y)]\) avec \(h\) mesurable bornée, puis découpez le domaine en intervalles où le changement de variable est bijectif. Dans un changement de variables à deux dimensions, dessinez d’abord le domaine image : les bornes des marginales en dépendent. Ensuite, vérifiez qu’une densité obtenue est d’intégrale 1, car c’est un contrôle rapide. Enfin, dans le problème, l’espérance conditionnelle est une fonction de X : écrivez-la sous cette forme avant de calculer.
Le sujet du contrôle : fonction muette et espérance conditionnelle
Exercice 1 – Le carré d’une variable uniforme (4 points)
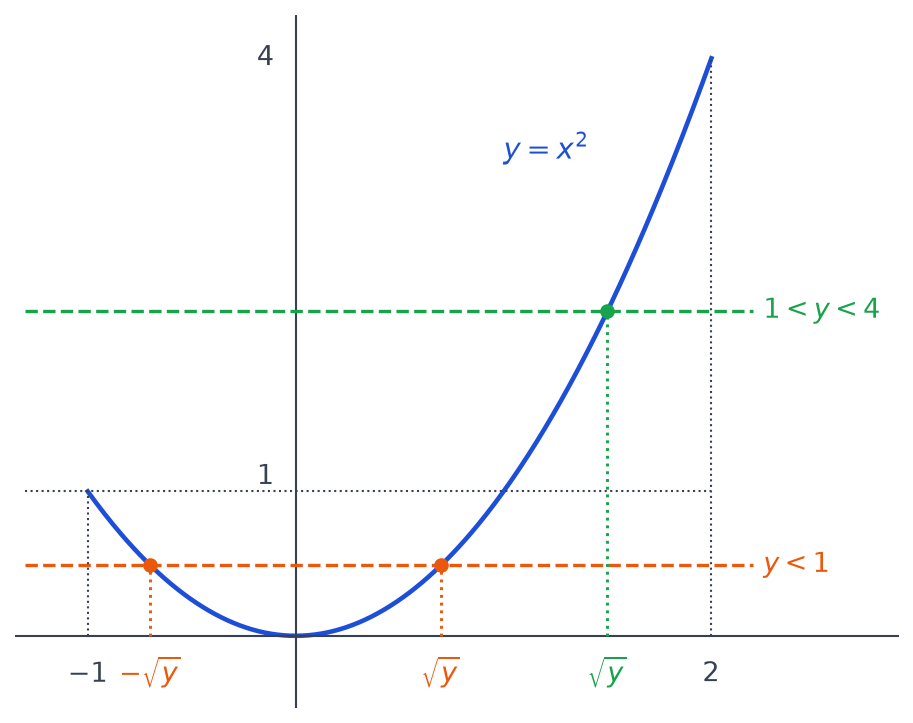
Sur un espace probabilisé \((\Omega, \mathcal{A}, P)\), soit \(X\) une variable aléatoire de loi uniforme sur l’intervalle \([-1, 2]\). On pose \(Y = X^2\). La figure représente la fonction carré sur \([-1, 2]\) : selon la valeur de \(y\), l’équation \(x^2 = y\) a une ou deux solutions dans cet intervalle.
- Justifier que \(Y\) est une variable aléatoire réelle et préciser l’ensemble de ses valeurs.
- À l’aide de la méthode de la fonction muette, montrer que \(Y\) admet une densité \(g\), puis l’expliciter sur \(]0, 1[\) et sur \(]1, 4[\).
- Calculer \(E[Y]\) de deux façons : avec la densité \(g\), puis avec le théorème de transfert.
Exercice 2 – Rapport et produit de deux variables (5 points)
Soient \(X\) et \(Y\) deux variables aléatoires indépendantes, de même densité \(t \mapsto 2t\, \mathbf{1}_{]0, 1[}(t)\). On pose \(U = \frac{Y}{X}\) et \(V = XY\), ce qui a un sens presque sûrement.
- Montrer que \(\phi : (x, y) \mapsto \big(\frac{y}{x}, xy\big)\) est un \(C^1\)-difféomorphisme de \(]0, 1[^2\) sur \(D = \{(u, v) : u > 0,\; 0 < v < \min(u, \frac{1}{u})\}\), d’inverse \((u, v) \mapsto \big(\sqrt{v/u}, \sqrt{uv}\big)\).
- Calculer le jacobien de l’inverse, puis en déduire une densité du couple \((U, V)\).
- Déterminer les densités marginales de \(U\) et de \(V\), puis vérifier que chacune est d’intégrale 1.
- Les variables \(U\) et \(V\) sont-elles indépendantes ? Justifier par le calcul d’une probabilité bien choisie.
Exercice 3 – Trois événements sur un dé à douze faces (3,5 points)
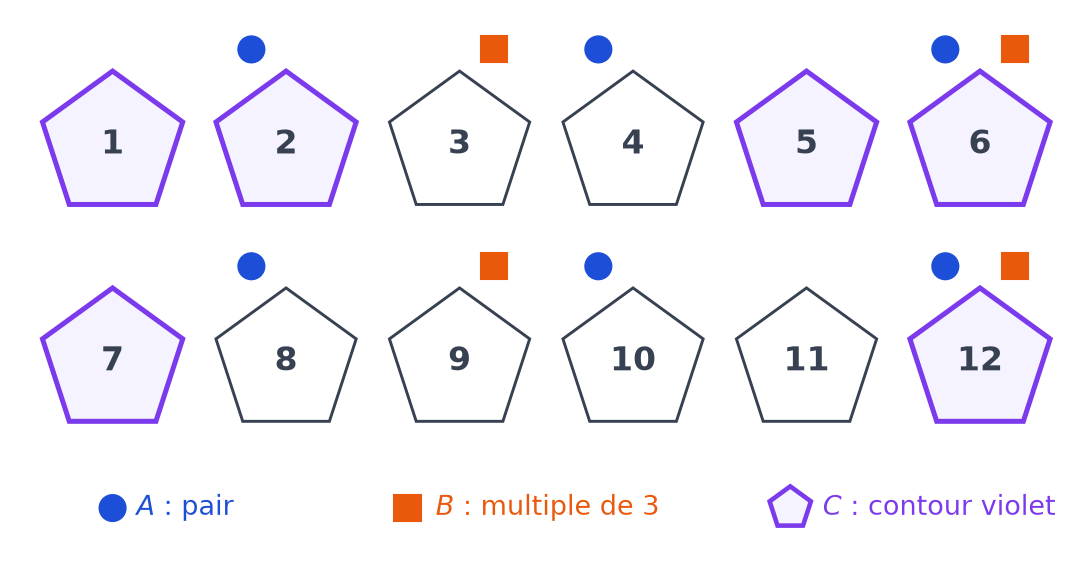
On lance un dé équilibré à douze faces numérotées de 1 à 12 : \(\Omega = \{1, \ldots, 12\}\) est muni de la probabilité uniforme. On considère les événements \(A\) : « le résultat est pair », \(B\) : « le résultat est un multiple de 3 » et \(C = \{1, 2, 5, 6, 7, 12\}\), représentés sur la figure.
- Montrer que \(A\) et \(B\) sont indépendants, puis décrire la tribu \(\sigma(A)\).
- Prouver, dans un espace probabilisé quelconque, que si deux événements \(A\) et \(B\) sont indépendants, alors les tribus \(\sigma(A)\) et \(\sigma(B)\) le sont aussi.
- Montrer que les tribus \(\sigma(A)\), \(\sigma(B)\) et \(\sigma(C)\) sont indépendantes deux à deux, mais pas mutuellement indépendantes.
Exercice 4 – Problème : prédire Y à partir de X (7,5 points)
Un jeu se déroule en deux temps. D’abord, on tire un entier \(X\) uniformément dans \(\{1, 2, 3\}\). Ensuite, sachant \(X = k\), on tire un entier \(Y\) uniformément dans \(\{0, 1, \ldots, k\}\). La figure donne la loi du couple \((X, Y)\). Pour une variable \(Z\) intégrable, on définit \(E[Z \mid X] = \psi(X)\), où \(\psi(k) = \frac{E[Z\, \mathbf{1}_{\{X = k\}}]}{P(X = k)}\).
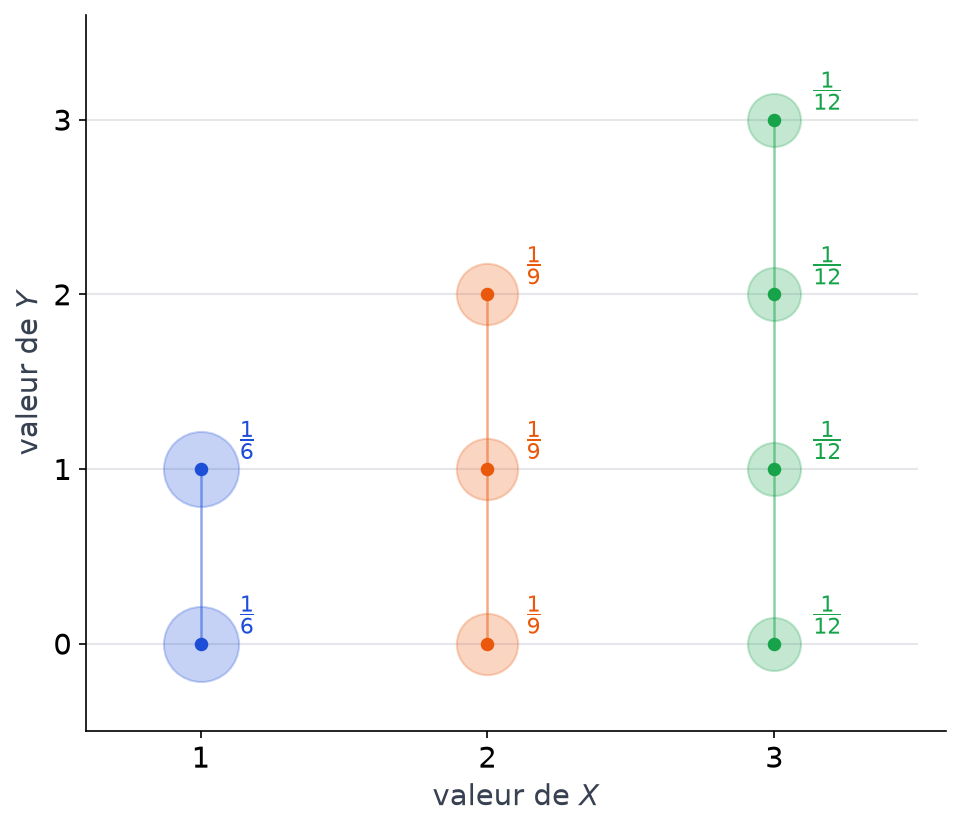
- Déterminer la loi de \(Y\), puis vérifier que les probabilités obtenues ont pour somme 1.
- Calculer \(E[Y \mid X = k]\) pour \(k \in \{1, 2, 3\}\), en déduire \(E[Y \mid X]\), puis vérifier que \(E\big[E[Y \mid X]\big] = E[Y]\).
- Calculer de même \(E[X \mid Y = j]\) pour \(j \in \{0, 1, 2, 3\}\).
- Soit \(Z\) de carré intégrable et \(X\) à valeurs dans un ensemble fini. Montrer que \(E\big[(Z – E[Z \mid X])\, h(X)\big] = 0\) pour toute fonction \(h\), puis que pour toute fonction \(g\) : \[E\big[(Z – g(X))^2\big] = E\big[(Z – E[Z \mid X])^2\big] + E\big[(E[Z \mid X] – g(X))^2\big].\]
- Revenons au jeu. Calculer la plus petite valeur de \(E\big[(Y – g(X))^2\big]\) quand \(g\) décrit les fonctions de \(\{1, 2, 3\}\) dans \(\mathbb{R}\). Calculer ensuite \(\operatorname{Var}(Y)\) par la décomposition de la variance, puis directement, et comparer.

Réviser fonction muette et espérance conditionnelle avant le contrôle
Si un exercice vous a bloqué, relisez le cours loi, espérance et indépendance en théorie de la mesure ; entraînez-vous sur les exercices loi, espérance et indépendance en théorie de la mesure avant de retenter le sujet.
La page contrôles de maths en L3 regroupe les 25 sujets de l’année, et la page maths post-bac permet de changer d’année.
Sujets proches à faire ensuite
Télécharger ou imprimer cette fiche «fonction muette et espérance conditionnelle : contrôle de maths en L3» au format PDF afin de pouvoir travailler en totale autonomie.