Fonction muette et espérance conditionnelle : corrigé du contrôle de maths en L3
Voici le corrigé du contrôle de maths en L3 sur le thème « fonction muette et espérance conditionnelle », question par question.
Cette correction est rédigée comme une copie de partiel, où chaque théorème est nommé et chaque hypothèse vérifiée. D’abord, la loi image est obtenue par la méthode de la fonction muette, intervalle par intervalle. Ensuite, le couple transformé est traité par le théorème de changement de variables, avec un dessin du domaine image qui fixe les bornes. L’exercice sur le dé montre en outre qu’une indépendance deux à deux ne suffit pas. Enfin, le problème calcule l’espérance conditionnelle, puis démontre sa propriété de projection et la décomposition de la variance. Chaque exercice se termine par son barème et, quand c’est utile, par un piège classique.
L’énoncé complet se trouve ici : Fonction muette et espérance conditionnelle : contrôle de maths en L3.
Barème du contrôle corrigé : fonction muette et espérance conditionnelle
| Exercice | Points |
|---|---|
| 1. Le carré d’une variable uniforme | 4 points |
| 2. Rapport et produit de deux variables | 5 points |
| 3. Trois événements sur un dé à douze faces | 3,5 points |
| 4. Problème : prédire Y à partir de X | 7,5 points |
| Total | 20 points |
Le corrigé détaillé : fonction muette et espérance conditionnelle
Exercice 1 – Le carré d’une variable uniforme (4 points)
-
Mesurabilité et valeurs
La fonction \(q : x \mapsto x^2\) est continue, donc borélienne. Ainsi \(Y = q \circ X\) est mesurable comme composée d’applications mesurables : c’est une variable aléatoire réelle. Comme \(X\) prend ses valeurs dans \([-1, 2]\), la variable \(Y\) prend les siennes dans \([0, 4]\).
-
La fonction muette, morceau par morceau
Soit \(h\) mesurable bornée. D’après le théorème de transfert,
\[E[h(Y)] = \frac{1}{3}\int_{-1}^{2} h(x^2)\, dx = \frac{1}{3}\left(\int_{-1}^{0} h(x^2)\, dx + \int_{0}^{1} h(x^2)\, dx + \int_{1}^{2} h(x^2)\, dx\right).\]
Sur \(]-1, 0[\), on pose \(x = -\sqrt{y}\), difféomorphisme de \(]0, 1[\) sur \(]-1, 0[\), avec \(|dx| = \frac{dy}{2\sqrt{y}}\). Le premier terme vaut donc \(\int_0^1 \frac{h(y)}{2\sqrt{y}}\, dy\). De même, \(x = \sqrt{y}\) donne la même valeur pour le deuxième terme, puis \(\int_1^4 \frac{h(y)}{2\sqrt{y}}\, dy\) pour le troisième. Par conséquent,
\[E[h(Y)] = \int_0^1 h(y)\, \frac{1}{3\sqrt{y}}\, dy + \int_1^4 h(y)\, \frac{1}{6\sqrt{y}}\, dy.\]
Cette égalité valant pour toute \(h\) mesurable bornée, \(Y\) admet la densité \(g\) égale à \(\frac{1}{3\sqrt{y}}\) sur \(]0, 1[\), à \(\frac{1}{6\sqrt{y}}\) sur \(]1, 4[\), et nulle ailleurs. On vérifie d’ailleurs que \(\int_0^1 \frac{dy}{3\sqrt{y}} + \int_1^4 \frac{dy}{6\sqrt{y}} = \frac{2}{3} + \frac{4 – 2}{6} = 1\).
-
L’espérance par deux chemins
Avec la densité, on calcule \(\int_0^1 \frac{y}{3\sqrt{y}}\, dy = \frac{1}{3} \times \frac{2}{3} = \frac{2}{9}\), puis \(\int_1^4 \frac{\sqrt{y}}{6}\, dy = \frac{1}{6} \times \frac{2}{3}\,(8 – 1) = \frac{7}{9}\). La somme vaut 1.
Avec le théorème de transfert, \(E[X^2] = \frac{1}{3}\int_{-1}^{2} x^2\, dx = \frac{1}{3} \times \frac{8 + 1}{3} = 1\). Les deux méthodes donnent \(E[Y] = 1\).
Piège classique : oublier l’antécédent négatif \(-\sqrt{y}\) pour \(0 < y < 1\). On obtient alors une fonction d’intégrale \(\frac{2}{3}\), ce que le contrôle de normalisation révèle immédiatement.
Exercice 2 – Rapport et produit de deux variables (5 points)
-
Le difféomorphisme et son domaine
L’application \(\phi\) est de classe \(C^1\) sur \(]0, 1[^2\), car \(x > 0\). Pour \((x, y) \in \,]0, 1[^2\), posons \(u = \frac{y}{x}\) et \(v = xy\). Alors \(u > 0\) et \(v > 0\). De plus, \(v < u\) équivaut à \(x^2 < 1\), et \(v < \frac{1}{u}\) équivaut à \(y^2 < 1\) : donc \(\phi(x, y) \in D\).
Réciproquement, soit \((u, v) \in D\). Le système \(\frac{y}{x} = u\), \(xy = v\) avec \(x, y > 0\) équivaut à \(x^2 = \frac{v}{u}\) et \(y^2 = uv\). Il a donc pour unique solution \(x = \sqrt{v/u}\) et \(y = \sqrt{uv}\), toutes deux dans \(]0, 1[\) puisque \(v < u\) et \(uv < 1\). L’inverse \(\psi\) ainsi obtenu est \(C^1\) sur l’ouvert \(D\). Par conséquent, \(\phi\) est un \(C^1\)-difféomorphisme de \(]0, 1[^2\) sur \(D\). La figure montre ce domaine : la diagonale \(y = x\) du carré est envoyée sur le segment \(u = 1\).

-
Jacobien et densité du couple
Écrivons \(\psi(u, v) = \big(u^{-1/2} v^{1/2},\; u^{1/2} v^{1/2}\big)\). Son jacobien vaut
\[J_\psi(u, v) = \begin{vmatrix} -\frac{1}{2} u^{-3/2} v^{1/2} & \frac{1}{2} u^{-1/2} v^{-1/2} \\ \frac{1}{2} u^{-1/2} v^{1/2} & \frac{1}{2} u^{1/2} v^{-1/2} \end{vmatrix} = -\frac{1}{4u} – \frac{1}{4u} = -\frac{1}{2u}.\]
Par indépendance, \((X, Y)\) a pour densité \(f(x, y) = 4xy\) sur \(]0, 1[^2\). Le théorème de changement de variables donne alors, pour \((u, v) \in D\), \(f\big(\psi(u, v)\big)\, |J_\psi(u, v)| = 4v \times \frac{1}{2u}\). Le couple \((U, V)\) admet donc la densité \((u, v) \mapsto \frac{2v}{u}\, \mathbf{1}_D(u, v)\).
-
Les deux marginales
Pour \(u > 0\), on intègre en \(v\) de 0 à \(m = \min(u, \frac{1}{u})\) : \(f_U(u) = \frac{m^2}{u}\). Ainsi \(f_U(u) = u\) sur \(]0, 1]\) et \(f_U(u) = \frac{1}{u^3}\) sur \(]1, +\infty[\). Sa masse totale vaut \(\frac{1}{2} + \frac{1}{2} = 1\), ce qui confirme au passage \(P(Y < X) = \frac{1}{2}\).
Pour \(0 < v < 1\), le point \((u, v)\) est dans \(D\) exactement quand \(v < u < \frac{1}{v}\). Donc \(f_V(v) = \int_v^{1/v} \frac{2v}{u}\, du = 2v\,\big(\ln\frac{1}{v} – \ln v\big)\). On obtient \(f_V(v) = -4v \ln v\) sur \(]0, 1[\). Enfin, une intégration par parties donne \(\int_0^1 v \ln v\, dv = -\frac{1}{4}\), d’où une masse totale égale à 1.
-
Pas d’indépendance
Sur \(D\), on a \(V < \frac{1}{U}\). Ainsi l’événement \(\{U > 2,\; V > \frac{1}{2}\}\) est vide, à un ensemble négligeable près, et sa probabilité est nulle. En revanche, \(P(U > 2) = \int_2^{+\infty} \frac{du}{u^3} = \frac{1}{8}\). De plus, une primitive de \(-4v \ln v\) est \(-2v^2 \ln v + v^2\), donc \(P(V > \frac{1}{2}) = \frac{3}{4} – \frac{\ln 2}{2}\), qui est strictement positif. Comme \(0 \neq P(U > 2)\, P(V > \frac{1}{2})\), les variables \(U\) et \(V\) ne sont pas indépendantes.
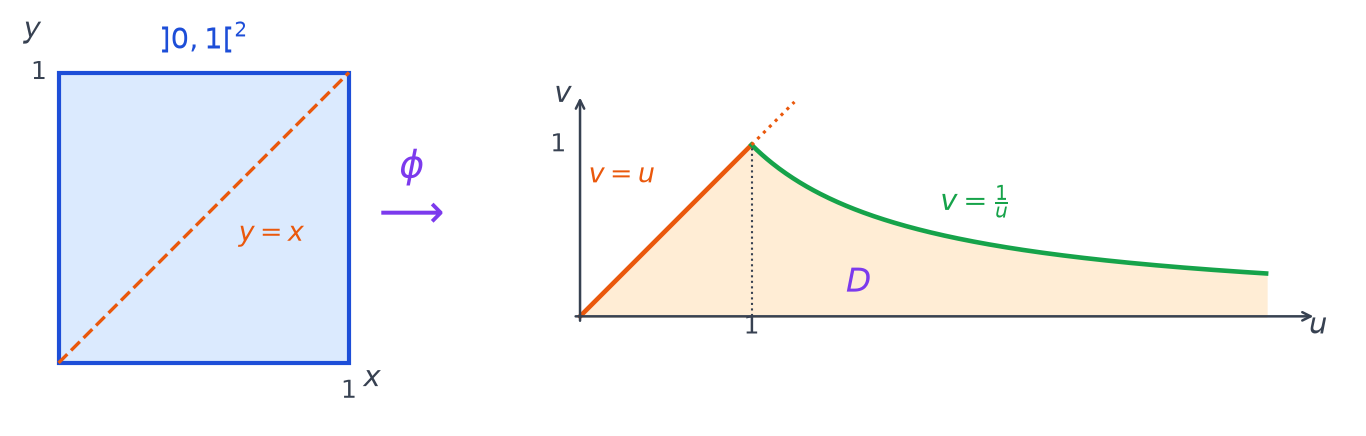
Piège classique : intégrer \(f_V\) sur \(u \in \,]0, +\infty[\) sans tenir compte du domaine. Le dessin de \(D\) donne pourtant directement les bornes \(v\) et \(\frac{1}{v}\).
Exercice 3 – Trois événements sur un dé à douze faces (3,5 points)
-
Une première indépendance
On a \(P(A) = \frac{6}{12} = \frac{1}{2}\) et \(P(B) = \frac{4}{12} = \frac{1}{3}\). Or \(A \cap B = \{6, 12\}\), donc \(P(A \cap B) = \frac{2}{12} = \frac{1}{6} = P(A)\, P(B)\). Les événements \(A\) et \(B\) sont donc indépendants. Par ailleurs, la tribu engendrée par \(A\) est \(\sigma(A) = \{\emptyset, A, A^c, \Omega\}\), où \(A^c\) est l’ensemble des résultats impairs.
-
Passage aux tribus engendrées
Il faut établir \(P(E \cap F) = P(E)\, P(F)\) pour \(E \in \sigma(A)\) et \(F \in \sigma(B)\). Quand \(E\) ou \(F\) vaut \(\emptyset\) ou \(\Omega\), l’égalité est immédiate. Ensuite, par additivité,
\[P(A \cap B^c) = P(A) – P(A \cap B) = P(A)\big(1 – P(B)\big) = P(A)\, P(B^c).\]
Ainsi \(A\) et \(B^c\) sont indépendants et, par symétrie des rôles, \(A^c\) et \(B\) aussi. En appliquant enfin ce résultat au couple indépendant \((A^c, B)\), on obtient l’indépendance de \(A^c\) et \(B^c\). Les tribus \(\sigma(A)\) et \(\sigma(B)\) sont donc indépendantes.
-
Deux à deux, mais pas mutuellement
On a \(P(C) = \frac{1}{2}\), puis \(A \cap C = \{2, 6, 12\}\) et \(B \cap C = \{6, 12\}\). Donc \(P(A \cap C) = \frac{1}{4} = P(A)\, P(C)\) et \(P(B \cap C) = \frac{1}{6} = P(B)\, P(C)\). Avec la question 1, les trois paires sont indépendantes, et la question 2 l’étend aux tribus.
Cependant, \(A \cap B \cap C = \{6, 12\}\), d’où \(P(A \cap B \cap C) = \frac{1}{6}\), alors que \(P(A)\, P(B)\, P(C) = \frac{1}{12}\). Les trois tribus sont indépendantes deux à deux, mais pas mutuellement indépendantes.
Piège classique : vérifier seulement \(P(A \cap B \cap C) = P(A)\, P(B)\, P(C)\) ne prouve pas l’indépendance mutuelle. Il faut aussi toutes les égalités sur les paires.
Exercice 4 – Problème : prédire Y à partir de X (7,5 points)
-
La loi de Y
D’après la formule des probabilités totales, \(P(Y = j) = \sum_{k} P(X = k, Y = j)\), avec \(P(X = k, Y = j) = \frac{1}{3(k + 1)}\) pour \(0 \leq j \leq k\). Ainsi :
\(j\) 0 1 2 3 \(P(Y = j)\) \(\frac{1}{6} + \frac{1}{9} + \frac{1}{12} = \frac{13}{36}\) \(\frac{13}{36}\) \(\frac{1}{9} + \frac{1}{12} = \frac{7}{36}\) \(\frac{1}{12} = \frac{3}{36}\) La somme vaut bien \(\frac{13 + 13 + 7 + 3}{36} = 1\).
-
Espérance conditionnelle de Y
Par définition, \(E[Y \mid X = k] = \frac{E[Y\, \mathbf{1}_{\{X = k\}}]}{P(X = k)} = 3\sum_{j = 0}^{k} \frac{j}{3(k + 1)} = \frac{1}{k + 1} \times \frac{k(k + 1)}{2} = \frac{k}{2}\). Donc \(E[Y \mid X] = \frac{X}{2}\).
Ensuite, \(E\big[\frac{X}{2}\big] = \frac{1}{2} \times 2 = 1\). D’autre part, la loi de Y donne \(E[Y] = \frac{13 + 2 \times 7 + 3 \times 3}{36} = \frac{36}{36} = 1\). On retrouve bien \(E\big[E[Y \mid X]\big] = E[Y] = 1\).
-
Espérance conditionnelle de X
Pour \(j = 0\), on obtient \(E[X \mid Y = 0] = \frac{1 \times \frac{1}{6} + 2 \times \frac{1}{9} + 3 \times \frac{1}{12}}{\frac{13}{36}} = \frac{6 + 8 + 9}{13} = \frac{23}{13}\). Le cas \(j = 1\) fait intervenir les mêmes probabilités, d’où la même valeur. Pour \(j = 2\), seules les valeurs \(k = 2\) et \(k = 3\) interviennent : \(E[X \mid Y = 2] = \frac{8 + 9}{7} = \frac{17}{7}\). Enfin, \(Y = 3\) impose \(X = 3\).
Ainsi \(E[X \mid Y = 0] = E[X \mid Y = 1] = \frac{23}{13}\), \(E[X \mid Y = 2] = \frac{17}{7}\) et \(E[X \mid Y = 3] = 3\). En guise de contrôle, \(\frac{13}{36} \times \frac{23}{13} \times 2 + \frac{7}{36} \times \frac{17}{7} + \frac{3}{36} \times 3 = \frac{46 + 17 + 9}{36} = 2 = E[X]\).
-
Propriété de projection
Notons \(x_1, \ldots, x_m\) les valeurs prises par \(X\) avec probabilité non nulle, et \(\psi(X) = E[Z \mid X] = \sum_i \psi(x_i)\, \mathbf{1}_{\{X = x_i\}}\) presque sûrement. Comme \(\psi(X)\) et \(h(X)\) ne prennent qu’un nombre fini de valeurs, elles sont bornées, donc tous les produits considérés sont intégrables. Alors
\[E\big[(Z – \psi(X))\, h(X)\big] = \sum_{i = 1}^{m} h(x_i)\Big(E\big[Z\, \mathbf{1}_{\{X = x_i\}}\big] – \psi(x_i)\, P(X = x_i)\Big) = 0,\]
car chaque parenthèse est nulle par définition de \(\psi\). Ensuite, écrivons \(Z – g(X) = \big(Z – \psi(X)\big) + \big(\psi(X) – g(X)\big)\) et développons le carré. Le double produit vaut \(2E\big[(Z – \psi(X))\, h(X)\big]\) avec \(h = \psi – g\), donc il est nul. On obtient ainsi la décomposition demandée.
-
Meilleure prédiction et décomposition de la variance
D’après la question 4, \(E\big[(Y – g(X))^2\big] \geq E\big[(Y – \frac{X}{2})^2\big]\), avec égalité pour \(g = \psi\). Le minimum vaut donc \(\sum_k P(X = k)\, \operatorname{Var}(Y \mid X = k)\). Or \(E[Y^2 \mid X = k] = \frac{1}{k + 1}\sum_{j = 0}^{k} j^2 = \frac{k(2k + 1)}{6}\), d’où \(\operatorname{Var}(Y \mid X = k) = \frac{k(2k + 1)}{6} – \frac{k^2}{4} = \frac{k(k + 2)}{12}\). Les trois valeurs sont \(\frac{3}{12}\), \(\frac{8}{12}\) et \(\frac{15}{12}\). Le minimum cherché vaut donc \(\frac{1}{3} \times \frac{26}{12} = \frac{13}{18}\).
Appliquons maintenant la question 4 avec la fonction constante \(g = E[Y]\). Comme \(E[\psi(X)] = E[Y]\), le dernier terme est \(\operatorname{Var}\big(\frac{X}{2}\big) = \frac{1}{4}\operatorname{Var}(X) = \frac{1}{4} \times \frac{2}{3} = \frac{1}{6}\). Par conséquent, \(\operatorname{Var}(Y) = \frac{13}{18} + \frac{3}{18} = \frac{8}{9}\).
Directement, \(E[Y^2] = \frac{13 + 4 \times 7 + 9 \times 3}{36} = \frac{68}{36} = \frac{17}{9}\), donc \(\operatorname{Var}(Y) = \frac{17}{9} – 1 = \frac{8}{9}\). Les deux calculs concordent : \(\operatorname{Var}(Y) = \frac{8}{9}\). Ainsi, connaître \(X\) fait passer l’erreur quadratique de prédiction de \(\frac{8}{9}\), obtenue avec la constante \(E[Y]\), à \(\frac{13}{18}\).
Piège classique : écrire \(E[Y \mid X] = 1\), confondu avec le nombre \(E[Y]\). L’espérance conditionnelle est une variable aléatoire, ici \(\frac{X}{2}\), et non une constante.
À retenir de ce contrôle
- Si E[h(Y)] s’écrit comme l’intégrale de h contre une fonction g positive pour toute h mesurable bornée, alors g est une densité de Y.
- Pour un changement de variables, la densité du couple image vaut la densité initiale composée par l’inverse, multipliée par la valeur absolue du jacobien de l’inverse.
- Deux événements indépendants engendrent des tribus indépendantes, mais trois événements indépendants deux à deux peuvent ne pas être mutuellement indépendants.
- L’espérance conditionnelle de Y sachant X est une fonction de X, et Y moins cette fonction est orthogonal à toute variable h(X) de carré intégrable.
- La variance de Y est la somme de l’espérance de la variance conditionnelle et de la variance de l’espérance conditionnelle.
Revenir à l’énoncé du contrôle
Consolider fonction muette et espérance conditionnelle après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours loi, espérance et indépendance en théorie de la mesure ; entraînez-vous sur les exercices loi, espérance et indépendance en théorie de la mesure.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en L3.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «fonction muette et espérance conditionnelle : corrigé du contrôle de maths en L3» au format PDF afin de pouvoir travailler en totale autonomie.