Déterminants tridiagonaux et signatures : corrigé du contrôle de maths en MPSI
Voici le corrigé du contrôle de maths en MPSI sur le thème « déterminants tridiagonaux et signatures », question par question.
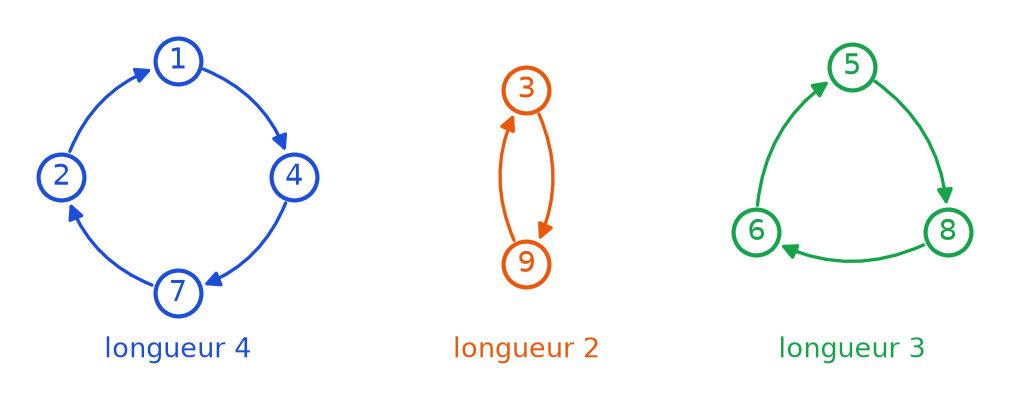
Cette correction suit l’ordre du sujet et rédige chaque réponse comme une copie de concours. La preuve de cours est écrite en entier, avec la caractérisation des formes n-linéaires alternées citée explicitement. Pour la permutation, une figure dessine les cycles disjoints, ce qui rend la signature et l’ordre immédiats. Ensuite, le déterminant tridiagonal est développé selon sa première colonne, puis la récurrence linéaire est résolue avec ses conditions initiales. Les calculs de cofacteurs sont détaillés un par un, et chaque inverse est vérifié par un produit. Enfin, le problème relie les matrices de permutation à la signature. Lisez-la après avoir cherché le sujet, puis comparez les justifications avec les vôtres.
L’énoncé complet se trouve ici : Déterminants tridiagonaux et signatures : contrôle de maths en MPSI.
Barème du contrôle corrigé : déterminants tridiagonaux et signatures
| Exercice | Points |
|---|---|
| 1. Question de cours : le déterminant d’un produit | 3 points |
| 2. Une permutation de neuf éléments | 4 points |
| 3. Un déterminant tridiagonal de taille n | 4,5 points |
| 4. Vandermonde, interpolation et comatrice | 4 points |
| 5. Problème : matrices de permutation | 4,5 points |
| Total | 20 points |
Le corrigé détaillé : déterminants tridiagonaux et signatures
Exercice 1 – Question de cours : le déterminant d’un produit (3 points)
-
Posons \(\varphi(X_1, \ldots, X_n) = \det(AX_1, \ldots, AX_n)\) pour des colonnes \(X_1, \ldots, X_n\) de \(\mathbb{R}^n\). D’une part, \(X \mapsto AX\) est linéaire et \(\det\) est linéaire par rapport à chaque colonne, donc \(\varphi\) est n-linéaire. D’autre part, si \(X_i = X_j\) avec \(i \neq j\), alors \(AX_i = AX_j\) et le déterminant est nul : \(\varphi\) est alternée.
D’après le résultat admis, il existe donc un réel \(\lambda\) tel que \(\varphi = \lambda \det\). En évaluant en \((e_1, \ldots, e_n)\), on obtient \(\lambda = \det(Ae_1, \ldots, Ae_n) = \det(A)\), car \(Ae_j\) est la colonne numéro \(j\) de \(A\).
Enfin, si \(C_1, \ldots, C_n\) sont les colonnes de \(B\), les colonnes de \(AB\) sont \(AC_1, \ldots, AC_n\). Ainsi \(\det(AB) = \varphi(C_1, \ldots, C_n) = \det(A)\det(B)\).
- Si \(A\) est inversible, alors \(AA^{-1} = I_n\), donc \(\det(A)\det\left(A^{-1}\right) = \det(I_n) = 1\). Par conséquent, \(\det(A)\) n’est pas nul. De plus, \(\det\left(A^{-1}\right) = \frac{1}{\det(A)}\).
- Supposons qu’une matrice réelle \(A\) d’ordre 3 vérifie \(A^2 = -I_3\). La question 1 donne alors \(\det(A)^2 = \det(-I_3) = (-1)^3 = -1\), ce qui est impossible pour un réel. Une telle matrice n’existe donc pas. En ordre 2, en revanche, \(\det(-I_2) = 1\), et l’argument ne conclut plus : par exemple, \(\begin{pmatrix} 0 & -1 \\ 1 & 0 \end{pmatrix}^2 = -I_2\).
Piège classique : écrire \(\det(-I_3) = -1\) sans préciser pourquoi. La multilinéarité donne \(\det(\lambda M) = \lambda^n \det(M)\), et c’est l’exposant 3 qui produit le signe moins.
Exercice 2 – Une permutation de neuf éléments (4 points)
-
Le diagramme se lit ainsi :
\[\sigma = \begin{pmatrix} 1 & 2 & 3 & 4 & 5 & 6 & 7 & 8 & 9 \\ 4 & 1 & 9 & 7 & 8 & 5 & 2 & 6 & 3 \end{pmatrix}.\]
On suit alors les images à partir de 1 : \(1 \to 4 \to 7 \to 2 \to 1\). Ensuite, \(3 \to 9 \to 3\), puis \(5 \to 8 \to 6 \to 5\). Ainsi \(\sigma = (1\; 4\; 7\; 2)(3\; 9)(5\; 8\; 6)\), produit de cycles à supports disjoints.
- Un cycle de longueur \(k\) a pour signature \((-1)^{k-1}\). Donc \(\varepsilon(\sigma) = (-1)^3 \times (-1)^1 \times (-1)^2 = 1\). Par ailleurs, les cycles disjoints commutent, et l’ordre de \(\sigma\) est le PPCM de leurs longueurs. Ainsi \(\varepsilon(\sigma) = 1\) et \(\sigma\) est d’ordre \(\mathrm{ppcm}(4, 2, 3) = 12\).
- On effectue la division euclidienne \(2027 = 12 \times 168 + 11\). Comme \(\sigma^{12} = \mathrm{id}\), il vient \(\sigma^{2027} = \sigma^{11} = \sigma^{-1}\). Il suffit donc de parcourir chaque cycle en sens inverse. Par conséquent, \(\sigma^{2027} = (1\; 2\; 7\; 4)(3\; 9)(5\; 6\; 8)\).
-
Pour \(i < j\), on a \(\rho_n(i) = n + 1 – i > n + 1 – j = \rho_n(j)\). Toutes les paires forment donc une inversion, et il y en a \(\frac{n(n-1)}{2}\). D’où \(\varepsilon(\rho_n) = (-1)^{n(n-1)/2}\).
D’autre part, \(\rho_n\) échange \(i\) et \(n + 1 – i\) pour \(1 \leq i \leq \left\lfloor \frac{n}{2} \right\rfloor\), et fixe le milieu si \(n\) est impair. C’est donc le produit de \(\left\lfloor \frac{n}{2} \right\rfloor\) transpositions disjointes, et \(\varepsilon(\rho_n) = (-1)^{\lfloor n/2 \rfloor}\). Les deux exposants ont la même parité, ce que l’on vérifie selon le reste de \(n\) modulo 4. Ainsi \(\rho_n\) est paire si et seulement si \(n \equiv 0\) ou \(n \equiv 1\) modulo 4.
Piège classique : donner \((-1)^k\) comme signature d’un cycle de longueur \(k\). Un cycle de longueur \(k\) s’écrit avec \(k – 1\) transpositions, d’où l’exposant \(k – 1\).
Exercice 3 – Un déterminant tridiagonal de taille n (4,5 points)
- On a \(D_1 = 5\) et \(D_2 = 5 \times 5 – 2 \times 3 = 19\). Pour \(D_3\), développons selon la première ligne : \(D_3 = 5\,(25 – 6) – 2\,(15 – 0) = 95 – 30\). Ainsi \(D_1 = 5\), \(D_2 = 19\) et \(D_3 = 65\).
-
Soit \(n \geq 3\). La première colonne de \(T_n\) ne contient que deux coefficients non nuls : 5 en ligne 1 et 3 en ligne 2. Le développement selon cette colonne donne donc
\[D_n = 5\,\Delta_{11} – 3\,\Delta_{21},\]
où \(\Delta_{i1}\) désigne le mineur obtenu en supprimant la ligne \(i\) et la première colonne. D’abord, \(\Delta_{11} = D_{n-1}\), car il reste \(T_{n-1}\). Ensuite, le mineur \(\Delta_{21}\) a pour première ligne \((2, 0, \ldots, 0)\) ; en le développant selon cette ligne, il vaut \(2\,D_{n-2}\). Par conséquent, \(D_n = 5D_{n-1} – 6D_{n-2}\) pour tout \(n \geq 3\).
Enfin, avec \(D_0 = 1\), on trouve \(5D_1 – 6D_0 = 25 – 6 = 19 = D_2\) : la relation est aussi vraie pour \(n = 2\).
-
Questions 3 et 4 : résoudre la récurrence
La suite \((D_n)_{n \geq 0}\) est récurrente linéaire d’ordre 2. Son équation caractéristique \(r^2 – 5r + 6 = 0\) a pour racines 2 et 3. Il existe donc deux réels \(\alpha\) et \(\beta\) tels que \(D_n = \alpha\,3^n + \beta\,2^n\) pour tout \(n \geq 0\).
Les conditions initiales donnent \(\alpha + \beta = D_0 = 1\) et \(3\alpha + 2\beta = D_1 = 5\). En soustrayant deux fois la première équation à la seconde, on obtient \(\alpha = 3\), puis \(\beta = -2\). Ainsi \(D_n = 3^{n+1} – 2^{n+1}\) pour tout \(n \geq 0\). On retrouve d’ailleurs \(D_3 = 81 – 16 = 65\).
- Pour \(n \geq 1\), on a \(3^{n+1} > 2^{n+1}\), donc \(D_n > 0\). Le déterminant de \(T_n\) n’étant pas nul, la matrice \(T_n\) est inversible.
Piège classique : oublier le signe \((-1)^{2+1}\) du cofacteur en ligne 2. On obtiendrait alors \(5D_{n-1} + 6D_{n-2}\), qui ne redonne pas \(D_3 = 65\).
Exercice 4 – Vandermonde, interpolation et comatrice (4 points)
- Les opérations \(L_2 \leftarrow L_2 – L_1\) et \(L_3 \leftarrow L_3 – L_1\) ne changent pas le déterminant. On développe ensuite selon la première colonne, qui vaut \((1, 0, 0)\), puis on factorise \(b – a\) dans la première ligne et \(c – a\) dans la seconde : \(V(a, b, c) = \begin{vmatrix} b – a & b^2 – a^2 \\ c – a & c^2 – a^2 \end{vmatrix} = (b – a)(c – a)\begin{vmatrix} 1 & b + a \\ 1 & c + a \end{vmatrix}\). Le dernier déterminant vaut \(c + a – b – a = c – b\). Ainsi \(V(a, b, c) = (b – a)(c – a)(c – b)\).
-
Les trois conditions s’écrivent \(u – v + w = 4\), \(u + v + w = 0\) et \(u + 2v + 4w = 1\), c’est-à-dire \(MX = \begin{pmatrix} 4 \\ 0 \\ 1 \end{pmatrix}\), avec \(M = \begin{pmatrix} 1 & -1 & 1 \\ 1 & 1 & 1 \\ 1 & 2 & 4 \end{pmatrix}\) et \(X = \begin{pmatrix} u \\ v \\ w \end{pmatrix}\).
Or \(\det(M) = V(-1, 1, 2) = 2 \times 3 \times 1 = 6 \neq 0\), donc \(M\) est inversible et le système a une unique solution. En soustrayant les deux premières équations, on trouve \(v = -2\), puis \(u + w = 2\) et \(u + 4w = 5\). Il vient alors \(w = 1\) et \(u = 1\). Donc \(P = 1 – 2X + X^2 = (X – 1)^2\), qui vérifie bien \(P(-1) = 4\), \(P(1) = 0\) et \(P(2) = 1\).
-
Question 3 : comatrice et inverse
On calcule les neuf cofacteurs \(C_{ij} = (-1)^{i+j}\Delta_{ij}\). Pour la première ligne : \(C_{11} = 4 – 2 = 2\), \(C_{12} = -(4 – 1) = -3\) et \(C_{13} = 2 – 1 = 1\). Pour la deuxième : \(C_{21} = -(-4 – 2) = 6\), \(C_{22} = 4 – 1 = 3\) et \(C_{23} = -(2 + 1) = -3\). Pour la troisième : \(C_{31} = -1 – 1 = -2\), \(C_{32} = -(1 – 1) = 0\) et \(C_{33} = 1 + 1 = 2\).
On vérifie d’abord que \(1 \times 2 + (-1) \times (-3) + 1 \times 1 = 6 = \det(M)\). Comme \(M^{-1} = \frac{1}{\det(M)}\,{}^{t}\mathrm{com}(M)\), on obtient
\[\mathrm{com}(M) = \begin{pmatrix} 2 & -3 & 1 \\ 6 & 3 & -3 \\ -2 & 0 & 2 \end{pmatrix} \quad \text{et} \quad M^{-1} = \frac{1}{6}\begin{pmatrix} 2 & 6 & -2 \\ -3 & 3 & 0 \\ 1 & -3 & 2 \end{pmatrix}.\]
Le produit \(M \times 6M^{-1}\) redonne bien \(6I_3\). Enfin, \(X = M^{-1}\begin{pmatrix} 4 \\ 0 \\ 1 \end{pmatrix} = \frac{1}{6}\begin{pmatrix} 8 – 2 \\ -12 \\ 4 + 2 \end{pmatrix}\). On retrouve \((u, v, w) = (1, -2, 1)\).
Piège classique : oublier la transposition de la comatrice. Sans elle, le produit avec \(M\) ne redonne pas \(6I_3\), ce que la vérification révèle immédiatement.
Exercice 5 – Problème : matrices de permutation (4,5 points)
Partie A : un morphisme vers les matrices inversibles
- Par définition, \(P_{\sigma}e_j = e_{\sigma(j)}\) pour tout \(j\). Ainsi \(P_{\sigma}P_{\tau}e_j = P_{\sigma}e_{\tau(j)} = e_{\sigma(\tau(j))} = P_{\sigma \circ \tau}e_j\). Les deux matrices ont donc les mêmes colonnes, et \(P_{\sigma}P_{\tau} = P_{\sigma \circ \tau}\). En outre, \(P_{\mathrm{id}} = I_n\), donc \(P_{\sigma}P_{\sigma^{-1}} = P_{\sigma^{-1}}P_{\sigma} = I_n\). Chaque \(P_{\sigma}\) est inversible, et \(\sigma \mapsto P_{\sigma}\) est un morphisme de \(S_n\) dans \(GL_n(\mathbb{R})\).
- Si \(\tau\) échange \(i\) et \(j\), la matrice \(P_{\tau}\) s’obtient à partir de \(I_n\) en échangeant les colonnes \(i\) et \(j\). Or un tel échange multiplie le déterminant par \(-1\), donc \(\det(P_{\tau}) = -1 = \varepsilon(\tau)\). Ensuite, toute permutation \(\sigma\) s’écrit \(\tau_1 \circ \cdots \circ \tau_k\) avec des transpositions. Par la partie A.1 et la formule du produit, \(\det(P_{\sigma}) = \det(P_{\tau_1}) \cdots \det(P_{\tau_k}) = (-1)^k\). Ainsi \(\det(P_{\sigma}) = \varepsilon(\sigma)\).
Partie B : le cycle de longueur n
-
La colonne \(j\) de \(P_c\) est \(e_{j+1}\) pour \(j < n\), et la dernière est \(e_1\). Donc \(I_n – tP_c\) a des 1 sur la diagonale, des \(-t\) juste sous la diagonale, un \(-t\) en ligne 1 et colonne \(n\), et des zéros ailleurs.
La première ligne vaut \((1, 0, \ldots, 0, -t)\). Le mineur associé au coefficient 1 est triangulaire inférieur à diagonale de 1 : il vaut 1. Le mineur associé au coefficient \(-t\) s’obtient en supprimant la ligne 1 et la colonne \(n\) ; il est triangulaire supérieur, avec des \(-t\) sur sa diagonale, donc il vaut \((-t)^{n-1}\). Ainsi
\[\Delta_n(t) = 1 + (-1)^{1+n}(-t)(-t)^{n-1} = 1 + (-1)^{n+1}(-1)^{n}t^n = 1 – t^n.\]
Par ailleurs, pour \(t \neq 0\), on a \(t^{-n}\Delta_n(t) = \det\left(t^{-1}I_n – P_c\right)\), qui tend vers \(\det(-P_c) = (-1)^n\varepsilon(c)\) quand \(t\) tend vers l’infini, par continuité du déterminant. Or \(t^{-n}(1 – t^n)\) tend vers \(-1\). Donc \((-1)^n\varepsilon(c) = -1\), soit \(\varepsilon(c) = (-1)^{n-1}\), ce qui est bien la signature d’un cycle de longueur \(n\).
- La matrice \(I_n – tP_c\) est inversible si et seulement si \(t^n \neq 1\). Si \(n\) est impair, cela équivaut à \(t \neq 1\) ; si \(n\) est pair, à \(t \neq 1\) et \(t \neq -1\). Pour \(t = 1\), la colonne \(U\) dont tous les coefficients valent 1 vérifie \(P_cU = e_{c(1)} + \cdots + e_{c(n)} = U\), car \(c\) est une bijection. Ainsi \(U\) est un vecteur non nul du noyau de \(I_n – P_c\) : permuter circulairement les coordonnées d’un vecteur constant ne le change pas.
Piège classique : confondre \(P_{\sigma}\), dont la colonne \(j\) est \(e_{\sigma(j)}\), avec la matrice dont la ligne \(j\) est \(e_{\sigma(j)}\). Cette seconde matrice est la transposée, associée à \(\sigma^{-1}\), et l’ordre de composition s’inverse.
À retenir de ce contrôle
- Le déterminant d’un produit vaut le produit des déterminants, car l’application qui envoie X sur det(AX) est une forme n-linéaire alternée en les colonnes.
- La signature d’une permutation est le produit des signatures de ses cycles disjoints, et un cycle de longueur k a pour signature (−1) puissance k − 1.
- Un déterminant tridiagonal à coefficients constants vérifie une récurrence linéaire d’ordre 2, obtenue en développant deux fois selon la première ligne ou colonne.
- Le déterminant de Vandermonde est non nul exactement quand les réels sont deux à deux distincts, ce qui garantit l’existence d’un unique polynôme interpolateur.
- L’inverse d’une matrice inversible est la transposée de sa comatrice divisée par son déterminant : on vérifie toujours le résultat par un produit.
Revenir à l’énoncé du contrôle
Consolider déterminants tridiagonaux et signatures après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours déterminant ; entraînez-vous sur les exercices déterminant.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en MPSI.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «déterminants tridiagonaux et signatures : corrigé du contrôle de maths en MPSI» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths sup (MPSI)
Cours
Tout voir Borne supérieure et densité en maths sup (MPSI)
- Projecteurs, symétries et hyperplans en maths sup (MPSI)
- Calculer un déterminant en maths sup (MPSI)
- Continuité et valeurs intermédiaires en maths sup (MPSI)
- Limite d’une suite et convergence en maths sup (MPSI)
- Rolle et accroissements finis en maths sup (MPSI)
Exercices corrigés
Tout voir- Injections, surjections et relations en maths sup (MPSI)
- Convexité et inégalités classiques en maths sup (MPSI)
- Étude de fonctions et réciproques en maths sup (MPSI)
- Quantificateurs et raisonnements en maths sup (MPSI)
- Continuité et valeurs intermédiaires en maths sup (MPSI)
- Variables aléatoires finies en maths sup (MPSI)
Contrôles
Tout voir
QCM
Tout voir