Matrices semblables et trace : corrigé du contrôle de maths en MPSI
Voici le corrigé du contrôle de maths en MPSI sur le thème « matrices semblables et trace », question par question.
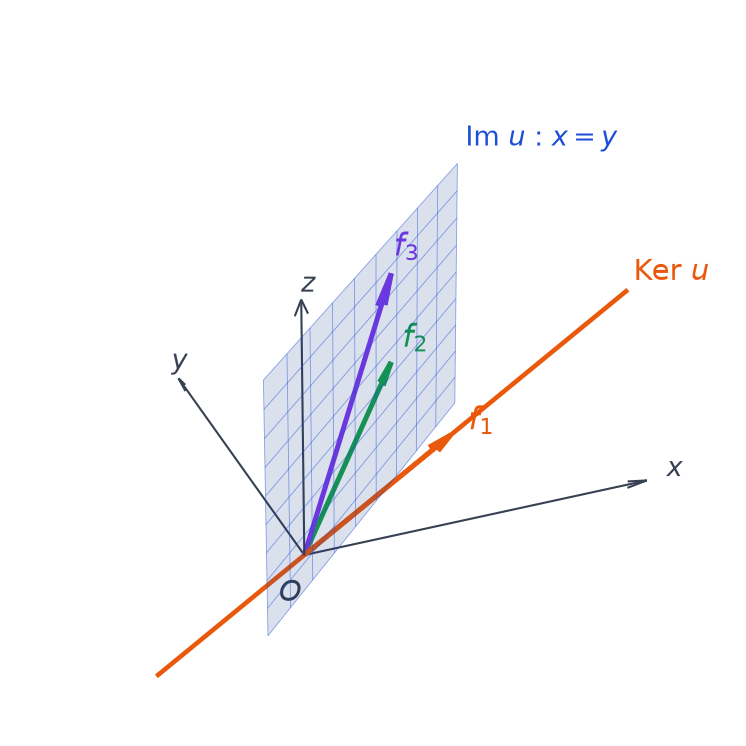
Cette correction est rédigée comme une copie que le jury apprécierait : chaque théorème est nommé et chaque hypothèse vérifiée avant usage. Commencez par comparer votre matrice dans la base adaptée avec celle du corrigé, car toute la suite de l’exercice 1 en dépend. Ensuite, la discussion du rang est menée pivot par pivot, avec une matrice extraite qui confirme le résultat. Pour le vrai/faux, la correction distingue soigneusement un contre-exemple d’une preuve générale. Une figure montre aussi le noyau et l’image de l’endomorphisme de l’exercice 1. Dans le problème, la formule du binôme pour des matrices qui commutent donne les puissances, puis un argument de trace conclut. Chaque exercice se termine enfin par un barème détaillé.
L’énoncé complet se trouve ici : Matrices semblables et trace : contrôle de maths en MPSI.
Barème du contrôle corrigé : matrices semblables et trace
| Exercice | Points |
|---|---|
| 1. Un endomorphisme lu dans une base adaptée | 4 points |
| 2. Un rang qui dépend de a | 4 points |
| 3. Vrai ou faux sur la similitude | 4 points |
| 4. Trace et rang d’un projecteur | 3 points |
| 5. Problème : translation dans R2[X] | 5 points |
| Total | 20 points |
Le corrigé détaillé : matrices semblables et trace
Exercice 1 – Un endomorphisme lu dans une base adaptée (4 points)
Questions 1 et 2 : la base adaptée et la matrice T
-
Soient \(a\), \(b\), \(c\) des réels tels que \(a f_1 + b f_2 + c f_3 = 0\). En comparant les coordonnées, on obtient le système \(a + b + c = 0\), \(b + c = 0\) et \(a + b + 2c = 0\).
La différence des deux premières équations donne \(a = 0\). Ensuite, les deux dernières deviennent \(b + c = 0\) et \(b + 2c = 0\), donc \(c = 0\) puis \(b = 0\). Ainsi la famille est libre. Or elle compte trois vecteurs dans un espace de dimension 3. Par conséquent, \(\mathcal{F}\) est une base de \(\mathbb{R}^3\), et \(P = \begin{pmatrix} 1 & 1 & 1 \\ 0 & 1 & 1 \\ 1 & 1 & 2 \end{pmatrix}\).
-
On calcule les produits par \(A\) des colonnes de \(P\) :
\[A f_1 = (-1 + 1,\; -1 + 1,\; -2 + 2) = (0, 0, 0),\]
\[A f_2 = (-1 + 1 + 1,\; -1 + 1 + 1,\; -2 + 1 + 2) = (1, 1, 1) = f_2,\]
\[A f_3 = (-1 + 1 + 2,\; -1 + 1 + 2,\; -2 + 1 + 4) = (2, 2, 3) = f_2 + f_3.\]
La \(j\)-ième colonne de \(T\) contient les coordonnées de \(u(f_j)\) dans \(\mathcal{F}\). Donc \(T = \begin{pmatrix} 0 & 0 & 0 \\ 0 & 1 & 1 \\ 0 & 0 & 1 \end{pmatrix}\).
Questions 3 et 4 : invariants et puissances
-
Les matrices \(A\) et \(T\) représentent le même endomorphisme \(u\) dans deux bases. Elles sont donc semblables, avec précisément \(A = PTP^{-1}\). Or le rang et la trace sont invariants par similitude.
D’une part, les colonnes non nulles de \(T\) sont \((0, 1, 0)\) et \((0, 1, 1)\), qui ne sont pas colinéaires : \(\mathrm{rg}\,T = 2\). D’autre part, \(\mathrm{tr}\,T = 0 + 1 + 1 = 2\). Ainsi \(\mathrm{rg}\,A = 2\) et \(\mathrm{tr}\,A = 2\), ce que confirme la somme \(-1 + 1 + 2\) des coefficients diagonaux de \(A\).
De plus, le théorème du rang donne \(\dim \mathrm{Ker}\,u = 3 – 2 = 1\). Comme \(f_1\) est non nul et vérifie \(u(f_1) = 0\), la famille \((f_1)\) est une base de \(\mathrm{Ker}\,u\). L’image est alors \(\mathrm{Vect}(f_2, f_3)\), c’est-à-dire le plan d’équation \(x = y\).

-
Écrivons \(T\) par blocs : son premier coefficient vaut 0 et le bloc inférieur droit est \(J = \begin{pmatrix} 1 & 1 \\ 0 & 1 \end{pmatrix}\). Une récurrence immédiate donne \(J^n = \begin{pmatrix} 1 & n \\ 0 & 1 \end{pmatrix}\), car \(J^{n+1} = J^n J\). Ainsi, pour \(n \geq 1\),
\[T^n = \begin{pmatrix} 0 & 0 & 0 \\ 0 & 1 & n \\ 0 & 0 & 1 \end{pmatrix}.\]
Ensuite, \(A^n = PT^nP^{-1}\), puisque les \(P^{-1}P\) intermédiaires se simplifient. On trouve d’abord \(PT^n = \begin{pmatrix} 0 & 1 & n + 1 \\ 0 & 1 & n + 1 \\ 0 & 1 & n + 2 \end{pmatrix}\), puis, en multipliant par \(P^{-1}\) :
\[A^n = \begin{pmatrix} -n & 1 & n \\ -n & 1 & n \\ -n – 1 & 1 & n + 1 \end{pmatrix}.\]
Pour \(n = 1\), on retrouve bien \(A\). Cette formule donne \(A^n\) pour tout \(n \geq 1\) ; en revanche, elle ne vaut pas pour \(n = 0\), car \(T^0 = I_3\).
Piège classique : écrire \(T = PAP^{-1}\). Les colonnes de \(P\) sont les nouveaux vecteurs exprimés dans l’ancienne base, donc c’est \(A = PTP^{-1}\).
Exercice 2 – Un rang qui dépend de a (4 points)
Question 1 : échelonnement et discussion
-
Les opérations élémentaires sur les lignes conservent le rang. Effectuons d’abord \(L_2 \leftarrow L_2 – L_1\) et \(L_3 \leftarrow L_3 – 2L_1\), puis \(L_3 \leftarrow L_3 – L_2\). On obtient successivement
\[\begin{pmatrix} 1 & 1 & 2 & 1 \\ 0 & a – 1 & 1 & 1 \\ 0 & a – 1 & a – 1 & 1 \end{pmatrix} \quad \text{puis} \quad \begin{pmatrix} 1 & 1 & 2 & 1 \\ 0 & a – 1 & 1 & 1 \\ 0 & 0 & a – 2 & 0 \end{pmatrix}.\]
Si \(a \neq 1\) et \(a \neq 2\), les trois pivots \(1\), \(a – 1\) et \(a – 2\) sont non nuls, donc le rang vaut 3. Si \(a = 1\), les lignes deviennent \((1, 1, 2, 1)\), \((0, 0, 1, 1)\) et \((0, 0, -1, 0)\) ; alors \(L_3 \leftarrow L_3 + L_2\) donne \((0, 0, 0, 1)\), et la matrice échelonnée a trois lignes non nulles. Enfin, si \(a = 2\), la dernière ligne est nulle et il reste deux pivots.
Conclusion : \(\mathrm{rg}\,M(a) = 3\) pour \(a \neq 2\), et \(\mathrm{rg}\,M(2) = 2\).
Questions 2 et 3 : noyau et matrices extraites
-
Pour \(a = 2\), le système \(M(2)X = 0\) équivaut au système échelonné \(x_1 + x_2 + 2x_3 + x_4 = 0\) et \(x_2 + x_3 + x_4 = 0\). Les inconnues \(x_3\) et \(x_4\) sont libres. On en tire \(x_2 = -x_3 – x_4\), puis \(x_1 = -x_2 – 2x_3 – x_4 = -x_3\).
Donc \(\mathrm{Ker}\,M(2) = \mathrm{Vect}\left((-1, -1, 1, 0),\; (0, -1, 0, 1)\right)\). Ces deux vecteurs ne sont pas colinéaires, à cause de leurs deux dernières coordonnées. Ils forment donc une base du noyau, qui est de dimension 2. Le théorème du rang le confirme, car \(\dim \mathrm{Ker} = 4 – \mathrm{rg}\,M(2) = 4 – 2 = 2\).
-
Les mêmes opérations sur les trois premières colonnes transforment \(C(a)\) en la matrice triangulaire de diagonale \(1\), \(a – 1\), \(a – 2\). Pour une matrice triangulaire, l’inversibilité équivaut à l’absence de zéro sur la diagonale. Ainsi \(C(a)\) est inversible si et seulement si \(a \notin \{1, 2\}\).
Pour \(a = 1\), prenons plutôt les colonnes 1, 3 et 4 : \(\begin{pmatrix} 1 & 2 & 1 \\ 1 & 3 & 2 \\ 2 & 4 & 3 \end{pmatrix}\). Après \(L_2 \leftarrow L_2 – L_1\) et \(L_3 \leftarrow L_3 – 2L_1\), ses lignes sont \((1, 2, 1)\), \((0, 1, 1)\) et \((0, 0, 1)\). Cette matrice extraite est donc inversible. En effet, le rang est la taille maximale d’une matrice carrée extraite inversible : il suffit d’en trouver une, pas forcément celle des premières colonnes.
Piège classique : conclure que le rang chute dès que le pivot \(a – 1\) s’annule. Pour \(a = 1\), un autre pivot apparaît plus loin dans la ligne.
Exercice 3 – Vrai ou faux sur la similitude (4 points)
- a) Vrai. Supposons \(M = Q(2I_3)Q^{-1}\) avec \(Q\) inversible. Alors \(M = 2QQ^{-1} = 2I_3\), car une matrice scalaire commute avec toute matrice. Ainsi la classe de similitude de \(2I_3\) se réduit à elle-même.
- b) Vrai. On a \(Ge_1 = e_1\) et \(Gw = (1 + 2, 3) = (3, 3) = 3w\), comme le montre la figure. La famille \((e_1, w)\) est libre, puisque seul \(w\) a une seconde coordonnée non nulle ; elle forme donc une base du plan. Dans cette base, l’endomorphisme canoniquement associé à \(G\) a pour matrice \(\Delta\). Par conséquent, \(G = Q\Delta Q^{-1}\) où \(Q\) a pour colonnes \(e_1\) et \(w\) ; on vérifie d’ailleurs que \(GQ\) et \(Q\Delta\) ont les mêmes colonnes \((1, 0)\) et \((3, 3)\).
- c) Faux. Prenons \(S = \begin{pmatrix} 1 & 1 \\ 0 & 1 \end{pmatrix}\) et \(I_2\). Elles ont toutes deux pour trace 2 et pour rang 2. Pourtant, si \(S\) était semblable à \(I_2\), le raisonnement du a) donnerait \(S = I_2\), ce qui est absurde.
- d) Faux. La trace est linéaire et, pour toutes matrices carrées, \(\mathrm{tr}(VU) = \mathrm{tr}(UV)\). Donc \(\mathrm{tr}(UV – VU) = 0\), alors que \(\mathrm{tr}\,I_n = n \geq 1\). Aucun couple \((U, V)\) ne convient.
Piège classique : croire que l’égalité des traces et des rangs prouve la similitude. Ces invariants permettent seulement de réfuter.
Exercice 4 – Trace et rang d’un projecteur (3 points)
-
Comme \(p\) est un projecteur, on sait que \(E = \mathrm{Im}\,p \oplus \mathrm{Ker}\,p\). Choisissons une base \((e_1, \ldots, e_r)\) de \(\mathrm{Im}\,p\) et une base \((e_{r+1}, \ldots, e_n)\) de \(\mathrm{Ker}\,p\) ; leur concaténation \(\mathcal{E}\) est alors une base de \(E\).
Soit \(x \in \mathrm{Im}\,p\), de la forme \(x = p(y)\). Alors \(p(x) = p^2(y) = p(y) = x\) : les vecteurs de l’image sont fixes. Ainsi \(p(e_i) = e_i\) pour \(i \leq r\), tandis que \(p(e_i) = 0\) pour \(i > r\). La matrice de \(p\) dans \(\mathcal{E}\) est donc diagonale, avec \(r\) coefficients égaux à 1 puis \(n – r\) coefficients nuls. Enfin, deux matrices de \(p\) dans deux bases sont semblables, donc partagent leur trace. Par conséquent, \(\mathrm{tr}\,p = r = \mathrm{rg}\,p\).
-
Notons \(M = 3Q\). Le premier coefficient de \(M^2\) vaut \(4 + 1 + 1 = 6\), et le coefficient d’indice \((1, 2)\) vaut \(-2 – 2 + 1 = -3\). Par symétrie des rôles, on obtient \(M^2 = 3M\). Donc \(Q^2 = \frac{1}{9}M^2 = \frac{1}{3}M = Q\).
Ainsi \(Q\) est la matrice d’un projecteur de \(\mathbb{R}^3\). D’après la question 1, son rang égale sa trace. Donc \(\mathrm{rg}\,Q = \mathrm{tr}\,Q = \frac{2 + 2 + 2}{3} = 2\).
- Si \(p\) est un projecteur de trace nulle, alors \(\mathrm{rg}\,p = 0\) d’après la question 1. Ainsi \(\mathrm{Im}\,p = \{0\}\), c’est-à-dire \(p = 0\).
Piège classique : oublier de justifier que les vecteurs de l’image sont fixes. C’est précisément la relation \(p^2 = p\) qui le garantit.
Exercice 5 – Problème : translation dans R2[X] (5 points)
Questions 1 à 3 : la base des polynômes binomiaux
- On calcule \(u(1) = 1\), \(u(X) = X + 1\) et \(u(X^2) = (X + 1)^2 = X^2 + 2X + 1\). En rangeant ces coordonnées en colonnes, on obtient \(A = \begin{pmatrix} 1 & 1 & 1 \\ 0 & 1 & 2 \\ 0 & 0 & 1 \end{pmatrix}\).
-
Les polynômes \(1\), \(X\) et \(H_2\) sont de degrés respectifs 0, 1 et 2. Or des polynômes non nuls échelonnés en degré forment toujours une famille libre. De plus, elle compte trois éléments et \(\dim E = 3\). Ainsi \(\mathcal{H}\) est une base de \(E\).
Comme \(H_2 = -\frac{1}{2}X + \frac{1}{2}X^2\), on a \(P = \begin{pmatrix} 1 & 0 & 0 \\ 0 & 1 & -\frac{1}{2} \\ 0 & 0 & \frac{1}{2} \end{pmatrix}\). Ensuite, \(X^2 = 2H_2 + X\), tandis que \(1\) et \(X\) appartiennent déjà à \(\mathcal{H}\). La matrice \(P^{-1}\) est la matrice de passage de \(\mathcal{H}\) à \(\mathcal{C}\). Donc \(P^{-1} = \begin{pmatrix} 1 & 0 & 0 \\ 0 & 1 & 1 \\ 0 & 0 & 2 \end{pmatrix}\).
-
On a \(u(1) = 1\) et \(u(X) = 1 + X\). Par ailleurs, \(u(H_2) = \frac{(X + 1)X}{2} = \frac{X^2 – X}{2} + X = H_2 + X\). Ainsi \(T = \begin{pmatrix} 1 & 1 & 0 \\ 0 & 1 & 1 \\ 0 & 0 & 1 \end{pmatrix}\).
Vérifions enfin l’égalité demandée. Les deux produits valent \(AP = PT = \begin{pmatrix} 1 & 1 & 0 \\ 0 & 1 & \frac{1}{2} \\ 0 & 0 & \frac{1}{2} \end{pmatrix}\). Par exemple, la dernière colonne de \(AP\) se lit directement : c’est la colonne des coordonnées de \(u(H_2) = H_2 + X\) dans \(\mathcal{C}\).
Questions 4 et 5 : puissances et argument de trace
-
Les seuls coefficients non nuls de \(R\) sont des 1, placés en positions \((1, 2)\) et \((2, 3)\). Son carré \(R^2\) ne garde qu’un 1, en position \((1, 3)\), et \(R^3 = 0\). Comme \(I_3\) commute avec \(R\), le binôme de Newton est utilisable pour \(T = I_3 + R\). Tous les termes d’indice \(k \geq 3\) sont nuls, d’où, pour tout \(n \geq 0\) :
\[T^n = I_3 + nR +\binom{n}{2}R^2 = \begin{pmatrix} 1 & n & \frac{n(n – 1)}{2} \\ 0 & 1 & n \\ 0 & 0 & 1 \end{pmatrix}.\]
La troisième colonne de \(T^n\) donne les coordonnées de \(u^n(H_2)\) dans \(\mathcal{H}\). Ainsi \(u^n(H_2) = \frac{n(n – 1)}{2} + nX + H_2\).
Contrôlons ce résultat. D’abord, \(u^n(P) = P(X + n)\), par récurrence sur \(n\). Ensuite, \(H_2(X + n) = \frac{(X + n)(X + n – 1)}{2} = \frac{X^2 + (2n – 1)X + n(n – 1)}{2}\). De même, le membre de droite vaut \(\frac{n(n – 1)}{2} + nX + \frac{X^2 – X}{2}\), qui est le même polynôme.
-
Si \(A\) était semblable à \(I_3\), on aurait \(A = QI_3Q^{-1} = I_3\). Or le coefficient d’indice \((1, 2)\) de \(A\) vaut 1. Donc \(A\) n’est pas semblable à \(I_3\).
Supposons ensuite qu’un tel \(v\) existe, et notons \(V\) sa matrice dans \(\mathcal{C}\). Alors \(AV – VA = I_3\). Cependant, \(\mathrm{tr}(AV – VA) = \mathrm{tr}(AV) – \mathrm{tr}(VA) = 0\), tandis que \(\mathrm{tr}\,I_3 = 3\). C’est absurde : aucun endomorphisme \(v\) ne convient.
Piège classique : appliquer le binôme sans vérifier que \(I_3\) et \(R\) commutent. Ici c’est immédiat, mais la justification est exigée.
À retenir de ce contrôle
- Si P est la matrice de passage de B à B’, alors Mat_B(u) = P Mat_B'(u) P⁻¹ ; vérifier plutôt AP = PT, sans calculer d’inverse.
- Deux matrices semblables ont même trace et même rang ; en revanche, l’égalité de ces deux invariants ne suffit pas en général à prouver la similitude.
- Une matrice scalaire λI_n n’est semblable qu’à elle-même, ce qui fournit des contre-exemples rapides dans un vrai/faux.
- Comme tr(AB) = tr(BA), la trace d’un commutateur AB − BA est nulle : il ne peut donc jamais valoir I_n.
- Dans une base adaptée à Im p ⊕ Ker p, un projecteur a pour matrice diag(I_r, 0), d’où tr p = rg p.
Revenir à l’énoncé du contrôle
Consolider matrices semblables et trace après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours matrice d’une application linéaire, rang et trace ; entraînez-vous sur les exercices matrice d’une application linéaire, rang et trace.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en MPSI.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «matrices semblables et trace : corrigé du contrôle de maths en MPSI» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths sup (MPSI)
Cours
Tout voir
Exercices corrigés
Tout voir Matrices inversibles et pivot en maths sup (MPSI)
- Équivalents et négligeabilité en maths sup (MPSI)
- Sommabilité et produit de Cauchy en maths sup (MPSI)
- Injections, surjections et relations en maths sup (MPSI)
- Convexité et inégalités classiques en maths sup (MPSI)
- IPP et changement de variable en maths sup (MPSI)
Contrôles
Tout voir
QCM
Tout voir