Noyau, image et rang en maths sup (MPSI) : cours et méthodes
Ce chapitre ouvre vraiment le second semestre : après les espaces vectoriels de dimension finie, nous étudions les applications linéaires qui les relient. Le plan suit les questions posées en colle : calculer un noyau, décrire une image, prouver qu’une application est bijective sans résoudre d’équation, construire une application à partir d’une base.
Le fil conducteur est le théorème du rang, qui relie la dimension du noyau à celle de l’image. Bien utilisé, il transforme une inclusion en égalité et une injectivité en bijectivité. Ces fiches noyau image MPSI préparent directement les chapitres sur les matrices, les déterminants et la réduction de l’an prochain.
Chaque méthode est accompagnée d’un exemple guidé, et les pièges classiques sont signalés au fil du texte. Vous trouverez en fin de page une fiche mémo à relire la veille d’un devoir.
Ce que vous saurez faire
- Vérifier qu’une application est linéaire et la situer dans l’espace \(\mathcal{L}(E,F)\).
- Calculer un noyau par un système homogène, puis décrire une image par une famille génératrice.
- Prouver qu’une application est un isomorphisme en comparant des dimensions.
- Transformer une inclusion de sous-espaces en égalité grâce au théorème du rang.
- Construire une application linéaire en imposant les images des vecteurs d’une base.
- Calculer la dimension de \(\mathcal{L}(E,F)\) et de sous-espaces naturels de cet espace.
1. Applications linéaires et espace L(E,F)
Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\), et \(E\), \(F\), \(G\) sont des \(\mathbb{K}\)-espaces vectoriels. Nous étudions les applications qui respectent les deux opérations de ces espaces. Ce sont elles qui transportent la structure d’un espace vers un autre.
Une application \(u : E \to F\) est linéaire si, pour tous \(x, y\) de \(E\) et tout scalaire \(\lambda\), on a \(u(\lambda x + y) = \lambda u(x) + u(y)\). On note \(\mathcal{L}(E,F)\) l’ensemble de ces applications. Lorsque \(F = E\), on parle d’endomorphisme et on écrit \(\mathcal{L}(E)\).
Une conséquence immédiate mérite d’être retenue. En prenant \(\lambda = 1\) et \(y = -x\), on obtient \(u(0_E) = 0_F\). Ainsi, une application qui n’envoie pas zéro sur zéro n’est jamais linéaire. C’est le premier test à faire en colle, car il élimine en une ligne les translations déguisées.
Considérons \(\psi : \mathbb{R}_2[X] \to \mathbb{R}^2\) définie par \(\psi(P) = \left(P(3),\ P^{\prime}(0)\right)\). Pour deux polynômes \(P, Q\) et un réel \(\lambda\), l’évaluation et la dérivation sont linéaires. Par conséquent, \(\psi(\lambda P + Q) = \left(\lambda P(3) + Q(3),\ \lambda P^{\prime}(0) + Q^{\prime}(0)\right) = \lambda \psi(P) + \psi(Q)\). En revanche, l’application \(P \mapsto P(3)^2\) n’est pas linéaire : elle envoie \(2\) sur \(4\) et non sur \(2 \times 1\).
1.1 La structure de L(E,F)
Ajouter deux applications linéaires, ou en multiplier une par un réel, fournit encore une application linéaire. Par conséquent, \(\mathcal{L}(E,F)\) hérite d’une structure d’espace vectoriel, comme partie de \(F^E\). De plus, la composée de deux applications linéaires reste linéaire.
Si \(u \in \mathcal{L}(E,F)\) et \(v \in \mathcal{L}(F,G)\), alors \(v \circ u \in \mathcal{L}(E,G)\). La composition est bilinéaire : \(v \circ (\lambda u_1 + u_2) = \lambda\, v \circ u_1 + v \circ u_2\), et de même à gauche. En particulier, \(\left(\mathcal{L}(E), +, \circ\right)\) est un anneau, en général non commutatif.
Piège à éviter :
Dans \(\mathcal{L}(E)\), on ne peut pas développer \((u + v)^2\) en \(u^2 + 2u \circ v + v^2\). En effet, on trouve \(u^2 + u \circ v + v \circ u + v^2\), et les deux termes croisés diffèrent dès que \(u\) et \(v\) ne commutent pas. La formule du binôme ne s’applique donc qu’à deux endomorphismes qui commutent, par exemple \(u\) et \(\mathrm{Id}_E\).
2. Image directe, image réciproque, noyau et image
Une application linéaire transporte les sous-espaces dans les deux sens. Nous en tirons ensuite les deux sous-espaces fondamentaux du chapitre.
Fixons \(u \in \mathcal{L}(E,F)\). Pour tout sous-espace \(A\) de \(E\), l’ensemble \(u(A) = \{u(a),\ a \in A\}\), appelé image directe de \(A\), est stable par combinaison linéaire dans \(F\). Pour tout sous-espace \(B\) de \(F\), l’image réciproque \(u^{-1}(B) = \{x \in E,\ u(x) \in B\}\) en est un dans \(E\). Ces deux ensembles sont donc des sous-espaces.
D’abord, \(0_F = u(0_E)\) appartient à \(u(A)\). Ensuite, si \(u(a)\) et \(u(a^{\prime})\) sont dans \(u(A)\), alors \(\lambda u(a) + u(a^{\prime}) = u(\lambda a + a^{\prime})\), et \(\lambda a + a^{\prime}\) reste dans \(A\). Pour l’image réciproque, \(u(0_E) = 0_F \in B\). De plus, si \(u(x)\) et \(u(y)\) sont dans \(B\), alors \(u(\lambda x + y) = \lambda u(x) + u(y)\) est encore dans \(B\).
Remarque :
La notation \(u^{-1}(B)\) a un sens même si \(u\) n’est pas bijective. Elle ne désigne pas l’image de \(B\) par une réciproque, qui n’existe peut-être pas. Autrement dit, c’est un ensemble d’antécédents, éventuellement très gros.
Pour \(A\) sous-espace de \(E\) et \(B\) sous-espace de \(F\), on a \(u^{-1}\left(u(A)\right) = A + \mathrm{Ker}\, u\) et \(u\left(u^{-1}(B)\right) = B \cap \mathrm{Im}\, u\).
Vérifions la première égalité. Si \(u(x) = u(a)\) avec \(a \in A\), alors \(x – a\) est dans le noyau, donc \(x \in A + \mathrm{Ker}\, u\). L’inclusion inverse est immédiate, car \(u(a + k) = u(a)\). Ainsi, revenir en arrière après être parti en avant fait grossir \(A\) de tout le noyau. La seconde égalité se prouve de la même manière.
Remarque :
Ces deux formules montrent que \(u^{-1}\left(u(A)\right) = A\) n’est garanti que si \(\mathrm{Ker}\, u \subset A\). Par exemple, pour l’endomorphisme \(w\) étudié plus bas, l’image réciproque de \(w\left(\mathrm{Vect}((1, 0))\right)\) est le plan tout entier.
2.1 Noyau et image
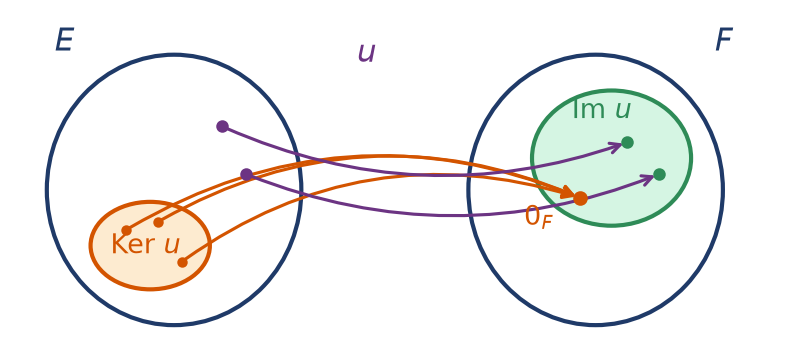
Le noyau de \(u\) est \(\mathrm{Ker}\, u = u^{-1}(\{0_F\})\), sous-espace de \(E\). L’image de \(u\) est \(\mathrm{Im}\, u = u(E)\), sous-espace de \(F\).
La figure suivante résume la situation : tout le noyau est écrasé sur le vecteur nul de \(F\), tandis que l’image est la partie de \(F\) réellement atteinte.
L’application \(u\) est injective si et seulement si \(\mathrm{Ker}\, u = \{0_E\}\). Elle est surjective si et seulement si \(\mathrm{Im}\, u = F\).
Seul le premier point demande un argument. Si \(u\) est injective et \(u(x) = 0_F = u(0_E)\), alors \(x = 0_E\). Réciproquement, supposons le noyau réduit à \(\{0_E\}\). Si \(u(x) = u(y)\), la linéarité donne \(u(x – y) = 0_F\), donc \(x – y\) est dans le noyau. Par conséquent, \(x = y\).
Plus généralement, les solutions de l’équation \(u(x) = b\) forment soit l’ensemble vide, soit un ensemble \(x_0 + \mathrm{Ker}\, u\), où \(x_0\) est une solution particulière. On retrouve ainsi la structure des solutions des systèmes linéaires et des équations différentielles linéaires.
2.2 Calculer un noyau et une image
L’image d’une famille génératrice de \(E\) engendre \(\mathrm{Im}\, u\). En effet, si \(x = \sum \lambda_i e_i\), alors \(u(x) = \sum \lambda_i u(e_i)\). C’est l’outil de base pour décrire une image sans résoudre d’équation.
- Pour le noyau, écrire l’équation \(u(x) = 0\) comme un système homogène, puis le résoudre par pivot.
- Exprimer les solutions avec des paramètres libres : chaque paramètre fournit un vecteur d’une base du noyau.
- Pour l’image, calculer les images des vecteurs d’une base de \(E\) : elles engendrent \(\mathrm{Im}\, u\).
- Extraire de cette famille une famille libre, souvent en s’aidant de la dimension donnée par le théorème du rang.
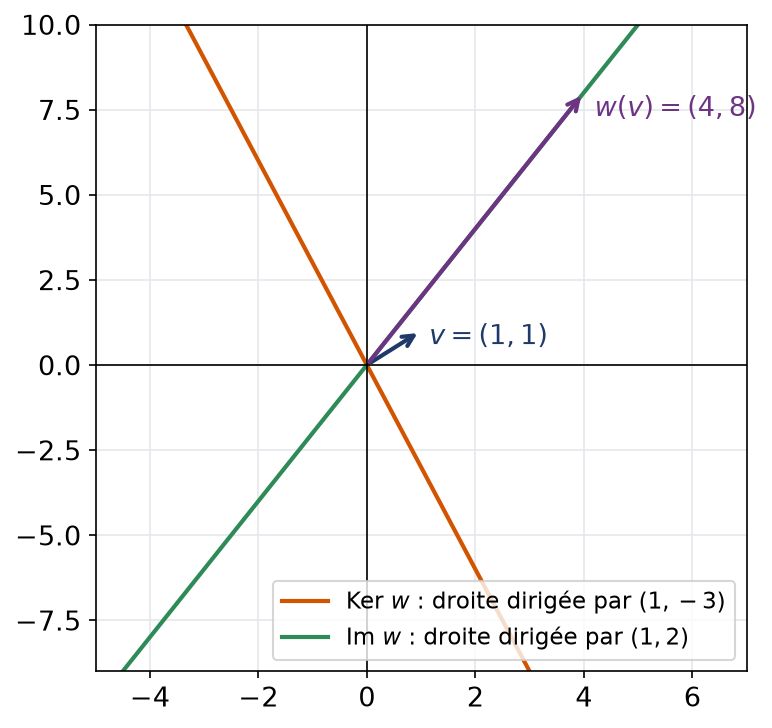
Soit \(w\) l’endomorphisme de \(\mathbb{R}^2\) défini par \(w(x, y) = (3x + y,\ 6x + 2y)\). L’équation \(w(x, y) = (0, 0)\) se réduit à \(y = -3x\), car la seconde ligne vaut deux fois la première. Donc \(\mathrm{Ker}\, w = \mathrm{Vect}\left((1, -3)\right)\). Ensuite, \(w(1, 0) = (3, 6)\) et \(w(0, 1) = (1, 2)\) sont colinéaires. Ainsi \(\mathrm{Im}\, w = \mathrm{Vect}\left((1, 2)\right)\). Les deux droites sont distinctes, et \(w\) n’est ni injective, ni surjective.
Le dessin montre ces deux droites. Le vecteur \(v = (1, 1)\) est envoyé sur \(w(v) = (4, 8)\), qui tombe bien sur la droite image.
Piège à éviter :
Le noyau et l’image ne vivent pas dans le même espace quand \(F \neq E\). Écrire « \(\mathrm{Ker}\, u \cap \mathrm{Im}\, u\) » pour \(u \in \mathcal{L}(\mathbb{R}^3, \mathbb{R}^2)\) n’a donc aucun sens. Cette intersection n’est définie que pour un endomorphisme.
3. Endomorphismes, isomorphismes et bases
Nous regardons maintenant les applications linéaires bijectives. Elles identifient deux espaces du point de vue de l’algèbre linéaire.
Un isomorphisme de \(E\) sur \(F\) est une application linéaire bijective de \(E\) dans \(F\). Un isomorphisme de \(E\) sur lui-même est un automorphisme. L’ensemble des automorphismes de \(E\) se note \(\mathrm{GL}(E)\).
La réciproque d’un isomorphisme est linéaire. Par conséquent, \(\left(\mathrm{GL}(E), \circ\right)\) est un groupe, appelé groupe linéaire de \(E\). C’est le groupe des éléments inversibles de l’anneau \(\mathcal{L}(E)\).
Soient \(u\) un isomorphisme, \(y, y^{\prime}\) dans \(F\) et \(\lambda\) un scalaire. Posons \(x = u^{-1}(y)\) et \(x^{\prime} = u^{-1}(y^{\prime})\). Alors \(u(\lambda x + x^{\prime}) = \lambda y + y^{\prime}\). En appliquant \(u^{-1}\), on obtient \(u^{-1}(\lambda y + y^{\prime}) = \lambda u^{-1}(y) + u^{-1}(y^{\prime})\). Pour le groupe, la composée de deux bijections linéaires est une bijection linéaire, et \(\mathrm{Id}_E\) est le neutre.
Remarque :
Le groupe \(\mathrm{GL}(E)\) n’est pas stable par addition. Par exemple, \(\mathrm{Id}_E\) et \(-\mathrm{Id}_E\) sont inversibles, mais leur somme est nulle. Ce n’est donc pas un sous-espace de \(\mathcal{L}(E)\).
3.1 Une application linéaire est déterminée par une base
Voici le résultat qui rend les applications linéaires si faciles à fabriquer. Il suffit de connaître les images des vecteurs d’une base, et ces images peuvent être choisies librement.
Soient \((e_1, \dots, e_p)\) une base de \(E\) et \((f_1, \dots, f_p)\) une famille quelconque de \(F\). Il existe une unique \(u \in \mathcal{L}(E,F)\) telle que \(u(e_i) = f_i\) pour tout \(i\). De plus, \(u\) est injective si et seulement si \((f_i)\) est libre, surjective si et seulement si \((f_i)\) engendre \(F\), et bijective si et seulement si \((f_i)\) est une base de \(F\).
Tout \(x\) s’écrit de façon unique \(x = \sum \lambda_i e_i\). Si \(u\) convient, la linéarité impose \(u(x) = \sum \lambda_i f_i\), d’où l’unicité. Réciproquement, cette formule définit une application linéaire, car les coordonnées dépendent linéairement de \(x\). Ensuite, \(u(x) = 0\) s’écrit \(\sum \lambda_i f_i = 0\). Le noyau est donc nul exactement quand la famille \((f_i)\) est libre. Enfin, \(\mathrm{Im}\, u = \mathrm{Vect}(f_1, \dots, f_p)\), ce qui règle la surjectivité.
Cherchons l’endomorphisme \(s\) de \(\mathbb{R}^3\) qui fixe \(a = (1, 1, 0)\), annule \(b = (0, 1, 1)\) et envoie \(c = (0, 0, 1)\) sur \((2, 0, 0)\). La famille \((a, b, c)\) est une base, car un vecteur \(\alpha a + \beta b + \gamma c\) nul impose \(\alpha = 0\), puis \(\beta = 0\), puis \(\gamma = 0\). Le théorème garantit donc l’existence et l’unicité de \(s\). Pour l’expliciter, on décompose \((x, y, z) = x\, a + (y – x)\, b + (z – y + x)\, c\). Ainsi \(s(x, y, z) = (x, x, 0) + (z – y + x)(2, 0, 0) = (3x – 2y + 2z,\ x,\ 0)\). On contrôle : \(s(0, 1, 1) = (0, 0, 0)\).
4. Dimension, isomorphismes et espace L(E,F)
À partir de maintenant, les espaces sont de dimension finie, sauf mention contraire. Un isomorphisme envoie une base sur une base, ce qui donne le résultat suivant.
Lorsque \(E\) et \(F\) sont de dimension finie, il existe un isomorphisme de \(E\) sur \(F\) exactement quand \(\dim E = \dim F\). Ainsi, choisir une base d’un espace de dimension \(n\) revient à l’identifier à \(\mathbb{K}^n\) : l’application « coordonnées » réalise cet isomorphisme.
Ce théorème explique pourquoi \(\mathbb{R}_3[X]\), \(\mathcal{M}_2(\mathbb{R})\) et \(\mathbb{R}^4\) se ressemblent tant. Ce sont trois réalisations différentes d’un même espace de dimension \(4\).
4.1 Dimension de L(E,F)
Si \(\dim E = p\) et \(\dim F = n\), alors \(\mathcal{L}(E,F)\) est de dimension finie et \(\dim \mathcal{L}(E,F) = np\).
Fixons une base \((e_1, \dots, e_p)\) de \(E\). L’application \(\Phi : u \mapsto \left(u(e_1), \dots, u(e_p)\right)\), de \(\mathcal{L}(E,F)\) dans \(F^p\), est linéaire. Le théorème de la partie 3.1 dit exactement qu’elle est bijective. Donc \(\mathcal{L}(E,F)\) est isomorphe à \(F^p\), qui est de dimension \(pn\).
Par exemple, \(\mathcal{L}(\mathbb{R}_4[X], \mathbb{R}^3)\) est de dimension \(5 \times 3 = 15\). De même, \(\mathcal{L}(\mathcal{M}_2(\mathbb{C}))\) est un \(\mathbb{C}\)-espace de dimension \(16\).
4.2 En dimension égale, une moitié suffit
Soit \(u \in \mathcal{L}(E,F)\) avec \(\dim E = \dim F\) finie. Pour une telle application, injectivité, surjectivité et bijectivité reviennent au même. En particulier, pour \(u \in \mathcal{L}(E)\), l’existence de \(v\) telle que \(v \circ u = \mathrm{Id}_E\) suffit à prouver \(u \in \mathrm{GL}(E)\), et alors \(v = u^{-1}\).
La preuve découle du théorème du rang, établi dans la partie suivante. Nous l’utilisons dès maintenant, car c’est l’argument le plus rentable du chapitre.
Piège à éviter :
L’hypothèse de dimension finie est indispensable. Sur \(\mathbb{R}[X]\), la dérivation \(D\) est surjective mais pas injective, car \(D(1) = 0\). À l’inverse, l’application \(P \mapsto XP\) est injective, mais \(1\) n’a pas d’antécédent. Ainsi, aucune équivalence ne subsiste en dimension infinie.
5. Noyau, image et rang : le théorème du rang
Soit \(u \in \mathcal{L}(E,F)\) avec \(E\) de dimension finie. Le rang de \(u\) est \(\mathrm{rg}\, u = \dim \mathrm{Im}\, u\). C’est aussi le rang de la famille des images d’une base de \(E\).
Immédiatement, \(\mathrm{rg}\, u \leqslant \dim E\), car l’image est engendrée par \(p\) vecteurs. De plus, si \(F\) est de dimension finie, \(\mathrm{rg}\, u \leqslant \dim F\), avec égalité si et seulement si \(u\) est surjective.
5.1 L’énoncé et sa forme géométrique
Théorème du rang. Soient \(E\) de dimension finie et \(u \in \mathcal{L}(E,F)\). Alors \(\mathrm{Im}\, u\) est de dimension finie et
\[\dim E = \dim \mathrm{Ker}\, u + \mathrm{rg}\, u.\]
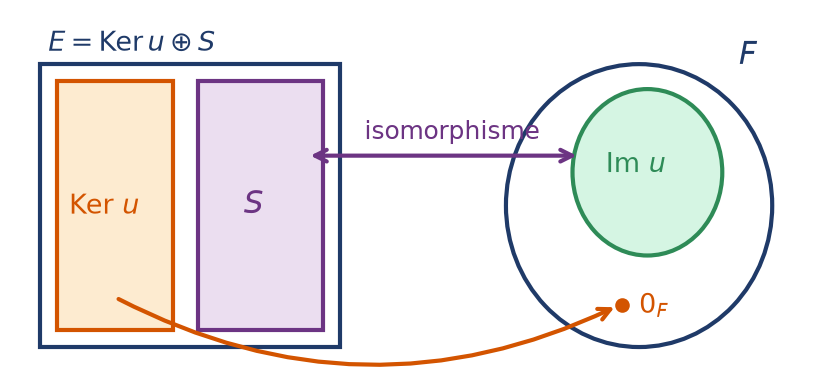
Forme géométrique : si \(S\) est un supplémentaire de \(\mathrm{Ker}\, u\) dans \(E\), la restriction de \(u\) à \(S\) induit un isomorphisme de \(S\) sur \(\mathrm{Im}\, u\).
Nous prouvons d’abord la forme géométrique. Notons \(\tilde{u} : S \to \mathrm{Im}\, u\) la restriction de \(u\). Elle est linéaire. Elle est injective, car \(\mathrm{Ker}\, \tilde{u} = S \cap \mathrm{Ker}\, u = \{0\}\). Elle est aussi surjective : tout \(x\) de \(E\) s’écrit \(x = k + s\) avec \(k \in \mathrm{Ker}\, u\) et \(s \in S\), donc \(u(x) = u(s) = \tilde{u}(s)\). Ainsi \(\tilde{u}\) est un isomorphisme et \(\mathrm{rg}\, u = \dim S\). Enfin, \(\dim S = \dim E – \dim \mathrm{Ker}\, u\), car \(S\) est un supplémentaire du noyau.
Le schéma ci-dessous traduit cette forme géométrique. Le noyau disparaît, et le supplémentaire \(S\) est recopié fidèlement sur l’image.
Piège à éviter :
Pour un endomorphisme, le théorème ne dit pas que \(E = \mathrm{Ker}\, u \oplus \mathrm{Im}\, u\). Prenons \(n(x, y) = (y, 0)\) sur \(\mathbb{R}^2\). Son noyau et son image valent tous deux \(\mathrm{Vect}\left((1, 0)\right)\). Les dimensions s’additionnent bien en \(1 + 1 = 2\), mais la somme n’est pas directe.
5.2 Premières conséquences
Soit \(u \in \mathcal{L}(E,F)\) avec \(E\) et \(F\) de dimension finie. Si \(u\) est injective, alors \(\dim E \leqslant \dim F\). Si \(u\) est surjective, alors \(\dim E \geqslant \dim F\). Lorsque \(\dim E = \dim F\), un noyau nul force une image pleine, et inversement.
Si \(u\) est injective, le noyau est nul, donc \(\dim E = \mathrm{rg}\, u \leqslant \dim F\). Si \(u\) est surjective, \(\mathrm{rg}\, u = \dim F\), donc \(\dim E = \dim \mathrm{Ker}\, u + \dim F \geqslant \dim F\). Enfin, lorsque les dimensions sont égales, \(\mathrm{Ker}\, u = \{0\}\) équivaut à \(\mathrm{rg}\, u = \dim E = \dim F\), c’est-à-dire à \(\mathrm{Im}\, u = F\).
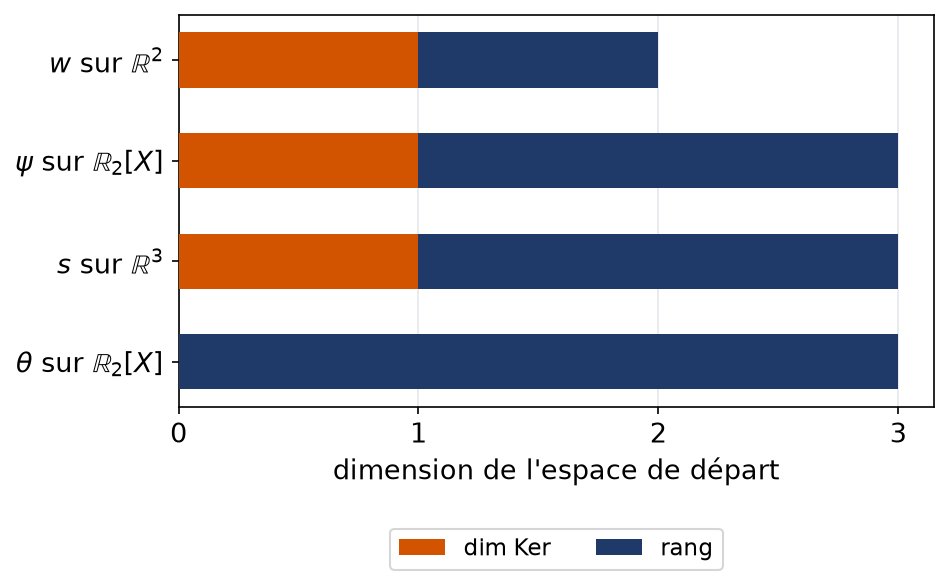
Le diagramme suivant illustre le partage de \(\dim E\) entre noyau et image pour quatre applications rencontrées dans ce chapitre. Chaque barre a pour longueur totale la dimension de l’espace de départ.
Pour \(u \in \mathcal{L}(E,F)\) et \(v \in \mathcal{L}(F,G)\) en dimension finie, \(\mathrm{rg}(v \circ u) \leqslant \min(\mathrm{rg}\, u,\ \mathrm{rg}\, v)\). De plus, composer à gauche par un isomorphisme, ou à droite par un isomorphisme, ne change pas le rang.
En effet, \(\mathrm{Im}(v \circ u) = v(\mathrm{Im}\, u)\) est contenu dans \(\mathrm{Im}\, v\). C’est aussi l’image de \(\mathrm{Im}\, u\) par une application linéaire, donc sa dimension est au plus \(\mathrm{rg}\, u\).
6. Méthodes de colle classées par type d’énoncé
Les énoncés de ce chapitre reviennent sous quelques formes typiques. Pour chacune, voici le réflexe à avoir.
6.1 « Montrer que u est un isomorphisme »
- Vérifier la linéarité et que \(u\) arrive bien dans l’espace annoncé, par exemple qu’un degré ne dépasse pas.
- Comparer \(\dim E\) et \(\dim F\) : si elles diffèrent, \(u\) n’est pas bijective.
- Si elles sont égales, prouver seulement l’injectivité : prendre \(x\) avec \(u(x) = 0\) et montrer \(x = 0\).
- Conclure par le corollaire du théorème du rang, en citant l’égalité des dimensions.
Soit \(\theta : \mathbb{R}_2[X] \to \mathbb{R}_2[X]\) définie par \(\theta(P) = P + (X + 1)P^{\prime}\). D’abord, \(\theta\) est linéaire et ne fait pas monter le degré. Ensuite, supposons \(\theta(P) = 0\) avec \(P = c_0 + c_1 X + c_2 X^2\). Le coefficient de \(X^2\) de \(\theta(P)\) vaut \(c_2 + 2c_2 = 3c_2\), donc \(c_2 = 0\). Puis celui de \(X\) vaut \(2c_1 + 2c_2 = 2c_1\), donc \(c_1 = 0\). Enfin, le terme constant vaut \(c_0 + c_1 = c_0\), donc \(c_0 = 0\). Par conséquent, \(\theta\) est injective, et c’est un automorphisme puisque l’espace de départ est aussi l’espace d’arrivée.
6.2 « Montrer que A = B » entre sous-espaces
Une égalité de sous-espaces de dimension finie se prouve par une inclusion et une égalité de dimensions. Le théorème du rang fournit souvent la dimension manquante. Par exemple, si l’on sait que \(\mathrm{Im}\, u \subset \mathrm{Ker}\, v\), alors \(\mathrm{rg}\, u \leqslant \dim \mathrm{Ker}\, v = \dim F – \mathrm{rg}\, v\). On obtient ainsi une inégalité de rangs à partir d’une simple inclusion.
Pour montrer que l’image d’un endomorphisme \(u\) de \(\mathbb{R}_n[X]\) vaut un sous-espace \(H\) explicite, il suffit de vérifier \(\mathrm{Im}\, u \subset H\) puis de calculer \(\dim \mathrm{Ker}\, u\). Si \(n + 1 – \dim \mathrm{Ker}\, u = \dim H\), l’égalité est acquise sans chercher un seul antécédent.
6.3 « Construire u telle que… »
Dès qu’un énoncé impose un noyau, une image ou des valeurs, on choisit une base adaptée. Typiquement, on prend une base du noyau voulu, on la complète en une base de \(E\), puis on envoie les vecteurs ajoutés sur une base de l’image voulue. Le théorème du rang dit alors que la construction est possible seulement si \(\dim \mathrm{Ker} + \dim \mathrm{Im} = \dim E\).
En dimension \(n\) impaire, aucun endomorphisme ne vérifie \(\mathrm{Ker}\, u = \mathrm{Im}\, u\). En effet, on aurait \(n = 2 \dim \mathrm{Ker}\, u\), qui est pair. En revanche, en dimension paire \(2m\), une telle construction est toujours possible.
6.4 « Calculer la dimension d’un sous-espace de L(E,F) »
Un sous-espace de \(\mathcal{L}(E,F)\) défini par des conditions linéaires est souvent le noyau d’une application linéaire bien choisie. Par exemple, l’ensemble des \(u \in \mathcal{L}(\mathbb{R}^4, \mathbb{R}^3)\) qui annulent un vecteur fixé \(a \neq 0\) est le noyau de \(u \mapsto u(a)\). Cette application est surjective vers \(\mathbb{R}^3\), car on peut prescrire \(u(a)\) en complétant \(a\) en une base. Le théorème du rang donne alors \(12 – 3 = 9\).
6.5 « Comparer Ker u et Ker u² »
Pour un endomorphisme, les noyaux des puissances croissent et les images décroissent. En effet, si \(u(x) = 0\), alors \(u^2(x) = u(0) = 0\). De même, \(u^2(x) = u\left(u(x)\right)\) appartient à \(\mathrm{Im}\, u\). On a donc \(\mathrm{Ker}\, u \subset \mathrm{Ker}\, u^2\) et \(\mathrm{Im}\, u^2 \subset \mathrm{Im}\, u\).
Le théorème du rang relie ces deux chaînes. Par exemple, \(\mathrm{Ker}\, u = \mathrm{Ker}\, u^2\) équivaut à \(\mathrm{rg}\, u = \mathrm{rg}\, u^2\), donc à \(\mathrm{Im}\, u = \mathrm{Im}\, u^2\) grâce à l’inclusion déjà connue. C’est un énoncé de colle très fréquent, que l’on retrouve dans les exercices.
Les erreurs fréquentes
- Appliquer le théorème du rang avec la dimension de l’espace d’arrivée au lieu de celle de l’espace de départ.
- En déduire que \(E = \mathrm{Ker}\, u \oplus \mathrm{Im}\, u\), ce qui est faux en général.
- Conclure à la bijectivité par la seule injectivité sans vérifier que les dimensions sont égales et finies.
- Donner une famille génératrice de l’image comme si c’était une base, sans en extraire une famille libre.
- Confondre l’image réciproque \(u^{-1}(B)\) avec l’image par une réciproque qui n’existe pas.
Fiche mémo
- Linéaire : \(u(\lambda x + y) = \lambda u(x) + u(y)\), donc \(u(0) = 0\).
- \(\mathrm{Ker}\, u\) est un sous-espace du départ, \(\mathrm{Im}\, u\) un sous-espace de l’arrivée.
- Injective si et seulement si le noyau est nul ; surjective si et seulement si l’image est l’arrivée.
- L’image d’une base engendre l’image ; une application linéaire est fixée par l’image d’une base.
- \(\mathrm{GL}(E)\) est un groupe pour la composition, mais pas un sous-espace.
- Espaces isomorphes si et seulement si même dimension ; \(\dim \mathcal{L}(E,F) = \dim E \times \dim F\).
- Théorème du rang : \(\dim E = \dim \mathrm{Ker}\, u + \mathrm{rg}\, u\).
- Tout supplémentaire du noyau est isomorphe à l’image.
- En dimension égale finie : injective, surjective et bijective sont équivalentes.
- \(\mathrm{rg}(v \circ u) \leqslant \min(\mathrm{rg}\, u, \mathrm{rg}\, v)\).
Questions fréquentes
Comment savoir s'il faut calculer le noyau ou l'image en premier ?
En pratique, on commence presque toujours par le noyau, car il se calcule en résolvant un système homogène. Le théorème du rang donne ensuite la dimension de l’image, et il suffit alors d’exhiber assez de vecteurs indépendants dans l’image pour la décrire entièrement.
Une application injective est-elle toujours surjective ?
Non, pas en général : l’injection de R² dans R³ qui envoie (x, y) sur (x, y, 0) n’est pas surjective. En revanche, si l’espace de départ et l’espace d’arrivée ont la même dimension finie, injectivité, surjectivité et bijectivité sont équivalentes.
Peut-on conclure du théorème du rang que noyau et image sont supplémentaires ?
Non, c’est une erreur très fréquente. Le théorème relie seulement des dimensions, et pour un endomorphisme nilpotent non nul le noyau et l’image ont une intersection non nulle. La forme géométrique dit autre chose : tout supplémentaire du noyau est isomorphe à l’image.
Quelle est la dimension de L(E, F) ?
Si E et F sont de dimensions finies p et n, l’espace L(E, F) est de dimension np. En effet, une application linéaire est déterminée par les images des p vecteurs d’une base, chacune choisie librement dans F.
Pour aller plus loin
- S’exercer : exercices corrigés de maths sup (MPSI) sur noyau, image et rang
- Bases utiles : Bases, dimension et formule de Grassmann
- Chapitre d’avant : Bases, dimension et formule de Grassmann
- Chapitre d’après : Projecteurs, symétries, hyperplans et sous-espaces affines
- Vérifier ses acquis : QCM de maths sup (MPSI) sur noyau, image et rang
- Contrôle corrigé en temps limité : Sommes directes, dimension et rang : contrôle de maths en MPSI
- Le même thème en L1 de maths : Applications linéaires : noyau, image, rang
- Tous les chapitres : le sommaire de maths sup (MPSI)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «noyau, image et rang en maths sup (MPSI) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths sup (MPSI)
Cours
Tout voir Décomposition en éléments simples en maths sup (MPSI)
- Module, argument et racines n-ièmes en maths sup (MPSI)
- Sous-espaces et supplémentaires en maths sup (MPSI)
- Limite d’une suite et convergence en maths sup (MPSI)
- Borne supérieure et densité en maths sup (MPSI)
- Calcul de développements limités en maths sup (MPSI)
Exercices corrigés
Tout voir- Dérivées partielles et gradient en maths sup (MPSI)
- PGCD, Bézout et nombres premiers en maths sup (MPSI)
- Continuité et valeurs intermédiaires en maths sup (MPSI)
- Équivalents et négligeabilité en maths sup (MPSI)
- Module, argument et racines n-ièmes en maths sup (MPSI)
- Intégrale et sommes de Riemann en maths sup (MPSI)
Contrôles
Tout voir
QCM
Tout voir