Noyau, image et projecteurs : corrigé du contrôle de maths en L1
Voici le corrigé du contrôle de maths en L1 sur le thème « noyau, image et projecteurs », question par question.
Cette correction suit le modèle d’une copie de licence complète. Pour chaque application, elle prouve d’abord la linéarité, puis elle obtient le noyau par un système résolu et vérifié. Ainsi, vous verrez comment le théorème du rang fournit la dimension de l’image et dispense souvent de tout calcul. Pour les polynômes, un argument de racines en nombre infini remplace même un calcul de coefficients.
La correction du projecteur du plan contient la construction graphique attendue, avec la parallèle au noyau. De plus, le problème établit la formule générale d’une projection sur un hyperplan. Cherchez d’abord chaque question seul, ensuite comparez votre rédaction au barème placé après chaque exercice, en repérant les justifications qui vous manquaient.
L’énoncé complet se trouve ici : Noyau, image et projecteurs : contrôle de maths en L1.
Barème du contrôle corrigé : noyau, image et projecteurs
| Exercice | Points |
|---|---|
| 1. Questions de cours sur le rang | 3 points |
| 2. Un endomorphisme défini par trois équations | 4 points |
| 3. Différences finies sur les polynômes | 4 points |
| 4. Un projecteur du plan à dessiner | 3 points |
| 5. Problème : hyperplan, droite et projecteur associé | 6 points |
| Total | 20 points |
Le corrigé détaillé : noyau, image et projecteurs
Exercice 1 – Questions de cours sur le rang (3 points)
-
Supposons \(E\) de dimension finie. Alors l’image de \(u\) est elle aussi de dimension finie, et \(\dim E = \dim \mathrm{Ker}\,u + \mathrm{rg}\,u\), où \(\mathrm{rg}\,u = \dim \mathrm{Im}\,u\). L’espace d’arrivée \(F\), lui, peut être quelconque.
-
Supposons d’abord \(u\) injective et prenons \(x\) dans \(\mathrm{Ker}\,u\). Comme \(u\) est linéaire, \(u(0_E) = 0_F\), donc \(u(x) = u(0_E)\) et l’injectivité donne \(x = 0_E\). Ainsi, \(\mathrm{Ker}\,u = \{0_E\}\).
Réciproquement, supposons \(\mathrm{Ker}\,u = \{0_E\}\) et soient \(x, y\) dans \(E\) tels que \(u(x) = u(y)\). Par linéarité, \(u(x – y) = u(x) – u(y) = 0_F\), donc \(x – y\) appartient au noyau. Par conséquent, \(x – y = 0_E\), soit \(x = y\) : \(u\) est injective.
-
L’affirmation est vraie. En effet, l’inclusion \(\mathrm{Im}\,v \subset \mathrm{Ker}\,v\) donne \(\mathrm{rg}\,v \leq \dim \mathrm{Ker}\,v\). D’après le théorème du rang dans \(\mathbb{R}^3\), \(\dim \mathrm{Ker}\,v = 3 – \mathrm{rg}\,v\).
Il vient donc \(2\,\mathrm{rg}\,v \leq 3\), puis \(\mathrm{rg}\,v \leq \frac{3}{2}\). Comme le rang est un entier, on conclut que \(\mathrm{rg}\,v \leq 1\).
Piège classique : dans le sens réciproque de b), il faut partir de \(u(x) = u(y)\) et non supposer \(u(x) = 0\), car l’injectivité porte sur deux vecteurs quelconques.
Exercice 2 – Un endomorphisme défini par trois équations (4 points)
-
Les trois composantes de \(u(x, y, z)\) s’expriment linéairement en fonction de \(x\), \(y\) et \(z\) : ce sont des formes linéaires sur \(\mathbb{R}^3\). L’application \(u\) est alors linéaire, et comme elle va de \(\mathbb{R}^3\) dans \(\mathbb{R}^3\), c’est un endomorphisme de \(\mathbb{R}^3\).
-
Un vecteur \((x, y, z)\) du noyau vérifie trois équations. Ce sont \(x + 2y – z = 0\), \(2x + y + z = 0\) et \(x – y + 2z = 0\). La première équation donne \(z = x + 2y\). Ensuite, la deuxième devient \(3x + 3y = 0\), soit \(y = -x\), puis \(z = -x\).
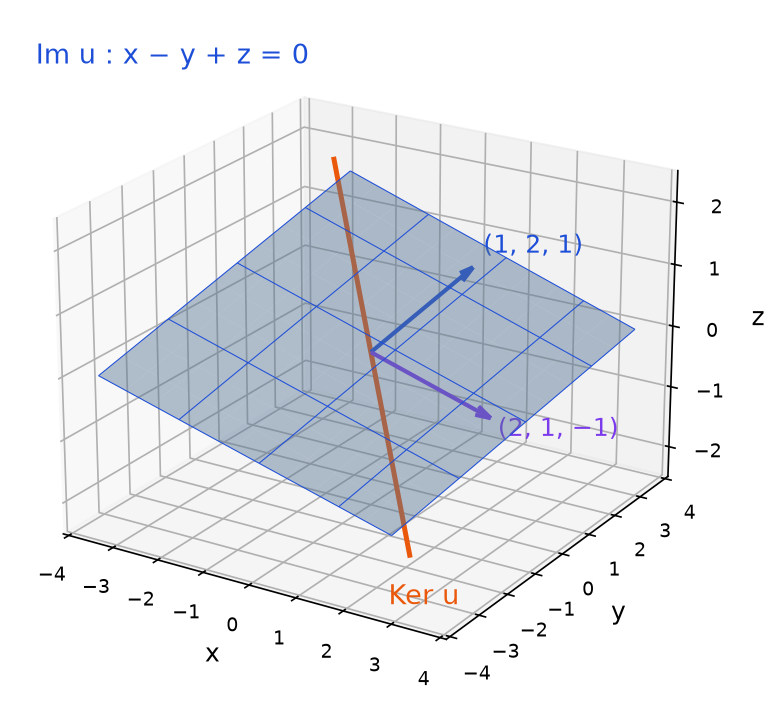
La troisième équation est alors vérifiée, car \(x + x – 2x = 0\). On contrôle aussi que \(u(1, -1, -1) = (1 – 2 + 1,\; 2 – 1 – 1,\; 1 + 1 – 2) = (0, 0, 0)\). Ainsi, \(\mathrm{Ker}\,u = \mathrm{Vect}\big((1, -1, -1)\big)\), et ce noyau non nul montre que \(u\) n’est pas injective.
-
Le théorème du rang donne \(\mathrm{rg}\,u = 3 – 1\), donc \(\mathrm{rg}\,u = 2\). Par ailleurs, les vecteurs suivants engendrent \(\mathrm{Im}\,u\) : \(u(e_1) = (1, 2, 1)\), \(u(e_2) = (2, 1, -1)\) et \(u(e_3) = (-1, 1, 2)\).
Comme \(u(e_1)\) et \(u(e_2)\) ont des coordonnées non proportionnelles, ce couple est libre dans \(\mathrm{Im}\,u\), qui est de dimension \(2\). Par conséquent, \(\big((1, 2, 1),\,(2, 1, -1)\big)\) est une base de \(\mathrm{Im}\,u\). On remarque d’ailleurs que \(u(e_3) = u(e_1) – u(e_2)\).
-
Posons \(\varphi(x, y, z) = x – y + z\), forme linéaire non nulle. D’une part, \(\varphi(1, 2, 1) = 0\) et \(\varphi(2, 1, -1) = 0\). Donc \(\mathrm{Im}\,u \subset \mathrm{Ker}\,\varphi\).
D’autre part, l’image de \(\varphi\) est un sous-espace non nul de \(\mathbb{R}\), donc égale à \(\mathbb{R}\). Le théorème du rang donne alors \(\dim \mathrm{Ker}\,\varphi = 3 – 1 = 2\). L’inclusion entre deux espaces de même dimension est une égalité : \(\mathrm{Im}\,u\) est le plan d’équation \(x – y + z = 0\).
-
On calcule \(\varphi(1, -1, -1) = 1 + 1 – 1 = 1\), qui est non nul. Le vecteur directeur du noyau n’est donc pas dans l’image, si bien que \(\mathrm{Ker}\,u \cap \mathrm{Im}\,u = \{0\}\). Comme de plus \(1 + 2 = 3\), le noyau et l’image sont supplémentaires dans \(\mathbb{R}^3\).
Exercice 3 – Différences finies sur les polynômes (4 points)
-
Prenons \(P, Q\) dans \(\mathbb{R}_3[X]\) et \(\lambda\) réel. Alors \(w(\lambda P + Q) = \lambda P(X + 1) + Q(X + 1) – \lambda P(X) – Q(X) = \lambda\,w(P) + w(Q)\) : l’application \(w\) est linéaire.
Écrivons ensuite \(P = aX^3 + bX^2 + cX + d\). On développe \((X + 1)^3 – X^3 = 3X^2 + 3X + 1\) et \((X + 1)^2 – X^2 = 2X + 1\). Puis on obtient \(w(P) = 3aX^2 + (3a + 2b)X + (a + b + c)\). Ce polynôme est de degré au plus \(2\), donc \(w\) est un endomorphisme de \(\mathbb{R}_3[X]\) d’image incluse dans \(\mathbb{R}_2[X]\).
-
Soit \(P\) dans le noyau : pour tout réel \(x\), \(P(x + 1) = P(x)\). Par une récurrence immédiate, \(P(k) = P(0)\) pour tout entier naturel \(k\). Le polynôme \(P – P(0)\) s’annule donc en tous les entiers naturels, qui sont en nombre infini.
Or seul le polynôme nul possède une infinité de zéros : par suite, \(P – P(0) = 0\) et \(P\) se réduit à une constante. Réciproquement, toute constante \(C\) vérifie \(w(C) = C – C = 0\). Finalement, \(\mathrm{Ker}\,w = \mathbb{R}_0[X]\), de dimension \(1\).
-
L’espace \(\mathbb{R}_3[X]\) est de dimension \(4\), donc le théorème du rang donne \(\mathrm{rg}\,w = 4 – 1 = 3\). Or \(\mathrm{Im}\,w\) est incluse dans \(\mathbb{R}_2[X]\), qui est aussi de dimension \(3\). L’inclusion est donc une égalité : \(\mathrm{Im}\,w = \mathbb{R}_2[X]\).
-
Utilisons la formule de a). Alors \(w(P) = 3X^2 + 3X\) équivaut à \(3a = 3\), \(3a + 2b = 3\) et \(a + b + c = 0\). On trouve successivement \(a = 1\), \(b = 0\) et \(c = -1\), puis \(d = P(0) = 0\). Ainsi, \(P = X^3 – X = (X – 1)X(X + 1)\).
Ce polynôme est unique : en effet, deux solutions diffèrent d’une constante du noyau. Or cette constante vaut \(0\) en évaluant en \(0\). Pour tout entier \(k\), on a ensuite \(P(k + 1) – P(k) = 3k(k + 1)\). Sommons pour \(k\) de \(1\) à \(n\). Les termes se télescopent et donnent \(3\sum_{k=1}^{n} k(k + 1) = P(n + 1) – P(1)\).
Puisque \(P(1) = 0\) et \(P(n + 1) = n\,(n + 1)(n + 2)\), on conclut que \(\sum_{k=1}^{n} k(k + 1) = \frac{n(n + 1)(n + 2)}{3}\). Pour \(n = 2\), par exemple, on retrouve bien \(2 + 6 = 8 = \frac{2 \times 3 \times 4}{3}\).
Piège classique : une égalité \(P(x + 1) = P(x)\) ne suffit pas à elle seule ; il faut passer par une infinité de racines pour conclure que \(P\) est constant.
Exercice 4 – Un projecteur du plan à dessiner (3 points)
-
Notons \(\sigma = x + y\), de sorte que \(p(x, y) = \left(\frac{2\sigma}{3},\, \frac{\sigma}{3}\right)\). La somme des coordonnées de \(p(x, y)\) vaut \(\frac{2\sigma}{3} + \frac{\sigma}{3} = \sigma\), c’est-à-dire la même que pour \((x, y)\). Par conséquent, \(p\big(p(x, y)\big) = \left(\frac{2\sigma}{3},\, \frac{\sigma}{3}\right) = p(x, y)\), donc \(p \circ p = p\).
-
D’abord, \(p(x, y) = (0, 0)\) équivaut à \(x + y = 0\), donc \(\mathrm{Ker}\,p = \mathrm{Vect}\big((1, -1)\big)\), la droite d’équation \(y = -x\). Ensuite, tout vecteur image s’écrit \(\frac{\sigma}{3}(2, 1)\), et \(p(2, 1) = (2, 1)\). Ainsi, \(\mathrm{Im}\,p = \mathbb{R}\,(2, 1)\), la droite d’équation \(y = \frac{x}{2}\).
Comme \(p\) est un endomorphisme qui vérifie \(p \circ p = p\), le cours affirme que \(\mathbb{R}^2 = \mathrm{Ker}\,p \oplus \mathrm{Im}\,p\). Par conséquent, \(p\) envoie chaque vecteur sur \(\mathrm{Im}\,p\) en suivant la direction de \(\mathrm{Ker}\,p\) : c’est un projecteur.
-
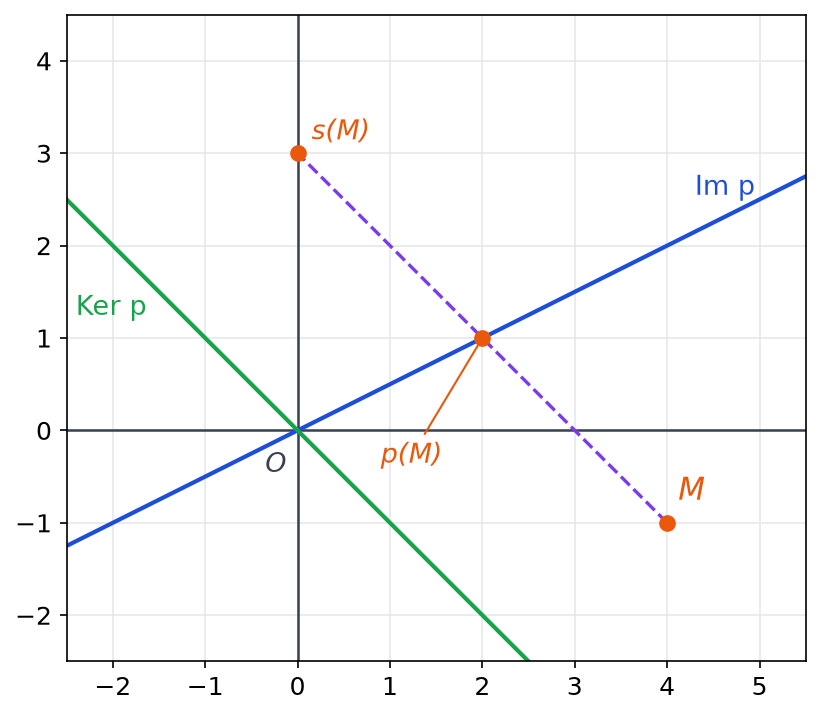
Avec \(\sigma = 4 – 1 = 3\), on obtient \(p(4, -1) = (2, 1)\). Pour la construction, on trace par \(M\) la parallèle à \(\mathrm{Ker}\,p\), de direction \((1, -1)\). Elle coupe \(\mathrm{Im}\,p\) au point de coordonnées \((2\,;\,1)\), qui est bien le projeté calculé.
-
Les applications \(p\) et \(\mathrm{id}\) commutent. Donc \(s \circ s = 4\,p \circ p – 4p + \mathrm{id} = 4p – 4p + \mathrm{id} = \mathrm{id}\). Ensuite, \(s(4, -1) = 2\,(2, 1) – (4, -1)\), soit \(s(4, -1) = (0, 3)\).
Géométriquement, \(s\) est la symétrie par rapport à \(\mathrm{Im}\,p\) parallèlement à \(\mathrm{Ker}\,p\). On le vérifie sur la figure, car \(p(M)\) est le milieu de \(M\) et de \(s(M)\) : \(\left(\frac{4 + 0}{2},\, \frac{-1 + 3}{2}\right) = (2, 1)\).
Piège classique : le projeté ne s’obtient pas en traçant la perpendiculaire à \(\mathrm{Im}\,p\). En effet, on projette parallèlement au noyau, qui n’est pas orthogonal à l’image ici.
Exercice 5 – Problème : hyperplan, droite et projecteur associé (6 points)
-
L’application \(\varphi\) est une forme linéaire, car c’est une combinaison linéaire des coordonnées. Elle n’est pas nulle puisque \(\varphi(1, 0, 0, 0) = 1\). Son image est donc un sous-espace non nul de \(\mathbb{R}\), c’est-à-dire \(\mathbb{R}\) tout entier, et le théorème du rang donne \(\dim H = 4 – 1 = 3\).
Pour la base, l’équation donne \(x = y – 2z + t\). Tout vecteur de \(H\) s’écrit alors \(y\,(1, 1, 0, 0) + z\,(-2, 0, 1, 0) + t\,(1, 0, 0, 1)\). Ces trois vecteurs sont dans \(H\). Cette famille engendre donc \(H\). De plus, elle est libre. Une combinaison nulle impose en effet \(y = z = t = 0\) sur les trois dernières coordonnées. Ainsi, \(\big((1, 1, 0, 0),\,(-2, 0, 1, 0),\,(1, 0, 0, 1)\big)\) est une base de \(H\).
-
On calcule \(\varphi(a) = 1 – 1 + 2 – 1 = 1\). Si \(\lambda a\) appartient à \(H\), alors \(\lambda\,\varphi(a) = \lambda = 0\), donc \(H \cap D = \{0\}\). Comme de plus \(\dim H + \dim D = 3 + 1 = 4 = \dim E\), on conclut que \(E = H \oplus D\).
-
Soit \(v\) dans \(E\). On écrit \(v = \big(v – \varphi(v)\,a\big) + \varphi(v)\,a\). Le second terme est dans \(D\). Pour le premier, \(\varphi\big(v – \varphi(v)\,a\big) = \varphi(v) – \varphi(v)\,\varphi(a) = 0\), car \(\varphi(a) = 1\) : il est donc dans \(H\).
Par unicité de la décomposition dans la somme directe, la composante sur \(H\) est le projeté : \(q(v) = v – \varphi(v)\,a\). Pour \(v = (2, 0, 1, 3)\), on a \(\varphi(v) = 2 – 0 + 2 – 3 = 1\), donc \(q(2, 0, 1, 3) = (1, -1, 0, 2)\). On vérifie que \(\varphi(1, -1, 0, 2) = 1 + 1 + 0 – 2 = 0\).
Enfin, \(q(v)\) appartient à \(H\), donc \(\varphi\big(q(v)\big) = 0\) et \(q\big(q(v)\big) = q(v) – 0 \cdot a = q(v)\). Ainsi, \(q \circ q = q\).
-
L’application \(r\) est linéaire, comme différence de l’identité et de l’application linéaire \(v \mapsto \psi(v)\,b\). D’une part, si \(r(v) = 0\), alors \(v = \psi(v)\,b\) appartient à \(\mathrm{Vect}(b)\). D’autre part, \(r(\lambda b) = \lambda b – \lambda\,\psi(b)\,b = 0\). Par double inclusion, \(\mathrm{Ker}\,r = \mathrm{Vect}(b)\).
Pour l’image, \(\psi\big(r(v)\big) = \psi(v) – \psi(v)\,\psi(b) = 0\), donc \(\mathrm{Im}\,r \subset \mathrm{Ker}\,\psi\). Inversement, tout \(h\) de \(\mathrm{Ker}\,\psi\) vérifie \(r(h) = h – 0 \cdot b = h\), donc \(h\) est dans l’image. Finalement, \(\mathrm{Im}\,r = \mathrm{Ker}\,\psi\), sans aucune hypothèse de dimension finie.
-
L’application \(f\) est linéaire et son noyau est exactement \(H \cap H^{\prime}\). Or \(f(1, 0, 0, 0) = (1, 1)\) et \(f(0, 1, 0, 0) = (-1, 1)\). Ces vecteurs ne sont pas colinéaires, car \(1 \times 1 – 1 \times (-1) = 2\). L’image de \(f\) contient donc une base de \(\mathbb{R}^2\), d’où \(\mathrm{rg}\,f = 2\).
Le théorème du rang donne alors \(\dim(H \cap H^{\prime}) = 4 – 2 = 2\). Les vecteurs \((-3, 1, 2, 0)\) et \((0, -1, 0, 1)\) vérifient les deux équations. Pour le premier, \(-3 – 1 + 4 – 0 = 0\) et \(-3 + 1 + 2 + 0 = 0\). Pour le second, \(0 + 1 + 0 – 1 = 0\) et \(0 – 1 + 0 + 1 = 0\). Ils ne sont pas colinéaires, donc \(\big((-3, 1, 2, 0),\,(0, -1, 0, 1)\big)\) est une base de \(H \cap H^{\prime}\).
À retenir de ce contrôle
- Une application linéaire est injective si et seulement si son noyau est réduit au vecteur nul, ce qui ramène l’injectivité à la résolution d’un système.
- Le théorème du rang dim E = dim Ker u + rg u donne la dimension de l’image dès que celle du noyau est connue.
- Un endomorphisme p vérifiant p∘p = p est le projecteur sur Im p parallèlement à Ker p, et ces deux sous-espaces sont supplémentaires.
- Les hyperplans sont exactement les noyaux des formes linéaires non nulles ; lorsque φ(a) = 1, l’application v ↦ v − φ(v)a projette sur Ker φ parallèlement à la droite engendrée par a.
- Pour construire le projeté d’un point, on trace la parallèle au noyau passant par ce point, puis on prend son intersection avec l’image.
Revenir à l’énoncé du contrôle
Consolider noyau, image et projecteurs après ce corrigé
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en L1.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «noyau, image et projecteurs : corrigé du contrôle de maths en L1» au format PDF afin de pouvoir travailler en totale autonomie.