Déterminants et formules de Cramer en L1 de maths : cours et méthodes
Le déterminant répond à une question simple : une famille de vecteurs est-elle une base ? Ce cours de déterminants L1 le construit pas à pas, à partir des permutations et de leur signature, puis des formes n-linéaires alternées.
Nous en tirons ensuite toutes les règles de calcul : produit, transposée, opérations sur les lignes, développement selon une ligne. Le déterminant devient alors un test d’inversibilité, un outil pour inverser une matrice par la comatrice et une méthode de résolution des systèmes par les formules de Cramer.
Tout au long du chapitre, une lecture géométrique accompagne les calculs : aire orientée dans le plan, volume dans l’espace. Ce chapitre clôt l’algèbre linéaire du semestre 2 et prépare la réduction des endomorphismes en L2.
Ce que vous saurez faire
- Décomposer une permutation en cycles et calculer sa signature.
- Calculer un déterminant par opérations élémentaires et par développement selon une ligne.
- Interpréter un déterminant comme une aire ou un volume orienté.
- Caractériser une matrice inversible et inverser une matrice par la comatrice.
- Résoudre un système de Cramer, y compris avec un paramètre.
- Utiliser le déterminant de Vandermonde.
1. Permutations et signature
La construction du déterminant passe par les permutations. En effet, échanger deux vecteurs d’une famille change le signe d’une aire orientée. Nous avons donc besoin de savoir compter, pour une permutation quelconque, la parité de ses échanges.
1.1 Le groupe symétrique
On note \(S_n\) l’ensemble des bijections de \(\{1, \dots, n\}\) dans lui-même. Muni de la composition, c’est un groupe à \(n!\) éléments, appelé groupe symétrique. Ses éléments sont les permutations.
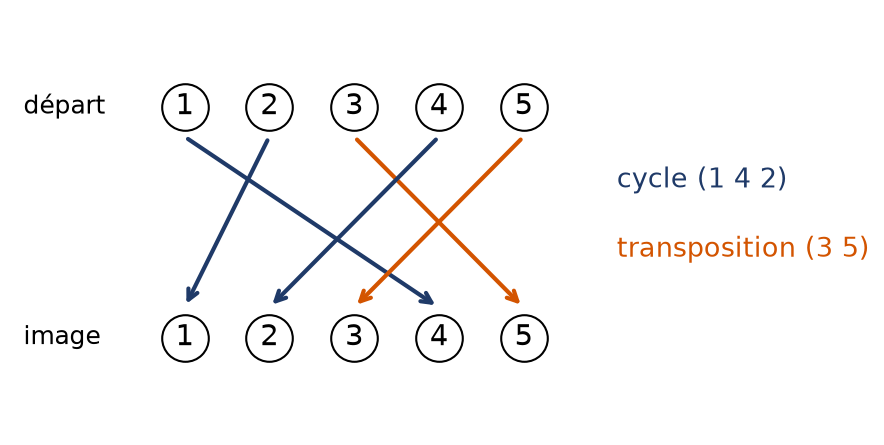
On écrit souvent une permutation sur deux lignes : la première liste les entiers, la seconde leurs images. Ainsi, la permutation \(\sigma\) de \(S_5\) qui envoie 1, 2, 3, 4, 5 sur 4, 1, 5, 2, 3 se note
\[\sigma = \begin{pmatrix} 1 & 2 & 3 & 4 & 5 \\ 4 & 1 & 5 & 2 & 3 \end{pmatrix}.\]
Soient \(a_1, \dots, a_p\) des entiers distincts, avec \(p \geqslant 2\). Le cycle \((a_1\ a_2\ \dots\ a_p)\) fait tourner ces entiers en rond : chacun est remplacé par son successeur dans la liste, et le dernier revient au premier. Les entiers hors de la liste restent immobiles. Un cycle de longueur 2 s’appelle une transposition.
Toute permutation se décompose en produit de cycles à supports disjoints. Pour l’obtenir, on suit les flèches à partir de 1 jusqu’au retour, puis on recommence avec le plus petit entier non encore atteint. Pour notre exemple, \(1 \mapsto 4 \mapsto 2 \mapsto 1\), puis \(3 \mapsto 5 \mapsto 3\). Donc \(\sigma = (1\ 4\ 2)(3\ 5)\).
1.2 La signature
Une inversion de \(\sigma\) est un couple \((i, j)\) tel que \(i < j\) et \(\sigma(i) > \sigma(j)\). On compte ces couples, on note \(N(\sigma)\) le total, et on appelle signature le nombre \(\varepsilon(\sigma) = (-1)^{N(\sigma)}\), égal à 1 ou à \(-1\).
Pour toutes permutations \(\sigma\) et \(\tau\) de \(S_n\), on a \(\varepsilon(\sigma \circ \tau) = \varepsilon(\sigma)\varepsilon(\tau)\) : la signature transforme la composition en produit. De plus, toute transposition a pour signature \(-1\), et tout cycle de longueur \(p\) a pour signature \((-1)^{p-1}\).
Nous admettons la propriété de morphisme, dont la preuve écrit \(\varepsilon(\sigma)\) comme le produit, sur tous les couples \(i < j\), des quotients \(\dfrac{\sigma(j) – \sigma(i)}{j – i}\). En revanche, la formule pour les cycles se déduit de l’écriture \((a_1\ \dots\ a_p) = (a_1\ a_2)(a_2\ a_3)\cdots(a_{p-1}\ a_p)\), qui contient \(p – 1\) transpositions.
Pour calculer la signature d’une permutation, deux méthodes se contrôlent l’une l’autre.
- Compter les inversions en parcourant la seconde ligne : pour chaque valeur, compter les valeurs plus petites situées à sa droite.
- Décomposer en cycles disjoints, puis multiplier les \((-1)^{p-1}\).
Reprenons \(\sigma\), de seconde ligne 4, 1, 5, 2, 3. Le 4 précède trois valeurs plus petites, le 1 aucune, le 5 deux, le 2 aucune. On trouve donc \(N(\sigma) = 5\), d’où \(\varepsilon(\sigma) = -1\). Par ailleurs, le cycle \((1\ 4\ 2)\) a pour signature \((-1)^2 = 1\), et la transposition \((3\ 5)\) a pour signature \(-1\). Les deux méthodes concordent.
2. Formes n-linéaires alternées et déterminant d’une famille
Dans toute la suite, \(E\) est un espace vectoriel réel de dimension \(n \geqslant 1\), muni d’une base \(\mathcal{B} = (e_1, \dots, e_n)\). Nous cherchons une fonction de \(n\) vecteurs qui mesure un volume orienté.
2.1 Formes alternées
Soit \(\varphi : E^n \to \mathbb{R}\). Figeons \(n – 1\) arguments et faisons varier celui qui reste : si l’application obtenue est toujours linéaire, quel que soit l’argument libre, on dit que \(\varphi\) est une forme n-linéaire. On la qualifie d’alternée lorsque \(\varphi(x_1, \dots, x_n) = 0\) chaque fois que deux vecteurs \(x_i\) et \(x_j\), avec \(i \neq j\), coïncident.
Soit \(\varphi\) une forme n-linéaire alternée. Alors :
- échanger deux arguments change le signe de \(\varphi\) ;
- plus généralement, \(\varphi(x_{\sigma(1)}, \dots, x_{\sigma(n)}) = \varepsilon(\sigma)\varphi(x_1, \dots, x_n)\) ;
- \(\varphi\) s’annule sur toute famille liée.
Traitons l’échange des deux premiers arguments, les autres restant fixés. Par linéarité dans chaque variable, on développe \(0 = \varphi(x + y, x + y, \dots)\). Il reste \(\varphi(x, y, \dots) + \varphi(y, x, \dots) = 0\), car les deux autres termes ont deux arguments égaux. Ensuite, toute permutation est un produit de transpositions, d’où la deuxième formule. Enfin, si la famille est liée, un vecteur s’écrit comme combinaison des autres. On développe par linéarité, et chaque terme contient alors un vecteur répété.
2.2 Existence et unicité du déterminant
Il existe une unique forme n-linéaire alternée sur \(E\) qui vaut 1 sur la base \(\mathcal{B}\). On l’appelle déterminant dans la base \(\mathcal{B}\) et on la note \(\det_{\mathcal{B}}\). Toute autre forme n-linéaire alternée \(\varphi\) lui est proportionnelle : \(\varphi = \varphi(e_1, \dots, e_n) \det_{\mathcal{B}}\).
Soit \(\varphi\) une forme n-linéaire alternée. Écrivons chaque vecteur dans la base : \(x_j = \sum_i a_{ij} e_i\). Développons \(\varphi(x_1, \dots, x_n)\) par multilinéarité. On obtient une somme de termes \(a_{i_1 1} \cdots a_{i_n n}\,\varphi(e_{i_1}, \dots, e_{i_n})\). Or un terme dont deux indices coïncident est nul, puisque \(\varphi\) est alternée. Il reste les termes où \(k \mapsto i_k\) est une permutation \(\sigma\). La proposition précédente donne alors
\[\varphi(x_1, \dots, x_n) = \varphi(e_1, \dots, e_n) \sum_{\sigma \in S_n} \varepsilon(\sigma)\, a_{\sigma(1) 1} \cdots a_{\sigma(n) n}.\]
Ceci prouve l’unicité. Pour l’existence, on vérifie que la somme ci-dessus définit bien une forme n-linéaire alternée qui vaut 1 sur \(\mathcal{B}\). Nous admettons cette vérification, un peu longue mais sans difficulté.
La somme sur les permutations s’appelle la formule de Leibniz. Elle compte \(n!\) termes, soit déjà 120 pour \(n = 5\). C’est pourquoi on ne l’utilise jamais pour calculer, seulement pour démontrer. En dimension 2, elle redonne \(\det_{\mathcal{B}}(x, y) = x_1 y_2 – x_2 y_1\).
Soit \(\mathcal{C}\) une famille de \(n\) vecteurs de \(E\). Pour que \(\mathcal{C}\) soit une base de \(E\), il faut et il suffit que \(\det_{\mathcal{B}}(\mathcal{C})\) diffère de 0.
Si la famille est liée, son déterminant est nul d’après la proposition de la partie 2.1. Si au contraire \(\mathcal{C}\) est une base, la forme \(\det_{\mathcal{C}}\) est proportionnelle à \(\det_{\mathcal{B}}\). On a donc \(1 = \det_{\mathcal{C}}(\mathcal{C}) = \det_{\mathcal{C}}(\mathcal{B}) \det_{\mathcal{B}}(\mathcal{C})\), ce qui interdit \(\det_{\mathcal{B}}(\mathcal{C}) = 0\).
2.3 Aire et volume orientés
Dans le plan muni de sa base canonique, le nombre \(|\det(u, v)|\) est l’aire du parallélogramme construit sur \(u\) et \(v\). Son signe indique l’orientation : il est positif quand on tourne de \(u\) vers \(v\) dans le sens direct. Par exemple, avec \(u = (2, 1)\) et \(v = (1, 3)\), on trouve \(\det(u, v) = 2 \times 3 – 1 \times 1 = 5\).
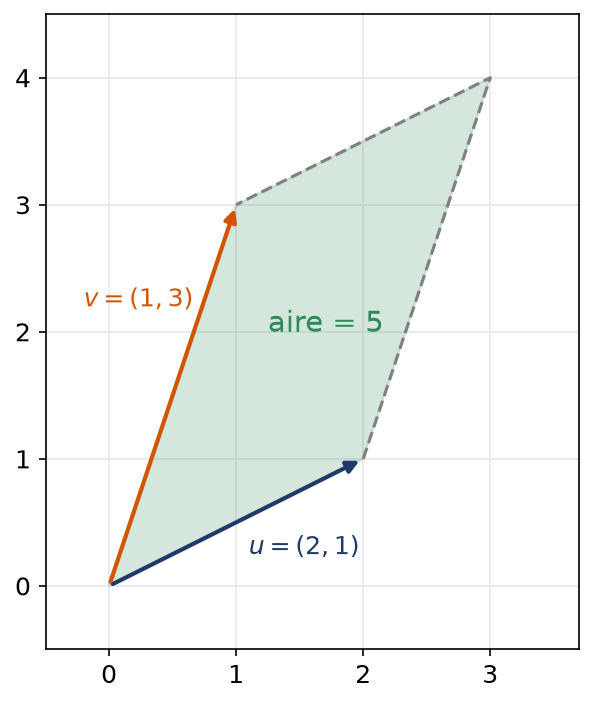
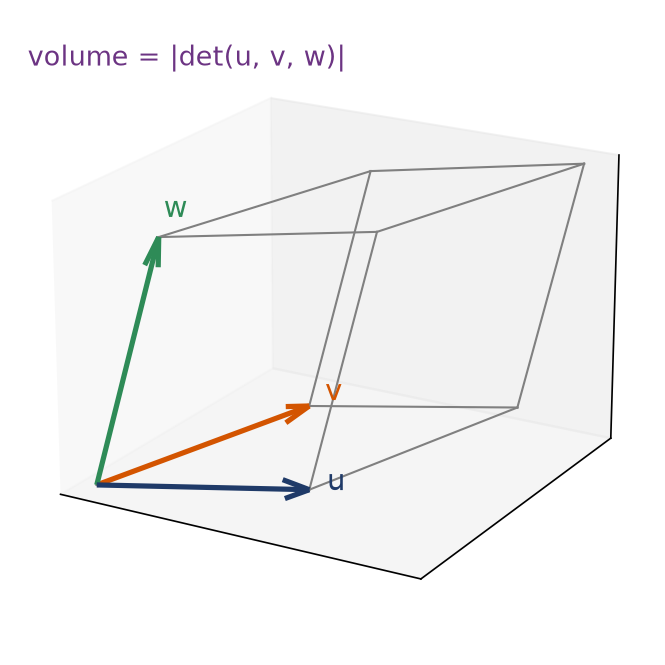
Les propriétés du déterminant traduisent alors des faits géométriques. D’abord, deux vecteurs colinéaires engendrent un parallélogramme aplati, d’aire nulle. Ensuite, doubler un côté double l’aire, ce qui correspond à la linéarité. Enfin, ajouter à \(v\) un multiple de \(u\) cisaille le parallélogramme sans changer son aire. De même, dans l’espace, \(|\det(u, v, w)|\) est le volume du parallélépipède construit sur les trois vecteurs.
3. Déterminant d’une matrice et d’un endomorphisme
Le déterminant d’une famille se transporte aux matrices carrées, puis aux endomorphismes. Les deux propriétés clés sont la formule du produit et l’invariance par transposition.
3.1 Définitions
Soit \(A \in M_n(\mathbb{R})\). On lit ses \(n\) colonnes comme des vecteurs de \(\mathbb{R}^n\) et on calcule leur déterminant relativement à la base canonique : ce réel est le déterminant de \(A\). Il se note \(\det A\), ou s’écrit avec le tableau des coefficients encadré par deux barres verticales.
En taille 2, on retrouve \(\begin{vmatrix} a & b \\ c & d \end{vmatrix} = ad – bc\). En taille 3, la règle de Sarrus donne six termes : trois produits sur les diagonales descendantes, comptés positivement, et trois sur les diagonales montantes, comptés négativement. Attention, cette règle ne se généralise pas en taille 4.
Soit \(f\) un endomorphisme de \(E\). Le réel \(\det_{\mathcal{B}}(f(e_1), \dots, f(e_n))\) ne dépend pas de la base \(\mathcal{B}\). On l’appelle déterminant de \(f\), noté \(\det f\). Il est égal au déterminant de la matrice de \(f\) dans n’importe quelle base.
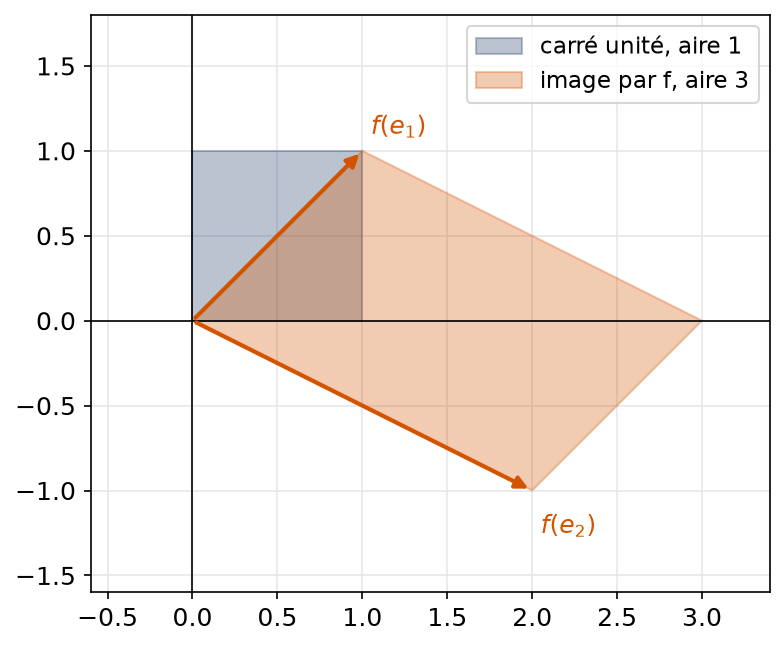
Géométriquement, \(f\) multiplie les aires, ou les volumes, par \(|\det f|\). Par exemple, l’endomorphisme \(f\) de \(\mathbb{R}^2\) tel que \(f(e_1) = (1, 1)\) et \(f(e_2) = (2, -1)\) a pour déterminant \(-1 – 2 = -3\). Il transforme donc le carré unité en un parallélogramme d’aire 3, en renversant l’orientation.
3.2 Produit et transposée
Pour toutes matrices \(A, B \in M_n(\mathbb{R})\) et tout réel \(\lambda\) :
- \(\det(AB) = \det A \times \det B\) ;
- \(\det({}^{t}\!A) = \det A\) ;
- \(\det(\lambda A) = \det(A)\, \lambda^n\), puisque chacune des \(n\) colonnes est multipliée par \(\lambda\).
Prouvons la formule du produit. Notons \(f\) et \(g\) les endomorphismes de \(\mathbb{R}^n\) associés à \(A\) et \(B\). L’application \(\psi : (x_1, \dots, x_n) \mapsto \det(f(x_1), \dots, f(x_n))\) est n-linéaire et alternée, car \(f\) est linéaire. D’après le théorème d’unicité, \(\psi = \psi(e_1, \dots, e_n)\det = \det f \cdot \det\). On applique cette égalité à la famille \(g(e_1), \dots, g(e_n)\). Il vient \(\det(f \circ g) = \det f \times \det g\).
Pour la transposée, on utilise la formule de Leibniz. En effet, le changement de variable \(\sigma \mapsto \sigma^{-1}\) échange les rôles des lignes et des colonnes. De plus, une permutation et sa réciproque ont la même signature, car leur produit est l’identité.
Grâce à la transposée, tout ce que nous disons des colonnes vaut aussi pour les lignes. Le déterminant est donc linéaire par rapport à chaque ligne, et alterné en les lignes.
Piège à éviter :
Le déterminant n’est pas linéaire en la matrice entière. Par exemple, \(\det(2 I_3) = 8\), et non 2. De même, en général, \(\det(A + B) \neq \det A + \det B\).
Prenons \(A = \begin{pmatrix} 1 & 1 \\ 1 & 1 \end{pmatrix}\) et \(B = \begin{pmatrix} 1 & -1 \\ -1 & 1 \end{pmatrix}\). Chacune a deux lignes proportionnelles, donc un déterminant nul. Pourtant, leur somme vaut \(2I_2\), de déterminant 4. L’ensemble des matrices non inversibles n’est donc pas stable par addition.
3.3 Caractérisation des matrices inversibles
Une matrice carrée \(A\) est inversible si et seulement si \(\det A \neq 0\). Dans ce cas, le déterminant de \(A^{-1}\) est l’inverse du réel \(\det A\).
La matrice \(A\) est inversible si et seulement si ses colonnes forment une base de \(\mathbb{R}^n\). D’après la partie 2.2, cela équivaut à \(\det A \neq 0\). Ensuite, la formule du produit appliquée à \(A A^{-1} = I_n\) donne \(\det A \times \det(A^{-1}) = 1\).
Ce critère s’applique aussi aux endomorphismes : \(f\) est bijectif si et seulement si \(\det f \neq 0\). De plus, deux matrices semblables \(P^{-1}AP\) et \(A\) ont le même déterminant, ce qui justifie la définition du déterminant d’un endomorphisme.
4. Méthodes de calcul d’un déterminant
En pratique, on combine deux outils : les opérations élémentaires, qui créent des zéros, et le développement, qui réduit la taille.
4.1 Opérations élémentaires et matrices triangulaires
Le déterminant d’une matrice triangulaire est le produit de ses coefficients diagonaux. Par ailleurs, sur les lignes comme sur les colonnes :
- une permutation de deux lignes \(L_i \leftrightarrow L_j\) fait apparaître un signe moins ;
- une dilatation \(L_i \leftarrow \lambda L_i\) fait apparaître un facteur \(\lambda\) ;
- une transvection \(L_i \leftarrow L_i + \mu L_j\), avec \(j \neq i\), laisse la valeur intacte.
Pour une matrice triangulaire supérieure, seule la permutation identité donne un terme non nul dans la formule de Leibniz. En effet, toute autre permutation vérifie \(\sigma(j) > j\) pour au moins un indice \(j\), ce qui fait intervenir un coefficient nul. Quant à la troisième opération, elle ajoute un déterminant à deux lignes proportionnelles, donc nul.
Calculons \(\Delta = \begin{vmatrix} 1 & 2 & 3 \\ 2 & 5 & 7 \\ 3 & 7 & 11 \end{vmatrix}\). Les opérations \(L_2 \leftarrow L_2 – 2L_1\) et \(L_3 \leftarrow L_3 – 3L_1\) ne changent pas sa valeur. On obtient
\[\Delta = \begin{vmatrix} 1 & 2 & 3 \\ 0 & 1 & 1 \\ 0 & 1 & 2 \end{vmatrix} = \begin{vmatrix} 1 & 2 & 3 \\ 0 & 1 & 1 \\ 0 & 0 & 1 \end{vmatrix} = 1,\]
où la seconde égalité vient de \(L_3 \leftarrow L_3 – L_2\). La matrice est donc inversible.
4.2 Développement selon une ligne ou une colonne
Soit \(A = (a_{ij})\). Barrons la ligne \(i\) et la colonne \(j\) : il reste une matrice carrée de taille \(n – 1\), dont le déterminant \(\Delta_{ij}\) s’appelle un mineur. En lui affectant le signe \((-1)^{i+j}\), on obtient le cofacteur \(C_{ij}\) attaché à la position \((i, j)\).
Pour toute ligne \(i\), on a \(\det A = \sum_{j=1}^{n} a_{ij} C_{ij}\). De même, pour toute colonne \(j\), on a \(\det A = \sum_{i=1}^{n} a_{ij} C_{ij}\).
Pour la preuve, on écrit la colonne \(j\) comme somme des \(a_{ij} e_i\), puis on utilise la linéarité. Ensuite, dans chaque terme, on ramène la ligne \(i\) en première position par \(i – 1\) échanges successifs, et de même pour la colonne. D’où le signe \((-1)^{i+j}\).
- Repérer la ligne ou la colonne qui contient le plus de zéros.
- Si besoin, créer des zéros par opérations élémentaires sans changer le déterminant.
- Développer selon cette ligne, en plaçant les signes en damier : \(+\) en haut à gauche, puis alternance.
- Recommencer sur les mineurs jusqu’à la taille 2.
Développons \(\begin{vmatrix} 3 & 0 & 2 \\ 1 & 4 & 0 \\ 0 & 2 & 1 \end{vmatrix}\) selon la première ligne. Le coefficient central est nul, donc il reste deux termes : \(3 \times (4 \times 1 – 0 \times 2) + 2 \times (1 \times 2 – 4 \times 0) = 12 + 4 = 16\). Le cofacteur du terme en position \((1, 3)\) porte le signe \((-1)^{4} = +1\).
Piège à éviter :
Les signes du damier dépendent de la position, pas du coefficient. Ainsi, en développant selon la deuxième ligne, le premier terme porte le signe moins. Cet oubli est la première source d’erreurs en partiel.
4.3 Le déterminant de Vandermonde
Pour tous réels \(x_1, \dots, x_n\), le déterminant de la matrice de terme général \(x_i^{\,j-1}\) vaut
\[V(x_1, \dots, x_n) = \prod_{1 \leqslant i < j \leqslant n} (x_j – x_i).\]
Il est donc non nul si et seulement si les \(x_i\) sont deux à deux distincts.
Traitons le cas \(n = 3\), qui contient l’idée générale. On part de la matrice de lignes \((1, x_i, x_i^2)\). On effectue \(C_3 \leftarrow C_3 – x_1 C_2\), puis \(C_2 \leftarrow C_2 – x_1 C_1\). La première ligne devient \((1, 0, 0)\), et la ligne \(i\) devient \((1, x_i – x_1, x_i(x_i – x_1))\). On développe selon la première ligne, puis on factorise \(x_2 – x_1\) et \(x_3 – x_1\) :
\[V(x_1, x_2, x_3) = (x_2 – x_1)(x_3 – x_1)\begin{vmatrix} 1 & x_2 \\ 1 & x_3 \end{vmatrix} = (x_2 – x_1)(x_3 – x_1)(x_3 – x_2).\]
En taille \(n\), les mêmes opérations donnent une récurrence sur \(n\).
Ce déterminant intervient dès qu’on cherche un polynôme de degré au plus \(n – 1\) qui prend des valeurs imposées en \(n\) points distincts. En effet, les coefficients inconnus vérifient un système dont la matrice est de Vandermonde, donc inversible. Ainsi, le polynôme d’interpolation existe et il est unique.
5. Comatrice et calcul de l’inverse
Les cofacteurs servent aussi à écrire l’inverse d’une matrice. La formule obtenue est surtout utile en taille 2 ou 3, et dans les raisonnements théoriques.
Rangeons chaque cofacteur \(C_{ij}\) à la place \((i, j)\) : le tableau obtenu est la comatrice de \(A\), notée \(\operatorname{com}(A)\).
Quelle que soit la matrice carrée \(A\), on a \(A\, {}^{t}\operatorname{com}(A) = {}^{t}\operatorname{com}(A)\, A = (\det A)\, I_n\). Par conséquent, si \(\det A \neq 0\), alors \(A^{-1} = \dfrac{1}{\det A}\, {}^{t}\operatorname{com}(A)\).
Le coefficient \((i, k)\) de \(A\, {}^{t}\operatorname{com}(A)\) vaut \(\sum_j a_{ij} C_{kj}\). Lorsque \(k = i\), on reconnaît exactement la formule qui calcule \(\det A\) à partir de sa ligne \(i\). Lorsque \(k \neq i\), fabriquons une matrice \(A^{\prime}\) en recopiant la ligne \(i\) de \(A\) à la place de sa ligne \(k\). Les cofacteurs de la ligne \(k\) n’ont pas bougé, et la somme calcule donc \(\det A^{\prime}\). Or \(A^{\prime}\) possède deux lignes identiques, si bien que cette somme vaut 0.
Soit \(A = \begin{pmatrix} 1 & 0 & 1 \\ 1 & 1 & 0 \\ 0 & 1 & 1 \end{pmatrix}\). En développant selon la première ligne, \(\det A = 1 \times 1 + 1 \times 1 = 2\). On calcule ensuite les neuf cofacteurs, en respectant le damier des signes :
\[\operatorname{com}(A) = \begin{pmatrix} 1 & -1 & 1 \\ 1 & 1 & -1 \\ -1 & 1 & 1 \end{pmatrix}, \qquad A^{-1} = \frac{1}{2}\begin{pmatrix} 1 & 1 & -1 \\ -1 & 1 & 1 \\ 1 & -1 & 1 \end{pmatrix}.\]
Pour finir, on vérifie que le produit \(A A^{-1}\) redonne bien \(I_3\).
En taille 2, la formule se retient sans effort : pour \(ad – bc \neq 0\), l’inverse de \(\begin{pmatrix} a & b \\ c & d \end{pmatrix}\) s’obtient en multipliant \(\begin{pmatrix} d & -b \\ -c & a \end{pmatrix}\) par le réel \((ad – bc)^{-1}\). On échange les termes diagonaux et on change le signe des deux autres.
6. Systèmes de Cramer
Un système linéaire de \(n\) équations à \(n\) inconnues s’écrit \(AX = B\). Il est dit de Cramer lorsque \(A\) est inversible. Il possède alors une unique solution \(X = A^{-1}B\), que le déterminant permet d’écrire coordonnée par coordonnée.
Soit \(A\) inversible, de colonnes \(C_1, \dots, C_n\). L’unique solution de \(AX = B\) est donnée par
\[x_k = \frac{\det(C_1, \dots, C_{k-1}, B, C_{k+1}, \dots, C_n)}{\det A}, \quad 1 \leqslant k \leqslant n.\]
L’égalité \(AX = B\) signifie \(B = \sum_j x_j C_j\). Remplaçons la colonne \(k\) de \(A\) par \(B\) et développons par linéarité. Tous les termes avec \(j \neq k\) contiennent deux colonnes égales, donc ils s’annulent. Il reste \(x_k \det A\), d’où la formule.
Résolvons \(2x – y = 1\) et \(x + y = 5\). Le déterminant du système vaut \(2 \times 1 – (-1) \times 1 = 3\), donc le système est de Cramer. Ensuite, \(x = \dfrac{1 \times 1 – (-1) \times 5}{3} = 2\) et \(y = \dfrac{2 \times 5 – 1 \times 1}{3} = 3\). Géométriquement, les deux droites se coupent au point \((2, 3)\).
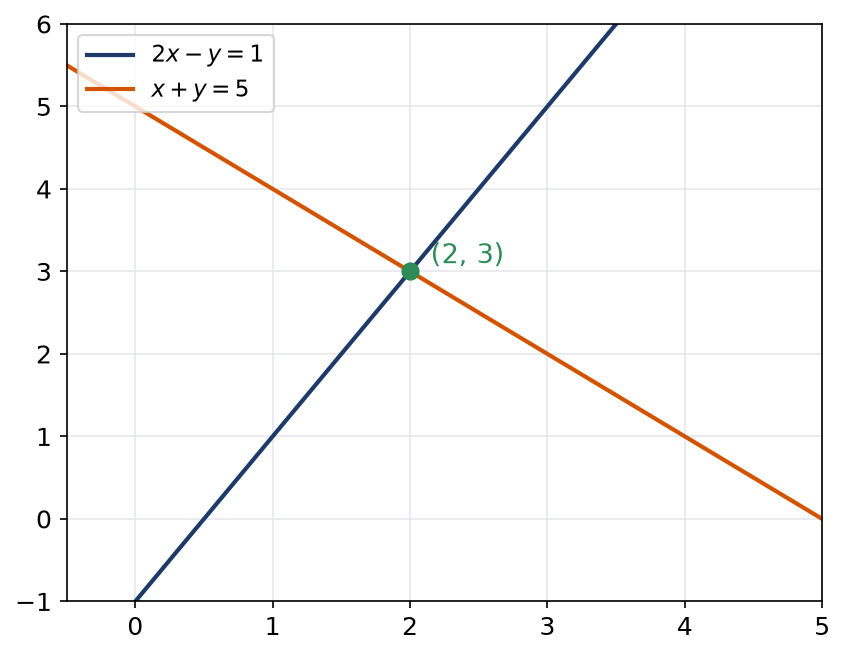
Si au contraire \(\det A = 0\), le système n’est pas de Cramer. Il peut alors n’avoir aucune solution, ou une infinité : les deux droites sont parallèles, ou confondues. Dans ce cas, on revient au pivot de Gauss.
Remarque :
Les formules de Cramer coûtent cher en calcul. Pour un système de taille \(n\), elles demandent \(n + 1\) déterminants de taille \(n\). Or chacun, calculé par pivot, réclame déjà de l’ordre de \(n^3\) opérations. Le pivot de Gauss appliqué directement au système est donc bien plus rapide dès que \(n\) dépasse 3. En revanche, les formules de Cramer ont deux atouts. D’abord, elles donnent une expression explicite de la solution, très utile quand les coefficients dépendent d’un paramètre. Ensuite, elles montrent que la solution dépend continûment des coefficients, puisqu’elle s’écrit comme quotient de polynômes en ces coefficients. Cette remarque servira en analyse, par exemple pour étudier des systèmes dont les coefficients sont des fonctions.
Pour un système qui dépend d’un paramètre \(m\) :
- Calculer \(\det A\) en fonction de \(m\) et le factoriser.
- Pour les valeurs qui ne l’annulent pas, appliquer les formules de Cramer.
- Pour chaque valeur qui l’annule, remplacer \(m\) dans le système et le résoudre par pivot.
Les erreurs fréquentes
- Oublier que multiplier toute la matrice par \(\lambda\) multiplie le déterminant par \(\lambda\) puissance \(n\), et non par \(\lambda\).
- Oublier qu’un échange de lignes change le signe, ou qu’une ligne multipliée par \(\lambda\) multiplie le déterminant.
- Se tromper dans le damier des signes en développant selon une ligne autre que la première.
- Appliquer la règle de Sarrus à une matrice de taille 4.
- Oublier la transposée dans la formule \(A^{-1} = \dfrac{1}{\det A}\, {}^{t}\operatorname{com}(A)\).
Fiche mémo
- Signature : \((-1)^{N(\sigma)}\), morphisme, et \((-1)^{p-1}\) pour un cycle de longueur \(p\).
- \(\det_{\mathcal{B}}\) est l’unique forme n-linéaire alternée qui vaut 1 sur \(\mathcal{B}\).
- Test de base : \(n\) vecteurs forment une base exactement quand leur déterminant diffère de 0.
- \(|\det(u, v)|\) est une aire, \(|\det(u, v, w)|\) un volume.
- \(\det(AB) = \det A \det B\) et \(\det({}^{t}\!A) = \det A\).
- \(A\) inversible si et seulement si \(\det A \neq 0\).
- Triangulaire : produit des termes diagonaux.
- Développement : \(\det A = \sum_j a_{ij} (-1)^{i+j} \Delta_{ij}\).
- Inverse : \(A^{-1} = \dfrac{1}{\det A}\, {}^{t}\operatorname{com}(A)\).
- Cramer : \(x_k\) s’obtient en remplaçant la colonne \(k\) par le second membre.
Questions fréquentes
Faut-il connaître la formule avec les permutations pour calculer ?
Non, presque jamais. Cette formule sert à prouver les propriétés du déterminant. En pratique, on calcule par opérations élémentaires et par développement selon une ligne ou une colonne.
Pourquoi le déterminant d'un produit est-il le produit des déterminants ?
L’application qui associe à une famille le déterminant de son image par un endomorphisme est une forme n-linéaire alternée. Elle est donc proportionnelle au déterminant, et le coefficient vaut le déterminant de l’endomorphisme. Cette idée donne la formule en quelques lignes.
Les formules de Cramer sont-elles efficaces pour résoudre un système ?
Pour un système de taille 2 ou 3, elles sont rapides et donnent des expressions explicites, ce qui est précieux avec un paramètre. Pour une grande taille, le pivot de Gauss est beaucoup plus économique.
Que vaut le déterminant d'une somme de matrices ?
Aucune formule générale n’existe : le déterminant n’est pas additif. Par exemple, la somme de deux matrices non inversibles peut être l’identité. Seule la linéarité par rapport à chaque colonne séparément est vraie.
Pour aller plus loin
- S’exercer : exercices corrigés de L1 de maths sur déterminants et formules de Cramer
- Bases utiles : Matrices de passage et matrices semblables
- Chapitre d’avant : Matrices de passage et matrices semblables
- Chapitre d’après : Droites, plans et produit vectoriel dans l'espace
- Vérifier ses acquis : QCM de L1 de maths sur déterminants et formules de Cramer
- Contrôle corrigé en temps limité : Comatrice, inversibilité et aires : contrôle de maths en L1
- Tous les chapitres : le sommaire de la L1 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «déterminants et formules de Cramer en L1 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.