Limites en plusieurs variables : corrigé du contrôle de maths en L2
Voici le corrigé du contrôle de maths en L2 sur le thème « limites en plusieurs variables », question par question.
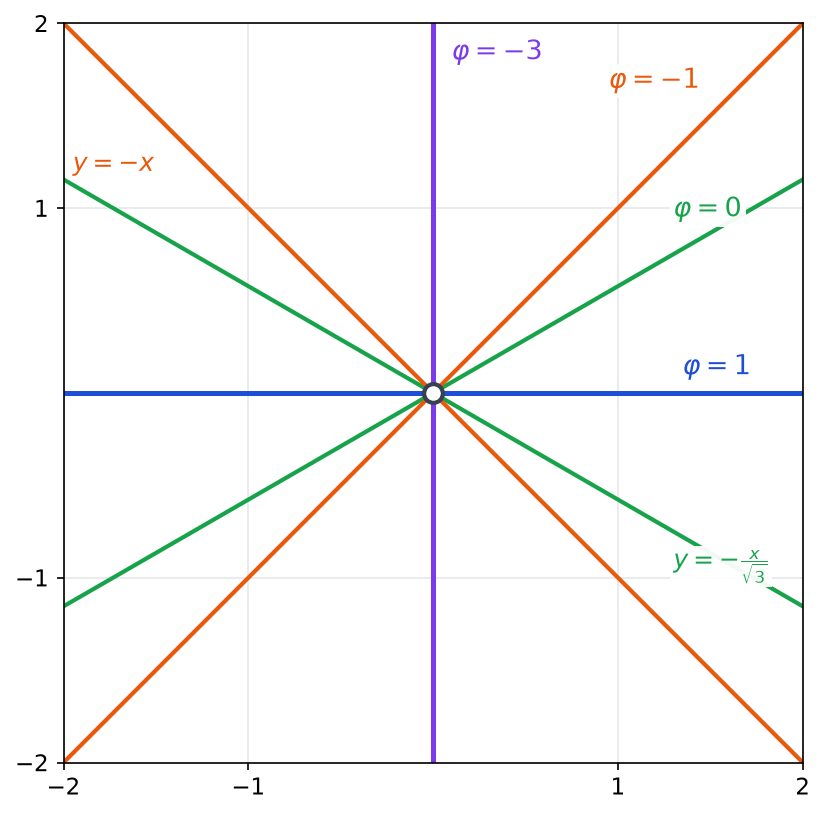
Cette correction est écrite comme une copie de licence qui obtiendrait la note maximale : chaque propriété utilisée est nommée et ses hypothèses sont vérifiées. Pour la norme du premier exercice, elle traite les trois axiomes, puis justifie que les constantes trouvées sont les meilleures. Ensuite, elle montre comment rédiger une image réciproque sans oublier la continuité. Les limites sont établies par des majorations explicites, tandis que les non-existences reposent sur deux chemins aux limites différentes. Une figure présente aussi les lignes de niveau attendues. Enfin, le problème combine compacité, une inégalité de moyennes et un prolongement par continuité. Chaque exercice se conclut par un barème détaillé.
L’énoncé complet se trouve ici : Limites en plusieurs variables : contrôle de maths en L2.
Barème du contrôle corrigé : limites en plusieurs variables
| Exercice | Points |
|---|---|
| 1. Une norme dont la boule est un parallélogramme | 3 points |
| 2. Ouverts et fermés par image réciproque | 3 points |
| 3. Limites en (0, 0) et coordonnées polaires | 4 points |
| 4. Chemins, contre-exemples et lignes de niveau | 4 points |
| 5. Problème : un compact et une fonction prolongée | 6 points |
| Total | 20 points |
Le corrigé détaillé : limites en plusieurs variables
Exercice 1 – Une norme dont la boule est un parallélogramme (3 points)
-
Séparation et homogénéité
Le nombre \(N(u)\) est positif comme maximum de deux valeurs absolues. Si \(N(u) = 0\), alors \(|x| = 0\) et \(|x + y| = 0\), donc \(x = 0\) puis \(y = 0\). Pour \(\lambda \in \mathbb{R}\), on a ensuite \(N(\lambda u) = \max\left(|\lambda|\,|x|, |\lambda|\,|x + y|\right) = |\lambda|\,N(u)\).
Inégalité triangulaire
Soit \(u^{\prime} = (x^{\prime}, y^{\prime})\). D’une part, \(|x + x^{\prime}| \leq |x| + |x^{\prime}| \leq N(u) + N(u^{\prime})\). D’autre part, \(|(x + y) + (x^{\prime} + y^{\prime})| \leq |x + y| + |x^{\prime} + y^{\prime}| \leq N(u) + N(u^{\prime})\). En prenant le maximum, \(N(u + u^{\prime}) \leq N(u) + N(u^{\prime})\). Ainsi \(N\) est une norme sur \(\mathbb{R}^2\).
- On a \(N(u) \leq 1\) si et seulement si \(-1 \leq x \leq 1\) et \(-1 \leq x + y \leq 1\). La boule est donc l’intersection de la bande comprise entre les droites \(x = -1\) et \(x = 1\), et de la bande comprise entre \(x + y = -1\) et \(x + y = 1\). Les sommets s’obtiennent en croisant ces droites : par exemple, \(x = 1\) et \(x + y = -1\) donnent \(B(1 ; -2)\). C’est bien le parallélogramme \(ABCD\).
- D’abord \(|x| \leq N(u)\), puis \(|y| = |(x + y) – x| \leq |x + y| + |x| \leq 2N(u)\), d’où \(\|u\|_\infty \leq 2N(u)\). Inversement, \(|x| \leq \|u\|_\infty\) et \(|x + y| \leq |x| + |y| \leq 2\|u\|_\infty\), donc \(N(u) \leq 2\|u\|_\infty\). Pour \(u = (1, -2)\), on trouve \(\|u\|_\infty = 2\) et \(N(u) = 1\) : la première inégalité est une égalité. Pour \(u = (1, 1)\), on a \(N(u) = 2\) et \(\|u\|_\infty = 1\). La constante 2 est donc optimale dans les deux cas.
- Soit \((u_k)\) une suite et \(\ell \in \mathbb{R}^2\). Les deux inégalités appliquées à \(u_k – \ell\) montrent que \(N(u_k – \ell)\) tend vers 0 si et seulement si \(\|u_k – \ell\|_\infty\) tend vers 0, par encadrement. Les deux normes définissent donc les mêmes suites convergentes, avec la même limite.
Piège classique : oublier la séparation ou la justifier seulement par \(|x| = 0\). Il faut aussi la condition \(|x + y| = 0\) pour obtenir \(y = 0\).
Exercice 2 – Ouverts et fermés par image réciproque (3 points)
- L’application \(p : (x, y) \mapsto xy\) est polynomiale, donc continue sur \(\mathbb{R}^2\). Or \(U = p^{-1}\left(]1, +\infty[\right)\), image réciproque d’un ouvert de \(\mathbb{R}\). Par conséquent \(U\) est un ouvert.
- Les applications \(a : (x, y) \mapsto |x| + y^2\) et \(b : (x, y) \mapsto y – x + 1\) sont continues. De plus, \(F = a^{-1}\left(]-\infty, 2]\right) \cap b^{-1}\left([0, +\infty[\right)\). Chaque ensemble est l’image réciproque d’un fermé, donc un fermé. Une intersection de deux fermés étant fermée, \(F\) est un fermé.
-
La bande n’est pas fermée
La suite \(u_n = \left(\frac{1}{n}, 0\right)\) est à valeurs dans \(D\) et converge vers \((0, 0)\). Pourtant, l’origine n’appartient pas à \(D\), car son abscisse n’est pas strictement positive. Une partie fermée contient les limites de ses suites convergentes : \(D\) n’est donc pas fermée.
Elle n’est pas ouverte non plus
Le point \((1, 0)\) appartient à \(D\). Supposons qu’une boule \(B\left((1, 0), \varepsilon\right)\) soit incluse dans \(D\). La suite \(v_n = \left(1 + \frac{1}{n}, 0\right)\) tend vers \((1, 0)\), donc \(v_n\) est dans cette boule pour \(n\) assez grand. Cependant, son abscisse dépasse 1, si bien que \(v_n \notin D\) : c’est absurde. Ainsi \(D\) n’est pas ouverte.
Piège classique : croire qu’une partie qui n’est pas ouverte est forcément fermée. La bande \(D\) montre que les deux propriétés peuvent manquer à la fois.
Exercice 3 – Limites en (0, 0) et coordonnées polaires (4 points)
- Pour \((x, y) \neq (0, 0)\), on a \(|x| \leq r\) et \(|y| \leq r\). Donc \(|2x^3 – y^3| \leq 2|x|^3 + |y|^3 \leq 3r^3\), puis \(|f(x, y)| \leq \dfrac{3r^3}{r^2} = 3r\). Comme \(3r\) tend vers 0 quand \((x, y)\) tend vers \((0, 0)\), le théorème d’encadrement donne une limite nulle. En posant \(f(0, 0) = 0\), on obtient un prolongement continu de \(f\).
- On utilise l’inégalité \(\ln(1 + t) \leq t\), valable pour \(t \geq 0\) par concavité du logarithme. Avec \(t = r^2\), il vient \(0 \leq g(x, y) \leq \dfrac{r^2}{r} = r\). Par encadrement, \(g\) tend vers 0 en \((0, 0)\).
-
Le cas où α dépasse 1
En polaires, \(f_\alpha(x, y) = \dfrac{r^{\alpha + 1}\,|\cos\theta|^\alpha\,|\sin\theta|}{r^2} = r^{\alpha – 1}\,|\cos\theta|^\alpha\,|\sin\theta|\). Ce produit est donc majoré par \(r^{\alpha – 1}\), indépendamment de \(\theta\). Puisque \(\alpha – 1 > 0\), cette borne tend vers 0. Ainsi \(f_\alpha\) tend vers 0 en \((0, 0)\).
Le cas limite α = 1
Sur l’axe des abscisses, \(f_1(t, 0) = 0\). En revanche, \(f_1(t, t) = \dfrac{t^2}{2t^2} = \dfrac{1}{2}\) pour \(t \neq 0\). Deux chemins donnent deux limites distinctes, donc \(f_1\) n’a pas de limite en \((0, 0)\).
Quand α est inférieur à 1
Pour \(t > 0\), \(f_\alpha(t, t) = \dfrac{t^{\alpha + 1}}{2t^2} = \dfrac{t^{\alpha – 1}}{2}\), qui tend vers \(+\infty\) car \(\alpha – 1 < 0\). La fonction n’est même pas bornée au voisinage de l’origine : elle n’a pas de limite finie.
Piège classique : écrire que \(r^{\alpha – 1}|\cos\theta|^\alpha|\sin\theta|\) tend vers 0 « à \(\theta\) fixé ». La majoration doit être uniforme en \(\theta\), sinon on n’a rien prouvé.
Exercice 4 – Chemins, contre-exemples et lignes de niveau (4 points)
- Pour \(x \neq 0\), \(\varphi(x, mx) = \dfrac{x^2(1 – 3m^2)}{x^2(1 + m^2)} = \dfrac{1 – 3m^2}{1 + m^2}\). Cette valeur est constante sur chaque droite mais dépend de la pente : elle vaut 1 pour \(m = 0\) et \(-1\) pour \(m = 1\). Par conséquent, \(\varphi\) n’a pas de limite en \((0, 0)\).
-
Une fonction de l’angle seul
En polaires, \(\varphi = \cos^2\theta – 3\sin^2\theta = 1 – 4\sin^2\theta\). Comme \(\sin^2\theta\) parcourt \([0, 1]\), la fonction prend toutes les valeurs de \([-3, 1]\), et seulement celles-là. La ligne de niveau \(\varphi = c\) est donc non vide si et seulement si \(-3 \leq c \leq 1\).
Les quatre lignes demandées
L’égalité \(\varphi = c\) équivaut à \(\sin^2\theta = \dfrac{1 – c}{4}\). Pour \(c = 1\), on trouve \(\sin\theta = 0\) : c’est l’axe des abscisses privé de l’origine. Ensuite, \(c = 0\) donne \(\sin^2\theta = \dfrac{1}{4}\), soit les droites \(y = \dfrac{x}{\sqrt{3}}\) et \(y = -\dfrac{x}{\sqrt{3}}\). De même, \(c = -1\) donne \(\sin^2\theta = \dfrac{1}{2}\), donc les droites \(y = x\) et \(y = -x\). Enfin, \(c = -3\) correspond à l’axe des ordonnées. Chaque ligne est une réunion de droites passant par l’origine, celle-ci étant exclue.

- Si \(m \neq 0\), alors \(\psi(x, mx) = \dfrac{3mx^3}{x^4 + 2m^2x^2} = \dfrac{3mx}{x^2 + 2m^2}\), qui tend vers 0 quand \(x\) tend vers 0. De plus, \(\psi(x, 0) = 0\) et \(\psi(0, y) = 0\). La limite vaut donc 0 le long de toute droite issue de l’origine.
- Pour \(x \neq 0\), \(\psi(x, x^2) = \dfrac{3x^4}{x^4 + 2x^4} = 1\), alors que \(\psi(x, -x^2) = -1\). Ces valeurs contredisent la limite nulle trouvée sur les droites. La fonction \(\psi\) n’a donc pas de limite en \((0, 0)\), bien que toutes ses restrictions aux droites tendent vers 0.
Piège classique : conclure que \(\psi\) tend vers 0 après avoir testé toutes les droites. Les paraboles montrent justement que cet argument ne suffit pas.
Exercice 5 – Problème : un compact et une fonction prolongée (6 points)
Partie A : un maximum sur un compact
- L’application \(q : (x, y) \mapsto x^4 + y^4\) est polynomiale, donc continue. Or \(K = q^{-1}\left(]-\infty, 2]\right)\), image réciproque d’un fermé de \(\mathbb{R}\). Ainsi \(K\) est fermé.
- Pour \((x, y) \in K\), on a \(x^4 \leq x^4 + y^4 \leq 2\), donc \(|x| \leq 2^{1/4}\), car la racine quatrième est croissante. De même, \(|y| \leq 2^{1/4}\), d’où \(\|u\|_\infty \leq 2^{1/4}\). La partie \(K\) est donc fermée et bornée dans \(\mathbb{R}^2\), qui est de dimension finie. D’après le théorème de Borel-Lebesgue, \(K\) est compact.
- La fonction \(s\) est linéaire, donc continue, et \(K\) est un compact non vide, puisqu’il contient l’origine. Une fonction réelle continue sur un compact non vide est bornée et atteint ses bornes : \(s\) admet donc un maximum sur \(K\).
-
L’inégalité de moyennes
Pour tous réels \(a\) et \(b\), on calcule \(\dfrac{a^2 + b^2}{2} – \left(\dfrac{a + b}{2}\right)^2 = \dfrac{(a – b)^2}{4} \geq 0\). L’inégalité demandée est donc vraie.
Deux applications successives
Avec \(a = x\) et \(b = y\), on obtient \(\left(\dfrac{x + y}{2}\right)^2 \leq \dfrac{x^2 + y^2}{2}\). Les deux membres étant positifs, on peut élever au carré : \(\left(\dfrac{x + y}{2}\right)^4 \leq \left(\dfrac{x^2 + y^2}{2}\right)^2\). Ensuite, avec \(a = x^2\) et \(b = y^2\), ce dernier terme est majoré par \(\dfrac{x^4 + y^4}{2}\), qui vaut au plus 1 sur \(K\). Par conséquent \(\left|\dfrac{x + y}{2}\right| \leq 1\), donc \(x + y \leq 2\).
Le maximum atteint
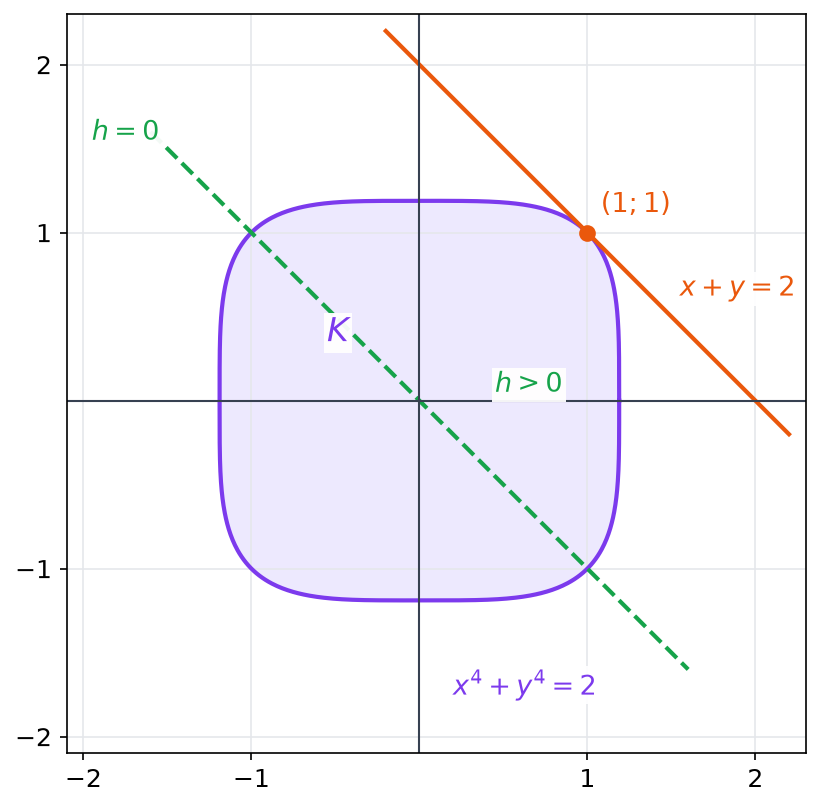
Le point \((1, 1)\) vérifie \(1 + 1 = 2 \leq 2\) : il appartient à \(K\), et \(s(1, 1) = 2\). Le maximum de \(s\) sur \(K\) vaut donc 2, atteint en \((1, 1)\). Sur la figure, la droite \(x + y = 2\) touche \(K\) en ce seul point.

Partie B : une fonction prolongée par continuité
-
Une majoration par la norme infinie
Pour \(u = (x, y) \neq (0, 0)\), on a \(|x^5| = |x|\,x^4 \leq \|u\|_\infty\,x^4\), et de même \(|y^5| \leq \|u\|_\infty\,y^4\). En sommant, \(|x^5 + y^5| \leq \|u\|_\infty\left(x^4 + y^4\right)\), puis on divise par \(x^4 + y^4 > 0\). L’inégalité \(|h(u)| \leq \|u\|_\infty\) est aussi vraie en \((0, 0)\), où les deux membres sont nuls.
Continuité sur tout le plan
Sur \(\mathbb{R}^2 \setminus \{(0, 0)\}\), la fonction \(h\) est le quotient de deux polynômes dont le dénominateur ne s’annule pas : elle y est continue. En l’origine, \(|h(u) – h(0, 0)| \leq \|u\|_\infty\), qui tend vers 0. Ainsi \(h\) est continue sur \(\mathbb{R}^2\).
- Pour \(u \neq (0, 0)\), \(h(u) = 0\) équivaut à \(x^5 = (-y)^5\), donc à \(x = -y\), car \(t \mapsto t^5\) est strictement croissante. L’origine vérifie aussi \(h(0, 0) = 0\) et \(x = -y\). La ligne de niveau \(h = 0\) est la droite d’équation \(y = -x\), origine comprise.
- Comme \(h\) est continue sur \(\mathbb{R}^2\) et que \(]0, +\infty[\) est ouvert, l’ensemble \(h^{-1}\left(]0, +\infty[\right)\) est un ouvert. Puisque le dénominateur est strictement positif hors de l’origine, \(h(u) > 0\) équivaut à \(x^5 > (-y)^5\), c’est-à-dire à \(x + y > 0\). Enfin, l’origine ne convient pas, car \(h(0, 0) = 0\). Cet ouvert est donc le demi-plan ouvert d’inéquation \(x + y > 0\).
Piège classique : affirmer que \(K\) est compact parce qu’il est fermé, sans prouver qu’il est borné. En dimension finie, il faut les deux propriétés.
À retenir de ce contrôle
- Pour prouver qu’une fonction n’a pas de limite en (0, 0), il suffit d’exhiber deux chemins vers l’origine le long desquels les limites diffèrent.
- Une limite nulle le long de toutes les droites ne prouve rien : seule une majoration par une quantité tendant vers 0 établit la limite.
- L’image réciproque d’un ouvert par une fonction continue est un ouvert, et celle d’un fermé est un fermé.
- En dimension finie, une partie fermée et bornée est compacte, donc toute fonction réelle continue y atteint ses bornes.
- Une fonction qui ne dépend que de l’angle polaire a pour lignes de niveau des réunions de demi-droites issues de l’origine.
Revenir à l’énoncé du contrôle
Consolider limites en plusieurs variables après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours normes de r^n, ouverts, fermés et continuité ; entraînez-vous sur les exercices normes de r^n, ouverts, fermés et continuité.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en L2.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «limites en plusieurs variables : corrigé du contrôle de maths en L2» au format PDF afin de pouvoir travailler en totale autonomie.