Corrigé des exercices : Sous-espaces et supplémentaires en maths sup (MPSI)
Ce corrigé supplémentaires MPSI détaille les dix-sept exercices avec la rédaction attendue en devoir. Chaque solution commence par une idée clé, c’est-à-dire la phrase qui indique par où attaquer. Ensuite, quand il s’agit de reconnaître un sous-espace, la preuve suit toujours le même schéma : vecteur nul, stabilité par combinaison linéaire, puis conclusion. Quand la réponse est négative, nous donnons au contraire un contre-exemple chiffré, sans phrase vague.
Les analyses-synthèses sont séparées en deux temps bien visibles. L’analyse donne des formules forcées, donc l’unicité ; la synthèse vérifie l’appartenance de chaque morceau, donc l’existence. Chaque décomposition numérique est recalculée à la fin.
Restez attentif aux contre-exemples : ils doivent être explicites, avec des vecteurs précis. Les figures illustrent les décompositions les plus géométriques.
Pour démarrer
Corrigé de l’exercice 1 – Reconnaître un sous-espace de R^3
Idée clé : une équation linéaire homogène définit un sous-espace ; une constante non nulle ou une condition non linéaire le détruit, et on le prouve par un contre-exemple explicite.
- Le vecteur nul vérifie \(2 \cdot 0 – 0 + 5 \cdot 0 = 0\). Ensuite, si \(X = (x, y, z)\) et \(X^{\prime} = (x^{\prime}, y^{\prime}, z^{\prime})\) sont dans \(A\), la combinaison \(\lambda X + X^{\prime}\) vérifie \(2(\lambda x + x^{\prime}) – (\lambda y + y^{\prime}) + 5(\lambda z + z^{\prime}) = \lambda \cdot 0 + 0 = 0\). Donc \(A\) est un sous-espace.
- Le vecteur nul donne \(0 + 0 + 0 = 0 \neq 1\). Ainsi, \(B\) n’est pas un sous-espace : c’est un plan qui ne passe pas par l’origine.
- Les vecteurs \((1, 1, 0)\) et \((1, -1, 0)\) sont dans \(C\). Leur somme \((2, 0, 0)\) vérifie \(4 \neq 0\), donc elle n’est pas dans \(C\). Par conséquent, \(C\) n’est pas un sous-espace ; c’est la réunion des deux plans \(x = y\) et \(x = -y\).
- Les vecteurs de \(D\) sont exactement les \((2y, y, -y) = y(2, 1, -1)\), pour \(y\) réel. Ainsi, \(D = \mathrm{Vect}\bigl((2, 1, -1)\bigr)\), et c’est un sous-espace, une droite vectorielle.
Corrigé de l’exercice 2 – Un vecteur est-il combinaison des deux autres ?
Idée clé : on traduit l’appartenance à un Vect par un système, puis on vérifie l’équation restante.
- On cherche \(a, b\) avec \(au + bv = w\), soit \(a – b = 1\), \(2a + b = 7\), \(-2b = -4\). La dernière équation donne \(b = 2\), puis la première \(a = 3\). Cependant, la deuxième donne alors \(6 + 2 = 8 \neq 7\). Le vecteur \(w\) n’est donc pas combinaison de \(u\) et \(v\).
- Le même calcul donne \(b = 2\) et \(a = 3\), et la deuxième équation devient \(m = 2a + b = 8\). Ainsi, \((1, m, -4) \in \mathrm{Vect}(u, v)\) si et seulement si \(m = 8\).
- Le vecteur général de \(\mathrm{Vect}(u,v)\) s’écrit \((a – b, 2a + b, -2b)\). On élimine les paramètres : \(b = -\frac{z}{2}\), puis \(a = x + b = x – \frac{z}{2}\), et \(y = 2a + b = 2x – \frac{3z}{2}\). On obtient l’équation \(4x – 2y – 3z = 0\). On contrôle sur \(u\) : \(4 – 4 – 0 = 0\), et sur \(v\) : \(-4 – 2 + 6 = 0\).
Corrigé de l’exercice 3 – Parties remarquables de R[X]
Idée clé : l’évaluation en un point et la dérivation sont compatibles avec les combinaisons linéaires ; le degré exact et les inégalités ne le sont pas.
- Le polynôme nul s’annule en 2. Si \(P(2) = Q(2) = 0\), alors \((\lambda P + Q)(2) = \lambda P(2) + Q(2) = 0\). Donc \(F\) est un sous-espace.
- Le polynôme nul convient. Pour \(P, Q \in G\), on a \((\lambda P + Q)(0) = \lambda P(0) + Q(0) = \lambda P^{\prime}(0) + Q^{\prime}(0) = (\lambda P + Q)^{\prime}(0)\). Ainsi, \(G\) est un sous-espace.
- Le polynôme nul n’est pas de degré 3. De plus, \(X^3 + X\) et \(-X^3\) sont dans \(H\), mais leur somme \(X\) n’y est pas. Donc \(H\) n’est pas un sous-espace.
- Le polynôme \(1\) est dans \(K\), mais \((-1) \cdot 1 = -1\) n’y est pas. Par conséquent, \(K\) n’est pas un sous-espace.
Corrigé de l’exercice 4 – Ensembles de fonctions réelles
Idée clé : on vérifie la condition sur \(\lambda f + g\) point par point ; pour une réponse négative, deux fonctions simples suffisent.
- La fonction nulle vérifie \(0 = 2 \cdot 0\). Si \(f\) et \(g\) conviennent, alors \((\lambda f + g)(3) = \lambda f(3) + g(3) = 2\lambda f(1) + 2g(1) = 2(\lambda f + g)(1)\). C’est un sous-espace.
- La fonction nulle est bornée. Si \(|f| \leqslant M\) et \(|g| \leqslant M^{\prime}\), alors \(|\lambda f + g| \leqslant |\lambda| M + M^{\prime}\). C’est un sous-espace.
- Les fonctions \(t \mapsto t\) et \(t \mapsto -t^3\) sont monotones. Leur somme \(s(t) = t – t^3\) vérifie \(s(-1) = 0\), \(s(0{,}5) = 0{,}375\) et \(s(1) = 0\) : elle croît puis décroît. Ce n’est donc pas un sous-espace.
- La fonction nulle est périodique. Si \(f\) et \(g\) sont \(2\pi\)-périodiques, \((\lambda f + g)(t + 2\pi) = \lambda f(t) + g(t)\). C’est un sous-espace.
Corrigé de l’exercice 5 – Du Vect à l’équation cartésienne
Idée clé : pour passer d’un Vect à une équation, on élimine les paramètres ; pour le chemin inverse, on résout l’équation.
- Un vecteur de \(F\) s’écrit \(a(1, -1, 0) + b(0, 2, 1) = (a, -a + 2b, b)\). Alors \(x = a\), \(z = b\) et \(y = -x + 2z\). Une équation de \(F\) est \(x + y – 2z = 0\).
- On a \(3 + 1 – 4 = 0\), donc \((3, 1, 2) \in F\). Avec \(a = x = 3\) et \(b = z = 2\), on vérifie \((3, -3 + 4, 2) = (3, 1, 2)\). Ainsi, \((3, 1, 2) = 3(1, -1, 0) + 2(0, 2, 1)\).
- L’équation de \(G\) donne \(y = 3x + 2z\). Donc \((x, y, z) = x(1, 3, 0) + z(0, 2, 1)\), et \(G = \mathrm{Vect}\bigl((1, 3, 0), (0, 2, 1)\bigr)\).
- Un vecteur de \(F \cap G\) vérifie \(x + y – 2z = 0\) et \(3x – y + 2z = 0\). En ajoutant, \(4x = 0\), donc \(x = 0\) et \(y = 2z\). Ainsi, \(F \cap G = \mathrm{Vect}\bigl((0, 2, 1)\bigr)\). On remarque que \((0, 2, 1)\) était un vecteur générateur commun aux deux descriptions.
Corrigé de l’exercice 6 – Un plan et une droite de R^3
Idée clé : la somme des coordonnées est nulle sur \(F\) et vaut \(3t\) sur le vecteur \(t(1,1,1)\) ; elle détermine donc la composante sur \(G\).
- \(F\) est défini par une équation linéaire homogène, et \(G\) est un Vect : ce sont des sous-espaces. Pour un vecteur \((t, t, t)\) de \(G\), la somme des coordonnées vaut \(3t\) ; elle est nulle seulement pour \(t = 0\). Donc \(F \cap G = \{0\}\).
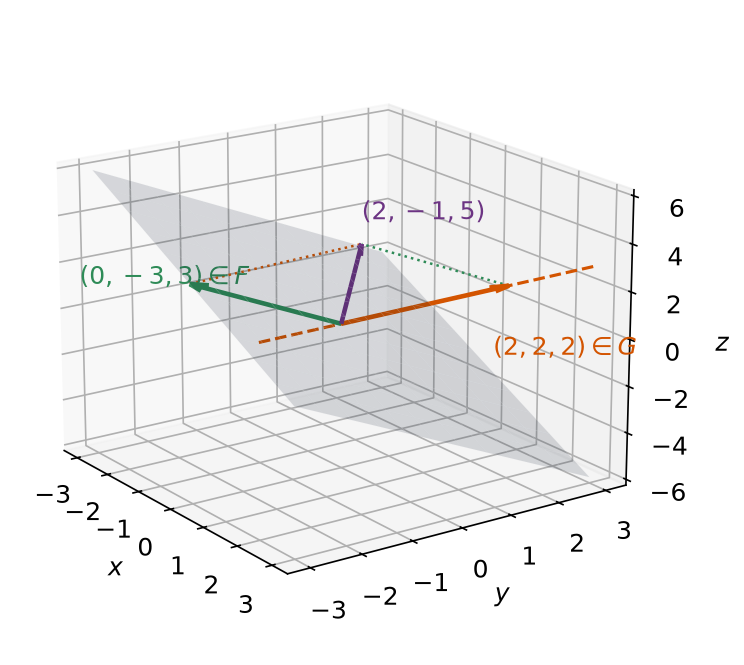
- On cherche \((2, -1, 5) = t(1, 1, 1) + p\) avec \(p \in F\). La somme des coordonnées donne \(6 = 3t\), donc \(t = 2\). Alors \(p = (2, -1, 5) – (2, 2, 2) = (0, -3, 3)\), qui est bien dans \(F\). Ainsi, \((2, -1, 5) = (0, -3, 3) + (2, 2, 2)\).
- Analyse : si \(X = (x, y, z) = t(1, 1, 1) + p\) avec \(p \in F\), alors \(t = \frac{x + y + z}{3}\) et \(p = X – t(1, 1, 1)\). Synthèse : avec ces formules, la somme des coordonnées de \(p\) vaut \(x + y + z – 3t = 0\), donc \(p \in F\), et \(X = t(1,1,1) + p\). Par conséquent, \(\mathbb{R}^3 = F \oplus G\).
La figure montre la décomposition de la question 2.
Pour s’entraîner
Corrigé de l’exercice 7 – Réunion de deux sous-espaces
Idée clé : si aucun des deux sous-espaces ne contient l’autre, on prend un vecteur « propre » à chacun et on regarde leur somme.
- Lorsque \(F \subset G\), la réunion se réduit à \(G\), qui convient ; le cas \(G \subset F\) est symétrique. Pour l’autre sens, on suppose \(F \cup G\) stable et \(F \not\subset G\). On fixe alors \(x\), élément de \(F\) hors de \(G\), et un élément arbitraire \(y\) de \(G\). Par stabilité, \(x + y\) est dans \(F\) ou dans \(G\). Le second cas mettrait \(x = (x + y) – y\) dans \(G\), contrairement au choix de \(x\). On a donc \(x + y \in F\), ce qui place \(y = (x + y) – x\) dans \(F\). Finalement, \(G \subset F\). L’équivalence est démontrée.
- Supposons \(E = F \cup G\). Alors \(F \cup G\) est un sous-espace, donc par exemple \(F \subset G\), et \(E = G\). Ainsi, l’un des deux sous-espaces est \(E\) lui-même, ce qui contredit l’hypothèse.
- Dans \(\mathbb{R}^2\), prenons \(D_1 = \mathrm{Vect}\bigl((1, 0)\bigr)\) et \(D_2 = \mathrm{Vect}\bigl((0, 1)\bigr)\). Les vecteurs \((1, 0)\) et \((0, 1)\) sont dans \(D_1 \cup D_2\), mais leur somme \((1, 1)\) n’est sur aucune des deux droites.
Corrigé de l’exercice 8 – Matrices symétriques et antisymétriques
Idée clé : en transposant l’égalité \(M = S + A\), on obtient une seconde équation \(M^{T} = S – A\), qui isole \(S\) et \(A\).
- La transposition est linéaire : \((\lambda M + N)^{T} = \lambda M^{T} + N^{T}\). Si \(M, N \in \mathcal{S}_n\), cette matrice vaut \(\lambda M + N\). La matrice nulle est symétrique. Donc \(\mathcal{S}_n\) est un sous-espace ; le même calcul vaut pour \(\mathcal{A}_n\).
- Si \(M\) est dans les deux, alors \(M = M^{T} = -M\), donc \(2M = 0\). Ainsi, \(\mathcal{S}_n \cap \mathcal{A}_n = \{0\}\).
- Analyse : si \(M = S + A\), alors \(M^{T} = S – A\). En ajoutant et en soustrayant, \(S = \frac{1}{2}(M + M^{T})\) et \(A = \frac{1}{2}(M – M^{T})\). Synthèse : ces matrices vérifient \(S^{T} = S\), \(A^{T} = -A\) et \(S + A = M\). Donc \(\mathcal{M}_n(\mathbb{R}) = \mathcal{S}_n \oplus \mathcal{A}_n\).
- On calcule \(M^{T} = \begin{pmatrix} 1 & 2 & 6 \\ 4 & -1 & 5 \\ 0 & 3 & 2 \end{pmatrix}\). On en déduit \(S = \begin{pmatrix} 1 & 3 & 3 \\ 3 & -1 & 4 \\ 3 & 4 & 2 \end{pmatrix}\) et \(A = \begin{pmatrix} 0 & 1 & -3 \\ -1 & 0 & -1 \\ 3 & 1 & 0 \end{pmatrix}\). On contrôle que \(S + A\) redonne bien \(M\), coefficient par coefficient.
Pour aller plus loin, notez que la diagonale de \(A\) est toujours nulle : en effet, un coefficient diagonal vérifie \(a_{ii} = -a_{ii}\). En revanche, la diagonale de \(S\) recopie celle de \(M\). Ce contrôle rapide permet de repérer une erreur de calcul avant même d’additionner les deux matrices.
Corrigé de l’exercice 9 – Suites arithmétiques et suites nulles au départ
Idée clé : une suite arithmétique est entièrement fixée par ses deux premiers termes ; on choisit donc ceux de \(u\).
- La suite nulle est dans \(F\), et si \(u_0 = u_1 = v_0 = v_1 = 0\), alors \(\lambda u + v\) a ses deux premiers termes nuls. Ensuite, \(u\) est arithmétique si et seulement si \(u_{n+1} – u_n\) est constant. Si \(u\) et \(v\) ont pour raisons \(r\) et \(r^{\prime}\), la suite \(\lambda u + v\) a pour raison \(\lambda r + r^{\prime}\). Ainsi, \(F\) et \(G\) sont des sous-espaces.
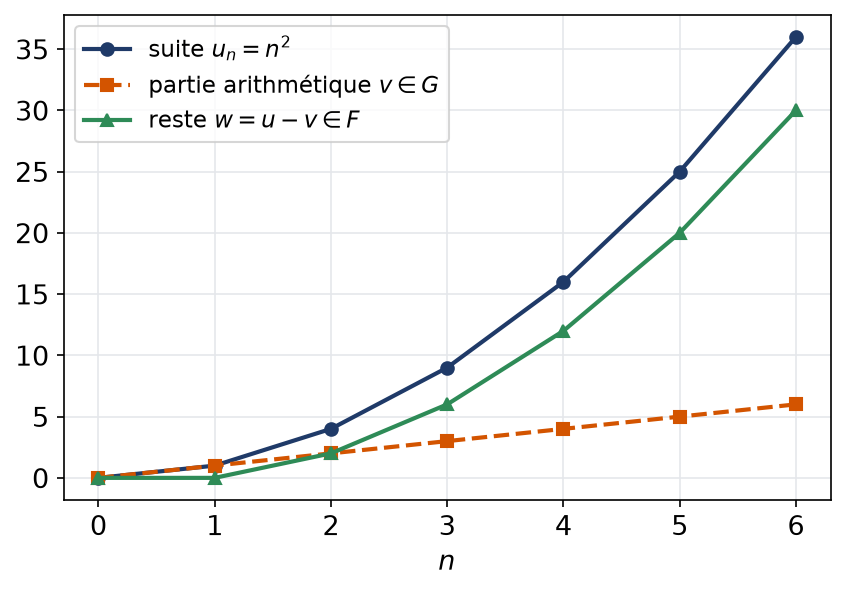
- Analyse : si \(u = w + v\) avec \(w \in F\) et \(v \in G\), alors \(v_0 = u_0\) et \(v_1 = u_1\). La suite arithmétique \(v\) est donc forcément \(v_n = u_0 + n(u_1 – u_0)\), et \(w = u – v\). Synthèse : cette suite \(v\) est arithmétique, et \(w = u – v\) vérifie \(w_0 = 0\), \(w_1 = 0\). Donc \(E = F \oplus G\).
- Pour \(u_n = n^2\), on a \(u_0 = 0\) et \(u_1 = 1\), d’où \(v_n = n\). Par conséquent, \(n^2 = (n^2 – n) + n\), avec \((n^2 – n) \in F\) et \((n) \in G\).
- Les suites \((2^n)\) et \((1)\) sont géométriques. Leur somme commence par \(2, 3, 5\). Or \(\frac{3}{2} \neq \frac{5}{3}\), donc elle n’est pas géométrique. Ce n’est pas un sous-espace.
Corrigé de l’exercice 10 – Division euclidienne et supplémentaire de R_2[X]
Idée clé : la division euclidienne par \(A\) fournit directement la décomposition ; le degré fournit l’intersection nulle.
- Le polynôme nul est divisible par \(A\). Si \(P = AS\) et \(Q = AT\), alors \(\lambda P + Q = A(\lambda S + T)\). Donc \(F\) est un sous-espace. Ensuite, \(A = X(X – 1)(X + 1)\) a trois racines simples \(-1\), 0 et 1. Un polynôme est divisible par \(A\) si et seulement s’il admet ces trois racines. Ainsi, \(F = \{P : P(-1) = P(0) = P(1) = 0\}\).
- Un polynôme non nul de \(F\) s’écrit \(AS\) avec \(S \neq 0\), donc il est de degré au moins 3. Il ne peut pas être dans \(\mathbb{R}_2[X]\). Par conséquent, \(F \cap \mathbb{R}_2[X] = \{0\}\).
- Soit \(P \in \mathbb{R}[X]\). La division euclidienne par \(A\), de degré 3, donne \(P = AQ + R\) avec \(\deg R \leqslant 2\). Alors \(AQ \in F\) et \(R \in \mathbb{R}_2[X]\), d’où \(\mathbb{R}[X] = F + \mathbb{R}_2[X]\). Avec la question 2, \(\mathbb{R}[X] = F \oplus \mathbb{R}_2[X]\). La composante dans \(\mathbb{R}_2[X]\) est le reste de la division.
- On développe \((X^3 – X)(X^2 + 1) = X^5 + X^3 – X^3 – X = X^5 – X\). Donc \(X^5 = (X^5 – X) + X\), avec \(X^5 – X \in F\) et \(X \in \mathbb{R}_2[X]\). On vérifie d’ailleurs que \(X^5 – X\) s’annule en \(-1\), 0 et 1.
Le raisonnement se généralise sans changement : pour tout polynôme \(A\) de degré \(d \geqslant 1\), les multiples de \(A\) et \(\mathbb{R}_{d-1}[X]\) sont supplémentaires dans \(\mathbb{R}[X]\). Ainsi, l’existence et l’unicité de la division euclidienne sont exactement les deux moitiés de cette somme directe.
Corrigé de l’exercice 11 – Trois droites de R^3
Idée clé : pour plus de deux sous-espaces, on teste la décomposition du vecteur nul, et non les intersections deux à deux.
- Supposons \(a e_1 + b e_2 + c(e_1 + e_2 + e_3) = 0\), soit \((a + c, b + c, c) = (0, 0, 0)\). Alors \(c = 0\), puis \(a = b = 0\). La somme est donc directe. De plus, \((x, y, z) = (x – z)e_1 + (y – z)e_2 + z(e_1 + e_2 + e_3)\) pour tout vecteur. Ainsi, \(D_1 \oplus D_2 \oplus D_3 = \mathbb{R}^3\).
- Un vecteur de \(D_1 \cap D_2\) s’écrit \((a, 0, 0) = (0, b, 0)\), donc il est nul. Un vecteur de \(D_1 \cap D_4\) s’écrit \((a, 0, 0) = (c, c, 0)\), d’où \(c = 0\) puis \(a = 0\). Le cas de \(D_2 \cap D_4\) est identique. Les trois intersections sont nulles.
- Pourtant, \(e_1 + e_2 + \bigl(-(e_1 + e_2)\bigr) = 0\) avec trois termes non nuls pris dans \(D_1\), \(D_2\), \(D_4\). La somme n’est pas directe. Enfin, \(D_4 \subset D_1 + D_2\), donc \(D_1 + D_2 + D_4 = \mathrm{Vect}(e_1, e_2)\), qui est le plan d’équation \(z = 0\).
Corrigé de l’exercice 12 – Solutions d’une équation différentielle linéaire
Idée clé : une équation linéaire homogène définit un sous-espace ; avec un second membre non nul, on obtient un sous-espace « translaté ».
- La fonction nulle est solution. Si \(y\) et \(z\) sont solutions, alors \((\lambda y + z)^{\prime\prime} – 3(\lambda y + z)^{\prime} + 2(\lambda y + z) = \lambda \cdot 0 + 0 = 0\), par linéarité de la dérivation. Donc \(S\) est un sous-espace de \(\mathcal{C}^2(\mathbb{R}, \mathbb{R})\).
- L’équation caractéristique \(r^2 – 3r + 2 = 0\) a pour racines 1 et 2. D’après le cours sur les équations différentielles linéaires d’ordre 2, les solutions sont les fonctions \(x \mapsto \alpha e^x + \beta e^{2x}\). Ainsi, \(S = \mathrm{Vect}(\varphi_1, \varphi_2)\).
- La fonction nulle donne \(0 \neq 1\), donc \(T\) n’est pas un sous-espace. En revanche, la constante \(\frac{1}{2}\) est solution, car \(2 \cdot \frac{1}{2} = 1\). Ensuite, \(y \in T\) si et seulement si \(y – \frac{1}{2} \in S\). Donc \(T = \left\{\frac{1}{2} + s : s \in S\right\}\).
- Pour \(y = \alpha\varphi_1 + \beta\varphi_2\), on a \(y(0) = \alpha + \beta\) et \(y^{\prime}(0) = \alpha + 2\beta\). La condition \(y(0) = 0\) donne \(\beta = -\alpha\), d’où \(S \cap \{y(0) = 0\} = \mathrm{Vect}(\varphi_2 – \varphi_1)\). Si de plus \(y^{\prime}(0) = 0\), alors \(\alpha + 2\beta = 0\) et \(\alpha + \beta = 0\), donc \(\beta = 0\) et \(\alpha = 0\). La seconde intersection est \(\{0\}\).
Ce dernier résultat traduit l’unicité de la solution du problème de Cauchy : une solution nulle en 0, de dérivée nulle en 0, est la fonction nulle. Par ailleurs, la question 3 montre que l’ensemble des solutions d’une équation avec second membre n’est pas un sous-espace, mais un sous-espace « décalé » par une solution particulière.
Corrigé de l’exercice 13 – Deux familles qui engendrent le même sous-espace
Idée clé : deux Vect sont égaux dès que chaque famille est formée de combinaisons de l’autre.
- On vérifie que \(v_1 = u_1 + u_2\) et \(v_2 = u_1 – 2u_2\) : par exemple, \(u_1 – 2u_2 = (1, -2, 1 – 2, 2 + 2) = (1, -2, -1, 4)\). Comme \(\mathrm{Vect}(u_1, u_2)\) est un sous-espace contenant \(v_1\) et \(v_2\), il contient \(\mathrm{Vect}(v_1, v_2)\).
- On résout le système : \(2v_1 + v_2 = 3u_1\) et \(v_1 – v_2 = 3u_2\). Donc \(u_1 = \frac{1}{3}(2v_1 + v_2)\) et \(u_2 = \frac{1}{3}(v_1 – v_2)\). Par le même argument, \(\mathrm{Vect}(u_1, u_2) \subset \mathrm{Vect}(v_1, v_2)\). Les deux sous-espaces sont égaux.
- Le vecteur général de \(F\) est \(a u_1 + b u_2 = (a, b, a + b, 2a – b)\). En notant \((x, y, z, t)\) ses coordonnées, \(a = x\) et \(b = y\). On obtient \(F = \{(x, y, z, t) : z = x + y,\ t = 2x – y\}\).
- Pour \((2, 3, 5, 1)\), on a \(5 = 2 + 3\) et \(1 = 4 – 3\). Ce vecteur est dans \(F\) ; plus précisément, il vaut \(2u_1 + 3u_2\).
Corrigé de l’exercice 14 – Une décomposition de M_2(R)
Idée clé : la partie dans \(F\) est imposée par la première ligne de la matrice ; tout le reste part dans \(G\).
- On a \(F = \mathrm{Vect}\left(I_2, \begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix}\right)\) et \(G = \mathrm{Vect}\left(\begin{pmatrix} 0 & 0 \\ 1 & 0 \end{pmatrix}, \begin{pmatrix} 0 & 0 \\ 0 & 1 \end{pmatrix}\right)\). Ce sont donc des sous-espaces.
- Une matrice de \(F \cap G\) a une première ligne nulle, donc \(a = b = 0\), et elle est nulle. Ensuite, toute matrice s’écrit \(\begin{pmatrix} p & q \\ r & s \end{pmatrix} = \begin{pmatrix} p & q \\ 0 & p \end{pmatrix} + \begin{pmatrix} 0 & 0 \\ r & s – p \end{pmatrix}\). Ainsi, \(\mathcal{M}_2(\mathbb{R}) = F \oplus G\).
- Avec \(p = 3\), \(q = -1\), \(r = 4\), \(s = 7\) : \(\begin{pmatrix} 3 & -1 \\ 4 & 7 \end{pmatrix} = \begin{pmatrix} 3 & -1 \\ 0 & 3 \end{pmatrix} + \begin{pmatrix} 0 & 0 \\ 4 & 4 \end{pmatrix}\).
- Une matrice de \(F \cap H\) vérifie \(a = b = 0\) et \(c = 0\), donc la somme est directe. Cependant, \(F + H\) ne contient que des matrices dont les deux coefficients diagonaux sont égaux. Par exemple, \(\begin{pmatrix} 0 & 0 \\ 0 & 1 \end{pmatrix}\) n’y est pas. La somme \(F + H\) est directe mais ne vaut pas \(\mathcal{M}_2(\mathbb{R})\).
Pour approfondir
Corrigé de l’exercice 15 – Produit d’espaces vectoriels et diagonale
Idée clé : tout se vérifie composante par composante ; pour la diagonale, on cherche la décomposition en résolvant un petit système sur les deux composantes.
- Le couple \((0_E, 0_F)\) est neutre, car \((x, y) + (0_E, 0_F) = (x, y)\). L’opposé de \((x, y)\) est \((-x, -y)\). Enfin, \(\lambda\bigl((x, y) + (x^{\prime}, y^{\prime})\bigr) = (\lambda x + \lambda x^{\prime}, \lambda y + \lambda y^{\prime}) = \lambda(x, y) + \lambda(x^{\prime}, y^{\prime})\), en utilisant la distributivité dans \(E\) et dans \(F\). Les trois propriétés sont vérifiées.
- Le couple nul est dans \(E_1 \times F_1\). Si \((x, y)\) et \((x^{\prime}, y^{\prime})\) y sont, alors \(\lambda(x, y) + (x^{\prime}, y^{\prime}) = (\lambda x + x^{\prime}, \lambda y + y^{\prime})\), avec \(\lambda x + x^{\prime} \in E_1\) et \(\lambda y + y^{\prime} \in F_1\). C’est un sous-espace.
- On a \((0, 0) \in \Delta\) et \(\lambda(x, x) + (y, y) = (\lambda x + y, \lambda x + y) \in \Delta\). Supposons ensuite \(\Delta = E_1 \times F_1\). Comme \((1, 1) \in \Delta\), on a \(1 \in E_1\). Par ailleurs, \(0 \in F_1\), donc \((1, 0) \in E_1 \times F_1 = \Delta\), ce qui est faux. Ainsi, \(\Delta\) est un sous-espace qui n’est pas un produit.
- Un élément commun s’écrit \((x, x) = (y, 0_E)\), d’où \(x = 0_E\) : l’intersection est nulle. Ensuite, tout couple vérifie \((a, b) = (b, b) + (a – b, 0_E)\). Donc \(E \times E = \Delta_E \oplus (E \times \{0_E\})\).
- Si \((x, x) = (y, -y)\), alors \(x = y = -y\), donc \(2y = 0_E\) et \(y = 0_E\). Pour la somme, on résout \((a, b) = (x, x) + (y, -y)\) : \(x + y = a\) et \(x – y = b\), d’où \(x = \frac{a + b}{2}\) et \(y = \frac{a – b}{2}\). Ces vecteurs conviennent. Ainsi, \(E \times E = \Delta_E \oplus \Delta^{\prime}_E\).
Corrigé de l’exercice 16 – Réunion croissante de sous-espaces
Idée clé : deux vecteurs de la réunion se trouvent dans un même \(F_m\), grâce à la croissance de la suite.
- Le vecteur nul est dans \(F_0\), donc dans \(U\). Soit \(x, y \in U\) et \(\lambda \in \mathbb{K}\). Il existe \(p\) et \(q\) tels que \(x \in F_p\) et \(y \in F_q\). Posons \(m = \max(p, q)\) : par croissance, \(x\) et \(y\) sont dans \(F_m\). Alors \(\lambda x + y \in F_m \subset U\). Donc \(U\) est un sous-espace.
- Les \(\mathbb{K}_n[X]\) forment une suite croissante. Tout polynôme non nul de degré \(d\) est dans \(\mathbb{K}_d[X]\), et le polynôme nul est dans \(\mathbb{K}_0[X]\). La réunion est bien \(\mathbb{K}[X]\).
- Chaque \(N_n\) est un sous-espace, défini par les conditions linéaires \(u_k = 0\) pour \(k \geqslant n\). De plus, \(N_n \subset N_{n+1}\), et \(N = \bigcup_n N_n\). La question 1 montre que \(N\) est un sous-espace.
- Chaque \(\delta^{(k)}\) est nulle à partir du rang \(k+1\), donc appartient à \(N\). Comme \(N\) est un sous-espace, il contient leur Vect. Réciproquement, si \(u \in N_n\), alors \(u = \sum_{k=0}^{n-1} u_k\,\delta^{(k)}\), qui est une combinaison finie. Ainsi, \(N = \mathrm{Vect}\bigl(\{\delta^{(k)}\}\bigr)\).
- La suite constante égale à 1 n’est nulle à partir d’aucun rang, donc elle n’est pas dans \(N\). Elle n’est donc pas combinaison linéaire des \(\delta^{(k)}\), même si l’on est tenté d’écrire une somme infinie de ces suites.
Cette dernière question résume un point essentiel du chapitre. Un Vect ne contient que des combinaisons finies. Ainsi, une famille infinie peut engendrer un sous-espace strictement plus petit que l’espace ambiant, même si « intuitivement » elle semble atteindre tous les vecteurs.
Corrigé de l’exercice 17 – Problème : suites 3-périodiques
Idée clé : une suite de \(E\) est déterminée par ses trois premiers termes ; toutes les questions se ramènent donc à des calculs sur des triplets.
- La suite nulle est dans \(E\). Si \(u, v \in E\), alors \((\lambda u + v)_{n+3} = \lambda u_{n+3} + v_{n+3} = \lambda u_n + v_n\). Donc \(E\) est un sous-espace de \(\mathbb{R}^{\mathbb{N}}\).
- Les suites \(a\), \(b\), \(c\) sont dans \(E\), donc \(\mathrm{Vect}(a, b, c) \subset E\). Réciproquement, soit \(u \in E\) et \(w = u_0 a + u_1 b + u_2 c\). Les suites \(u\) et \(w\) sont dans \(E\) et ont les mêmes trois premiers termes. Par récurrence, grâce à la relation \(x_{n+3} = x_n\), elles coïncident. Ainsi, \(E = \mathrm{Vect}(a, b, c)\).
- Une suite constante vérifie \(u_{n+3} = u_n\), donc \(C \subset E\), et \(C = \mathrm{Vect}(a + b + c)\) est un sous-espace. Ensuite, \(Z\) est défini dans \(E\) par une condition linéaire homogène. Ce sont deux sous-espaces de \(E\).
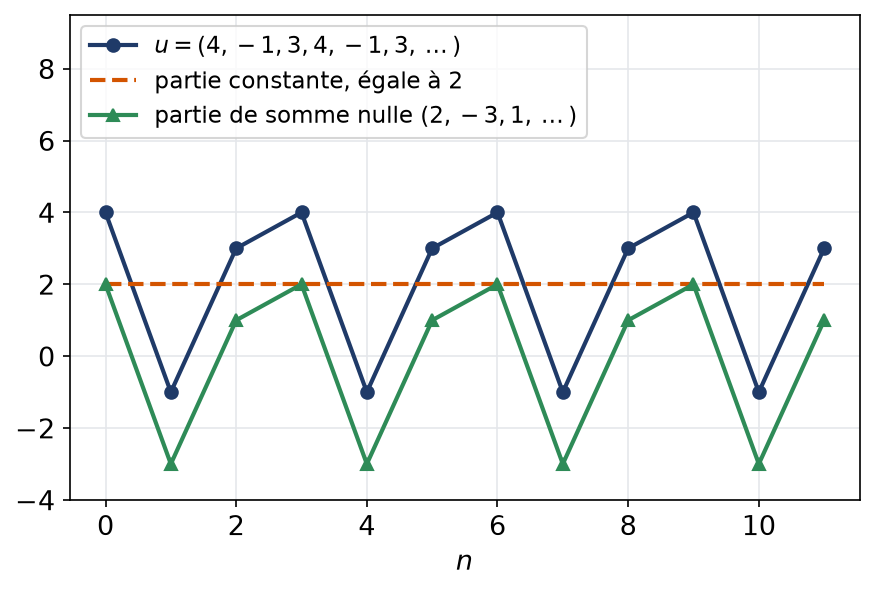
- Analyse : si \(u = \kappa\mathbf{1} + z\) avec \(\kappa\) réel, \(\mathbf{1}\) la suite constante égale à 1 et \(z \in Z\), alors \(u_0 + u_1 + u_2 = 3\kappa\). Donc \(\kappa = \frac{u_0 + u_1 + u_2}{3}\) et \(z = u – \kappa\mathbf{1}\). Synthèse : cette suite \(z\) est dans \(E\), et \(z_0 + z_1 + z_2 = (u_0 + u_1 + u_2) – 3\kappa = 0\). Donc \(E = C \oplus Z\).
- Pour \(u = (4, -1, 3, \dots)\), on trouve \(\kappa = \frac{4 – 1 + 3}{3} = 2\). Ainsi, \(u = 2 \cdot \mathbf{1} + (2, -3, 1, 2, -3, 1, \dots)\), et l’on vérifie que \(2 – 3 + 1 = 0\).
- Une suite constante de premier terme nul est nulle, donc \(C \cap Z^{\prime} = \{0\}\). De plus, \(u = u_0\mathbf{1} + (u – u_0\mathbf{1})\), où le second terme a un premier terme nul. Donc \(E = C \oplus Z^{\prime}\). Or \(b \in Z^{\prime}\) et \(b \notin Z\), car \(0 + 1 + 0 \neq 0\). Les sous-espaces \(Z\) et \(Z^{\prime}\) sont deux supplémentaires différents de \(C\) : il n’y a pas unicité.
- Une suite de \(Z \cap Z^{\prime}\) vérifie \(u_0 = 0\) et \(u_1 + u_2 = 0\). Elle s’écrit donc \(u_1(b – c)\). Ainsi, \(Z \cap Z^{\prime} = \mathrm{Vect}(b – c)\), où \(b – c = (0, 1, -1, 0, 1, -1, \dots)\).
- Le vecteur \(b – c\) est non nul et appartient à \(Z\) et à \(Z^{\prime}\). On obtient alors \(0 + (b – c) + \bigl(-(b – c)\bigr) = 0\), avec des termes pris dans \(C\), \(Z\) et \(Z^{\prime}\), non tous nuls. La somme \(C + Z + Z^{\prime}\) n’est pas directe.
La figure illustre la décomposition de la question 5.
Pour aller plus loin
- Revoir la leçon : cours de maths sup (MPSI) sur sous-espaces et supplémentaires
- S’exercer : exercices corrigés de maths sup (MPSI) sur sous-espaces et supplémentaires
- Bases utiles : Produit matriciel, matrices inversibles et pivot, Polynômes : racines, multiplicité et factorisation
- Chapitre d’avant : Calculer un développement limité et étude locale
- Chapitre d’après : Bases, dimension et formule de Grassmann
- Vérifier ses acquis : QCM de maths sup (MPSI) sur sous-espaces et supplémentaires
- Contrôle corrigé en temps limité : Sommes directes, dimension et rang : contrôle de maths en MPSI
- Le même thème en L1 de maths : Espaces vectoriels : bases et dimension
- Tous les chapitres : le sommaire de maths sup (MPSI)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Sous-espaces et supplémentaires en maths sup (MPSI)» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths sup (MPSI)
Cours
Tout voir Sommes, produits et binôme en maths sup (MPSI)
- Dérivées partielles et gradient en maths sup (MPSI)
- Sommabilité et produit de Cauchy en maths sup (MPSI)
- Dimension et formule de Grassmann en maths sup (MPSI)
- Calcul de développements limités en maths sup (MPSI)
- Sous-espaces et supplémentaires en maths sup (MPSI)
Exercices corrigés
Tout voir- Quantificateurs et raisonnements en maths sup (MPSI)
- Module, argument et racines n-ièmes en maths sup (MPSI)
- Injections, surjections et relations en maths sup (MPSI)
- Calcul de développements limités en maths sup (MPSI)
- Borne supérieure et densité en maths sup (MPSI)
- Nature d’une série numérique en maths sup (MPSI)
Contrôles
Tout voir
QCM
Tout voir