Matrices inversibles et pivot en maths sup (MPSI) : cours et méthodes
Ce chapitre de maths sup installe le calcul matriciel, outil central de toute l’algèbre linéaire. Nous définissons le produit matriciel et la transposée, avec les matrices élémentaires qui servent de briques de base. Ensuite, nous étudions les familles remarquables, puis la formule du binôme pour calculer des puissances, en insistant sur les pièges de non-commutativité.
La seconde moitié porte sur les systèmes linéaires et l’algorithme du pivot, rédigé comme on l’attend en épreuve. Enfin, nous caractérisons les matrices inversibles MPSI et calculons un inverse par opérations élémentaires ou grâce à un polynôme annulateur.
Ce chapitre arrive au premier semestre, après les structures algébriques. Il prépare directement les espaces vectoriels, les applications linéaires et les déterminants. Vous y gagnerez donc des automatismes de calcul utiles toute l’année.
Ce que vous saurez faire
- Calculer un produit de matrices sans erreur de format, et repérer les produits qui n’existent pas.
- Manipuler les matrices élémentaires, la transposée et les familles remarquables (diagonales, triangulaires, symétriques).
- Calculer une puissance de matrice par la formule du binôme, après avoir vérifié une commutation.
- Résoudre un système linéaire par l’algorithme du pivot, rédigé ligne par ligne.
- Inverser une matrice carrée par opérations élémentaires sur les lignes.
- Prouver qu’une matrice est inversible à partir d’un polynôme annulateur, et en déduire son inverse.
1. Le produit matriciel et ses pièges
Dans ce chapitre, \(\mathbb{K}\) vaut \(\mathbb{R}\) ou \(\mathbb{C}\). Une matrice à \(n\) lignes et \(p\) colonnes est un tableau \(A = (a_{ij})\) de scalaires. Leur ensemble se note \(\mathcal{M}_{n,p}(\mathbb{K})\), et l’on écrit \(\mathcal{M}_n(\mathbb{K})\) quand \(n = p\).
1.1 Matrices élémentaires
Pour \(1 \leq i \leq n\) et \(1 \leq j \leq p\), la matrice élémentaire \(E_{ij}\) de \(\mathcal{M}_{n,p}(\mathbb{K})\) porte un \(1\) en position \((i, j)\) et des \(0\) partout ailleurs. Toute matrice s’écrit alors de façon unique \(A = \sum_{i,j} a_{ij}E_{ij}\).
Ces matrices sont les briques de base. En effet, une propriété vraie pour chaque \(E_{ij}\) et stable par combinaison linéaire s’étend à toutes les matrices.
1.2 Définition du produit
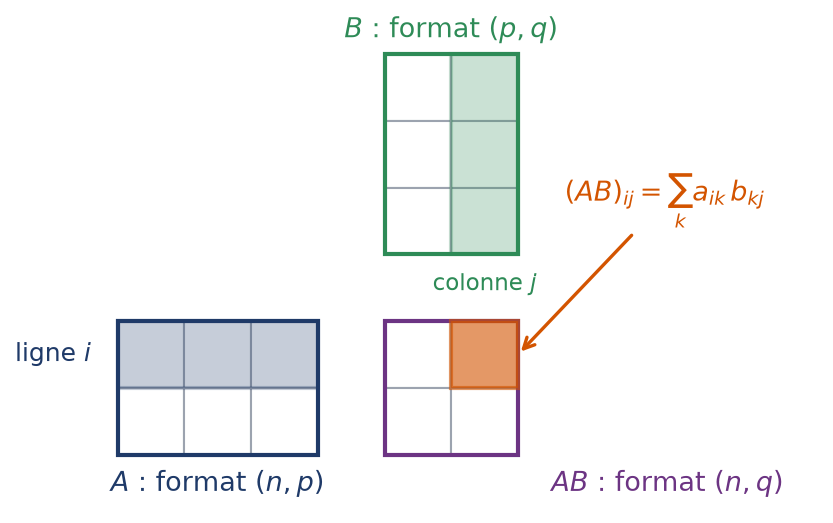
Prenons \(A\) à \(n\) lignes et \(p\) colonnes, puis \(B\) à \(p\) lignes et \(q\) colonnes. Leur produit \(C = AB\) possède \(n\) lignes et \(q\) colonnes, et son terme général est :
\[c_{ij} = \sum_{k=1}^{p} a_{ik}\,b_{kj}\quad\text{pour } 1 \leq i \leq n,\ 1 \leq j \leq q.\]
Pour obtenir le terme \(c_{ij}\), on parcourt donc en même temps la \(i\)-ème ligne de \(A\) et la \(j\)-ème colonne de \(B\), on multiplie terme à terme, puis on additionne. C’est pourquoi \(A\) doit avoir autant de colonnes que \(B\) a de lignes. La figure résume ce mécanisme.
Le produit est associatif et distributif par rapport à l’addition. De plus, \(I_n A = A I_p = A\) pour \(A \in \mathcal{M}_{n,p}(\mathbb{K})\). Enfin, pour les matrices élémentaires carrées de taille \(n\), on a \(E_{ij}E_{kl} = \delta_{jk}E_{il}\), où \(\delta_{jk}\) vaut \(1\) si \(j = k\) et \(0\) sinon.
Démontrons la dernière formule. Le coefficient \((r, s)\) de \(E_{ij}E_{kl}\) vaut \(\sum_m (E_{ij})_{rm}(E_{kl})_{ms}\). Un terme n’est non nul que si \(r = i\), \(m = j\), \(m = k\) et \(s = l\). Ainsi, si \(j \neq k\), tous les termes sont nuls. Sinon, il reste un seul \(1\), placé en position \((i, l)\).
1.3 Le produit n’est pas commutatif
Dans \(\mathcal{M}_2(\mathbb{R})\), prenons \(E_{12}\) et \(E_{21}\). La formule précédente donne \(E_{12}E_{21} = E_{11}\), tandis que \(E_{21}E_{12} = E_{22}\). Par conséquent, \(AB \neq BA\) en général. De même, \(E_{12}E_{12} = 0\) : un produit de matrices non nulles peut être nul.
Remarque :
Il existe toutefois des couples de matrices qui commutent. Par exemple, toute matrice commute avec ses propres puissances et avec les multiples de \(I_n\). De même, deux matrices diagonales de même taille commutent, puisque leur produit se calcule terme à terme sur la diagonale. En pratique, on ne suppose jamais la commutation : on la vérifie, ou on cite l’une de ces situations. Cette précaution conditionne l’usage de la formule du binôme, mais aussi des identités comme \((A – B)(A + B) = A^2 – B^2\), fausses en général.
Piège à éviter :
De \(AB = AC\), on ne peut pas déduire \(B = C\) sans hypothèse sur \(A\). Par exemple, \(E_{12}E_{12} = E_{12} \cdot 0\), alors que \(E_{12} \neq 0\). La simplification n’est licite que si \(A\) est inversible, ce que nous verrons en partie 5.
1.4 La transposée
Partant de \(A\) à \(n\) lignes et \(p\) colonnes, on fabrique sa transposée \(A^{\top}\), à \(p\) lignes et \(n\) colonnes, en échangeant les deux indices : le terme situé en position \((i, j)\) dans \(A^{\top}\) est \(a_{ji}\). Visuellement, le tableau bascule autour de sa diagonale.
La transposition est linéaire et involutive. Surtout, pour des formats compatibles, \((AB)^{\top} = B^{\top}A^{\top}\).
Le coefficient \((i, j)\) de \((AB)^{\top}\) est celui de \(AB\) en position \((j, i)\), soit \(\sum_k a_{jk}b_{ki}\). Or le coefficient \((i, j)\) de \(B^{\top}A^{\top}\) vaut \(\sum_k b_{ki}\,a_{jk}\). Les deux sommes coïncident, car les scalaires commutent.
L’ordre s’inverse, exactement comme pour enfiler puis retirer chaussettes et chaussures. Ce réflexe reviendra pour l’inverse d’un produit.
2. Familles de matrices carrées remarquables
Certaines formes se conservent par produit, ce qui simplifie beaucoup les calculs. La figure montre où se trouvent les coefficients éventuellement non nuls dans chaque cas.
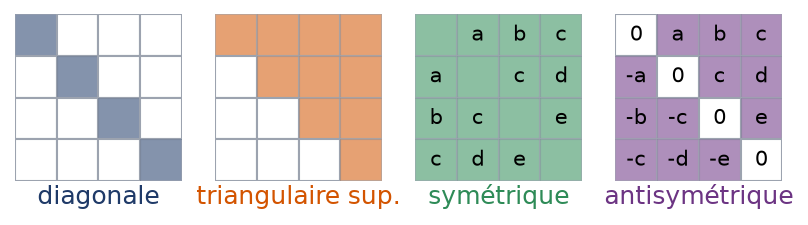
- \(A \in \mathcal{M}_n(\mathbb{K})\) est diagonale si \(a_{ij} = 0\) dès que \(i \neq j\).
- Elle est triangulaire supérieure si \(a_{ij} = 0\) dès que \(i > j\), et triangulaire inférieure si \(a_{ij} = 0\) dès que \(i < j\).
- Elle est symétrique si \(A^{\top} = A\), et antisymétrique si \(A^{\top} = -A\). On note \(\mathcal{S}_n(\mathbb{K})\) et \(\mathcal{A}_n(\mathbb{K})\) ces deux ensembles.
Multiplions deux matrices triangulaires supérieures de même taille. Le résultat reste triangulaire supérieur, et chacun de ses termes diagonaux s’obtient en multipliant les deux termes diagonaux placés au même rang. Le même énoncé vaut pour les matrices diagonales.
Soit \(A\) et \(B\) triangulaires supérieures, et \(i > j\). Dans \((AB)_{ij} = \sum_k a_{ik}b_{kj}\), le facteur \(a_{ik}\) est nul si \(k < i\), et \(b_{kj}\) est nul si \(k > j\). Comme \(j < i\), chaque indice \(k\) vérifie l’une des deux conditions. Donc \((AB)_{ij} = 0\). Pour \(i = j\), seul le terme \(k = i\) subsiste, ce qui donne \(a_{ii}b_{ii}\).
Piège à éviter :
Le produit de deux matrices symétriques n’est pas symétrique en général. En effet, \((AB)^{\top} = B^{\top}A^{\top} = BA\), qui diffère de \(AB\) si les matrices ne commutent pas.
Toute matrice carrée s’écrit de façon unique comme somme d’une symétrique et d’une antisymétrique. Prenons \(M = \begin{pmatrix} 2 & 7 \\ -1 & 5 \end{pmatrix}\).
- Analyse. Si \(M = S + T\) avec \(S\) symétrique et \(T\) antisymétrique, alors \(M^{\top} = S – T\). Donc \(S = \frac{1}{2}(M + M^{\top})\) et \(T = \frac{1}{2}(M – M^{\top})\).
- Synthèse. Ces deux matrices conviennent. Ici, \(S = \begin{pmatrix} 2 & 3 \\ 3 & 5 \end{pmatrix}\) et \(T = \begin{pmatrix} 0 & 4 \\ -4 & 0 \end{pmatrix}\).
On vérifie bien que \(S + T = M\).
3. Puissances : la formule du binôme matricielle
Pour \(A\) carrée, on pose \(A^0 = I_n\) et \(A^{k+1} = A^k A\). Calculer \(A^k\) coefficient par coefficient est vite impraticable. On cherche donc à écrire \(A\) comme une somme de matrices simples qui commutent.
Soit \(A, B \in \mathcal{M}_n(\mathbb{K})\) telles que \(AB = BA\). Alors, pour tout \(m \in \mathbb{N}\) :
\[(A + B)^m = \sum_{k=0}^{m} \binom{m}{k} A^k B^{m-k}.\]
La preuve est celle du binôme dans \(\mathbb{R}\), par récurrence sur \(m\). Le seul point délicat est l’étape \(B^{m-k}A = AB^{m-k}\), qui découle de \(AB = BA\) par une récurrence immédiate. Ensuite, la relation de Pascal regroupe les termes comme d’habitude.
Piège à éviter :
Sans commutation, la formule est fausse dès \(m = 2\). En effet, \((A + B)^2 = A^2 + AB + BA + B^2\). Avec \(A = E_{12}\) et \(B = E_{21}\) dans \(\mathcal{M}_2(\mathbb{R})\), on obtient \((A+B)^2 = I_2\), alors que \(A^2 + 2AB + B^2 = 2E_{11}\).
3.1 Matrices nilpotentes
On dit que \(N\), carrée de taille \(n\), est nilpotente lorsque l’une de ses puissances \(N^p\), avec \(p \geq 1\), vaut la matrice nulle. Le minimum des exposants \(p\) qui conviennent porte le nom d’indice de nilpotence.
Prenons \(N\) triangulaire supérieure avec des zéros sur toute sa diagonale ; on la dit strictement triangulaire. Ses puissances finissent par s’annuler, car chaque multiplication décale d’un cran vers le haut à droite la zone des coefficients non nuls. Ainsi, en taille \(n\), sa puissance \(n\)-ième est nulle.
- Écrire \(A = \lambda I_n + N\), en choisissant \(\lambda\) pour que \(N\) soit nilpotente (souvent \(\lambda\) est la valeur commune de la diagonale).
- Justifier que \(\lambda I_n\) et \(N\) commutent : c’est automatique, car \(I_n\) commute avec tout.
- Calculer \(N^2\), \(N^3\)… jusqu’à la première puissance nulle.
- Appliquer le binôme : la somme s’arrête au rang \(p – 1\), quel que soit \(m\).
Soit \(A = \begin{pmatrix} 1 & 2 & -1 \\ 0 & 1 & 3 \\ 0 & 0 & 1 \end{pmatrix}\). On écrit \(A = I_3 + N\) avec \(N = \begin{pmatrix} 0 & 2 & -1 \\ 0 & 0 & 3 \\ 0 & 0 & 0 \end{pmatrix}\). Le calcul donne \(N^2 = 6E_{13}\) et \(N^3 = 0\). Comme \(I_3\) et \(N\) commutent, pour tout \(m \geq 0\) :
\[A^m = I_3 + mN + \frac{m(m-1)}{2}N^2 = \begin{pmatrix} 1 & 2m & 3m^2 – 4m \\ 0 & 1 & 3m \\ 0 & 0 & 1 \end{pmatrix}.\]
Pour \(m = 1\), on retrouve bien \(A\), puisque \(3 – 4 = -1\).
3.2 Autres situations favorables
Le binôme n’est pas le seul outil. D’abord, les puissances d’une matrice diagonale se lisent directement : si \(D\) a pour diagonale \((d_1, \ldots, d_n)\), alors \(D^m\) a pour diagonale \((d_1^m, \ldots, d_n^m)\). Cela découle de la proposition sur les produits de matrices diagonales, par une récurrence immédiate.
Ensuite, certaines matrices vérifient une relation simple avec leur carré. Par exemple, si \(P^2 = P\), alors \(P^m = P\) pour tout \(m \geq 1\). De même, si \(A^2 = cA\) pour un scalaire \(c\), une récurrence donne \(A^m = c^{m-1}A\) pour \(m \geq 1\). C’est le cas d’une matrice dont toutes les lignes sont égales, comme on le verra en exercice.
Avant tout calcul de puissance, on calcule \(A^2\) et parfois \(A^3\). Très souvent, une régularité apparaît : matrice proportionnelle à \(A\), matrice nulle, ou retour à l’identité. On formule alors une conjecture, puis on la démontre par récurrence.
4. Systèmes linéaires et algorithme du pivot
Un système de \(n\) équations linéaires à \(p\) inconnues s’écrit \(AX = B\), avec \(A \in \mathcal{M}_{n,p}(\mathbb{K})\), \(X \in \mathcal{M}_{p,1}(\mathbb{K})\) et \(B \in \mathcal{M}_{n,1}(\mathbb{K})\). Le système \(AX = 0\) est le système homogène associé.
Si l’on connaît une solution particulière \(X_0\) de \(AX = B\), on obtient toutes les autres en lui ajoutant une solution \(H\) du système homogène, et seulement ainsi. Par conséquent, un système compatible a une solution unique si et seulement si le système homogène n’a que la solution nulle.
Si \(AX = B\), alors \(A(X – X_0) = B – B = 0\), donc \(X – X_0\) résout le système homogène. Réciproquement, si \(AH = 0\), alors \(A(X_0 + H) = B + 0 = B\).
4.1 Les opérations élémentaires
Trois opérations sur les lignes transforment un système en un système équivalent. On les note toujours de la même façon dans une copie.
- Échange : \(L_i \leftrightarrow L_j\).
- Dilatation : \(L_i \leftarrow \alpha L_i\), avec \(\alpha \neq 0\).
- Transvection : \(L_i \leftarrow L_i + \beta L_j\), avec \(i \neq j\).
Chaque opération élémentaire sur les lignes de \(A\) revient à multiplier \(A\) à gauche par une matrice inversible, obtenue en appliquant la même opération à \(I_n\). Par exemple, \(L_i \leftarrow L_i + \beta L_j\) correspond à \(I_n + \beta E_{ij}\), dont l’inverse est \(I_n – \beta E_{ij}\).
De même, une opération sur les colonnes correspond à une multiplication à droite. C’est pourquoi on ne mélange jamais lignes et colonnes dans la résolution d’un système : les opérations sur les colonnes changent les inconnues.
4.2 L’algorithme du pivot de Gauss
- Repérer la colonne non nulle la plus à gauche, y prendre un coefficient non nul (idéalement \(1\)), puis le faire monter en tête par un échange de lignes.
- Annuler les coefficients situés sous ce pivot par des transvections \(L_i \leftarrow L_i – \frac{a_{i1}}{a_{11}}L_1\).
- Recommencer sur le sous-système formé des lignes suivantes, jusqu’à obtenir une forme échelonnée.
- Lire la compatibilité sur les lignes du type \(0 = c\), puis remonter le système pour exprimer les inconnues.
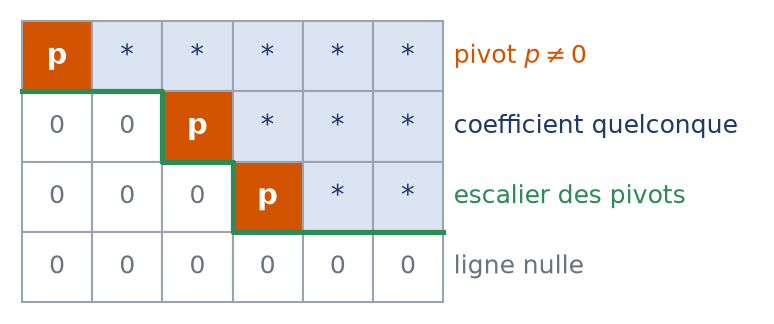
La forme obtenue a l’allure d’un escalier, comme le montre la figure. Les inconnues sans pivot sont libres : elles servent de paramètres.
Résolvons le système suivant, d’inconnues réelles \(x, y, z\).
\[\left\{ \begin{array}{rcl} x – y + 2z & = & 5 \\ 3x – 2y + 7z & = & 17 \\ -2x + 4y – z & = & -3 \end{array} \right.\]
- Les opérations \(L_2 \leftarrow L_2 – 3L_1\) et \(L_3 \leftarrow L_3 + 2L_1\) donnent \(y + z = 2\) et \(2y + 3z = 7\).
- Ensuite, \(L_3 \leftarrow L_3 – 2L_2\) donne \(z = 3\).
- En remontant, \(y = 2 – 3 = -1\), puis \(x = 5 + y – 2z = -2\).
L’unique solution est donc \((x, y, z) = (-2, -1, 3)\). On contrôle dans la troisième équation : \(4 – 4 – 3 = -3\).
Remarque :
Pour un système à paramètre, on évite de diviser par une expression qui peut s’annuler. On choisit donc des pivots constants tant que c’est possible, et l’on discute à la fin.
4.3 Systèmes homogènes
Un système homogène est toujours compatible, puisque \(X = 0\) le résout. La seule question est donc l’existence d’autres solutions. Le pivot y répond immédiatement.
Un système linéaire homogène qui compte strictement plus d’inconnues que d’équations admet au moins une solution non nulle.
Après l’algorithme du pivot, le système échelonné contient au plus une inconnue principale par équation. Il y a donc au plus \(n\) inconnues principales, pour \(p > n\) inconnues. Au moins une inconnue est donc libre. En lui donnant la valeur \(1\), puis en remontant le système, on obtient une solution non nulle.
Résolvons le système homogène formé de \(x + 2y – z = 0\) et \(3x + 7y + z = 0\).
- L’opération \(L_2 \leftarrow L_2 – 3L_1\) donne \(y + 4z = 0\).
- L’inconnue \(z\) est libre. On pose \(z = t\), d’où \(y = -4t\), puis \(x = -2y + z = 9t\).
Les solutions sont donc les \(t\,(9, -4, 1)\), \(t \in \mathbb{R}\). On contrôle dans la seconde équation : \(27 – 28 + 1 = 0\).
Remarque :
Cette proposition aura une conséquence majeure en algèbre linéaire. En effet, elle montre qu’une famille de \(p\) vecteurs de \(\mathbb{K}^n\) avec \(p > n\) est toujours liée. C’est le point de départ de la notion de dimension.
5. Matrices inversibles et pivot
On dit que la matrice carrée \(A\) est inversible lorsqu’on peut trouver \(B\), carrée de même taille, vérifiant à la fois \(AB = I_n\) et \(BA = I_n\). Une telle \(B\) est forcément unique, et on la note \(A^{-1}\). L’ensemble des matrices inversibles se note \(\mathrm{GL}_n(\mathbb{K})\).
Muni du produit matriciel, \(\mathrm{GL}_n(\mathbb{K})\) forme un groupe, nommé groupe linéaire d’ordre \(n\). En particulier, si \(A\) et \(B\) sont inversibles, alors \(AB\) l’est aussi et \((AB)^{-1} = B^{-1}A^{-1}\). De plus, \(A^{\top}\) est inversible, d’inverse \((A^{-1})^{\top}\).
On calcule \((AB)(B^{-1}A^{-1}) = A(BB^{-1})A^{-1} = AA^{-1} = I_n\), et de même dans l’autre ordre. Ensuite, en transposant \(AA^{-1} = I_n\), on obtient \((A^{-1})^{\top}A^{\top} = I_n\). L’autre égalité se traite de la même manière.
5.1 Caractérisations de l’inversibilité
Pour une matrice carrée \(A\) de taille \(n\), il revient au même de dire :
- \(A\) est inversible ;
- le système homogène \(AX = 0\) n’a que la solution \(X = 0\) ;
- pour tout \(B\), le système \(AX = B\) a une unique solution ;
- l’algorithme du pivot transforme \(A\) en \(I_n\) ;
- il existe \(C\) telle que \(AC = I_n\) (ou telle que \(CA = I_n\)).
Ce théorème est admis à ce stade ; il sera éclairé par l’algèbre linéaire du second semestre. Son dernier point est très utile : en dimension finie, un inverse d’un seul côté suffit. Le deuxième point fournit, quant à lui, le test de non-inversibilité le plus rapide : on exhibe un vecteur colonne non nul \(X\) avec \(AX = 0\).
En taille \(2\), la matrice de lignes \((\alpha, \beta)\) et \((\gamma, \delta)\) est inversible si et seulement si \(\alpha\delta – \beta\gamma \neq 0\). Son inverse s’obtient alors en échangeant les termes diagonaux, en changeant le signe des deux autres et en divisant par \(\alpha\delta – \beta\gamma\) :
\[\begin{pmatrix} \alpha & \beta \\ \gamma & \delta \end{pmatrix}^{-1} = \frac{1}{\alpha\delta – \beta\gamma}\begin{pmatrix} \delta & -\beta \\ -\gamma & \alpha \end{pmatrix}.\]
5.2 Inverse par opérations élémentaires
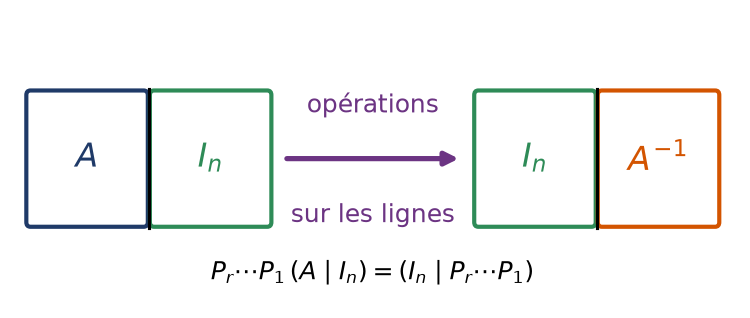
Si une suite d’opérations sur les lignes transforme \(A\) en \(I_n\), elle s’écrit \(P_r \cdots P_1 A = I_n\). Ainsi, \(A^{-1} = P_r \cdots P_1 = P_r \cdots P_1 I_n\). Autrement dit, les mêmes opérations appliquées à \(I_n\) fabriquent \(A^{-1}\). En pratique, on travaille sur le tableau \((A \mid I_n)\), comme le montre la figure.
Inversons \(A = \begin{pmatrix} 1 & 0 & 2 \\ 2 & 1 & 3 \\ 0 & 1 & 1 \end{pmatrix}\). On part de \((A \mid I_3)\).
- \(L_2 \leftarrow L_2 – 2L_1\) : la deuxième ligne devient \((0, 1, -1 \mid -2, 1, 0)\).
- \(L_3 \leftarrow L_3 – L_2\) : la troisième ligne devient \((0, 0, 2 \mid 2, -1, 1)\), puis \(L_3 \leftarrow \frac{1}{2}L_3\) donne \((0, 0, 1 \mid 1, -\frac{1}{2}, \frac{1}{2})\).
- \(L_2 \leftarrow L_2 + L_3\) donne \((0, 1, 0 \mid -1, \frac{1}{2}, \frac{1}{2})\), et \(L_1 \leftarrow L_1 – 2L_3\) donne \((1, 0, 0 \mid -1, 1, -1)\).
Finalement, \(A^{-1} = \begin{pmatrix} -1 & 1 & -1 \\ -1 & \frac{1}{2} & \frac{1}{2} \\ 1 & -\frac{1}{2} & \frac{1}{2} \end{pmatrix}\). On vérifie une ligne de \(AA^{-1}\) : la première vaut \((-1 + 2, 1 – 1, -1 + 1) = (1, 0, 0)\).
Piège à éviter :
Dans ce calcul, on n’utilise que des opérations sur les lignes. Mélanger lignes et colonnes donne une matrice qui n’est pas \(A^{-1}\). De plus, si une ligne nulle apparaît à gauche, on s’arrête : \(A\) n’est pas inversible.
5.3 Inversibilité par un polynôme annulateur
Souvent, l’énoncé fournit une relation polynomiale vérifiée par \(A\). On en tire l’inverse sans aucun pivot.
- Écrire la relation \(a_d A^d + \cdots + a_1 A + a_0 I_n = 0\), avec \(a_0 \neq 0\).
- Isoler \(I_n\) : \(I_n = -\frac{1}{a_0}\big(a_d A^d + \cdots + a_1 A\big)\).
- Factoriser par \(A\) : \(I_n = A \cdot C\) avec \(C = -\frac{1}{a_0}\big(a_d A^{d-1} + \cdots + a_1 I_n\big)\).
- Conclure que \(A\) est inversible et \(A^{-1} = C\), car \(C\) commute avec \(A\).
Supposons \(A^3 – 2A^2 + 5I_n = 0\). Alors \(A(A^2 – 2A) = -5I_n\), donc \(A \cdot \left(-\frac{1}{5}(A^2 – 2A)\right) = I_n\). Ainsi, \(A\) est inversible et \(A^{-1} = \frac{1}{5}(2A – A^2)\).
À l’inverse, si \(A^2 = 3A\) et \(A \neq 3I_n\), alors \(A\) n’est pas inversible. En effet, sinon on multiplierait par \(A^{-1}\) pour obtenir \(A = 3I_n\).
5.4 Le cas des matrices triangulaires
Pour une matrice triangulaire, l’inversibilité se lit sur la diagonale. Ce critère évite tout calcul dans de nombreux exercices.
Soit \(T\) triangulaire supérieure. Pour que \(T\) admette un inverse, il faut et il suffit qu’aucun zéro ne figure sur sa diagonale. Lorsque c’est le cas, \(T^{-1}\) garde la forme triangulaire supérieure, et ses termes diagonaux valent \(1/t_{11}, \ldots, 1/t_{nn}\).
Pour le sens direct, on exhibe une solution non nulle du système homogène dès qu’un coefficient diagonal est nul. Réciproquement, si la diagonale ne contient aucun zéro, le système \(TX = Y\) se résout en remontant, et chaque inconnue s’exprime à l’aide des suivantes. On obtient ainsi une matrice inverse triangulaire supérieure. Ces deux arguments sont détaillés dans la fiche d’exercices.
Remarque :
Ce critère explique aussi le résultat sur les nilpotentes. En effet, une matrice strictement triangulaire a une diagonale nulle : elle n’est donc jamais inversible, ce qui est cohérent avec \(N^p = 0\).
Les erreurs fréquentes
- Écrire \((A + B)^2 = A^2 + 2AB + B^2\) sans avoir vérifié que \(AB = BA\).
- Simplifier \(AB = AC\) en \(B = C\) alors que \(A\) n’est pas inversible.
- Garder l’ordre \(A^{-1}B^{-1}\) ou \(A^{\top}B^{\top}\) pour l’inverse ou la transposée de \(AB\) : l’ordre s’inverse toujours.
- Diviser par un paramètre qui peut s’annuler pendant le pivot, puis oublier le cas particulier.
- Mélanger opérations sur les lignes et sur les colonnes lors du calcul d’un inverse.
Fiche mémo
- Produit : ligne \(i\) de \(A\) contre colonne \(j\) de \(B\), avec des formats \((n, p)\) et \((p, q)\) qui donnent \((n, q)\).
- \(E_{ij}E_{kl} = \delta_{jk}E_{il}\) ; le produit n’est ni commutatif ni intègre.
- \((AB)^{\top} = B^{\top}A^{\top}\) et \((AB)^{-1} = B^{-1}A^{-1}\).
- Triangulaires supérieures : stables par produit, diagonale produit des diagonales.
- Binôme : valable si \(AB = BA\) ; avec \(A = \lambda I_n + N\) et \(N\) nilpotente, la somme est finie.
- Solutions de \(AX = B\) : une solution particulière plus les solutions homogènes.
- Pivot : échanges, dilatations, transvections sur les lignes, jusqu’à la forme échelonnée.
- Inverse : opérations sur les lignes de \((A \mid I_n)\) jusqu’à \((I_n \mid A^{-1})\).
- Polynôme annulateur à terme constant non nul : on isole \(I_n\) et on factorise par \(A\).
Questions fréquentes
Pourquoi ne peut-on pas toujours utiliser la formule du binôme pour les matrices ?
Le développement de (A + B) puissance m produit des termes comme AB et BA, qui ne se regroupent que si A et B commutent. Sans cette hypothèse, la formule est fausse dès l’exposant 2. Il faut donc toujours écrire une phrase qui vérifie AB = BA avant de l’appliquer.
Comment montrer rapidement qu'une matrice n'est pas inversible ?
Le plus rapide est d’exhiber un vecteur colonne non nul X tel que AX = 0. Par exemple, deux colonnes égales ou proportionnelles fournissent immédiatement un tel X. On peut aussi faire apparaître une ligne nulle pendant le pivot.
Pour montrer qu'une matrice carrée B inverse A, doit-on calculer les deux produits ?
Non, une seule égalité suffit : c’est un théorème du cours. En revanche, il faut que les matrices soient carrées de même taille. En colle, citez ce résultat explicitement quand vous ne vérifiez qu’un seul produit.
Peut-on faire des opérations sur les colonnes pendant le pivot ?
Pour inverser une matrice, on peut travailler uniquement sur les colonnes, mais jamais mélanger lignes et colonnes. Pour résoudre un système, les opérations sur les colonnes changent les inconnues, donc on les évite. La règle simple est de travailler uniquement sur les lignes.
Pour aller plus loin
- S’exercer : exercices corrigés de maths sup (MPSI) sur matrices inversibles et pivot
- Bases utiles : Calculer avec Σ et Π : télescopage et binôme, Lois internes, groupes, anneaux et corps
- Chapitre d’avant : Lois internes, groupes, anneaux et corps
- Chapitre d’après : Polynômes : racines, multiplicité et factorisation
- Vérifier ses acquis : QCM de maths sup (MPSI) sur matrices inversibles et pivot
- Contrôle corrigé en temps limité : Sous-groupes, anneaux et matrices : contrôle de maths en MPSI
- Le même thème en L1 de maths : Pivot de Gauss, systèmes et matrices
- Tous les chapitres : le sommaire de maths sup (MPSI)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «matrices inversibles et pivot en maths sup (MPSI) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths sup (MPSI)
Cours
Tout voir Étude de fonctions et réciproques en maths sup (MPSI)
- Limite d’une suite et convergence en maths sup (MPSI)
- Dimension et formule de Grassmann en maths sup (MPSI)
- Quantificateurs et raisonnements en maths sup (MPSI)
- Injections, surjections et relations en maths sup (MPSI)
- Module, argument et racines n-ièmes en maths sup (MPSI)
Exercices corrigés
Tout voir- Sous-espaces et supplémentaires en maths sup (MPSI)
- Continuité et valeurs intermédiaires en maths sup (MPSI)
- Noyau, image et rang en maths sup (MPSI)
- Dimension et formule de Grassmann en maths sup (MPSI)
- EDL du premier et du second ordre en maths sup (MPSI)
- Lois internes, groupes et anneaux en maths sup (MPSI)
Contrôles
Tout voir
QCM
Tout voir