Variation de la constante et EDL en L1 de maths : cours et méthodes
Ce chapitre de cours sur les EDL L1 arrive au second semestre, juste après l’intégrale de Riemann et le calcul de primitives. Il traite les équations différentielles linéaires du premier ordre à coefficients variables, puis celles du second ordre à coefficients constants. Nous démontrons d’abord la structure des solutions, car tout le reste en découle.
Ensuite viennent les méthodes : la variation de la constante, l’équation caractéristique, la recherche d’une solution particulière pour les seconds membres usuels et le principe de superposition. Chaque technique est illustrée par un modèle physique simple : circuit électrique, chute freinée, ressort amorti, résonance.
Enfin, nous relions ces équations aux suites récurrentes linéaires, qui obéissent à la même algèbre. Ce chapitre prépare les systèmes différentiels de deuxième année et l’étude des problèmes de Cauchy plus généraux.
Ce que vous saurez faire
- Décrire l’ensemble des solutions d’une équation linéaire grâce au théorème de structure.
- Résoudre une équation homogène du premier ordre à coefficient variable.
- Mener une variation de la constante jusqu’à une solution particulière explicite.
- Résoudre une équation du second ordre à coefficients constants par l’équation caractéristique.
- Choisir la bonne forme de solution particulière pour un second membre usuel.
- Résoudre un problème de Cauchy et interpréter la solution dans un modèle physique.
- Transposer la méthode aux suites récurrentes linéaires d’ordre deux.
1. Premier ordre : cadre et structure
Toutes nos équations vivent sur un intervalle \(I\) de \(\mathbb{R}\) qui contient au moins deux points. Nous cherchons surtout des solutions réelles, et parfois complexes quand cela simplifie les calculs. Commençons par fixer le vocabulaire ; ensuite, nous établirons le résultat qui gouverne tout le chapitre.
1.1 Vocabulaire
Soient \(a\) et \(b\) deux fonctions continues sur \(I\). On note \((E)\) l’équation \(y^{\prime} + a(x)y = b(x)\). Résoudre \((E)\) sur \(I\), c’est trouver toutes les fonctions \(y\) dérivables sur \(I\) dont la dérivée, en chaque point \(x\), est égale à \(b(x) – a(x)y(x)\). On appelle alors \(b\) le second membre. Enfin, en remplaçant \(b\) par la fonction nulle, on obtient l’équation homogène associée, notée \((H)\).
Une solution est automatiquement de classe \(C^1\). En effet, sa dérivée vaut \(b – ay\), qui est continue comme somme et produit de fonctions continues. Par ailleurs, le mot « linéaire » traduit une propriété précise : l’application \(y \mapsto y^{\prime} + ay\) est linéaire de \(C^1(I)\) dans \(C^0(I)\).
Remarque :
Souvent, la dérivée arrive multipliée par une fonction \(u\), comme dans \(u(x)y^{\prime} + v(x)y = w(x)\). Dans ce cas, on ne rejoint notre cadre qu’en divisant par \(u(x)\). Or cette division exige un intervalle sur lequel \(u\) ne prend jamais la valeur 0. Nous reviendrons sur ce point dans la partie 3.
1.2 Structure des solutions
Le théorème suivant est le cœur du chapitre. En somme, il dit que résoudre \((E)\) revient à faire deux choses séparées : résoudre \((H)\), puis trouver une seule solution de \((E)\).
Fixons une solution \(y_p\) de \((E)\). Pour qu’une fonction \(y\) résolve \((E)\), il faut et il suffit que la différence \(y – y_p\) résolve \((H)\). En d’autres termes, les solutions de \((E)\) s’obtiennent toutes en ajoutant à \(y_p\) une solution de \((H)\), et chacune de ces sommes convient.
Notons \(L(y) = y^{\prime} + ay\). L’application \(L\) est linéaire, donc \(L(y) – L(y_p) = L(y – y_p)\). Par conséquent, \(L(y) = b\) équivaut à \(L(y – y_p) = b – b = 0\). C’est exactement l’énoncé. De plus, le même argument vaudra au second ordre, puisqu’il n’utilise que la linéarité de \(L\).
Ainsi, l’ensemble des solutions n’est pas un espace vectoriel dès que \(b\) n’est pas nul : la fonction nulle n’en fait pas partie. C’est plutôt un translaté de l’ensemble des solutions homogènes, qui lui est un espace vectoriel. D’ailleurs, les géomètres parlent d’espace affine ; nous retiendrons simplement la formule « solution générale = solution particulière + solution homogène ».
2. Résoudre l’équation homogène
Tout d’abord, l’idée est de faire apparaître la dérivée d’un produit. Nous fixons pour cela une primitive \(A\) de \(a\) sur \(I\), qui existe car \(a\) est continue.
L’équation \((H)\) a pour ensemble de solutions sur \(I\) la famille des fonctions \(x \mapsto \lambda e^{-A(x)}\), le scalaire \(\lambda\) décrivant \(\mathbb{R}\) (ou \(\mathbb{C}\)). Cet ensemble est une droite vectorielle.
Ces fonctions sont solutions : la dérivée de \(\lambda e^{-A}\) vaut \(-\lambda a e^{-A}\). Réciproquement, soit \(y\) une solution. Posons \(g = y e^{A}\). Alors \(g^{\prime} = (y^{\prime} + ay)e^{A} = 0\) sur l’intervalle \(I\). Donc \(g\) est constante, disons égale à \(\lambda\), et \(y = \lambda e^{-A}\). Le fait que \(I\) soit un intervalle est indispensable : une fonction de dérivée nulle sur une réunion de deux intervalles disjoints peut prendre deux valeurs différentes.
Traitons \(y^{\prime} + \frac{x}{x^2 + 4}\,y = 0\) sur \(\mathbb{R}\). Le coefficient est continu partout, car \(x^2 + 4\) ne s’annule jamais. D’abord, il admet la primitive \(A(x) = \frac{1}{2}\ln(x^2 + 4)\). Ensuite, \(e^{-A(x)} = (x^2 + 4)^{-1/2}\). Les solutions sont donc les fonctions \(x \mapsto \frac{\lambda}{\sqrt{x^2 + 4}}\). Pour contrôler, on dérive : on trouve \(-\frac{\lambda x}{(x^2 + 4)^{3/2}}\), qui compense exactement le second terme.
Piège à éviter :
Le signe moins porte sur la primitive : c’est \(e^{-A}\) et non \(e^{A}\). De plus, on ne prend jamais une primitive de \(y\). Pour se protéger, il suffit de dériver la solution trouvée et de la réinjecter. Ce contrôle prend dix secondes et évite la plupart des erreurs de signe.
3. Méthode de variation de la constante
Le théorème de structure nous laisse une tâche : exhiber une solution de \((E)\). Dans les cas simples, on la devine, par exemple une constante quand le second membre est constant. Le plus souvent, cependant, rien ne saute aux yeux. On dispose alors d’un procédé qui marche toujours.
3.1 Le principe
L’astuce consiste à laisser bouger la constante \(\lambda\) : on écrit \(y = \lambda(x)e^{-A(x)}\), avec \(\lambda\) dérivable. Cela ne perd aucune fonction, puisque \(e^{-A}\) ne prend jamais la valeur 0. En dérivant le produit, le terme \(-\lambda a e^{-A}\) apparaît et s’annule avec \(a\lambda e^{-A}\). Il ne reste donc que \(\lambda^{\prime}e^{-A}\) au premier membre.
Pour que \(\lambda e^{-A}\) résolve \((E)\) sur \(I\), il faut et il suffit que \(\lambda^{\prime} = be^{A}\) sur \(I\). Par conséquent, les solutions de \((E)\) sont les fonctions \[y(x) = e^{-A(x)}\left(C + \int_{x_0}^{x} b(t)e^{A(t)}\,\mathrm{d}t\right), \quad C \in \mathbb{R},\] où \(x_0\) est un point quelconque de \(I\).
- Normaliser l’équation (coefficient 1 devant la dérivée) et préciser l’intervalle de travail.
- Calculer une primitive \(A\) de \(a\) et écrire les solutions homogènes \(\lambda e^{-A}\).
- Poser \(y = \lambda(x)e^{-A(x)}\) et obtenir \(\lambda^{\prime} = b e^{A}\).
- Intégrer, sans oublier la constante \(C\), puis conclure.
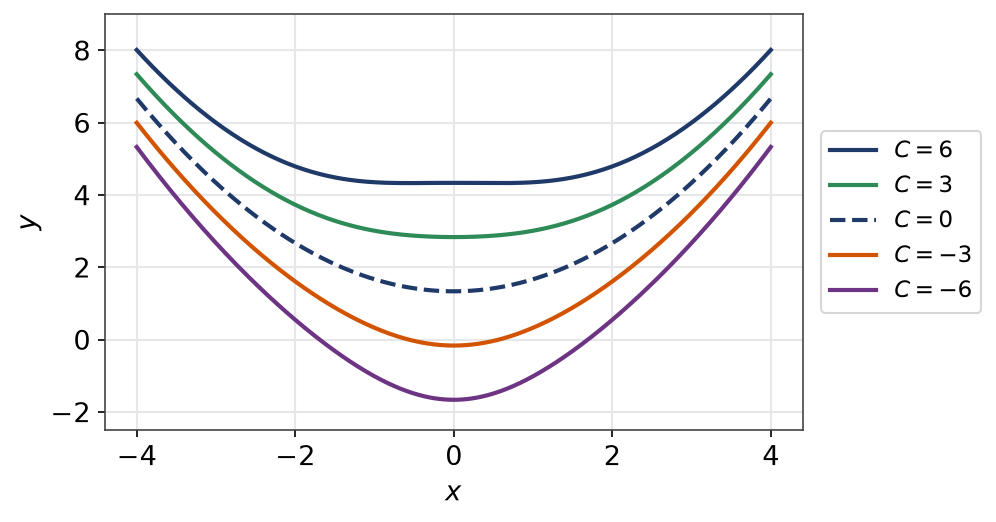
Reprenons le coefficient \(\frac{x}{x^2 + 4}\) avec le second membre \(x\), toujours sur \(\mathbb{R}\). La partie 2 fournit les solutions homogènes \(\frac{\lambda}{\sqrt{x^2 + 4}}\). Posons donc \(y = \frac{\lambda(x)}{\sqrt{x^2 + 4}}\). La condition devient \(\lambda^{\prime}(x) = x\sqrt{x^2 + 4}\). Une primitive se lit directement : \(\lambda(x) = \frac{1}{3}(x^2 + 4)^{3/2} + C\). Finalement, \[y(x) = \frac{x^2 + 4}{3} + \frac{C}{\sqrt{x^2 + 4}}, \quad C \in \mathbb{R}.\]
La figure montre plusieurs de ces courbes intégrales. Elles ne se croisent jamais et se rapprochent toutes de la parabole obtenue pour \(C = 0\). Le théorème de Cauchy de la partie suivante explique la première observation.
3.2 Le problème de Cauchy
Soient \(a\) et \(b\) continues sur \(I\), \(x_0 \in I\) et \(y_0\) un réel. Il existe une unique solution \(y\) de \((E)\) sur \(I\) telle que \(y(x_0) = y_0\).
Prenons la primitive \(A\) qui s’annule en \(x_0\). La formule de la proposition, évaluée en \(x_0\), donne \(y(x_0) = C\). La condition impose donc \(C = y_0\), et une seule valeur convient. L’existence et l’unicité découlent ainsi de la description complète des solutions.
Sur un dessin, chaque point de la bande \(I \times \mathbb{R}\) appartient à exactement une courbe intégrale. Par conséquent, deux courbes intégrales qui ont un point commun sont confondues.
3.3 Un modèle physique : le circuit RC soumis à une rampe
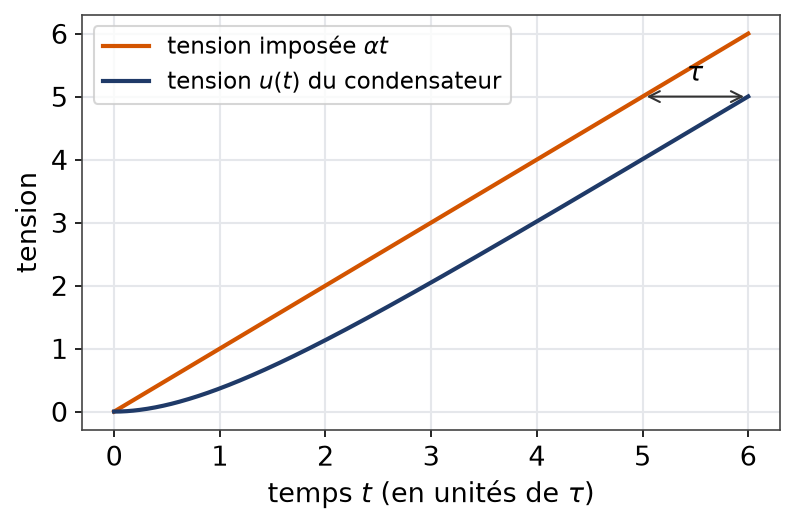
Un condensateur initialement déchargé est alimenté par une tension en rampe \(e(t) = \alpha t\) à travers une résistance. La tension \(u\) à ses bornes vérifie \(\tau u^{\prime} + u = \alpha t\), avec \(\tau = RC > 0\) et \(u(0) = 0\). Les solutions homogènes sont \(Ke^{-t/\tau}\). Ensuite, le second membre est un polynôme de degré 1 ; essayons \(u_p(t) = pt + q\). On obtient \(\tau p + pt + q = \alpha t\), donc \(p = \alpha\) et \(q = -\alpha\tau\). La condition initiale donne enfin \(K = \alpha\tau\), d’où \[u(t) = \alpha\left(t – \tau + \tau e^{-t/\tau}\right).\]
Après quelques constantes de temps, le terme exponentiel devient négligeable. La tension suit alors la rampe avec un retard constant égal à \(\tau\), comme le montre la figure.
3.4 Le principe de superposition
Supposons \(L(y_1) = b_1\) et \(L(y_2) = b_2\). Alors, quels que soient les scalaires \(\mu_1\) et \(\mu_2\), on a \(L(\mu_1 y_1 + \mu_2 y_2) = \mu_1 b_1 + \mu_2 b_2\). Une combinaison de seconds membres se résout donc par la même combinaison de solutions.
La preuve tient en une ligne, grâce à la linéarité de \(L\). En pratique, on découpe un second membre composite en morceaux simples. Ensuite, on traite chaque morceau séparément, puis on additionne les solutions particulières obtenues.
3.5 Quand le coefficient de la dérivée s’annule
Considérons \(xy^{\prime} – 2y = 0\) sur \(\mathbb{R}\). Sur \(]0, +\infty[\) comme sur \(]-\infty, 0[\), la division par \(x\) est permise. Les solutions y sont respectivement \(\lambda x^2\) et \(\mu x^2\), avec deux constantes indépendantes.
La fonction \(f\) définie par \(f(x) = x^2\) pour \(x \geqslant 0\) et \(f(x) = -3x^2\) pour \(x < 0\) est dérivable sur \(\mathbb{R}\), avec \(f^{\prime}(0) = 0\). Elle vérifie \(xf^{\prime}(x) – 2f(x) = 0\) partout, y compris en 0. Pourtant, elle n’est pas de la forme \(\lambda x^2\). Ici, les solutions sur \(\mathbb{R}\) forment un plan, et non une droite. De plus, le problème de Cauchy en 0 a soit une infinité de solutions (si \(y(0) = 0\)), soit aucune (si \(y(0) \neq 0\)).
Piège à éviter :
Le théorème de Cauchy suppose l’équation résolue en \(y^{\prime}\), sur un intervalle où les coefficients sont continus. Avant de conclure à l’unicité, il faut donc vérifier que le coefficient de \(y^{\prime}\) ne s’annule pas. Sinon, on résout sur chaque intervalle, puis on étudie le recollement : continuité, dérivabilité et équation au point singulier.
4. Second ordre à coefficients constants et équation caractéristique
Nous étudions maintenant \((F) : y^{\prime\prime} + py^{\prime} + qy = f(x)\), où \(p\) et \(q\) sont des constantes et \(f\) est continue sur \(I\). L’application \(y \mapsto y^{\prime\prime} + py^{\prime} + qy\) est encore linéaire. Le théorème de structure et le principe de superposition restent donc vrais, avec la même preuve.
4.1 L’équation caractéristique
Notons \((F_0)\) l’équation homogène associée à \((F)\). On lui associe le trinôme \(P(r) = r^2 + pr + q\). L’équation \(P(r) = 0\), où \(r\) parcourt \(\mathbb{C}\), porte le nom d’équation caractéristique. Elle vient d’un constat simple : l’exponentielle \(e^{rx}\) résout \((F_0)\) exactement lorsque \(P(r) = 0\).
Notons \(r_1\) et \(r_2\) les deux racines complexes, éventuellement égales. Elles vérifient \(r_1 + r_2 = -p\). Nous allons voir que ces deux nombres suffisent donc à décrire toutes les solutions des EDL homogènes du second ordre.
Sur \(\mathbb{R}\), les solutions complexes de \((F_0)\) sont :
- si \(r_1 \neq r_2\), les fonctions \(\lambda e^{r_1x} + \mu e^{r_2x}\) ;
- si \(r_1 = r_2 = r\), les fonctions \((\lambda + \mu x)e^{rx}\),
où \(\lambda\) et \(\mu\) parcourent \(\mathbb{C}\). Elles forment un espace vectoriel de dimension 2.
4.2 Preuve par réduction au premier ordre
L’idée consiste à se ramener au premier ordre. Toute fonction s’écrit \(y = ze^{r_1x}\). Un calcul direct donne \[y^{\prime\prime} + py^{\prime} + qy = e^{r_1x}\left(z^{\prime\prime} + (2r_1 + p)z^{\prime} + (r_1^2 + pr_1 + q)z\right).\] Or \(r_1^2 + pr_1 + q = 0\) et \(2r_1 + p = r_1 – r_2\). Ainsi, \(y\) est solution si et seulement si \(w = z^{\prime}\) vérifie \(w^{\prime} + (r_1 – r_2)w = 0\). D’après la partie 2, cela signifie \(w = c\,e^{(r_2 – r_1)x}\). Si \(r_1 \neq r_2\), on intègre : \(z = \frac{c}{r_2 – r_1}e^{(r_2 – r_1)x} + d\), donc \(y\) est combinaison de \(e^{r_2x}\) et \(e^{r_1x}\). Si \(r_1 = r_2\), alors \(w = c\), donc \(z = cx + d\). Les deux formes annoncées en découlent.
Cette preuve est commentée à dessein : elle montre que le second ordre se résout par deux résolutions successives du premier ordre. Le même calcul, avec un second membre \(f\), prouve l’existence de solutions de \((F)\) pour toute \(f\) continue.
4.3 Solutions réelles
Lorsque \(p\) et \(q\) sont réels, on veut en général des solutions réelles. Si le discriminant \(\Delta = p^2 – 4q\) est positif ou nul, les racines sont réelles et le théorème s’applique avec \(\lambda\) et \(\mu\) réels. En revanche, si \(\Delta < 0\), les racines sont conjuguées.
Si les racines sont \(\alpha \pm i\beta\) avec \(\beta \neq 0\), les solutions réelles sont les fonctions \[x \mapsto e^{\alpha x}\left(A\cos(\beta x) + B\sin(\beta x)\right), \quad (A, B) \in \mathbb{R}^2.\]
En effet, la partie réelle et la partie imaginaire de \(e^{(\alpha + i\beta)x}\) sont solutions, car l’équation est à coefficients réels. De plus, toute solution réelle est égale à sa partie réelle, qui est une combinaison de ces deux fonctions.
Pour tous \(x_0 \in I\) et \((y_0, y_1) \in \mathbb{R}^2\), l’équation \((F)\) admet une unique solution sur \(I\) telle que \(y(x_0) = y_0\) et \(y^{\prime}(x_0) = y_1\).
Au second ordre, il faut donc deux conditions initiales : une valeur et une pente. C’est cohérent avec la dimension 2 de l’espace des solutions homogènes.
Résolvons \(y^{\prime\prime} + 4y^{\prime} + 13y = 0\) avec \(y(0) = 1\) et \(y^{\prime}(0) = 0\). Le trinôme \(r^2 + 4r + 13\) s’écrit \((r + 2)^2 + 9\). Il s’annule donc en \(-2 + 3i\) et en \(-2 – 3i\). Ainsi, \(y(x) = e^{-2x}\left(A\cos(3x) + B\sin(3x)\right)\). D’abord, \(y(0) = A = 1\). Ensuite, \(y^{\prime}(0) = -2A + 3B = 0\), d’où \(B = \frac{2}{3}\). La solution est \(y(x) = e^{-2x}\left(\cos(3x) + \frac{2}{3}\sin(3x)\right)\).
4.4 Un modèle physique : l’oscillateur amorti
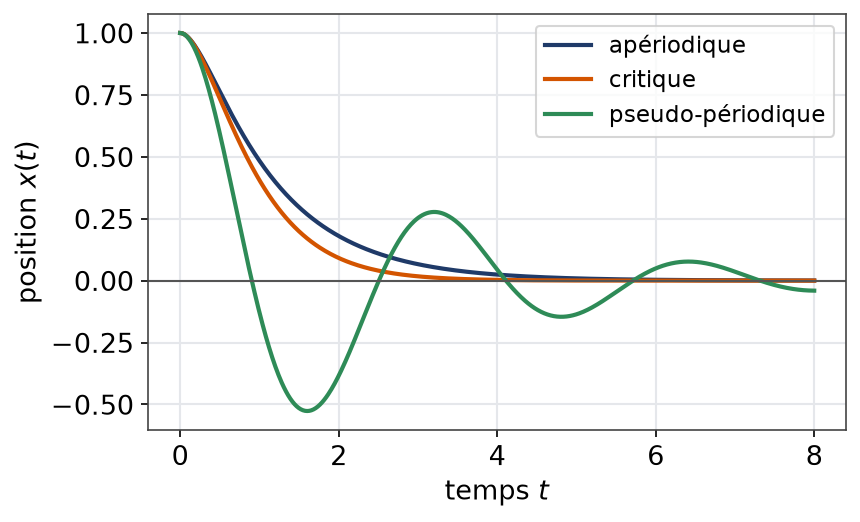
Une masse \(m\) accrochée à un ressort de raideur \(k\), freinée par un frottement fluide de coefficient \(h\), obéit à \(mx^{\prime\prime} + hx^{\prime} + kx = 0\). Le discriminant \(h^2 – 4mk\) sépare alors trois comportements.
- Si \(h^2 > 4mk\), deux racines réelles négatives : le régime est apériodique, la masse revient sans osciller.
- Si \(h^2 = 4mk\), une racine double : c’est le régime critique, le retour le plus rapide sans oscillation.
- Si \(h^2 < 4mk\), deux racines complexes : le régime est pseudo-périodique, les oscillations s’amortissent.
5. Seconds membres usuels
Pour \((F)\), il reste à trouver une solution particulière. Notons \(P(r) = r^2 + pr + q\) le polynôme caractéristique. Une identité très utile organise toute cette partie.
5.1 Un lemme de calcul
Fixons \(m \in \mathbb{C}\) et notons \(T_m(z) = z^{\prime\prime} + P^{\prime}(m)z^{\prime} + P(m)z\). Pour toute fonction \(z\) deux fois dérivable, le produit \(ze^{mx}\) a pour image \(e^{mx}\,T_m(z)\) par l’opérateur de \((F)\).
La preuve est le calcul déjà fait en 4.2, avec \(m\) à la place de \(r_1\). En effet, \(2m + p = P^{\prime}(m)\). Ce lemme évite de dériver deux fois un produit à chaque exercice.
5.2 Polynôme fois exponentielle
Supposons \(f(x) = R(x)e^{mx}\), où \(\deg R = n\). On trouve une solution particulière \(Q(x)e^{mx}\), le degré de \(Q\) valant \(n\) augmenté de la multiplicité de \(m\) dans \(P\) :
- \(P(m) \neq 0\) : degré \(n\) ;
- \(P(m) = 0\) et \(P^{\prime}(m) \neq 0\) : degré \(n + 1\), avec \(Q(0) = 0\) possible ;
- \(P(m) = P^{\prime}(m) = 0\) : \(Q = x^2 S\), avec \(\deg S = n\).
D’après le lemme, il suffit de trouver un polynôme \(z\) tel que \(T_m(z) = R\). Si \(P(m) \neq 0\), l’application \(T_m\) envoie l’espace des polynômes de degré au plus \(n\) dans lui-même. Elle y est injective, car elle conserve le degré. Elle est donc bijective, et \(R\) a un antécédent. Si \(P(m) = 0\) et \(P^{\prime}(m) \neq 0\), on applique le même argument à \(z^{\prime}\). Enfin, si \(m\) est racine double, l’équation devient \(z^{\prime\prime} = R\), qu’on intègre deux fois.
Cherchons une solution de \(y^{\prime\prime} – 3y^{\prime} + 2y = xe^{2x}\). Ici \(P(r) = r^2 – 3r + 2 = (r – 1)(r – 2)\). Ainsi, \(m = 2\) est racine simple, avec \(P^{\prime}(2) = 1\). Nous posons \(y = ze^{2x}\) avec \(z = ax^2 + bx\). Le lemme ramène l’équation à \(z^{\prime\prime} + z^{\prime} = x\), soit \(2ax + (2a + b) = x\). Donc \(a = \frac{1}{2}\) et \(b = -1\). Une solution est \(y_p(x) = \left(\frac{x^2}{2} – x\right)e^{2x}\), et la solution générale s’écrit \(y_p(x) + \lambda e^{x} + \mu e^{2x}\).
Remarque :
Un polynôme seul est le cas \(m = 0\). On compare alors 0 aux racines : si \(q \neq 0\), on cherche un polynôme de même degré ; si \(q = 0\) et \(p \neq 0\), on monte d’un degré.
5.3 Seconds membres trigonométriques et résonance
Pour \(f(x) = \cos(\omega x)\) ou \(\sin(\omega x)\), avec \(p\), \(q\) et \(\omega\) réels, un détour par \(\mathbb{C}\) simplifie tout. D’abord, on résout \(y^{\prime\prime} + py^{\prime} + qy = e^{i\omega x}\) avec le théorème de 5.2. Ensuite, on prend la partie réelle pour le cosinus, ou la partie imaginaire pour le sinus. Cela fonctionne parce que l’opérateur a des coefficients réels.
- Écrire le second membre comme partie réelle ou imaginaire de \(Ke^{i\omega x}\).
- Si \(i\omega\) n’est pas racine, prendre \(z_p = \frac{K}{P(i\omega)}e^{i\omega x}\).
- Si \(i\omega\) est racine simple, chercher \(z_p = cxe^{i\omega x}\) ; le lemme donne \(cP^{\prime}(i\omega) = K\).
- Prendre la partie réelle ou imaginaire de \(z_p\).
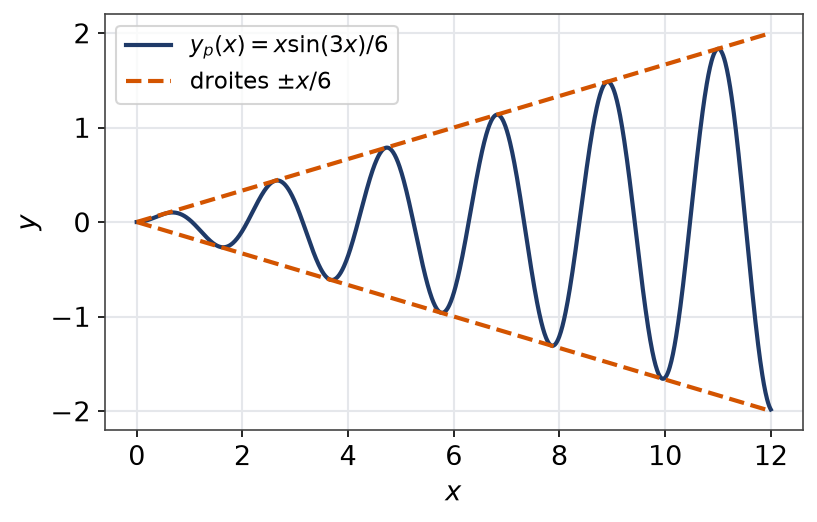
Considérons \(y^{\prime\prime} + 9y = \cos(3x)\). Les racines caractéristiques sont \(\pm 3i\), et \(3i\) est racine simple : c’est la résonance. Nous cherchons \(z = cxe^{3ix}\). Comme \(P^{\prime}(3i) = 6i\), il faut \(6ic = 1\), soit \(c = -\frac{i}{6}\). La partie réelle de \(-\frac{i}{6}x\left(\cos(3x) + i\sin(3x)\right)\) vaut \(\frac{x\sin(3x)}{6}\). Ainsi, \(y_p(x) = \frac{x\sin(3x)}{6}\) est une solution particulière.
L’amplitude de cette solution croît linéairement avec \(x\). Physiquement, un oscillateur sans frottement excité à sa propre fréquence voit ses oscillations grandir sans limite. C’est pourquoi les ingénieurs évitent soigneusement ces fréquences dans les structures.
Piège à éviter :
On ne cherche pas une solution de la forme \(a\cos(3x)\) dans l’exemple précédent. En effet, \(\cos(3x)\) est déjà solution homogène, donc son image par l’opérateur est nulle. Avant tout calcul, on compare toujours l’exposant du second membre aux racines caractéristiques.
6. Lien avec les suites récurrentes linéaires
Les suites définies par \(u_{n+2} = au_{n+1} + bu_n\), avec \(b \neq 0\), se traitent exactement comme les équations du second ordre. Le dictionnaire est simple : la fonction \(e^{rx}\) devient la suite géométrique \(r^n\), et la dérivation devient le décalage d’indice.
6.1 Le même tableau qu’au second ordre
Soient \(r_1\) et \(r_2\) les racines complexes de \(r^2 – ar – b = 0\). Les suites complexes vérifiant \(u_{n+2} = au_{n+1} + bu_n\) sont :
- si \(r_1 \neq r_2\), les suites \(\lambda r_1^n + \mu r_2^n\) ;
- si \(r_1 = r_2 = r\), les suites \((\lambda + \mu n)r^n\).
Elles forment un espace vectoriel de dimension 2, car une telle suite est déterminée par \(u_0\) et \(u_1\).
La preuve suit le même schéma. D’une part, les suites proposées vérifient la relation. D’autre part, on peut toujours choisir \(\lambda\) et \(\mu\) pour atteindre des valeurs \(u_0\) et \(u_1\) données. Enfin, deux suites récurrentes qui partent des mêmes deux termes coïncident, par récurrence. On reconnaît l’analogue discret du théorème de Cauchy.
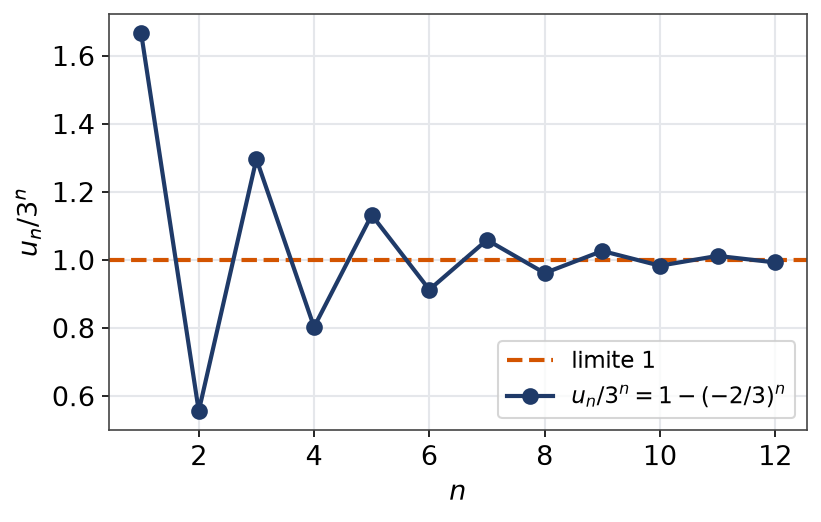
Soit \((u_n)\) définie par \(u_0 = 0\), \(u_1 = 5\) et \(u_{n+2} = u_{n+1} + 6u_n\). L’équation \(r^2 – r – 6 = 0\) a pour racines \(3\) et \(-2\). Ainsi, \(u_n = \lambda 3^n + \mu(-2)^n\). Les conditions donnent \(\lambda + \mu = 0\) et \(3\lambda – 2\mu = 5\), d’où \(\lambda = 1\) et \(\mu = -1\). Donc \(u_n = 3^n – (-2)^n\). On contrôle : \(u_2 = 9 – 4 = 5 = u_1 + 6u_0\).
6.2 Un pont numérique : la méthode d’Euler
Le lien entre suites et EDL n’est pas qu’une analogie. Par exemple, la méthode d’Euler approche la solution de \(y^{\prime} = ky\) avec un pas \(h\) en posant \(u_{n+1} = (1 + kh)u_n\). On obtient une suite géométrique, qui imite l’exponentielle. De même, un schéma numérique pour une équation du second ordre produit une suite récurrente d’ordre deux.
La figure illustre l’exemple guidé : la racine \(3\), de plus grand module, impose le comportement. En effet, \(\frac{u_n}{3^n} = 1 – \left(-\frac{2}{3}\right)^n\) tend vers 1 en oscillant, donc \(u_n \sim 3^n\).
Remarque :
Pour des racines complexes conjuguées \(\rho e^{\pm i\theta}\), les suites réelles s’écrivent \(\rho^n\left(A\cos(n\theta) + B\sin(n\theta)\right)\). C’est l’analogue exact de la forme \(e^{\alpha x}\left(A\cos(\beta x) + B\sin(\beta x)\right)\).
Les erreurs fréquentes
- Écrire \(e^{A}\) au lieu de \(e^{-A}\) pour les solutions homogènes du premier ordre.
- Appliquer les conditions initiales à la seule solution homogène, avant d’avoir ajouté la solution particulière.
- Oublier de diviser par le coefficient de \(y^{\prime}\), ou diviser là où il s’annule.
- Chercher une solution particulière de même forme que le second membre alors que l’exposant est racine caractéristique.
- Laisser des constantes complexes dans une réponse qui demande des solutions réelles.
Fiche mémo
- Solution générale = solution particulière + solution générale homogène.
- Premier ordre homogène : \(y = \lambda e^{-A}\), avec \(A\) primitive de \(a\) sur un intervalle.
- Variation de la constante : \(y = \lambda(x)e^{-A(x)}\) et \(\lambda^{\prime} = be^{A}\).
- Cauchy au premier ordre : une condition \(y(x_0) = y_0\) ; au second ordre : valeur et pente.
- Équation caractéristique \(r^2 + pr + q = 0\) : \(\lambda e^{r_1x} + \mu e^{r_2x}\), ou \((\lambda + \mu x)e^{rx}\) si racine double.
- Racines \(\alpha \pm i\beta\) : \(e^{\alpha x}\left(A\cos(\beta x) + B\sin(\beta x)\right)\).
- Second membre \(R(x)e^{mx}\) : chercher \(Q(x)e^{mx}\), le degré monte de la multiplicité de \(m\).
- Trigonométrique : passer par \(e^{i\omega x}\), puis partie réelle ou imaginaire.
- Superposition : un second membre somme se traite morceau par morceau.
- Suites \(u_{n+2} = au_{n+1} + bu_n\) : racines de \(r^2 – ar – b = 0\), même tableau qu’au second ordre.
Questions fréquentes
Pourquoi faut-il diviser par le coefficient de la dérivée avant d'appliquer le cours ?
Le théorème de structure porte sur une équation dont le coefficient de la dérivée vaut 1, avec des coefficients continus sur un intervalle. Si le coefficient de y’ s’annule, la division n’est permise que sur les intervalles où il ne s’annule pas. On résout donc sur chacun de ces intervalles, puis on étudie à part le recollement aux points singuliers.
Comment savoir quelle forme donner à la solution particulière ?
On regarde le second membre et on le compare aux racines de l’équation caractéristique. Pour un polynôme multiplié par une exponentielle, on cherche la même exponentielle multipliée par un polynôme inconnu. Son degré est celui du second membre, augmenté de la multiplicité de l’exposant comme racine caractéristique (0, 1 ou 2). Pour un cosinus ou un sinus, on passe par l’exponentielle complexe puis on prend la partie réelle ou imaginaire.
La variation de la constante marche-t-elle au second ordre ?
Oui, mais sa version au second ordre fait intervenir un système de deux équations et dépasse en général le programme de L1. En pratique, avec des coefficients constants et un second membre usuel, la méthode de l’équation caractéristique suffit. Pour un second membre quelconque, on peut aussi factoriser la solution par l’exponentielle d’une racine caractéristique et se ramener à deux équations du premier ordre.
Les constantes d'intégration sont-elles réelles ou complexes ?
Pour une équation à coefficients réels dont on cherche les solutions réelles, les constantes sont réelles. Si le cours écrit les solutions sous forme d’exponentielles complexes, il faut ensuite revenir aux fonctions cosinus et sinus. Les deux descriptions donnent le même ensemble de solutions réelles.
Pour aller plus loin
- S’exercer : exercices corrigés de L1 de maths sur variation de la constante et EDL
- Bases utiles : Intégrale de Riemann et théorème fondamental, Complexes : forme exponentielle, racines et géométrie
- Chapitre d’avant : Fractions rationnelles : décomposer et intégrer
- Chapitre d’après : Taylor-Young, DL usuels et équivalents
- Vérifier ses acquis : QCM de L1 de maths sur variation de la constante et EDL
- Contrôle corrigé en temps limité : Variation de la constante et Cauchy : contrôle de maths en L1
- Un autre sujet noté sur 20 : Partiel de calcul intégral : contrôle de maths en L1
- Tous les chapitres : le sommaire de la L1 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «variation de la constante et EDL en L1 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.