Intégrales impropres en L2 de maths : cours et méthodes
Ce chapitre d’intégrales impropres L2 étend l’intégrale de Riemann à deux situations nouvelles : un intervalle non borné et une fonction qui explose au bord. Nous le construisons en parallèle avec les séries numériques du chapitre précédent. Ainsi, les critères de comparaison, les exemples de Riemann et de Bertrand et la convergence absolue prennent une forme continue très proche de leur version discrète.
Le cours avance pas à pas, avec des preuves commentées et des contre-exemples. Vous verrez pourquoi \(\sin(t)/t\) donne une intégrale semi-convergente, comment la règle d’Abel traite les oscillations, puis comment estimer un reste par intégration des relations de comparaison. Ces outils préparent directement la fonction Gamma, les intégrales à paramètre, les transformées de Fourier et les lois à densité du semestre suivant.
Ce que vous saurez faire
- Repérer les bornes impropres d’une intégrale et les traiter séparément.
- Étudier la convergence d’une intégrale de fonction positive par comparaison avec Riemann ou Bertrand.
- Distinguer convergence et intégrabilité, puis prouver une semi-convergence.
- Appliquer la règle d’Abel à une intégrale oscillante.
- Calculer une intégrale impropre par intégration par parties ou changement de variable.
- Estimer un reste ou une intégrale partielle grâce aux relations de comparaison.
1. Définition des intégrales impropres
Jusqu’ici, nous savons intégrer une fonction continue par morceaux sur un segment \([a,b]\). Deux obstacles apparaissent pourtant très vite. D’abord, l’intervalle peut être infini, comme \([1,+\infty[\). Ensuite, la fonction peut exploser près d’une borne, comme \(t \mapsto 1/\sqrt{t}\) près de 0. Dans les deux cas, l’idée est la même : on intègre sur un segment, puis on passe à la limite.
1.1 Intervalle non borné
Soit \(f\) continue par morceaux sur \([a,+\infty[\). On dit que l’intégrale \(\int_a^{+\infty} f(t)\,dt\) converge lorsque la fonction \(F : x \mapsto \int_a^x f(t)\,dt\) admet une limite finie quand \(x\) tend vers \(+\infty\). Cette limite est alors notée \(\int_a^{+\infty} f(t)\,dt\). Sinon, l’intégrale diverge.
Le parallèle avec les séries est immédiat. En effet, la fonction \(F\) joue le rôle de la suite des sommes partielles. De même, la quantité \(\int_x^{+\infty} f(t)\,dt\), appelée reste, tend vers 0 lorsque l’intégrale converge.
Étudions \(\int_2^{+\infty} \frac{dt}{t^2-1}\). Pour \(t \geq 2\), on décompose : \(\frac{1}{t^2-1} = \frac{1}{2}\left(\frac{1}{t-1} – \frac{1}{t+1}\right)\). Ainsi, pour \(x \geq 2\),
\[\int_2^x \frac{dt}{t^2-1} = \frac{1}{2}\ln\left(\frac{x-1}{x+1}\right) – \frac{1}{2}\ln\left(\frac{1}{3}\right).\]
Quand \(x\) tend vers \(+\infty\), le premier logarithme tend vers 0. Par conséquent, l’intégrale converge et vaut \(\frac{1}{2}\ln 3\).
1.2 Fonction non bornée au bord
Le second cas se traite de la même façon. La borne est finie, mais la fonction n’est définie que sur un intervalle semi-ouvert.
Soit \(f\) continue par morceaux sur \(]a,b]\). L’intégrale \(\int_a^b f(t)\,dt\) converge lorsque \(x \mapsto \int_x^b f(t)\,dt\) admet une limite finie quand \(x\) tend vers \(a\) par valeurs supérieures. On définit de même la convergence sur \([a,b[\).
Si \(f\) se prolonge par continuité en \(a\), l’intégrale converge automatiquement : on parle alors de faux problème. Par exemple, \(t \mapsto \frac{e^t-1}{t}\) se prolonge par 1 en 0. Ainsi, \(\int_0^1 \frac{e^t-1}{t}\,dt\) converge sans aucun calcul.
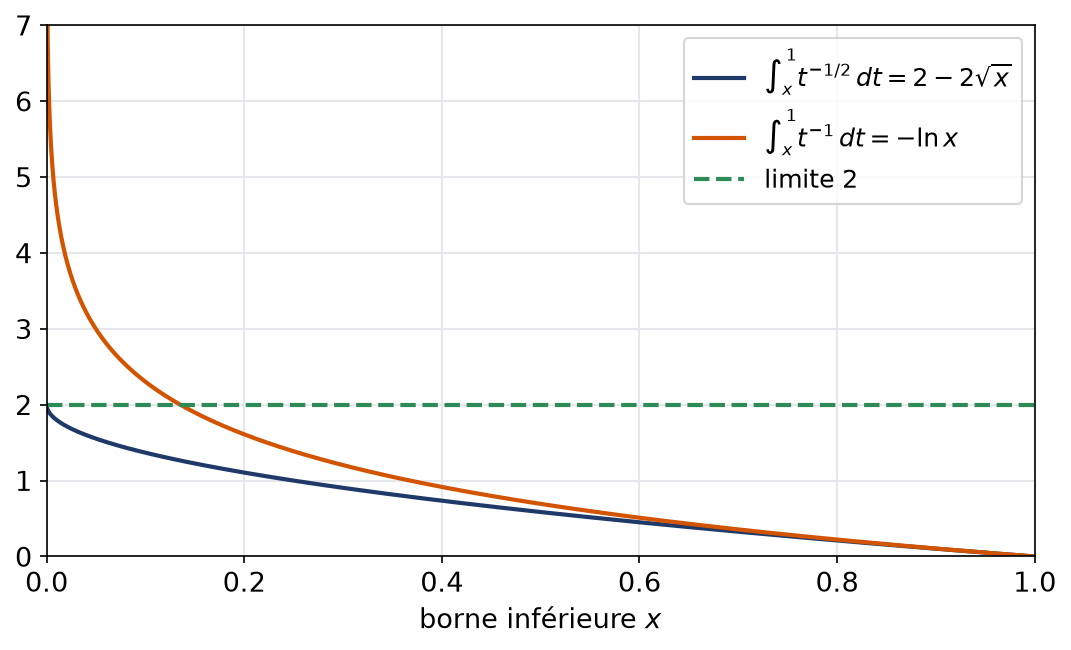
La figure suivante compare deux intégrales partielles sur \([x,1]\). Pour \(t^{-1/2}\), la courbe se stabilise vers 2. En revanche, pour \(t^{-1}\), elle croît sans limite comme \(-\ln x\).
1.3 Deux bornes impropres
Soit \(f\) continue par morceaux sur \(]a,b[\), avec \(-\infty \leq a < b \leq +\infty\). On dit que \(\int_a^b f\) converge lorsqu’il existe \(c \in ]a,b[\) tel que \(\int_a^c f\) et \(\int_c^b f\) convergent toutes les deux. La valeur de la somme ne dépend alors pas de \(c\).
Piège à éviter :
On ne peut pas faire tendre les deux bornes ensemble. Par exemple, \(\int_{-x}^{x} t\,dt = 0\) pour tout \(x\), donc cette expression tend vers 0. Pourtant, \(\int_0^{+\infty} t\,dt\) diverge, donc \(\int_{-\infty}^{+\infty} t\,dt\) diverge aussi. Il faut toujours couper l’intervalle et étudier chaque borne séparément.
1.4 Le critère de Cauchy
Comme pour les suites, on peut prouver une convergence sans connaître la limite. Le critère de Cauchy pour les fonctions donne l’outil suivant.
Prenons \(f\) continue par morceaux sur \([a,+\infty[\). L’intégrale \(\int_a^{+\infty} f\) converge exactement lorsque la condition suivante est remplie : à chaque \(\varepsilon > 0\) correspond un seuil \(A \geq a\) au-delà duquel toutes les tranches vérifient \(\left|\int_x^y f(t)\,dt\right| \leq \varepsilon\).
Notons \(F\) l’intégrale partielle depuis \(a\). Une tranche \(\int_x^y f\) n’est rien d’autre que l’écart \(F(y) – F(x)\). La condition affirme donc que ces écarts deviennent aussi petits qu’on veut au voisinage de l’infini. C’est exactement le critère de Cauchy pour l’existence d’une limite finie de \(F\) en \(+\infty\). Celui-ci découle de la complétude de \(\mathbb{R}\) : on l’applique à la suite \((F(x_n))\) pour toute suite \((x_n)\) qui tend vers \(+\infty\), puis on vérifie que la limite obtenue ne dépend pas de la suite choisie.
En pratique, on utilise surtout la négation. Si l’on trouve des intervalles \([x_n, y_n]\) qui partent à l’infini et sur lesquels \(\int_{x_n}^{y_n} f\) reste supérieure à une constante \(c > 0\), alors l’intégrale diverge.
2. Intégrales impropres de fonctions positives
Lorsque \(f\) est positive, l’étude devient beaucoup plus simple. En effet, la fonction \(F\) est alors croissante. Or une fonction croissante admet toujours une limite en \(+\infty\), finie ou égale à \(+\infty\). Tout se ramène donc à une question de majoration.
Pour une fonction \(f \geq 0\), continue par morceaux sur \([a,+\infty[\), deux situations seulement sont possibles. Soit les intégrales partielles restent sous un plafond fixe, et l’intégrale converge. Soit elles tendent vers \(+\infty\), et l’intégrale diverge.
2.1 Les théorèmes de comparaison
Soient \(f\) et \(g\) continues par morceaux et positives sur \([a,+\infty[\).
- Si \(f \leq g\) au voisinage de \(+\infty\) et si \(\int_a^{+\infty} g\) converge, alors \(\int_a^{+\infty} f\) converge.
- Si \(f = O(g)\) en \(+\infty\), la même conclusion reste vraie.
- Si \(f \sim g\) en \(+\infty\), les deux intégrales ont la même nature.
Pour le premier point, supposons \(f \leq g\) sur \([A,+\infty[\). Pour \(x \geq A\), on a \(\int_A^x f \leq \int_A^x g \leq \int_A^{+\infty} g\). La fonction croissante \(x \mapsto \int_A^x f\) est donc majorée, d’où la convergence. Ensuite, \(f = O(g)\) donne \(f \leq M g\) près de l’infini, ce qui ramène au premier point. Enfin, \(f \sim g\) entraîne \(\frac{1}{2} g \leq f \leq 2 g\) au voisinage de \(+\infty\), et l’on applique le premier point dans les deux sens.
Piège à éviter :
Le critère des équivalents exige un signe constant au voisinage de la borne. Sans cette hypothèse, il tombe en défaut. Par exemple, \(\frac{\sin t}{\sqrt{t}}\) et \(\frac{\sin t}{\sqrt{t}} + \frac{\sin^2 t}{t}\) sont équivalentes en \(+\infty\). Pourtant, la première intégrale converge sur \([1,+\infty[\) alors que la seconde diverge, comme nous le verrons dans la partie 4.
2.2 Les intégrales de Riemann
Il faut maintenant des fonctions de référence. Les puissances jouent ici le même rôle que pour les séries.
Fixons un réel \(\alpha\) et un réel \(c > 0\).
- Sur \([c,+\infty[\), la fonction \(t \mapsto t^{-\alpha}\) a une intégrale convergente exactement quand \(\alpha > 1\).
- Sur \(]0,c]\), elle a une intégrale convergente exactement quand \(\alpha < 1\).
Pour \(\alpha \neq 1\), la fonction \(t \mapsto \frac{t^{1-\alpha}}{1-\alpha}\) est une primitive de \(t^{-\alpha}\). En \(+\infty\), le terme \(x^{1-\alpha}\) a une limite finie exactement quand \(1 – \alpha < 0\). En 0, au contraire, \(x^{1-\alpha}\) tend vers 0 exactement quand \(1 – \alpha > 0\). Enfin, pour \(\alpha = 1\), la primitive \(\ln t\) tend vers \(+\infty\) en \(+\infty\) et vers \(-\infty\) en 0 : les deux intégrales divergent.
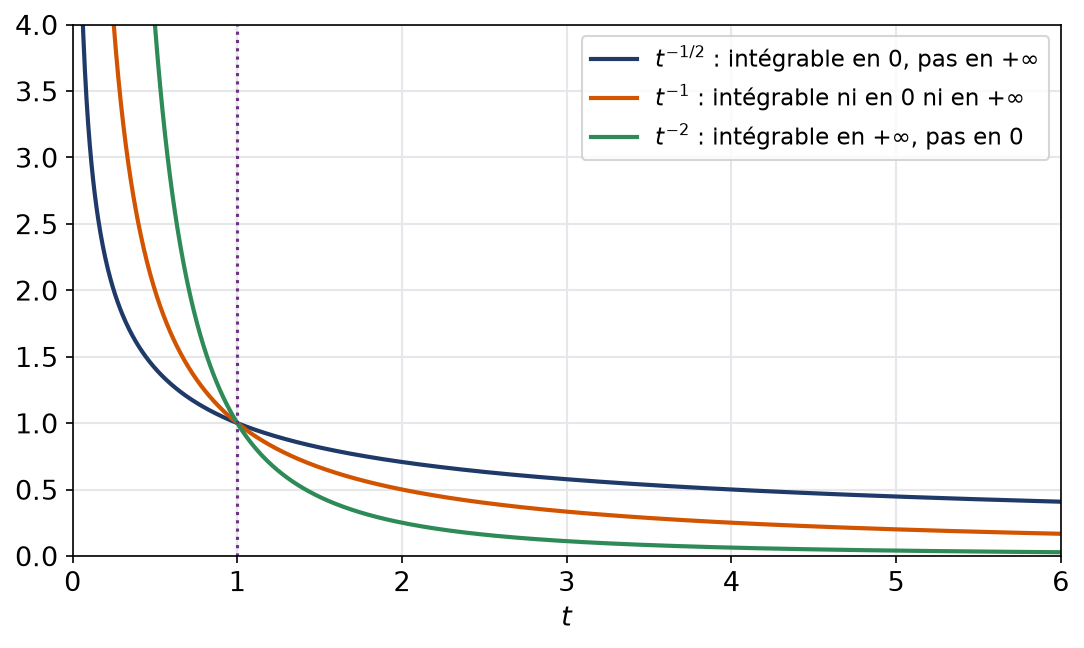
La figure montre les trois régimes. Les courbes se croisent en \(t = 1\), et leurs rôles s’échangent de part et d’autre de ce point. Ainsi, \(t^{-2}\) est intégrable en \(+\infty\) mais pas en 0, tandis que \(t^{-1/2}\) fait l’inverse.
2.3 Une méthode pour les fonctions positives
Les deux résultats précédents se combinent en une routine très efficace. Elle traite l’immense majorité des intégrales de fonctions positives.
- Repérer toutes les bornes impropres et couper l’intervalle si nécessaire.
- Vérifier que la fonction garde un signe constant près de chaque borne.
- Chercher un équivalent simple, du type \(\frac{C}{t^\alpha}\) ou \(C\,t^\beta\).
- Conclure par Riemann, borne par borne. L’intégrale converge seulement si chaque morceau converge.
Étudions \(I = \int_0^{+\infty} \frac{\sqrt{t}}{t^2 + 3t}\,dt\). La fonction est positive et continue sur \(]0,+\infty[\). Les deux bornes sont impropres.
En 0, on a \(t^2 + 3t \sim 3t\), donc la fonction est équivalente à \(\frac{1}{3\sqrt{t}}\). Comme \(\frac{1}{2} < 1\), le morceau sur \(]0,1]\) converge. En \(+\infty\), on a \(t^2 + 3t \sim t^2\), donc la fonction est équivalente à \(t^{-3/2}\). Comme \(\frac{3}{2} > 1\), le morceau sur \([1,+\infty[\) converge aussi. Par conséquent, \(I\) converge.
2.4 Les intégrales de Bertrand
Quand l’équivalent contient un logarithme, Riemann ne suffit plus toujours. On introduit alors une échelle plus fine.
Soient \(\alpha, \beta\) deux réels. L’intégrale \(\int_e^{+\infty} \frac{dt}{t^\alpha (\ln t)^\beta}\) converge si et seulement si \(\alpha > 1\), ou bien \(\alpha = 1\) et \(\beta > 1\).
Si \(\alpha = 1\), le changement de variable \(u = \ln t\), de classe \(C^1\) et strictement croissant, transforme l’intégrale en \(\int_1^{+\infty} \frac{du}{u^\beta}\). Riemann donne alors la condition \(\beta > 1\).
Si \(\alpha > 1\), on choisit \(\gamma\) strictement entre 1 et \(\alpha\). Alors \(t^\gamma \cdot \frac{1}{t^\alpha (\ln t)^\beta} = \frac{1}{t^{\alpha-\gamma}(\ln t)^\beta}\) tend vers 0, par croissances comparées. Donc la fonction est un \(o(t^{-\gamma})\), ce qui donne la convergence.
Si \(\alpha < 1\), on choisit \(\gamma\) strictement entre \(\alpha\) et 1. Cette fois, \(t^\gamma\) fois la fonction tend vers \(+\infty\). Ainsi, la fonction dépasse \(t^{-\gamma}\) près de l’infini, et l’intégrale diverge.
Le même changement de variable traite la borne 0. Avec \(u = -\ln t\), on obtient que \(\int_0^{1/e} \frac{dt}{t\,|\ln t|^\beta}\) converge si et seulement si \(\beta > 1\).
Les intégrales de Bertrand ont exactement la même nature que les séries de Bertrand \(\sum \frac{1}{n^\alpha (\ln n)^\beta}\). C’est un cas particulier de la comparaison entre série et intégrale, présentée dans la partie 6.
3. Convergence absolue et intégrabilité
Passons aux fonctions de signe quelconque, réelles ou complexes. L’idée consiste à se ramener au cas positif en prenant le module.
Soit \(f\) continue par morceaux sur un intervalle \(I\), à valeurs réelles ou complexes. On dit que \(\int_I f\) est absolument convergente lorsque \(\int_I |f|\) converge. On dit aussi que \(f\) est intégrable sur \(I\).
Si \(f\) est intégrable sur \(I\), alors \(\int_I f\) converge, et \(\left|\int_I f\right| \leq \int_I |f|\).
Traitons le cas réel sur \([a,+\infty[\). On écrit \(f = f^+ – f^-\), avec \(f^+ = \max(f,0)\) et \(f^- = \max(-f,0)\). Ces deux fonctions sont positives et majorées par \(|f|\). Par comparaison, \(\int f^+\) et \(\int f^-\) convergent, donc leur différence aussi. Pour une fonction complexe, on traite séparément \(\mathrm{Re}(f)\) et \(\mathrm{Im}(f)\) : chacune est réelle et dominée par \(|f|\). L’inégalité finale s’obtient en passant à la limite dans l’inégalité triangulaire sur \([a,x]\).
Considérons \(\int_1^{+\infty} \frac{\cos(5t) + 2\sin t}{t^2 + \sqrt{t}}\,dt\). La fonction change de signe une infinité de fois, donc aucune comparaison directe n’est permise. On majore plutôt le module : \(\left|\frac{\cos(5t) + 2\sin t}{t^2 + \sqrt{t}}\right| \leq \frac{3}{t^2}\). Or \(\int_1^{+\infty} \frac{3}{t^2}\,dt\) converge. Ainsi, la fonction est intégrable, et l’intégrale converge.
Autrement dit, l’intégrabilité se teste avec tous les outils de la partie 2, appliqués à \(|f|\). Cette démarche couvre la majorité des cas rencontrés en pratique.
4. Semi-convergence et règle d’Abel
Une intégrale peut converger sans que \(f\) soit intégrable. Les compensations entre parties positives et négatives suffisent alors à assurer la limite.
On dit que \(\int_I f\) est semi-convergente lorsqu’elle converge sans converger absolument.
4.1 L’exemple fondamental de sin(t)/t
Étudions \(J = \int_0^{+\infty} \frac{\sin t}{t}\,dt\). En 0, la fonction se prolonge par 1, donc il n’y a qu’un faux problème. Toute la difficulté se trouve en \(+\infty\). La figure montre une courbe qui oscille entre les deux enveloppes \(\pm \frac{1}{t}\), avec des arches de plus en plus petites.
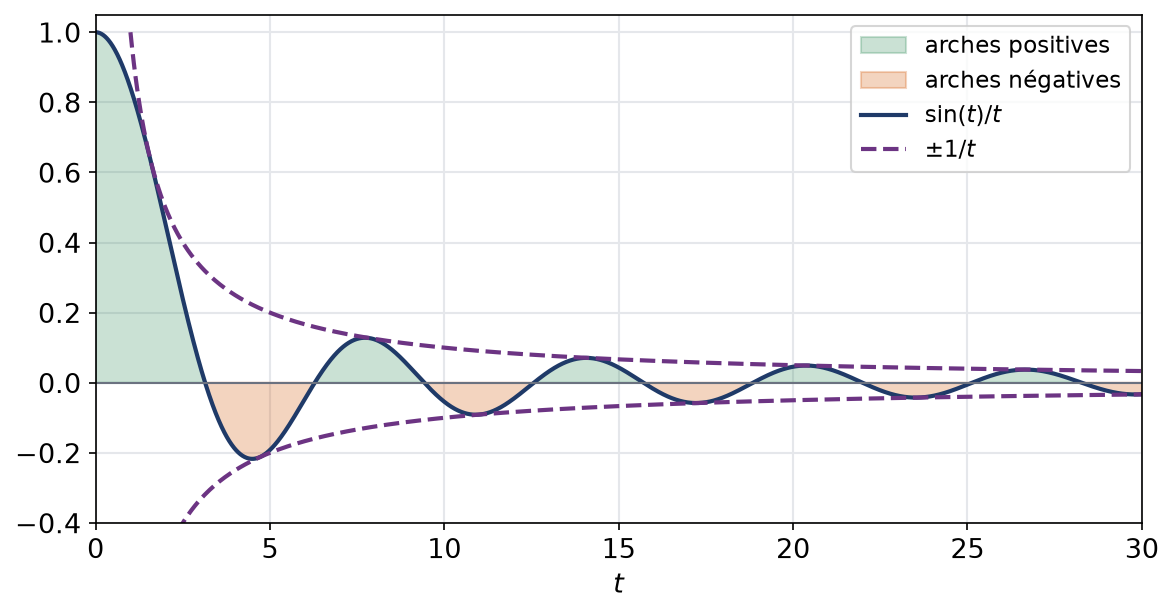
Sur la demi-droite \([\pi,+\infty[\), l’intégrale de \(\frac{\sin t}{t}\) converge, alors que cette fonction n’y est pas intégrable.
Convergence. Fixons \(x \geq \pi\). Sur le segment \([\pi,x]\), le facteur \(\frac{1}{t}\) se dérive en \(-\frac{1}{t^2}\), tandis que \(\sin t\) admet \(-\cos t\) pour primitive. Comme \(\cos \pi = -1\), il vient
\[\int_\pi^x \frac{\sin t}{t}\,dt = -\frac{1}{\pi} – \frac{\cos x}{x} – \int_\pi^x \frac{\cos t}{t^2}\,dt.\]
Le terme \(\frac{\cos x}{x}\) tend vers 0. De plus, \(\left|\frac{\cos t}{t^2}\right| \leq \frac{1}{t^2}\), donc la dernière intégrale converge absolument. Par conséquent, le membre de gauche admet une limite finie.
Non-intégrabilité. Puisque \(0 \leq |\sin t| \leq 1\), on a \(|\sin t| \geq \sin^2 t = \frac{1 – \cos(2t)}{2}\). Ainsi, \(\frac{|\sin t|}{t} \geq \frac{1}{2t} – \frac{\cos(2t)}{2t}\). Le calcul précédent, refait avec \(2t\), montre que l’intégrale de \(\frac{\cos(2t)}{2t}\) converge sur \([\pi,+\infty[\). En revanche, celle de \(\frac{1}{2t}\) diverge, d’après Riemann. Le minorant a donc une intégrale divergente vers \(+\infty\), et il en va de même pour \(\frac{|\sin t|}{t}\).
Remarque :
On démontre, avec des outils du second semestre, que \(J = \frac{\pi}{2}\). Ce résultat n’est pas exigible ici. En revanche, sa positivité se prouve dès maintenant, comme dans le problème sur l’intégrale de Dirichlet de la fiche d’exercices.
4.2 La règle d’Abel
Le calcul précédent se généralise. Il suffit d’un facteur qui décroît vers 0 et d’un facteur dont les intégrales partielles restent bornées.
Soient \(g\) de classe \(C^1\), décroissante et de limite nulle en \(+\infty\), et \(h\) continue sur \([a,+\infty[\). On suppose qu’il existe \(M\) tel que \(\left|\int_a^x h\right| \leq M\) pour tout \(x \geq a\). Alors \(\int_a^{+\infty} g(t)\,h(t)\,dt\) converge.
Posons \(H(x) = \int_a^x h\), qui vérifie \(|H| \leq M\). Une intégration par parties sur \([a,x]\) donne \(\int_a^x g h = g(x) H(x) – \int_a^x g^{\prime}(t) H(t)\,dt\). D’abord, \(g(x)H(x)\) tend vers 0, car \(H\) est bornée. Ensuite, \(|g^{\prime} H| \leq -M g^{\prime}\), puisque \(g^{\prime} \leq 0\). Or \(\int_a^x -g^{\prime} = g(a) – g(x)\) tend vers \(g(a)\). Donc \(g^{\prime}H\) est intégrable, et le membre de gauche converge.
4.3 Traiter une intégrale oscillante
Face à une fonction qui change de signe sans cesse, on suit toujours le même ordre. On teste l’intégrabilité avant de sortir l’artillerie d’Abel.
- Tester d’abord l’intégrabilité : si elle est vraie, c’est terminé.
- Sinon, isoler un facteur oscillant, du type \(\sin(\omega t)\) ou \(e^{i\omega t}\), dont les primitives sont bornées.
- Vérifier que l’autre facteur est décroissant, de classe \(C^1\) et tend vers 0.
- Conclure par la règle d’Abel, ou refaire directement l’intégration par parties.
- Pour la semi-convergence, minorer \(|\sin|\) par \(\sin^2\) afin de prouver la non-intégrabilité.
Contrairement aux séries, une intégrale convergente n’impose pas que \(f\) tende vers 0. Considérons \(\int_1^{+\infty} \sin(t^2)\,dt\). Le changement de variable \(u = t^2\) la transforme en \(\int_1^{+\infty} \frac{\sin u}{2\sqrt{u}}\,du\), qui converge par la règle d’Abel. Pourtant, \(\sin(t^2)\) prend la valeur 1 pour des \(t\) arbitrairement grands, donc elle ne tend pas vers 0.
5. Calculer une intégrale impropre
Une fois la convergence acquise, on cherche souvent la valeur exacte. Les deux outils du calcul intégral restent valables, à condition de les manier avec soin.
5.1 Intégration par parties
Soient \(u\) et \(v\) de classe \(C^1\) sur \(]a,b[\). Si le produit \(uv\) admet des limites finies en \(a\) et en \(b\), alors \(\int_a^b u^{\prime} v\) et \(\int_a^b u v^{\prime}\) ont la même nature. En cas de convergence, \(\int_a^b u^{\prime} v = \big[uv\big]_a^b – \int_a^b u v^{\prime}\).
Calculons \(K = \int_0^{+\infty} t\,e^{-3t}\,dt\). La fonction est positive, et \(t^2 \cdot t\,e^{-3t}\) tend vers 0, donc \(K\) converge par comparaison à \(t^{-2}\). Sur \([0,x]\), on pose \(u = t\) et \(v^{\prime} = e^{-3t}\) :
\[\int_0^x t\,e^{-3t}\,dt = -\frac{x\,e^{-3x}}{3} + \frac{1}{3}\int_0^x e^{-3t}\,dt = -\frac{x\,e^{-3x}}{3} + \frac{1 – e^{-3x}}{9}.\]
En faisant tendre \(x\) vers \(+\infty\), on obtient \(K = \frac{1}{9}\).
Piège à éviter :
Écrire directement \(\big[uv\big]_a^b\) sans vérifier les limites conduit à des formes \(\infty – \infty\). Ainsi, la démarche sûre reste la même : intégrer par parties sur un segment, puis passer à la limite.
5.2 Changement de variable
On se donne \(\varphi\), de classe \(C^1\) sur \(]\alpha,\beta[\), qui réalise une bijection croissante de cet intervalle sur \(]a,b[\). Dans ces conditions, \(\int_a^b f(t)\,dt\) et \(\int_\alpha^\beta f(\varphi(u))\,\varphi^{\prime}(u)\,du\) ont la même nature, et elles sont égales en cas de convergence. Si \(\varphi\) est décroissante, les bornes s’échangent.
Par exemple, \(\int_0^{+\infty} \frac{dt}{(1+t)\sqrt{t}}\) se calcule avec \(t = u^2\). On obtient \(\int_0^{+\infty} \frac{2\,du}{1+u^2} = \pi\). Le changement de variable a supprimé à la fois la racine et le problème en 0.
6. Intégration des relations de comparaison
Il reste à estimer des quantités qu’on ne sait pas calculer. Deux situations reviennent sans cesse : le reste d’une intégrale convergente, et l’intégrale partielle d’une intégrale divergente.
Soient \(f\) continue par morceaux et \(g\) continue par morceaux et positive sur \([a,+\infty[\).
- Si \(\int_a^{+\infty} g\) converge et si \(f = o(g)\) en \(+\infty\), alors \(\int_x^{+\infty} f = o\left(\int_x^{+\infty} g\right)\).
- Si \(\int_a^{+\infty} g\) diverge et si \(f = o(g)\), alors \(\int_a^{x} f = o\left(\int_a^{x} g\right)\).
- Dans chaque cas, \(f \sim g\) entraîne l’équivalence des restes, ou des intégrales partielles.
Prouvons le premier point. Soit \(\varepsilon > 0\). Il existe \(A\) tel que \(|f| \leq \varepsilon g\) sur \([A,+\infty[\). Ainsi, \(f\) est intégrable, et pour \(x \geq A\), \(\left|\int_x^{+\infty} f\right| \leq \varepsilon \int_x^{+\infty} g\). C’est la définition du petit o. Le deuxième point demande un découpage en \(A\) : la partie \(\int_a^A f\) est une constante, donc elle devient négligeable devant \(\int_a^x g\), qui tend vers \(+\infty\). Enfin, \(f \sim g\) signifie \(f – g = o(g)\), ce qui ramène aux deux premiers points.
Cherchons un équivalent de \(R(x) = \int_x^{+\infty} \frac{dt}{t^4 + 7}\). En \(+\infty\), la fonction est positive et équivalente à \(t^{-4}\), dont l’intégrale converge. Le théorème donne donc \(R(x) \sim \int_x^{+\infty} \frac{dt}{t^4} = \frac{1}{3x^3}\).
6.1 Comparaison entre série et intégrale
Le parallèle entre séries et intégrales devient ici un véritable outil. On compare chaque terme d’une série à une intégrale sur un intervalle de longueur 1.
Soit \(f\) continue, positive et décroissante sur \([1,+\infty[\). Pour tout \(k \geq 2\), on a \(f(k) \leq \int_{k-1}^k f(t)\,dt \leq f(k-1)\). Par conséquent, la série \(\sum f(n)\) et l’intégrale \(\int_1^{+\infty} f\) ont la même nature.
La figure illustre l’encadrement avec \(f(t) = t^{-3/2}\). Les rectangles orange, posés à droite, restent sous la courbe. Au contraire, les rectangles violets, posés à gauche, la dépassent. Ainsi, les sommes partielles de la série sont coincées entre deux intégrales.
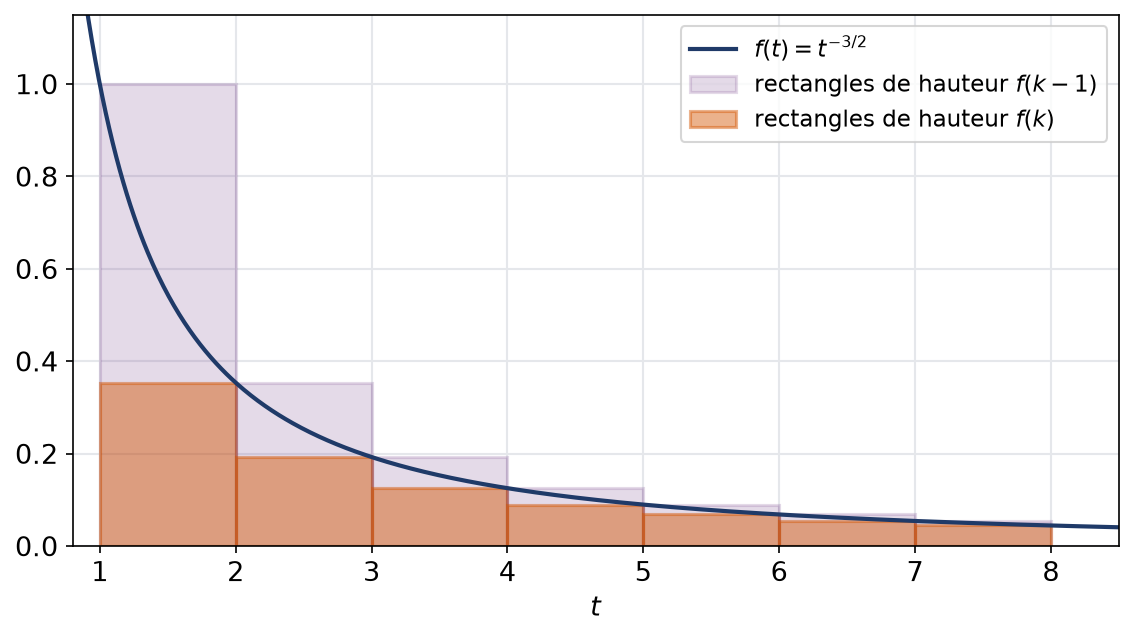
En sommant l’encadrement de \(n+1\) à \(N\), puis en faisant tendre \(N\) vers \(+\infty\), on obtient un encadrement du reste. Pour \(f(t) = t^{-3/2}\), cela donne \(\frac{2}{\sqrt{n+1}} \leq \sum_{k>n} k^{-3/2} \leq \frac{2}{\sqrt{n}}\). Finalement, le reste de la série est équivalent à \(\frac{2}{\sqrt{n}}\).
Les erreurs fréquentes
- Utiliser un équivalent pour une fonction qui change de signe une infinité de fois.
- Croire que la convergence de \(\int_a^{+\infty} f\) impose \(f(t) \to 0\) : c’est faux sans hypothèse supplémentaire.
- Faire tendre simultanément les deux bornes d’une intégrale sur \(]-\infty,+\infty[\).
- Oublier une borne impropre, en particulier un problème en 0 caché dans un dénominateur.
- Écrire un crochet infini dans une intégration par parties au lieu de travailler sur un segment.
Fiche mémo
- Convergence : limite finie de l’intégrale partielle, borne par borne.
- Fonction positive : convergence si et seulement si les intégrales partielles sont majorées.
- Riemann : \(\int_1^{+\infty} t^{-\alpha}\) converge si \(\alpha > 1\) ; \(\int_0^1 t^{-\alpha}\) converge si \(\alpha < 1\).
- Bertrand : \(\int_e^{+\infty} t^{-\alpha}(\ln t)^{-\beta}\) converge si \(\alpha > 1\), ou si \(\alpha = 1\) et \(\beta > 1\).
- Comparaison, \(O\) et équivalents : seulement pour des fonctions de signe constant.
- Intégrable entraîne convergente ; la réciproque est fausse, comme le montre \(\frac{\sin t}{t}\).
- Abel : facteur décroissant vers 0 fois facteur à primitives bornées donne une intégrale convergente.
- Critère de Cauchy : utile surtout pour prouver une divergence.
- Intégration par parties et changement de variable : sur un segment d’abord, puis passage à la limite.
- Restes et intégrales partielles : on intègre les relations \(o\), \(O\) et \(\sim\) entre fonctions positives.
Questions fréquentes
Une intégrale convergente sur [a, +∞[ impose-t-elle que la fonction tende vers 0 ?
Non, et c’est une différence majeure avec les séries. Par exemple, la fonction t ↦ sin(t²) ne tend pas vers 0, pourtant son intégrale sur [0, +∞[ converge. En revanche, si la fonction est positive et admet une limite en +∞, cette limite vaut nécessairement 0.
Quelle différence entre intégrale convergente et fonction intégrable ?
Dire que f est intégrable, c’est demander que |f| ait elle-même une intégrale finie. Cette exigence est plus forte : elle garantit la convergence de l’intégrale de f, sans que l’inverse soit vrai. Ainsi, sin(t)/t sur [π, +∞[ a une intégrale finie grâce aux compensations de signe, alors que |sin(t)|/t n’en a pas. On parle dans ce cas de semi-convergence.
Peut-on toujours faire une intégration par parties sur un intervalle ouvert ?
On peut l’écrire si le crochet admet des limites finies aux deux bords. Dans ce cas, les deux intégrales ont la même nature. La méthode la plus sûre consiste toutefois à intégrer sur un segment [a, x], puis à faire tendre x vers la borne impropre.
Comment savoir s'il faut utiliser Riemann ou Bertrand ?
On cherche d’abord un équivalent simple de la fonction au bord étudié. Si l’équivalent est une puissance de t, Riemann conclut. Si un logarithme subsiste avec l’exposant critique 1, on passe aux intégrales de Bertrand, ou on effectue le changement de variable u = ln t.
Pour aller plus loin
- S’exercer : exercices corrigés de L2 de maths sur intégrales impropres
- Bases utiles : Séries positives : Riemann, Bertrand et comparaison
- Chapitre d’avant : Convergence absolue, séries alternées et Abel
- Chapitre d’après : Diagonaliser une matrice et applications
- Vérifier ses acquis : QCM de L2 de maths sur intégrales impropres
- Contrôle corrigé en temps limité : Convergence d'intégrales impropres : contrôle de maths en L2
- Un autre sujet noté sur 20 : Intégrale de sin(t)/t et règle d'Abel : contrôle de maths en L2
- Le même thème en maths spé (MP) : Convergence dominée et intégrales à paramètre
- Le même thème en maths sup (MPSI) : Critères de convergence des séries numériques
- Tous les chapitres : le sommaire de la L2 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «intégrales impropres en L2 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.