Théorèmes limites de Lebesgue : corrigé du contrôle de maths en L3
Voici le corrigé du contrôle de maths en L3 sur le thème « théorèmes limites de Lebesgue », question par question.
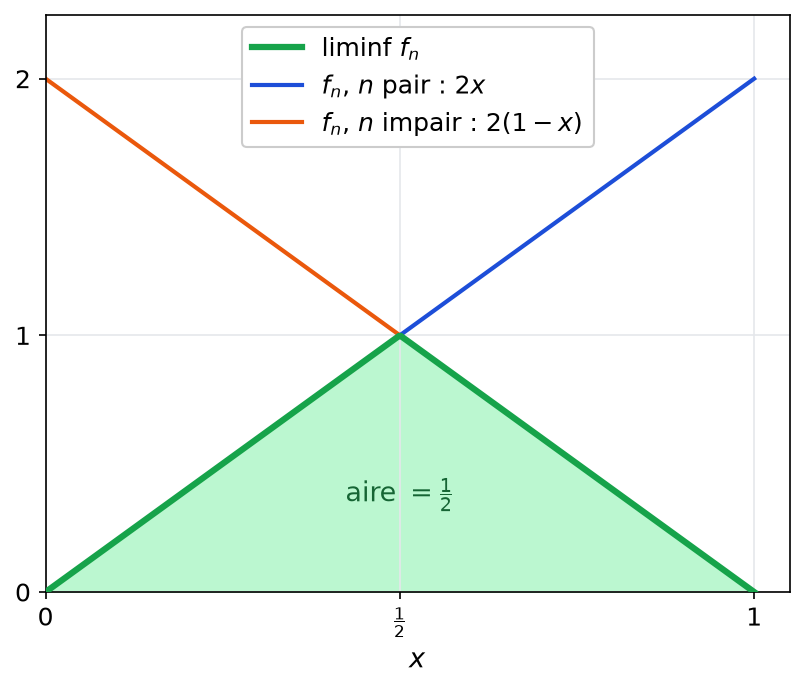
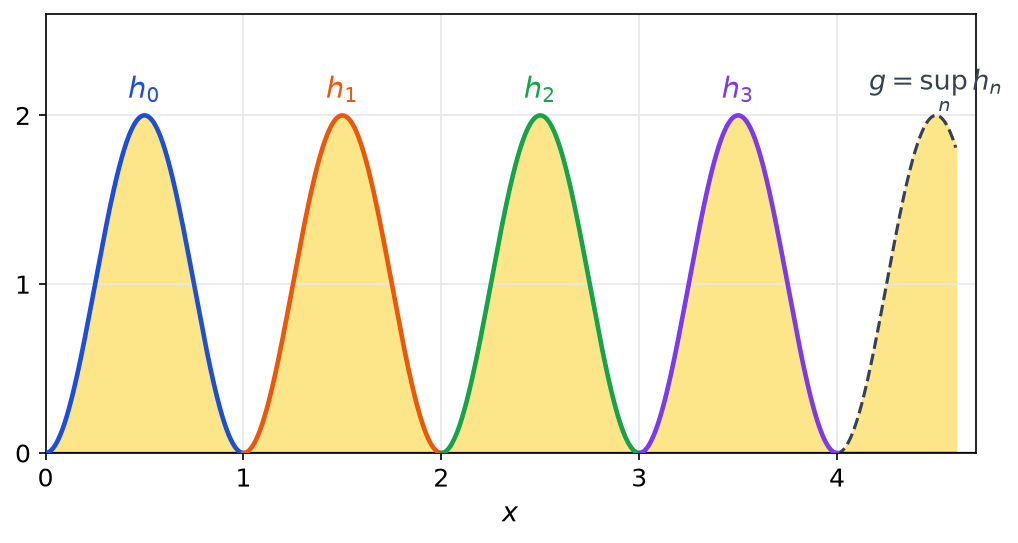
Cette correction est rédigée comme une très bonne copie de licence. Chaque théorème est d’abord énoncé, puis ses hypothèses sont vérifiées une par une avant la conclusion. Pour la convergence monotone, la croissance de la suite est établie explicitement. Pour le lemme de Fatou, une figure montre la limite inférieure des deux pentes. Ensuite, chaque fonction dominante est donnée avec l’inégalité qui la justifie. L’intégration terme à terme repose sur la sommabilité des intégrales des valeurs absolues. Enfin, la bosse glissante est accompagnée de son enveloppe, qui n’est pas intégrable. Le barème et les pièges fréquents suivent chaque exercice.
L’énoncé complet se trouve ici : Théorèmes limites de Lebesgue : contrôle de maths en L3.
Barème du contrôle corrigé : théorèmes limites de Lebesgue
| Exercice | Points |
|---|---|
| 1. Une suite croissante de fonctions positives | 4 points |
| 2. Deux pentes qui alternent | 3 points |
| 3. Trois limites d’intégrales | 4 points |
| 4. Une intégrale calculée par une série | 4 points |
| 5. Problème : la bosse glissante et une transformée | 5 points |
| Total | 20 points |
Le corrigé détaillé : théorèmes limites de Lebesgue
Exercice 1 – Une suite croissante de fonctions positives (4 points)
- Soit \((X, \mathcal{A}, \mu)\) un espace mesuré et \((f_n)\) une suite de fonctions mesurables de \(X\) dans \([0, +\infty]\), croissante : \(f_n \leq f_{n+1}\) pour tout \(n\). Alors sa limite simple \(f\) est mesurable et \(\int_X f \,\mathrm{d}\mu = \lim_{n \to +\infty} \int_X f_n \,\mathrm{d}\mu\), cette limite pouvant valoir \(+\infty\).
-
Une écriture qui révèle la croissance
Pour \(x > 0\), on a \(n\sqrt{x} = \dfrac{nx}{\sqrt{x}}\), donc \(f_n(x) = \dfrac{nx}{1 + nx} \times \dfrac{1}{\sqrt{x}\,(1 + x)}\). Or \(\dfrac{nx}{1 + nx} = 1 – \dfrac{1}{1 + nx}\), et \(1 + nx\) croît avec \(n\) car \(x > 0\).
Passage à la limite
Ainsi \(\dfrac{nx}{1 + nx}\) croît avec \(n\) et tend vers 1. Comme le second facteur est strictement positif, la suite \(\left(f_n(x)\right)\) est croissante et converge vers \(f(x) = \dfrac{1}{\sqrt{x}\,(1 + x)}\).
- La fonction \(u \mapsto u^2\) est une bijection de classe \(C^1\) de \(]0, +\infty[\) sur lui-même. Pour une fonction positive, le changement de variable \(x = u^2\), \(\mathrm{d}x = 2u\,\mathrm{d}u\), donne alors \(\displaystyle\int_0^{+\infty} \frac{\mathrm{d}x}{\sqrt{x}\,(1 + x)} = \int_0^{+\infty} \frac{2u\,\mathrm{d}u}{u\,(1 + u^2)} = 2\Big[\operatorname{Arctan} u\Big]_0^{+\infty}\). Par conséquent, \(\displaystyle\int_0^{+\infty} f(x)\,\mathrm{d}x = \pi\).
- Les \(f_n\) sont continues, donc mesurables, et positives ; de plus, la suite est croissante d’après la question 2. Le théorème de Beppo Levi s’applique donc : \(\displaystyle\int_0^{+\infty} f_n(x)\,\mathrm{d}x\) tend vers \(\pi\).
- Pour \(x > 0\), on a \(0 \leq 1 – \mathrm{e}^{-nx} \leq 1\), donc \(0 \leq g_n \leq f\). Comme \(f\) est intégrable, chaque \(g_n\), continue, l’est aussi. Ensuite, \(n \mapsto 1 – \mathrm{e}^{-nx}\) est croissante et tend vers 1. La suite \((g_n)\) est donc positive, croissante, de limite \(f\), si bien que le théorème de convergence monotone donne encore \(\displaystyle\lim_{n \to +\infty} \int_0^{+\infty} g_n = \pi\).
Piège classique : invoquer la convergence dominée sans fonction dominante. Ici la monotonie suffit, et \(f\) elle-même sert de majorant.
Exercice 2 – Deux pentes qui alternent (3 points)
- Si \((f_n)\) est une suite de fonctions mesurables de \(X\) dans \([0, +\infty]\), alors \(\int_X \liminf f_n \,\mathrm{d}\mu \leq \liminf \int_X f_n \,\mathrm{d}\mu\), sans aucune hypothèse de convergence ni de domination.
-
Les intégrales des deux profils
D’une part \(\int_0^1 2x\,\mathrm{d}x = 1\), d’autre part \(\int_0^1 2(1 – x)\,\mathrm{d}x = 1\). Ainsi \(\int_0^1 f_n = 1\) pour tout \(n\), donc \(\liminf \int_0^1 f_n = 1\).
La limite inférieure point par point
Pour \(x\) fixé, la suite \(\left(f_n(x)\right)\) prend une infinité de fois chacune des deux valeurs \(2x\) et \(2 – 2x\). Sa limite inférieure vaut donc \(\min(2x, 2 – 2x)\), c’est-à-dire \(2x\) sur \(\left[0, \frac{1}{2}\right]\) et \(2 – 2x\) sur \(\left[\frac{1}{2}, 1\right]\). Sur la figure, c’est la tente verte, un triangle de base 1 et de hauteur 1.

Une inégalité stricte
Par symétrie, \(\int_0^1 \liminf f_n = 2\int_0^{1/2} 2x\,\mathrm{d}x = 2 \times \frac{1}{4} = \frac{1}{2}\). On obtient \(\frac{1}{2} < 1\) : l’inégalité de Fatou est stricte.
- Comme \(u_n\) converge vers \(u\) presque partout, \(u = \liminf u_n\) presque partout ; en particulier \(u\) est mesurable et positive, quitte à la modifier sur un ensemble négligeable. Le lemme de Fatou donne alors \(\int_X u \,\mathrm{d}\mu = \int_X \liminf u_n \,\mathrm{d}\mu \leq \liminf \int_X u_n \,\mathrm{d}\mu \leq 1\). Ainsi \(u\) est positive d’intégrale finie, donc intégrable, et \(\int_X u \,\mathrm{d}\mu \leq 1\).
Piège classique : confondre \(\liminf f_n\), calculée en chaque point, avec la limite inférieure des intégrales ; ici l’une donne \(\frac{1}{2}\), l’autre 1.
Exercice 3 – Trois limites d’intégrales (4 points)
-
Majoration par le sinus
Posons \(a_n(x) = \dfrac{n \sin(x/n)}{x\,(4 + x^2)}\) pour \(x > 0\). Cette fonction est continue, donc mesurable. Comme \(\lvert \sin t \rvert \leq \lvert t \rvert\), on a \(\lvert n \sin(x/n) \rvert \leq x\), d’où \(\lvert a_n(x) \rvert \leq \dfrac{1}{4 + x^2}\). Ce majorant ne dépend pas de \(n\) et il est intégrable sur \(]0, +\infty[\), car il est continu et équivalent à \(\frac{1}{x^2}\) en \(+\infty\). Chaque \(I_n\) existe donc.
Limite simple et conclusion
Pour \(x > 0\) fixé, \(\sin(x/n) \sim x/n\), donc \(a_n(x)\) tend vers \(\dfrac{1}{4 + x^2}\). Le théorème de convergence dominée donne alors \(I_n \to \displaystyle\int_0^{+\infty} \frac{\mathrm{d}x}{4 + x^2} = \left[\frac{1}{2}\operatorname{Arctan}\frac{x}{2}\right]_0^{+\infty}\). Ainsi \(I_n\) tend vers \(\dfrac{\pi}{4}\).
-
Une inégalité sur le logarithme
Soit \(\varphi(t) = \ln(1 – t) + t\) sur \([0, 1[\). Alors \(\varphi^{\prime}(t) = 1 – \dfrac{1}{1 – t} = \dfrac{-t}{1 – t} \leq 0\), et \(\varphi(0) = 0\), donc \(\varphi \leq 0\). Pour \(0 \leq x < n\), on en déduit \(\left(1 – \frac{x}{n}\right)^n = \exp\left(n \ln\left(1 – \frac{x}{n}\right)\right) \leq \mathrm{e}^{-x}\), et cette inégalité reste vraie en \(x = n\).
Domination avec une indicatrice
On écrit \(J_n = \int_0^{+\infty} b_n\) avec \(b_n(x) = \mathbf{1}_{[0, n]}(x) \left(1 – \frac{x}{n}\right)^n \mathrm{e}^{x/2}\), mesurable et positive. D’après ce qui précède, \(0 \leq b_n(x) \leq \mathrm{e}^{-x}\mathrm{e}^{x/2} = \mathrm{e}^{-x/2}\), fonction intégrable sur \([0, +\infty[\).
La limite
Pour \(x\) fixé et \(n > x\), on a \(n \ln\left(1 – \frac{x}{n}\right) \to -x\) car \(\ln(1 – h) \sim -h\) en 0, donc \(b_n(x) \to \mathrm{e}^{-x/2}\). Par convergence dominée, \(J_n \to \displaystyle\int_0^{+\infty} \mathrm{e}^{-x/2}\,\mathrm{d}x\). Par conséquent, \(J_n\) tend vers 2.
-
Comportement selon la position de x
Soit \(c_n(x) = \dfrac{x^n}{1 + x^{n+2}}\), continue et positive. Si \(0 \leq x < 1\), alors \(0 \leq c_n(x) \leq x^n \to 0\). Si \(x > 1\), on écrit \(c_n(x) = \dfrac{1}{x^{-n} + x^2} \to \dfrac{1}{x^2}\). Le point \(x = 1\) est négligeable.
Le majorant et le résultat
Sur \([0, 1]\), le dénominateur dépasse 1, donc \(c_n(x) \leq x^n \leq 1\) ; sur \([1, +\infty[\), \(c_n(x) \leq \dfrac{x^n}{x^{n+2}} = \dfrac{1}{x^2}\). La fonction égale à 1 sur \([0, 1]\) et à \(\frac{1}{x^2}\) au-delà est intégrable, d’intégrale 2. Ainsi les \(K_n\) existent et, par convergence dominée, \(K_n \to \displaystyle\int_1^{+\infty} \frac{\mathrm{d}x}{x^2}\). Donc \(K_n\) tend vers 1.
Piège classique : dans \(J_n\), passer à la limite sous une intégrale dont la borne dépend de \(n\) sans l’avoir réécrite avec une indicatrice.
Exercice 4 – Une intégrale calculée par une série (4 points)
- Pour \(x > 0\), le réel \(q = \mathrm{e}^{-x}\) appartient à \(]0, 1[\), donc la série géométrique donne \(\dfrac{1}{1 + q} = \displaystyle\sum_{k=0}^{+\infty} (-q)^k\). En multipliant par \(xq\), on obtient \(\dfrac{x\,\mathrm{e}^{-x}}{1 + \mathrm{e}^{-x}} = \displaystyle\sum_{k=0}^{+\infty} (-1)^k\, x\,\mathrm{e}^{-(k+1)x}\).
- Pour \(A > 0\), une intégration par parties donne \(\displaystyle\int_0^{A} x\,\mathrm{e}^{-ax}\,\mathrm{d}x = \left[-\frac{x\,\mathrm{e}^{-ax}}{a}\right]_0^{A} + \frac{1}{a}\int_0^{A} \mathrm{e}^{-ax}\,\mathrm{d}x\). Quand \(A \to +\infty\), le crochet tend vers 0 et la seconde intégrale vers \(\frac{1}{a}\). Donc \(\displaystyle\int_0^{+\infty} x\,\mathrm{e}^{-ax}\,\mathrm{d}x = \frac{1}{a^2}\).
-
Le théorème utilisé
Soit \((u_k)\) une suite de fonctions intégrables sur \((X, \mathcal{A}, \mu)\) telle que \(\sum_k \int_X \lvert u_k \rvert \,\mathrm{d}\mu < +\infty\). Alors la série \(\sum_k u_k(x)\) converge absolument pour presque tout \(x\), sa somme est intégrable et \(\int_X \sum_k u_k \,\mathrm{d}\mu = \sum_k \int_X u_k \,\mathrm{d}\mu\). Ce résultat découle de Beppo Levi appliqué à \(\sum_k \lvert u_k \rvert\), puis de la convergence dominée.
Vérification des hypothèses
Ici \(u_k(x) = (-1)^k\, x\,\mathrm{e}^{-(k+1)x}\) est continue sur \(]0, +\infty[\). D’après la question 2 avec \(a = k + 1\), on a \(\int_0^{+\infty} \lvert u_k \rvert = \dfrac{1}{(k+1)^2}\), terme général d’une série de Riemann convergente. Les hypothèses sont donc réunies.
Conclusion de l’interversion
Grâce à la question 1, on intègre terme à terme : \(I = \displaystyle\sum_{k=0}^{+\infty} (-1)^k \int_0^{+\infty} x\,\mathrm{e}^{-(k+1)x}\,\mathrm{d}x\), c’est-à-dire \(I = \displaystyle\sum_{k=0}^{+\infty} \frac{(-1)^k}{(k+1)^2}\).
- Posons \(n = k + 1\) : \(I = \sum_{n \geq 1} \frac{(-1)^{n-1}}{n^2}\). Cette série converge absolument, donc on peut séparer les indices pairs et impairs. D’abord, \(\sum_{m \geq 1} \frac{1}{(2m)^2} = \frac{1}{4} \times \frac{\pi^2}{6} = \frac{\pi^2}{24}\). Ensuite, la somme sur les impairs vaut \(\frac{\pi^2}{6} – \frac{\pi^2}{24} = \frac{\pi^2}{8}\). Finalement, \(I = \frac{\pi^2}{8} – \frac{\pi^2}{24} = \frac{2\pi^2}{24}\), soit \(I = \dfrac{\pi^2}{12}\).
Piège classique : vérifier seulement la convergence de \(\sum \int u_k\), qui est une série alternée ; c’est la série des intégrales des valeurs absolues qui doit converger.
Exercice 5 – Problème : la bosse glissante et une transformée (5 points)
Partie A.
-
Convergence simple vers 0
Soit \(x \geq 0\). Dès que \(n > x\), le réel \(x\) n’appartient pas à \([n, n+1]\), donc \(h_n(x) = 0\). La suite \(\left(h_n(x)\right)\) est ainsi nulle à partir d’un certain rang : \((h_n)\) converge simplement vers 0.
Une masse qui reste égale à 1
Comme \(2\sin^2(\pi x) = 1 – \cos(2\pi x)\), on obtient \(\int_0^{+\infty} h_n \,\mathrm{d}\lambda = \int_n^{n+1} \left(1 – \cos(2\pi x)\right)\mathrm{d}x = 1 – \left[\frac{\sin(2\pi x)}{2\pi}\right]_n^{n+1}\). Le crochet est nul, donc \(\int_0^{+\infty} h_n \,\mathrm{d}\lambda = 1\) pour tout \(n\).
-
L’enveloppe de la suite
Tout \(x \geq 0\) appartient à \([n, n+1]\) pour \(n = \lfloor x \rfloor\). Les autres bosses sont nulles en \(x\), sauf en un entier où toutes valent 0. Par conséquent, \(g(x) = 2\sin^2(\pi x)\) pour tout \(x \geq 0\) : c’est la courbe en pointillés de la figure.

Pas de majorant intégrable
Par additivité de l’intégrale des fonctions positives, \(\int_0^{+\infty} g \,\mathrm{d}\lambda = \sum_{n \geq 0} \int_n^{n+1} g \,\mathrm{d}\lambda = \sum_{n \geq 0} 1 = +\infty\). Soit alors \(\psi\) mesurable telle que \(h_n \leq \psi\) presque partout pour chaque \(n\). Une réunion dénombrable d’ensembles négligeables étant négligeable, \(\psi \geq g\) presque partout, donc \(\int \psi = +\infty\). Aucune fonction intégrable ne domine la suite, et la convergence dominée ne s’applique pas : \(\int h_n = 1\) ne tend pas vers \(\int 0 = 0\).
Accord avec Fatou
En revanche, le lemme de Fatou donne seulement \(\int \liminf h_n = 0 \leq \liminf \int h_n = 1\). Il n’y a donc aucune contradiction, l’inégalité est simplement stricte.
Partie B. Notons \(k(t, x) = \dfrac{\mathrm{e}^{-tx}}{1 + x^2}\) pour \(t \geq 0\) et \(x \geq 0\).
- Pour tout \(t\), la fonction \(x \mapsto k(t, x)\) est continue, donc mesurable ; pour tout \(x\), \(t \mapsto k(t, x)\) est continue. De plus, \(0 \leq k(t, x) \leq \dfrac{1}{1 + x^2}\), majorant intégrable indépendant de \(t\). Le théorème de continuité des intégrales à paramètre montre alors que \(F\) est définie et continue sur \([0, +\infty[\), avec \(F(0) = \displaystyle\int_0^{+\infty} \frac{\mathrm{d}x}{1 + x^2} = \frac{\pi}{2}\).
-
Par la caractérisation séquentielle
Soit \((t_p)\) une suite de réels positifs qui tend vers \(+\infty\). Pour \(x > 0\), \(k(t_p, x) \to 0\), et le point \(x = 0\) est négligeable. Avec la même domination qu’à la question 1, la convergence dominée donne \(F(t_p) \to 0\). Cela vaut pour toute suite, donc \(F(t)\) tend vers 0 quand \(t \to +\infty\).
Par une majoration directe
Pour \(t > 0\), on a aussi \(\frac{1}{1 + x^2} \leq 1\), d’où \(0 \leq F(t) \leq \int_0^{+\infty} \mathrm{e}^{-tx}\,\mathrm{d}x = \frac{1}{t}\), ce qui redonne la limite nulle.
-
Domination de la dérivée partielle
Pour tout \(x \geq 0\), \(t \mapsto k(t, x)\) est de classe \(C^1\), avec \(\dfrac{\partial k}{\partial t}(t, x) = -\dfrac{x\,\mathrm{e}^{-tx}}{1 + x^2}\). Fixons \(a > 0\). Comme \(1 + x^2 \geq 2x\), on obtient pour \(t \geq a\) : \(\left\lvert \dfrac{\partial k}{\partial t}(t, x) \right\rvert \leq \dfrac{1}{2}\,\mathrm{e}^{-ax}\), majorant intégrable indépendant de \(t\).
Dérivée et variations
Le théorème de dérivation sous l’intégrale donne donc \(F\) de classe \(C^1\) sur \([a, +\infty[\) pour tout \(a > 0\), donc sur \(]0, +\infty[\), avec \(F^{\prime}(t) = -\displaystyle\int_0^{+\infty} \frac{x\,\mathrm{e}^{-tx}}{1 + x^2}\,\mathrm{d}x\). Cette intégrande est continue, positive et non identiquement nulle, si bien que \(F^{\prime}(t) < 0\). Ainsi \(F\) est strictement décroissante sur \([0, +\infty[\), de \(\frac{\pi}{2}\) vers 0.
Piège classique : chercher une domination de la dérivée valable sur tout \(]0, +\infty[\) ; elle n’existe pas près de 0, d’où le travail sur \([a, +\infty[\).
À retenir de ce contrôle
- Le théorème de convergence monotone ne demande aucune domination, mais il exige des fonctions mesurables, positives et une suite croissante presque partout.
- Le lemme de Fatou donne seulement une inégalité, et elle peut être stricte dès que la suite oscille entre plusieurs profils.
- Une fonction dominante doit être intégrable et indépendante de n ; une indicatrice permet de traiter les intervalles qui dépendent de n.
- Si la série des intégrales des valeurs absolues converge, on peut intégrer une série de fonctions terme à terme.
- Une bosse de masse constante qui glisse vers l’infini converge simplement vers 0 sans que les intégrales tendent vers 0.
Revenir à l’énoncé du contrôle
Consolider théorèmes limites de Lebesgue après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours beppo levi, fatou et convergence dominée ; entraînez-vous sur les exercices beppo levi, fatou et convergence dominée.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en L3.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «théorèmes limites de Lebesgue : corrigé du contrôle de maths en L3» au format PDF afin de pouvoir travailler en totale autonomie.