Corrigé des exercices : Topologie des espaces métriques en L3 de maths
Dans ce corrigé topologie L3, les dix-huit solutions suivent la forme attendue en partiel. Une idée clé ouvre chaque exercice et indique par où attaquer. Nous vérifions ensuite les hypothèses, nous citons les résultats du cours par leur nom et nous écrivons les inégalités triangulaires en entier, sans sauter d’étape.
Soyez attentif à trois points. D’abord, une partie n’est ouverte ou fermée que relativement à un espace : précisez toujours lequel. Ensuite, pour prouver qu’un point est adhérent, une suite explicite vaut mieux qu’un long discours. Enfin, une seule valeur numérique bien choisie suffit pour réfuter une propriété : un contre-exemple court vaut une page de calculs. Les figures accompagnent les calculs d’intérieur, d’adhérence et de boules, ainsi que le problème final sur la distance à une partie.
Pour démarrer
Corrigé de l’exercice 1 – Trois candidats à la distance sur R
Idée clé : une écriture \(|\varphi(x) – \varphi(y)|\) avec \(\varphi\) injective donne une distance ; sinon, on teste la séparation, la symétrie et trois points alignés.
- L’exponentielle est injective sur \(\mathbb{R}\). Par conséquent, \(d_1\) est positive, symétrique, et \(d_1(x, y) = 0\) entraîne \(e^x = e^y\), donc \(x = y\). L’inégalité triangulaire découle de celle de la valeur absolue appliquée à \(e^x\), \(e^y\) et \(e^z\). Ainsi \(d_1\) est une distance.
- Testons les points \(0\), \(1\) et \(2\) : \(d_2(0, 2)\) vaut 4, tandis que \(d_2(0, 1) + d_2(1, 2)\) vaut 2. L’inégalité triangulaire échoue, si bien que \(d_2\) n’est pas une distance.
- D’abord, \(d_3(2, 1) = 0\) alors que \(2 \neq 1\). De plus, \(d_3(1, 0) = 1\) et \(d_3(0, 1) = 2\). Ainsi \(d_3\) n’est ni séparée ni symétrique : ce n’est pas une distance.
- La condition \(|e^x – 1| < 1\) équivaut à \(0 < e^x < 2\), c’est-à-dire \(x < \ln 2\). De même, \(|e^x – 1| < 3\) équivaut à \(-2 < e^x < 4\), soit \(x < 2 \ln 2\). On obtient \(B(0, 1) = \,]-\infty, \ln 2[\) et \(B(0, 3) = \,]-\infty, 2\ln 2[\). Ces boules ne sont pas bornées pour la distance usuelle : tous les réels négatifs sont proches de 0 pour \(d_1\).
Corrigé de l’exercice 2 – Distance tronquée au niveau 2
Idée clé : pour l’inégalité triangulaire, on distingue le cas où l’un des deux termes est tronqué, et le cas où aucun ne l’est.
- La positivité et la symétrie viennent de celles de \(d\). Ensuite, \(\min(d(x, y), 2) = 0\) équivaut à \(d(x, y) = 0\), donc à \(x = y\). Pour l’inégalité triangulaire, supposons d’abord \(\delta(x, y) = 2\) ou \(\delta(y, z) = 2\). Alors le membre de droite vaut au moins 2, donc il majore \(\delta(x, z)\). Sinon, \(\delta(x, y) = d(x, y)\) et \(\delta(y, z) = d(y, z)\), et l’on écrit \(\delta(x, z) \leqslant d(x, z) \leqslant d(x, y) + d(y, z)\). Donc \(\delta\) est une distance.
- Soit \(r \leqslant 2\). Si \(d(a, x) < r\), alors \(\delta(a, x) = d(a, x) < r\). Réciproquement, si \(\delta(a, x) < r \leqslant 2\), le minimum n’est pas tronqué, donc \(d(a, x) < r\). En revanche, si \(r > 2\), on a toujours \(\delta(a, x) \leqslant 2 < r\). Ainsi \(B_\delta(a, r) = B_d(a, r)\) si \(r \leqslant 2\), et \(B_\delta(a, r) = X\) si \(r > 2\).
- Être ouvert, c’est contenir une petite boule autour de chacun de ses points. Rien n’empêche de choisir ces boules de rayon au plus 2. Pour ces rayons, les boules des deux distances coïncident. Par conséquent, \(d\) et \(\delta\) ont exactement les mêmes ouverts.
- Pour tous \(x, y\), on a \(\delta(x, y) \leqslant 2\), donc \((X, \delta)\) est borné. Sur \(\mathbb{R}\), supposons \(d \leqslant \beta\, \delta\). On aurait alors \(|x – y| \leqslant 2\beta\) pour tous réels, ce qui est faux pour \(x = 0\) et \(y = 2\beta + 1\). Les deux distances ne sont donc pas fortement équivalentes, bien qu’elles aient les mêmes ouverts.
Corrigé de l’exercice 3 – Un point et trois boules du plan
Idée clé : tout se lit sur le vecteur \(p – a\), dont on calcule les trois normes.
- La boule pour \(d_1\) est le losange de sommets \((3, -1)\), \((1, 1)\), \((-1, -1)\) et \((1, -3)\), privé de son bord. Celle pour \(d_2\) est le disque ouvert de centre \(a\) et de rayon 2. Enfin, celle pour \(d_\infty\) est le carré ouvert \(]-1, 3[ \times ]-3, 1[\).
- On a \(p – a = (1, \tfrac{3}{2})\). Donc \(d_1(a, p) = 1 + \tfrac{3}{2} = \tfrac{5}{2}\). Ensuite, \(d_2(a, p) = \sqrt{1 + \tfrac{9}{4}} = \tfrac{\sqrt{13}}{2}\), qui vaut environ \(1{,}80\). Enfin, \(d_\infty(a, p) = \tfrac{3}{2}\). Les trois distances valent \(\tfrac{5}{2}\), \(\tfrac{\sqrt{13}}{2}\) et \(\tfrac{3}{2}\).
- On compare chaque valeur au rayon 2. Le point \(p\) appartient à la boule euclidienne et à la boule pour \(d_\infty\), mais pas au losange. C’est cohérent avec les inclusions des boules unités vues en cours.
- Il faut que \(r\) majore les trois distances, donc \(r \geqslant \tfrac{5}{2}\). Le plus petit rayon qui convient est \(r = \tfrac{5}{2}\).
Corrigé de l’exercice 4 – Intérieur et adhérence d’une réunion disparate
Idée clé : on traite séparément les trois morceaux, en se souvenant que \(\mathbb{Q}\) et son complémentaire sont tous deux denses dans \(\mathbb{R}\).
- Comme \(]0, 1[\) est un ouvert contenu dans \(A\), il est contenu dans l’intérieur. Le point 0, lui, est approché par les réels \(-1/n\), extérieurs à \(A\) : il n’est pas intérieur. Le même argument, avec \(3 + 1/n\), écarte le point 3. Enfin, tout intervalle ouvert autour d’un rationnel de \(]4, 5[\) contient des irrationnels, qui ne sont pas dans \(A\). Donc \(\mathring{A} = \,]0, 1[\).
- Posons \(F = [0, 1] \cup \{3\} \cup [4, 5]\). C’est une réunion finie de fermés, donc un fermé qui contient \(A\). Ainsi \(\overline{A} \subset F\). Réciproquement, 1 est limite de \(1 – 1/n\). De plus, tout \(x \in [4, 5]\) est limite d’une suite de rationnels de \(]4, 5[\), par densité de \(\mathbb{Q}\). Par conséquent, \(\overline{A} = [0, 1] \cup \{3\} \cup [4, 5]\).
- On retire l’intérieur de l’adhérence. On obtient \(\mathrm{Fr}(A) = \{0, 1, 3\} \cup [4, 5]\).
- Comme \(0 \in A\) n’est pas intérieur, \(A\) n’est pas ouverte. Comme \(1 \in \overline{A}\) n’appartient pas à \(A\), elle n’est pas fermée. Conclusion : \(A\) n’est pas ouverte, et pas davantage fermée.
Corrigé de l’exercice 5 – Tout est ouvert pour la distance discrète
Idée clé : deux points distincts sont toujours à distance 1, si bien qu’une boule ouverte de rayon au plus 1 se réduit à son centre.
- Un point \(x \neq a\) vérifie \(d(a, x) = 1\). Ainsi \(B(a, \tfrac{1}{2}) = B(a, 1) = \{a\}\), tandis que \(B_f(a, 1) = B(a, 2) = X\).
- Chaque singleton \(\{a\} = B(a, 1)\) est ouvert. Toute partie est la réunion de ses singletons, donc elle est ouverte. Son complémentaire est aussi une partie, donc il est ouvert. Toute partie est à la fois ouverte et fermée.
- Soit \(f\) une application de \(X\) dans un espace métrique \(Y\), et \(V\) un ouvert de \(Y\). L’image réciproque \(f^{-1}(V)\) est une partie de \(X\), donc un ouvert. La caractérisation de la continuité par les images réciproques d’ouverts s’applique : \(f\) est continue.
- Supposons \(x_n \to \ell\). Pour \(n\) grand, \(d(x_n, \ell)\) passe sous 1, ce qui impose \(x_n = \ell\). Inversement, une suite constante à partir d’un rang tend vers cette constante. Seules les suites stationnaires convergent.
Corrigé de l’exercice 6 – Lipschitzienne ou seulement uniformément continue
Idée clé : une dérivée bornée par \(k\) donne le caractère \(k\)-lipschitzien ; une dérivée non bornée près d’un point l’interdit.
- On dérive : \(f^{\prime}(x) = \dfrac{x}{\sqrt{1 + x^2}}\), quantité de valeur absolue strictement inférieure à 1. L’inégalité des accroissements finis fournit alors \(|f(x) – f(y)| \leqslant |x – y|\). Ainsi \(f\) est 1-lipschitzienne.
- Soient \(0 \leqslant y \leqslant x\). On a \((\sqrt{y} + \sqrt{x – y})^2 = x + 2\sqrt{y(x – y)} \geqslant x\), donc \(\sqrt{x} – \sqrt{y} \leqslant \sqrt{x – y}\). Ainsi, pour \(\varepsilon > 0\), le seuil \(\eta = \varepsilon^2\) convient, et \(g\) est uniformément continue. Supposons maintenant \(|\sqrt{x} – \sqrt{0}| \leqslant k x\) pour tout \(x \in ]0, 1]\). Alors \(1 \leqslant k \sqrt{x}\), ce qui est faux dès que \(x < 1/k^2\). Donc \(g\) est uniformément continue sans être lipschitzienne.
- Quitte à échanger les rôles, supposons \(\max(x, y) \geqslant \max(x^{\prime}, y^{\prime})\), et par exemple \(\max(x, y) = x\). Alors \(0 \leqslant x – \max(x^{\prime}, y^{\prime}) \leqslant x – x^{\prime} \leqslant |x – x^{\prime}|\). Le cas \(\max(x, y) = y\) se traite de même avec \(y^{\prime}\). Donc \(|m(x, y) – m(x^{\prime}, y^{\prime})| \leqslant d_\infty\big((x, y), (x^{\prime}, y^{\prime})\big)\) : l’application \(m\) est 1-lipschitzienne.
Pour s’entraîner
Corrigé de l’exercice 7 – La distance de la rivière
Idée clé : le trajet direct n’est jamais plus long qu’un trajet qui passe par un point intermédiaire ; on le vérifie en séparant les cas selon les abscisses.
- Positivité et symétrie se lisent sur la formule. Lorsque \(x = x^{\prime}\), l’égalité \(d(p, q) = 0\) équivaut à \(y = y^{\prime}\). Si \(x \neq x^{\prime}\), alors \(d(p, q) \geqslant |x – x^{\prime}| > 0\). La séparation en découle. Pour l’inégalité triangulaire, on prend \(p = (x, y)\), \(q = (x^{\prime}, y^{\prime})\) et \(s = (x^{\prime\prime}, y^{\prime\prime})\). On note d’abord que, dans tous les cas, \(d(p, q) \geqslant |y – y^{\prime}|\).
- Si \(x = x^{\prime\prime}\) : \(d(p, s) = |y – y^{\prime\prime}| \leqslant |y – y^{\prime}| + |y^{\prime} – y^{\prime\prime}| \leqslant d(p, q) + d(q, s)\).
- Si \(x \neq x^{\prime\prime}\) et \(x^{\prime} = x\) : alors \(x^{\prime} \neq x^{\prime\prime}\), et \(d(p, q) + d(q, s) = |y – y^{\prime}| + |y^{\prime}| + |x – x^{\prime\prime}| + |y^{\prime\prime}|\). Or \(|y – y^{\prime}| + |y^{\prime}| \geqslant |y|\), donc la somme majore \(d(p, s)\). Le cas \(x^{\prime} = x^{\prime\prime}\) est symétrique.
- Si \(x^{\prime}\) diffère de \(x\) et de \(x^{\prime\prime}\) : la somme vaut \(|y| + |x – x^{\prime}| + 2|y^{\prime}| + |x^{\prime} – x^{\prime\prime}| + |y^{\prime\prime}|\), qui majore \(|y| + |x – x^{\prime\prime}| + |y^{\prime\prime}|\).
Ainsi \(d\) est une distance sur \(\mathbb{R}^2\).
Boules et suites pour la distance de la rivière
- Soit \(q = (x^{\prime}, y^{\prime})\). Si \(x^{\prime} \neq 0\), alors \(d((0, 2), q) \geqslant 2 > 1\). Si \(x^{\prime} = 0\), la condition s’écrit \(|y^{\prime} – 2| < 1\). Donc \(B((0, 2), 1) = \{0\} \times \,]1, 3[\), un segment vertical ouvert.
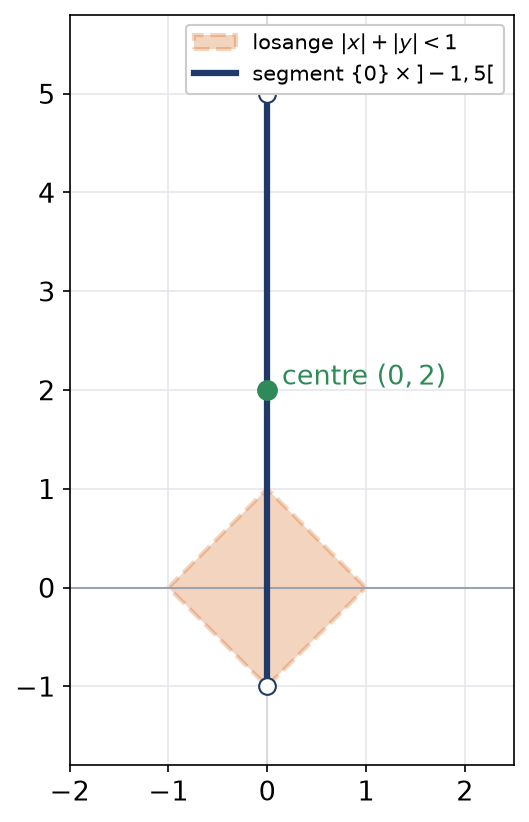
- Pour \(x^{\prime} = 0\), on obtient \(|y^{\prime} – 2| < 3\), soit \(y^{\prime} \in \,]-1, 5[\). Pour \(x^{\prime} \neq 0\), la condition \(2 + |x^{\prime}| + |y^{\prime}| < 3\) équivaut à \(|x^{\prime}| + |y^{\prime}| < 1\). Ainsi \(B((0, 2), 3)\) est la réunion du segment \(\{0\} \times \,]-1, 5[\) et du losange ouvert \(\{|x^{\prime}| + |y^{\prime}| < 1\}\). La figure montre cette boule inattendue.

- Pour \(n \geqslant 1\), les abscisses \(1/n\) et 0 diffèrent. Donc \(d\big((\tfrac{1}{n}, 0), (0, 0)\big) = 0 + \tfrac{1}{n} + 0\), qui tend vers 0. En revanche, \(d\big((\tfrac{1}{n}, 1), (0, 1)\big) = 1 + \tfrac{1}{n} + 1\), qui tend vers 2. Plus généralement, pour un point \((a, b)\), l’abscisse \(1/n\) diffère de \(a\) sauf pour au plus un indice, et alors la distance est au moins 1. La première suite converge vers \((0, 0)\), la seconde ne converge pas pour \(d\), alors que les deux convergent pour la distance euclidienne.
Corrigé de l’exercice 8 – Ouverts et fermés définis par des équations
Idée clé : on écrit chaque partie comme intersection d’images réciproques d’ouverts ou de fermés de \(\mathbb{R}\) par des fonctions continues.
- Les applications \(g(x, y) = x^2 + e^y\) et \(h(x, y) = xy\) sont continues, et \(U\) s’écrit \( g^{-1}(]-\infty, 5[) \cap h^{-1}(\mathbb{R} \setminus \{3\})\). Comme intersection de deux ouverts, \(U\) est un ouvert.
- Posons \(k(x, y) = x^3 – y\) et \(l(x, y) = x + y\), continues. Alors \(F = k^{-1}([0, +\infty[) \cap l^{-1}(\{1\})\). Donc \(F\) est un fermé.
- L’application \(\Phi(M) = M^{\mathsf{T}} M\) est continue de \(\mathcal{M}_n(\mathbb{R})\) dans lui-même, puisque chaque coefficient de \(M^{\mathsf{T}} M\) s’exprime polynomialement à partir de ceux de \(M\). Par ailleurs, \(\mathrm{O}_n(\mathbb{R}) = \Phi^{-1}(\{I_n\})\), et un singleton est fermé. Ainsi \(\mathrm{O}_n(\mathbb{R})\) est un fermé.
- Une matrice de \(\mathcal{M}_2(\mathbb{R})\) est de rang au plus 1 si et seulement si son déterminant est nul. Cet ensemble est donc \(\det^{-1}(\{0\})\), fermé par continuité du déterminant. Son complémentaire, l’ensemble des matrices de rang 2, est un ouvert : c’est \(\mathrm{GL}_2(\mathbb{R})\).
Corrigé de l’exercice 9 – Une même partie pour deux distances
Idée clé : pour \(d_1\), on modifie une fonction sur un intervalle très court près de 0, ce qui coûte peu en aire mais change la valeur en 0.
- La symétrie est claire. Pour l’inégalité triangulaire, on intègre \(|f – h| \leqslant |f – g| + |g – h|\) sur \([0, 1]\). Pour la séparation, on rappelle qu’une fonction continue positive d’intégrale nulle sur \([0, 1]\) est identiquement nulle ; appliqué à \(|f – g|\), ce résultat donne \(f = g\). Enfin, \(|f(t) – g(t)| \leqslant d_\infty(f, g)\) pour tout \(t\), et l’intervalle est de longueur 1. Donc \(d_1\) est une distance et \(d_1 \leqslant d_\infty\).
- L’évaluation \(e(f) = f(0)\) vérifie \(|e(f) – e(g)| \leqslant d_\infty(f, g)\) : elle est 1-lipschitzienne pour \(d_\infty\). Donc \(A = e^{-1}(\{1\})\) est un fermé de \((E, d_\infty)\).
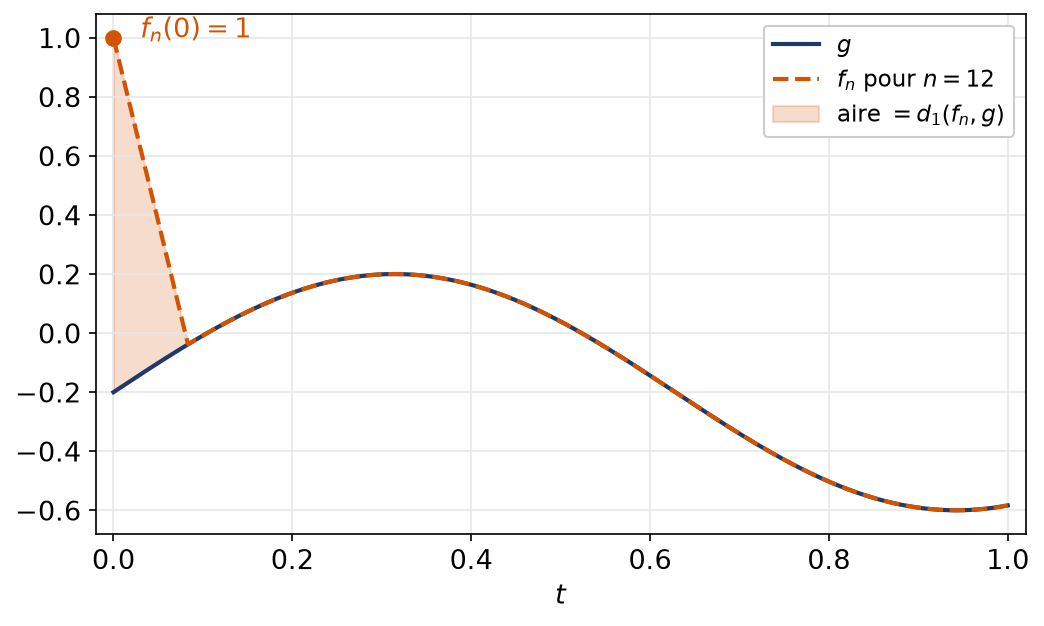
- La fonction \(f_n\) est continue et \(f_n(0) = g(0) + 1 – g(0) = 1\), donc \(f_n \in A\). Ensuite, \(|f_n – g| = |1 – g(0)| \max(0, 1 – nt)\). Or \(\int_0^{1/n} (1 – nt)\, \mathrm{d}t = \tfrac{1}{2n}\). Ainsi \(d_1(f_n, g) = \dfrac{|1 – g(0)|}{2n}\). La figure montre ce pic étroit ajouté près de 0.

- La suite \((f_n)\) de \(A\) converge vers \(g\) pour \(d_1\), et ce pour tout \(g \in E\). Donc \(A\) est dense dans \((E, d_1)\). Si \(A\) était fermée pour \(d_1\), elle serait égale à son adhérence, donc à \(E\). Or la fonction nulle n’appartient pas à \(A\). Donc \(A\) est dense et non fermée pour \(d_1\).
- Deux distances topologiquement équivalentes ont les mêmes ouverts, donc les mêmes fermés. Or \(A\) est fermée pour \(d_\infty\) et ne l’est pas pour \(d_1\). Les distances \(d_1\) et \(d_\infty\) ne sont donc pas topologiquement équivalentes.
Corrigé de l’exercice 10 – Trois parties denses
Idée clé : pour établir une densité, on approche un point arbitraire par des éléments explicites de la partie.
- Soit \(x \in \mathbb{R}\). Posons \(x_n = \lfloor 2^n x \rfloor / 2^n\), qui appartient à \(D\). Par définition de la partie entière, \(0 \leqslant x – x_n < 2^{-n}\). Donc \(x_n \to x\), et \(D\) est dense dans \(\mathbb{R}\).
- Soit \((x, y) \in \mathbb{R}^2\). Par densité de \(\mathbb{Q}\), on choisit un rationnel \(r_n\) avec \(|r_n – x| < 1/n\). Alors \((r_n, y) \in P\) et sa distance à \((x, y)\) est inférieure à \(1/n\). Donc \(P\) est dense. Ensuite, toute boule \(B((x, y), \rho)\) contient un point \((x^{\prime}, y)\) avec \(x^{\prime}\) irrationnel, par densité des irrationnels. Ce point n’est pas dans \(P\). Ainsi \(P\) est dense et d’intérieur vide.
- En développant le déterminant, \(\det(M – t I_n)\) est un polynôme en \(t\) de degré \(n\), de coefficient dominant \((-1)^n\). Il est non nul, donc il a au plus \(n\) racines. Il existe alors \(t_0 > 0\) tel qu’aucune racine ne soit dans \(]0, t_0[\). Pour \(k\) assez grand, \(1/k < t_0\), donc \(M – \tfrac{1}{k} I_n\) est inversible. De plus, \(\|M – (M – \tfrac{1}{k} I_n)\| = \|I_n\| / k\) tend vers 0. Des matrices inversibles approchent ainsi n’importe quelle matrice, ce qui prouve la densité de \(\mathrm{GL}_n(\mathbb{R})\).
Corrigé de l’exercice 11 – Une corne entre deux paraboles
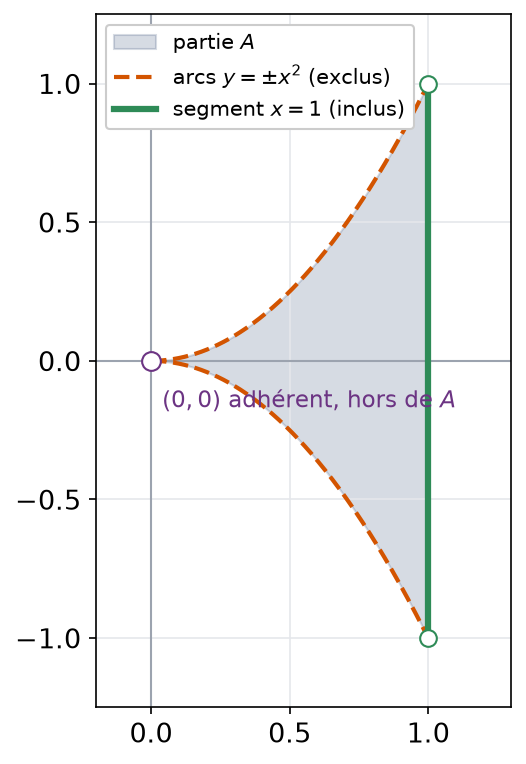
Idée clé : on suit la méthode du cours : deviner \(U \subset A \subset F\) sur le dessin, puis exhiber des suites pour les points litigieux.
- La partie \(A\) est la région comprise strictement entre les paraboles \(y = x^2\) et \(y = -x^2\), pour \(0 < x \leqslant 1\). Elle contient le segment vertical d’abscisse 1, sauf ses extrémités.

- Posons \(U = \{0 < x < 1,\ |y| < x^2\}\). C’est un ouvert, défini par des inégalités strictes sur les fonctions continues \(x\) et \(x^2 – |y|\). Il est inclus dans \(A\), donc dans \(\mathring{A}\). Un point \((1, y)\) de \(A\) est limite de \((1 + 1/n, y)\), qui n’est pas dans \(A\) : il n’est pas intérieur. Ainsi \(\mathring{A} = \{(x, y) : 0 < x < 1,\ |y| < x^2\}\).
- Posons \(F = \{0 \leqslant x \leqslant 1,\ |y| \leqslant x^2\}\), fermé contenant \(A\). Soit \((x, y) \in F\). Si \(x > 0\), le point \((x, (1 – 1/n) y)\) est dans \(A\) et tend vers \((x, y)\). En effet, \((1 – 1/n)|y| < x^2\) dans les deux cas \(y = 0\) et \(y \neq 0\). Si \(x = 0\), alors \(y = 0\), et \((1/n, 0) \in A\) tend vers \((0, 0)\). Donc \(\overline{A} = \{0 \leqslant x \leqslant 1,\ |y| \leqslant x^2\}\), et \((0, 0)\) est adhérent à \(A\).
- On retire l’intérieur de l’adhérence. La frontière est la réunion du segment \(\{1\} \times [-1, 1]\) et des deux arcs \(y = \pm x^2\) pour \(0 \leqslant x \leqslant 1\). Le point \((1, 0)\) est dans \(A\) sans être intérieur, et \((0, 0)\) est adhérent sans être dans \(A\). Donc \(A\) n’est ni ouverte ni fermée.
Corrigé de l’exercice 12 – Arctangente et distance usuelle
Idée clé : l’arctangente est un homéomorphisme de \(\mathbb{R}\) sur un intervalle borné ; elle conserve la topologie mais écrase les grandes distances.
- L’arctangente est injective, donc \(\delta\) est une distance. De plus, sa dérivée \(1/(1 + t^2)\) est majorée par 1. Par l’inégalité des accroissements finis, \(|\arctan x – \arctan y| \leqslant |x – y|\). Ainsi \(\delta \leqslant d\).
- Supposons \(\delta(x_n, x) \to 0\), c’est-à-dire \(\arctan x_n \to \arctan x\). Ce dernier nombre appartient à \(]-\pi/2, \pi/2[\), où la tangente est continue. Donc \(x_n = \tan(\arctan x_n) \to \tan(\arctan x) = x\). Par la caractérisation séquentielle, l’identité de \((\mathbb{R}, \delta)\) vers \((\mathbb{R}, d)\) est continue.
- Dans l’autre sens, l’identité de \((\mathbb{R}, d)\) vers \((\mathbb{R}, \delta)\) est 1-lipschitzienne, donc continue. L’identité est ainsi un homéomorphisme. Par conséquent, \(d\) et \(\delta\) ont les mêmes ouverts.
- On a toujours \(\delta < \pi\). Si \(d \leqslant \beta\, \delta\), on aurait \(|x – y| < \beta \pi\) pour tous réels. C’est faux pour \(x = 0\) et \(y = \beta \pi + 1\). Il n’y a donc pas d’équivalence forte entre \(d\) et \(\delta\).
- Sur \([n, n + 1]\), la dérivée de l’arctangente reste inférieure ou égale à \(1/(1 + n^2)\). Donc \(\delta(n, n + 1) \leqslant 1/(1 + n^2)\), qui tend vers 0. Supposons ensuite que \((n)\) converge vers \(\ell\) pour \(\delta\). D’après la question 2, elle convergerait vers \(\ell\) pour \(d\), ce qui est absurde. Les termes consécutifs se rapprochent pour \(\delta\) ; pourtant \((n)\) n’a pas de limite dans \((\mathbb{R}, \delta)\).
Corrigé de l’exercice 13 – Continuité uniforme : oui ou non
Idée clé : pour nier la continuité uniforme, on cherche deux suites de plus en plus proches dont les images restent écartées ; pour l’établir, on cherche une majoration valable partout.
- Supposons \(f\) uniformément continue et \(d(x_n, x^{\prime}_n) \to 0\). Pour \(\varepsilon > 0\), on prend le seuil \(\eta\) de la définition. À partir d’un certain rang, \(d(x_n, x^{\prime}_n) < \eta\), donc \(\delta(f(x_n), f(x^{\prime}_n)) < \varepsilon\). Réciproquement, si \(f\) n’est pas uniformément continue, il existe \(\varepsilon > 0\) et, pour tout \(n\), deux points \(x_n, x^{\prime}_n\) avec \(d(x_n, x^{\prime}_n) < 1/n\) et \(\delta(f(x_n), f(x^{\prime}_n)) \geqslant \varepsilon\). Ces suites contredisent la condition. L’équivalence en résulte.
- Prenons \(x_n = n\) et \(x^{\prime}_n = n + 1/n\). L’écart \(1/n\) tend vers 0. Pourtant, \((x^{\prime}_n)^2 – x_n^2 = 2 + 1/n^2 \geqslant 2\). Le critère de la question 1 tombe en défaut : la fonction carré perd la continuité uniforme sur \(\mathbb{R}\).
- Pour \(n \geqslant 1\), posons \(x_n = \dfrac{1}{2n\pi + \pi/2}\) et \(x^{\prime}_n = \dfrac{1}{2n\pi}\), tous deux dans \(]0, 1]\). Leur écart vaut \(\dfrac{\pi/2}{2n\pi\,(2n\pi + \pi/2)}\), qui tend vers 0. Or \(\sin(1/x_n) = 1\) et \(\sin(1/x^{\prime}_n) = 0\). Donc \(x \mapsto \sin(1/x)\) n’est pas uniformément continue sur \(]0, 1]\).
Deux résultats positifs
- Le cosinus est 1-lipschitzien, et l’exercice 6 donne \(|\sqrt{x} – \sqrt{y}| \leqslant \sqrt{|x – y|}\). Ainsi \(|\cos\sqrt{x} – \cos\sqrt{y}| \leqslant \sqrt{|x – y|}\). Pour \(\varepsilon > 0\), le seuil \(\eta = \varepsilon^2\) convient. La fonction \(x \mapsto \cos(\sqrt{x})\) est uniformément continue sur \([0, +\infty[\).
- Soient \(f : X \to Y\) et \(g : Y \to Z\) uniformément continues. Pour \(\varepsilon > 0\), on choisit \(\eta_1\) associé à \(\varepsilon\) pour \(g\), puis \(\eta\) associé à \(\eta_1\) pour \(f\). Si \(d(x, x^{\prime}) < \eta\), alors \(f(x)\) et \(f(x^{\prime})\) sont à distance moins de \(\eta_1\), donc leurs images par \(g\) sont à distance moins de \(\varepsilon\). Ainsi \(g \circ f\) est uniformément continue.
Corrigé de l’exercice 14 – Ouverts relatifs dans une partie de R
Idée clé : une boule de \(Y\) est l’intersection de \(Y\) avec la boule de \(\mathbb{R}\) de même centre et de même rayon.
- On calcule \(Y \cap \,]\tfrac{1}{2}, \tfrac{3}{2}[\), \(Y \cap \,]\tfrac{3}{2}, \tfrac{5}{2}[\) et \(Y \cap \,]\tfrac{1}{2}, \tfrac{7}{2}[\). On obtient \(B_Y(1, \tfrac{1}{2}) = \,]\tfrac{1}{2}, 1]\), \(B_Y(2, \tfrac{1}{2}) = \{2\}\) et \(B_Y(2, \tfrac{3}{2}) = \,]\tfrac{1}{2}, 1] \cup \{2\}\).
- D’abord, \(\{2\} = B_Y(2, \tfrac{1}{2})\) est un ouvert de \(Y\). Ensuite, pour \(a \in \,]0, 1]\), la boule \(B_Y(a, 1) = Y \cap \,]a – 1, a + 1[\) ne contient pas 2, car \(a + 1 \leqslant 2\). Elle est donc incluse dans \(]0, 1]\), qui est ainsi ouvert dans \(Y\). Ces deux parties sont complémentaires l’une de l’autre dans \(Y\). Chacune est donc à la fois ouverte et fermée dans \(Y\).
- Soit \((x_n)\) une suite de \(]0, \tfrac{1}{2}]\) qui converge dans \(Y\) vers \(\ell\). Alors \(\ell \in [0, \tfrac{1}{2}]\), et comme \(\ell \in Y\), on a \(\ell \in \,]0, \tfrac{1}{2}]\). La partie est donc fermée dans \(Y\). En revanche, \(\tfrac{1}{2}\) est limite de \(\tfrac{1}{2} + \tfrac{1}{n}\), qui est dans \(Y\) mais hors de la partie pour \(n \geqslant 3\). La partie \(]0, \tfrac{1}{2}]\) est fermée dans \(Y\), mais pas ouverte.
- Si \(1/n\) convergeait vers \(\ell \in Y\), on aurait \(|1/n – \ell| \to 0\), donc \(\ell = 0\) par unicité de la limite dans \(\mathbb{R}\). Or \(0 \notin Y\). Dans \(Y\), la suite \((1/n)\) n’a donc pas de limite.
Corrigé de l’exercice 15 – Distances sur un produit
Idée clé : on travaille composante par composante, grâce à l’encadrement \(D_\infty \leqslant D_1 \leqslant 2 D_\infty\).
- Le maximum de deux réels positifs est nul si et seulement si les deux le sont : d’où la séparation. La symétrie est claire. Pour l’inégalité triangulaire, \(d(x, x^{\prime\prime}) \leqslant d(x, x^{\prime}) + d(x^{\prime}, x^{\prime\prime})\), et chaque terme est majoré par la distance \(D_\infty\) correspondante. On fait de même pour \(\delta\), puis on prend le maximum. Enfin, pour deux réels positifs, \(\max(a, b) \leqslant a + b \leqslant 2\max(a, b)\). Ainsi \(D_\infty\) vérifie les trois axiomes, et \(D_\infty \leqslant D_1 \leqslant 2 D_\infty\).
- La distance \(D_\infty\) contrôle chaque composante : l’écart \(d(x, x^{\prime})\) en est un minorant, tout comme \(\delta(y, y^{\prime})\). Les deux projections sont 1-lipschitziennes.
- Prenons dans \(\Gamma\) une suite \((x_n, f(x_n))\) de limite \((x, y)\). Les projections étant continues, \(x_n \to x\) et \(f(x_n) \to y\). Par continuité de \(f\), on a aussi \(f(x_n) \to f(x)\). L’unicité de la limite donne \(y = f(x)\), donc \((x, y) \in \Gamma\). Le graphe \(\Gamma\) est un fermé de \(X \times Y\).
- Par la seconde inégalité triangulaire, appliquée deux fois, \(|d(x, x^{\prime}) – d(y, y^{\prime})| \leqslant |d(x, x^{\prime}) – d(y, x^{\prime})| + |d(y, x^{\prime}) – d(y, y^{\prime})|\). Ce majorant est au plus \(d(x, y) + d(x^{\prime}, y^{\prime}) = D_1((x, x^{\prime}), (y, y^{\prime}))\). L’application est donc 1-lipschitzienne, et \(\Delta\) est l’image réciproque du fermé \(\{0\}\). La diagonale \(\Delta\) est fermée dans \(X \times X\).
Pour approfondir
Corrigé de l’exercice 16 – Homéomorphismes et propriétés non topologiques
Idée clé : on vérifie les deux composées, puis la continuité de chaque application ; les propriétés qui font intervenir la valeur de la distance ne se transportent pas.
- Le dénominateur \(1 – \|x\|\) ne s’annule pas sur \(B\). L’application \(\varphi\) y est donc définie, et elle est continue en tant que quotient. Pour tout \(y\), \(\|\psi(y)\| = \dfrac{\|y\|}{1 + \|y\|} < 1\) : l’application \(\psi\) envoie \(\mathbb{R}^n\) dans \(B\), et elle est continue. Vérifions maintenant les composées. Comme \(1 + \|\varphi(x)\| = \dfrac{1}{1 – \|x\|}\), il vient \(\psi(\varphi(x)) = x\). Dans l’autre sens, \(1 – \|\psi(y)\| = \dfrac{1}{1 + \|y\|}\), d’où \(\varphi(\psi(y)) = y\). Les applications \(\varphi\) et \(\psi\) sont deux bijections réciproques continues : \(\varphi\) réalise un homéomorphisme entre \(B\) et \(\mathbb{R}^n\).
- La boule \(B\) est bornée, alors que \(\mathbb{R}^n\) ne l’est pas. Le caractère borné n’est donc pas conservé par homéomorphisme : ce n’est pas une propriété topologique.
- L’application \(x \mapsto 1/x\) envoie bijectivement \(]0, 1]\) sur \([1, +\infty[\) ; elle est continue, tout comme sa réciproque \(y \mapsto 1/y\). Pour \(x_k = 1/k\), on a \(|x_k – x_m| \leqslant \max(1/k, 1/m)\), qui tend vers 0 : la suite est de Cauchy. Son image est la suite \((k)\), et \(|k – m| \geqslant 1\) dès que \(k \neq m\). Un homéomorphisme peut donc envoyer une suite de Cauchy sur une suite qui n’est pas de Cauchy.
- Toute application définie sur un espace discret est continue, d’après l’exercice 5. L’identité est donc une bijection continue. Cependant, l’image réciproque de l’ouvert discret \(\{0\}\) par sa réciproque est \(\{0\}\), qui n’est pas ouvert dans \(\mathbb{R}\) usuel. Ce n’est pas un homéomorphisme.
Corrigé de l’exercice 17 – Distance sur les suites binaires
Idée clé : deux suites sont proches quand elles coïncident longtemps ; l’inégalité ultramétrique traduit le fait que trois suites qui coïncident deux à deux jusqu’à un rang coïncident ensemble.
- Si deux des trois suites sont égales, l’inégalité est immédiate. Sinon, posons \(m = \min(\nu(u, v), \nu(v, w))\). Pour \(k < m\), on a \(u_k = v_k = w_k\). Donc \(\nu(u, w) \geqslant m\), puis \(d(u, w) \leqslant 2^{-m} = \max(d(u, v), d(v, w))\). Comme un maximum de deux réels positifs est majoré par leur somme, l’inégalité triangulaire suit. La séparation et la symétrie sont claires. Ainsi \(d\) est une distance, qui vérifie de plus l’inégalité ultramétrique.
- La distance ne prend que la valeur 0 et des valeurs \(2^{-j}\). Si \(d(u, v) < r \leqslant 2^{-k}\), alors \(d(u, v) \leqslant 2^{-(k+1)}\). Réciproquement, \(d(u, v) \leqslant 2^{-(k+1)} < r\). Enfin, \(d(u, v) \leqslant 2^{-(k+1)}\) signifie que \(v = u\) ou \(\nu(u, v) \geqslant k + 1\). Ainsi \(B(u, r) = \{v \in X : v_j = u_j \text{ pour } 0 \leqslant j \leqslant k\}\).
- Soit \(v \in B(u, r)\) et \(w \in B(v, r)\). Alors \(d(u, w) \leqslant \max(d(u, v), d(v, w)) < r\), donc \(B(v, r) \subset B(u, r)\). L’inclusion réciproque se prouve en échangeant \(u\) et \(v\). Soit maintenant \(w \notin B(u, r)\). Si un point \(z\) appartenait à \(B(w, r) \cap B(u, r)\), on aurait \(B(w, r) = B(z, r) = B(u, r)\), donc \(w \in B(u, r)\) : c’est absurde. Ainsi \(B(w, r)\) est incluse dans le complémentaire, qui est donc ouvert. Tout point d’une boule en est un centre, et toute boule ouverte est fermée.
Suites convergentes, décalage et densité
- D’après la question 2, \(d(u^{(m)}, u) \leqslant 2^{-(k+1)}\) équivaut à l’égalité des termes d’indices 0 à \(k\). Ainsi \(d(u^{(m)}, u) \to 0\) si et seulement si, pour tout \(k\), les termes d’indices 0 à \(k\) finissent par coïncider. Ceci revient à demander que chaque terme d’indice fixé finisse par coïncider, car il suffit de prendre le plus grand des rangs obtenus pour \(0, 1, \dots, k\). La convergence pour \(d\) est la stationnarité de chaque coordonnée vers celle de \(u\).
- Soient \(u \neq v\) et \(n = \nu(u, v)\). Si \(n \geqslant 1\), alors \(\sigma(u)\) et \(\sigma(v)\) diffèrent pour la première fois à l’indice \(n – 1\), donc \(d(\sigma(u), \sigma(v)) = 2^{-(n-1)} = 2\,d(u, v)\). Si \(n = 0\), on a \(d(u, v) = 1\) et \(d(\sigma(u), \sigma(v)) \leqslant 1 \leqslant 2\). Le décalage \(\sigma\) est 2-lipschitzien, et la constante 2 est atteinte.
- Soit \(u \in X\). Pour \(m \in \mathbb{N}\), on note \(u^{(m)}\) la suite qui coïncide avec \(u\) jusqu’à l’indice \(m\) et qui vaut 0 ensuite. Au-delà du rang \(m\), elle ne comporte que des zéros, et \(d(u^{(m)}, u) \leqslant 2^{-(m+1)}\). Donc cet ensemble de suites est dense dans \(X\).
Corrigé de l’exercice 18 – Problème de la distance à une partie
Idée clé : la fonction \(x \mapsto d(x, A)\) est 1-lipschitzienne et s’annule exactement sur l’adhérence ; un quotient bien choisi sépare alors deux fermés disjoints.
- Soit \(a \in A\). On a \(d(x, A) \leqslant d(x, a) \leqslant d(x, y) + d(y, a)\). Cette majoration vaut pour tout \(a\) de \(A\) ; la borne inférieure sur \(a\) fournit donc \(d(x, A) \leqslant d(x, y) + d(y, A)\). Par symétrie des rôles de \(x\) et \(y\), on conclut que \(|d(x, A) – d(y, A)| \leqslant d(x, y)\).
- Dire que \(d(x, A)\) est nulle, c’est dire que \(A\) contient des points arbitrairement proches de \(x\). Autrement dit, chaque boule de centre \(x\) rencontre \(A\) : on reconnaît la définition d’un point adhérent. Par conséquent, \(\{x : d(x, F) = 0\} = \overline{F}\). Donc \(F\) est fermée si et seulement si \(F = \{x \in X : d(x, F) = 0\}\).
Séparation de deux fermés disjoints
- Si \(d(x, F) + d(x, G) = 0\), les deux termes sont nuls. Par la question 2, \(x\) est alors dans \(F \cap G\), qui est vide. Le dénominateur ne s’annule donc pas. Les deux distances sont continues par la question 1, donc \(\phi\) est continue. Elle est à valeurs dans \([0, 1]\), car le numérateur est positif et majoré par le dénominateur. Ensuite, \(\phi(x) = 0\) équivaut à \(d(x, F) = 0\), donc à \(x \in F\). De même, \(\phi(x) = 1\) équivaut à \(d(x, G) = 0\), donc à \(x \in G\). La fonction \(\phi\) vaut 0 exactement sur \(F\) et 1 exactement sur \(G\).
- Posons \(U = \phi^{-1}(]-\infty, \tfrac{1}{2}[)\) et \(V = \phi^{-1}(]\tfrac{1}{2}, +\infty[)\). La continuité de \(\phi\) rend ces deux parties ouvertes. Elles ne se rencontrent pas, puisque \(\phi(x)\) ne peut être à la fois inférieur et supérieur à \(\tfrac{1}{2}\). De plus, \(\phi\) s’annule sur \(F\) et vaut 1 sur \(G\), d’où \(F \subset U\) et \(G \subset V\). Deux ouverts disjoints séparent donc \(F\) et \(G\).
Un exemple dans le plan : hyperbole et axe
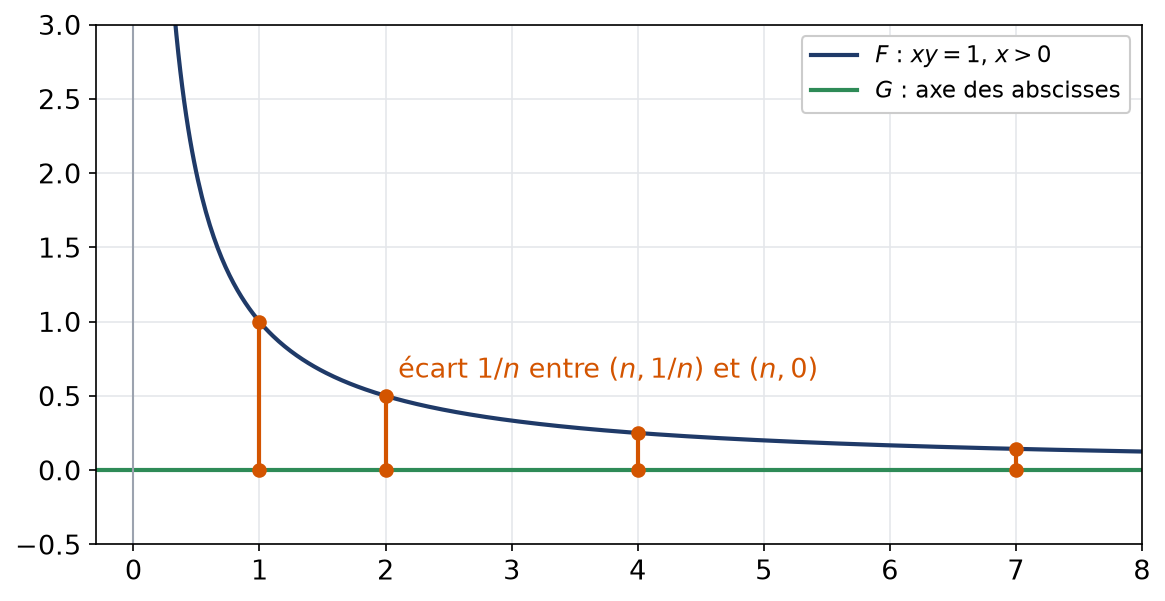
- Si \(xy = 1\) et \(x \geqslant 0\), alors \(x \neq 0\), donc \(x > 0\). On peut donc écrire \(F = \{xy = 1\} \cap \{x \geqslant 0\}\), intersection de deux fermés. Quant à \(G\), c’est le lieu d’annulation de la fonction continue \((x, y) \mapsto y\). Aucun point de \(G\) ne vérifie \(xy = 1\), puisque \(y = 0\) : \(F \cap G = \varnothing\). Enfin, \(p_n = (n, \tfrac{1}{n}) \in F\) et \(q_n = (n, 0) \in G\) sont à distance \(\tfrac{1}{n}\). Donc \(F\) et \(G\) sont des fermés disjoints dont l’écart vaut 0.

- Pour \(x = (s, t)\) et \(q = (u, 0) \in G\), on a \(\|x – q\|_2 = \sqrt{(s – u)^2 + t^2} \geqslant |t|\), avec égalité pour \(u = s\). Donc \(d(x, G) = |t|\). La question 4 n’utilise pas d’écart strictement positif entre \(F\) et \(G\) : elle demande seulement que les deux fermés soient disjoints. Les ouverts \(U\) et \(V\) existent donc, mais ils deviennent de plus en plus fins quand on s’éloigne vers la droite.
Pour aller plus loin
- Revoir la leçon : cours de L3 de maths sur topologie des espaces métriques
- S’exercer : exercices corrigés de L3 de maths sur topologie des espaces métriques
- Chapitre d’après : Suites de Cauchy, espaces complets et point fixe
- Vérifier ses acquis : QCM de L3 de maths sur topologie des espaces métriques
- Contrôle corrigé en temps limité : Distances équivalentes et homéomorphismes : contrôle de maths en L3
- Un autre sujet noté sur 20 : Examen de topologie du semestre 5 : contrôle de maths en L3
- Tous les chapitres : le sommaire de la L3 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Topologie des espaces métriques en L3 de maths» au format PDF afin de pouvoir travailler en totale autonomie.