Intégrale de sin(t)/t et règle d’Abel : corrigé du contrôle de maths en L2
Voici le corrigé du contrôle de maths en L2 sur le thème « intégrale de sin(t)/t et règle d’Abel », question par question.
Cette correction rédige les réponses comme on les attend dans une copie de partiel. Pour chaque intégrale, les deux bornes sont traitées séparément, et chaque limite aux bornes est justifiée. Les preuves de semi-convergence mettent en évidence la même structure : un terme borné multiplié par un terme qui décroît vers 0. Une figure illustre ensuite la minoration qui empêche la convergence absolue du sinus cardinal. Enfin, la dernière question met en parallèle la série alternée et l’intégration par parties, puis compare les majorations de reste qu’elles fournissent. Le barème précise la part des justifications. Cherchez d’abord seul, puis confrontez votre rédaction à celle-ci.
L’énoncé complet se trouve ici : Intégrale de sin(t)/t et règle d’Abel : contrôle de maths en L2.
Barème du contrôle corrigé : intégrale de sin(t)/t et règle d’Abel
| Exercice | Points |
|---|---|
| 1. Question de cours : sommation par parties | 3 points |
| 2. Des sommes de cosinus bornées | 4 points |
| 3. Trois intégrales à étudier | 4 points |
| 4. La version continue de la règle | 3 points |
| 5. Problème : le sinus cardinal, entre série et intégrale | 6 points |
| Total | 20 points |
Le corrigé détaillé : intégrale de sin(t)/t et règle d’Abel
Exercice 1 – Question de cours : sommation par parties (3 points)
- Pour \(k \geq 1\), on a \(b_k = B_k – B_{k – 1}\). Il vient donc :
\[\sum_{k = 1}^{N} a_k b_k = \sum_{k = 1}^{N} a_k B_k – \sum_{k = 1}^{N} a_k B_{k – 1} = \sum_{k = 1}^{N} a_k B_k – \sum_{k = 0}^{N – 1} a_{k + 1} B_k.\]
Le terme d’indice 0 de la seconde somme est nul, car \(B_0 = 0\). On isole ensuite le terme \(a_N B_N\) de la première somme. On obtient ainsi \(\sum_{k = 1}^{N} a_k b_k = a_N B_N + \sum_{k = 1}^{N – 1} (a_k – a_{k + 1}) B_k\). -
D’abord, \(|a_N B_N| \leq M a_N\), qui tend vers 0 : le terme \(a_N B_N\) tend donc vers 0. Ensuite, la suite \((a_k)\) décroît, si bien que \(a_k – a_{k + 1} \geq 0\). On en déduit \(|(a_k – a_{k + 1}) B_k| \leq M (a_k – a_{k + 1})\).
Or la série \(\sum (a_k – a_{k + 1})\) est télescopique : ses sommes partielles valent \(a_1 – a_N\), qui tend vers \(a_1\). Elle converge donc, et par comparaison de séries à termes positifs, \(\sum (a_k – a_{k + 1}) B_k\) converge absolument. D’après la question 1, les sommes partielles de \(\sum a_k b_k\) ont alors une limite finie : la série converge.
Exercice 2 – Des sommes de cosinus bornées (4 points)
- Posons \(z = \mathrm{e}^{i\theta}\). Comme \(\theta \notin 2\pi\mathbb{Z}\), on a \(z \neq 1\), et la somme géométrique donne \(S_n = z \frac{z^n – 1}{z – 1}\). Par l’inégalité triangulaire, \(|z^n – 1| \leq 2\), tandis que \(|z| = 1\). De plus, \(z – 1 = \mathrm{e}^{i\theta/2}\left(\mathrm{e}^{i\theta/2} – \mathrm{e}^{-i\theta/2}\right) = 2i \sin(\theta/2) \, \mathrm{e}^{i\theta/2}\), donc \(|z – 1| = 2|\sin(\theta/2)|\). Ainsi \(|S_n| \leq \frac{2}{2|\sin(\theta/2)|} = \frac{1}{|\sin(\theta/2)|}\). Le cas \(n = 0\) est immédiat.
- Prenons \(\theta = 2\), qui n’est pas dans \(2\pi\mathbb{Z}\). Les sommes \(\sum_{k = 1}^{n} \cos(2k)\) sont les parties réelles des \(S_n\) : elles sont donc bornées par \(\frac{1}{\sin 1}\), car \(\sin 1 > 0\). Par ailleurs, la suite \(\left(\frac{1}{n^{\alpha}}\right)\) décroît vers 0, puisque \(\alpha > 0\). La règle d’Abel de l’exercice 1 assure alors la convergence de \(\sum \frac{\cos(2n)}{n^{\alpha}}\).
-
Comme \(|\cos(2n)| \leq 1\), on a \(\frac{|\cos(2n)|}{n^{\alpha}} \geq \frac{\cos^2(2n)}{n^{\alpha}} = \frac{1}{2n^{\alpha}} + \frac{\cos(4n)}{2n^{\alpha}}\).
D’une part, \(4 \notin 2\pi\mathbb{Z}\), donc le raisonnement de la question 2 avec \(\theta = 4\) montre que \(\sum \frac{\cos(4n)}{2n^{\alpha}}\) converge. D’autre part, \(\sum \frac{1}{2n^{\alpha}}\) diverge, car c’est une série de Riemann avec \(\alpha \leq 1\). La somme d’une série convergente et d’une série divergente diverge : \(\sum \frac{\cos^2(2n)}{n^{\alpha}}\) diverge donc. Par comparaison de séries à termes positifs, \(\sum \frac{|\cos(2n)|}{n^{\alpha}}\) diverge : la convergence n’est pas absolue.
Piège classique : écrire que la série diverge parce que \(\cos(2n)\) ne tend pas vers 0. Le terme général \(\frac{\cos(2n)}{n^{\alpha}}\), lui, tend bien vers 0, et la série converge.
Exercice 3 – Trois intégrales à étudier (4 points)
-
La fonction \(t \mapsto \frac{1 – \cos t}{t^2}\) est continue et positive sur \(]0, +\infty[\). En 0, on a \(1 – \cos t \sim \frac{t^2}{2}\), donc elle tend vers \(\frac{1}{2}\) : la borne 0 est faussement impropre. En \(+\infty\), elle est majorée par \(\frac{2}{t^2}\), fonction intégrable d’après le critère de Riemann. Ainsi \(J\) converge.
Soit \(0 < \varepsilon < x\). On intègre par parties avec \(1 – \cos t\), de dérivée \(\sin t\), et \(-\frac{1}{t}\), primitive de \(\frac{1}{t^2}\) :
\[\int_{\varepsilon}^{x} \frac{1 – \cos t}{t^2} \, \mathrm{d}t = \frac{1 – \cos \varepsilon}{\varepsilon} – \frac{1 – \cos x}{x} + \int_{\varepsilon}^{x} \frac{\sin t}{t} \, \mathrm{d}t.\]
Quand \(\varepsilon\) tend vers 0, \(\frac{1 – \cos \varepsilon}{\varepsilon} \sim \frac{\varepsilon}{2}\) tend vers 0. De même, \(\frac{1 – \cos x}{x}\) est majoré par \(\frac{2}{x}\), donc tend vers 0 en \(+\infty\). Le membre de gauche tend vers \(J\). Par conséquent, la dernière intégrale converge, et \(\int_0^{+\infty} \frac{\sin t}{t} \, \mathrm{d}t = J\). -
Bertrand, puis un logarithme près de 0
La fonction intégrée est continue et positive sur \([2, +\infty[\). C’est une fonction de Bertrand d’exposant \(\frac{3}{2} > 1\) sur le logarithme, ce qui assure déjà la convergence. Calculons-la : la dérivée de \(t \mapsto -2(\ln t)^{-1/2}\) vaut \((\ln t)^{-3/2} \times \frac{1}{t}\). Ainsi \(\int_2^x \frac{\mathrm{d}t}{t (\ln t)^{3/2}} = \frac{2}{\sqrt{\ln 2}} – \frac{2}{\sqrt{\ln x}}\), qui tend vers \(\frac{2}{\sqrt{\ln 2}}\). Donc \(K\) converge et \(K = \frac{2}{\sqrt{\ln 2}}\).
- La fonction \(t \mapsto \frac{\ln t}{\sqrt{t}}\) est continue sur \(]0, 1]\), et seule la borne 0 pose problème. Or \(t^{3/4} \times \frac{|\ln t|}{\sqrt{t}} = t^{1/4} |\ln t|\) tend vers 0, par croissances comparées. Au voisinage de 0, la fonction est donc dominée par \(\frac{1}{t^{3/4}}\), intégrable car \(\frac{3}{4} < 1\). Pour le calcul, on intègre par parties sur \([\varepsilon, 1]\), avec la primitive \(2\sqrt{t}\) de \(\frac{1}{\sqrt{t}}\) :
\[\int_{\varepsilon}^{1} \frac{\ln t}{\sqrt{t}} \, \mathrm{d}t = \left[2\sqrt{t} \ln t\right]_{\varepsilon}^{1} – \int_{\varepsilon}^{1} \frac{2}{\sqrt{t}} \, \mathrm{d}t = -2\sqrt{\varepsilon} \ln \varepsilon – 4 + 4\sqrt{\varepsilon}.\]
Les termes en \(\varepsilon\) tendent vers 0. Ainsi \(L\) converge et \(L = -4\).
Exercice 4 – La version continue de la règle (3 points)
- La fonction \(G\) est la primitive de \(g\) nulle en 1 ; elle est de classe \(C^1\), comme \(f\). Une intégration par parties sur le segment \([1, x]\) donne, puisque \(G(1) = 0\) : \(\int_1^x f(t) g(t) \, \mathrm{d}t = f(x) G(x) – \int_1^x f^{\prime}(t) G(t) \, \mathrm{d}t\).
- Comme \(f\) décroît, \(f^{\prime} \leq 0\), donc \(|f^{\prime}(t) G(t)| \leq -M f^{\prime}(t)\). Or \(\int_1^x -f^{\prime}(t) \, \mathrm{d}t = f(1) – f(x)\) tend vers \(f(1)\) : la fonction positive \(-f^{\prime}\) est intégrable. Par comparaison, \(\int_1^{+\infty} f^{\prime} G\) converge absolument, donc converge. De plus, \(|f(x) G(x)| \leq M f(x)\) tend vers 0. Les deux termes de la question 1 ont donc une limite finie. Ainsi \(\int_1^{+\infty} f g\) converge.
- Posons \(f(t) = \frac{1}{\sqrt{t}}\), de classe \(C^1\), décroissante et de limite nulle, et \(g(t) = \cos(3t)\), continue. On a alors \(G(x) = \frac{\sin(3x) – \sin 3}{3}\), donc \(|G(x)| \leq \frac{2}{3}\). D’après la question 2, \(\int_1^{+\infty} \frac{\cos(3t)}{\sqrt{t}} \, \mathrm{d}t\) converge. La figure montre en effet des oscillations qui se compensent, sous une enveloppe en \(\frac{1}{\sqrt{t}}\) qui, elle, n’est pas intégrable.
Exercice 5 – Problème : le sinus cardinal, entre série et intégrale (6 points)
Ce que dit l’étude directe
- La fonction \(\varphi\) est continue sur \(]0, 1]\) et \(\frac{\sin t}{t}\) tend vers 1 en 0. Elle se prolonge donc par continuité en 0 : l’intégrale sur \(]0, 1]\) est faussement impropre.
- Pour \(x \geq 1\), on intègre par parties avec \(-\cos t\), primitive de \(\sin t\), et \(\frac{1}{t}\), de dérivée \(-\frac{1}{t^2}\) :
\[\int_1^x \frac{\sin t}{t} \, \mathrm{d}t = \cos 1 – \frac{\cos x}{x} – \int_1^x \frac{\cos t}{t^2} \, \mathrm{d}t.\]
D’une part, \(\left|\frac{\cos x}{x}\right| \leq \frac{1}{x}\) tend vers 0. D’autre part, \(\left|\frac{\cos t}{t^2}\right| \leq \frac{1}{t^2}\), intégrable sur \([1, +\infty[\) : la dernière intégrale converge absolument. Le membre de gauche a donc une limite finie, et \(\int_1^{+\infty} \varphi\) converge. -
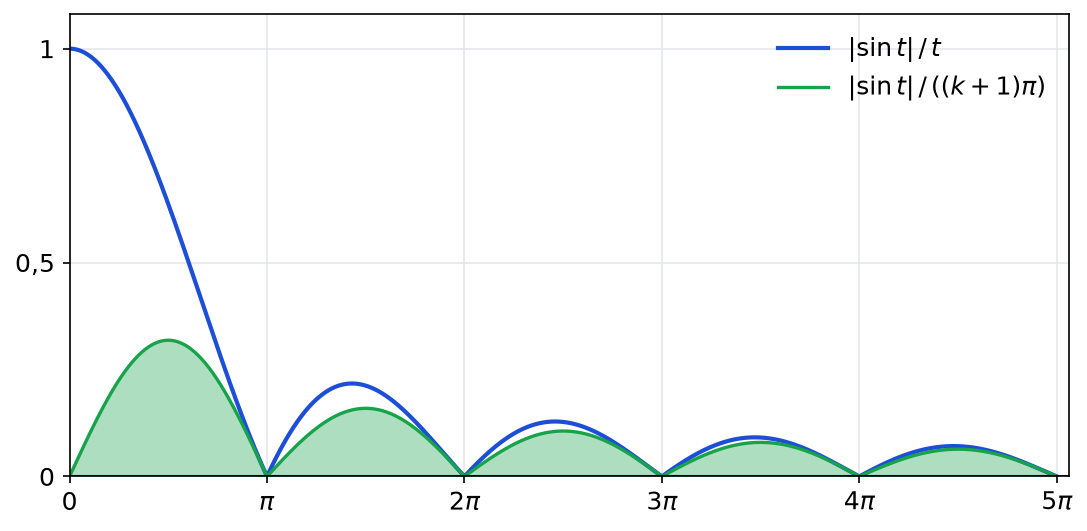
Sur \([k\pi, (k + 1)\pi]\), on a \(t \leq (k + 1)\pi\), d’où \(\frac{|\sin t|}{t} \geq \frac{|\sin t|}{(k + 1)\pi}\). Or \(\int_{k\pi}^{(k + 1)\pi} |\sin t| \, \mathrm{d}t = 2\). On obtient donc \(\int_{k\pi}^{(k + 1)\pi} \frac{|\sin t|}{t} \, \mathrm{d}t \geq \frac{2}{(k + 1)\pi}\).
En sommant pour \(k = 0, \ldots, n – 1\), il vient \(\int_0^{n\pi} |\varphi| \geq \frac{2}{\pi} \sum_{j = 1}^{n} \frac{1}{j}\). Ce minorant tend vers \(+\infty\), car la série harmonique diverge. La fonction \(x \mapsto \int_0^x |\varphi|\) croît sans être majorée. Par conséquent, \(\varphi\) n’est pas intégrable sur \(]0, +\infty[\) : la convergence de \(I\) n’est pas absolue. La figure compare chaque arche à son minorant.

Découper en arches alternées
-
Le changement de variable affine \(t = s + k\pi\) donne \(\sin t = (-1)^k \sin s\). Ainsi \(u_k = (-1)^k \int_0^{\pi} \frac{\sin s}{s + k\pi} \, \mathrm{d}s = (-1)^k w_k\). Sur \(]0, \pi[\), l’intégrande est strictement positif, donc \(w_k > 0\). Comme \(\frac{1}{s + (k + 1)\pi} < \frac{1}{s + k\pi}\), on a aussi \(w_{k + 1} < w_k\). Enfin, pour \(k \geq 1\), \(0 < w_k \leq \frac{1}{k\pi} \int_0^{\pi} \sin s \, \mathrm{d}s = \frac{2}{k\pi}\), qui tend vers 0.
Le critère des séries alternées s’applique donc : \(\sum u_k\) converge. Par la relation de Chasles, sa somme partielle \(\sum_{k = 0}^{n – 1} u_k\) vaut \(\int_0^{n\pi} \varphi\). Cette quantité tend vers \(I\), puisque \(I\) converge et que \(n\pi\) tend vers \(+\infty\). La somme de la série est donc \(I\). De plus, la somme d’une série alternée est encadrée par deux sommes partielles consécutives. Par conséquent, \(I \geq u_0 + u_1 = w_0 – w_1 > 0\).
-
Par la série. Le reste d’une série alternée est majoré par la valeur absolue de son premier terme. Ainsi \(\left| I – \int_0^{n\pi} \varphi \right| = \left| \sum_{k \geq n} u_k \right| \leq w_n\). Pour \(n \geq 1\), ce reste est donc au plus \(\frac{2}{n\pi}\).
Par intégration par parties. Pour \(0 < x < y\), le calcul de la question 2 donne \(\int_x^y \varphi = \frac{\cos x}{x} – \frac{\cos y}{y} – \int_x^y \frac{\cos t}{t^2} \, \mathrm{d}t\). En faisant tendre \(y\) vers \(+\infty\), puis en majorant chaque terme, on obtient \(\left| \int_x^{+\infty} \varphi \right| \leq \frac{1}{x} + \int_x^{+\infty} \frac{\mathrm{d}t}{t^2}\). Le reste est donc au plus \(\frac{2}{x}\).
Comparaison. Pour \(x = n\pi\), les deux méthodes donnent exactement la même majoration, en \(\frac{2}{n\pi}\). Ce n’est pas un hasard : l’intégration par parties est la version continue de la transformation d’Abel. La primitive bornée \(-\cos\) y joue le rôle des sommes partielles bornées, et \(\frac{1}{t}\) celui de la suite décroissante. La méthode des arches est plus géométrique, mais elle ne contrôle le reste qu’aux multiples de \(\pi\). L’intégration par parties, en revanche, majore le reste pour tout réel \(x > 0\).
Piège classique : déduire la convergence de \(I\) de celle de \(\sum u_k\). Ce sens n’est pas automatique : il faut aussi contrôler l’intégrale entre deux multiples de \(\pi\), ce que fournit ici la question 2.
À retenir de ce contrôle
- La sommation par parties est l’analogue discret de l’intégration par parties : les sommes partielles bornées jouent le rôle d’une primitive bornée.
- Une série dont les sommes partielles restent bornées, multipliée par une suite décroissante de limite nulle, donne une série convergente.
- Pour prouver qu’une série ou une intégrale ne converge pas absolument, la minoration de la valeur absolue par un carré de cosinus est souvent efficace.
- L’intégrale de sin(t)/t converge sans converger absolument, et son reste après x est majoré en valeur absolue par 2/x.
- Une intégrale impropre convergente est la somme de la série de ses intégrales sur des intervalles consécutifs dont les bornes tendent vers l’infini.
Revenir à l’énoncé du contrôle
Consolider intégrale de sin(t)/t et règle d’Abel après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours convergence absolue, séries alternées et abel puis intégrales impropres ; entraînez-vous sur les exercices convergence absolue, séries alternées et abel et intégrales impropres.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en L2.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «intégrale de sin(t)/t et règle d'Abel : corrigé du contrôle de maths en L2» au format PDF afin de pouvoir travailler en totale autonomie.