Applications linéaires et rang en L1 de maths : cours et méthodes
Après les espaces vectoriels et la dimension, ce chapitre du second semestre étudie les applications qui respectent les combinaisons linéaires. Nous y définissons le noyau et l’image, nous relions l’injectivité au noyau, puis nous montrons qu’une application est entièrement fixée par l’image d’une base.
Ce cours sur les applications linéaires L1 donne ensuite une preuve commentée du théorème du rang, avec ses conséquences en dimension finie et ses limites en dimension infinie. Nous terminons par deux familles d’exemples fondamentaux : les projecteurs et symétries, puis les formes linéaires et les hyperplans avec leurs équations.
Ce chapitre prépare directement le calcul matriciel, les déterminants et, plus tard, la réduction des endomorphismes. Vous y trouverez des méthodes en étapes, des exemples guidés et des contre-exemples choisis pour éviter les confusions classiques.
Ce que vous saurez faire
- Reconnaître une application linéaire, un endomorphisme ou un isomorphisme, et justifier un refus de linéarité.
- Déterminer le noyau et l’image d’une application linéaire, puis en déduire l’injectivité ou la surjectivité.
- Construire une application linéaire à partir de l’image d’une base.
- Appliquer le théorème du rang pour obtenir une dimension sans calcul.
- Reconnaître un projecteur ou une symétrie et décrire ses éléments caractéristiques.
- Écrire une équation d’hyperplan à partir d’une base de cet hyperplan.
1. Applications linéaires : la notion et ses exemples de base
Le corps de base, noté \(\mathbb{K}\), sera toujours \(\mathbb{R}\) ou \(\mathbb{C}\). Les lettres \(E\), \(F\), \(G\) désignent ici des espaces vectoriels sur ce corps. Nous cherchons les applications qui transportent la structure vectorielle. Autrement dit, elles doivent respecter les sommes et les produits par un scalaire.
Une application \(f : E \to F\) est linéaire si, pour tous \(x, y \in E\) et tout \(\lambda \in \mathbb{K}\), on a \(f(\lambda x + y) = \lambda f(x) + f(y)\). On note \(\mathcal{L}(E,F)\) l’ensemble de ces applications.
En prenant \(\lambda = 1\) et \(x = y = 0_E\), on obtient \(f(0_E) = 2 f(0_E)\), donc \(f(0_E) = 0_F\). Ce petit calcul fournit un premier test très rapide. De plus, une récurrence immédiate montre que \(f\) conserve toute combinaison linéaire finie.
Considérons \(\psi : \mathbb{R}_3[X] \to \mathbb{R}^2\) définie par \(\psi(P) = \big(P(1), P^{\prime}(1)\big)\). Pour \(P, Q\) dans \(\mathbb{R}_3[X]\) et \(\lambda\) réel, la dérivée de \(\lambda P + Q\) vaut \(\lambda P^{\prime} + Q^{\prime}\). Ainsi :
\[\psi(\lambda P + Q) = \big(\lambda P(1) + Q(1), \lambda P^{\prime}(1) + Q^{\prime}(1)\big) = \lambda \psi(P) + \psi(Q).\]
Par conséquent, \(\psi\) est linéaire. Nous reviendrons sur cet exemple pour calculer son noyau.
D’autres applications usuelles sont linéaires : la transposition sur \(\mathcal{M}_n(\mathbb{K})\), la trace, l’application \(f \mapsto \int_0^1 f(t)\,\mathrm{d}t\) sur les fonctions continues, ou encore \(P \mapsto P(X+1)\) sur les polynômes. En revanche, beaucoup d’applications d’apparence simple ne le sont pas.
L’application \(t : \mathbb{R}^2 \to \mathbb{R}^2\), \((x,y) \mapsto (x + 1, y)\) n’est pas linéaire, car \(t(0,0) = (1,0)\). De même, \(g : \mathbb{R}[X] \to \mathbb{R}[X]\), \(P \mapsto P^2\) vérifie \(g(0) = 0\) sans être linéaire : en effet, \(g(2 \cdot 1) = 4\) alors que \(2 g(1) = 2\).
Piège à éviter :
La condition \(f(0) = 0\) est nécessaire mais pas suffisante. Elle sert donc seulement à refuser vite la linéarité. Pour l’établir, il faut toujours revenir à la définition.
1.1 Endomorphismes et isomorphismes
Lorsque l’espace d’arrivée coïncide avec l’espace de départ, on parle d’endomorphisme de \(E\), et l’on écrit \(\mathcal{L}(E)\) au lieu de \(\mathcal{L}(E,E)\). On appelle isomorphisme toute bijection linéaire. Un automorphisme réunit les deux qualités ; le groupe qu’ils forment pour la composition se note \(\mathrm{GL}(E)\).
Si \(f \in \mathcal{L}(E,F)\) est bijective, sa réciproque \(f^{-1}\) est linéaire.
Soient \(u, v \in F\) et \(\lambda \in \mathbb{K}\). Posons \(x = f^{-1}(u)\) et \(y = f^{-1}(v)\). Par linéarité de \(f\), on a \(f(\lambda x + y) = \lambda u + v\). On applique alors \(f^{-1}\) aux deux membres : \(f^{-1}(\lambda u + v) = \lambda x + y = \lambda f^{-1}(u) + f^{-1}(v)\). L’idée est donc simple : on transporte l’égalité par \(f\), où la linéarité est connue.
1.2 L’espace L(E,F)
On additionne deux applications linéaires et on les multiplie par un scalaire point par point. Le résultat reste linéaire. Ainsi, \(\mathcal{L}(E,F)\) est stable par ces deux opérations à l’intérieur de \(F^E\), qui regroupe toutes les fonctions de \(E\) vers \(F\). C’est donc lui-même un espace vectoriel.
Si \(f \in \mathcal{L}(E,F)\) et \(g \in \mathcal{L}(F,G)\), alors \(g \circ f \in \mathcal{L}(E,G)\). De plus, la composition est bilinéaire : \(g \circ (\lambda f_1 + f_2) = \lambda\, g \circ f_1 + g \circ f_2\), et de même à gauche.
Ainsi, \(\mathcal{L}(E)\) est muni d’une addition, d’un produit externe et d’une composition. Cependant, cette composition n’est pas commutative en général. Par exemple, sur \(\mathbb{R}[X]\), la dérivation \(D\) et la multiplication \(M : P \mapsto XP\) vérifient \(D \circ M – M \circ D = \mathrm{id}\).
2. Noyau et image d’une application linéaire
Deux sous-espaces mesurent ce que \(f\) écrase et ce qu’elle atteint. Le premier vit dans l’espace de départ, le second dans l’espace d’arrivée.
Pour \(f \in \mathcal{L}(E,F)\), le noyau de \(f\) est \(\mathrm{Ker}\, f = \{x \in E \mid f(x) = 0_F\}\). L’image de \(f\) est \(\mathrm{Im}\, f = \{f(x) \mid x \in E\}\).
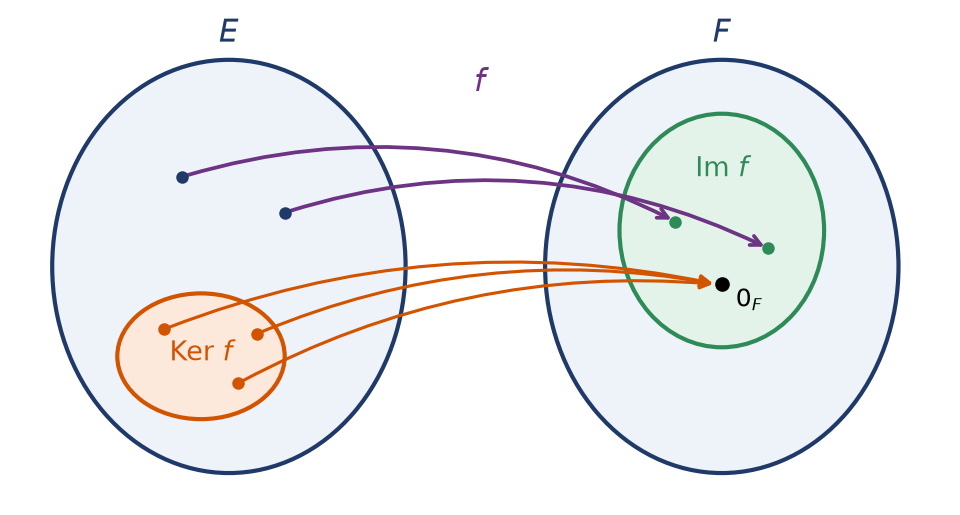
La figure suivante résume la situation : tout le noyau est envoyé sur le vecteur nul, tandis que l’image est la partie de \(F\) réellement atteinte.
\(\mathrm{Ker}\, f\) est un sous-espace vectoriel de \(E\), et \(\mathrm{Im}\, f\) est un sous-espace vectoriel de \(F\).
D’abord, \(0_E\) appartient au noyau puisque \(f(0_E) = 0_F\). Ensuite, si \(x, y \in \mathrm{Ker}\, f\) et \(\lambda \in \mathbb{K}\), alors \(f(\lambda x + y) = \lambda \cdot 0_F + 0_F = 0_F\). Pour l’image, \(0_F = f(0_E)\) en fait partie. De plus, \(\lambda f(x) + f(y) = f(\lambda x + y)\) est encore une image. Les deux parties sont donc stables par combinaison linéaire.
2.1 Injectivité et noyau
Une application linéaire \(f\) est injective si et seulement si \(\mathrm{Ker}\, f = \{0_E\}\).
Supposons \(f\) injective. Si \(f(x) = 0_F = f(0_E)\), l’injectivité donne \(x = 0_E\). Réciproquement, supposons le noyau réduit à \(\{0_E\}\). Si \(f(x) = f(y)\), la linéarité donne \(f(x – y) = 0_F\). Ainsi \(x – y\) appartient au noyau, donc \(x = y\). Le point clé est la différence \(x – y\) : la linéarité ramène toute collision à une collision avec zéro.
De même, \(f\) est surjective si et seulement si \(\mathrm{Im}\, f = F\). En dimension finie, il suffit souvent de comparer \(\dim \mathrm{Im}\, f\) et \(\dim F\).
2.2 Méthode de calcul
- Pour le noyau, on écrit le système \(f(x) = 0\) et on le résout, par exemple par le pivot de Gauss.
- On exprime les solutions avec des paramètres libres : chaque paramètre fournit un vecteur d’une base du noyau.
- Pour l’image, on calcule les images des vecteurs d’une base de \(E\) : elles engendrent \(\mathrm{Im}\, f\).
- On extrait de cette famille génératrice une famille libre, ou bien on utilise le théorème du rang de la partie 4.
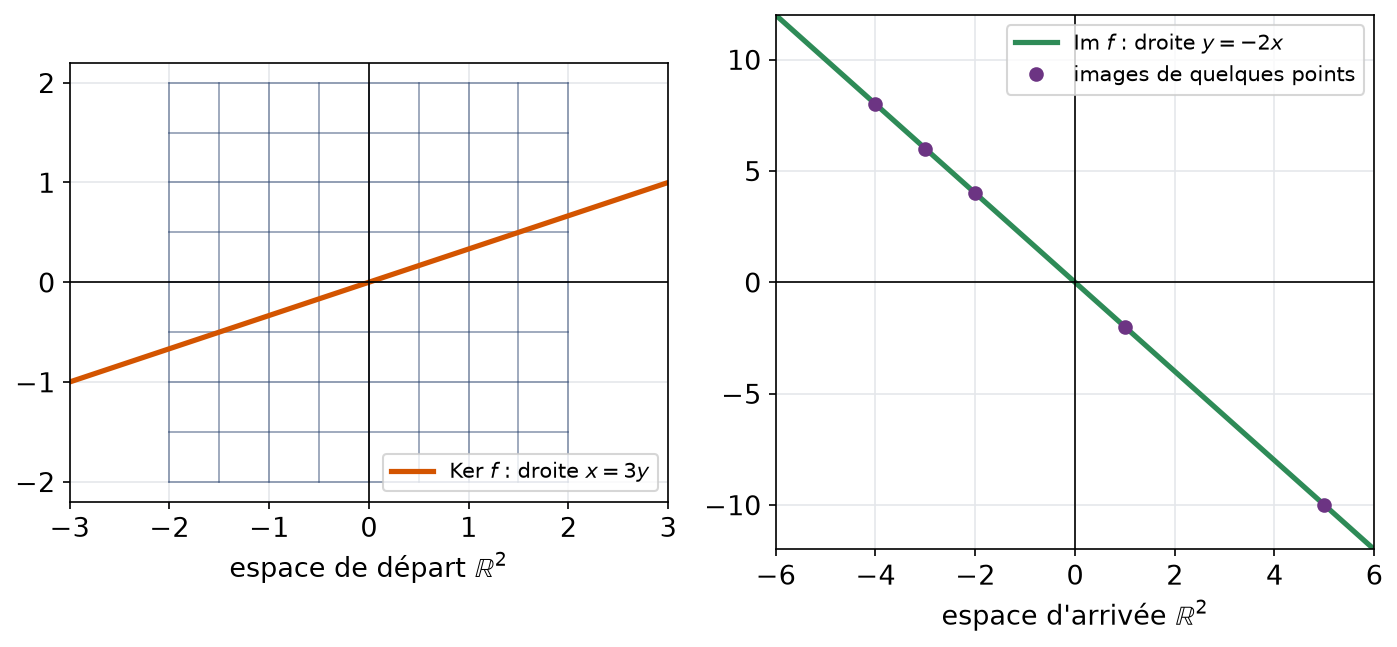
Soit \(f : \mathbb{R}^2 \to \mathbb{R}^2\), \((x,y) \mapsto (x – 3y, -2x + 6y)\). Le système \(f(x,y) = (0,0)\) se réduit à \(x = 3y\), car la seconde équation vaut \(-2\) fois la première. Par conséquent, \(\mathrm{Ker}\, f = \mathrm{Vect}\big((3,1)\big)\).
Ensuite, \(f(1,0) = (1,-2)\) et \(f(0,1) = (-3,6) = -3\,(1,-2)\). Donc \(\mathrm{Im}\, f = \mathrm{Vect}\big((1,-2)\big)\), la droite d’équation \(y = -2x\). Ainsi, \(f\) n’est ni injective ni surjective.
Géométriquement, \(f\) écrase tout le plan sur une droite. Chaque droite parallèle au noyau est envoyée sur un seul point de l’image.
Piège à éviter :
Une famille génératrice de l’image n’est pas forcément une base. Dans l’exemple, les deux images \((1,-2)\) et \((-3,6)\) sont liées. Il faut donc toujours tester la liberté avant d’annoncer une dimension.
3. Image d’une base et isomorphismes
Dans cette partie, \(E\) est de dimension finie \(n\) et \(\mathcal{B} = (e_1, \dots, e_n)\) est une base de \(E\). Nous montrons qu’une application linéaire se résume à \(n\) vecteurs de \(F\).
Pour toute famille \((u_1, \dots, u_n)\) de vecteurs de \(F\), il existe une unique application \(f \in \mathcal{L}(E,F)\) telle que \(f(e_i) = u_i\) pour tout \(i\).
Commençons par l’unicité. Tout \(x\) s’écrit \(x = \sum_{i=1}^{n} x_i e_i\) de façon unique. Si \(f\) convient, la linéarité impose \(f(x) = \sum_{i=1}^{n} x_i u_i\). Il n’y a donc qu’un candidat.
Passons à l’existence. On définit \(f\) par cette formule, ce qui a un sens grâce à l’unicité des coordonnées. Les coordonnées de \(\lambda x + y\) sont \(\lambda x_i + y_i\). Par conséquent, \(f(\lambda x + y) = \lambda f(x) + f(y)\), et enfin \(f(e_i) = u_i\).
Ce théorème justifie une habitude essentielle : pour connaître \(f\), on calcule seulement les images des vecteurs d’une base. De plus, \(\mathrm{Im}\, f = \mathrm{Vect}\big(f(e_1), \dots, f(e_n)\big)\).
Pour \(f \in \mathcal{L}(E,F)\), notons \(\mathcal{F} = \big(f(e_1), \dots, f(e_n)\big)\) la famille transportée. On a alors :
- l’injectivité de \(f\) équivaut à la liberté de \(\mathcal{F}\) ;
- la surjectivité de \(f\) équivaut au caractère générateur de \(\mathcal{F}\) dans \(F\) ;
- la bijectivité de \(f\) équivaut au fait que \(\mathcal{F}\) soit une base de \(F\).
Pour le premier point, on remarque que \(\sum x_i f(e_i) = f\big(\sum x_i e_i\big)\). Une relation de liaison nulle entre les \(f(e_i)\) correspond donc exactement à un vecteur du noyau. Ainsi, la famille est libre si et seulement si le noyau est nul. Le deuxième point découle de \(\mathrm{Im}\, f = \mathrm{Vect}\big(f(e_i)\big)\). Enfin, le troisième réunit les deux premiers.
Entre deux espaces de dimension finie, un isomorphisme existe exactement lorsque leurs dimensions coïncident. Par exemple, l’application « coordonnées dans \(\mathcal{B}\) » réalise un isomorphisme de \(E\) sur \(\mathbb{K}^n\).
Cherchons \(h \in \mathcal{L}(\mathbb{R}^2, \mathbb{R}^3)\) telle que \(h(1,2) = (0,1,1)\) et \(h(1,3) = (1,0,2)\). Les vecteurs \((1,2)\) et \((1,3)\) forment une base de \(\mathbb{R}^2\), donc \(h\) existe et elle est unique.
D’abord, on décompose : \((x,y) = a(1,2) + b(1,3)\) donne \(a = 3x – y\) et \(b = y – 2x\). Ensuite, on obtient \(h(x,y) = a(0,1,1) + b(1,0,2)\), c’est-à-dire :
\[h(x,y) = (y – 2x,\ 3x – y,\ -x + y).\]
Enfin, les images \((0,1,1)\) et \((1,0,2)\) ne sont pas colinéaires. Par conséquent, \(h\) est injective, mais elle n’est pas surjective puisque \(\mathrm{Im}\, h\) est un plan de \(\mathbb{R}^3\).
4. Rang et théorème du rang
Si \(\mathrm{Im}\, f\) est de dimension finie, le rang de \(f\) est \(\mathrm{rg}\, f = \dim \mathrm{Im}\, f\).
Lorsque \(E\) est de dimension finie, l’image est engendrée par \(n\) vecteurs. Donc \(\mathrm{rg}\, f \leqslant \dim E\). De plus, \(\mathrm{Im}\, f\) est inclus dans \(F\), d’où \(\mathrm{rg}\, f \leqslant \dim F\) quand \(F\) est de dimension finie.
4.1 Énoncé et preuve commentée
Théorème du rang. Supposons l’espace de départ \(E\) de dimension finie, et prenons \(f \in \mathcal{L}(E,F)\). L’image de \(f\) est alors elle aussi de dimension finie, avec la relation
\[\dim E = \dim \mathrm{Ker}\, f + \mathrm{rg}\, f.\]
Étape 1 : choisir un supplémentaire. Comme \(E\) est de dimension finie, le noyau admet un supplémentaire \(S\) : \(E = \mathrm{Ker}\, f \oplus S\). On a donc \(\dim S = \dim E – \dim \mathrm{Ker}\, f\).
Étape 2 : restreindre \(f\) à \(S\). Notons \(g : S \to \mathrm{Im}\, f\), \(x \mapsto f(x)\). Nous montrons que \(g\) est un isomorphisme. D’abord, si \(x \in S\) vérifie \(g(x) = 0\), alors \(x \in \mathrm{Ker}\, f \cap S = \{0\}\). Donc \(g\) est injective.
Étape 3 : surjectivité. Soit \(y = f(x)\) avec \(x \in E\). On décompose \(x = k + s\), où \(k \in \mathrm{Ker}\, f\) et \(s \in S\). Alors \(y = f(k) + f(s) = g(s)\). Ainsi, \(g\) est surjective.
Étape 4 : conclure. L’isomorphisme \(g\) conserve la dimension, d’où \(\mathrm{rg}\, f = \dim S = \dim E – \dim \mathrm{Ker}\, f\).
Le cœur de la preuve est l’étape 2 : un supplémentaire du noyau est une « copie » de l’image. En revanche, ce supplémentaire n’est pas unique, et il n’a aucune raison d’être égal à l’image.
Reprenons \(\psi(P) = \big(P(1), P^{\prime}(1)\big)\) sur \(\mathbb{R}_3[X]\). D’abord, \(\psi(1) = (1,0)\) et \(\psi(X – 1) = (0,1)\), donc \(\psi\) est surjective et \(\mathrm{rg}\, \psi = 2\). Le théorème du rang donne alors \(\dim \mathrm{Ker}\, \psi = 4 – 2 = 2\).
Ensuite, \((X-1)^2\) et \((X-1)^3\) annulent \(P(1)\) et \(P^{\prime}(1)\), et ils sont libres car de degrés distincts. Par conséquent, \(\mathrm{Ker}\, \psi = \mathrm{Vect}\big((X-1)^2, (X-1)^3\big)\), sans résoudre aucun système.
4.2 Conséquences en dimension égale
Si \(\dim E = \dim F = n\) est finie et \(f \in \mathcal{L}(E,F)\), les trois propriétés suivantes sont équivalentes : \(f\) est injective ; \(f\) est surjective ; \(f\) est bijective.
Par le théorème du rang, \(\mathrm{Ker}\, f = \{0\}\) équivaut à \(\mathrm{rg}\, f = n\). Or \(\mathrm{Im}\, f\) est un sous-espace de \(F\), et \(\dim F = n\). Donc \(\mathrm{rg}\, f = n\) équivaut à \(\mathrm{Im}\, f = F\). Ainsi, l’injectivité et la surjectivité coïncident, et chacune entraîne la bijectivité.
- Vérifier que \(f\) est linéaire et que \(\dim E = \dim F\) est finie.
- Montrer seulement que \(\mathrm{Ker}\, f = \{0\}\), ce qui est souvent le plus court.
- Conclure que \(f\) est un isomorphisme, puis utiliser la surjectivité pour obtenir l’existence d’un antécédent.
Par exemple, \(P \mapsto \big(P(-1), P(0), P(2)\big)\) de \(\mathbb{R}_2[X]\) dans \(\mathbb{R}^3\) est injective, car un polynôme de degré au plus 2 ayant trois racines est nul. C’est donc un isomorphisme, ce qui prouve l’existence d’un unique polynôme d’interpolation.
En dimension infinie, le corollaire tombe. Sur \(\mathbb{R}[X]\), la dérivation \(D\) est surjective, puisque tout polynôme admet une primitive polynomiale. Pourtant, elle n’est pas injective : \(D(1) = 0\). À l’inverse, \(M : P \mapsto XP\) est injective, mais le polynôme constant \(1\) n’a pas d’antécédent.
Remarque :
Sur \(\mathbb{R}_3[X]\), la dérivation a pour noyau les constantes et pour image \(\mathbb{R}_2[X]\). On retrouve bien \(4 = 1 + 3\). Cependant, le noyau est contenu dans l’image : noyau et image ne sont donc pas supplémentaires ici.
5. Projecteurs et symétries
Soient \(F\) et \(G\) deux sous-espaces supplémentaires de \(E\) : tout \(x \in E\) s’écrit de manière unique \(x = x_F + x_G\), avec \(x_F \in F\) et \(x_G \in G\).
On associe au couple \((F, G)\) deux endomorphismes. Le premier, \(p : x \mapsto x_F\), garde la composante dans \(F\) et oublie l’autre : c’est la projection sur \(F\) de direction \(G\). Le second, \(s : x \mapsto x_F – x_G\), change le signe de la composante dans \(G\) : c’est la symétrie de base \(F\) et de direction \(G\).
L’unicité de la décomposition rend ces deux applications linéaires. De plus, \(\mathrm{Im}\, p = F\) et \(\mathrm{Ker}\, p = G\). Enfin, on a \(s = 2p – \mathrm{id}_E\), puisque \(x_F – x_G = 2x_F – x\).
5.1 Caractérisation d’un projecteur
Soit \(p \in \mathcal{L}(E)\) tel que \(p \circ p = p\). Alors \(E = \mathrm{Im}\, p \oplus \mathrm{Ker}\, p\), et \(p\) est la projection sur \(\mathrm{Im}\, p\) parallèlement à \(\mathrm{Ker}\, p\). Un tel endomorphisme s’appelle un projecteur.
D’abord, un vecteur \(y\) de l’image s’écrit \(y = p(x)\). Donc \(p(y) = p(p(x)) = p(x) = y\) : la restriction de \(p\) à son image est l’identité. Ainsi, si \(y \in \mathrm{Im}\, p \cap \mathrm{Ker}\, p\), alors \(y = p(y) = 0\).
Ensuite, pour \(x \in E\), on écrit \(x = p(x) + \big(x – p(x)\big)\). Le premier terme est dans l’image. Le second est dans le noyau, car \(p\big(x – p(x)\big) = p(x) – p(x) = 0\). Par conséquent, la somme est directe et vaut \(E\). Enfin, la composante de \(x\) sur l’image est \(p(x)\), ce qui conclut.
De la même façon, un endomorphisme \(s\) vérifiant \(s \circ s = \mathrm{id}_E\) est une symétrie. Elle se fait par rapport à \(\mathrm{Ker}(s – \mathrm{id})\), parallèlement à \(\mathrm{Ker}(s + \mathrm{id})\). Il suffit en effet de poser \(p = \frac{1}{2}(s + \mathrm{id})\) et de vérifier que \(p \circ p = p\).
- Calculer \(p \circ p\) avec les formules, ou le carré de la matrice, et comparer avec \(p\).
- Si l’égalité a lieu, résoudre \(p(x) = x\) : on obtient l’image, c’est-à-dire l’espace sur lequel on projette.
- Résoudre \(p(x) = 0\) : on obtient le noyau, c’est-à-dire la direction de projection.
- Vérifier que les dimensions s’additionnent bien en \(\dim E\).
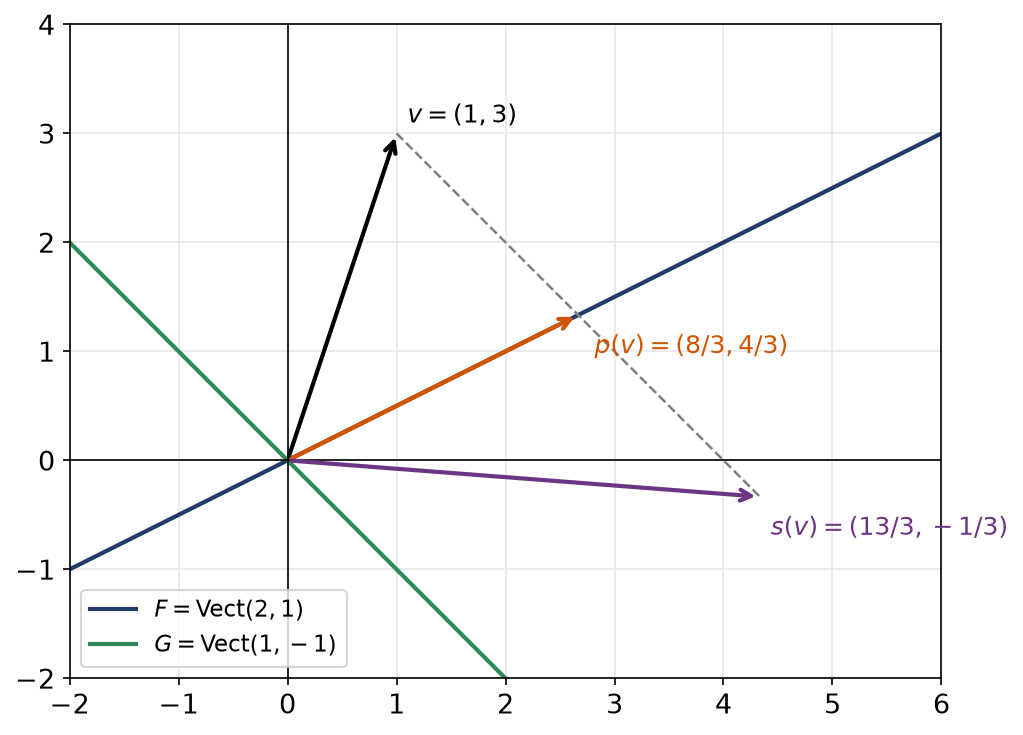
Dans \(\mathbb{R}^2\), prenons \(F = \mathrm{Vect}\big((2,1)\big)\) et \(G = \mathrm{Vect}\big((1,-1)\big)\). En résolvant \((x,y) = a(2,1) + b(1,-1)\), on trouve \(a = \frac{x+y}{3}\). La projection sur \(F\) parallèlement à \(G\) est donc :
\[p(x,y) = \left(\frac{2x + 2y}{3},\ \frac{x + y}{3}\right).\]
Ensuite, la symétrie associée vaut \(s = 2p – \mathrm{id}\), soit \(s(x,y) = \left(\frac{x + 4y}{3}, \frac{2x – y}{3}\right)\). Par exemple, pour \(v = (1,3)\), on obtient \(p(v) = \left(\frac{8}{3}, \frac{4}{3}\right)\) et \(s(v) = \left(\frac{13}{3}, -\frac{1}{3}\right)\).
La figure montre que \(p(v)\) est le milieu du segment qui joint \(v\) à \(s(v)\), et que ce segment est parallèle à \(G\).
Piège à éviter :
Une projection n’est pas forcément orthogonale. Dans l’exemple, \(F\) et \(G\) ne sont pas perpendiculaires, et pourtant \(p\) est bien un projecteur. De plus, un projecteur autre que l’identité n’est jamais injectif, car son noyau est non nul.
6. Formes linéaires et hyperplans
On réserve le nom de forme linéaire aux éléments de \(\mathcal{L}(E, \mathbb{K})\), c’est-à-dire aux applications linéaires à valeurs scalaires. Un sous-espace \(H\) de \(E\) s’appelle un hyperplan lorsqu’il existe une telle forme \(\varphi \neq 0\) avec \(H = \mathrm{Ker}\, \varphi\).
Par exemple, la trace sur \(\mathcal{M}_n(\mathbb{K})\), l’application \(P \mapsto \int_0^2 P(t)\,\mathrm{d}t\) sur \(\mathbb{R}[X]\) et \((x,y,z) \mapsto x – 2y + z\) sur \(\mathbb{R}^3\) sont des formes linéaires. Leurs noyaux sont donc des hyperplans.
6.1 Dimension d’un hyperplan
Soit \(\varphi\) une forme linéaire non nulle sur \(E\) et \(H = \mathrm{Ker}\, \varphi\). Pour tout \(a \notin H\), on a \(E = H \oplus \mathrm{Vect}(a)\). En particulier, si \(\dim E = n\), alors \(\dim H = n – 1\).
Comme \(a \notin H\), on a \(\varphi(a) \neq 0\). D’abord, si \(\lambda a \in H\), alors \(\lambda \varphi(a) = 0\), donc \(\lambda = 0\) : l’intersection est nulle. Ensuite, pour \(x \in E\), on pose \(\lambda = \frac{\varphi(x)}{\varphi(a)}\). Le vecteur \(x – \lambda a\) vérifie \(\varphi(x – \lambda a) = 0\), donc il appartient à \(H\). Ainsi, \(x = (x – \lambda a) + \lambda a\) convient.
En dimension finie, on peut aussi raisonner par le théorème du rang. L’image de \(\varphi\) est un sous-espace non nul de \(\mathbb{K}\), donc égal à \(\mathbb{K}\). Par conséquent, \(\dim H = n – 1\).
La réciproque est vraie en dimension finie : tout sous-espace de dimension \(n – 1\) est un hyperplan. On complète en effet une base de \(H\) par un vecteur \(a\), puis on prend la forme qui vaut \(0\) sur \(H\) et \(1\) en \(a\).
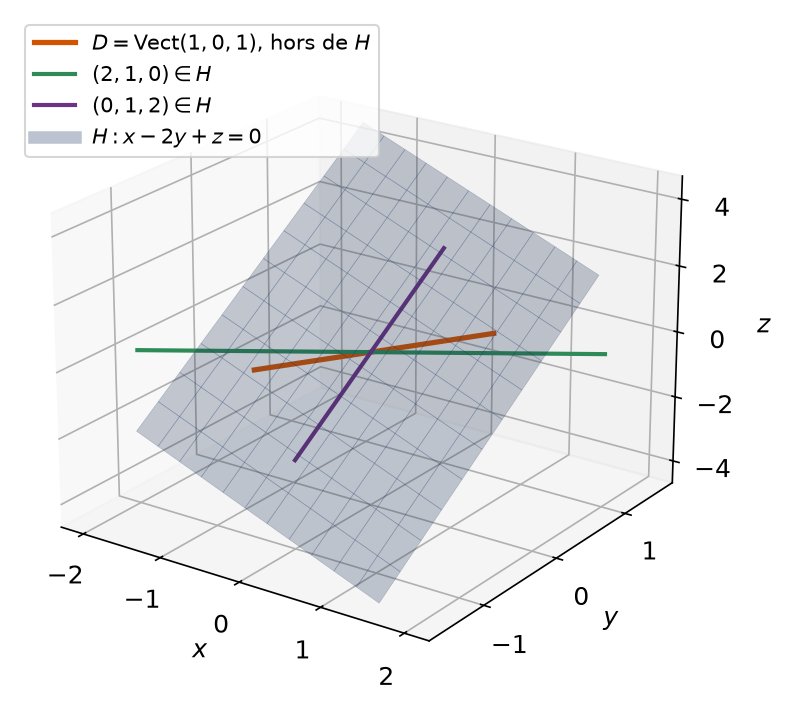
La figure illustre le cas de \(\mathbb{R}^3\) : le plan \(H\) d’équation \(x – 2y + z = 0\) et la droite \(\mathrm{Vect}\big((1,0,1)\big)\) sont supplémentaires, car \(1 – 0 + 1 = 2 \neq 0\).
6.2 Équations d’un hyperplan
Soient \(\varphi\) et \(\chi\) deux formes linéaires, aucune n’étant nulle. Leurs noyaux coïncident exactement lorsque \(\chi = \lambda \varphi\) pour un scalaire \(\lambda \neq 0\). Une équation d’hyperplan est donc unique à un facteur non nul près.
Le sens indirect est immédiat. Pour le sens direct, notons \(H\) le noyau commun et choisissons \(a \notin H\). On pose \(\lambda = \frac{\chi(a)}{\varphi(a)}\), qui est non nul. Alors \(\chi – \lambda \varphi\) s’annule sur \(H\) et en \(a\). Or \(E = H \oplus \mathrm{Vect}(a)\), donc \(\chi – \lambda \varphi = 0\).
Dans \(\mathbb{K}^n\), toute forme linéaire s’écrit \((x_1, \dots, x_n) \mapsto a_1 x_1 + \dots + a_n x_n\). Ainsi, un hyperplan de \(\mathbb{K}^n\) est exactement l’ensemble des solutions d’une équation \(a_1 x_1 + \dots + a_n x_n = 0\) à coefficients non tous nuls.
- Écrire l’équation inconnue \(a_1 x_1 + \dots + a_n x_n = 0\).
- Exprimer que chaque vecteur de la base de \(H\) la vérifie : on obtient \(n – 1\) équations en \(a_1, \dots, a_n\).
- Résoudre ce système : l’ensemble des solutions est une droite, dont on choisit un vecteur non nul simple.
- Contrôler en substituant chaque vecteur dans l’équation trouvée.
Dans \(\mathbb{R}^4\), soit \(H\) engendré par \((1,1,0,0)\), \((0,1,-1,0)\) et \((1,0,0,2)\). Ces trois vecteurs sont libres, donc \(H\) est un hyperplan. Une équation \(ax + by + cz + dt = 0\) doit vérifier :
\[\begin{cases} a + b = 0 \\ b – c = 0 \\ a + 2d = 0 \end{cases}\]
On en tire \(b = -a\), \(c = -a\) et \(d = -\frac{a}{2}\). Avec \(a = 2\), on obtient l’équation \(2x – 2y – 2z – t = 0\). Enfin, on vérifie : \(2 – 2 = 0\), puis \(-2 + 2 = 0\), puis \(2 – 2 = 0\).
Remarque :
L’ensemble \(E^{*} = \mathcal{L}(E, \mathbb{K})\) des formes linéaires s’appelle le dual de \(E\). Son étude détaillée dépasse le programme de ce chapitre.
Les erreurs fréquentes
- Conclure qu’une application est linéaire parce que \(f(0) = 0\) : ce test permet seulement de refuser la linéarité.
- Écrire \(E = \mathrm{Ker}\, f \oplus \mathrm{Im}\, f\) à partir du théorème du rang, alors que ce dernier ne donne qu’une égalité de dimensions.
- Appliquer le théorème du rang ou l’équivalence entre injectivité et surjectivité en dimension infinie.
- Annoncer la dimension de l’image en comptant les vecteurs \(f(e_i)\) sans vérifier qu’ils sont libres.
- Confondre le noyau, inclus dans l’espace de départ, avec l’image, incluse dans l’espace d’arrivée.
- Croire qu’un projecteur est forcément orthogonal ou qu’il peut être injectif sans être l’identité.
Fiche mémo
- Linéarité : \(f(\lambda x + y) = \lambda f(x) + f(y)\) ; conséquence immédiate \(f(0) = 0\).
- La réciproque d’une application linéaire bijective est linéaire.
- \(\mathrm{Ker}\, f\) est un sous-espace de \(E\) et \(\mathrm{Im}\, f\) un sous-espace de \(F\).
- \(f\) est injective si et seulement si \(\mathrm{Ker}\, f = \{0\}\).
- Une application linéaire est fixée par l’image d’une base, et \(\mathrm{Im}\, f = \mathrm{Vect}\big(f(e_1), \dots, f(e_n)\big)\).
- Théorème du rang : \(\dim E = \dim \mathrm{Ker}\, f + \mathrm{rg}\, f\) si \(\dim E\) est finie.
- Si \(\dim E = \dim F\) est finie : injective, surjective et bijective sont équivalentes.
- \(p \circ p = p\) : projection sur \(\mathrm{Im}\, p\) parallèlement à \(\mathrm{Ker}\, p\) ; \(s \circ s = \mathrm{id}\) : symétrie, avec \(s = 2p – \mathrm{id}\).
- Hyperplan : noyau d’une forme linéaire non nulle, de dimension \(n – 1\), équation unique à un facteur près.
Questions fréquentes
Comment montrer rapidement qu'une application est linéaire ?
On prend deux vecteurs quelconques et un scalaire, puis on vérifie que l’image de la combinaison est la combinaison des images. Un test préalable utile consiste à calculer l’image de zéro : si elle n’est pas nulle, l’application n’est pas linéaire. Un terme constant, un produit de coordonnées ou une valeur absolue signalent presque toujours un échec.
Peut-on déduire du théorème du rang que noyau et image sont supplémentaires ?
Non. Ce résultat porte sur les dimensions : la dimension de E est la somme de celle du noyau et du rang. Le noyau est un sous-espace de E alors que l’image vit dans F, donc parler de leur somme n’a souvent aucun sens. Même pour un endomorphisme, noyau et image peuvent se rencontrer, comme pour la dérivation sur les polynômes de degré au plus 3.
Comment savoir si un endomorphisme est un projecteur ?
Il suffit de vérifier que p composé avec lui-même redonne p. Dans ce cas, p est la projection sur son image parallèlement à son noyau, et ces deux sous-espaces sont supplémentaires. En pratique, on calcule p(p(x)) avec les formules ou on vérifie que le carré de sa matrice est égal à la matrice elle-même.
À quoi sert une forme linéaire en pratique ?
Une forme linéaire non nulle fournit une équation d’hyperplan : son noyau est un sous-espace de dimension n moins 1. Inversement, tout hyperplan admet une équation, unique à un facteur non nul près. C’est ainsi que l’on décrit un plan de l’espace par une seule équation cartésienne.
Pour aller plus loin
- S’exercer : exercices corrigés de L1 de maths sur applications linéaires et rang
- Bases utiles : Espaces vectoriels : bases et dimension
- Chapitre d’avant : Espaces vectoriels : bases et dimension
- Chapitre d’après : Matrices de passage et matrices semblables
- Vérifier ses acquis : QCM de L1 de maths sur applications linéaires et rang
- Contrôle corrigé en temps limité : Noyau, image et projecteurs : contrôle de maths en L1
- Le même thème en maths sup (MPSI) : Noyau, image et théorème du rang
- Tous les chapitres : le sommaire de la L1 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «applications linéaires et rang en L1 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.