Corrigé des exercices : Fonction Gamma et intégrale de Gauss en L2 de maths
Ce corrigé Gamma L2 propose une solution complète de chaque exercice. Chaque correction commence par une idée clé, puis la rédaction suit le modèle attendu en partiel. D’abord, on vérifie la régularité de l’intégrande. Ensuite, on exhibe une fonction dominante explicite et intégrable. Enfin, on applique le théorème en le nommant.
Soyez attentif à deux points. Une domination se cherche sur un segment de paramètres ou sur une demi-droite qui évite la borne gênante, jamais à l’aveugle sur tout l’intervalle. De plus, chaque dérivation sous l’intégrale exige une domination de la dérivée partielle, et pas seulement de la fonction. Trois figures illustrent les solutions obtenues.
Pour démarrer
Corrigé de l’exercice 1 – Un cosinus intégré sur le segment unité
Idée clé : l’intégration se fait sur le segment \([0,1]\) ; la continuité de l’intégrande sur \(\mathbb{R} \times [0,1]\) suffit donc, sans domination.
- Sur \(\mathbb{R} \times [0,1]\), le numérateur \(\cos(xt)\) est continu et le dénominateur \(1+t\) reste supérieur à 1. L’intégrande est donc continue sur ce domaine, et l’intégration porte sur un segment. Par conséquent, \(F\) est définie et continue sur \(\mathbb{R}\).
- Comme le cosinus est pair, \(\cos(-xt) = \cos(xt)\), donc \(F(-x) = F(x)\). De plus, \(\left|\frac{\cos(xt)}{1+t}\right| \leq \frac{1}{1+t}\). En intégrant sur \([0,1]\), on obtient \(|F(x)| \leq \ln 2\).
- La dérivée partielle \(-\frac{t\sin(xt)}{1+t}\) est continue sur \(\mathbb{R} \times [0,1]\). Le théorème de dérivation sur un segment donne donc \(F\) de classe \(C^1\), avec \(F^{\prime}(x) = -\int_0^1 \frac{t\sin(xt)}{1+t}\,dt\). En \(x = 0\), le sinus s’annule, si bien que \(F^{\prime}(0) = 0\). On pouvait le prévoir : une fonction paire dérivable a une dérivée nulle en 0.
Corrigé de l’exercice 2 – Dériver puis calculer directement
Idée clé : on applique le théorème sur un segment, puis on contrôle le résultat par un calcul explicite de primitive.
- Si \(x \geq 0\), on a \(1 + xt \geq 1\). Si \(-1 < x < 0\), alors \(xt \geq x > -1\) pour \(t \in [0,1]\), donc \(1 + xt > 0\). Ainsi, \((x,t) \mapsto \ln(1+xt)\) est de classe \(C^1\) sur \(]-1,+\infty[ \times [0,1]\), de dérivée partielle \(\frac{t}{1+xt}\). Par conséquent, \(F\) est de classe \(C^1\).
- On a \(F^{\prime}(x) = \int_0^1 \frac{t}{1+xt}\,dt\), donc \(F^{\prime}(0) = \int_0^1 t\,dt = \frac{1}{2}\).
- Pour \(x \neq 0\), on pose \(s = 1 + xt\). Ainsi,
\[F(x) = \frac{1}{x}\int_1^{1+x} \ln s\,ds = \frac{1}{x}\Big[s\ln s – s\Big]_1^{1+x} = \frac{(1+x)\ln(1+x)}{x} – 1.\]
Au voisinage de 0, le développement du logarithme à l’ordre 2 donne \((1+x)\ln(1+x) = x + \frac{x^2}{2} + o(x^2)\). Après division par \(x\), le quotient vaut \(1 + \frac{x}{2} + o(x)\). Ainsi, \(F(x) = \frac{x}{2} + o(x)\), et comme \(F(0) = 0\), on retrouve \(F^{\prime}(0) = \frac{1}{2}\).
Corrigé de l’exercice 3 – Valeurs particulières de Gamma
Idée clé : on utilise \(\Gamma(n+1) = n!\), la relation \(\Gamma(x+1) = x\Gamma(x)\) et un changement de variable linéaire.
- D’abord, \(\Gamma(5) = 4! = 24\). Ensuite, \(\Gamma\left(\frac{7}{2}\right) = \frac{5}{2}\cdot\frac{3}{2}\cdot\frac{1}{2}\,\Gamma\left(\frac{1}{2}\right)\), donc \(\Gamma\left(\frac{7}{2}\right) = \frac{15\sqrt{\pi}}{8}\).
- Avec \(s = 2t\), on a \(t^3 = \frac{s^3}{8}\) et \(dt = \frac{ds}{2}\). Ainsi, l’intégrale vaut \(\frac{1}{16}\int_0^{+\infty} s^3 e^{-s}\,ds = \frac{\Gamma(4)}{16} = \frac{6}{16}\). Elle vaut \(\frac{3}{8}\).
- Comme \(\sqrt{t} = t^{3/2 – 1}\), l’intégrale vaut \(\Gamma\left(\frac{3}{2}\right) = \frac{1}{2}\Gamma\left(\frac{1}{2}\right)\). Elle vaut \(\frac{\sqrt{\pi}}{2}\).
- Enfin, \(\Gamma\left(\frac{5}{2}\right) = \frac{3}{2}\cdot\frac{1}{2}\,\Gamma\left(\frac{1}{2}\right)\). Le quotient vaut \(\frac{3}{4}\).
Corrigé de l’exercice 4 – Domaine de définition de Gamma
Idée clé : l’intégrande est positive ; on étudie séparément la borne 0, où seule la puissance compte, et la borne infinie, où l’exponentielle domine.
- Sur \(]0,+\infty[\), l’intégrande \(t^{x-1}e^{-t}\) ne prend que des valeurs positives et varie continûment. Près de 0, le facteur \(e^{-t}\) tend vers 1, de sorte que tout se joue sur \(\frac{1}{t^{1-x}}\). La règle de Riemann exige \(1 – x < 1\) : le morceau sur \(]0,1]\) converge pour \(x > 0\) et seulement dans ce cas. En \(+\infty\), \(t^2 \cdot t^{x-1}e^{-t} = t^{x+1}e^{-t}\) tend vers 0, donc le morceau sur \([1,+\infty[\) converge toujours. L’intégrale converge exactement pour \(x > 0\).
- Avec \(s = 3t\), on a \(t^{x-1} = 3^{1-x}s^{x-1}\) et \(dt = \frac{ds}{3}\). Ainsi, \(\int_0^{+\infty} t^{x-1}e^{-3t}\,dt = \frac{\Gamma(x)}{3^x}\).
- L’application \(u \mapsto e^{-u}\) envoie \(]0,+\infty[\) sur \(]0,1[\) en décroissant, et elle est de classe \(C^1\). Avec \(t = e^{-u}\), on a \(dt = -e^{-u}\,du\), \(t^{x-1} = e^{-(x-1)u}\) et \((\ln t)^2 = u^2\). L’intégrale a donc la même nature que \(\int_0^{+\infty} u^2 e^{-xu}\,du\). Celle-ci converge si et seulement si \(x > 0\) : pour \(x \leq 0\), l’intégrande ne tend même pas vers 0. Pour \(x > 0\), le changement \(s = xu\) donne \(\frac{\Gamma(3)}{x^3}\). L’intégrale vaut \(\frac{2}{x^3}\) pour \(x > 0\).
Corrigé de l’exercice 5 – Variantes de l’intégrale de Gauss
Idée clé : on ramène chaque intégrale à \(\int e^{-s^2}\,ds\) par un changement de variable affine, ou par une intégration par parties.
- Avec \(s = \sqrt{3}\,t\), on a \(dt = \frac{ds}{\sqrt{3}}\). Donc \(\int_{-\infty}^{+\infty} e^{-3t^2}\,dt = \sqrt{\frac{\pi}{3}}\).
- Sur \([0,A]\), on écrit \(t^2e^{-t^2} = t \cdot t e^{-t^2}\), et l’on primitive \(t e^{-t^2}\) en \(-\frac{1}{2}e^{-t^2}\). Ainsi, \(\int_0^A t^2e^{-t^2}\,dt = -\frac{A}{2}e^{-A^2} + \frac{1}{2}\int_0^A e^{-t^2}\,dt\). En faisant tendre \(A\) vers \(+\infty\), on obtient \(\int_0^{+\infty} t^2 e^{-t^2}\,dt = \frac{\sqrt{\pi}}{4}\).
- On écrit \(-t^2 + 2t = -(t-1)^2 + 1\). Avec \(s = t – 1\), il vient \(\int_{-\infty}^{+\infty} e^{-t^2+2t}\,dt = e\int_{-\infty}^{+\infty} e^{-s^2}\,ds\). Elle vaut \(e\sqrt{\pi}\).
Corrigé de l’exercice 6 – Premières transformées de Laplace
Idée clé : chaque intégrale se calcule sur \([0,A]\) ; la convergence dépend du signe de l’exposant de l’exponentielle.
- Pour \(p > 0\), \(\int_0^A e^{-pt}\,dt = \frac{1 – e^{-pA}}{p}\) tend vers \(\frac{1}{p}\). Pour \(p \leq 0\), l’intégrande ne tend pas vers 0 et reste positive, d’où la divergence. On a \(\mathcal{L}1(p) = \frac{1}{p}\) pour \(p > 0\).
- On a \(e^{2t}e^{-pt} = e^{-(p-2)t}\). Le point précédent, appliqué à \(p – 2\), donne \(\frac{1}{p-2}\) pour \(p > 2\), et la divergence sinon.
- Pour \(p \leq 0\), l’intégrande tend vers \(+\infty\), d’où la divergence. Pour \(p > 0\), une intégration par parties sur \([0,A]\), suivie du passage à la limite, donne \(\int_0^{+\infty} t^2e^{-pt}\,dt = \frac{2}{p}\int_0^{+\infty} t\,e^{-pt}\,dt\). Une seconde intégration par parties donne \(\frac{1}{p}\int_0^{+\infty} e^{-pt}\,dt = \frac{1}{p^2}\). Finalement, \(\mathcal{L}(t^2)(p) = \frac{2}{p^3}\).
- Pour \(p > 0\), on a \(\int_0^A e^{(3i – p)t}\,dt = \frac{e^{(3i-p)A} – 1}{3i – p}\), et \(|e^{(3i-p)A}| = e^{-pA}\) tend vers 0. Ainsi, l’intégrale vaut \(\frac{1}{p – 3i} = \frac{p + 3i}{p^2 + 9}\). Sa partie imaginaire donne \(\mathcal{L}(\sin 3t)(p) = \frac{3}{p^2+9}\). Pour \(p \leq 0\), sur chaque tranche \(\left[\frac{2k\pi}{3}, \frac{(2k+1)\pi}{3}\right]\), on a \(\sin(3t) \geq 0\) et \(e^{-pt} \geq 1\). L’intégrale sur cette tranche est donc au moins \(\frac{2}{3}\). Le critère de Cauchy montre alors la divergence.
Pour s’entraîner
Corrigé de l’exercice 7 – Quand la domination fait défaut
Idée clé : une domination doit majorer la fonction pour toutes les valeurs du paramètre à la fois ; on calcule donc le supremum en \(x\) à \(t\) fixé.
- Pour \(x = 0\), l’intégrande est nulle, donc \(F(0) = 0\). Pour \(x > 0\), on a \(\int_0^A x\,e^{-xt}\,dt = 1 – e^{-xA}\), qui tend vers 1. Ainsi, \(F(x) = 1\) pour \(x > 0\). La fonction \(F\) n’est pas continue en 0.
- Fixons \(t \geq 1\) et posons \(g(x) = x\,e^{-xt}\). Le signe de \(g^{\prime}(x) = (1 – xt)\,e^{-xt}\) est celui de \(1 – xt\) : positif pour \(x < \frac{1}{t}\), négatif ensuite. Or \(\frac{1}{t}\) appartient bien à \(]0,1]\). Le supremum vaut donc \(g\left(\frac{1}{t}\right) = \frac{1}{e\,t}\).
- Supposons qu’une telle fonction \(\varphi\) existe. Pour \(t \geq 1\), on aurait \(e\,t\,\varphi(t) \geq 1\). Or \(\int_1^{+\infty} \frac{dt}{e\,t}\) diverge, ce qui contredit l’intégrabilité de \(\varphi\) par comparaison. Aucune domination n’existe sur \(]0,1]\).
- Pour \(x \in [a,b]\) et \(t \geq 0\), on a \(x\,e^{-xt} \leq b\,e^{-at}\), qui est intégrable. Cette domination locale justifie la continuité de \(F\) sur \(]0,+\infty[\), conformément au calcul direct.
Corrigé de l’exercice 8 – Une équation différentielle du second ordre
Idée clé : on domine les deux dérivées partielles sur \([a,+\infty[\) grâce au facteur \(e^{-at}\), puis on décompose \(\frac{t^2}{4+t^2}\).
- Notons \(g(x,t) = \frac{e^{-xt}}{4+t^2}\). En dérivant par rapport à \(x\), on trouve \(-\frac{t\,e^{-xt}}{4+t^2}\), puis \(\frac{t^2e^{-xt}}{4+t^2}\), fonctions continues du couple \((x,t)\). Fixons \(a > 0\). D’une part, \(4 + t^2 \geq 4t\), donc \(\frac{t}{4+t^2} \leq \frac{1}{4}\). D’autre part, \(\frac{t^2}{4+t^2} \leq 1\). Pour \(x \geq a\), il vient
\[|g(x,t)| \leq \frac{e^{-at}}{4}, \qquad \left|\frac{\partial g}{\partial x}(x,t)\right| \leq \frac{e^{-at}}{4}, \qquad \left|\frac{\partial^2 g}{\partial x^2}(x,t)\right| \leq e^{-at}.\]
Ces majorants sont intégrables sur \([0,+\infty[\). Le théorème de dérivation, appliqué deux fois, montre que \(F\) est de classe \(C^2\) sur \([a,+\infty[\) pour tout \(a > 0\), donc sur \(]0,+\infty[\). - On a \(F^{\prime\prime}(x) = \int_0^{+\infty} \frac{t^2e^{-xt}}{4+t^2}\,dt\). Or \(\frac{t^2}{4+t^2} = 1 – \frac{4}{4+t^2}\). Il vient donc \(F^{\prime\prime}(x) = \int_0^{+\infty} e^{-xt}\,dt – 4F(x) = \frac{1}{x} – 4F(x)\). Ainsi, \(F^{\prime\prime} + 4F = \frac{1}{x}\).
- Comme \(4 + t^2 \geq 4\), l’intégrande est comprise entre 0 et \(\frac{e^{-xt}}{4}\). En intégrant, on obtient \(0 \leq F(x) \leq \frac{1}{4x}\). Par encadrement, \(F(x)\) tend vers 0 en \(+\infty\).
Corrigé de l’exercice 9 – Une gaussienne modulée par un cosinus
Idée clé : la dérivée partielle est dominée par \(t\,e^{-2t^2}\) pour tout \(x\) ; une intégration par parties relie ensuite \(K^{\prime}\) à \(K\).
- Posons \(f(x,t) = e^{-2t^2}\cos(xt)\). Pour tout \(x\), on a \(|f(x,t)| \leq e^{-2t^2}\), donc \(f(x,\cdot)\) est intégrable. Ensuite, \(\frac{\partial f}{\partial x}(x,t) = -t\,e^{-2t^2}\sin(xt)\) est continue, et majorée en module par \(t\,e^{-2t^2}\). Ce majorant, commun à tous les \(x\), a une intégrale finie, égale à \(\frac{1}{4}\). Ainsi, \(K\) est de classe \(C^1\) sur \(\mathbb{R}\), avec \(K^{\prime}(x) = -\int_0^{+\infty} t\,e^{-2t^2}\sin(xt)\,dt\).
- Sur \([0,A]\), on primitive \(t\,e^{-2t^2}\) en \(-\frac{1}{4}e^{-2t^2}\) et on dérive \(\sin(xt)\) en \(x\cos(xt)\) :
\[\int_0^A t\,e^{-2t^2}\sin(xt)\,dt = -\frac{e^{-2A^2}\sin(xA)}{4} + \frac{x}{4}\int_0^A e^{-2t^2}\cos(xt)\,dt.\]
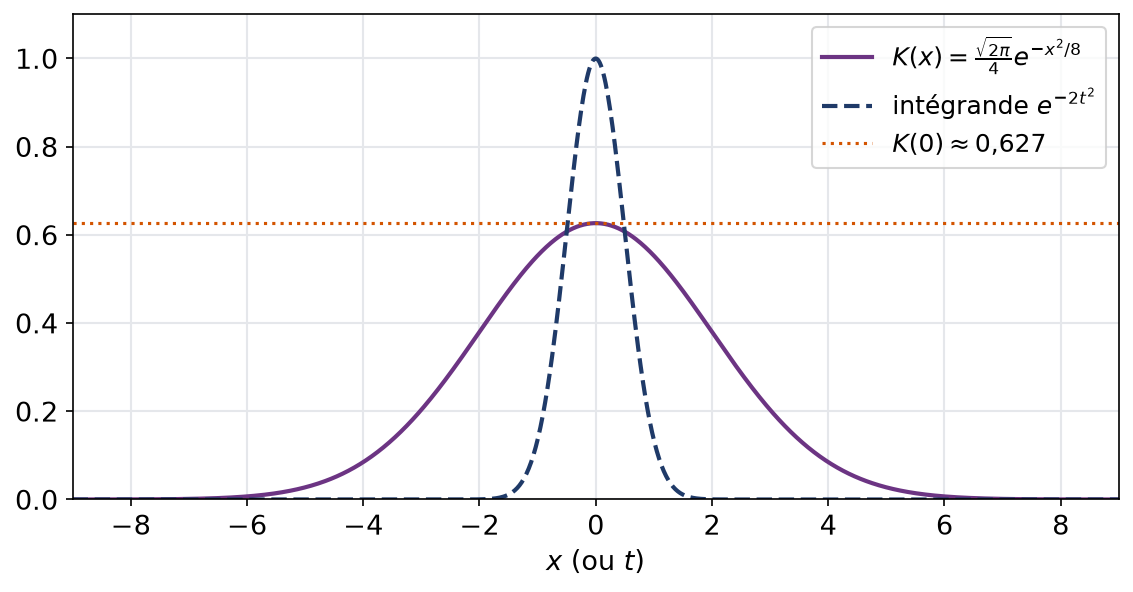
Le premier terme tend vers 0. On obtient donc \(K^{\prime}(x) = -\frac{x}{4}K(x)\). - Avec \(s = \sqrt{2}\,t\), on a \(K(0) = \frac{1}{\sqrt{2}}\int_0^{+\infty} e^{-s^2}\,ds = \frac{\sqrt{\pi}}{2\sqrt{2}} = \frac{\sqrt{2\pi}}{4}\). Ensuite, la dérivée de \(x \mapsto K(x)\,e^{x^2/8}\) vaut \(\left(K^{\prime}(x) + \frac{x}{4}K(x)\right)e^{x^2/8} = 0\). Cette fonction est donc constante, égale à \(K(0)\). Finalement, \(K(x) = \frac{\sqrt{2\pi}}{4}\,e^{-x^2/8}\).
La figure représente \(K\). On reconnaît une nouvelle cloche de Gauss, plus large que l’intégrande d’origine : c’est un premier aperçu de la transformée de Fourier.
Corrigé de l’exercice 10 – L’intégrale de Frullani par dérivation
Idée clé : la dérivée en \(x\) fait disparaître le facteur \(\frac{1}{t}\) gênant ; il reste \(e^{-xt}\), facile à dominer et à intégrer.
- En 0, on a \(e^{-t} – e^{-xt} = (x – 1)t + o(t)\). L’intégrande tend donc vers \(x – 1\) : c’est un faux problème. Pour \(t \geq 1\), on a \(\left|\frac{e^{-t} – e^{-xt}}{t}\right| \leq e^{-t} + e^{-xt}\), qui est intégrable puisque \(x > 0\). Ainsi, \(\Phi(x)\) est bien définie.
- La dérivée partielle en \(x\) de \(\frac{e^{-t} – e^{-xt}}{t}\) vaut \(e^{-xt}\), continue en \((x,t)\). Fixons \(a > 0\). Pour \(x \geq a\), on a \(0 < e^{-xt} \leq e^{-at}\), intégrable sur \(]0,+\infty[\). Le théorème de dérivation donne \(\Phi\) de classe \(C^1\), avec \(\Phi^{\prime}(x) = \int_0^{+\infty} e^{-xt}\,dt = \frac{1}{x}\).
- Comme \(\Phi(1) = 0\), on obtient \(\Phi(x) = \ln x\) pour tout \(x > 0\). Ensuite, \(\frac{e^{-2t} – e^{-5t}}{t}\) est la différence des intégrandes de \(\Phi(5)\) et de \(\Phi(2)\). Par linéarité, l’intégrale vaut \(\Phi(5) – \Phi(2)\). Elle vaut \(\ln\frac{5}{2}\).
Corrigé de l’exercice 11 – Relation fonctionnelle et factorielle
Idée clé : tout découle de l’intégration par parties ; le comportement en 0 s’obtient ensuite en écrivant \(x\,\Gamma(x) = \Gamma(x+1)\).
- Sur \([\varepsilon, A]\), on dérive \(t^x\) en \(x\,t^{x-1}\) et on primitive \(e^{-t}\) en \(-e^{-t}\). Ainsi, \(\int_\varepsilon^A t^x e^{-t}\,dt = \varepsilon^x e^{-\varepsilon} – A^x e^{-A} + x\int_\varepsilon^A t^{x-1}e^{-t}\,dt\). Puisque \(x > 0\), les deux termes de bord tendent vers 0. On obtient \(\Gamma(x+1) = x\,\Gamma(x)\).
- On raisonne par récurrence sur \(n\). Pour \(n = 1\), c’est la relation précédente. Si la formule est vraie au rang \(n\), alors \(\Gamma(x+n+1) = (x+n)\,\Gamma(x+n)\), ce qui donne le rang \(n+1\). La formule est établie pour tout \(n \geq 1\).
- On a \(x\,\Gamma(x) = \Gamma(x+1)\). Par continuité de \(\Gamma\) en 1, cette quantité tend vers \(\Gamma(1) = 1\). Donc \(\Gamma(x) \sim \frac{1}{x}\) en \(0^+\).
- L’intégrande étant positive, \(\Gamma(x) \geq \int_1^{+\infty} t^{x-1}e^{-t}\,dt\). Pour \(x \geq 1\) et \(t \geq 1\), on a \(t^{x-1} \geq 1\), donc ce minorant dépasse \(\int_1^{+\infty} e^{-t}\,dt = \frac{1}{e}\). Enfin, \(\Gamma(n+1) = n!\) tend vers \(+\infty\). Ainsi, \(\Gamma\) n’est pas bornée sur \([1,+\infty[\).
Corrigé de l’exercice 12 – Une cousine de la fonction Gamma
Idée clé : la somme \(B(x) + B(x+1)\) se calcule exactement ; combinée à la décroissance, elle fournit les deux équivalents.
- La fonction \(t \mapsto \frac{t^{x-1}}{1+t}\) est positive et continue sur \(]0,1]\). En 0, elle est équivalente à \(t^{x-1}\). Par Riemann, l’intégrale converge exactement pour \(x > 0\).
- Par linéarité, \(B(x) + B(x+1) = \int_0^1 \frac{t^{x-1}(1+t)}{1+t}\,dt = \int_0^1 t^{x-1}\,dt\). On obtient \(\frac{1}{x}\). De plus, \(B(1) = \int_0^1 \frac{dt}{1+t} = \ln 2\).
- Pour \(t \in ]0,1]\), la fonction \(x \mapsto t^{x-1} = e^{(x-1)\ln t}\) décroît, car \(\ln t \leq 0\). En intégrant, \(B\) est décroissante. Ensuite, fixons \(a > 0\). Pour \(x \geq a\), on a \(0 \leq \frac{t^{x-1}}{1+t} \leq t^{a-1}\), intégrable sur \(]0,1]\). L’intégrande est continue en \(x\). Le théorème de continuité montre donc que \(B\) est continue sur \(]0,+\infty[\).
- On écrit \(B(x) = \frac{1}{x} – B(x+1)\). Par continuité, \(B(x+1)\) tend vers \(B(1) = \ln 2\) quand \(x\) tend vers 0. Ce terme est borné, donc négligeable devant \(\frac{1}{x}\). Ainsi, \(B(x) \sim \frac{1}{x}\) en \(0^+\).
- Par décroissance, \(B(x+1) \leq B(x)\). D’une part, \(2B(x+1) \leq B(x) + B(x+1) = \frac{1}{x}\). D’autre part, \(2B(x) \geq \frac{1}{x}\). En appliquant la première inégalité en \(x – 1\), pour \(x > 1\), on obtient \(\frac{1}{2x} \leq B(x) \leq \frac{1}{2(x-1)}\). Les deux bornes sont équivalentes à \(\frac{1}{2x}\). Par encadrement, \(B(x) \sim \frac{1}{2x}\) en \(+\infty\).
Corrigé de l’exercice 13 – Se ramener à Gamma
Idée clé : on pose \(s\) égal à l’exposant de l’exponentielle, puis on regroupe les puissances de \(s\) pour lire l’argument de Gamma.
- Avec \(s = 4t\), on a \(t^2 = \frac{s^2}{16}\) et \(dt = \frac{ds}{4}\). L’intégrale vaut \(\frac{\Gamma(3)}{64} = \frac{2}{64}\). Elle vaut \(\frac{1}{32}\).
- Avec \(s = t^2\), on a \(t^5\,dt = t^4 \cdot t\,dt = s^2 \cdot \frac{ds}{2}\). L’intégrale vaut \(\frac{1}{2}\Gamma(3)\). Elle vaut 1.
- L’application \(s \mapsto e^{-s}\) envoie \(]0,+\infty[\) sur \(]0,1[\) en décroissant. Avec \(u = e^{-s}\), on a \(-\ln u = s\) et \(du = -e^{-s}\,ds\). L’intégrale devient \(\int_0^{+\infty} s^3 e^{-s}\,ds = \Gamma(4)\). Elle vaut 6.
- Avec \(s = t^3\), on a \(t = s^{1/3}\) et \(dt = \frac{1}{3}s^{-2/3}\,ds\). L’intégrale vaut \(\frac{1}{3}\int_0^{+\infty} s^{1/3 – 1}e^{-s}\,ds = \frac{1}{3}\Gamma\left(\frac{1}{3}\right)\). Grâce à la relation fonctionnelle, elle vaut \(\Gamma\left(\frac{4}{3}\right)\).
Corrigé de l’exercice 14 – Propriétés générales de la transformée de Laplace
Idée clé : la borne \(M\) fournit toutes les dominations ; pour la limite en \(+\infty\), le changement de variable \(u = pt\) fixe la masse de l’exponentielle.
- Pour \(p > 0\), l’intégrande est majorée en module par \(M e^{-pt}\), donc \(\mathcal{L}f(p)\) existe. La dérivée partielle en \(p\) vaut \(-t\,f(t)e^{-pt}\), continue. Fixons \(a > 0\). Pour \(p \geq a\), elle est majorée par \(M t\,e^{-at}\), intégrable. Ainsi, \(\mathcal{L}f\) est \(C^1\) sur \(]0,+\infty[\), avec la formule annoncée.
- On a \(|\mathcal{L}f(p)| \leq \int_0^{+\infty} M e^{-pt}\,dt\). D’où \(|\mathcal{L}f(p)| \leq \frac{M}{p}\).
- Avec \(u = pt\), on obtient \(p\,\mathcal{L}f(p) = \int_0^{+\infty} f\left(\frac{u}{p}\right)e^{-u}\,du\). Soit \((p_n)\) une suite qui tend vers \(+\infty\). Pour chaque \(u\), \(f\left(\frac{u}{p_n}\right)\) tend vers \(f(0)\) par continuité. De plus, l’intégrande est majorée par \(M e^{-u}\), intégrable. La convergence dominée donne une limite égale à \(f(0)\int_0^{+\infty} e^{-u}\,du\). Donc \(p\,\mathcal{L}f(p)\) tend vers \(f(0)\).
- Sur \([0,A]\), on intègre par parties en primitivant \(f^{\prime}\) en \(f\) et en dérivant \(e^{-pt}\) en \(-p\,e^{-pt}\). Le crochet vaut \(f(A)e^{-pA} – f(0)\), et il reste \(p\) fois l’intégrale de \(f(t)e^{-pt}\) sur \([0,A]\). Comme \(f\) est bornée, \(f(A)e^{-pA}\) tend vers 0. On obtient \(\mathcal{L}(f^{\prime})(p) = p\,\mathcal{L}f(p) – f(0)\).
- Les fonctions \(\sin\) et \(\cos\) sont \(C^1\) et bornées, ainsi que leurs dérivées. D’abord, \(\mathcal{L}(\cos)(p) = p\,\mathcal{L}(\sin)(p) – \sin 0 = p\,\mathcal{L}(\sin)(p)\). Ensuite, \(\mathcal{L}(-\sin)(p) = p\,\mathcal{L}(\cos)(p) – \cos 0 = p^2\mathcal{L}(\sin)(p) – 1\). On en déduit \((1 + p^2)\,\mathcal{L}(\sin)(p) = 1\). Finalement, \(\mathcal{L}(\sin)(p) = \frac{1}{1+p^2}\).
Corrigé de l’exercice 15 – Transformée de Laplace des puissances
Idée clé : le changement de variable \(s = pt\) fait sortir une puissance de \(p\) et laisse exactement la fonction Gamma.
- L’intégrale converge pour \(a > -1\) et \(p > 0\) : en 0, l’intégrande est équivalente à \(t^a\), et en \(+\infty\), l’exponentielle domine. Avec \(s = pt\), on a \(t^a = p^{-a}s^a\) et \(dt = \frac{ds}{p}\). L’intégrale vaut donc \(\frac{\Gamma(a+1)}{p^{a+1}}\).
- Pour \(a = \frac{1}{2}\), on a \(\Gamma\left(\frac{3}{2}\right) = \frac{\sqrt{\pi}}{2}\), d’où \(\mathcal{L}(\sqrt{t})(p) = \frac{\sqrt{\pi}}{2\,p^{3/2}}\). Pour \(a = -\frac{1}{2}\), on a \(\sqrt{\pi} = \Gamma(1/2)\), d’où \(\mathcal{L}(t^{-1/2})(p) = \sqrt{\frac{\pi}{p}}\).
- La dérivée de \(\sqrt{\pi}\,p^{-1/2}\) vaut \(-\frac{\sqrt{\pi}}{2}p^{-3/2}\), c’est-à-dire l’opposé de la transformée de \(t \cdot t^{-1/2} = \sqrt{t}\). De même, la dérivée de \(\frac{\sqrt{\pi}}{2}p^{-3/2}\) vaut \(-\frac{3\sqrt{\pi}}{4}p^{-5/2}\). Or c’est l’opposé de la transformée de \(t^{3/2}\), calculée dans le cours. La règle de dérivation est vérifiée sur les deux exemples.
Pour approfondir
Corrigé de l’exercice 16 – Problème – L’intégrale de Gauss par les intégrales de Wallis
Idée clé : on encadre \(e^{-t^2}\) par deux fonctions dont les intégrales se ramènent, par changement de variable trigonométrique, à des intégrales de Wallis.
- La fonction \(\ln(1+u)\) est concave, donc située sous sa tangente en 0 : \(\ln(1+u) \leq u\). Pour \(0 \leq t < \sqrt{n}\), on prend \(u = -\frac{t^2}{n} \in ]-1,0]\). On obtient \(n\ln\left(1 – \frac{t^2}{n}\right) \leq -t^2\), puis, par croissance de l’exponentielle, \(\left(1 – \frac{t^2}{n}\right)^n e^{t^2} \leq 1\). Pour \(t \geq 0\), on prend \(u = \frac{t^2}{n}\). Il vient \(\left(1 + \frac{t^2}{n}\right)^n \leq e^{t^2}\). En multipliant par \(e^{-t^2}\), on obtient la seconde inégalité.
- Le paramétrage \(t = \sqrt{n}\sin\theta\), pour \(\theta \in [0,\frac{\pi}{2}]\), est \(C^1\), croissant et décrit \([0,\sqrt{n}]\). Ici, \(\frac{dt}{d\theta} = \sqrt{n}\cos\theta\), tandis que \(1 – \frac{t^2}{n} = \cos^2\theta\). L’intégrale devient \(\int_0^{\pi/2} \cos^{2n}\theta \cdot \sqrt{n}\cos\theta\,d\theta\). Elle vaut \(\sqrt{n}\,W_{2n+1}\).
- Pour \(n \geq 1\), l’intégrale converge, car l’intégrande est un \(O(t^{-2})\). Le paramétrage \(t = \sqrt{n}\tan\theta\), pour \(\theta \in [0,\frac{\pi}{2}[\), est \(C^1\), croissant et décrit \([0,+\infty[\). On a \(dt = \frac{\sqrt{n}}{\cos^2\theta}\,d\theta\) et \(1 + \tan^2\theta = \frac{1}{\cos^2\theta}\). L’intégrande devient \(\cos^{2n}\theta \cdot \frac{\sqrt{n}}{\cos^2\theta}\). L’intégrale vaut \(\sqrt{n}\,W_{2n-2}\).
- Par positivité et par la question 1, on a, pour \(n \geq 2\),
\[\sqrt{n}\,W_{2n+1} \leq \int_0^{\sqrt{n}} e^{-t^2}\,dt \leq I \leq \sqrt{n}\,W_{2n-2}.\]
Grâce à l’équivalent admis, \(\sqrt{n}\,W_{2n+1} \sim \sqrt{\frac{n\pi}{2(2n+1)}}\), qui tend vers \(\frac{\sqrt{\pi}}{2}\). De même, \(\sqrt{n}\,W_{2n-2} \sim \sqrt{\frac{n\pi}{2(2n-2)}}\), qui a la même limite. Par encadrement, \(I = \frac{\sqrt{\pi}}{2}\).
Corrigé de l’exercice 17 – Problème – Convexité logarithmique de Gamma
Idée clé : on coupe l’intégrande de \(\Gamma^{\prime}\) en deux facteurs symétriques, dont les carrés redonnent \(\Gamma\) et \(\Gamma^{\prime\prime}\).
- L’intégrande \(t^{x-1}e^{-t}\) est continue et strictement positive sur \(]0,+\infty[\). Son intégrale \(\Gamma(x)\) est donc strictement positive.
- Posons \(g(t) = t^{(x-1)/2}e^{-t/2}\) et \(h(t) = \ln(t)\,t^{(x-1)/2}e^{-t/2}\). Alors \(g h = \ln(t)\,t^{x-1}e^{-t}\), \(g^2 = t^{x-1}e^{-t}\) et \(h^2 = (\ln t)^2 t^{x-1}e^{-t}\). Les intégrales de \(g^2\) et \(h^2\) valent \(\Gamma(x)\) et \(\Gamma^{\prime\prime}(x)\). Sur \([\varepsilon, A]\), l’inégalité de Cauchy-Schwarz donne \(\left(\int_\varepsilon^A gh\right)^2 \leq \int_\varepsilon^A g^2 \cdot \int_\varepsilon^A h^2 \leq \Gamma(x)\,\Gamma^{\prime\prime}(x)\). En passant à la limite, on obtient \(\Gamma(x)\,\Gamma^{\prime\prime}(x) – \Gamma^{\prime}(x)^2 \geq 0\).
- Comme \(\Gamma > 0\), la fonction \(\ln\Gamma\) est de classe \(C^2\), et \((\ln\Gamma)^{\prime\prime} = \frac{\Gamma\,\Gamma^{\prime\prime} – (\Gamma^{\prime})^2}{\Gamma^2}\). D’après la question précédente, cette dérivée seconde est positive. Donc \(\ln\Gamma\) est convexe.
- En dérivant \(\Gamma(x+1) = x\,\Gamma(x)\), on obtient \(\Gamma^{\prime}(x+1) = \Gamma(x) + x\,\Gamma^{\prime}(x)\). Pour \(x = 1\), cela donne \(\Gamma^{\prime}(2) = 1 + \Gamma^{\prime}(1)\).
- D’après le cours, \(\Gamma^{\prime\prime} > 0\), donc \(\Gamma^{\prime}\) est strictement croissante. Comme \(\Gamma(1) = \Gamma(2)\), le théorème de Rolle fournit \(c \in ]1,2[\) tel que \(\Gamma^{\prime}(c) = 0\). Ainsi, \(\Gamma^{\prime}(1) < 0 < \Gamma^{\prime}(2) = 1 + \Gamma^{\prime}(1)\). Or \(\Gamma^{\prime}(1) = \int_0^{+\infty} \ln(t)\,e^{-t}\,dt\). Cette intégrale est donc strictement comprise entre \(-1\) et 0.
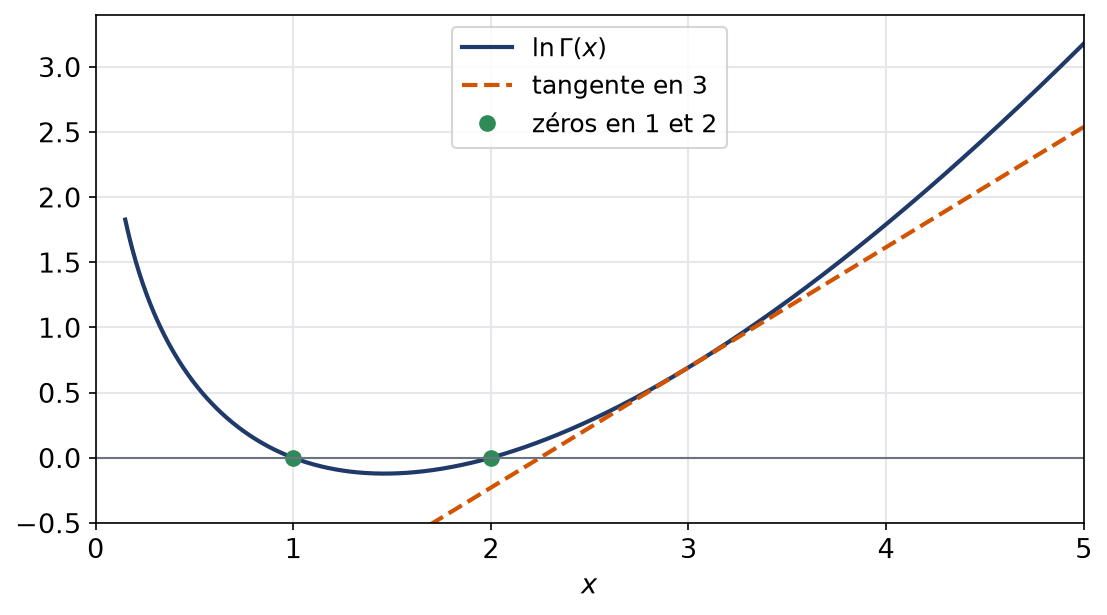
- Le réel \(x + \frac{1}{2}\) est le milieu de \(x\) et \(x + 1\). Par convexité, \(\ln\Gamma\left(x + \frac{1}{2}\right) \leq \frac{1}{2}\left(\ln\Gamma(x) + \ln\Gamma(x+1)\right)\). Donc \(\Gamma\left(x + \frac{1}{2}\right) \leq \sqrt{\Gamma(x)\,\Gamma(x+1)} = \sqrt{x}\,\Gamma(x)\). Pour \(x = 1\), on obtient \(\frac{\sqrt{\pi}}{2} \leq 1\), ce qui est vrai car \(\frac{\sqrt{\pi}}{2} \approx 0{,}886\). L’inégalité est établie et vérifiée.
La figure représente \(\ln\Gamma\) sur \(]0,5]\). La courbe reste au-dessus de ses tangentes, et elle s’annule en 1 et en 2, puisque \(\Gamma(1) = \Gamma(2) = 1\).
Corrigé de l’exercice 18 – Problème – Une transformée de Laplace logarithmique
Idée clé : la dérivée en \(p\) supprime le dénominateur \(t\) ; on intègre ensuite \(F^{\prime}\) et on fixe la constante grâce à la limite en \(+\infty\).
- En 0, \(\frac{1 – \cos t}{t} \sim \frac{t}{2}\) tend vers 0 : c’est un faux problème. Pour \(t \geq 1\), l’intégrande est majorée en module par \(2e^{-pt}\), intégrable puisque \(p > 0\). Ainsi, \(F(p)\) existe.
- La dérivée partielle en \(p\) vaut \(-e^{-pt}(1 – \cos t)\), continue. Pour \(p \geq a > 0\), elle est majorée en module par \(2e^{-at}\), intégrable. Le théorème de dérivation donne \(F\) de classe \(C^1\), avec \(F^{\prime}(p) = -\int_0^{+\infty} e^{-pt}(1 – \cos t)\,dt\).
- On a \(\int_0^{+\infty} e^{(i – p)t}\,dt = \frac{1}{p – i} = \frac{p + i}{p^2 + 1}\). En prenant la partie réelle, \(\int_0^{+\infty} e^{-pt}\cos t\,dt = \frac{p}{p^2+1}\). Par conséquent, \(F^{\prime}(p) = -\frac{1}{p} + \frac{p}{p^2+1}\).
- Posons \(h(t) = \frac{t^2}{2} – 1 + \cos t\). On a \(h(0) = 0\) et \(h^{\prime}(t) = t – \sin t \geq 0\) pour \(t \geq 0\). Donc \(0 \leq 1 – \cos t \leq \frac{t^2}{2}\). On en déduit \(0 \leq F(p) \leq \frac{1}{2}\int_0^{+\infty} t\,e^{-pt}\,dt\). Ainsi, \(0 \leq F(p) \leq \frac{1}{2p^2}\).
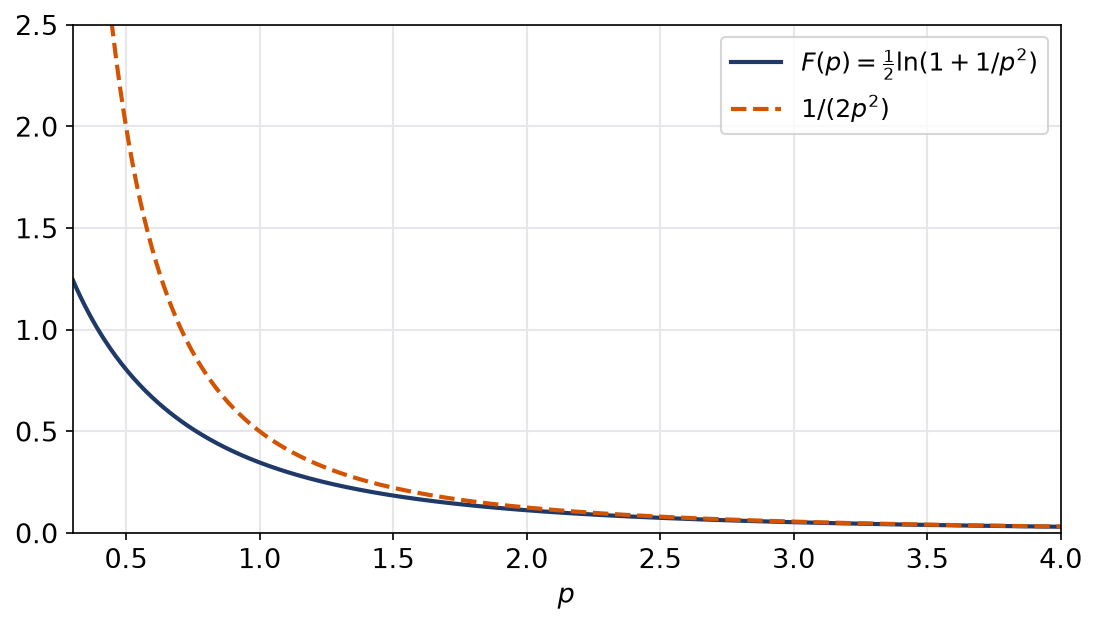
- Une primitive de \(F^{\prime}\) est \(-\ln p + \frac{1}{2}\ln(p^2 + 1) = \frac{1}{2}\ln\left(1 + \frac{1}{p^2}\right)\). Il existe donc une constante \(C\) telle que \(F(p) = \frac{1}{2}\ln\left(1 + \frac{1}{p^2}\right) + C\). Quand \(p\) tend vers \(+\infty\), le logarithme tend vers 0, et \(F(p)\) aussi d’après la question 4. Donc \(C = 0\). Finalement, \(F(p) = \frac{1}{2}\ln\left(1 + \frac{1}{p^2}\right)\).
La figure compare \(F\) à sa majoration \(\frac{1}{2p^2}\). Les deux courbes se rejoignent quand \(p\) grandit, ce qui traduit l’équivalent \(F(p) \sim \frac{1}{2p^2}\).
Corrigé de l’exercice 19 – Problème – Moments gaussiens par dérivation
Idée clé : dériver \(n\) fois \(e^{-xt^2}\) en \(x\) fait apparaître \(t^{2n}\) ; il suffit ensuite de comparer avec la dérivée \(n\)-ième de \(x^{-1/2}\).
- Pour \(x > 0\), on pose \(s = \sqrt{x}\,t\), paramétrage linéaire croissant. Alors \(dt = \frac{ds}{\sqrt{x}}\). Ainsi, \(G(x) = \frac{1}{\sqrt{x}}\cdot\frac{\sqrt{\pi}}{2}\).
- La dérivée \(k\)-ième en \(x\) de \(e^{-xt^2}\) vaut \((-1)^k t^{2k}e^{-xt^2}\). Fixons \(a > 0\). Pour \(x \geq a\), elle est majorée en module par \(t^{2k}e^{-at^2}\), intégrable sur \([0,+\infty[\). Le théorème de dérivation, répété, donne \(G\) de classe \(C^\infty\), avec \(G^{(n)}(x) = (-1)^n\int_0^{+\infty} t^{2n}e^{-xt^2}\,dt\).
- Par récurrence, la dérivée \(n\)-ième de \(x^{-1/2}\) vaut \(\left(-\frac{1}{2}\right)\left(-\frac{3}{2}\right)\cdots\left(-\frac{2n-1}{2}\right)x^{-1/2-n}\). Elle s’écrit donc \((-1)^n\,\frac{1 \cdot 3 \cdots (2n-1)}{2^n}\,x^{-1/2-n}\). En égalant les deux expressions de \(G^{(n)}(1)\), on obtient \(M_n = \frac{\sqrt{\pi}}{2}\cdot\frac{1 \cdot 3 \cdots (2n-1)}{2^n}\).
- Avec \(s = t^2\), on a \(t^{2n} = s^n\) et \(dt = \frac{ds}{2\sqrt{s}}\). Donc \(M_n = \frac{1}{2}\int_0^{+\infty} s^{n – 1/2}e^{-s}\,ds = \frac{1}{2}\Gamma\left(n + \frac{1}{2}\right)\). En comparant, \(\Gamma\left(n + \frac{1}{2}\right) = \sqrt{\pi}\,\frac{1 \cdot 3 \cdots (2n-1)}{2^n}\). En écrivant le produit des impairs comme \((2n)!\) divisé par le produit des pairs \(2^n n!\), on retrouve la formule du cours pour les demi-entiers.
- Avec \(t = \sqrt{2}\,s\), on a \(t^{2n} = 2^n s^{2n}\) et \(dt = \sqrt{2}\,ds\). Par parité, l’intégrale vaut \(2^n\sqrt{2}\cdot 2M_n\). En remplaçant \(M_n\), elle vaut \(\sqrt{2\pi}\cdot 1 \cdot 3 \cdots (2n-1)\). On reconnaît, au facteur \(\sqrt{2\pi}\) près, les moments pairs de la loi normale centrée réduite.
Pour aller plus loin
- Revoir la leçon : cours de L2 de maths sur fonction Gamma et intégrale de Gauss
- S’exercer : exercices corrigés de L2 de maths sur fonction Gamma et intégrale de Gauss
- Bases utiles : Intégrales impropres : critères de convergence, Convergence uniforme et normale des fonctions
- Chapitre d’avant : Séries entières : rayon et développements
- Chapitre d’après : Produit scalaire et projection orthogonale
- Vérifier ses acquis : QCM de L2 de maths sur fonction Gamma et intégrale de Gauss
- Contrôle corrigé en temps limité : Fonction Gamma et intégrale de Gauss : contrôle de maths en L2
- Tous les chapitres : le sommaire de la L2 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Fonction Gamma et intégrale de Gauss en L2 de maths» au format PDF afin de pouvoir travailler en totale autonomie.