Espaces complets et point fixe en L3 de maths : cours et méthodes
Ce chapitre prolonge la topologie des espaces métriques du début du semestre. Il répond à une question simple : quand peut-on affirmer qu’une suite converge sans connaître sa limite ? La réponse passe par les suites de Cauchy et par la notion d’espace complet, que nous construisons pas à pas à partir de la droite réelle.
Ce cours sur les espaces complets L3 démontre la complétude de \(\mathbb{R}^n\) et celle de C([a,b]) pour la norme infinie. Il présente aussi des espaces non complets fondamentaux, puis la preuve commentée du théorème du point fixe de Banach-Picard. Nous en tirons des estimations d’erreur exploitables en calcul numérique.
Enfin, le prolongement des applications uniformément continues prépare l’intégrale de Lebesgue, les espaces de Hilbert et le théorème de Cauchy-Lipschitz du second semestre.
Ce que vous saurez faire
- Reconnaître une suite de Cauchy et le prouver par une majoration du reste.
- Démontrer qu’un espace métrique ou normé est complet, en suivant un schéma en trois temps.
- Construire un espace non complet et exhiber une suite de Cauchy sans limite.
- Appliquer le théorème du point fixe de Banach-Picard en vérifiant chacune de ses hypothèses.
- Estimer l’erreur commise après \(n\) itérations et choisir le nombre d’itérations utile.
- Prolonger une application uniformément continue définie sur une partie dense.
1. Suites de Cauchy dans un espace métrique
Dans tout le chapitre, \((E,d)\) désigne un espace métrique. Pour prouver qu’une suite converge, il faut en général exhiber sa limite. Hélas, c’est souvent précisément la quantité que l’on cherche. C’est pourquoi on cherche un critère interne, qui ne parle que des termes de la suite.
Une suite \((u_n)\) d’éléments de \(E\) est de Cauchy lorsque \[\forall \varepsilon > 0,\ \exists N \in \mathbb{N},\ \forall p, q \geq N,\ d(u_p, u_q) \leq \varepsilon.\]
Autrement dit, les termes se rapprochent les uns des autres à partir d’un certain rang. On utilise souvent la forme équivalente suivante : \(\sup_{p \geq n} d(u_n, u_p)\) tend vers \(0\) quand \(n\) tend vers l’infini.
1.1 Premières propriétés
Toute suite convergente est de Cauchy. Toute suite de Cauchy est bornée. Enfin, si une suite de Cauchy admet \(\ell\) pour valeur d’adhérence, alors elle tend vers \(\ell\).
Supposons d’abord que \(u_n\) tend vers \(\ell\). Pour \(\varepsilon > 0\), on choisit \(N\) tel que \(d(u_n,\ell) \leq \varepsilon/2\) dès que \(n \geq N\). L’inégalité triangulaire donne alors \(d(u_p,u_q) \leq \varepsilon\) pour \(p,q \geq N\).
Ensuite, prenons \(\varepsilon = 1\) dans la définition. Pour \(n \geq N\), on a \(d(u_n, u_N) \leq 1\). Ainsi la suite reste dans la boule fermée de centre \(u_N\) et de rayon \(1 + \max_{k < N} d(u_k,u_N)\).
Enfin, soit \(u_{\sigma(n)}\) une suite extraite qui tend vers \(\ell\). Pour \(n\) assez grand, on écrit \(d(u_n,\ell) \leq d(u_n,u_{\sigma(n)}) + d(u_{\sigma(n)},\ell)\). Le premier terme est petit car \(\sigma(n) \geq n\) et la suite est de Cauchy. Le second est petit par hypothèse. Par conséquent, \(u_n\) tend vers \(\ell\).
La réciproque du premier point est fausse en général : c’est tout l’enjeu de la complétude. Notons aussi que la propriété d’être de Cauchy dépend de la distance, et pas seulement de la topologie.
1.2 Montrer qu’une suite est de Cauchy
- Fixer deux indices \(q > p\) et écrire \(u_q – u_p\) comme une somme de \(q-p\) accroissements.
- Majorer chaque accroissement par une quantité simple, souvent télescopique ou géométrique.
- Obtenir une borne \(\delta_p\) qui ne dépend que de \(p\) et qui tend vers \(0\).
- Conclure : pour \(\varepsilon > 0\), un rang \(N\) tel que \(\delta_N \leq \varepsilon\) convient.
Posons \(u_n = \sum_{k=1}^{n} \frac{\cos k}{k(k+1)}\). Pour \(q > p\), on a \[|u_q – u_p| \leq \sum_{k=p+1}^{q} \left(\frac{1}{k} – \frac{1}{k+1}\right) = \frac{1}{p+1} – \frac{1}{q+1} < \frac{1}{p+1}.\]
La borne \(\delta_p = 1/(p+1)\) tend vers \(0\). Donc \((u_n)\) est de Cauchy dans \(\mathbb{R}\). Nous ne savons pourtant pas calculer sa limite : c’est exactement la situation où le critère de Cauchy rend service.
Piège à éviter :
Il ne suffit pas que \(d(u_n, u_{n+1})\) tende vers \(0\). Par exemple, la suite \(\ln n\) vérifie \(\ln(n+1) – \ln n \to 0\), mais \(\ln(2n) – \ln n = \ln 2\) pour tout \(n\). Ainsi, elle n’est pas de Cauchy. Il faut contrôler tous les écarts \(d(u_p,u_q)\), pas seulement les écarts consécutifs.
2. Espaces complets : définition et exemples fondamentaux
On dit que \((E,d)\) est complet lorsque chaque suite de Cauchy à valeurs dans \(E\) admet une limite appartenant à \(E\). Un espace vectoriel normé complet s’appelle un espace de Banach.
Le point de départ est la droite réelle. Elle tire sa complétude de la propriété de la borne supérieure. Partons d’une suite réelle vérifiant le critère : elle reste dans un segment, donc Bolzano-Weierstrass lui fournit une valeur d’adhérence. La proposition précédente conclut alors à la convergence. Nous admettons ce résultat de première année et nous construisons tout le reste à partir de lui.
2.1 Complétude de R^n
Pour toute norme \(N\) sur \(\mathbb{R}^n\), l’espace \((\mathbb{R}^n, N)\) est complet.
Traitons d’abord la norme \(\|x\|_\infty = \max_i |x_i|\). Soit \((u_k)\) une suite de Cauchy, avec \(u_k = (u_k^{(1)}, \dots, u_k^{(n)})\). Pour chaque indice \(i\), on a \(|u_p^{(i)} – u_q^{(i)}| \leq \|u_p – u_q\|_\infty\). Donc chaque suite de coordonnées est de Cauchy dans \(\mathbb{R}\). Elle converge vers un réel \(\ell_i\).
Posons \(\ell = (\ell_1, \dots, \ell_n)\). Comme il n’y a qu’un nombre fini de coordonnées, \(\|u_k – \ell\|_\infty\) tend vers \(0\). Ensuite, toutes les normes de \(\mathbb{R}^n\) sont équivalentes. Il existe donc \(\alpha, \beta > 0\) avec \(\alpha \|x\|_\infty \leq N(x) \leq \beta \|x\|_\infty\). Une suite de Cauchy pour \(N\) l’est alors pour \(\|\cdot\|_\infty\), et sa limite pour \(\|\cdot\|_\infty\) est aussi sa limite pour \(N\).
La finitude de la dimension intervient deux fois : pour passer des coordonnées au vecteur, puis pour l’équivalence des normes. En dimension infinie, chacune de ces deux étapes peut tomber en défaut.
2.2 Parties fermées et parties complètes
Soit \(A\) une partie de \((E,d)\), munie de la distance induite.
- Si \(A\) est complète, alors \(A\) est fermée dans \(E\).
- Si \(E\) est complet et \(A\) fermée dans \(E\), alors \(A\) est complète.
Pour le premier point, considérons \((a_n)\), à valeurs dans \(A\), de limite \(x \in E\). Toute suite convergente vérifie le critère de Cauchy ; la complétude de \(A\) lui fournit donc une limite \(a\) dans \(A\). Par unicité de la limite dans \(E\), on obtient \(x = a \in A\). Ainsi \(A\) contient toutes ses limites de suites : elle est fermée.
Pour le second, une suite de Cauchy de \(A\) est de Cauchy dans \(E\). Elle converge donc dans \(E\), et sa limite appartient à \(A\) puisque \(A\) est fermée.
Cette proposition fournit la méthode la plus rapide en pratique. Pour montrer qu’un ensemble est complet, on l’identifie comme un fermé d’un espace dont la complétude est déjà connue. Par exemple, la sphère unité de \(\mathbb{R}^n\), une boule fermée ou un sous-espace vectoriel de \(\mathbb{R}^n\) sont complets.
2.3 Complétude de C([a,b]) pour la norme infinie
Nous équipons \(C([a,b])\), formé des applications réelles continues sur \([a,b]\), de la norme \(\|f\|_\infty = \max_{a \leq t \leq b} |f(t)|\). Ce couple fournit le premier espace de Banach de dimension infinie que tout étudiant doit connaître.
L’espace \((C([a,b]), \|\cdot\|_\infty)\) est complet.
Étape 1 : candidat limite. Soit \((f_n)\) une suite de Cauchy. Pour chaque \(t\) fixé, on a \(|f_p(t) – f_q(t)| \leq \|f_p – f_q\|_\infty\). La suite réelle \((f_n(t))\) est donc de Cauchy ; elle converge vers un réel noté \(f(t)\).
Étape 2 : convergence uniforme. Fixons \(\varepsilon > 0\) et \(N\) tel que \(|f_p(t) – f_q(t)| \leq \varepsilon\) pour tous \(p, q \geq N\) et tout \(t\). Faisons tendre \(q\) vers l’infini à \(t\) et \(p\) fixés : on obtient \(|f_p(t) – f(t)| \leq \varepsilon\). Cette borne ne dépend pas de \(t\), donc \(\|f_p – f\|_\infty \leq \varepsilon\) pour \(p \geq N\).
Étape 3 : la limite est dans l’espace. Une limite uniforme de fonctions continues est continue. Par conséquent, \(f \in C([a,b])\) et \(f_n\) tend vers \(f\) pour la norme infinie.
Le passage à la limite de l’étape 2 est le cœur de l’argument. On conserve une inégalité large en faisant tendre un seul des deux indices, et l’uniformité en \(t\) vient de ce que \(N\) a été choisi avant \(t\).
- Partir d’une suite de Cauchy quelconque et fabriquer un candidat limite, souvent point par point ou coordonnée par coordonnée.
- Montrer que la suite tend vers ce candidat pour la distance de l’espace, en faisant tendre un seul indice dans le critère de Cauchy.
- Vérifier que le candidat appartient bien à l’espace étudié : continuité, borne, condition de bord, constante de Lipschitz…
Le même schéma prouve la complétude de l’espace des suites bornées, de l’espace des fonctions bornées sur un ensemble quelconque, ou encore celle de \(C^1([a,b])\) muni de \(\|f\|_\infty + \|f^{\prime}\|_\infty\).
3. Construire un espace non complet
Un espace non complet se reconnaît à une suite de Cauchy qui « veut » converger vers un point absent. Il y a trois façons typiques de fabriquer ce défaut : retirer un point, changer de distance ou changer de norme en dimension infinie.
L’intervalle \(]0,1]\), muni de la distance usuelle, n’est pas complet. La suite \(u_n = 1/(n+1)\) est de Cauchy, car elle converge dans \(\mathbb{R}\). Cependant, sa seule limite possible est \(0\), qui n’appartient pas à l’intervalle. De même, \(\mathbb{Q}\) n’est pas complet : les approximations décimales de \(\sqrt{5}\) forment une suite de Cauchy de rationnels sans limite rationnelle.
3.1 Changer de distance sur R
Posons \(\varphi(x) = \frac{x}{1+|x|}\) et \(\delta(x,y) = |\varphi(x) – \varphi(y)|\). Comme \(\varphi\) réalise une bijection croissante et continue de \(\mathbb{R}\) vers \(]-1,1[\), la fonction \(\delta\) est une distance, et elle définit les mêmes ouverts que la distance usuelle.
Considérons la suite \(u_n = n\). On a \(\varphi(n) = 1 – \frac{1}{n+1}\), donc \(\delta(u_p,u_q) \leq \frac{1}{\min(p,q)+1}\). Ainsi \((u_n)\) est de Cauchy pour \(\delta\).
Supposons qu’elle converge vers un réel \(\ell\). Alors \(\varphi(n)\) tendrait vers \(\varphi(\ell)\), qui est strictement inférieur à \(1\). Or \(\varphi(n)\) tend vers \(1\) : c’est absurde. Par conséquent, \((\mathbb{R}, \delta)\) n’est pas complet.
Piège à éviter :
La complétude n’est pas une propriété topologique. Les distances \(\delta\) et \(|x-y|\) ont exactement les mêmes suites convergentes ; pourtant, l’une est complète et l’autre non. Il faut donc toujours préciser la distance avant d’affirmer qu’un espace est complet.
3.2 Changer de norme en dimension infinie
Sur \(C([-1,1])\), considérons maintenant la norme \(N_1(f) = \int_{-1}^{1} |f(t)|\,dt\). Nous allons voir qu’elle ne rend pas l’espace complet. Pour cela, posons \(f_n(t) = \frac{2}{\pi}\arctan(nt)\). La figure suivante montre ces fonctions continues qui se rapprochent de la fonction signe.
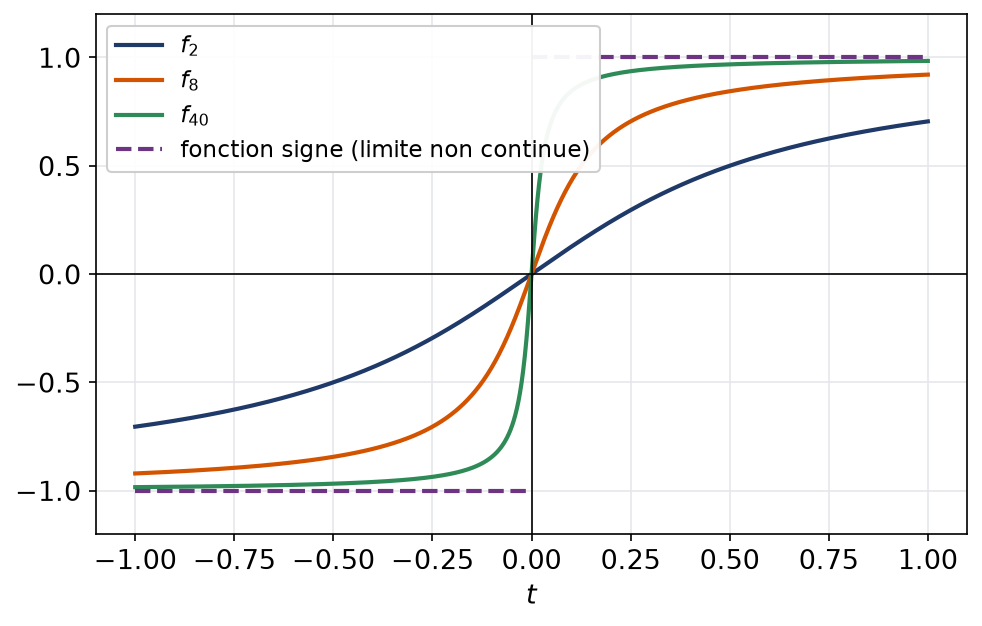
Notons \(s\) la fonction signe. Un changement de variable \(u = nt\) et la relation \(\frac{\pi}{2} – \arctan u = \arctan \frac{1}{u}\) donnent \[\int_{-1}^{1} |f_n – s| = \frac{4}{\pi n}\int_0^n \arctan\frac{1}{u}\,du \leq \frac{2}{n} + \frac{4\ln n}{\pi n}.\]
Cette borne tend vers \(0\). D’après l’inégalité triangulaire, \(N_1(f_p – f_q)\) tend donc vers \(0\) : la suite est de Cauchy. Supposons qu’elle converge vers une fonction continue \(f\). On aurait alors \(\int_{-1}^1 |f – s| = 0\). Comme \(f – s\) est continue sur \([-1,0[\) et sur \(]0,1]\), on en déduit \(f = -1\) sur \([-1,0[\) et \(f = 1\) sur \(]0,1]\). Cette fonction ne se prolonge pas continûment en \(0\) : c’est une contradiction.
Remarque :
Le même espace de fonctions est complet pour \(\|\cdot\|_\infty\) et non complet pour \(N_1\). En dimension infinie, deux normes ne sont pas forcément équivalentes, et la complétude dépend du choix de la norme. Le complété de \((C([-1,1]), N_1)\) est l’espace \(L^1\), construit dans le chapitre sur l’intégrale de Lebesgue.
4. Applications contractantes et théorème du point fixe
Une application \(g : E \to E\) est contractante s’il existe une constante \(k \in [0,1[\) telle que \[\forall x, y \in E,\quad d(g(x), g(y)) \leq k\, d(x,y).\] Le réel \(k\) s’appelle un rapport de contraction. Un point fixe de \(g\) est un point \(a\) tel que \(g(a) = a\).
Une application contractante est lipschitzienne, donc continue. Sur un intervalle \(I\) de \(\mathbb{R}\), l’inégalité des accroissements finis fournit le critère pratique : si \(g\) est dérivable et \(|g^{\prime}| \leq k < 1\) sur \(I\), alors \(g\) est \(k\)-contractante sur \(I\).
4.1 Énoncé du théorème de Banach-Picard
Soit \((E,d)\) un espace métrique complet non vide et \(g : E \to E\) une application \(k\)-contractante. Alors :
- \(g\) admet un unique point fixe \(a\) ;
- pour tout \(x_0 \in E\), la suite définie par \(x_{n+1} = g(x_n)\) converge vers \(a\).
4.2 Preuve commentée
Unicité. Si \(a\) et \(b\) sont deux points fixes, alors \(d(a,b) = d(g(a),g(b)) \leq k\,d(a,b)\). Comme \(k < 1\), on obtient \(d(a,b) = 0\). Ce point n’utilise pas la complétude.
Écarts consécutifs. Par récurrence, \(d(x_{j+1}, x_j) \leq k^j d(x_1, x_0)\). En effet, chaque application de \(g\) multiplie l’écart par au plus \(k\).
Critère de Cauchy. Pour \(q > p\), l’inégalité triangulaire donne \[d(x_p, x_q) \leq \sum_{j=p}^{q-1} k^j d(x_1,x_0) \leq \frac{k^p}{1-k}\, d(x_1,x_0).\] Le majorant tend vers \(0\) car \(0 \leq k < 1\). Donc \((x_n)\) est de Cauchy.
Existence. C’est ici qu’intervient la complétude : la suite converge vers un point \(a \in E\). Ensuite, \(g\) est continue, donc \(x_{n+1} = g(x_n)\) tend à la fois vers \(a\) et vers \(g(a)\). Par unicité de la limite, \(g(a) = a\).
La preuve est constructive : elle fournit un algorithme, l’itération de Picard, et une majoration explicite de l’erreur. Nous l’exploitons dans la partie suivante.
4.3 Chaque hypothèse compte
Sans complétude. Sur \(E = ]0,1]\), l’application \(x \mapsto x/3\) est \(\frac{1}{3}\)-contractante et envoie \(E\) dans \(E\). Pourtant, l’équation \(x = x/3\) n’a pour solution que \(0 \notin E\).
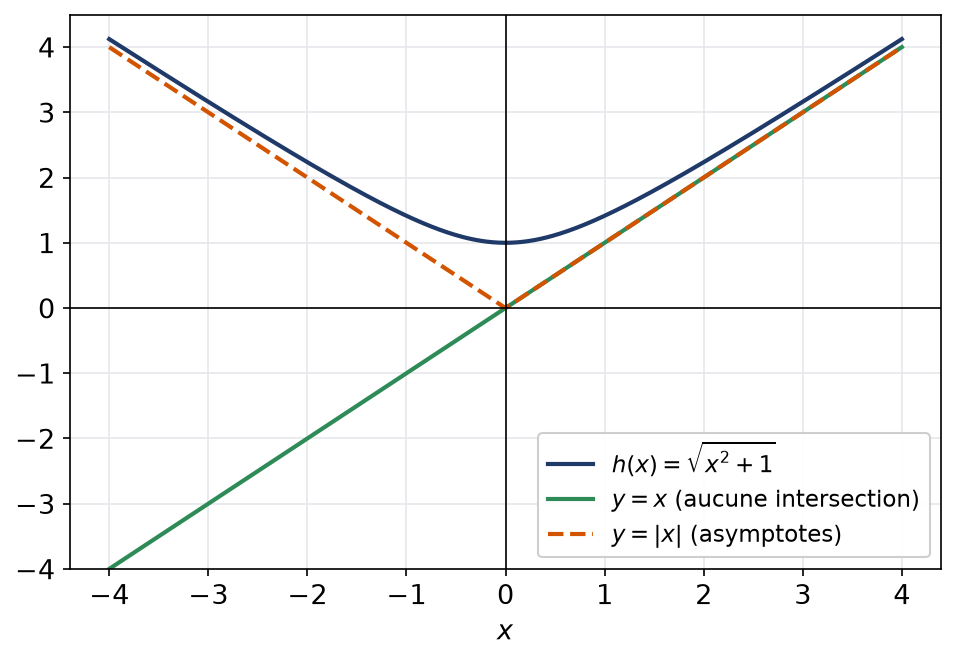
Sans rapport strictement inférieur à 1. Sur \(\mathbb{R}\), qui est complet, posons \(h(x) = \sqrt{x^2+1}\). On a \(|h^{\prime}(x)| = \frac{|x|}{\sqrt{x^2+1}} < 1\), donc \(|h(x) – h(y)| < |x – y|\) pour \(x \neq y\). Cependant, \(h(x) > |x| \geq x\) : aucun point fixe.
La figure illustre ce second contre-exemple : la courbe de \(h\) reste toujours au-dessus de la première bissectrice et s’en approche seulement à l’infini.
Piège à éviter :
Il faut vérifier que \(g\) envoie \(E\) dans \(E\). Sur un intervalle, on étudie donc les variations de \(g\) pour contrôler l’image, avant même de majorer \(|g^{\prime}|\). Oublier la stabilité est l’erreur la plus fréquente en examen.
Si une itérée \(g^p\) est contractante pour un certain \(p \geq 1\) et si \(E\) est complet, alors \(g\) admet encore un unique point fixe. Cette variante sert pour les équations intégrales de Volterra, où \(g\) elle-même n’est pas contractante.
4.4 Un premier calcul de point fixe
Étudions \(g(x) = \frac{1}{1+x^2}\) sur \(I = [0,1]\). D’abord, \(g\) décroît sur \(I\), donc \(g(I) = [\frac{1}{2}, 1] \subset I\). L’intervalle \(I\) est fermé dans \(\mathbb{R}\), donc complet.
Ensuite, \(g^{\prime}(x) = \frac{-2x}{(1+x^2)^2}\). Une étude de \(x \mapsto \frac{2x}{(1+x^2)^2}\) montre que son maximum sur \(I\) est atteint en \(x = \frac{1}{\sqrt{3}}\). Il vaut \(k = \frac{3\sqrt{3}}{8} \approx 0{,}6495\). Ainsi \(g\) est \(k\)-contractante.
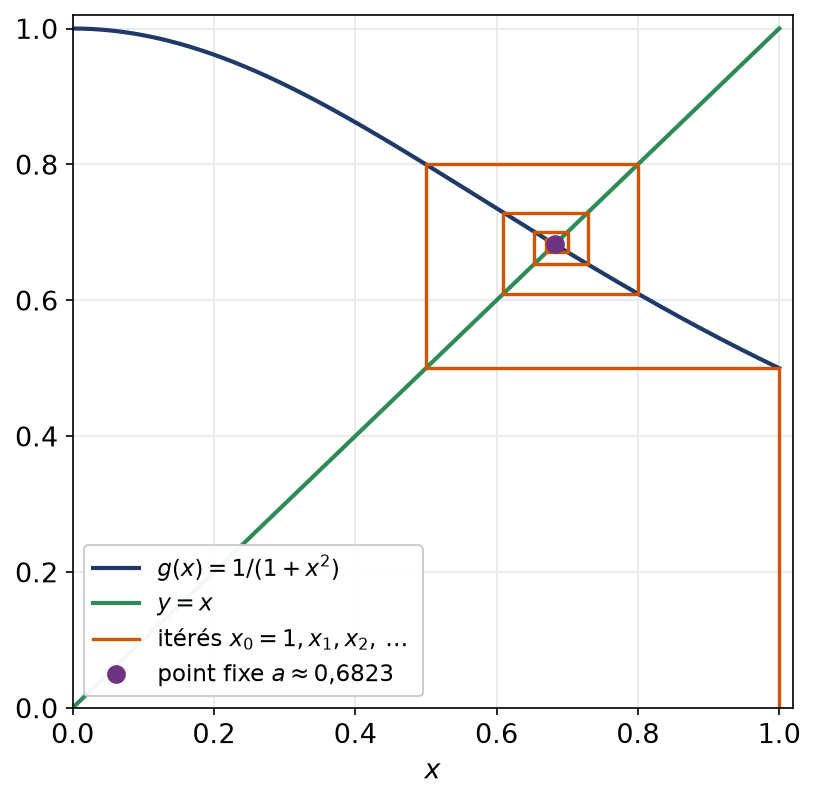
Par conséquent, l’équation \(x^3 + x – 1 = 0\), équivalente à \(x = g(x)\) sur \(I\), possède une unique solution \(a\) dans \(I\). De plus, les itérés partant de \(x_0 = 1\) valent \(\frac{1}{2}\), \(\frac{4}{5}\), \(\frac{25}{41}\)… et convergent vers \(a \approx 0{,}6823\).
Le diagramme en toile d’araignée visualise cette convergence. Les itérés tournent autour du point fixe, car la dérivée de \(g\) est négative.
5. Vitesse de convergence et estimation d’erreur
Le théorème garantit la convergence, mais un calcul numérique exige davantage. Il faut savoir quand arrêter les itérations. Deux majorations répondent à cette question.
Sous les hypothèses du théorème de Banach-Picard, pour tout \(n \geq 1\) :
- (a priori) \(d(x_n, a) \leq \dfrac{k^n}{1-k}\, d(x_1, x_0)\) ;
- (a posteriori) \(d(x_n, a) \leq \dfrac{k}{1-k}\, d(x_n, x_{n-1})\).
Pour la première, on reprend l’inégalité \(d(x_n,x_q) \leq \frac{k^n}{1-k} d(x_1,x_0)\) de la preuve du théorème. Puis on fait tendre \(q\) vers l’infini ; la distance étant continue, on obtient le résultat.
Pour la seconde, on applique la première à la suite qui démarre en \(x_{n-1}\), avec un seul pas. On obtient \(d(x_n, a) \leq \frac{k}{1-k}\, d(x_n, x_{n-1})\).
La majoration a priori se calcule avant tout calcul, avec le seul premier pas. En revanche, la majoration a posteriori utilise les itérés déjà obtenus ; elle est souvent bien plus fine. Dans les deux cas, l’erreur décroît au moins comme \(k^n\) : on parle de convergence géométrique, ou linéaire.
- Calculer \(x_1\) et l’écart \(d(x_1,x_0)\).
- Résoudre \(\frac{k^n}{1-k} d(x_1,x_0) \leq \varepsilon\), soit \(n \geq \ln\!\left(\frac{\varepsilon(1-k)}{d(x_1,x_0)}\right) / \ln k\).
- Prendre le plus petit entier qui convient : c’est un nombre d’itérations suffisant.
- Pendant le calcul, contrôler aussi la borne a posteriori, qui permet souvent de s’arrêter plus tôt.
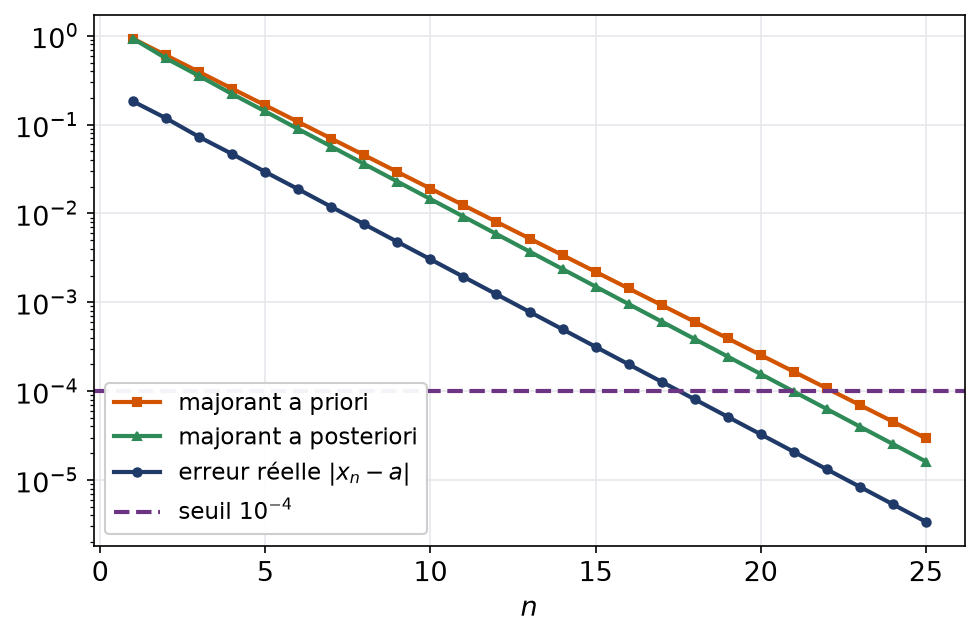
Reprenons \(g(x) = \frac{1}{1+x^2}\), avec \(x_0 = 1\), \(x_1 = \frac{1}{2}\) et \(k = \frac{3\sqrt{3}}{8}\). Nous voulons une erreur inférieure à \(10^{-4}\).
La condition a priori s’écrit \(k^n \leq 2(1-k) \cdot 10^{-4} \approx 7{,}01 \cdot 10^{-5}\). Ainsi \(n \geq 22{,}2\) environ, donc \(n = 23\) itérations suffisent à coup sûr.
En pratique, l’erreur réelle passe sous \(10^{-4}\) bien avant. En effet, près de \(a\), elle est multipliée à chaque pas par environ \(|g^{\prime}(a)|\). Or \(a(1+a^2) = 1\) donne \(g^{\prime}(a) = -2a^3 \approx -0{,}635\), un peu meilleur que \(k\).
La figure compare, en échelle logarithmique, l’erreur réelle et les deux majorants. Les trois courbes sont presque des droites : c’est la signature d’une convergence géométrique.
Remarque :
Quand \(g^{\prime}(a) = 0\), la convergence devient beaucoup plus rapide. C’est le cas de la méthode de Newton, où le nombre de décimales exactes double environ à chaque pas. On parle alors de convergence quadratique.
6. Prolongement des applications uniformément continues
La complétude permet aussi de prolonger des fonctions. L’idée est simple : on définit la valeur en un point comme la limite des valeurs sur une suite qui s’en approche. Encore faut-il que cette limite existe et ne dépende pas de la suite choisie.
Soient \((E,d)\) un espace métrique, \(A\) une partie dense de \(E\) et \((F,\delta)\) un espace métrique complet. Toute application \(f : A \to F\) uniformément continue se prolonge de façon unique en une application continue \(\tilde f : E \to F\). De plus, \(\tilde f\) est uniformément continue.
Lemme clé. L’image par \(f\) d’une suite de Cauchy de \(A\) est de Cauchy dans \(F\). En effet, pour \(\varepsilon > 0\), on prend \(\eta\) donné par l’uniforme continuité, puis un rang à partir duquel \(d(a_p, a_q) \leq \eta\).
Définition. Soit \(x \in E\) et \((a_n)\) une suite de \(A\) qui tend vers \(x\). Elle est de Cauchy, donc \((f(a_n))\) l’est aussi, et elle converge dans \(F\) complet. Si \((b_n)\) est une autre suite de \(A\) qui tend vers \(x\), la suite alternée \(a_0, b_0, a_1, b_1, \dots\) tend vers \(x\). Ses images convergent, donc les deux limites coïncident. On pose \(\tilde f(x)\) égal à cette limite commune.
Uniforme continuité. On passe à la limite dans l’inégalité \(\delta(f(a), f(b)) \leq \varepsilon\), valable dès que \(d(a,b) \leq \eta\). On obtient \(\delta(\tilde f(x), \tilde f(y)) \leq \varepsilon\) dès que \(d(x,y) < \eta\). Enfin, l’unicité vient de la densité de \(A\) : deux prolongements continus coïncident sur \(A\), donc partout.
La continuité simple ne suffit pas. Sur \(\mathbb{Q}\), dense dans \(\mathbb{R}\), posons \(f(q) = 1\) si \(q^2 > 7\) et \(q > 0\), et \(f(q) = 0\) sinon. Cette fonction est continue sur \(\mathbb{Q}\), car \(\sqrt{7}\) n’est pas rationnel. Cependant, elle n’a aucun prolongement continu à \(\mathbb{R}\) : les limites à gauche et à droite en \(\sqrt{7}\) valent \(0\) et \(1\).
Sur \([a,b]\), notons \(\mathcal{E}\) l’espace des fonctions en escalier et \(I(\varphi)\) leur intégrale élémentaire. On a \(|I(\varphi) – I(\psi)| \leq (b-a)\|\varphi – \psi\|_\infty\). Donc \(I\) est lipschitzienne, en particulier uniformément continue.
D’abord, l’espace des fonctions bornées muni de \(\|\cdot\|_\infty\) est complet. Ensuite, l’adhérence \(\overline{\mathcal{E}}\) de \(\mathcal{E}\) y est fermée, et \(\mathcal{E}\) y est dense par construction. Le théorème prolonge donc \(I\) de façon unique à \(\overline{\mathcal{E}}\), qui contient toutes les fonctions continues. On retrouve ainsi l’intégrale des fonctions réglées.
Remarque :
Le cas d’une application linéaire continue est particulièrement utile. Si \(A\) est un sous-espace dense d’un espace normé et \(F\) un espace de Banach, le prolongement est encore linéaire, et il conserve la norme d’opérateur.
Les erreurs fréquentes
- Conclure qu’une suite est de Cauchy parce que \(d(u_n,u_{n+1})\) tend vers \(0\).
- Affirmer qu’un espace est complet sans préciser la distance ou la norme utilisée.
- Appliquer le point fixe sans vérifier que \(g(E) \subset E\), ou sur un intervalle ouvert.
- Remplacer \(k < 1\) par l’inégalité stricte \(d(g(x),g(y)) < d(x,y)\), qui ne suffit pas sur un espace non compact.
- Faire tendre les deux indices à la fois dans le critère de Cauchy et perdre l’uniformité.
- Prolonger une fonction seulement continue sur une partie dense, sans uniforme continuité.
Fiche mémo
- Suite de Cauchy : \(\sup_{p \geq n} d(u_n,u_p) \to 0\) ; convergente implique Cauchy, Cauchy implique bornée.
- Cauchy avec une valeur d’adhérence : la suite converge vers elle.
- Complet : toute suite de Cauchy converge. Banach : espace normé complet.
- \(\mathbb{R}\), \(\mathbb{R}^n\) pour toute norme et \((C([a,b]),\|\cdot\|_\infty)\) sont complets.
- Dans un complet, fermé équivaut à complet ; une partie complète est toujours fermée.
- Non complets : \(\mathbb{Q}\), \(]0,1]\), \((C([-1,1]), N_1)\), \(\mathbb{R}\) avec une distance bornée bien choisie.
- Banach-Picard : complet, \(g(E) \subset E\), \(k < 1\) ; unique point fixe et convergence de tout itéré.
- Erreurs : \(\frac{k^n}{1-k} d(x_1,x_0)\) a priori, \(\frac{k}{1-k} d(x_n,x_{n-1})\) a posteriori.
- Prolongement : uniformément continue sur un dense, à valeurs dans un complet, donne un prolongement unique.
Questions fréquentes
Une suite de Cauchy est-elle toujours convergente ?
Non, cela dépend de l’espace. Dans R, dans R^n ou dans C([a,b]) muni de la norme infinie, oui, car ces espaces sont complets. En revanche, dans Q ou dans ]0,1], une suite de Cauchy peut chercher à converger vers un point absent de l’espace.
Comment savoir si une application est contractante sur un intervalle ?
Sur un intervalle, on majore la valeur absolue de la dérivée : si elle reste inférieure à une constante k strictement plus petite que 1, l’inégalité des accroissements finis donne la contraction. Il faut aussi vérifier que l’intervalle est stable par l’application et qu’il est fermé.
Pourquoi la complétude est-elle indispensable dans le théorème du point fixe ?
La preuve montre que les itérés forment une suite de Cauchy. Sans complétude, rien ne garantit que cette suite converge dans l’espace. L’application x donne x/3 sur ]0,1] le montre : elle est contractante, mais son seul point fixe possible, 0, n’appartient pas à l’intervalle.
Quelle différence entre l'estimation a priori et l'estimation a posteriori ?
L’estimation a priori n’utilise que le premier pas et le rapport k : elle donne avant tout calcul un nombre d’itérations suffisant. L’estimation a posteriori utilise l’écart entre les deux derniers itérés. Elle est en général plus fine et permet d’arrêter le calcul plus tôt.
Pour aller plus loin
- S’exercer : exercices corrigés de L3 de maths sur espaces complets et point fixe
- Bases utiles : Distances, topologie métrique et continuité
- Chapitre d’avant : Distances, topologie métrique et continuité
- Chapitre d’après : Espaces de Banach et opérateurs linéaires continus
- Vérifier ses acquis : QCM de L3 de maths sur espaces complets et point fixe
- Contrôle corrigé en temps limité : Contractions et théorème du point fixe : contrôle de maths en L3
- Un autre sujet noté sur 20 : Examen de topologie du semestre 5 : contrôle de maths en L3
- Tous les chapitres : le sommaire de la L3 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «espaces complets et point fixe en L3 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.