Diagonalisation orthogonale et Rayleigh : corrigé du contrôle de maths en MP

Voici le corrigé du contrôle de maths en MP sur le thème « diagonalisation orthogonale et Rayleigh », question par question.
Ce corrigé détaille chaque étape comme dans une copie de concours. Dans la question de cours, l’orthogonalité des vecteurs propres découle d’une seule ligne de calcul, que vous devez savoir reproduire. Ensuite, les adjoints se calculent grâce à la trace, puis la matrice symétrique de taille 3 est diagonalisée en base orthonormée et écrite comme somme de carrés. De plus, l’encadrement de Rayleigh est prouvé dans une base propre, avec ses cas d’égalité. Enfin, le problème construit une racine carrée et lit les demi-axes d’une ellipse. Deux figures et un barème détaillé accompagnent la correction.
L’énoncé complet se trouve ici : Diagonalisation orthogonale et Rayleigh : contrôle de maths en MP.
Barème du contrôle corrigé : diagonalisation orthogonale et Rayleigh
| Exercice | Points |
|---|---|
| 1. Le théorème spectral en dimension 2 | 3 points |
| 2. Deux adjoints dans l’espace des matrices | 3,5 points |
| 3. Une matrice symétrique positive mais non inversible | 4 points |
| 4. Encadrement par le quotient de Rayleigh | 3,5 points |
| 5. Problème : racine carrée et ellipse | 6 points |
| Total | 20 points |
Le corrigé détaillé : diagonalisation orthogonale et Rayleigh
Exercice 1 – Le théorème spectral en dimension 2 (3 points)
- On a \(\chi_S(\lambda) = \lambda^2 – (a + c)\lambda + ac – b^2\). Son discriminant vaut alors :
\(\Delta = (a + c)^2 – 4(ac – b^2) = a^2 – 2ac + c^2 + 4b^2 = (a – c)^2 + 4b^2\).
Comme \(\Delta \geq 0\), les racines de \(\chi_S\) sont réelles : \(S\) admet des valeurs propres réelles. - Si \(\Delta = 0\), alors \(a = c\) et \(b = 0\), car une somme de carrés réels nulle impose la nullité de chacun. Ainsi \(S = aI_2\) est déjà diagonale, et toute base orthonormée convient.
-
Vecteurs propres orthogonaux
Si \(\Delta > 0\), la matrice \(S\) a deux valeurs propres réelles distinctes \(\lambda\) et \(\mu\). Soit \(U\) et \(V\) des vecteurs propres associés. Puisque \(S^{T} = S\), on obtient :
\(\lambda \langle U, V\rangle = (SU)^{T} V = U^{T} S V = \mu \langle U, V\rangle\).
Donc \((\lambda – \mu)\langle U, V\rangle = 0\), puis \(\langle U, V\rangle = 0\) car \(\lambda \neq \mu\).Construction de P
En normalisant, \(\left(\frac{U}{\|U\|}, \frac{V}{\|V\|}\right)\) est une base orthonormée de vecteurs propres. La matrice \(P\) qui a ces vecteurs pour colonnes est orthogonale, donc \(P^{-1} = P^{T}\). Par conséquent, \(P^{T} S P = \mathrm{diag}(\lambda, \mu)\) : c’est le théorème spectral en dimension 2.
Piège classique : conclure à la diagonalisabilité sans normaliser les vecteurs propres ; la matrice de passage ne serait alors pas orthogonale.
Exercice 2 – Deux adjoints dans l’espace des matrices (3,5 points)
- Pour \(A\) et \(B\) dans \(M_n(\mathbb{R})\), on calcule \(\langle MA, B\rangle = \mathrm{tr}\left(A^{T} M^{T} B\right) = \langle A, M^{T} B\rangle\). Or l’adjoint est l’unique endomorphisme qui vérifie cette identité pour tous \(A\) et \(B\). Donc \(L_M^{*} = L_{M^{T}}\).
-
T est autoadjoint
D’une part, \(\langle T(A), B\rangle = \mathrm{tr}(AB)\). D’autre part, \(\langle A, T(B)\rangle = \mathrm{tr}\left(A^{T} B^{T}\right) = \mathrm{tr}\left((BA)^{T}\right) = \mathrm{tr}(BA)\). Comme \(\mathrm{tr}(AB) = \mathrm{tr}(BA)\), on a bien \(T^{*} = T\). De plus, \(\left(A^{T}\right)^{T} = A\), donc \(T \circ T = \mathrm{id}\).
Une somme directe orthogonale
Soit \(S \in S_n(\mathbb{R})\) et \(A \in A_n(\mathbb{R})\). Alors \(\langle S, A\rangle = \langle T(S), A\rangle = \langle S, T(A)\rangle = -\langle S, A\rangle\), d’où \(\langle S, A\rangle = 0\). Ensuite, toute matrice s’écrit \(M = \frac{M + M^{T}}{2} + \frac{M – M^{T}}{2}\). Ainsi \(M_n(\mathbb{R}) = S_n(\mathbb{R}) \oplus A_n(\mathbb{R})\), et cette somme est orthogonale : \(T\) est la symétrie orthogonale par rapport à \(S_n(\mathbb{R})\).
- Soit \(y \in F^{\perp}\) et \(x \in F\). Comme \(F\) est stable par \(u\), on a \(u(x) \in F\), donc \(\langle x, u^{*}(y)\rangle = \langle u(x), y\rangle = 0\). Ce calcul valant pour tout \(x \in F\), on obtient \(u^{*}(y) \in F^{\perp}\). Donc \(F^{\perp}\) est stable par \(u^{*}\) ; lorsque \(u\) est autoadjoint, \(F^{\perp}\) est stable par \(u\) lui-même.
Piège classique : écrire \(\mathrm{tr}(A^{T} B^{T}) = \mathrm{tr}(AB)\) sans justification ; il faut passer par la transposée de \(BA\) puis par l’invariance de la trace.
Exercice 3 – Une matrice symétrique positive mais non inversible (4 points)
- Le calcul donne \(S V_1 = (4, 4, 0)^{T} = 4V_1\) et \(S V_2 = (3, -3, 3)^{T} = 3V_2\). Ainsi \(V_1\) et \(V_2\) sont des vecteurs propres associés à \(4\) et à \(3\).
- Le système \(SX = 0\) s’écrit \(3x + y + z = 0\), \(x + 3y – z = 0\) et \(x – y + z = 0\). En ajoutant les deux dernières équations, on trouve \(y = -x\) ; la troisième donne alors \(z = -2x\), et la première est vérifiée. Donc \(\ker S = \mathrm{Vect}(V_3)\) avec \(V_3 = (1, -1, -2)^{T}\). Les trois valeurs propres distinctes \(4\), \(3\) et \(0\) épuisent la dimension 3, donc \(\mathrm{Sp}(S) = \{0, 3, 4\}\), ce que confirme la trace : \(3 + 3 + 1 = 7 = 4 + 3 + 0\).
- Les vecteurs \(V_1\), \(V_2\), \(V_3\) sont deux à deux orthogonaux, car associés à des valeurs propres distinctes d’une matrice symétrique. Leurs normes valent \(\sqrt{2}\), \(\sqrt{3}\) et \(\sqrt{6}\). On pose donc :
\(P = \begin{pmatrix} \frac{1}{\sqrt{2}} & \frac{1}{\sqrt{3}} & \frac{1}{\sqrt{6}} \\ \frac{1}{\sqrt{2}} & -\frac{1}{\sqrt{3}} & -\frac{1}{\sqrt{6}} \\ 0 & \frac{1}{\sqrt{3}} & -\frac{2}{\sqrt{6}} \end{pmatrix}\) et \(D = \mathrm{diag}(4, 3, 0)\).
La matrice \(P\) est orthogonale et \(S = P D P^{T}\). -
Une somme de deux carrés
En développant, \(2(x + y)^2 + (x – y + z)^2 = 3x^2 + 3y^2 + z^2 + 2xy + 2xz – 2yz\). Par ailleurs, \(X^{T} S X = 3x^2 + 3y^2 + z^2 + 2xy + 2xz – 2yz\), puisque les termes rectangles sont doublés. Les deux expressions coïncident.
Positive, mais pas définie positive
Une somme de carrés est positive, donc \(q(X) \geq 0\) pour tout \(X\) : \(S\) est positive. En revanche, \(q(V_3) = 2 \times 0^2 + (1 + 1 – 2)^2 = 0\) avec \(V_3 \neq 0\). Donc \(S \in S_3^{+}(\mathbb{R})\) mais \(S \notin S_3^{++}(\mathbb{R})\), en accord avec la valeur propre nulle.
Piège classique : oublier de doubler les termes rectangles en passant de \(S\) à \(q\) : le coefficient de \(xy\) est \(2s_{12}\), et non \(s_{12}\).
Exercice 4 – Encadrement par le quotient de Rayleigh (3,5 points)
-
Passage dans une base propre
D’après le théorème spectral, \(S = P D P^{T}\) avec \(P\) orthogonale et \(D = \mathrm{diag}(\lambda_1, \ldots, \lambda_n)\). Posons \(Y = P^{T} X\) ; alors \(\|Y\| = \|X\|\) et \(X^{T} S X = Y^{T} D Y = \sum_{i} \lambda_i y_i^2\).
L’encadrement et ses cas d’égalité
Comme \(\lambda_{\min} \leq \lambda_i \leq \lambda_{\max}\), on obtient \(\lambda_{\min}\|X\|^2 \leq X^{T} S X \leq \lambda_{\max}\|X\|^2\), puis l’encadrement en divisant par \(\|X\|^2 > 0\). Ensuite, \(R_S(X) = \lambda_{\max}\) équivaut à \(\sum_{i} (\lambda_{\max} – \lambda_i) y_i^2 = 0\), somme de termes positifs. Cela revient donc à \(y_i = 0\) pour chaque \(\lambda_i < \lambda_{\max}\). Ainsi \(R_S(X) = \lambda_{\max}\) si et seulement si \(X\) est un vecteur propre associé à \(\lambda_{\max}\) ; le cas de \(\lambda_{\min}\) est identique.
- On a \(\chi_S(\lambda) = \lambda^2 – 7\lambda + 6 = (\lambda – 1)(\lambda – 6)\). Pour \(6\), le système se réduit à \(-x + 2y = 0\), d’où le vecteur \((2, 1)\) ; pour \(1\), il se réduit à \(2x + y = 0\), d’où \((1, -2)\). Les valeurs propres sont \(1\) et \(6\), et \(\left(\frac{1}{\sqrt{5}}(2, 1), \frac{1}{\sqrt{5}}(1, -2)\right)\) est une base orthonormée de vecteurs propres.
- Le vecteur \((\cos\theta, \sin\theta)\) est unitaire et décrit toutes les directions du plan quand \(\theta\) parcourt \([0, \pi]\). D’après la question 1, \(g\) prend donc ses valeurs dans \([1, 6]\). Le maximum \(6\) est atteint lorsque \((\cos\theta, \sin\theta)\) est colinéaire à \((2, 1)\), soit en \(\theta_1 = \arctan\frac{1}{2}\). Le minimum \(1\) est atteint pour la direction de \((-1, 2)\), soit en \(\theta_1 + \frac{\pi}{2}\). Donc \(\max g = 6\) en \(\arctan\frac{1}{2}\) et \(\min g = 1\) en \(\frac{\pi}{2} + \arctan\frac{1}{2}\). On vérifie par exemple \(g(\theta_1) = \frac{20 + 8 + 2}{5} = 6\).

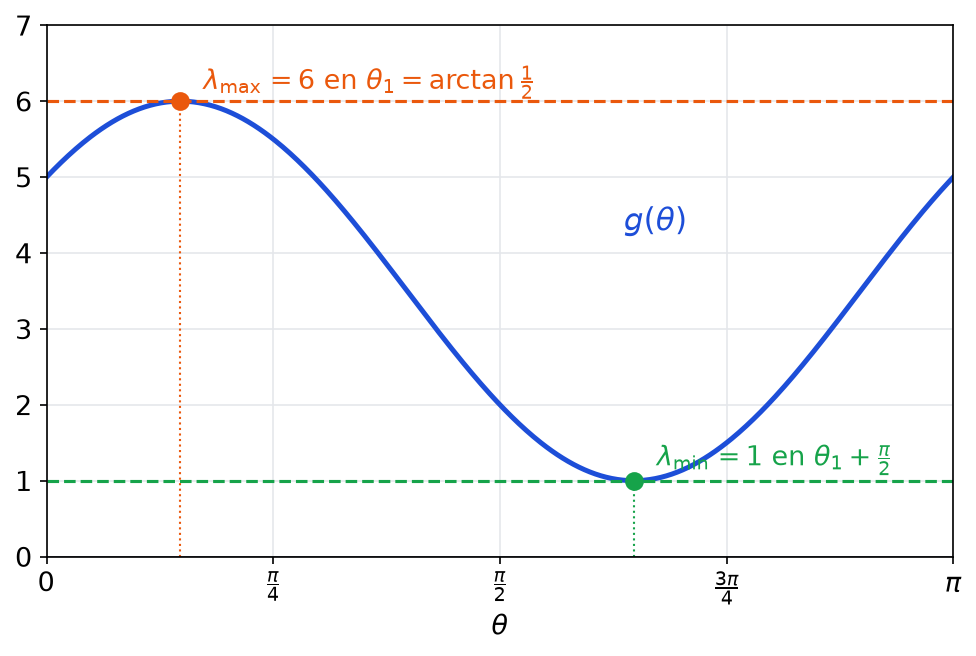
Piège classique : lire le maximum sur la figure sans le justifier ; la valeur exacte vient de la plus grande valeur propre.
Exercice 5 – Problème : racine carrée et ellipse (6 points)
Partie A : caractérisations
- Écrivons \(S = P D P^{T}\) comme dans l’exercice 4, et \(Y = P^{T} X\). Si toutes les valeurs propres sont strictement positives et \(X \neq 0\), alors \(Y \neq 0\) et \(X^{T} S X = \sum_{i} \lambda_i y_i^2 > 0\). Réciproquement, si \(SX = \lambda X\) avec \(X \neq 0\), alors \(0 < X^{T} S X = \lambda \|X\|^2\), donc \(\lambda > 0\). Ainsi \(S \in S_n^{++}(\mathbb{R})\) si et seulement si \(\mathrm{Sp}(S) \subset \left]0\,;+\infty\right[\).
- Pour \(S\) symétrique, l’application \(\varphi : (X, Y) \mapsto X^{T} S Y\) est bilinéaire. Elle est aussi symétrique, car le réel \(X^{T} S Y\) est égal à sa transposée \(Y^{T} S^{T} X = Y^{T} S X\). Il reste la condition \(\varphi(X, X) > 0\) pour \(X \neq 0\), qui est exactement la définition de \(S_n^{++}(\mathbb{R})\). Donc \(\varphi\) est un produit scalaire si et seulement si \(S\) est définie positive.
Une racine carrée (partie B)
- Écrivons \(S = P D P^{T}\) avec \(D = \mathrm{diag}(\lambda_1, \ldots, \lambda_n)\), où chaque \(\lambda_i > 0\) d’après la question 1. Posons \(\Delta = \mathrm{diag}\left(\sqrt{\lambda_1}, \ldots, \sqrt{\lambda_n}\right)\) et \(R = P \Delta P^{T}\). Alors \(R\) est symétrique, et \(R^2 = P \Delta P^{T} P \Delta P^{T} = P \Delta^2 P^{T} = S\). Enfin, ses valeurs propres \(\sqrt{\lambda_i}\) sont strictement positives. Par conséquent, \(R \in S_n^{++}(\mathbb{R})\) et \(R^2 = S\).
-
Éléments propres de S
Le vecteur \((1, 1)\) est propre pour \(9\), et \((1, -1)\) pour \(1\) : en effet, \(5 + 4 = 9\) et \(5 – 4 = 1\). Les projecteurs orthogonaux sur ces deux droites ont pour matrices \(\frac{1}{2}\begin{pmatrix} 1 & 1 \\ 1 & 1 \end{pmatrix}\) et \(\frac{1}{2}\begin{pmatrix} 1 & -1 \\ -1 & 1 \end{pmatrix}\).
La matrice R
On remplace \(9\) par \(3\) et \(1\) par \(1\) :
\(R = \frac{3}{2}\begin{pmatrix} 1 & 1 \\ 1 & 1 \end{pmatrix} + \frac{1}{2}\begin{pmatrix} 1 & -1 \\ -1 & 1 \end{pmatrix} = \begin{pmatrix} 2 & 1 \\ 1 & 2 \end{pmatrix}\).
On vérifie que \(R^2 = \begin{pmatrix} 5 & 4 \\ 4 & 5 \end{pmatrix} = S\), et \(R\) a pour valeurs propres \(3\) et \(1\), toutes deux strictement positives.
Géométrie de l’ellipse associée (partie C)
- Dans la base orthonormée \(e_1 = \frac{1}{\sqrt{2}}(1, 1)\), \(e_2 = \frac{1}{\sqrt{2}}(1, -1)\), écrivons \(X = u\,e_1 + v\,e_2\). Alors \(X^{T} S X = 9u^2 + v^2\), et l’équation devient \(u^2 + \frac{v^2}{9} = 1\). La courbe \(\mathcal{E}\) est donc une ellipse de centre \(O\), d’axes portés par les bissectrices, de demi-axe \(1\) selon \(e_1\) et \(3\) selon \(e_2\).
-
Encadrement de la norme
Le vecteur nul n’appartient pas à \(\mathcal{E}\). Pour \(X \in \mathcal{E}\), on a donc \(R_S(X) = \frac{9}{\|X\|^2}\), et l’exercice 4 donne \(1 \leq \frac{9}{\|X\|^2} \leq 9\). Ainsi \(1 \leq \|X\| \leq 3\).
Les points extrêmes
L’égalité \(\|X\| = 1\) équivaut à \(R_S(X) = 9\), donc à \(X\) vecteur propre pour \(9\) et de norme 1. De même, \(\|X\| = 3\) équivaut à \(X\) vecteur propre pour \(1\) et de norme 3. Les points les plus proches de \(O\) sont \(\pm\frac{1}{\sqrt{2}}(1, 1)\), les plus éloignés sont \(\pm\frac{3}{\sqrt{2}}(1, -1)\). La figure montre l’ellipse coincée entre les cercles de rayons 1 et 3, qu’elle touche en ces quatre points.

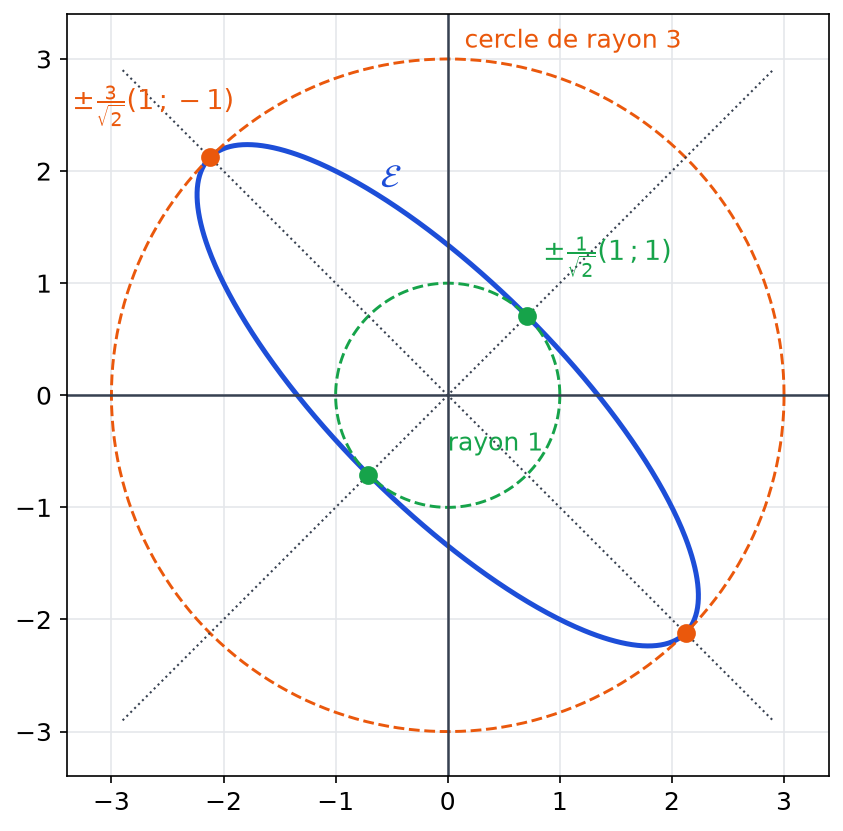
Piège classique : confondre les demi-axes avec les valeurs propres ; ici, la plus grande valeur propre \(9\) correspond au plus petit demi-axe \(\frac{3}{\sqrt{9}} = 1\).
À retenir de ce contrôle
- Deux vecteurs propres d’une matrice symétrique réelle associés à des valeurs propres distinctes sont toujours orthogonaux pour le produit scalaire canonique.
- Si un sous-espace est stable par un endomorphisme, son orthogonal est stable par l’adjoint ; pour un autoadjoint, les deux sont donc stables.
- Une matrice symétrique est positive, ou définie positive, si et seulement si toutes ses valeurs propres sont positives, ou strictement positives.
- Le quotient de Rayleigh est compris entre la plus petite et la plus grande valeur propre, et ces bornes sont atteintes sur les vecteurs propres.
- Pour diagonaliser en base orthonormée, normalisez les vecteurs propres : la matrice de passage est alors orthogonale et son inverse est sa transposée.
Revenir à l’énoncé du contrôle
Consolider diagonalisation orthogonale et Rayleigh après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours adjoint, endomorphismes autoadjoints et théorème spectral ; entraînez-vous sur les exercices adjoint, endomorphismes autoadjoints et théorème spectral.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en MP.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «diagonalisation orthogonale et Rayleigh : corrigé du contrôle de maths en MP» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir