Cauchy linéaire et wronskien en maths spé (MP) : cours et méthodes

Ce cours de Cauchy linéaire MP ouvre l’étude des équations différentielles linéaires du second semestre. Il fixe le cadre vectoriel \(x^{\prime}=a(t)(x)+b(t)\), sa forme matricielle et la forme intégrale du problème de Cauchy. Le théorème central donne ensuite l’existence et l’unicité d’une solution sur tout l’intervalle, puis la dimension de l’espace des solutions.
Vous y trouverez aussi le passage d’une équation scalaire d’ordre n à un système, le wronskien et la formule de Liouville, puis la variation des constantes à l’ordre 2. Les deux dernières parties traitent les points délicats des écrits : les raccordements en un point où l’équation n’est pas normalisée, et la recherche de solutions en série entière.
Chaque méthode est suivie d’un exemple guidé et des pièges classiques. Ce chapitre prépare l’exponentielle de matrice et les systèmes à coefficients constants.
Ce que vous saurez faire
- Écrire une équation scalaire d’ordre \(n\) ou un système sous la forme \(X^{\prime}=A(t)X+B(t)\).
- Invoquer correctement le théorème de Cauchy linéaire et en tirer la dimension de l’espace des solutions.
- Utiliser le wronskien pour tester une base de solutions ou pour trouver une seconde solution.
- Appliquer la variation des constantes à une équation scalaire d’ordre 2.
- Résoudre une équation non normalisée en raccordant les solutions de part et d’autre d’un point singulier.
- Chercher des solutions développables en série entière et déterminer leur rayon.
1. Le cadre des équations différentielles linéaires
1.1 Équation vectorielle et forme matricielle
Fixons les notations une fois pour toutes. La lettre \(I\) note un intervalle réel d’intérieur non vide. On note \(E\) un espace vectoriel de dimension finie \(n\) sur \(\mathbb{K}=\mathbb{R}\) ou \(\mathbb{C}\). Les coefficients sont toujours supposés continus : c’est l’hypothèse qui fait tout fonctionner.
Soient \(a : I\to\mathcal{L}(E)\) et \(b : I\to E\) continues. Une solution de l’équation \[x^{\prime}=a(t)(x)+b(t)\] est une fonction \(x : I\to E\), dérivable, qui vérifie \(x^{\prime}(t)=a(t)\big(x(t)\big)+b(t)\) pour tout \(t\in I\). L’équation est dite homogène lorsque \(b=0\).
Dès qu’on fixe une base de \(E\), l’équation devient matricielle. En effet, la matrice de \(a(t)\) fournit \(A(t)\in\mathcal{M}_n(\mathbb{K})\), et les coordonnées de \(b(t)\) forment une colonne \(B(t)\). On obtient alors \(X^{\prime}=A(t)X+B(t)\), où \(A\) et \(B\) restent continues.
Considérons le système \(u^{\prime}=t\,u-2v+\cos t\) et \(v^{\prime}=e^{t}u+v\). On pose \(X=\begin{pmatrix}u\\ v\end{pmatrix}\). D’abord, on lit les coefficients de \(u\) et \(v\) ligne par ligne. Ensuite, on isole les termes sans inconnue. On obtient \[X^{\prime}=\begin{pmatrix}t & -2\\ e^{t} & 1\end{pmatrix}X+\begin{pmatrix}\cos t\\ 0\end{pmatrix}.\] Les coefficients sont continus sur \(\mathbb{R}\), donc le cadre du chapitre s’applique sur \(I=\mathbb{R}\).
Une solution est automatiquement de classe \(\mathcal{C}^1\), puisque sa dérivée s’exprime avec des fonctions continues. De même, si \(a\) et \(b\) sont de classe \(\mathcal{C}^k\), alors toute solution est de classe \(\mathcal{C}^{k+1}\). Cette remarque évite de longues justifications de régularité dans les copies.
1.2 Condition initiale et écriture intégrale
On se donne un instant \(t_0\in I\) et un vecteur \(x_0\in E\). Résoudre le problème de Cauchy en \((t_0,x_0)\), c’est chercher les solutions \(x\) de l’équation telles que \(x(t_0)=x_0\).
Une fonction \(x : I\to E\) est solution du problème de Cauchy si et seulement si elle est continue et vérifie, pour tout \(t\in I\), \[x(t)=x_0+\int_{t_0}^{t}\Big(a(s)\big(x(s)\big)+b(s)\Big)\,ds.\]
Supposons d’abord que \(x\) résout le problème. Sa dérivée \(s\mapsto a(s)(x(s))+b(s)\) est continue, donc \(x\) est de classe \(\mathcal{C}^1\). Le théorème fondamental de l’analyse donne alors l’égalité intégrale. Pour la réciproque, partons d’une fonction \(x\) continue qui vérifie cette égalité. La fonction sous l’intégrale est alors continue, si bien que \(t\mapsto\int_{t_0}^{t}\) en est une primitive. Ainsi \(x\) est dérivable et \(x^{\prime}(t)=a(t)(x(t))+b(t)\). Pour finir, la valeur en \(t_0\) vaut bien \(x_0\), puisque l’intégrale y est nulle.
Remarque :
Cette forme intégrale sert surtout dans les preuves. Elle remplace une égalité entre dérivées par une égalité entre fonctions continues, plus facile à majorer. C’est elle qui sert de base à la démonstration du théorème de Cauchy linéaire, admise dans le programme.
2. Théorème de Cauchy linéaire et structure des solutions
2.1 Existence et unicité globales
Théorème de Cauchy linéaire. On suppose \(a : I\to\mathcal{L}(E)\) et \(b : I\to E\) continues. Quels que soient l’instant \(t_0\in I\) et la donnée \(x_0\in E\), l’équation \(x^{\prime}=a(t)(x)+b(t)\) possède exactement une solution sur \(I\) qui prend la valeur \(x_0\) en \(t_0\).
Deux mots de cet énoncé méritent attention. D’une part, l’unicité vaut sur tout intervalle contenant \(t_0\). D’autre part, la solution existe sur \(I\) entier, sans explosion en cours de route. Ce dernier point distingue fortement le cas linéaire des équations non linéaires.
Piège à éviter :
Le théorème exige la continuité des coefficients sur \(I\). Pour une équation comme \(t\,y^{\prime}+y=0\), on ne peut pas l’appliquer sur \(\mathbb{R}\), car il faut d’abord diviser par \(t\). On travaille alors sur \(]0,+\infty[\) et sur \(]-\infty,0[\) séparément, puis on étudie le raccordement.
2.2 Espace des solutions et principe de superposition
Notons \(\mathcal{S}_H\) l’ensemble des solutions de l’équation homogène \(x^{\prime}=a(t)(x)\) sur \(I\), et fixons \(t_0\in I\).
- \(\mathcal{S}_H\) est un sous-espace vectoriel de \(\mathcal{C}^1(I,E)\). De plus, évaluer en \(t_0\) réalise une bijection linéaire de \(\mathcal{S}_H\) vers \(E\). En particulier, \(\dim\mathcal{S}_H=n\).
- Si \(x_p\) est une solution de l’équation complète, l’ensemble de ses solutions est \(x_p+\mathcal{S}_H\).
Une combinaison linéaire de solutions homogènes est encore solution, par linéarité de la dérivation et de \(a(t)\). Considérons ensuite l’évaluation \(\varphi : x\mapsto x(t_0)\), qui est linéaire. Elle est surjective, car le théorème fournit une solution pour chaque \(x_0\). Elle est aussi injective, car une solution nulle en \(t_0\) coïncide avec la fonction nulle, par unicité. Enfin, la différence de deux solutions complètes est solution homogène, ce qui donne la structure affine.
Principe de superposition. Si \(x_1\) résout \(x^{\prime}=a(t)(x)+b_1(t)\) et \(x_2\) résout \(x^{\prime}=a(t)(x)+b_2(t)\), alors \(\lambda x_1+\mu x_2\) résout \(x^{\prime}=a(t)(x)+\lambda b_1(t)+\mu b_2(t)\).
En pratique, on découpe donc un second membre compliqué en morceaux simples. On cherche ensuite une solution particulière pour chacun, puis on additionne.
2.3 Équation scalaire d’ordre n et système associé
Toute équation scalaire d’ordre \(n\) cache en réalité un système de \(n\) équations du premier ordre. Cette traduction transporte tous les résultats précédents, à condition que l’équation soit normalisée, c’est-à-dire résolue en \(y^{(n)}\).
Soient \(a_0,\dots,a_{n-1},b\) continues sur \(I\). La fonction \(y\) est solution de \[y^{(n)}+a_{n-1}(t)y^{(n-1)}+\dots+a_1(t)y^{\prime}+a_0(t)y=b(t)\] si et seulement si la colonne \(Y=\big(y,y^{\prime},\dots,y^{(n-1)}\big)^{T}\) vérifie \(Y^{\prime}=A(t)Y+B(t)\). Ici, \(A(t)\) est la matrice compagnon : des 1 sur la sur-diagonale, la dernière ligne égale à \(\big(-a_0(t),\dots,-a_{n-1}(t)\big)\), des zéros ailleurs. La colonne \(B(t)\) vaut \((0,\dots,0,b(t))^{T}\).
Pour tout \(t_0\in I\) et toutes valeurs \(\alpha_0,\dots,\alpha_{n-1}\), il existe une unique solution sur \(I\) telle que \(y^{(k)}(t_0)=\alpha_k\) pour \(0\leq k\leq n-1\). Les solutions de l’équation homogène forment un espace de dimension \(n\).
La fonction \(t\mapsto t^3\) peut-elle résoudre une équation \(y^{\prime\prime}+p(t)y^{\prime}+q(t)y=0\) avec \(p\) et \(q\) continues sur \(\mathbb{R}\) ? En 0, elle vérifie \(y(0)=0\) et \(y^{\prime}(0)=0\). La fonction nulle satisfait les mêmes conditions initiales. Par unicité, on aurait \(t^3=0\) pour tout \(t\) : c’est absurde. Ainsi, une solution non nulle d’une équation normalisée d’ordre 2 n’a que des zéros simples.
3. Le wronskien d’une équation d’ordre 2
Dans cette partie, on étudie l’équation homogène normalisée \[(H)\qquad y^{\prime\prime}+p(t)\,y^{\prime}+q(t)\,y=0,\] avec \(p\) et \(q\) continues sur \(I\). Son espace de solutions est de dimension 2. Le wronskien est l’outil qui teste si deux solutions en forment une base.
3.1 Définition et critère de base
Le wronskien de deux solutions \(y_1\) et \(y_2\) de \((H)\) est la fonction \[W(t)=\begin{vmatrix}y_1(t) & y_2(t)\\ y_1^{\prime}(t) & y_2^{\prime}(t)\end{vmatrix}=y_1(t)y_2^{\prime}(t)-y_1^{\prime}(t)y_2(t).\]
Pour deux solutions \(y_1,y_2\) de \((H)\), les trois propriétés suivantes sont équivalentes.
- \((y_1,y_2)\) est une base de l’espace des solutions.
- Il existe \(t_0\in I\) tel que \(W(t_0)\neq 0\).
- Pour tout \(t\in I\), \(W(t)\neq 0\).
Fixons \(t\in I\). D’après la partie 2, une solution est entièrement déterminée par le couple \((y(t),y^{\prime}(t))\), et tout couple est atteint : \(y\mapsto(y(t),y^{\prime}(t))\) est donc bijective et linéaire. Ainsi, \((y_1,y_2)\) est une base si et seulement si les deux vecteurs \((y_1(t),y_1^{\prime}(t))\) et \((y_2(t),y_2^{\prime}(t))\) forment une base de \(\mathbb{K}^2\). Autrement dit, si et seulement si \(W(t)\neq 0\). Ce raisonnement vaut pour chaque \(t\), d’où l’équivalence des trois points.
3.2 La formule de Liouville et la recherche d’une seconde solution
Le wronskien de deux solutions de \((H)\) vérifie \(W^{\prime}=-p\,W\). Par conséquent, pour \(t_0\in I\), \[W(t)=W(t_0)\exp\left(-\int_{t_0}^{t}p(s)\,ds\right).\]
On dérive : \(W^{\prime}=y_1^{\prime}y_2^{\prime}+y_1y_2^{\prime\prime}-y_1^{\prime\prime}y_2-y_1^{\prime}y_2^{\prime}=y_1y_2^{\prime\prime}-y_1^{\prime\prime}y_2\). On remplace ensuite chaque dérivée seconde grâce à l’équation. Les termes en \(q\) se compensent, et il reste \(W^{\prime}=-p\,(y_1y_2^{\prime}-y_1^{\prime}y_2)=-pW\). Enfin, on résout cette équation scalaire d’ordre 1.
Lorsque l’équation ne contient pas de terme en \(y^{\prime}\), on a \(p=0\), donc le wronskien est constant. Par conséquent, il suffit de le calculer en un point bien choisi, souvent le point où les conditions initiales sont données. Ce réflexe revient très souvent dans les questions sur les zéros des solutions.
- Trouver une solution \(y_1\) qui ne s’annule pas sur un intervalle \(J\) : polynôme, exponentielle, puissance de \(t\).
- Calculer \(W\) à une constante près par la formule de Liouville.
- Utiliser l’identité \(\left(\dfrac{y_2}{y_1}\right)^{\prime}=\dfrac{W}{y_1^2}\), valable sur \(J\).
- Intégrer pour obtenir \(y_2\), puis vérifier que \(W\) n’est pas nul.
Sur \(J=\,]0,+\infty[\), considérons \(t^2y^{\prime\prime}-3t\,y^{\prime}+4y=0\). On cherche d’abord une solution \(t^r\) : on obtient \(r(r-1)-3r+4=(r-2)^2\), donc \(y_1=t^2\) convient. Ensuite, sous forme normalisée, \(p(t)=-3/t\), donc \(W^{\prime}=\frac{3}{t}W\) et \(W(t)=C\,t^3\). Avec \(C=1\), on obtient \[\left(\frac{y_2}{y_1}\right)^{\prime}=\frac{t^3}{t^4}=\frac{1}{t},\qquad\text{donc}\qquad y_2=t^2\ln t.\] Finalement, \((t^2,\ t^2\ln t)\) est une base, puisque leur wronskien vaut \(t^3\neq 0\).
La figure trace les deux solutions de cette base et leur wronskien, qui ne s’annule jamais sur \(]0,+\infty[\).
![Courbes des solutions t^2 et t^2 ln t et de leur wronskien t^3 sur l'intervalle ]0,+inf[](https://maths-pdf.fr/wp-content/uploads/sup-maths-pdf/spe/theoreme-cauchy-lineaire-wronskien-cours-base-euler.png)
4. Variation des constantes pour une équation du second ordre
Supposons désormais disponible une base \((y_1,y_2)\) de solutions de \((H)\). L’objectif est maintenant de résoudre l’équation complète \[(E)\qquad y^{\prime\prime}+p(t)\,y^{\prime}+q(t)\,y=c(t),\] avec \(c\) continue sur \(I\). L’idée consiste à remplacer les constantes de la solution homogène par des fonctions.
4.1 Le système vérifié par les dérivées des constantes
Soient \(\lambda_1,\lambda_2\) dérivables sur \(I\) telles que \[\begin{cases}\lambda_1^{\prime}y_1+\lambda_2^{\prime}y_2=0\\ \lambda_1^{\prime}y_1^{\prime}+\lambda_2^{\prime}y_2^{\prime}=c.\end{cases}\] Alors \(y=\lambda_1y_1+\lambda_2y_2\) est solution de \((E)\). Ce système a pour déterminant \(W\), qui ne s’annule pas, et ses solutions sont \[\lambda_1^{\prime}=-\frac{y_2\,c}{W},\qquad\lambda_2^{\prime}=\frac{y_1\,c}{W}.\]
Grâce à la première équation, \(y^{\prime}=\lambda_1y_1^{\prime}+\lambda_2y_2^{\prime}\). En dérivant encore, \(y^{\prime\prime}=\lambda_1y_1^{\prime\prime}+\lambda_2y_2^{\prime\prime}+\lambda_1^{\prime}y_1^{\prime}+\lambda_2^{\prime}y_2^{\prime}\). On forme alors \(y^{\prime\prime}+py^{\prime}+qy\). Les termes en \(\lambda_1\) et \(\lambda_2\) disparaissent, car \(y_1\) et \(y_2\) résolvent \((H)\). Il reste \(\lambda_1^{\prime}y_1^{\prime}+\lambda_2^{\prime}y_2^{\prime}=c\). Les formules s’obtiennent enfin par les formules de Cramer.
4.2 Mise en œuvre sur un exemple
La méthode demande trois ingrédients : une base explicite, son wronskien et le second membre normalisé. Ensuite, tout se ramène à deux calculs de primitives. Lorsque ces primitives ne s’expriment pas avec des fonctions usuelles, on garde simplement des intégrales de \(t_0\) à \(t\). La solution reste alors parfaitement exploitable, par exemple pour étudier son comportement à l’infini.
Résolvons \(y^{\prime\prime}-2y^{\prime}+y=\dfrac{e^{t}}{1+t^2}\) sur \(\mathbb{R}\). D’abord, l’équation caractéristique a pour racine double 1, d’où la base \(y_1=e^{t}\), \(y_2=te^{t}\) et le wronskien \(W=e^{2t}\). Ensuite, \[\lambda_1^{\prime}=-\frac{te^{t}\cdot e^{t}}{(1+t^2)e^{2t}}=-\frac{t}{1+t^2},\qquad\lambda_2^{\prime}=\frac{1}{1+t^2}.\] On choisit \(\lambda_1=-\frac{1}{2}\ln(1+t^2)\) et \(\lambda_2=\arctan t\). Ainsi, les solutions sont \[y(t)=e^{t}\Big(t\arctan t-\tfrac{1}{2}\ln(1+t^2)\Big)+(\alpha+\beta t)e^{t},\qquad(\alpha,\beta)\in\mathbb{R}^2.\]
La figure montre la solution particulière obtenue et deux autres solutions, qui en diffèrent par une solution homogène.
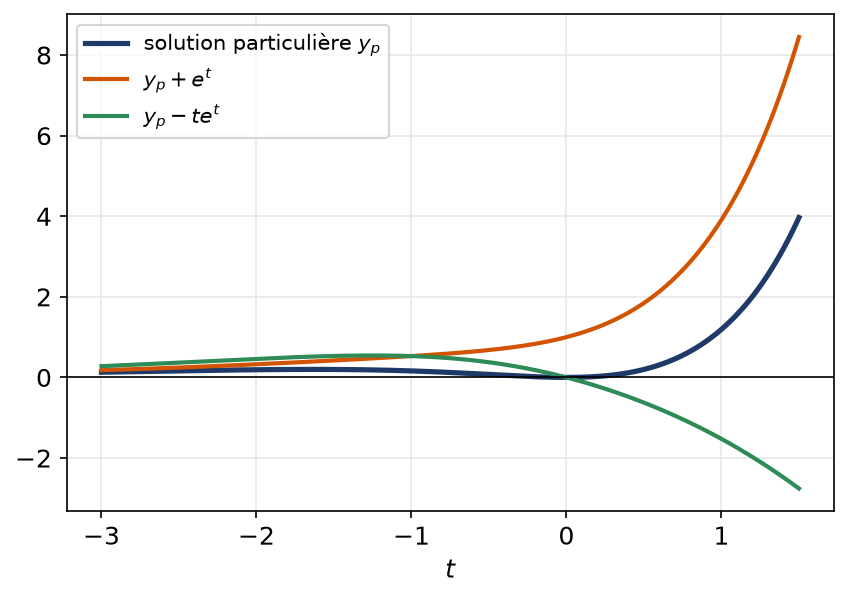
Les constantes d’intégration de \(\lambda_1\) et \(\lambda_2\) peuvent être choisies librement. En effet, les changer revient à ajouter une solution homogène. On prend donc les primitives les plus simples, puis on ajoute à la fin la combinaison \(\alpha y_1+\beta y_2\). Pour un problème de Cauchy en \(t_0\), il est souvent commode de choisir les primitives nulles en \(t_0\).
Piège à éviter :
Les formules utilisent le second membre de l’équation normalisée. Pour \(t^2y^{\prime\prime}+\dots=f(t)\), il faut prendre \(c(t)=f(t)/t^2\), et non \(f(t)\). Cet oubli fausse le résultat d’un facteur, et il passe souvent inaperçu sans vérification finale.
5. Équations non normalisées et raccordements
5.1 La méthode sur une équation du premier ordre
Considérons une équation \(\alpha(t)y^{\prime}+\beta(t)y=\gamma(t)\). Elle n’entre dans le cadre précédent que sur les intervalles où \(\alpha\) ne s’annule pas. Aux points où \(\alpha\) s’annule, le théorème de Cauchy linéaire ne dit plus rien. Ainsi, la dimension de l’espace des solutions sur \(\mathbb{R}\) peut augmenter, diminuer, ou rester la même.
- Repérer les zéros du coefficient dominant et découper \(I\) en intervalles où il ne s’annule pas.
- Résoudre sur chaque intervalle : on obtient une constante par intervalle à l’ordre 1, deux à l’ordre 2.
- Au point singulier \(t_0\), imposer la continuité, puis la dérivabilité, puis l’équation elle-même en \(t_0\).
- À l’ordre 2, imposer de plus l’existence de \(y^{\prime\prime}(t_0)\), souvent avec le théorème de la limite de la dérivée.
- Conclure en décrivant l’ensemble obtenu et sa dimension.
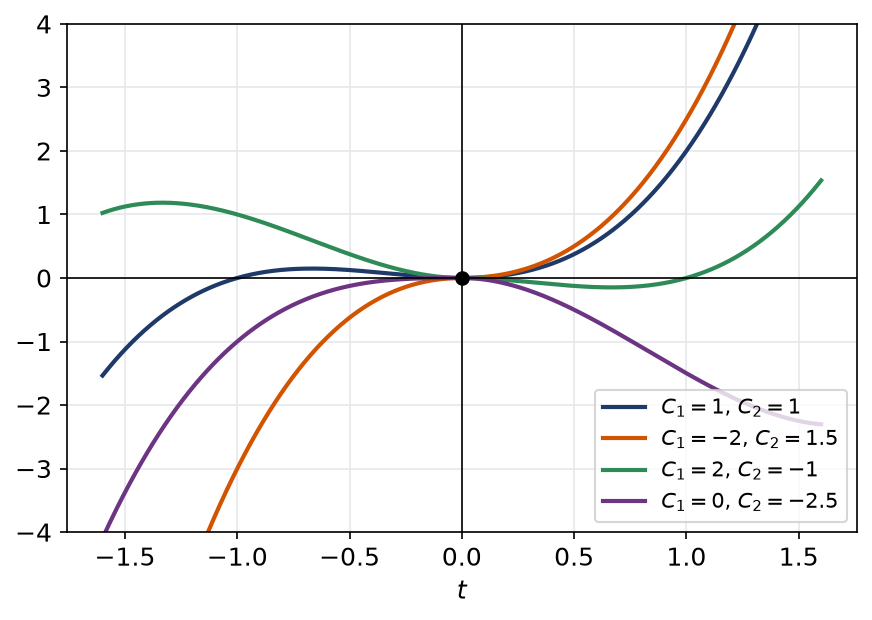
Résolvons \(t\,y^{\prime}-2y=t^3\) sur \(\mathbb{R}\). Sur \(]0,+\infty[\) comme sur \(]-\infty,0[\), la solution homogène est \(Ct^2\), et \(t^3\) est une solution particulière. On obtient donc \(y=t^3+C_1t^2\) pour \(t < 0\) et \(y=t^3+C_2t^2\) pour \(t > 0\). En 0, les deux expressions tendent vers 0, donc on pose \(y(0)=0\). Ensuite, le taux \(\frac{y(t)-y(0)}{t}=t^2+C_it\) tend vers 0 des deux côtés : \(y\) est dérivable en 0. Enfin, l’équation en 0 se lit \(0=0\). Ainsi, toutes les paires \((C_1,C_2)\) conviennent : l’espace des solutions est un plan affine, de dimension 2 au lieu de 1.
La figure montre quatre solutions de cet exemple. Elles passent toutes par l’origine avec une tangente horizontale, puis se séparent librement de chaque côté.
Pour \(t\,y^{\prime}+y=0\), les solutions sur chaque demi-droite sont \(C/t\). Elles n’ont de limite finie en 0 que si \(C=0\). Par conséquent, seule la fonction nulle est solution sur \(\mathbb{R}\). Ici, la dimension tombe à 0, et le problème de Cauchy en \(t_0=0\) avec \(y(0)=1\) n’a aucune solution.
5.2 Raccorder à l’ordre 2
À l’ordre 2, le raccordement demande une condition de plus : la fonction doit être deux fois dérivable au point singulier. En pratique, on commence par éliminer les solutions qui explosent, puis on compare les dérivées à gauche et à droite.
Cherchons les solutions sur \(\mathbb{R}\) de \(t\,y^{\prime\prime}+2y^{\prime}=0\). D’abord, on remarque que \(\big(t^2y^{\prime}\big)^{\prime}=t\,(t\,y^{\prime\prime}+2y^{\prime})\). Sur chaque demi-droite, on obtient donc \(t^2y^{\prime}=C\), puis \(y=D-\frac{C}{t}\). Ensuite, une solution sur \(\mathbb{R}\) est continue en 0, donc bornée au voisinage de 0 : les deux constantes \(C\) sont nulles. Il reste \(y=D_1\) à gauche et \(y=D_2\) à droite, et la continuité impose \(D_1=D_2\). Finalement, les solutions sur \(\mathbb{R}\) sont les constantes : l’espace est de dimension 1 au lieu de 2.
6. Solutions développables en série entière
Quand les coefficients sont polynomiaux, on peut chercher des solutions de la forme \(y(t)=\sum a_nt^n\). Cette méthode fournit souvent une solution régulière au point singulier, là où les autres solutions explosent. Elle s’articule donc naturellement avec les raccordements.
- Supposer \(y(t)=\sum a_nt^n\) de rayon \(R > 0\), et dériver terme à terme sur \(]-R,R[\).
- Reporter dans l’équation, puis réindexer chaque somme pour faire apparaître la même puissance \(t^n\).
- Identifier les coefficients, par unicité du développement, pour obtenir une relation de récurrence.
- Résoudre la récurrence, puis calculer le rayon de la série obtenue.
- Réciproquement, vérifier que cette série, de rayon non nul, est bien solution sur \(]-R,R[\).
Considérons \((1+t^2)y^{\prime\prime}+4t\,y^{\prime}+2y=0\). En reportant \(y=\sum a_nt^n\), le coefficient de \(t^n\) vaut \[(n+2)(n+1)a_{n+2}+\big(n(n-1)+4n+2\big)a_n.\] Or \(n(n-1)+4n+2=(n+1)(n+2)\). La récurrence se réduit donc à \(a_{n+2}=-a_n\). Les termes pairs donnent \(a_0\sum(-1)^kt^{2k}\), et les impairs \(a_1\sum(-1)^kt^{2k+1}\). Pour \(|t| < 1\), on obtient \[y(t)=\frac{a_0+a_1t}{1+t^2}.\] Ces deux séries ont pour rayon 1. Pourtant, les fonctions obtenues sont solutions sur \(\mathbb{R}\) entier, car l’équation s’écrit \(\big((1+t^2)y\big)^{\prime\prime}=0\).
La figure illustre ce décalage entre le rayon de la série et le domaine de la solution. Les sommes partielles quittent la courbe dès que \(|t|\) dépasse 1.
![Sommes partielles de la série de 1/(1+t^2) qui divergent hors de ]-1,1[ alors que la solution existe sur R](https://maths-pdf.fr/wp-content/uploads/sup-maths-pdf/spe/theoreme-cauchy-lineaire-wronskien-cours-serie-rayon-un.png)
Piège à éviter :
Après réindexation, les premières puissances de \(t\) ne contiennent pas toujours tous les termes. Par exemple, le coefficient constant peut fournir une condition isolée comme \(a_1=0\). Oublier ces premiers rangs conduit à des solutions fausses, ou à un espace trop grand.
Remarque :
Le rayon de la série donne seulement un intervalle de validité garanti. La solution elle-même vit sur tout intervalle où l’équation est normalisable, d’après le théorème de Cauchy linéaire. Pour l’exemple ci-dessus, le coefficient \(1+t^2\) ne s’annule jamais, donc ce domaine est \(\mathbb{R}\).
Les erreurs fréquentes
- Appliquer le théorème de Cauchy linéaire sur un intervalle où le coefficient dominant s’annule.
- Oublier de normaliser avant la variation des constantes ou la formule de Liouville.
- Affirmer qu’une famille de deux solutions est libre sans calculer le wronskien en au moins un point.
- Dans un raccordement, vérifier la continuité mais pas la dérivabilité, ou oublier l’équation au point singulier.
- Confondre le rayon d’une solution en série entière avec l’intervalle maximal de la solution.
- Annoncer « dimension 2 » pour une équation d’ordre 2 non normalisée, sans étude du point singulier.
Fiche mémo
- Cadre : \(X^{\prime}=A(t)X+B(t)\) avec \(A\) et \(B\) continues sur un intervalle \(I\).
- Forme intégrale : \(x(t)=x_0+\int_{t_0}^{t}\big(a(s)(x(s))+b(s)\big)ds\).
- Cauchy linéaire : existence et unicité de la solution sur \(I\) tout entier, pour toute condition initiale.
- Solutions homogènes : espace de dimension \(n\), isomorphe à \(E\) par \(x\mapsto x(t_0)\).
- Solutions complètes : une solution particulière plus les solutions homogènes ; superposition des seconds membres.
- Ordre \(n\) : vecteur \((y,\dots,y^{(n-1)})\), matrice compagnon, \(n\) conditions initiales.
- Wronskien : \(W=y_1y_2^{\prime}-y_1^{\prime}y_2\), nul partout ou nulle part, et \(W^{\prime}=-pW\).
- Seconde solution : \((y_2/y_1)^{\prime}=W/y_1^2\).
- Variation des constantes : \(\lambda_1^{\prime}=-y_2c/W\) et \(\lambda_2^{\prime}=y_1c/W\), avec \(c\) normalisé.
- Raccordement : continuité, dérivabilité, équation au point singulier, puis dimension de l’ensemble obtenu.
Questions fréquentes
Pourquoi le théorème de Cauchy linéaire ne s'applique-t-il pas à t y' + y = 0 sur R ?
Le théorème suppose l’équation résolue en y’ avec des coefficients continus sur l’intervalle. Ici, il faut diviser par t, ce qui n’est possible que sur ]0,+∞[ ou sur ]-∞,0[. Sur R, il faut donc résoudre de chaque côté puis étudier le raccordement en 0.
À quoi sert le wronskien en pratique ?
Il teste en un seul point si deux solutions d’une équation d’ordre 2 forment une base. Grâce à la formule de Liouville, on le connaît à une constante près sans connaître les solutions. On en déduit une seconde solution à partir d’une première, par la relation (y2/y1)’ = W/y1².
Une équation d'ordre 2 a-t-elle toujours un espace de solutions de dimension 2 ?
Oui si elle est normalisée avec des coefficients continus sur l’intervalle. En revanche, si le coefficient de y » s’annule, la dimension sur l’intervalle entier peut être 0, 1, 2 ou davantage. Seule l’étude des raccordements permet de conclure.
Le rayon d'une solution en série entière donne-t-il son domaine de définition ?
Non. Le rayon garantit seulement que la série représente une solution sur l’intervalle ouvert correspondant. La solution peut se prolonger bien au-delà, sur tout intervalle où l’équation est normalisable. L’équation (1+t²)y » + 4ty’ + 2y = 0 en donne un exemple, avec un rayon égal à 1 et des solutions définies sur R.
Pour aller plus loin
- S’exercer : exercices corrigés de maths spé (MP) sur cauchy linéaire et wronskien
- Bases utiles : Dérivation et intégration des fonctions vectorielles, Fonctions développables en série entière
- Chapitre d’avant : Adjoint, endomorphismes autoadjoints et théorème spectral
- Chapitre d’après : Exponentielle de matrice et systèmes X' = AX
- Vérifier ses acquis : QCM de maths spé (MP) sur cauchy linéaire et wronskien
- Contrôle corrigé en temps limité : Raccordements, wronskien et exp(tA) : contrôle de maths en MP
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «cauchy linéaire et wronskien en maths spé (MP) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir