Espérance, variance et covariance en maths spé (MP) : exercices corrigés

Ces 18 exercices couvrent tout le chapitre : existence d’une espérance, formule des queues, formule de transfert, variance des lois usuelles, covariance et variance de sommes de variables dépendantes. Cette série d’exercices espérance MP est rangée en trois niveaux de difficulté croissante.
Les six premiers énoncés vérifient les réflexes de base. Les exercices suivants reprennent des situations d’oral de concours : minimum et maximum de variables géométriques, comptage de descentes, faces distinctes d’un dé. Enfin, les problèmes de fin de fiche étudient la collection d’un album et deux comptages corrélés.
Dans chaque réponse, commencez par justifier l’existence des moments avant de les calculer. Le corrigé détaillé est publié dans un article séparé.
Pour démarrer
Exercice 1 – Une variable aux queues en inverse du carré
On considère une variable \(X\), à valeurs entières strictement positives, dont les queues valent \(P(X\geq n)=\frac{1}{n^2}\) pour \(n\geq 1\).
- Expliciter \(P(X=n)\) et vérifier que \(X\) est presque sûrement finie.
- Calculer \(E(X)\) à l’aide de la formule des queues. On admet la valeur \(\zeta(2)=\frac{\pi^2}{6}\).
- Montrer ensuite que \(X\) n’admet pas de moment d’ordre \(2\).
Exercice 2 – Loi définie par une série entière
Soit \(c\) un réel et \(X\) une variable à valeurs dans \(\mathbb{N}\) telle que \(P(X=n)=c\,(n+1)\,3^{-n}\) pour tout \(n\in\mathbb{N}\).
- Déterminer \(c\).
- Justifier que \(X\) admet une espérance, puis calculer \(E(X)\).
- Calculer de même \(E\big(X(X-1)\big)\), puis en déduire \(V(X)\).
Exercice 3 – Formule de transfert pour une loi de Poisson
Soit \(\lambda>0\) et \(X\) une variable de loi \(\mathcal{P}(\lambda)\).
- Justifier l’existence de \(E\big(\frac{1}{X+1}\big)\) et la calculer.
- Calculer de même \(E(2^X)\).
- Calculer enfin \(E\big((-1)^X\big)\), puis en déduire la probabilité que \(X\) soit pair.
Exercice 4 – Transformation affine d’une variable géométrique
Soit \(X\) une variable de loi géométrique \(\mathcal{G}(\frac{1}{4})\).
- Donner \(E(X)\) et \(V(X)\).
- Calculer l’espérance et la variance de \(Y=5-2X\).
- Exprimer la variable centrée réduite \(Z\) associée à \(X\), puis calculer \(P(Z\leq 0)\).
Exercice 5 – Covariance d’un couple à six valeurs
Le couple \((X,Y)\) prend les valeurs indiquées ci-dessous, avec \(X\in\{0,1,2\}\) et \(Y\in\{-1,1\}\). Les probabilités sont : \(P(0,-1)=\frac{1}{10}\), \(P(0,1)=\frac{2}{10}\), \(P(1,-1)=\frac{3}{10}\), \(P(1,1)=\frac{1}{10}\), \(P(2,-1)=\frac{1}{10}\) et \(P(2,1)=\frac{2}{10}\).
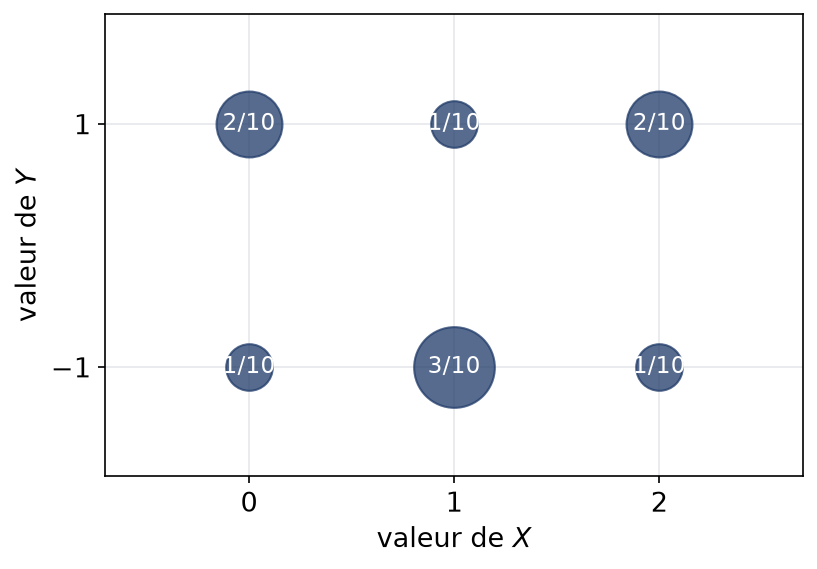
- Déterminer les lois marginales de \(X\) et de \(Y\).
- Calculer \(E(X)\), \(E(Y)\), puis \(\mathrm{Cov}(X,Y)\).
- Les variables \(X\) et \(Y\) sont-elles indépendantes ?
- Calculer \(V(X+Y)\).
Exercice 6 – Produit de variables indépendantes
Soit \(X\) de loi \(\mathcal{P}(2)\) et \(Y\) de loi \(\mathcal{G}(\frac{1}{3})\), indépendantes.
- Justifier l’existence de \(E(XY)\) et la calculer.
- Calculer \(E(Y^2)\), puis \(E(XY^2)\).
- Calculer \(V(XY)\).
Pour s’entraîner
Exercice 7 – Moments de la loi géométrique par les queues
- Soit \(X\) à valeurs dans \(\mathbb{N}\), admettant un moment d’ordre \(2\). Montrer que \(\sum_{n\geq 1}n\,P(X\geq n)=E\Big(\frac{X(X+1)}{2}\Big)\).
- On suppose désormais que \(X\) suit la loi \(\mathcal{G}(p)\), avec \(q=1-p\). Calculer \(P(X\geq n)\), puis retrouver \(E(X)\) par la formule des queues.
- Retrouver ensuite \(V(X)\) à l’aide de la question 1.
Exercice 8 – Minimum et maximum de deux variables géométriques
Soit \(X\) et \(Y\) indépendantes, de lois \(\mathcal{G}(\frac{1}{3})\) et \(\mathcal{G}(\frac{1}{2})\). On pose \(m=\min(X,Y)\) et \(M=\max(X,Y)\).
- Calculer \(P(m\geq n)\) pour \(n\geq 1\). Reconnaître la loi de \(m\) et donner \(E(m)\).
- Justifier que \(m+M=X+Y\), puis en déduire \(E(M)\).
- Retrouver \(E(M)\) par la formule des queues, en calculant \(P(M\geq n)\).
Exercice 9 – Coefficient de corrélation et inégalité de Cauchy-Schwarz
Soit \(X\) et \(Y\) deux variables réelles admettant un moment d’ordre \(2\).
- Montrer que \(|\mathrm{Cov}(X,Y)|\leq\sigma(X)\,\sigma(Y)\).
- On suppose \(V(X)=4\) et \(V(Y)=9\). Déterminer l’ensemble des valeurs possibles de \(V(X+Y)\) permises par la question 1.
- Montrer que les deux bornes obtenues sont atteintes, en choisissant \(Y\) proportionnelle à \(X\).
Exercice 10 – Nombre de descentes dans une suite de lancers de dé
On lance \(n\geq 2\) fois un dé équilibré à six faces ; on note \(X_1,\dots,X_n\) les résultats, indépendants. Pour \(1\leq i\leq n-1\), on note \(I_i\) l’indicatrice de l’événement \((X_i>X_{i+1})\), et \(D=\sum_{i=1}^{n-1}I_i\) le nombre de descentes.
- Montrer que \(P(X_i>X_{i+1})=\frac{5}{12}\), puis calculer \(E(D)\).
- Calculer \(P(X_i>X_{i+1}>X_{i+2})\), puis \(\mathrm{Cov}(I_i,I_{i+1})\).
- Justifier que \(\mathrm{Cov}(I_i,I_j)=0\) dès que \(|i-j|\geq 2\).
- En déduire que \(V(D)=\frac{35(n+1)}{432}\).
Exercice 11 – Écart moyen entre deux tirages uniformes
Soit \(n\geq 2\) et \(X\), \(Y\) deux variables indépendantes, uniformes sur \(\{1,\dots,n\}\).
- À l’aide de la formule de transfert pour un couple, montrer que \(E(|X-Y|)=\frac{2}{n^2}\sum_{d=1}^{n-1}d\,(n-d)\).
- En déduire que \(E(|X-Y|)=\frac{n^2-1}{3n}\).
- Calculer de plus \(E\big((X-Y)^2\big)\), en utilisant \(V(X)=\frac{n^2-1}{12}\).
Exercice 12 – Covariances autour d’une somme de lois de Poisson
Soit \(\lambda,\mu>0\), et \(X\), \(Y\) indépendantes de lois \(\mathcal{P}(\lambda)\) et \(\mathcal{P}(\mu)\). On pose \(S=X+Y\) et \(T=X-Y\).
- Calculer \(\mathrm{Cov}(X,S)\) et le coefficient de corrélation \(\rho(X,S)\).
- Calculer \(V(T)\) et \(\mathrm{Cov}(T,S)\).
- On suppose \(\lambda=\mu\). Montrer que \(T\) et \(S\) ne sont pas corrélées, mais qu’elles ne sont pas indépendantes.
Exercice 13 – Espérance finie sans variance
Une variable \(X\), à valeurs entières strictement positives, a pour queues \(P(X\geq n)=\frac{2}{n(n+1)}\), pour \(n\geq 1\).
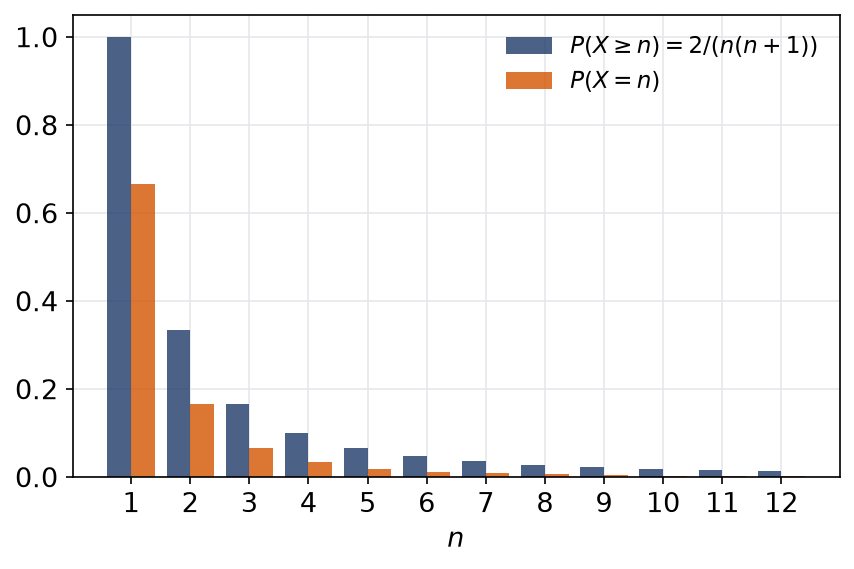
- Montrer que \(P(X=n)=\frac{4}{n(n+1)(n+2)}\).
- Calculer \(E(X)\) par la formule des queues.
- Montrer que \(X\) n’admet pas de moment d’ordre \(2\).
- Pour \(a>0\), déterminer à quelle condition la variable \(X^a\) est d’espérance finie.
Exercice 14 – Nombre de faces distinctes obtenues
On lance \(n\geq 1\) fois un dé équilibré à six faces. Soit \(D\) le nombre de faces différentes obtenues. Pour \(1\leq k\leq 6\), on note \(J_k\) l’indicatrice de l’événement « la face \(k\) sort au moins une fois ». On pose \(a=\big(\frac{5}{6}\big)^n\) et \(b=\big(\frac{4}{6}\big)^n\).
- Exprimer \(D\) à l’aide des \(J_k\), puis montrer que \(E(D)=6(1-a)\).
- Pour \(k\neq l\), calculer \(P(J_k=1,J_l=1)\), puis montrer que \(\mathrm{Cov}(J_k,J_l)=b-a^2\).
- En déduire \(V(D)\) en fonction de \(a\) et \(b\), puis donner sa valeur pour \(n=3\).
Pour approfondir
Exercice 15 – Minorer une probabilité par Cauchy-Schwarz
Soit \(X\) une variable réelle positive admettant un moment d’ordre \(2\), avec \(E(X)>0\).
- En écrivant \(X=X\,\mathbf{1}_{(X>0)}\), montrer que \(P(X>0)\geq\frac{E(X)^2}{E(X^2)}\).
- Appliquer ce résultat à \(X\) de loi \(\mathcal{P}(\lambda)\). Vérifier directement l’inégalité obtenue.
- On reprend le nombre \(N\) de doubles piles consécutifs dans \(n\geq 2\) lancers d’une pièce équilibrée, pour lequel \(E(N)=\frac{n-1}{4}\) et \(V(N)=\frac{5n-7}{16}\). Minorer \(P(N>0)\), puis étudier la limite de ce minorant quand \(n\to+\infty\).
Exercice 16 – Covariances égales et tirages sans remise
Soit \(X_1,\dots,X_N\) des variables réelles admettant un moment d’ordre \(2\), de même variance \(\sigma^2\), et telles que \(\mathrm{Cov}(X_i,X_j)=c\) pour tous \(i\neq j\). Pour \(1\leq n\leq N\), on pose \(S_n=X_1+\dots+X_n\).
- Montrer que \(V(S_n)=n\sigma^2+n(n-1)c\). En déduire que \(c\geq-\frac{\sigma^2}{N-1}\) lorsque \(N\geq 2\).
- Une urne contient \(N\geq 2\) boules dont \(B\) blanches, avec \(0<B<N\). On les tire toutes, une à une et sans remise, et \(X_i\) est l’indicatrice de l’événement « la \(i\)-ième boule est blanche ». On admet que \(P(X_i=1)=\frac{B}{N}\) et que \(P(X_i=1,X_j=1)=\frac{B(B-1)}{N(N-1)}\) pour \(i\neq j\). Calculer \(\sigma^2\) et \(c\).
- Retrouver la valeur de \(c\) en remarquant que \(S_N\) est constante.
- En déduire que \(V(S_n)=n\sigma^2\,\frac{N-n}{N-1}\), puis calculer cette variance pour \(N=10\), \(B=4\) et \(n=5\).
Exercice 17 – Problème : compléter un album de vignettes
Un album comporte \(n\geq 1\) vignettes différentes. On achète des vignettes une à une ; chacune est l’une des \(n\) vignettes avec la même probabilité, indépendamment des autres. Soit \(T_n\) le nombre d’achats nécessaires pour compléter l’album. Pour \(1\leq k\leq n\), on note \(W_k\) le nombre d’achats effectués entre l’obtention de la \((k-1)\)-ième vignette nouvelle (exclue) et celle de la \(k\)-ième (incluse). On admet que \(W_k\) suit la loi géométrique de paramètre \(p_k=\frac{n-k+1}{n}\) et que \(W_1,\dots,W_n\) sont indépendantes.
- Justifier que \(T_n=W_1+\dots+W_n\), puis montrer que \(E(T_n)=n\,H_n\), où \(H_n=\sum_{j=1}^{n}\frac{1}{j}\).
- Calculer \(E(T_4)\) et \(V(T_4)\).
- Montrer que \(V(T_n)=\sum_{j=1}^{n}\frac{n(n-j)}{j^2}\), puis que \(V(T_n)\leq\frac{\pi^2}{6}\,n^2\).
- Montrer que \(\frac{\sigma(T_n)}{E(T_n)}\) tend vers \(0\) quand \(n\to+\infty\). Interpréter ce résultat.
Exercice 18 – Problème : nombres de 1 et de 6 dans des lancers de dé
On lance \(n\geq 1\) fois un dé équilibré. Soit \(N_1\) le nombre de lancers donnant \(1\) et \(N_6\) le nombre de lancers donnant \(6\). Pour \(1\leq i\leq n\), on note \(A_i\) et \(B_i\) les indicatrices des événements « le lancer \(i\) donne \(1\) » et « le lancer \(i\) donne \(6\) ».
- Donner la loi de \(N_1\), son espérance et sa variance.
- Calculer \(\mathrm{Cov}(A_i,B_i)\), puis justifier que \(\mathrm{Cov}(A_i,B_j)=0\) pour \(i\neq j\).
- En déduire \(\mathrm{Cov}(N_1,N_6)\) et le coefficient de corrélation \(\rho(N_1,N_6)\).
- Calculer \(E(N_1N_6)\) et \(V(N_1-N_6)\).
- Expliquer pourquoi le signe de la covariance était prévisible.

Pour aller plus loin
- Revoir la leçon : cours de maths spé (MP) sur espérance, variance et covariance
- Bases utiles : Lois discrètes usuelles : géométrique et Poisson
- Chapitre d’avant : Lois discrètes usuelles : géométrique et Poisson
- Chapitre d’après : Loi faible des grands nombres et séries génératrices
- Vérifier ses acquis : QCM de maths spé (MP) sur espérance, variance et covariance
- Contrôle corrigé en temps limité : Formule des queues et covariance : contrôle de maths en MP
- Un autre sujet noté sur 20 : Problème de probabilités discrètes : contrôle de maths en MP
- Le même thème en L2 de maths : Lois discrètes, espérance et variance
- Le même thème en maths sup (MPSI) : Variables aléatoires finies, espérance et variance
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «espérance, variance et covariance en maths spé (MP) : exercices corrigés» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir Séries et sommation des équivalents en maths spé (MP)
- Fonctions à valeurs vectorielles en maths spé (MP)
- Différentielle et règle de la chaîne en maths spé (MP)
- Convergence dominée et paramètre en maths spé (MP)
- Polynôme minimal et lemme des noyaux en maths spé (MP)
- Compacts et applications continues en maths spé (MP)
Contrôles
Tout voir
QCM
Tout voir