Polynôme minimal et lemme des noyaux en maths spé (MP) : cours et méthodes

Ce chapitre du premier semestre fait des polynômes annulateurs le réflexe numéro un de la réduction. Nous posons d’abord le cadre des algèbres et du morphisme \(P\mapsto P(u)\), puis nous définissons l’idéal annulateur et le polynôme minimal MP, avec une base de \(\mathbb{K}[u]\).
Ensuite, nous relions racines et valeurs propres, avant d’énoncer le lemme des noyaux, qui découpe l’espace en somme directe. Il fournit le critère de diagonalisabilité par un polynôme scindé à racines simples. Le théorème de Cayley-Hamilton sert ensuite à inverser et à calculer des puissances. Enfin, les sous-espaces caractéristiques et les endomorphismes nilpotents traitent le cas non diagonalisable.
Ce chapitre prépare la topologie matricielle, les exponentielles de matrices et les systèmes différentiels linéaires. Vous y trouverez des méthodes en étapes et les pièges classiques de l’oral.
Ce que vous saurez faire
- Reconnaître une algèbre, une sous-algèbre et un morphisme d’algèbres.
- Calculer le polynôme minimal d’une matrice et une base de \(\mathbb{K}[u]\).
- Localiser le spectre grâce à un polynôme annulateur.
- Prouver une diagonalisabilité en exhibant un polynôme annulateur simplement scindé.
- Découper l’espace en somme directe de noyaux avec le lemme des noyaux.
- Inverser une matrice ou calculer ses puissances avec Cayley-Hamilton.
- Étudier un endomorphisme nilpotent et son indice.
Ici, le corps de base \(\mathbb{K}\) vaut \(\mathbb{R}\) ou \(\mathbb{C}\). L’espace \(E\) est un \(\mathbb{K}\)-espace vectoriel de dimension finie \(n\geq 1\) lorsque rien d’autre n’est précisé, et \(u\in\mathcal{L}(E)\).
1. Algèbres et polynômes d’endomorphismes
Les objets de ce chapitre se multiplient, s’additionnent et se dilatent par un scalaire. Le cadre naturel est donc celui des algèbres, que nous fixons d’abord.
Une \(\mathbb{K}\)-algèbre est un ensemble \(A\) muni d’une addition, d’une multiplication interne et d’une multiplication par les scalaires, tel que :
- \(A\) est un \(\mathbb{K}\)-espace vectoriel et un anneau pour les deux lois internes ;
- pour tous \(\lambda\in\mathbb{K}\) et \(a,b\in A\), on a \(\lambda(ab)=(\lambda a)b=a(\lambda b)\).
Une sous-algèbre est une partie qui contient l’unité et qui est stable par les trois lois. Un morphisme d’algèbres est une application linéaire qui respecte le produit et envoie l’unité sur l’unité.
Les exemples de référence sont \(\mathbb{K}[X]\), \(\mathcal{L}(E)\) et \(\mathcal{M}_n(\mathbb{K})\). Par ailleurs, les matrices triangulaires supérieures forment une sous-algèbre de \(\mathcal{M}_n(\mathbb{K})\). En revanche, les matrices de trace nulle n’en forment pas une, car elles ne contiennent pas \(I_n\).
- Pour prouver qu’une partie \(B\) est une sous-algèbre, vérifier qu’elle contient l’unité.
- Montrer ensuite qu’elle est un sous-espace vectoriel.
- Enfin, établir la stabilité par produit, souvent par un calcul direct sur deux éléments génériques.
1.1 Le morphisme d’évaluation
Pour \(P=\sum_{k=0}^{d}a_kX^k\), on pose \(P(u)=\sum_{k=0}^{d}a_ku^k\), avec la convention \(u^0=\mathrm{Id}_E\). On définit de même \(P(M)\) pour une matrice carrée \(M\).
L’application \(\varphi_u:P\mapsto P(u)\) est un morphisme d’algèbres de \(\mathbb{K}[X]\) dans \(\mathcal{L}(E)\). En particulier, \((PQ)(u)=P(u)\circ Q(u)=Q(u)\circ P(u)\) : deux polynômes en \(u\) commutent toujours.
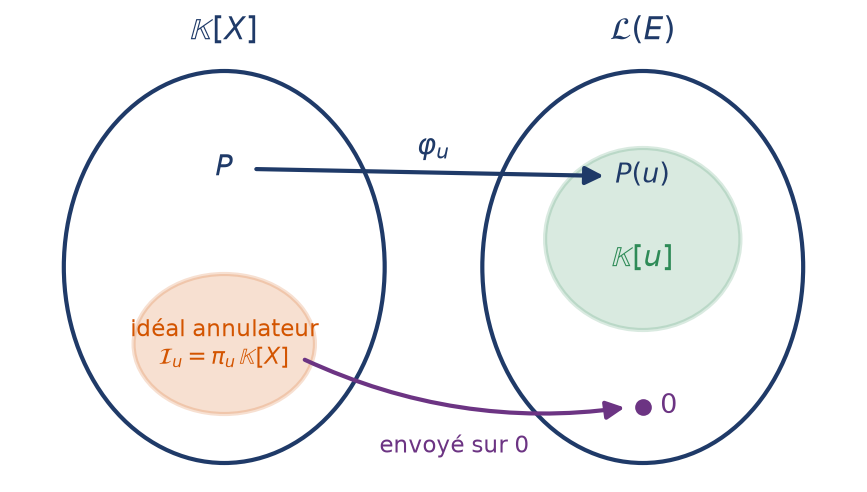
L’image de \(\varphi_u\) est notée \(\mathbb{K}[u]\). C’est la plus petite sous-algèbre de \(\mathcal{L}(E)\) qui contient \(u\). De plus, elle est commutative, ce qui simplifie beaucoup les calculs.
La figure résume la situation : le noyau de \(\varphi_u\) est un idéal de \(\mathbb{K}[X]\), et l’image est \(\mathbb{K}[u]\).
Piège à éviter :
On n’écrit jamais \(P(u)(x)=P(u(x))\). Par exemple, pour \(P=X^2+1\), on a \(P(u)(x)=u(u(x))+x\), ce qui n’a rien à voir avec \(u(x)^2+1\). D’ailleurs, ce dernier objet n’a même pas de sens dans un espace vectoriel.
Soit \(M=\begin{pmatrix}1&2\\0&-1\end{pmatrix}\) et \(P=X^2-3X+2\). On calcule \(M^2=\begin{pmatrix}1&0\\0&1\end{pmatrix}=I_2\). Ainsi, \(P(M)=I_2-3M+2I_2=\begin{pmatrix}0&-6\\0&6\end{pmatrix}\). Ensuite, \(M^2=I_2\) montre que \(X^2-1\) annule \(M\).
2. Idéal annulateur et polynôme minimal
Le noyau du morphisme \(\varphi_u\) contient tous les polynômes qui « tuent » \(u\). Sa structure d’idéal fournit un générateur privilégié : le polynôme minimal.
Un polynôme \(P\) est annulateur de \(u\) si \(P(u)=0\). L’ensemble \(\mathcal{I}_u=\ker\varphi_u\) de ces polynômes est un idéal de \(\mathbb{K}[X]\), appelé idéal annulateur de \(u\).
Si \(E\) est de dimension finie, \(\mathcal{I}_u\) n’est pas réduit à \(\{0\}\). Il existe donc un unique polynôme unitaire \(\pi_u\) tel que \(\mathcal{I}_u=\pi_u\,\mathbb{K}[X]\). On l’appelle polynôme minimal de \(u\).
L’espace \(\mathcal{L}(E)\) est de dimension \(n^2\). La famille \((\mathrm{Id},u,\dots,u^{n^2})\) compte \(n^2+1\) vecteurs : elle est donc liée. Une relation de dépendance non triviale fournit un polynôme non nul qui annule \(u\). Ensuite, tout idéal non nul de \(\mathbb{K}[X]\) est engendré par un unique polynôme unitaire, ce qui donne \(\pi_u\).
Concrètement, \(\pi_u\) est le polynôme unitaire de plus petit degré qui annule \(u\). De plus, un polynôme \(P\) annule \(u\) si et seulement si \(\pi_u\) divise \(P\). Ce dernier réflexe sert dans presque tous les exercices.
En dimension infinie, l’idéal annulateur peut être nul. Sur \(\mathbb{R}[X]\), la dérivation \(D\) n’est annulée par aucun polynôme non nul. En effet, si \(P=\sum_{k=0}^{d}a_kX^k\) avec \(a_d\neq 0\), alors \(P(D)\) envoie \(X^d\) sur un polynôme de terme constant \(a_d\,d!\neq 0\), car \(D^k(X^d)\) a un terme constant nul pour \(k\neq d\).
2.1 Une base de \(\mathbb{K}[u]\)
Soit \(d=\deg\pi_u\). La famille \((\mathrm{Id},u,\dots,u^{d-1})\) est une base de \(\mathbb{K}[u]\). En particulier, \(\dim\mathbb{K}[u]=\deg\pi_u\).
La famille est libre : une relation non triviale donnerait un polynôme annulateur non nul de degré au plus \(d-1\). Elle est aussi génératrice. En effet, soit \(P\in\mathbb{K}[X]\) ; la division euclidienne s’écrit \(P=Q\pi_u+R\) avec \(\deg R<d\). Comme \(\pi_u(u)=0\), on obtient \(P(u)=R(u)\), qui est combinaison de \(\mathrm{Id},u,\dots,u^{d-1}\).
Cette preuve contient une méthode de calcul. Pour obtenir \(u^{m}\) ou \(P(u)\), on remplace \(P\) par son reste modulo un polynôme annulateur. Nous y revenons avec Cayley-Hamilton.
Cherchons \(\pi_B\) pour \(B=\begin{pmatrix}2&1&0\\0&2&0\\0&0&5\end{pmatrix}\). D’abord, \(B\) n’est pas une homothétie, donc \(\deg\pi_B\geq 2\). Ensuite, on teste \((X-2)(X-5)\) : le produit \((B-2I_3)(B-5I_3)\) a pour coefficient \((1,2)\) la valeur \(1\times(-3)=-3\neq 0\). Enfin, \((X-2)^2(X-5)\) annule \(B\), par un calcul par blocs. Comme \(\pi_B\) divise ce polynôme et contient les deux racines (voir la partie 3), on conclut que \(\pi_B=(X-2)^2(X-5)\).
2.2 Calculer un polynôme minimal en pratique
À l’oral, on dispose rarement du temps nécessaire pour tester tous les diviseurs. Voici donc l’ordre de travail le plus économique.
- Chercher une relation simple entre les puissances de la matrice, par exemple \(M^2=cM\). Elle fournit souvent un annulateur de degré 2.
- Sinon, calculer \(\chi_M\) : il annule \(M\) et \(\pi_M\) le divise.
- Lister les diviseurs unitaires qui contiennent toutes les valeurs propres, du plus petit degré au plus grand.
- Tester ces candidats dans l’ordre : le premier qui annule \(M\) est \(\pi_M\).
Soit \(U\in\mathcal{M}_4(\mathbb{R})\) la matrice dont tous les coefficients valent 1. Chaque coefficient de \(U^2\) est une somme de quatre produits égaux à 1, donc \(U^2=4U\). Ainsi, \(X^2-4X\) annule \(U\). Or \(U\) n’est pas une homothétie, donc aucun polynôme de degré 1 ne l’annule. Par conséquent, \(\pi_U=X(X-4)\). Ce polynôme est simplement scindé : \(U\) est diagonalisable. De plus, \(U\) est de rang 1, donc 0 a pour multiplicité 3, et la trace 4 donne la valeur propre 4, simple.
3. Valeurs propres et polynôme annulateur
Un polynôme annulateur ne donne pas le spectre exact, mais il le contient. Ce simple fait règle de nombreuses questions d’oral en deux lignes.
Si \(u(x)=\lambda x\), alors \(P(u)(x)=P(\lambda)x\) pour tout polynôme \(P\). Par conséquent, si \(P\) annule \(u\), toute valeur propre de \(u\) est racine de \(P\).
Par récurrence, \(u^k(x)=\lambda^kx\) pour tout \(k\). On combine ensuite linéairement. Si \(P(u)=0\) et si \(x\neq 0\) est un vecteur propre associé à \(\lambda\), alors \(P(\lambda)x=0\), donc \(P(\lambda)=0\).
Les racines de \(\pi_u\) dans \(\mathbb{K}\) sont exactement les valeurs propres de \(u\).
D’une part, \(\pi_u\) annule \(u\), donc toute valeur propre en est racine. D’autre part, soit \(\lambda\) une racine de \(\pi_u\) ; on écrit \(\pi_u=(X-\lambda)Q\). Comme \(\deg Q<\deg\pi_u\), on a \(Q(u)\neq 0\). Il existe donc \(y\) tel que \(x=Q(u)(y)\neq 0\). Alors \((u-\lambda\,\mathrm{Id})(x)=\pi_u(u)(y)=0\), et \(\lambda\) est valeur propre.
Piège à éviter :
Une racine d’un polynôme annulateur quelconque n’est pas forcément valeur propre. Par exemple, \(X^3-X\) annule \(\mathrm{Id}_E\), alors que \(0\) et \(-1\) ne sont pas valeurs propres de l’identité. On écrit donc toujours « le spectre est inclus dans l’ensemble des racines ».
- Repérer dans l’énoncé une relation du type \(u^3=4u\) ou \(A^2+A=2I_n\).
- La traduire en un polynôme annulateur \(P\), puis factoriser \(P\).
- Conclure que \(\mathrm{Sp}(u)\) est inclus dans l’ensemble des racines de \(P\).
- Pour savoir quelles racines sont vraiment valeurs propres, chercher des vecteurs propres ou utiliser une information de plus (trace, rang, déterminant).
Soit \(A\in\mathcal{M}_5(\mathbb{R})\) telle que \(A^2=A+2I_5\) et \(\mathrm{tr}\,A=4\). Le polynôme \(X^2-X-2=(X-2)(X+1)\) annule \(A\), donc \(\mathrm{Sp}(A)\subset\{2,-1\}\). Ce polynôme est simplement scindé ; nous verrons en partie 4 que \(A\) est alors diagonalisable. Notons \(a\) et \(b\) les dimensions des sous-espaces propres associés à 2 et à \(-1\). D’une part, \(a+b=5\). D’autre part, \(2a-b=4\). On obtient \(a=3\) et \(b=2\). Finalement, \(\det A=2^3(-1)^2=8\).
4. Le lemme de décomposition des noyaux
Ce lemme transforme une factorisation de polynômes en une décomposition de l’espace. C’est l’outil central du chapitre, et sa preuve repose sur l’identité de Bézout.
On se donne des polynômes \(P_1,\dots,P_r\) sans facteur commun deux à deux, de produit \(P\). Le noyau de \(P(u)\) se découpe alors ainsi :
\[\ker P(u)=\bigoplus_{i=1}^{r}\ker P_i(u).\]
En outre, chaque projection sur l’un des noyaux, parallèlement aux autres, s’écrit comme un polynôme en \(u\).
Traitons le cas \(r=2\) ; le cas général s’en déduit par récurrence. Comme \(P_1\wedge P_2=1\), il existe \(U_1,U_2\) tels que \(U_1P_1+U_2P_2=1\). En évaluant en \(u\), on obtient \(\mathrm{Id}=U_1(u)P_1(u)+U_2(u)P_2(u)\).
Soit \(x\in\ker P(u)\). On pose \(x_2=U_1(u)P_1(u)(x)\) et \(x_1=U_2(u)P_2(u)(x)\), de sorte que \(x=x_1+x_2\). Ensuite, \(P_2(u)(x_2)=U_1(u)P(u)(x)=0\), car les polynômes en \(u\) commutent. De même, \(P_1(u)(x_1)=0\). Enfin, si \(x\) appartient aux deux noyaux, l’égalité de Bézout donne \(x=0\). L’inclusion réciproque est immédiate.
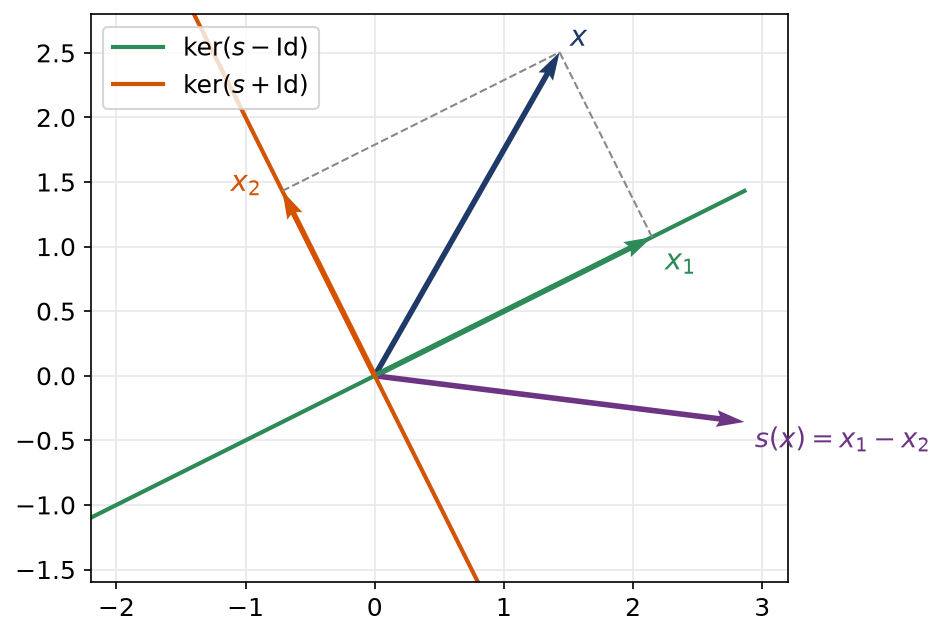
Le cas le plus utile est celui où \(P\) annule \(u\). Alors \(\ker P(u)=E\), et l’espace entier se découpe. La figure illustre ce découpage pour une symétrie \(s\) du plan, annulée par \((X-1)(X+1)\).
4.1 Le critère de diagonalisabilité
Les assertions suivantes sont équivalentes :
- \(u\) est diagonalisable ;
- \(u\) est annulé par un polynôme scindé à racines simples sur \(\mathbb{K}\) ;
- \(\pi_u\) est scindé à racines simples sur \(\mathbb{K}\).
Si \(u\) est diagonalisable de valeurs propres distinctes \(\lambda_1,\dots,\lambda_r\), le polynôme \(\prod_{i}(X-\lambda_i)\) annule \(u\) sur chaque vecteur d’une base propre. Donc (1) entraîne (2). Ensuite, \(\pi_u\) divise tout annulateur, et un diviseur d’un polynôme simplement scindé l’est aussi : (2) entraîne (3). Enfin, si \(\pi_u=\prod_i(X-\lambda_i)\) avec des \(\lambda_i\) distincts, le lemme des noyaux donne \(E=\bigoplus_i\ker(u-\lambda_i\mathrm{Id})\), d’où (1).
- Traduire l’hypothèse en un polynôme annulateur \(P\).
- Vérifier que \(P\) est scindé sur \(\mathbb{K}\) et que ses racines sont simples (par exemple avec \(P\wedge P^{\prime}=1\)).
- Conclure à la diagonalisabilité, puis préciser les sous-espaces propres grâce au lemme des noyaux.
Soit \(A\in\mathcal{M}_n(\mathbb{C})\) telle que \(A^4=A\). Le polynôme \(X^4-X=X(X-1)(X^2+X+1)\) a pour racines \(0\), \(1\), \(j\) et \(\bar{j}\), toutes distinctes. Ainsi, \(A\) est diagonalisable sur \(\mathbb{C}\). En revanche, sur \(\mathbb{R}\), le même polynôme n’est pas scindé : une matrice réelle vérifiant \(A^4=A\) n’est pas forcément diagonalisable dans \(\mathcal{M}_n(\mathbb{R})\).
Soit \(F\) un sous-espace stable par un endomorphisme \(u\) diagonalisable. L’endomorphisme \(u_F\) induit sur \(F\) est encore diagonalisable.
La raison est simple : le polynôme simplement scindé \(\pi_u\) annule aussi \(u_F\). Ce corollaire est la clé de la codiagonalisation de deux endomorphismes diagonalisables qui commutent.
5. Le théorème de Cayley-Hamilton
Le polynôme caractéristique \(\chi_u=\det(X\,\mathrm{Id}-u)\) est unitaire de degré \(n\). Le résultat suivant affirme qu’il annule toujours \(u\).
Pour tout endomorphisme \(u\) d’un espace de dimension finie, \(\chi_u(u)=0\). Par conséquent, \(\pi_u\) divise \(\chi_u\), et \(\deg\pi_u\leq n\).
Fixons un vecteur \(x\) non nul. La suite \(x,u(x),u^2(x),\dots\) finit par devenir liée ; soit \(p\) la longueur maximale d’un début libre de cette suite. Ces \(p\) vecteurs engendrent un sous-espace \(F\) stable par \(u\), et \(u^{p}(x)=-\sum_{k=0}^{p-1}a_ku^{k}(x)\). La matrice de \(u_F\) dans cette base est une matrice compagnon, de polynôme caractéristique \(Q=X^p+\sum_{k<p}a_kX^k\). Donc \(Q(u)(x)=0\). Enfin, en complétant la base, \(\chi_{u_F}=Q\) divise \(\chi_u\), d’où \(\chi_u(u)(x)=0\). Ceci vaut pour tout \(x\).
Piège à éviter :
La « preuve » qui remplace \(X\) par \(A\) dans \(\det(XI_n-A)\) est fausse : elle substitue une matrice à un scalaire à l’intérieur d’un déterminant. Un examinateur la sanctionne immédiatement.
5.1 Inverser et calculer des puissances
Cayley-Hamilton fournit un polynôme annulateur gratuit, sans aucun calcul de noyau. On l’exploite de deux façons.
- Inverse. Écrire \(\chi_A=XQ+c\) avec \(c=\chi_A(0)=(-1)^n\det A\). Si \(c\neq 0\), alors \(A\,Q(A)=-cI_n\), donc \(A^{-1}=-\frac{1}{c}Q(A)\).
- Puissances. Faire la division euclidienne \(X^m=Q_m\,\chi_A+R_m\), avec \(\deg R_m<n\). Alors \(A^m=R_m(A)\).
- Pour trouver \(R_m\), évaluer l’égalité aux racines de \(\chi_A\), et dériver en cas de racine multiple.
Soit \(C=\begin{pmatrix}4&-3\\1&0\end{pmatrix}\). On a \(\mathrm{tr}\,C=4\) et \(\det C=3\), donc \(\chi_C=X^2-4X+3=(X-1)(X-3)\). D’abord, \(C^2-4C=-3I_2\) donne \(C^{-1}=\frac{1}{3}(4I_2-C)\). Ensuite, écrivons \(X^m=Q_m\chi_C+a_mX+b_m\). En évaluant en 1 et en 3, il vient \(a_m+b_m=1\) et \(3a_m+b_m=3^m\). Donc \(a_m=\frac{3^m-1}{2}\) et \(b_m=\frac{3-3^m}{2}\). Ainsi, \(C^m=\frac{3^m-1}{2}C+\frac{3-3^m}{2}I_2\).
5.2 Polynôme minimal ou polynôme caractéristique ?
Les deux polynômes ont les mêmes racines, mais ils ne jouent pas le même rôle. Le polynôme caractéristique est toujours de degré \(n\) et se calcule par un déterminant. Le polynôme minimal, lui, peut être beaucoup plus petit, et il détecte la diagonalisabilité.
- \(\pi_u\) divise \(\chi_u\), et \(\chi_u\) divise \(\pi_u^{\,n}\) lorsque \(\chi_u\) est scindé.
- Pour une homothétie \(\lambda\,\mathrm{Id}\), on a \(\pi_u=X-\lambda\) et \(\chi_u=(X-\lambda)^n\).
- Lorsque \(\chi_u\) a \(n\) racines distinctes dans \(\mathbb{K}\), on a \(\pi_u=\chi_u\) et \(u\) est diagonalisable.
En pratique, on calcule donc \(\chi_u\) pour obtenir le spectre et les multiplicités. Ensuite, on cherche \(\pi_u\) parmi les diviseurs de \(\chi_u\) pour trancher la question de la diagonalisabilité. Enfin, pour les calculs de puissances, on divise par le polynôme annulateur de plus bas degré dont on dispose : les calculs n’en sont que plus courts.
6. Sous-espaces caractéristiques et endomorphismes nilpotents
Lorsque \(u\) n’est pas diagonalisable, le lemme des noyaux appliqué à \(\chi_u\) donne quand même une décomposition utile. Les morceaux font alors apparaître des endomorphismes nilpotents.
6.1 Endomorphismes nilpotents
On dit que \(u\) est nilpotent lorsqu’une de ses puissances est nulle. Son indice de nilpotence est alors le plus petit entier \(p\geq 1\) vérifiant \(u^p=0\), et dans ce cas \(\pi_u=X^p\).
Soit \(u\) nilpotent d’indice \(p\). Alors :
- \(p\leq n\), donc \(u^n=0\) ;
- \(0\) est la seule valeur propre de \(u\), et \(\chi_u=X^n\) ;
- \(u\) est diagonalisable si et seulement si \(u=0\).
Comme \(\pi_u=X^p\) divise \(\chi_u\), qui est de degré \(n\), on obtient \(p\leq n\). Ensuite, le spectre est l’ensemble des racines de \(\pi_u\), soit \(\{0\}\). Sur \(\mathbb{C}\), \(\chi_u\) est scindé avec pour seule racine 0, donc \(\chi_u=X^n\) ; ce polynôme ne dépend pas du corps choisi. Enfin, \(X^p\) est à racines simples seulement si \(p=1\).
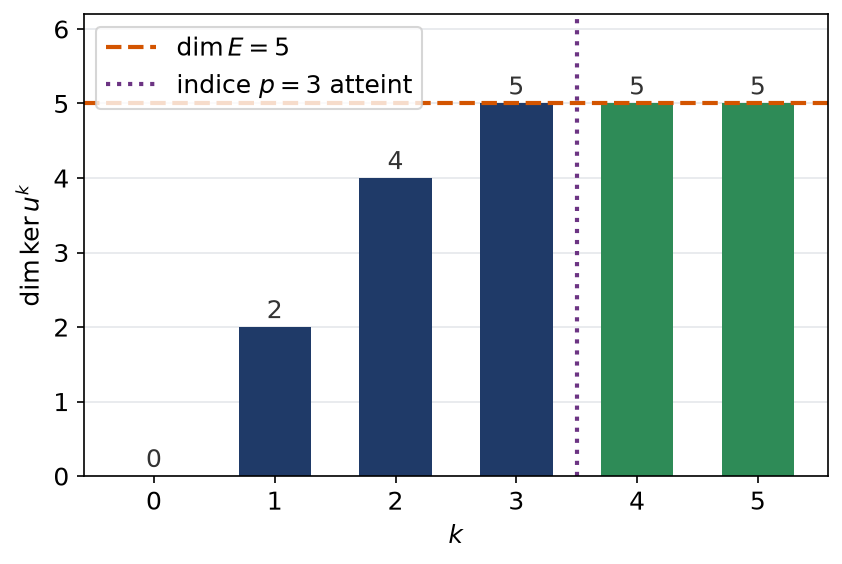
La suite des noyaux \(\ker u^k\) croît strictement jusqu’au rang \(p\), puis reste égale à \(E\). La figure montre ce profil pour un nilpotent d’indice 3 en dimension 5.
Si \(u\) est nilpotent d’indice \(p\), alors \(\mathrm{Id}-u\) est inversible et \((\mathrm{Id}-u)^{-1}=\sum_{k=0}^{p-1}u^k\). En effet, le produit télescope en \(\mathrm{Id}-u^{p}=\mathrm{Id}\).
6.2 Sous-espaces caractéristiques
Supposons \(\chi_u=\prod_{i=1}^{r}(X-\lambda_i)^{m_i}\) scindé, avec des \(\lambda_i\) distincts. Les sous-espaces caractéristiques \(F_i=\ker(u-\lambda_i\mathrm{Id})^{m_i}\) vérifient :
- \(E=F_1\oplus\cdots\oplus F_r\), chaque \(F_i\) étant stable par \(u\) ;
- \(\dim F_i=m_i\) ;
- l’endomorphisme induit par \(u-\lambda_i\mathrm{Id}\) sur \(F_i\) est nilpotent.
Les facteurs \((X-\lambda_i)^{m_i}\) sont premiers entre eux deux à deux. Par Cayley-Hamilton et le lemme des noyaux, l’espace \(E\) est leur somme directe. La stabilité vient de la commutation de \(u\) avec les polynômes en \(u\). Ensuite, \(u_i=u_{F_i}\) est annulé par \((X-\lambda_i)^{m_i}\), donc son seul spectre possible est \(\{\lambda_i\}\), et \(\chi_{u_i}=(X-\lambda_i)^{\dim F_i}\). Or \(\chi_u=\prod_i\chi_{u_i}\) par la forme diagonale par blocs. En identifiant les exposants, \(\dim F_i=m_i\).
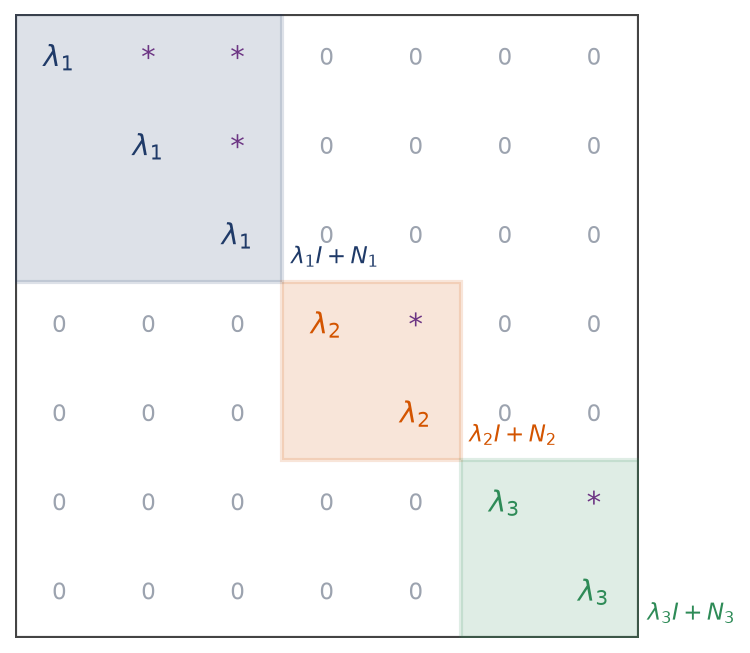
En concaténant des bases des \(F_i\), on obtient une matrice formée de blocs carrés le long de la diagonale. Le bloc numéro \(i\) s’écrit \(\lambda_iI_{m_i}+N_i\), avec \(N_i\) nilpotente, et l’on peut même choisir \(N_i\) triangulaire supérieure stricte.
Remarque :
On retrouve le critère de diagonalisabilité : \(u\) est diagonalisable si et seulement si chaque \(N_i\) est nulle, c’est-à-dire si \(F_i=\ker(u-\lambda_i\mathrm{Id})\) pour tout \(i\).
Les erreurs fréquentes
- Affirmer que toute racine d’un polynôme annulateur est valeur propre.
- Confondre \(P(u)(x)\) et \(P(u(x))\).
- Oublier de préciser le corps : un polynôme scindé sur \(\mathbb{C}\) ne l’est pas toujours sur \(\mathbb{R}\).
- Appliquer le lemme des noyaux à des facteurs qui ne sont pas premiers entre eux, comme \(X\) et \(X^2\).
- Démontrer Cayley-Hamilton en remplaçant \(X\) par \(A\) dans le déterminant.
- Penser qu’un nilpotent non nul peut être diagonalisable.
Fiche mémo
- \(P\mapsto P(u)\) est un morphisme d’algèbres, d’image \(\mathbb{K}[u]\) commutative.
- \(P(u)=0\) si et seulement si \(\pi_u\) divise \(P\).
- \(\dim\mathbb{K}[u]=\deg\pi_u\), de base \((\mathrm{Id},u,\dots,u^{d-1})\).
- Si \(P(u)=0\), alors \(\mathrm{Sp}(u)\) est inclus dans les racines de \(P\).
- Les racines de \(\pi_u\) sont exactement les valeurs propres.
- Lemme des noyaux : facteurs premiers entre eux, noyaux en somme directe.
- \(u\) diagonalisable si et seulement si \(\pi_u\) est scindé à racines simples.
- Cayley-Hamilton : \(\chi_u(u)=0\), donc \(\pi_u\) divise \(\chi_u\).
- Sous-espaces caractéristiques : \(\dim\ker(u-\lambda_i\mathrm{Id})^{m_i}=m_i\).
- Nilpotent d’indice \(p\) : \(\pi_u=X^p\), \(p\leq n\), et \(\mathrm{Id}-u\) inversible.
Questions fréquentes
Une racine d'un polynôme annulateur est-elle toujours une valeur propre ?
Non. Le spectre est seulement inclus dans l’ensemble des racines d’un polynôme annulateur. Par exemple, X(X-1) annule l’identité, alors que 0 n’est pas valeur propre de l’identité. En revanche, les racines du polynôme minimal sont exactement les valeurs propres.
Comment calculer rapidement un polynôme minimal ?
On part d’un polynôme annulateur connu, souvent le polynôme caractéristique. Le polynôme minimal le divise et possède les mêmes racines. On teste alors les diviseurs unitaires de degré croissant qui contiennent toutes les valeurs propres, jusqu’au premier qui annule la matrice.
Faut-il connaître la preuve de Cayley-Hamilton ?
Oui, au moins dans les grandes lignes : elle tombe régulièrement à l’oral. La preuve par les sous-espaces cycliques et la matrice compagnon est la plus courante. Il faut surtout savoir expliquer pourquoi la substitution de A à X dans le déterminant est incorrecte.
Pourquoi le lemme des noyaux exige-t-il des polynômes premiers entre eux ?
La preuve utilise une relation de Bézout entre les facteurs. Sans elle, les noyaux peuvent s’intersecter : par exemple, le noyau de u est inclus dans celui de u au carré. La somme ne serait alors plus directe.
Pour aller plus loin
- S’exercer : exercices corrigés de maths spé (MP) sur polynôme minimal et lemme des noyaux
- Bases utiles : Polynôme caractéristique, diagonalisation, trigonalisation, Idéaux, anneau Z/nZ et théorème chinois
- Chapitre d’avant : Polynôme caractéristique, diagonalisation, trigonalisation
- Chapitre d’après : Normes, boules et suites dans un espace normé
- Vérifier ses acquis : QCM de maths spé (MP) sur polynôme minimal et lemme des noyaux
- Contrôle corrigé en temps limité : Polynômes annulateurs et spectre : contrôle de maths en MP
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «polynôme minimal et lemme des noyaux en maths spé (MP) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir Matrices orthogonales et rotations en maths spé (MP)
- Séries et sommation des équivalents en maths spé (MP)
- Loi faible et séries génératrices en maths spé (MP)
- Intégrabilité sur un intervalle en maths spé (MP)
- Différentielle et règle de la chaîne en maths spé (MP)
- Matrices symétriques réelles en maths spé (MP)

Exercices corrigés
Tout voir

Contrôles
Tout voir
QCM
Tout voir