Diagonaliser et trigonaliser en maths spé (MP) : cours et méthodes

Ce chapitre explique comment diagonaliser MP pas à pas : on y construit le polynôme caractéristique, on compare multiplicités et dimensions des sous-espaces propres, puis on énonce les deux critères qui décident de tout. Il prolonge directement le chapitre sur les éléments propres et occupe une place centrale du premier semestre.
Vous y trouverez un plan type de diagonalisation avec les justifications minimales attendues aux écrits, une méthode pour justifier une non-diagonalisabilité en deux lignes, et une technique pour trigonaliser une matrice de taille 3. La dernière partie applique la réduction au calcul des puissances et aux suites couplées.
Ces réflexes servent ensuite partout : polynômes d’endomorphismes, théorème spectral, systèmes différentiels linéaires et chaînes de Markov.
Ce que vous saurez faire
- Calculer un polynôme caractéristique et le contrôler à l’aide de la trace et du déterminant.
- Comparer la multiplicité d’une valeur propre à la dimension du sous-espace propre associé.
- Diagonaliser une matrice en suivant un plan type, puis écrire la matrice de passage sans erreur d’ordre.
- Justifier en deux lignes qu’une matrice n’est pas diagonalisable.
- Trigonaliser une matrice de taille 3 dont le polynôme caractéristique est scindé.
- Calculer les puissances d’une matrice diagonalisable et les appliquer à des suites couplées.
1. Le polynôme caractéristique
Nous fixons le corps \(\mathbb{K}\), égal à \(\mathbb{R}\) ou à \(\mathbb{C}\), ainsi qu’un espace \(E\) sur ce corps, de dimension \(n \geq 1\). Le chapitre précédent a introduit les valeurs propres comme les scalaires \(\lambda\) pour lesquels \(u – \lambda \,\mathrm{id}_E\) n’est pas injectif. Nous cherchons maintenant un outil de calcul. En effet, tester l’injectivité pour chaque scalaire est impossible ; en revanche, annuler un déterminant se ramène à résoudre une équation polynomiale.
Le polynôme caractéristique d’une matrice \(A \in \mathcal{M}_n(\mathbb{K})\) est \(\chi_A(X) = \det(X I_n – A)\). Pour un endomorphisme \(u\) de \(E\), on pose \(\chi_u = \chi_A\), où \(A\) est la matrice de \(u\) dans une base quelconque de \(E\).
Cette définition pour \(u\) a un sens, car elle ne dépend pas de la base choisie. C’est l’objet de la propriété suivante.
Deux matrices semblables ont le même polynôme caractéristique. De plus, \(\chi_{A^{T}} = \chi_A\) pour toute matrice carrée \(A\).
Supposons \(B = P^{-1} A P\) avec \(P\) inversible. Alors \(X I_n – B = P^{-1}(X I_n – A) P\). Le déterminant étant multiplicatif, on obtient \(\chi_B = \det(P)^{-1} \chi_A \det(P) = \chi_A\). Ensuite, \(X I_n – A^{T}\) est la transposée de \(X I_n – A\), et une matrice a le même déterminant que sa transposée.
Remarque :
Certains textes utilisent \(\det(A – X I_n)\). Ce polynôme vaut \((-1)^n \chi_A\) : il a donc les mêmes racines. Cependant, le programme retient la convention \(\det(X I_n – A)\), qui donne un polynôme unitaire.
1.1 Degré et coefficients remarquables
Pour \(A \in \mathcal{M}_n(\mathbb{K})\), le polynôme \(\chi_A\) est unitaire de degré \(n\), et
\[\chi_A(X) = X^n – \mathrm{tr}(A)\, X^{n-1} + \cdots + (-1)^n \det(A).\]
Nous développons \(\det(X I_n – A)\) par la formule de Leibniz : c’est une somme indexée par les permutations \(\sigma\) de \(\{1, \ldots, n\}\). D’abord, chaque terme est un produit de \(n\) coefficients ; seuls les coefficients diagonaux \(X – a_{ii}\) contiennent \(X\). Ensuite, une permutation différente de l’identité déplace au moins deux indices. Son terme a donc un degré au plus \(n-2\).
Par conséquent, les termes de degré \(n\) et \(n-1\) proviennent tous du produit \(\prod_{i=1}^{n} (X – a_{ii})\). Ce produit vaut \(X^n – (a_{11} + \cdots + a_{nn}) X^{n-1} + \cdots\), d’où le coefficient \(-\mathrm{tr}(A)\). Enfin, le terme constant vaut \(\chi_A(0) = \det(-A) = (-1)^n \det(A)\).
En taille 2, la formule est complète : \(\chi_A = X^2 – \mathrm{tr}(A) X + \det(A)\). En taille 3, il manque seulement le coefficient de \(X\).
Pour \(A \in \mathcal{M}_3(\mathbb{K})\), le coefficient de \(X\) dans \(\chi_A\) est la somme des trois mineurs principaux d’ordre 2, obtenus en supprimant une ligne et la colonne de même numéro. Ainsi, \(\chi_A = X^3 – \mathrm{tr}(A) X^2 + s_2 X – \det(A)\). Ce contrôle détecte la plupart des erreurs de développement.
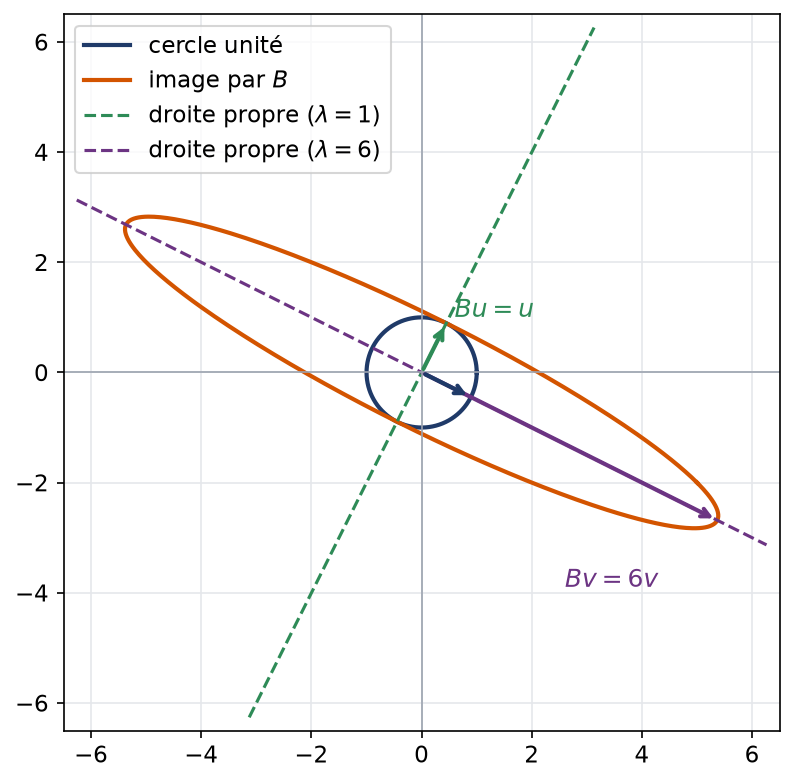
Prenons \(B = \begin{pmatrix} 5 & -2 \\ -2 & 2 \end{pmatrix}\). Sa trace vaut \(7\) et son déterminant \(10 – 4 = 6\). Donc \(\chi_B = X^2 – 7X + 6 = (X-1)(X-6)\).
Cherchons ensuite les vecteurs propres. Pour \(\lambda = 1\), le système \(4x – 2y = 0\) donne la droite dirigée par \((1, 2)\). Pour \(\lambda = 6\), l’équation \(-x – 2y = 0\) donne la droite dirigée par \((2, -1)\). Ces deux directions sont orthogonales, ce qui n’est pas un hasard : \(B\) est symétrique réelle.
La figure suivante montre l’effet de \(B\) sur le cercle unité. Le cercle devient une ellipse dont les axes portent exactement les deux directions propres. Sur ces axes, \(B\) agit comme une simple homothétie de rapport 1 ou 6.
1.2 Racines, multiplicités et sous-espaces propres
Un scalaire \(\lambda \in \mathbb{K}\) est valeur propre de \(A\) si et seulement si \(\chi_A(\lambda) = 0\). Par conséquent, \(A\) possède au plus \(n\) valeurs propres distinctes.
En effet, \(\lambda\) est valeur propre exactement lorsque \(\lambda I_n – A\) n’est pas inversible, c’est-à-dire lorsque son déterminant est nul. Le nombre de racines d’un polynôme non nul de degré \(n\) ne dépasse pas \(n\).
La multiplicité d’une valeur propre \(\lambda\), notée \(m(\lambda)\), est sa multiplicité comme racine de \(\chi_A\). On dit que \(\lambda\) est simple si \(m(\lambda) = 1\), double si \(m(\lambda) = 2\).
Deux nombres entiers décrivent donc une valeur propre : sa multiplicité \(m(\lambda)\), lue sur le polynôme, et la dimension \(d(\lambda)\) du sous-espace propre \(E_\lambda = \ker(A – \lambda I_n)\), lue sur un système linéaire. Le théorème central compare ces deux nombres.
Pour toute valeur propre \(\lambda\) de \(u\), on a \(1 \leq \dim E_\lambda \leq m(\lambda)\).
Notons \(d = \dim E_\lambda\). D’abord, \(d \geq 1\) puisque \(E_\lambda\) contient un vecteur non nul. Ensuite, complétons une base de \(E_\lambda\) en une base de \(E\). Dans cette base, la matrice de \(u\) s’écrit par blocs \(\begin{pmatrix} \lambda I_d & C \\ 0 & D \end{pmatrix}\).
Un déterminant triangulaire par blocs se calcule bloc diagonal par bloc diagonal. Ainsi, \(\chi_u = (X – \lambda)^d \chi_D\). Donc \((X – \lambda)^d\) divise \(\chi_u\), ce qui signifie \(d \leq m(\lambda)\).
Si \(\lambda\) est une valeur propre simple, alors \(E_\lambda\) est une droite. Aucun calcul de rang n’est nécessaire dans ce cas.
Piège à éviter :
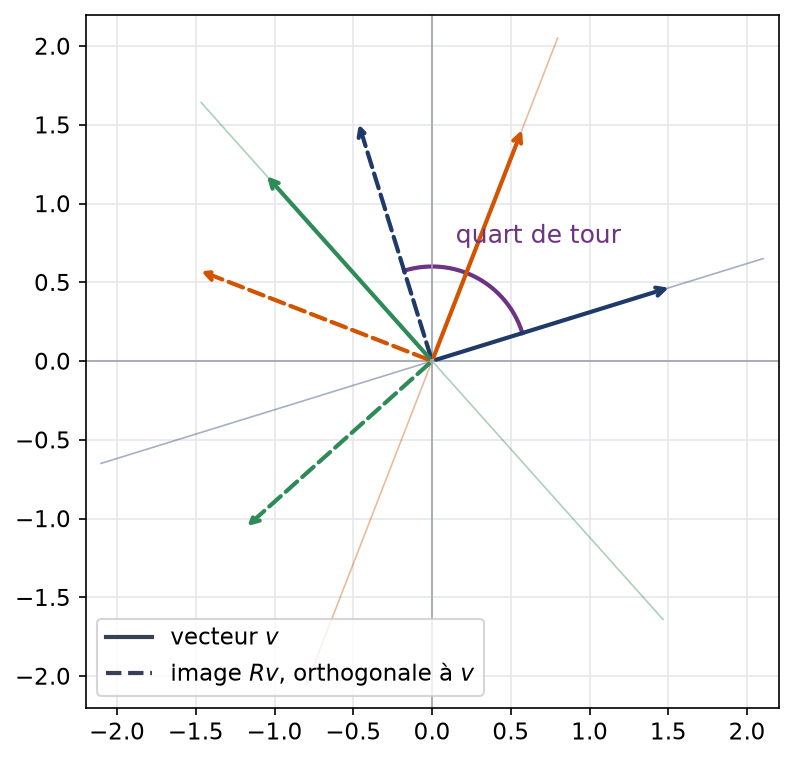
Le corps de base compte. La matrice \(R = \begin{pmatrix} 0 & -1 \\ 1 & 0 \end{pmatrix}\) a pour polynôme caractéristique \(X^2 + 1\). Sur \(\mathbb{R}\), elle n’a aucune valeur propre : c’est le quart de tour du plan, qui ne laisse aucune droite invariante. Sur \(\mathbb{C}\), en revanche, elle possède les deux valeurs propres \(\mathrm{i}\) et \(-\mathrm{i}\). Il faut donc toujours préciser si l’on travaille dans \(\mathcal{M}_n(\mathbb{R})\) ou dans \(\mathcal{M}_n(\mathbb{C})\).
2. Diagonaliser un endomorphisme : définition et critères
Diagonaliser, c’est trouver une base dans laquelle l’endomorphisme agit coordonnée par coordonnée. Dans une telle base, calculer une puissance, un noyau ou une image devient immédiat.
On dit que \(u\) est diagonalisable quand \(E\) admet une base dont tous les vecteurs sont propres pour \(u\). Pour \(A \in \mathcal{M}_n(\mathbb{K})\), on demande l’existence de \(P \in GL_n(\mathbb{K})\) et \(D\) diagonale telles que \(A = P D P^{-1}\).
Les deux points de vue coïncident. En effet, si \(A = PDP^{-1}\), la \(j\)-ième colonne de \(P\) est un vecteur propre associé au \(j\)-ième coefficient diagonal de \(D\). Réciproquement, une base de vecteurs propres rangée en colonnes fournit une matrice \(P\) qui convient.
Rappelons ensuite un résultat du chapitre précédent : des sous-espaces propres associés à des valeurs propres distinctes sont toujours en somme directe. On en tire une première caractérisation.
Soit \(\lambda_1, \ldots, \lambda_p\) les valeurs propres distinctes de \(u\). Les assertions suivantes sont équivalentes :
- \(u\) est diagonalisable ;
- \(E = E_{\lambda_1} \oplus \cdots \oplus E_{\lambda_p}\) ;
- \(\dim E_{\lambda_1} + \cdots + \dim E_{\lambda_p} = n\).
2.1 Le cas de n valeurs propres distinctes
Supposons que \(\chi_u\) admette \(n\) racines deux à deux distinctes dans \(\mathbb{K}\). Alors \(u\) se diagonalise, et ses \(n\) sous-espaces propres sont tous de dimension 1.
Notons \(\lambda_1, \ldots, \lambda_n\) ces racines. Chacune est une valeur propre, donc \(\dim E_{\lambda_i} \geq 1\). La somme de ces sous-espaces est directe et contenue dans \(E\). Par conséquent, \(n \leq \sum \dim E_{\lambda_i} \leq n\). L’égalité impose \(\dim E_{\lambda_i} = 1\) pour tout \(i\), et la proposition précédente conclut.
Remarque :
La réciproque est fausse. Ainsi, la matrice scalaire \(3 I_4\) se diagonalise trivialement, bien que son spectre se réduise à un seul nombre de multiplicité 4.
2.2 Le critère général
Pour que \(u\) soit diagonalisable, il faut et il suffit que :
- \(\chi_u\) est scindé sur \(\mathbb{K}\) ;
- pour toute valeur propre \(\lambda\), on a \(\dim E_\lambda = m(\lambda)\).
Supposons d’abord \(u\) diagonalisable, de matrice \(D = \mathrm{diag}(d_1, \ldots, d_n)\) dans une base adaptée. Alors \(\chi_u = \prod (X – d_i)\) est scindé. De plus, \(m(\lambda)\) compte les indices \(i\) tels que \(d_i = \lambda\) ; or les vecteurs de base correspondants engendrent \(E_\lambda\). Donc \(\dim E_\lambda = m(\lambda)\).
Réciproquement, si \(\chi_u\) est scindé, la somme des multiplicités vaut \(\deg \chi_u = n\). Avec la seconde condition, on obtient \(\sum \dim E_\lambda = \sum m(\lambda) = n\). La proposition précédente permet alors de conclure.
En pratique, la seconde condition ne se vérifie que pour les valeurs propres multiples. Pour une valeur propre simple, l’égalité \(\dim E_\lambda = 1 = m(\lambda)\) est automatique.
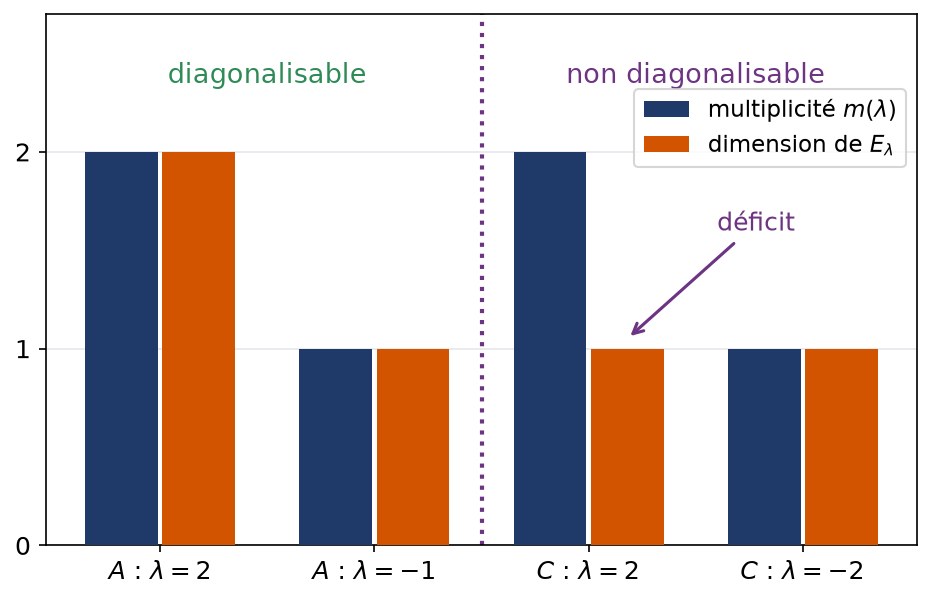
La matrice \(J = \begin{pmatrix} -4 & 1 \\ 0 & -4 \end{pmatrix}\) a pour polynôme caractéristique \((X + 4)^2\), qui est scindé. Cependant, \(J + 4 I_2 = \begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix}\) est de rang 1. Ainsi, \(\dim E_{-4} = 1 < 2 = m(-4)\) : la matrice \(J\) n’est pas diagonalisable, ni sur \(\mathbb{R}\) ni sur \(\mathbb{C}\).
Le diagramme ci-dessous résume la situation pour deux matrices de taille 3 étudiées plus loin. Pour la première, chaque barre « dimension » atteint la barre « multiplicité ». Pour la seconde, la valeur propre double présente un déficit d’une unité.
3. Le plan type d’une diagonalisation
Aux écrits, une diagonalisation est notée sur la rigueur de la rédaction autant que sur le résultat. Voici l’ordre des étapes et la justification minimale attendue à chacune.
3.1 Diagonaliser une matrice et écrire la matrice de passage
- Calculer \(\chi_A\), en développant suivant une ligne ou une colonne riche en zéros, puis le factoriser.
- Contrôler le résultat : coefficient de \(X^{n-1}\) égal à \(-\mathrm{tr}(A)\), terme constant égal à \((-1)^n \det(A)\).
- Pour chaque valeur propre multiple \(\lambda\), calculer le rang de \(A – \lambda I_n\) et en déduire \(\dim E_\lambda = n – \mathrm{rg}(A – \lambda I_n)\).
- Conclure par le critère : scindé et dimensions égales aux multiplicités.
- Donner une base de chaque sous-espace propre, ranger ces vecteurs en colonnes dans \(P\), et placer les valeurs propres dans \(D\) dans le même ordre.
- Vérifier une colonne au moins : \(A v = \lambda v\).
Soit \(A = \begin{pmatrix} 2 & 0 & 0 \\ 3 & 2 & -3 \\ 3 & 0 & -1 \end{pmatrix}\). Nous développons \(\det(X I_3 – A)\) suivant la première ligne :
\[\chi_A = (X – 2) \begin{vmatrix} X – 2 & 3 \\ 0 & X + 1 \end{vmatrix} = (X – 2)^2 (X + 1).\]
Le contrôle fonctionne : \(\mathrm{tr}(A) = 3 = 2 + 2 – 1\), et \(\det(A) = -4 = 2 \times 2 \times (-1)\). Le polynôme est scindé, avec \(2\) double et \(-1\) simple.
Ensuite, \(A – 2 I_3 = \begin{pmatrix} 0 & 0 & 0 \\ 3 & 0 & -3 \\ 3 & 0 & -3 \end{pmatrix}\) est de rang 1. Donc \(\dim E_2 = 2 = m(2)\). L’équation \(x = z\) fournit la base \((1, 0, 1)\), \((0, 1, 0)\). La valeur propre \(-1\) est simple ; le système \(3x = 0\), \(3x + 3y – 3z = 0\) donne la droite dirigée par \((0, 1, 1)\).
Finalement, \(A\) est diagonalisable et \(A = P D P^{-1}\) avec
\[P = \begin{pmatrix} 1 & 0 & 0 \\ 0 & 1 & 1 \\ 1 & 0 & 1 \end{pmatrix}, \qquad D = \begin{pmatrix} 2 & 0 & 0 \\ 0 & 2 & 0 \\ 0 & 0 & -1 \end{pmatrix}.\]
On vérifie la troisième colonne : \(A (0, 1, 1)^{T} = (0, -1, -1)^{T}\), qui vaut bien \(-1\) fois le vecteur.
Piège à éviter :
L’ordre des colonnes de \(P\) doit suivre celui des coefficients de \(D\). Si l’on permute deux colonnes de \(P\), il faut permuter les coefficients diagonaux correspondants. Par ailleurs, il est inutile de calculer \(P^{-1}\) pour affirmer que \(A = PDP^{-1}\) : il suffit de savoir que \(P\) est inversible, ce que garantit le fait que ses colonnes forment une base.
3.2 Justifier une non-diagonalisabilité
Montrer qu’une matrice n’est pas diagonalisable demande moins de travail. Un seul obstacle suffit, et il faut le nommer clairement.
- Si \(\chi_A\) n’est pas scindé sur \(\mathbb{K}\), la matrice n’est pas diagonalisable sur \(\mathbb{K}\).
- Sinon, trouver une valeur propre \(\lambda\) telle que \(\mathrm{rg}(A – \lambda I_n) > n – m(\lambda)\) : alors \(\dim E_\lambda < m(\lambda)\).
- Cas particulier rapide : si \(A\) a une seule valeur propre \(\lambda\) et que \(A \neq \lambda I_n\), alors \(A\) n’est pas diagonalisable, car \(P (\lambda I_n) P^{-1} = \lambda I_n\).
Soit \(C = \begin{pmatrix} -1 & 0 & 1 \\ 3 & 2 & 1 \\ 3 & 0 & 1 \end{pmatrix}\). En développant suivant la deuxième colonne, on obtient \(\chi_C = (X – 2)\big((X + 1)(X – 1) – 3\big) = (X – 2)^2 (X + 2)\).
Or \(C – 2 I_3 = \begin{pmatrix} -3 & 0 & 1 \\ 3 & 0 & 1 \\ 3 & 0 & -1 \end{pmatrix}\). Ses deux premières lignes ne sont pas proportionnelles, donc son rang vaut au moins 2. Ainsi, \(\dim E_2 \leq 1 < 2 = m(2)\) : la matrice \(C\) n’est pas diagonalisable, même sur \(\mathbb{C}\).
Piège à éviter :
Écrire « \(\chi_A\) a une racine double, donc \(A\) n’est pas diagonalisable » est faux. La matrice \(A\) de l’exemple précédent a elle aussi une valeur propre double, et elle est diagonalisable. Une racine multiple oblige seulement à calculer un rang.
4. Trigonaliser une matrice
Lorsque la diagonalisation échoue, on peut encore viser une forme triangulaire. Elle suffit pour lire les valeurs propres, calculer la trace et le déterminant, ou résoudre un système récurrent en cascade.
On qualifie \(u\) de trigonalisable lorsque sa matrice devient triangulaire supérieure dans au moins une base bien choisie de \(E\). Pour une matrice carrée \(A\), cela signifie qu’il existe \(P\) inversible telle que \(P^{-1} A P\) soit triangulaire supérieure.
4.1 Le critère de trigonalisation
Un endomorphisme \(u\) de \(E\) est trigonalisable si et seulement si \(\chi_u\) est scindé sur \(\mathbb{K}\). Dans ce cas, les coefficients diagonaux de toute matrice triangulaire qui représente \(u\) sont ses valeurs propres, répétées selon leur multiplicité.
Si \(u\) est représenté par une matrice triangulaire \(T\) de diagonale \(t_{11}, \ldots, t_{nn}\), alors \(\chi_u = \prod (X – t_{ii})\), qui est scindé. Cette égalité donne aussi la seconde affirmation.
Pour la réciproque, nous raisonnons par récurrence sur \(n\), le cas \(n = 1\) étant clair. Comme \(\chi_A\) est scindé, il admet une racine \(\lambda_1\), associée à un vecteur propre \(e_1\). Complétons \(e_1\) en une base : \(A\) est semblable à \(\begin{pmatrix} \lambda_1 & L \\ 0 & A_1 \end{pmatrix}\), avec \(A_1\) de taille \(n – 1\). Alors \(\chi_A = (X – \lambda_1)\chi_{A_1}\), donc \(\chi_{A_1}\) est scindé. Par hypothèse de récurrence, \(A_1 = Q T_1 Q^{-1}\) avec \(T_1\) triangulaire. Enfin, la matrice de passage par blocs \(\begin{pmatrix} 1 & 0 \\ 0 & Q \end{pmatrix}\) rend \(A\) semblable à une matrice triangulaire.
Toute matrice de \(\mathcal{M}_n(\mathbb{C})\) est trigonalisable, puisque tout polynôme complexe non constant est scindé, d’après le théorème de d’Alembert-Gauss.
4.2 Trace et déterminant en fonction des valeurs propres
Si \(\chi_A\) est scindé, de racines \(\lambda_1, \ldots, \lambda_n\) comptées avec multiplicité, alors
\[\mathrm{tr}(A) = \lambda_1 + \cdots + \lambda_n, \qquad \det(A) = \lambda_1 \lambda_2 \cdots \lambda_n.\]
De plus, \(\mathrm{tr}(A^k) = \lambda_1^k + \cdots + \lambda_n^k\) pour tout entier \(k \geq 1\).
Écrivons \(A = P T P^{-1}\) avec \(T\) triangulaire de diagonale \(\lambda_1, \ldots, \lambda_n\). La trace et le déterminant sont invariants par similitude, et ils se lisent sur la diagonale de \(T\). Ensuite, \(A^k = P T^k P^{-1}\), et \(T^k\) est triangulaire de diagonale \(\lambda_1^k, \ldots, \lambda_n^k\).
Pour une matrice réelle, on applique ce résultat dans \(\mathcal{M}_n(\mathbb{C})\). Les valeurs propres complexes non réelles apparaissent alors par paires conjuguées, et leur contribution à la trace reste réelle.
Lorsque toutes les valeurs propres sauf une sont connues, la trace donne la dernière sans aucun calcul supplémentaire. Le déterminant sert ensuite de vérification. Ce réflexe fait gagner un temps précieux en colle.
4.3 Trigonaliser en taille 3
Le cas typique des concours est celui d’une matrice \(A\) de taille 3 avec une valeur propre double \(\lambda\), une valeur propre simple \(\mu\), et \(\dim E_\lambda = 1\). La matrice n’est pas diagonalisable, mais \(\chi_A\) est scindé.
- Choisir un vecteur propre \(v_1\) dirigeant \(E_\lambda\) et un vecteur propre \(v_3\) dirigeant \(E_\mu\).
- Chercher un vecteur \(w\) tel que \((A – \lambda I_3) w\) soit un multiple non nul \(\alpha v_1\). Autrement dit, \(w\) appartient à \(\ker (A – \lambda I_3)^2\) sans appartenir à \(E_\lambda\).
- Alors \(A w = \alpha v_1 + \lambda w\). Dans la base \((v_1, w, v_3)\), la matrice devient \(T = \begin{pmatrix} \lambda & \alpha & 0 \\ 0 & \lambda & 0 \\ 0 & 0 & \mu \end{pmatrix}\).
- Vérifier que \(P = (v_1 \mid w \mid v_3)\) est inversible, par exemple en calculant son déterminant.
Reprenons la matrice \(C\) de la partie 3. D’abord, \(E_2\) est dirigé par \(v_1 = (0, 1, 0)\), car la deuxième colonne de \(C – 2I_3\) est nulle. Ensuite, \(C + 2 I_3 = \begin{pmatrix} 1 & 0 & 1 \\ 3 & 4 & 1 \\ 3 & 0 & 3 \end{pmatrix}\) donne \(x = -z\) puis \(4y = 2z\) : on choisit \(v_3 = (-2, 1, 2)\).
Cherchons maintenant \(w = (x, y, z)\) avec \((C – 2I_3) w\) colinéaire à \(v_1\). Les première et troisième coordonnées doivent s’annuler : \(-3x + z = 0\). Prenons donc \(w = (1, 0, 3)\). On calcule \((C – 2 I_3) w = (0, 6, 0) = 6 v_1\), d’où \(C w = 6 v_1 + 2 w\).
Par conséquent, avec \(P = \begin{pmatrix} 0 & 1 & -2 \\ 1 & 0 & 1 \\ 0 & 3 & 2 \end{pmatrix}\), dont le déterminant vaut \(-8\), on obtient
\[P^{-1} C P = \begin{pmatrix} 2 & 6 & 0 \\ 0 & 2 & 0 \\ 0 & 0 & -2 \end{pmatrix}.\]
Remarque :
Le coefficient \(\alpha\) dépend du choix de \(w\). En remplaçant \(w\) par \(w / 6\), on obtient \(\alpha = 1\). Aucune normalisation n’est exigée par le programme : une matrice triangulaire quelconque suffit. Si \(\lambda\) est triple avec \(\dim E_\lambda = 2\), on complète une base de \(E_\lambda\) par n’importe quel vecteur extérieur à ce plan.
5. Puissances d’une matrice diagonalisable
Le calcul des puissances est l’application la plus fréquente de la réduction. Il intervient dans les suites récurrentes linéaires, les chaînes de Markov et les systèmes dynamiques discrets.
Si \(A = P D P^{-1}\) avec \(D = \mathrm{diag}(\lambda_1, \ldots, \lambda_n)\), alors pour tout \(k \in \mathbb{N}\), \(A^k = P D^k P^{-1}\) et \(D^k = \mathrm{diag}(\lambda_1^k, \ldots, \lambda_n^k)\).
Nous raisonnons par récurrence sur \(k\). Pour \(k = 0\), les deux membres valent \(I_n\). Ensuite, si \(A^k = P D^k P^{-1}\), alors \(A^{k+1} = P D^k P^{-1} P D P^{-1} = P D^{k+1} P^{-1}\), car les facteurs centraux \(P^{-1} P\) se simplifient.
Deux suites vérifient \(u_{k+1} = u_k + 2 v_k\) et \(v_{k+1} = 3 u_k + 2 v_k\), avec \(u_0 = 1\) et \(v_0 = 0\). Posons \(M = \begin{pmatrix} 1 & 2 \\ 3 & 2 \end{pmatrix}\) : le vecteur \(Z_k = (u_k, v_k)^{T}\) vérifie \(Z_k = M^k Z_0\).
D’abord, \(\chi_M = X^2 – 3X – 4 = (X – 4)(X + 1)\). Les valeurs propres sont distinctes, donc \(M\) est diagonalisable. Ensuite, on trouve les vecteurs propres \((2, 3)\) pour \(4\) et \((1, -1)\) pour \(-1\). Avec \(P = \begin{pmatrix} 2 & 1 \\ 3 & -1 \end{pmatrix}\), on a \(P^{-1} = \frac{1}{5}\begin{pmatrix} 1 & 1 \\ 3 & -2 \end{pmatrix}\). Le produit donne
\[M^k = \frac{1}{5}\begin{pmatrix} 2 \cdot 4^k + 3(-1)^k & 2 \cdot 4^k – 2(-1)^k \\ 3 \cdot 4^k – 3(-1)^k & 3 \cdot 4^k + 2(-1)^k \end{pmatrix}.\]
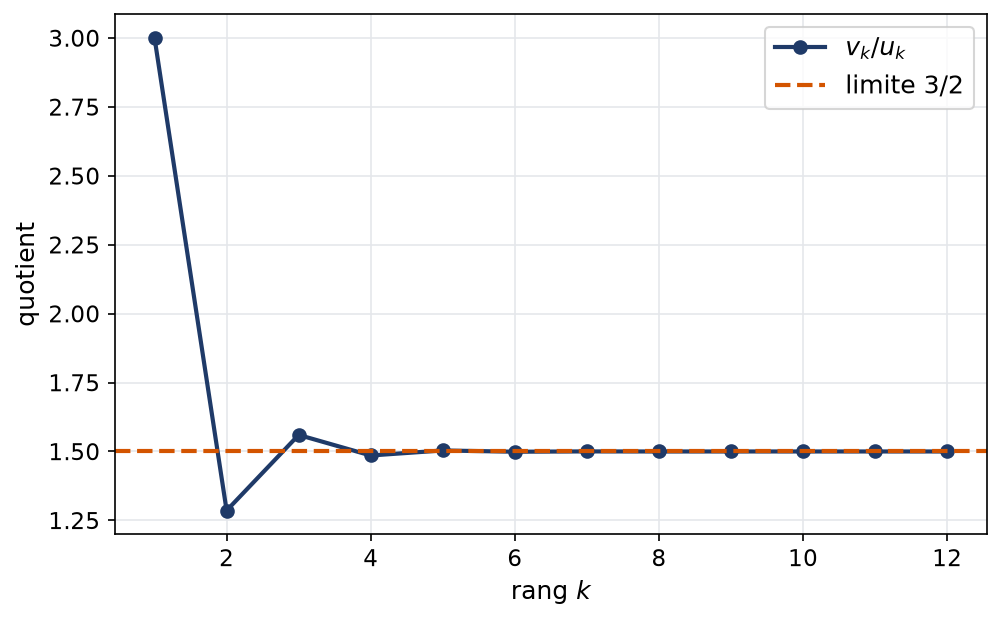
Ainsi, \(u_k = \frac{2 \cdot 4^k + 3(-1)^k}{5}\) et \(v_k = \frac{3 \cdot 4^k – 3(-1)^k}{5}\). On contrôle avec \(k = 1\) : \(u_1 = 1\) et \(v_1 = 3\), ce que donne bien la récurrence.
Le terme en \(4^k\) l’emporte rapidement. Par conséquent, le quotient \(v_k / u_k\) tend vers \(3/2\), qui est la pente de la direction propre dominante. La figure ci-dessous montre cette convergence, avec des oscillations dues au terme \((-1)^k\).
Remarque :
Pour une matrice seulement trigonalisable, on écrit souvent \(T = D + N\) avec \(N\) nilpotente. Si \(D\) et \(N\) commutent, la formule du binôme s’applique. Par exemple, \(\begin{pmatrix} 2 & 6 \\ 0 & 2 \end{pmatrix} = 2 I_2 + N\) avec \(N^2 = 0\), donc sa puissance \(k\)-ième vaut \(2^k I_2 + 6k\, 2^{k-1} E_{12}\), où \(E_{12}\) est la matrice élémentaire.
Les erreurs fréquentes
- Confondre « valeur propre double » et « non diagonalisable » : seule la comparaison entre rang et multiplicité tranche.
- Oublier de préciser le corps : une matrice réelle peut être diagonalisable sur \(\mathbb{C}\) sans l’être sur \(\mathbb{R}\).
- Ranger les vecteurs propres en lignes au lieu de colonnes dans la matrice de passage.
- Écrire \(A^k = P^{-1} D^k P\) alors que \(A = P D P^{-1}\) : l’ordre des facteurs se recopie tel quel.
- Développer le déterminant sans contrôler la trace et le déterminant sur le résultat.
Fiche mémo
- \(\chi_A = \det(X I_n – A)\) est unitaire de degré \(n\) et invariant par similitude.
- Coefficients : \(-\mathrm{tr}(A)\) devant \(X^{n-1}\), et \((-1)^n \det(A)\) en terme constant.
- Valeurs propres = racines de \(\chi_A\) dans \(\mathbb{K}\).
- Toujours \(1 \leq \dim E_\lambda \leq m(\lambda)\).
- \(n\) valeurs propres distinctes : diagonalisable, sous-espaces propres de dimension 1.
- Diagonalisable si et seulement si \(\chi_A\) scindé et \(\dim E_\lambda = m(\lambda)\) pour tout \(\lambda\).
- Trigonalisable si et seulement si \(\chi_A\) scindé ; toujours vrai sur \(\mathbb{C}\).
- Trace = somme des valeurs propres, déterminant = produit, avec multiplicités.
- \(A = PDP^{-1}\) entraîne \(A^k = P D^k P^{-1}\).
Questions fréquentes
Une valeur propre double empêche-t-elle de diagonaliser une matrice ?
Non. Une racine multiple oblige seulement à vérifier que la dimension du sous-espace propre égale la multiplicité. Par exemple, une matrice scalaire a une seule valeur propre de multiplicité n et elle est diagonale. Il faut donc calculer le rang de A moins lambda fois l’identité avant de conclure.
Faut-il calculer l'inverse de la matrice de passage pour conclure ?
Pas pour affirmer que la matrice est diagonalisable : il suffit que les colonnes de P forment une base de vecteurs propres. L’inverse devient nécessaire seulement si l’on veut expliciter les puissances ou une formule complète. Dans ce cas, vérifiez toujours le produit de P par son inverse.
Quelle différence entre diagonaliser et trigonaliser ?
Diagonaliser demande une base de vecteurs propres, ce qui exige un polynôme caractéristique scindé et des dimensions égales aux multiplicités. Trigonaliser demande seulement que le polynôme soit scindé. Sur les complexes, toute matrice est donc trigonalisable, mais pas toujours diagonalisable.
Comment trouver vite la dernière valeur propre d'une matrice ?
Lorsque le polynôme est scindé, la somme des valeurs propres comptées avec multiplicité égale la trace. Si toutes les valeurs propres sauf une sont connues, la trace donne la dernière immédiatement. Le déterminant, égal à leur produit, sert alors de contrôle.
Pour aller plus loin
- S’exercer : exercices corrigés de maths spé (MP) sur diagonaliser et trigonaliser
- Bases utiles : Sous-espaces stables, blocs et éléments propres
- Chapitre d’avant : Sous-espaces stables, blocs et éléments propres
- Chapitre d’après : Polynôme minimal, lemme des noyaux et Cayley-Hamilton
- Vérifier ses acquis : QCM de maths spé (MP) sur diagonaliser et trigonaliser
- Contrôle corrigé en temps limité : Diagonalisation de matrices à paramètre : contrôle de maths en MP
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «diagonaliser et trigonaliser en maths spé (MP) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir

Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir