Sous-espaces stables et spectre en maths spé (MP) : cours et méthodes

Ce chapitre ouvre la réduction des endomorphismes en deuxième année. Nous y généralisons d’abord la somme directe à plusieurs sous-espaces, avec ses projecteurs. Ensuite, nous apprenons à calculer avec des matrices par blocs et à obtenir un déterminant triangulaire par blocs en une ligne.
Le cœur du cours relie deux idées. D’une part, un sous-espace stable se lit sur une matrice triangulaire par blocs. D’autre part, les droites stables mènent aux valeurs propres et au spectre MP. Nous cherchons ces éléments propres à la main, sans polynôme caractéristique : rang, relation polynomiale, équation différentielle. Enfin, nous montrons que des vecteurs propres de valeurs propres différentes forment une famille libre, puis nous exploitons la commutation de deux endomorphismes.
Ces réflexes servent ensuite pour la diagonalisation, le polynôme caractéristique et les oraux de concours, où l’on vous demande souvent de trouver un vecteur propre sans calcul lourd.
Ce que vous saurez faire
- Reconnaître une somme directe de plusieurs sous-espaces et écrire les projecteurs qui lui sont associés.
- Calculer avec des matrices par blocs et obtenir un déterminant triangulaire par blocs sans développer.
- Traduire la stabilité d’un sous-espace par une matrice triangulaire par blocs.
- Trouver des valeurs propres et des vecteurs propres à la main, sans polynôme caractéristique.
- Établir la liberté de vecteurs propres dont les valeurs propres diffèrent deux à deux.
- Exploiter la commutation de deux endomorphismes pour obtenir des sous-espaces stables.
1. Sommes directes de plusieurs sous-espaces
Ici, \(E\) est un \(\mathbb{K}\)-espace vectoriel, avec \(\mathbb{K}\) égal à \(\mathbb{R}\) ou à \(\mathbb{C}\), et \(\mathcal{L}(E)\) regroupe ses endomorphismes. L’an passé, la somme directe portait sur deux sous-espaces seulement. Or la réduction découpe souvent l’espace en trois, quatre ou \(n\) morceaux. Nous généralisons donc la notion.
On se donne \(p\) sous-espaces \(F_1,\dots,F_p\) de \(E\). L’application somme \(\sigma : (x_1,\dots,x_p)\mapsto x_1+\dots+x_p\), définie sur le produit \(F_1\times\dots\times F_p\), est linéaire. Son image est la somme \(F_1+\dots+F_p\). Lorsque \(\sigma\) est injective, on dit que les \(F_i\) sont en somme directe, et l’on écrit \(F_1\oplus\dots\oplus F_p\).
Autrement dit, chaque vecteur de la somme admet une décomposition unique. Comme \(\sigma\) est linéaire, son injectivité se lit sur son noyau.
Les \(F_i\) sont en somme directe exactement lorsque la seule façon d’obtenir \(0\) comme somme de vecteurs \(x_i\in F_i\) est de prendre tous les \(x_i\) nuls. Si \(E\) est de dimension finie, cela revient à demander que la dimension de \(F_1+\dots+F_p\) soit la somme des dimensions des \(F_i\).
Pour la seconde caractérisation, on applique le théorème du rang à \(\sigma\). En effet, l’espace de départ a pour dimension la somme des \(\dim F_i\).
Piège à éviter :
Dès qu’il y a au moins trois sous-espaces, la condition « \(F_i\cap F_j=\{0\}\) pour \(i\neq j\) » est trop faible. Regardons trois droites du plan, deux à deux différentes. Chaque paire n’a que \(0\) en commun. Cependant, la somme des trois droites est le plan entier, de dimension \(2\), alors que \(1+1+1=3\). Ainsi, ces droites ne sont pas en somme directe.
1.1 Bases adaptées et dimension
On recolle des bases pour vérifier une somme directe. Si \(\mathcal{B}_i\) est une base de \(F_i\), la somme est directe exactement lorsque la famille concaténée \((\mathcal{B}_1,\dots,\mathcal{B}_p)\) est libre. Lorsque cette famille est de plus une base de \(E\), on parle de base adaptée à la décomposition \(E=F_1\oplus\dots\oplus F_p\).
1.2 Projecteurs associés
Supposons \(E=F_1\oplus\dots\oplus F_p\). Chaque \(x\in E\) s’écrit alors de façon unique \(x=x_1+\dots+x_p\). L’application \(p_i : x\mapsto x_i\) est linéaire. C’est le projecteur sur \(F_i\) parallèlement à la somme des autres \(F_j\).
Les projecteurs associés vérifient \(p_1+\dots+p_p=\mathrm{Id}_E\), \(p_i\circ p_i=p_i\) et \(p_i\circ p_j=0\) pour \(i\neq j\). De plus, \(p_i\) a pour image \(F_i\), et son noyau est la somme (directe) des \(F_j\) d’indice \(j\neq i\).
Réciproquement, une famille d’endomorphismes vérifiant ces relations définit une décomposition de \(E\) en somme directe de leurs images. Ainsi, se donner une somme directe ou se donner une telle famille de projecteurs revient au même.
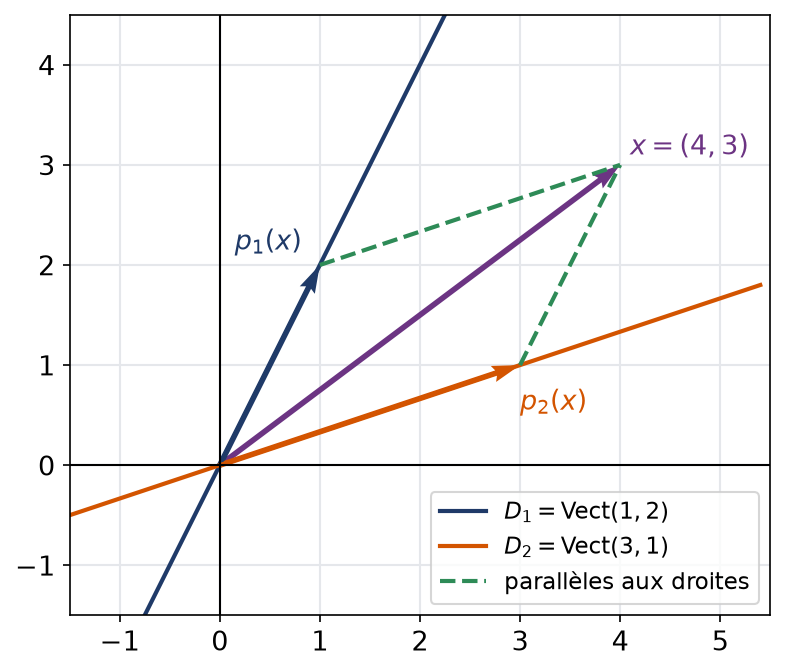
Dans \(\mathbb{R}^2\), prenons \(D_1=\mathrm{Vect}(1,2)\) et \(D_2=\mathrm{Vect}(3,1)\). Le déterminant de ces deux vecteurs vaut \(1-6=-5\neq 0\), donc \(\mathbb{R}^2=D_1\oplus D_2\). Cherchons la décomposition de \(x=(a,b)\). On écrit \(x=\alpha(1,2)+\beta(3,1)\), soit \(\alpha+3\beta=a\) et \(2\alpha+\beta=b\). On trouve \(\alpha=\frac{3b-a}{5}\) et \(\beta=\frac{2a-b}{5}\). Par conséquent :
\[ p_1(a,b)=\frac{3b-a}{5}\,(1,2),\qquad p_2(a,b)=\frac{2a-b}{5}\,(3,1). \]
Pour \(x=(4,3)\), on obtient \(\alpha=1\) et \(\beta=1\). Autrement dit, \((4,3)=(1,2)+(3,1)\).
La figure suivante montre ce découpage en parallélogramme. Chaque projeté se lit en traçant une parallèle à l’autre droite.
2. Matrices par blocs et déterminant
Une matrice par blocs est une matrice découpée par des traits horizontaux et verticaux. On la manipule comme une « matrice de matrices ». Ce point de vue reflète directement une décomposition de l’espace en somme directe.
2.1 Calcul par blocs
Soient deux matrices découpées en blocs :
\[ M=\begin{pmatrix} A & B \\ C & D \end{pmatrix},\qquad M^{\prime}=\begin{pmatrix} A^{\prime} & B^{\prime} \\ C^{\prime} & D^{\prime} \end{pmatrix}. \]
Si le découpage des colonnes de \(M\) coïncide avec celui des lignes de \(M^{\prime}\), alors le produit se calcule comme pour des matrices \(2\times 2\) :
\[ MM^{\prime}=\begin{pmatrix} AA^{\prime}+BC^{\prime} & AB^{\prime}+BD^{\prime} \\ CA^{\prime}+DC^{\prime} & CB^{\prime}+DD^{\prime} \end{pmatrix}. \]
On garde l’ordre des facteurs dans chaque produit de blocs. En effet, les blocs ne commutent pas en général : il faut écrire \(BC^{\prime}\) et non \(C^{\prime}B\).
Soit \(A\in\mathcal{M}_n(\mathbb{K})\) et \(T=\begin{pmatrix} A & I_n \\ 0 & A \end{pmatrix}\in\mathcal{M}_{2n}(\mathbb{K})\). Le produit par blocs donne d’abord \(T^2=\begin{pmatrix} A^2 & 2A \\ 0 & A^2 \end{pmatrix}\), car \(A I_n+I_n A=2A\). Ensuite, une récurrence immédiate fournit, pour \(k\geqslant 1\) :
\[ T^k=\begin{pmatrix} A^k & kA^{k-1} \\ 0 & A^k \end{pmatrix}. \]
Ici, le bloc \(I_n\) commute avec \(A\), ce qui rend le calcul aussi simple qu’avec des nombres.
2.2 Déterminant triangulaire par blocs
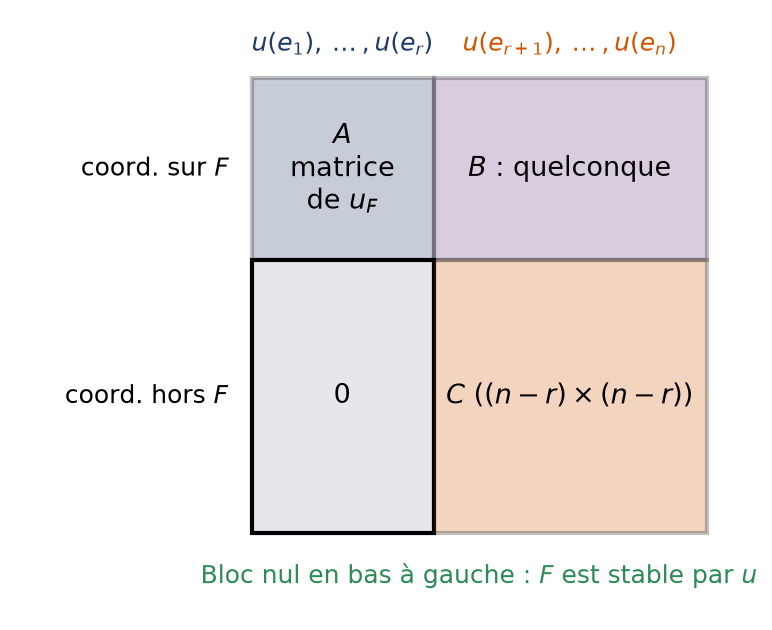
On considère une matrice carrée \(M\) d’ordre \(p+q\) dont le bloc inférieur gauche, de taille \(q\times p\), est nul. Notons \(A\) son bloc diagonal supérieur, d’ordre \(p\), et \(C\) son bloc diagonal inférieur, d’ordre \(q\). Alors \(\det M\) est le produit \(\det(A)\det(C)\), quel que soit le bloc supérieur droit \(B\).
Si \(C\) n’est pas inversible, ses lignes sont liées. Les \(q\) dernières lignes de la grande matrice sont alors liées, donc les deux membres sont nuls. Supposons maintenant \(C\) inversible. On factorise :
\[ \begin{pmatrix} A & B \\ 0 & C \end{pmatrix}=\begin{pmatrix} I_p & B \\ 0 & C \end{pmatrix}\begin{pmatrix} A & 0 \\ 0 & I_q \end{pmatrix}. \]
D’une part, développer \(q\) fois par rapport à la dernière colonne montre que le second facteur a pour déterminant \(\det A\). D’autre part, développer \(p\) fois par rapport à la première colonne montre que le premier facteur a pour déterminant \(\det C\). Le déterminant d’un produit étant le produit des déterminants, on conclut.
Par récurrence, le résultat s’étend à une matrice triangulaire supérieure par blocs avec \(r\) blocs diagonaux carrés. Son déterminant est le produit des déterminants de ces blocs.
Pour une matrice pleine par blocs, on n’a pas \(\det M=\det(AD-BC)\) en général. Prenons dans \(\mathcal{M}_2(\mathbb{R})\) les blocs \(A=C=\begin{pmatrix} 0 & 0 \\ 0 & 1 \end{pmatrix}\), \(B=\begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix}\) et \(D=\begin{pmatrix} 0 & 0 \\ 1 & 0 \end{pmatrix}\). La troisième ligne de \(M\) est nulle, donc \(\det M=0\). Pourtant, \(AD-BC=\begin{pmatrix} 0 & -1 \\ 1 & 0 \end{pmatrix}\) a pour déterminant \(1\). Le défaut vient de ce que \(C\) et \(D\) ne commutent pas.
La figure ci-dessous rappelle la forme à repérer. La zone des zéros sous la diagonale de blocs suffit, quel que soit le bloc \(B\).
3. Sous-espaces stables et endomorphisme induit
Réduire un endomorphisme, c’est d’abord trouver des sous-espaces qu’il ne fait pas sortir d’eux-mêmes. Sur un tel sous-espace, on peut étudier l’endomorphisme isolément.
Soit \(u\in\mathcal{L}(E)\). Un sous-espace \(F\) de \(E\) est stable par \(u\) si \(u(F)\subset F\). Dans ce cas, l’application \(u_F : F\to F,\ x\mapsto u(x)\) est un endomorphisme de \(F\), appelé endomorphisme induit par \(u\) sur \(F\).
Pour vérifier la stabilité de \(F=\mathrm{Vect}(f_1,\dots,f_r)\), il suffit de contrôler que chaque \(u(f_k)\) appartient à \(F\). En effet, \(u(F)\) est engendré par ces images.
Piège à éviter :
L’endomorphisme induit n’est pas la restriction \(u_{|F}\) vue comme application de \(F\) dans \(E\). Il faut d’abord prouver \(u(F)\subset F\) pour changer l’espace d’arrivée. Sans cette preuve, parler de « \(u_F\) » n’a aucun sens.
3.1 Traduction matricielle de la stabilité
Plaçons-nous en dimension \(n\). Partons d’une base \((e_1,\dots,e_r)\) d’un sous-espace \(F\) et complétons-la en une base \(\mathcal{B}=(e_1,\dots,e_n)\) de \(E\). La stabilité de \(F\) par \(u\) équivaut à l’écriture
\[ \mathrm{Mat}_{\mathcal{B}}(u)=\left(\begin{array}{c|c} A & B \\ \hline 0 & C \end{array}\right), \]
où \(A\) est carrée d’ordre \(r\). Le bloc \(A\) représente alors \(u_F\) dans la base \((e_1,\dots,e_r)\).
La colonne \(k\) de la matrice contient les coordonnées de \(u(e_k)\). Pour \(k\leqslant r\), le bloc nul exprime exactement que \(u(e_k)\) n’a pas de composante sur \(e_{r+1},\dots,e_n\), c’est-à-dire que \(u(e_k)\in F\). Or la stabilité de \(F\) équivaut à ces \(r\) appartenances. Enfin, pour \(k\leqslant r\), les \(r\) premières coordonnées de \(u(e_k)\) sont celles de \(u_F(e_k)\) dans \((e_1,\dots,e_r)\).
Supposons \(E=F_1\oplus\dots\oplus F_p\) et recollons des bases des \(F_i\). Chaque \(F_i\) est stable par \(u\) exactement quand la matrice de \(u\) dans la base recollée n’a de coefficients non nuls que dans les carrés diagonaux. Ces carrés sont alors les matrices des induits \(u_{F_i}\).
- Choisir une base de \(F\), puis la compléter en une base de \(E\).
- Calculer l’image de chaque vecteur de la base de \(F\) et vérifier qu’elle reste dans \(F\).
- Écrire la matrice dans la base complétée : le coin inférieur gauche est nul.
- Exploiter la forme obtenue : déterminant produit, puissances par blocs, éléments propres de l’induit.
Exemples de sous-espaces toujours stables : \(\{0\}\), \(E\), \(\ker u\) et \(\mathrm{Im}\,u\). Ainsi, pour \(x\in\ker u\), on a \(u(x)=0\in\ker u\). De même, \(u(\mathrm{Im}\,u)\subset\mathrm{Im}\,u\) est immédiat.
Plus généralement, pour tout polynôme \(P\), les sous-espaces \(\ker P(u)\) et \(\mathrm{Im}\,P(u)\) sont stables par \(u\), car \(u\) commute avec \(P(u)\). Nous revenons sur ce mécanisme dans la dernière partie.
4. Valeurs propres, vecteurs propres et spectre
Les sous-espaces stables les plus simples sont les droites. Leur étude conduit directement aux éléments propres.
Fixons \(u\in\mathcal{L}(E)\). Un scalaire \(\lambda\) est une valeur propre de \(u\) lorsque l’équation \(u(x)=\lambda x\) possède une solution \(x\) non nulle. Ces solutions non nulles sont les vecteurs propres pour \(\lambda\). En ajoutant le vecteur nul, on obtient le sous-espace propre \(E_\lambda(u)\), noyau de \(u-\lambda\,\mathrm{Id}_E\). Le spectre \(\mathrm{Sp}(u)\) rassemble toutes les valeurs propres.
Retenons trois reformulations utiles. D’abord, \(\lambda\in\mathrm{Sp}(u)\) si et seulement si \(u-\lambda\,\mathrm{Id}_E\) n’est pas injectif. Ensuite, un vecteur non nul \(x\) est propre si et seulement si la droite \(\mathbb{K}x\) est stable par \(u\). Enfin, \(0\in\mathrm{Sp}(u)\) équivaut à \(\ker u\neq\{0\}\).
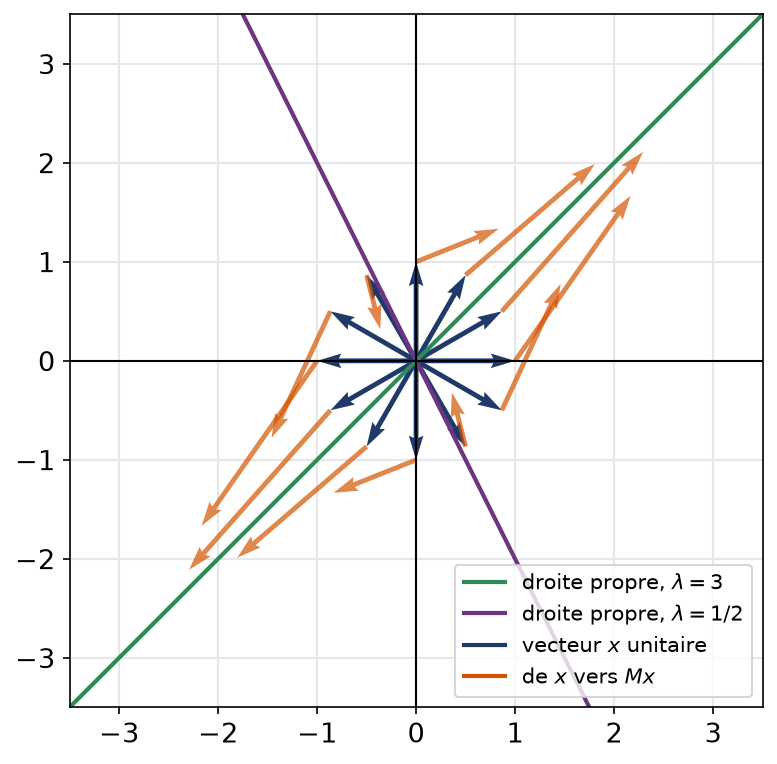
Lorsque \(E\) est de dimension finie, injectivité et bijectivité coïncident pour un endomorphisme. Ainsi, \(\lambda\) est valeur propre dès que \(u-\lambda\,\mathrm{Id}_E\) est non bijectif, c’est-à-dire de déterminant nul. Pour une matrice carrée \(A\) d’ordre \(n\), on définit de même \(\mathrm{Sp}(A)\) à partir de \(AX=\lambda X\) avec \(X\neq 0\). Le spectre dépend du corps : la matrice \(\begin{pmatrix} 0 & -2 \\ 2 & 0 \end{pmatrix}\) n’a aucune valeur propre réelle, mais \(\pm 2i\) sont valeurs propres complexes.
La figure suivante montre l’action d’une matrice sur des vecteurs du plan. Sur les deux droites propres, l’image reste alignée avec le vecteur de départ.
4.1 Méthodes sans polynôme caractéristique
Le polynôme caractéristique viendra au chapitre suivant. Avant lui, de nombreux calculs se font directement, et souvent plus vite.
- Écrire l’équation \(u(x)=\lambda x\) comme un système ou une équation fonctionnelle, avec \(\lambda\) en paramètre.
- Chercher pour quelles valeurs de \(\lambda\) ce système admet une solution non nulle, en discutant selon \(\lambda\).
- Exploiter le rang : si \(\mathrm{rg}(A)=r<n\), alors \(0\) est valeur propre et \(\dim E_0=n-r\).
- Exploiter une relation \(P(u)=0\) : toute valeur propre est alors racine de \(P\).
- Tester des vecteurs simples, par exemple des colonnes de \(1\) quand les sommes de lignes sont constantes.
Si \(u(x)=\lambda x\), alors \(u^k(x)=\lambda^k x\) pour tout \(k\in\mathbb{N}\), et donc \(P(u)(x)=P(\lambda)x\) pour tout polynôme \(P\). Par conséquent, si \(P(u)=0\) et si \(x\neq 0\), on obtient \(P(\lambda)=0\).
Soit \(A=\begin{pmatrix} 1 & -1 & 2 \\ 3 & -3 & 6 \\ 2 & -2 & 4 \end{pmatrix}\). Toutes les lignes sont proportionnelles à \((1,-1,2)\), donc \(\mathrm{rg}(A)=1\). Par conséquent, \(0\) est valeur propre et \(E_0\) est le plan d’équation \(x-y+2z=0\). De plus, \(A=CL\) avec \(C=\begin{pmatrix} 1 \\ 3 \\ 2 \end{pmatrix}\) et \(L=\begin{pmatrix} 1 & -1 & 2 \end{pmatrix}\). Ainsi \(AC=C(LC)=(1-3+4)\,C=2C\). Donc \(2\) est valeur propre, de vecteur propre \(C\).
Enfin, \(A^2=C(LC)L=2A\), donc \(A^2-2A=0\). Toute valeur propre est racine de \(X^2-2X\), d’où \(\mathrm{Sp}(A)=\{0,2\}\).
4.2 Le cas de la dimension infinie
En dimension infinie, les méthodes matricielles disparaissent. On revient alors à l’équation \(u(x)=\lambda x\), souvent une équation différentielle ou une relation de récurrence.
Soit \(D : f\mapsto f^{\prime}\) sur \(E=\mathcal{C}^\infty(\mathbb{R},\mathbb{R})\). L’équation \(f^{\prime}=\lambda f\) a pour solutions les fonctions \(x\mapsto c\,e^{\lambda x}\). Pour tout réel \(\lambda\), elle admet donc une solution non nulle. Ainsi \(\mathrm{Sp}(D)=\mathbb{R}\) et chaque sous-espace propre est une droite.
En revanche, restreinte à \(\mathbb{R}_n[X]\), la dérivation n’a que \(0\) pour valeur propre. En effet, si \(P\neq 0\), alors \(\deg P^{\prime}<\deg P\) ou \(P^{\prime}=0\), donc \(P^{\prime}=\lambda P\) force \(\lambda=0\).
Remarque :
En dimension infinie, un endomorphisme injectif peut ne pas être surjectif. Le décalage \((u_n)\mapsto(0,u_0,u_1,\dots)\) est injectif sans être surjectif. Pourtant, \(0\) n’est pas valeur propre. La caractérisation par l’inversibilité est donc propre à la dimension finie.
5. Somme directe des sous-espaces propres
Des vecteurs propres associés à des valeurs propres différentes ne peuvent pas « se compenser ». C’est le résultat central du chapitre.
Des sous-espaces propres de \(u\) relatifs à \(p\) valeurs propres différentes \(\lambda_1,\dots,\lambda_p\) sont toujours en somme directe. Par suite, si l’on choisit un vecteur propre \(x_i\) pour chaque \(\lambda_i\), la famille \((x_1,\dots,x_p)\) obtenue est libre.
Nous utilisons le lemme de la partie 4 avec des polynômes bien choisis. Partons d’une relation \(x_1+\dots+x_p=0\), où chaque \(x_j\) appartient au sous-espace propre de \(\lambda_j\). Fixons un indice \(i\) et posons \(Q_i=\prod_{j\neq i}(X-\lambda_j)\). D’après le lemme, \(Q_i(u)\) envoie \(x_j\) sur \(Q_i(\lambda_j)x_j\). Or \(Q_i(\lambda_j)=0\) pour \(j\neq i\). Appliquer \(Q_i(u)\) à la relation laisse donc seulement :
\[ Q_i(\lambda_i)\,x_i=0. \]
Les \(\lambda_j\) étant différents, le nombre \(Q_i(\lambda_i)\) est non nul. Par conséquent, \(x_i=0\), et ceci pour chaque indice \(i\).
En dimension \(n\), le spectre de \(u\) compte au plus \(n\) éléments, et les dimensions des sous-espaces propres ont une somme au plus égale à \(n\). Lorsque le spectre a exactement \(n\) éléments, chaque sous-espace propre est une droite, et \(E\) possède une base formée de vecteurs propres.
5.1 Une application : des familles libres de fonctions
Ce théorème fournit aussi des preuves de liberté rapides en analyse. Il suffit de reconnaître des vecteurs propres d’un même opérateur pour des valeurs propres distinctes.
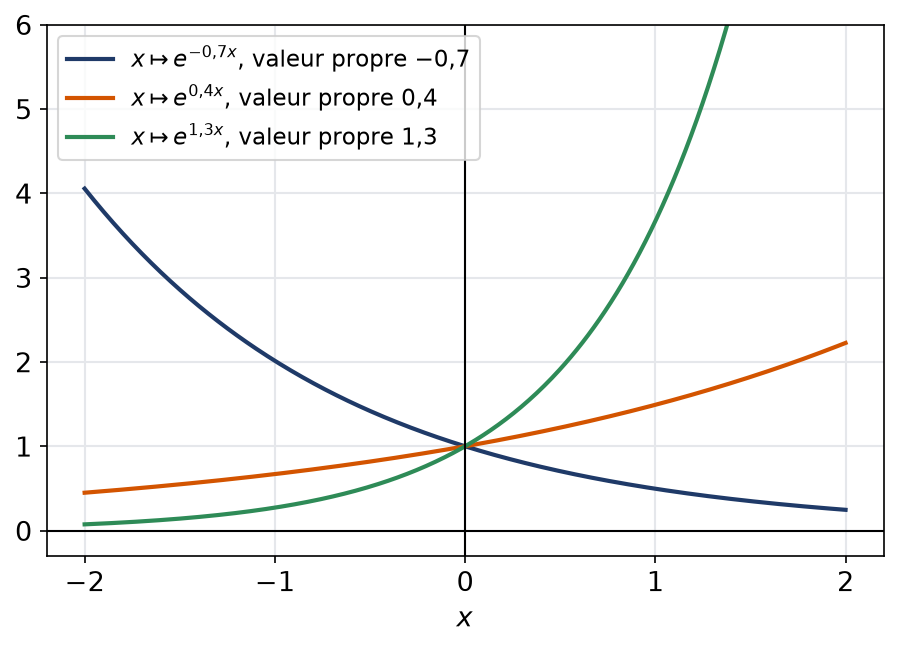
Soient des réels distincts \(a_1,\dots,a_p\) et \(f_k(x)=e^{a_kx}\). Chaque \(f_k\) est un vecteur propre de la dérivation \(D\) sur \(\mathcal{C}^\infty(\mathbb{R},\mathbb{R})\), associé à \(a_k\). Les valeurs propres étant distinctes, la famille \((f_1,\dots,f_p)\) est libre. Aucun calcul de limite n’est nécessaire.
La figure montre trois de ces exponentielles. Leurs vitesses de croissance différentes illustrent qu’aucune ne s’obtient comme combinaison des autres.
Piège à éviter :
La réciproque est fausse : une famille libre de vecteurs propres peut partager la même valeur propre. Ainsi, pour \(u=\mathrm{Id}_E\), toute base est formée de vecteurs propres associés à \(1\). L’hypothèse « valeurs propres distinctes » sert seulement à garantir la liberté.
6. Endomorphismes qui commutent
Deux endomorphismes \(u\) et \(v\) commutent si \(u\circ v=v\circ u\). Cette hypothèse, fréquente aux oraux, se transforme presque toujours en une information de stabilité.
Si \(u\circ v=v\circ u\), alors \(\ker u\) et \(\mathrm{Im}\,u\) sont stables par \(v\). De plus, chaque sous-espace propre \(E_\lambda(u)\) est stable par \(v\).
Soit \(x\in\ker u\). Alors \(u(v(x))=v(u(x))=v(0)=0\), donc \(v(x)\in\ker u\). Ensuite, soit \(y=u(z)\in\mathrm{Im}\,u\). On a \(v(y)=u(v(z))\in\mathrm{Im}\,u\). Enfin, \(v\) commute aussi avec \(u-\lambda\,\mathrm{Id}_E\), et l’on applique le premier point à cet endomorphisme.
Supposons que le spectre de \(u\) compte \(n=\dim E\) éléments. Le corollaire de la partie 5 fournit une base \((e_1,\dots,e_n)\) de vecteurs propres de \(u\). Prenons \(v\) qui commute avec \(u\). Alors chaque droite \(\mathbb{K}e_i\) est un sous-espace propre de \(u\), donc elle est stable par \(v\). Par conséquent, \(e_i\) est aussi vecteur propre de \(v\). La matrice de \(v\) dans cette base est donc diagonale. Inversement, toute matrice diagonale dans cette base commute avec celle de \(u\). Le commutant de \(u\) est ainsi de dimension \(n\).
Pour montrer que deux endomorphismes ont un vecteur propre commun, on part d’un sous-espace propre \(E_\lambda(u)\). Il est stable par \(v\). On cherche alors un vecteur propre de l’endomorphisme induit par \(v\) sur \(E_\lambda(u)\). Ce vecteur est propre pour \(u\) et pour \(v\).
Remarque :
La stabilité ne marche que dans un sens précis. Les sous-espaces propres de \(u\) sont stables par \(v\), mais un sous-espace stable par \(u\) quelconque n’a aucune raison d’être stable par \(v\). Par exemple, \(\mathrm{Id}_E\) commute avec tout \(v\), alors que tout sous-espace est stable par \(\mathrm{Id}_E\).
Les erreurs fréquentes
- Conclure qu’une somme de trois sous-espaces est directe parce que les intersections deux à deux sont nulles.
- Écrire \(\det\begin{pmatrix} A & B \\ C & D \end{pmatrix}=\det A\det D-\det B\det C\), formule fausse en général.
- Parler de l’endomorphisme induit sans avoir prouvé la stabilité du sous-espace.
- Oublier que \(x\neq 0\) dans la définition d’un vecteur propre, alors que \(u(0)=\lambda\cdot 0\) pour tout \(\lambda\).
- Affirmer qu’une racine d’un polynôme annulateur est forcément valeur propre : seule l’inclusion \(\mathrm{Sp}(u)\subset\{\text{racines de }P\}\) est garantie.
- Utiliser en dimension infinie l’équivalence entre injectivité et bijectivité.
Fiche mémo
- Somme directe : unicité de l’écriture de \(0\) ; en dimension finie, les dimensions s’additionnent.
- Projecteurs associés : \(\sum p_i=\mathrm{Id}_E\), \(p_i\circ p_j=0\) si \(i\neq j\), \(\mathrm{Im}\,p_i=F_i\).
- Produit par blocs : mêmes formules qu’en taille \(2\), sans changer l’ordre des facteurs.
- Déterminant triangulaire par blocs : produit des déterminants des blocs diagonaux.
- \(F\) stable par \(u\) équivaut à une matrice triangulaire supérieure par blocs dans une base adaptée.
- \(\lambda\in\mathrm{Sp}(u)\) si et seulement si \(\ker(u-\lambda\,\mathrm{Id}_E)\neq\{0\}\).
- Si \(P(u)=0\), toute valeur propre de \(u\) est racine de \(P\).
- Vecteurs propres associés à des valeurs propres distinctes : famille libre ; au plus \(n\) valeurs propres en dimension \(n\).
- Si \(u\) et \(v\) commutent, \(\ker u\), \(\mathrm{Im}\,u\) et chaque \(E_\lambda(u)\) sont stables par \(v\).
Questions fréquentes
Faut-il toujours passer par le polynôme caractéristique pour trouver les valeurs propres ?
Non, et c’est souvent plus long. Un rang inférieur à n donne la valeur propre 0, une relation P(u) = 0 limite le spectre aux racines de P, et une équation u(x) = λx se résout parfois directement. Le polynôme caractéristique reste utile pour une matrice sans structure particulière.
Pourquoi des intersections nulles deux à deux ne suffisent-elles pas pour une somme directe ?
Avec trois sous-espaces ou plus, un vecteur de l’un peut s’écrire comme somme de vecteurs des deux autres sans appartenir à aucun d’eux. Trois droites du plan en sont l’exemple type. Il faut tester l’unicité de l’écriture de 0, ou comparer les dimensions.
Quelle différence entre restriction et endomorphisme induit ?
La restriction de u à F est une application de F dans E, toujours définie. L’endomorphisme induit est une application de F dans F : il n’existe que si F est stable par u. On doit donc prouver la stabilité avant d’en parler.
À quoi sert l'hypothèse de commutation dans les exercices ?
Elle transporte la structure de l’un des endomorphismes vers l’autre. Si u et v commutent, les noyaux, les images et les sous-espaces propres de u sont stables par v. On peut alors étudier v sur des sous-espaces plus petits, souvent des droites.
Pour aller plus loin
- S’exercer : exercices corrigés de maths spé (MP) sur sous-espaces stables et spectre
- Chapitre d’avant : Idéaux, anneau Z/nZ et théorème chinois
- Chapitre d’après : Polynôme caractéristique, diagonalisation, trigonalisation
- Vérifier ses acquis : QCM de maths spé (MP) sur sous-espaces stables et spectre
- Contrôle corrigé en temps limité : Matrices par blocs et sous-espaces stables : contrôle de maths en MP
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «sous-espaces stables et spectre en maths spé (MP) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir

Contrôles
Tout voir
QCM
Tout voir