Normes et normes équivalentes en maths spé (MP) : cours et méthodes

Ce chapitre ouvre la topologie de l’année de spé. Il fixe le vocabulaire de base : norme, distance associée, boules, parties bornées, suites convergentes et valeurs d’adhérence. Nous travaillons aussi bien dans \(\mathbb{K}^n\) que dans des espaces de fonctions, où la dimension est infinie et où l’intuition géométrique se trompe souvent.
Le cours sur les normes équivalentes MP insiste sur deux gestes de concours. D’abord, comparer deux normes par des inégalités explicites, avec les meilleures constantes possibles. Ensuite, prouver une non-équivalence en exhibant une suite dont le rapport des normes explose. Vous y trouverez des méthodes rédigées, des exemples guidés et les pièges de colle les plus fréquents.
Ces outils servent ensuite partout : ouverts et fermés, compacité, convergence uniforme des séries de fonctions et calcul différentiel.
Ce que vous saurez faire
- Vérifier les trois axiomes d’une norme, en pensant d’abord à la séparation.
- Calculer les normes 1, 2 et infinie d’un vecteur de \(\mathbb{K}^n\) ou d’une fonction continue sur un segment.
- Décrire une boule, reconnaître une partie bornée et utiliser la convexité des boules.
- Étudier la convergence d’une suite, de ses suites extraites et trouver ses valeurs d’adhérence.
- Comparer deux normes avec des constantes explicites, si possible optimales.
- Prouver que deux normes ne sont pas équivalentes grâce à une suite bien choisie.
1. Norme et distance associée
Le corps de base \(\mathbb{K}\) vaut \(\mathbb{R}\) ou \(\mathbb{C}\), et la lettre \(E\) désigne un espace vectoriel sur ce corps. Une norme mesure la « taille » d’un vecteur. Elle doit donc se comporter comme une longueur : nulle seulement en zéro, compatible avec les dilatations et soumise à l’inégalité triangulaire.
1.1 Les trois axiomes
Une norme sur \(E\) est une application \(N : E \to \mathbb{R}_+\) telle que, pour tous \(x, y \in E\) et tout \(\lambda \in \mathbb{K}\) :
- séparation : \(N(x) = 0 \Rightarrow x = 0\) ;
- homogénéité : \(N(\lambda x) = |\lambda| \cdot N(x)\) ;
- inégalité triangulaire : \(N(x + y) \leqslant N(x) + N(y)\).
Le couple \((E, N)\) s’appelle alors un espace vectoriel normé.
L’homogénéité donne aussitôt \(N(0) = 0\) et \(N(-x) = N(x)\). Par ailleurs, une application qui vérifie seulement les deux derniers axiomes s’appelle une semi-norme. C’est souvent ce qu’on obtient en premier, et la séparation demande ensuite un vrai argument.
Pour tous \(x, y \in E\), on a la seconde inégalité triangulaire :
\[ \bigl| N(x) – N(y) \bigr| \leqslant N(x – y). \]
Le vecteur \(x\) se décompose en \(y\) plus \(x – y\). Appliquée à cette somme, l’inégalité triangulaire fournit la majoration \(N(x) – N(y) \leqslant N(x – y)\). Puis nous permutons \(x\) et \(y\) : comme \(N(y – x)\) coïncide avec \(N(x – y)\), la différence \(N(y) – N(x)\) admet le même majorant. Une valeur absolue majorée des deux côtés conclut.
1.2 La distance d’un espace normé
À la norme \(N\), on associe la distance \(d\) donnée par \(d(x, y) = N(x – y)\). Elle ne s’annule que lorsque \(x\) et \(y\) coïncident, elle est symétrique et elle obéit à l’inégalité \(d(x, z) \leqslant d(x, y) + d(y, z)\).
Cette distance a deux propriétés que n’ont pas toutes les distances. Translater les deux points du même vecteur \(a\) ne la modifie pas : \(d(x + a, y + a) = d(x, y)\). En outre, multiplier \(x\) et \(y\) par \(\lambda\) multiplie leur distance par \(|\lambda|\). Ainsi, toutes les boules d’un espace normé se déduisent de la boule unité par translation et homothétie.
1.3 Vérifier qu’une application est une norme
Dans la pratique, on évite souvent de refaire tout le travail. En effet, beaucoup de normes s’obtiennent en composant une norme connue avec une application linéaire injective.
Soit \(u : E \to F\) linéaire et \(\nu\) une norme sur \(F\). Alors \(N = \nu \circ u\) est une semi-norme sur \(E\). C’est une norme si et seulement si \(u\) est injective.
L’homogénéité vient de \(u(\lambda x) = \lambda u(x)\). De même, l’inégalité triangulaire vient de \(u(x + y) = u(x) + u(y)\) et de celle de \(\nu\). Ensuite, \(N(x) = 0\) équivaut à \(u(x) = 0\) par séparation de \(\nu\). Par conséquent, \(N\) sépare les points exactement lorsque \(\ker u = \{0\}\).
- Vérifier que l’application est bien définie et à valeurs positives.
- Traiter l’homogénéité, en sortant \(|\lambda|\) et pas \(\lambda\).
- Établir l’inégalité triangulaire, souvent terme à terme puis par passage au sup ou à la somme.
- Finir par la séparation : supposer \(N(x) = 0\) et en déduire \(x = 0\) avec un argument propre à l’espace (racines d’un polynôme, continuité, injectivité).
- Si l’application est de la forme \(\nu \circ u\), il suffit de prouver que \(u\) est linéaire et injective.
Sur \(\mathbb{R}^2\), posons \(N(a, b) = 2|a| + |a + b|\). L’application \(u(a, b) = (2a, a + b)\) est linéaire, et son déterminant vaut \(2 \neq 0\). Elle est donc injective. Or \(N = \|\cdot\|_1 \circ u\), donc \(N\) est une norme. Par exemple, \(N(1, -3) = 2 + 2 = 4\).
Piège à éviter :
Ne jamais conclure « \(N(x) = 0\) donc \(x = 0\) » sans justification. Sur \(\mathbb{R}^2\), l’application \((a, b) \mapsto |a – b|\) est homogène et vérifie l’inégalité triangulaire. Pourtant, elle s’annule en \((1, 1)\) : c’est une semi-norme, pas une norme.
2. Boules, sphères et parties bornées
Une fois la norme fixée, on dispose d’un langage géométrique. Les boules jouent le rôle des intervalles centrés de \(\mathbb{R}\). Leur forme dépend fortement de la norme choisie.
2.1 Centre, rayon et forme des boules
Fixons un centre \(a\) dans \(E\) et un rayon \(r\) strictement positif. Les points situés à une distance de \(a\) :
- strictement inférieure à \(r\) forment la boule ouverte \(B(a, r)\) ;
- inférieure ou égale à \(r\) forment la boule fermée \(B_f(a, r)\) ;
- exactement égale à \(r\) forment la sphère \(S(a, r)\).
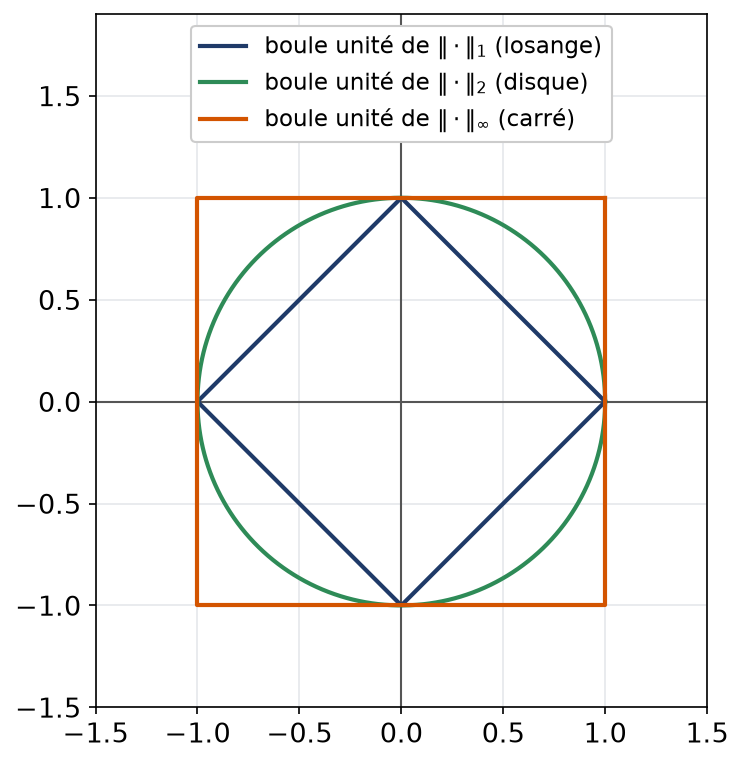
Dans le plan, les trois normes usuelles donnent trois boules unités très différentes. Pour \(\|\cdot\|_1\), on obtient un losange. Pour \(\|\cdot\|_2\), c’est le disque habituel. Enfin, pour \(\|\cdot\|_\infty\), on trouve un carré de côté 2.
2.2 Convexité des boules
On qualifie de convexe une partie \(C\) de \(E\) qui renferme, avec deux points \(x\) et \(y\), tout le segment qui les relie, c’est-à-dire chaque barycentre \((1 – t)x + ty\) obtenu pour \(t\) entre 0 et 1.
Toute boule, ouverte ou fermée, d’un espace normé est convexe.
Prenons deux points \(x\) et \(y\) de \(B_f(a, r)\) et un poids \(s \in [0, 1]\). Notons \(z = sx + (1 – s)y\). Comme les poids \(s\) et \(1 – s\) ont pour somme 1, le vecteur \(z – a\) vaut \(s(x – a) + (1 – s)(y – a)\). Nous appliquons l’inégalité triangulaire, puis l’homogénéité :
\[ N(z – a) \leqslant s\,N(x – a) + (1 – s)\,N(y – a) \leqslant sr + (1 – s)r = r. \]
Pour la boule ouverte, le même calcul fonctionne : il suffit de rendre stricte la dernière majoration.
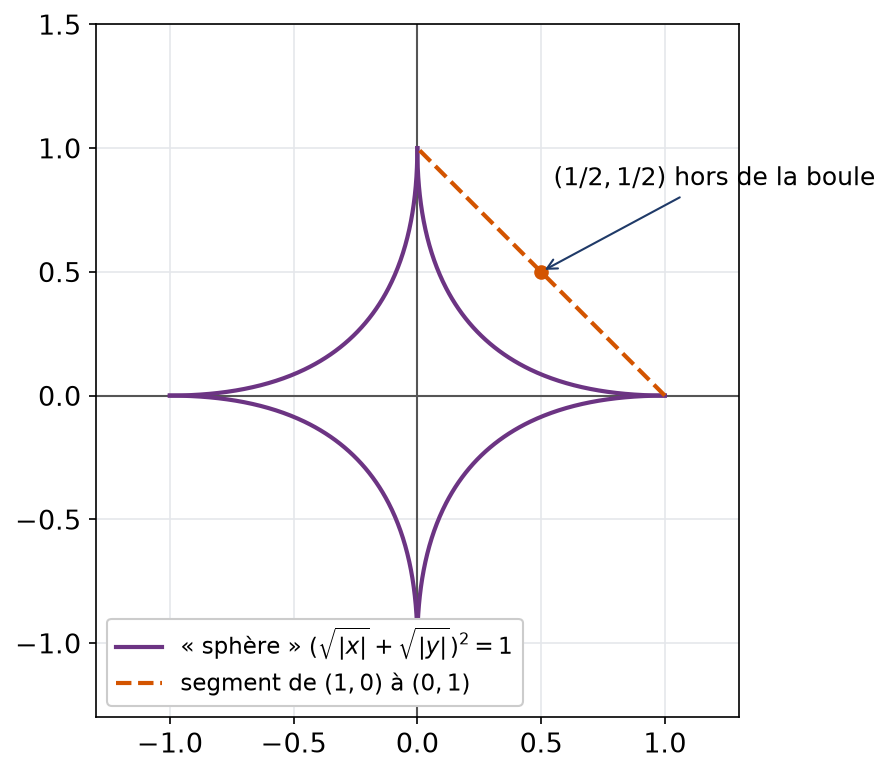
Ce résultat fournit un test d’exclusion très rapide. Si la « boule unité » d’une application candidate n’est pas convexe, alors cette application ne vérifie pas l’inégalité triangulaire.
Sur \(\mathbb{R}^2\), posons \(M(x, y) = \bigl(\sqrt{|x|} + \sqrt{|y|}\bigr)^2\). Cette application est séparante et homogène. Cependant, \(M(1, 0) = M(0, 1) = 1\), tandis que le milieu vérifie \(M(1/2, 1/2) = (2/\sqrt{2})^2 = 2 > 1\). La « boule unité » n’est donc pas convexe, et \(M\) n’est pas une norme.
2.3 Ce qui reste à distance finie de l’origine
On dit que \(A \subset E\) est bornée lorsque la norme reste majorée sur \(A\) par une même constante \(R\). Pour une suite \((u_n)\), on exige qu’un même \(R\) majore tous les \(N(u_n)\). Une fonction \(f : X \to E\), définie sur un ensemble quelconque \(X\), est bornée si son image \(f(X)\) l’est.
De manière équivalente, \(A\) est bornée si elle est contenue dans une boule, de centre quelconque. En effet, \(A \subset B_f(a, r)\) entraîne \(N(x) \leqslant N(a) + r\) pour tout \(x \in A\).
Remarque :
Le caractère borné dépend de la norme. Nous verrons en partie 5 qu’il ne change pas lorsqu’on remplace une norme par une norme équivalente. En dimension infinie, en revanche, une partie peut être bornée pour une norme et non bornée pour une autre.
3. Les normes usuelles
Quelques normes reviennent dans presque tous les sujets. Il faut les connaître par cœur, avec les inégalités qui les relient.
3.1 Les normes 1, 2 et infinie sur Kⁿ
Pour \(x = (x_1, \dots, x_n) \in \mathbb{K}^n\), on pose :
\[ \|x\|_1 = \sum_{k=1}^{n} |x_k|, \qquad \|x\|_2 = \Bigl(\sum_{k=1}^{n} |x_k|^2\Bigr)^{1/2}, \qquad \|x\|_\infty = \max_{1 \leqslant k \leqslant n} |x_k|. \]
Pour \(\|\cdot\|_1\) et \(\|\cdot\|_\infty\), les axiomes se vérifient coordonnée par coordonnée. Pour \(\|\cdot\|_2\), l’inégalité triangulaire découle de l’inégalité de Cauchy-Schwarz : on développe \(\|x + y\|_2^2\) et on majore le terme croisé par \(2\|x\|_2\|y\|_2\).
Pour tout \(x \in \mathbb{K}^n\), on a les encadrements :
\[ \|x\|_\infty \leqslant \|x\|_1 \leqslant n\,\|x\|_\infty, \qquad \|x\|_\infty \leqslant \|x\|_2 \leqslant \sqrt{n}\,\|x\|_\infty, \qquad \|x\|_2 \leqslant \|x\|_1. \]
Soit \(k_0\) un indice tel que \(|x_{k_0}| = \|x\|_\infty\). D’abord, chaque somme contient le terme d’indice \(k_0\), ce qui donne les minorations par \(\|x\|_\infty\). Ensuite, chaque \(|x_k|\) est majoré par \(\|x\|_\infty\), d’où les majorations par \(n\|x\|_\infty\) pour la norme 1 et par \(\sqrt{n}\,\|x\|_\infty\) pour la norme 2. Enfin, \(\|x\|_1^2\) est la somme des \(|x_k|^2\) et de doubles produits positifs : elle dépasse donc \(\|x\|_2^2\).
Prenons \(x = (4, -1, 0, 8) \in \mathbb{R}^4\). On trouve \(\|x\|_1 = 13\), puis \(\|x\|_2 = \sqrt{16 + 1 + 64} = 9\) et \(\|x\|_\infty = 8\). On vérifie bien \(8 \leqslant 9 \leqslant 13 \leqslant 32\). Les constantes \(n = 4\) et \(\sqrt{n} = 2\) sont atteintes pour le vecteur \((1, 1, 1, 1)\) : c’est le cas où toutes les coordonnées ont le même module.
3.2 La norme de la convergence uniforme
Les applications \(f\) bornées d’un ensemble \(X\) non vide vers \(\mathbb{K}\) forment un espace vectoriel. À chacune, nous associons la borne supérieure de \(|f|\) sur \(X\), notée \(\|f\|_\infty\). Ce nombre définit une norme : la norme de la convergence uniforme.
La seule vérification délicate est l’inégalité triangulaire. Pour tout \(t\), on a \(|f(t) + g(t)| \leqslant \|f\|_\infty + \|g\|_\infty\). Ce majorant ne dépend pas de \(t\), donc il majore aussi le sup. Remarquons que \(\mathbb{K}^n\) muni de \(\|\cdot\|_\infty\) correspond au cas \(X = \{1, \dots, n\}\).
3.3 Normes en moyenne et en moyenne quadratique
Sur \(C([a, b], \mathbb{K})\), avec \(a < b\), on pose :
\[ \|f\|_1 = \int_a^b |f(t)|\,\mathrm{d}t, \qquad \|f\|_2 = \Bigl(\int_a^b |f(t)|^2\,\mathrm{d}t\Bigr)^{1/2}. \]
La première est la norme de la convergence en moyenne, la seconde celle de la convergence en moyenne quadratique.
Ici, la séparation repose sur la continuité. Si \(\int_a^b |f| = 0\) avec \(|f|\) continue et positive, alors \(|f|\) est nulle sur \([a, b]\). Ce point est crucial : sur l’espace des fonctions continues par morceaux, \(\|\cdot\|_1\) n’est plus qu’une semi-norme.
Sur \([0, 1]\), prenons \(f(t) = \cos(\pi t)\). D’abord, \(\|f\|_\infty = 1\), atteint en \(0\) et en \(1\). Ensuite, \(f\) change de signe en \(1/2\), donc :
\[ \|f\|_1 = 2\int_0^{1/2} \cos(\pi t)\,\mathrm{d}t = \frac{2}{\pi}. \]
Enfin, \(\cos^2(\pi t) = \bigl(1 + \cos(2\pi t)\bigr)/2\) donne \(\|f\|_2^2 = 1/2\), soit \(\|f\|_2 = 1/\sqrt{2}\). On observe que \(\|f\|_\infty \geqslant \|f\|_2\) et que \(\|f\|_2 \geqslant \|f\|_1\) : c’est un fait général sur un segment de longueur 1.
3.4 Produit fini d’espaces normés
Soit \((E_1, N_1), \dots, (E_p, N_p)\) des espaces normés. Sur \(E = E_1 \times \dots \times E_p\), l’application
\[ N(x_1, \dots, x_p) = \max_{1 \leqslant i \leqslant p} N_i(x_i) \]
est une norme, appelée norme produit.
La preuve recopie celle de \(\|\cdot\|_\infty\) sur \(\mathbb{K}^n\). De plus, la boule \(B_N((a_1, \dots, a_p), r)\) est exactement le produit des boules \(B_{N_i}(a_i, r)\). Cette propriété explique pourquoi on choisit le max plutôt que la somme.
4. Suites dans un espace normé
La notion de suite convergente se transpose mot pour mot depuis \(\mathbb{R}\), en remplaçant la valeur absolue par la norme. Toute la subtilité vient de ce que le résultat dépend de la norme.
4.1 Convergence et unicité de la limite
Une suite \((u_n)\) d’éléments de \(E\) converge vers \(\ell \in E\) si \(N(u_n – \ell) \to 0\). Autrement dit, pour tout \(\varepsilon > 0\), il existe un rang \(n_0\) tel que \(N(u_n – \ell) \leqslant \varepsilon\) pour tout \(n \geqslant n_0\).
Une suite admet au plus une limite. Si elle converge, elle est bornée. De plus, lorsque \(u_n \to \ell\) et \(v_n \to \ell^{\prime}\), la suite \(u_n + \lambda v_n\) tend vers \(\ell + \lambda \ell^{\prime}\) pour tout scalaire \(\lambda\), et la suite réelle \(N(u_n)\) tend vers \(N(\ell)\).
Pour l’unicité, on majore \(N(\ell – \ell^{\prime}) \leqslant N(\ell – u_n) + N(u_n – \ell^{\prime})\), qui tend vers 0. Donc \(N(\ell – \ell^{\prime}) = 0\) et \(\ell = \ell^{\prime}\). Ensuite, la convergence de \(N(u_n)\) vient de la seconde inégalité triangulaire : \(|N(u_n) – N(\ell)| \leqslant N(u_n – \ell)\). Le caractère borné et la linéarité se prouvent comme dans \(\mathbb{R}\).
Dans un produit muni de la norme produit, une suite converge si et seulement si chacune de ses composantes converge. En particulier, dans \(\mathbb{K}^n\) muni de \(\|\cdot\|_\infty\), cela revient à étudier les \(n\) suites de coordonnées.
4.2 Une suite de fonctions et trois normes
Dans un espace de fonctions, la même suite peut converger pour une norme et diverger pour une autre. L’exemple suivant est le modèle à connaître.
Dans \(C([0, 1], \mathbb{R})\), posons \(f_n(t) = t^n\). Calculons les trois normes :
\[ \|f_n\|_\infty = 1, \qquad \|f_n\|_1 = \frac{1}{n + 1}, \qquad \|f_n\|_2 = \frac{1}{\sqrt{2n + 1}}. \]
Ainsi, \(f_n \to 0\) pour \(\|\cdot\|_1\) et pour \(\|\cdot\|_2\). En revanche, \((f_n)\) ne converge pas pour \(\|\cdot\|_\infty\). En effet, une limite \(g\) pour \(\|\cdot\|_\infty\) serait aussi une limite pour \(\|\cdot\|_1\), puisque \(\|h\|_1 \leqslant \|h\|_\infty\). Donc \(g = 0\), ce qui contredit \(\|f_n – 0\|_\infty = 1\).
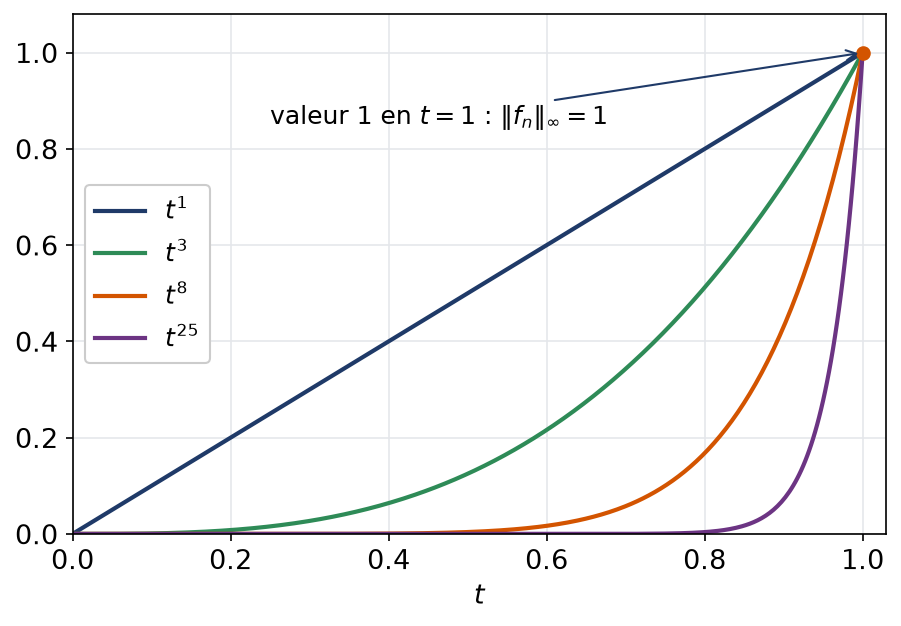
Le graphique montre ce qui se passe. L’aire sous la courbe tend vers 0, ce que mesure \(\|\cdot\|_1\). Pourtant, chaque courbe remonte jusqu’à 1 près de \(t = 1\), et la norme infinie voit ce sommet.
4.3 Sous-suites et points limites
Choisissons une application \(\varphi\), de \(\mathbb{N}\) dans lui-même, strictement croissante. La suite de terme général \(u_{\varphi(n)}\) s’appelle alors une suite extraite de \((u_n)\). On nomme valeur d’adhérence de \((u_n)\) tout vecteur vers lequel converge au moins une de ses suites extraites.
Extraire d’une suite qui tend vers \(\ell\) produit encore une suite qui tend vers \(\ell\). Ainsi, la limite d’une suite convergente est sa seule valeur d’adhérence. À l’inverse, deux valeurs d’adhérence différentes interdisent la convergence.
- Repérer une périodicité ou une alternance dans la définition de \(u_n\), par exemple \((-1)^n\) ou \(\cos(n\pi/2)\).
- Découper \(\mathbb{N}\) en classes (pairs et impairs, restes modulo 4…) et calculer la limite de la suite extraite sur chaque classe.
- Pour montrer qu’il n’y a pas d’autre valeur d’adhérence, noter qu’une suite extraite quelconque prend une infinité d’indices dans au moins une classe.
- Conclure : plusieurs valeurs distinctes donnent la divergence ; une seule limite commune à des classes qui recouvrent \(\mathbb{N}\) donne la convergence.
Dans \(\mathbb{R}^2\), soit \(u_n = \bigl((-1)^n (1 + 2^{-n}),\ \sin(n\pi/2)^2\bigr)\). Pour \(n = 2k\), la seconde coordonnée est nulle et la première tend vers 1. Pour \(n = 2k + 1\), la seconde vaut 1 et la première tend vers \(-1\). Les valeurs d’adhérence sont donc \((1, 0)\) et \((-1, 1)\), et la suite diverge.
5. Normes équivalentes
Deux normes peuvent donner des boules de formes différentes tout en définissant les mêmes suites convergentes. Cela se produit quand toute boule pour \(N\) renferme une boule pour \(N^{\prime}\) centrée au même point, et inversement. On traduit cette idée par une double inégalité.
5.1 Une double inégalité et ce qu’elle entraîne
Les normes \(N\) et \(N^{\prime}\) sont dites équivalentes lorsque chacune est dominée par un multiple de l’autre : on dispose de constantes \(\alpha\) et \(\beta\) strictement positives avec, pour chaque vecteur \(x\),
\[ \alpha\, N(x) \leqslant N^{\prime}(x) \quad \text{et} \quad N^{\prime}(x) \leqslant \beta\, N(x). \]
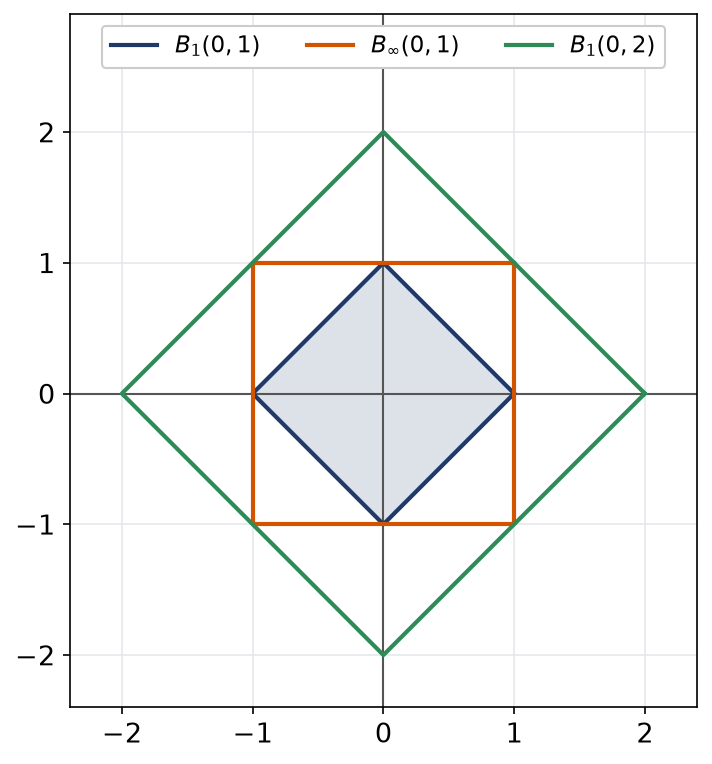
Il s’agit d’une relation d’équivalence sur l’ensemble des normes de \(E\). La transitivité s’obtient en multipliant les constantes. Géométriquement, on a \(B_N(0, 1/\beta) \subset B_{N^{\prime}}(0, 1) \subset B_N(0, 1/\alpha)\).
Dans le plan, par exemple, \(\|x\|_\infty \leqslant \|x\|_1 \leqslant 2\|x\|_\infty\). Le dessin correspondant montre la boule de \(\|\cdot\|_\infty\) coincée entre deux boules de \(\|\cdot\|_1\).
Si \(N\) et \(N^{\prime}\) sont équivalentes, alors :
- une partie, une suite ou une fonction est bornée pour \(N\) si et seulement si elle l’est pour \(N^{\prime}\) ;
- les suites convergentes sont les mêmes pour les deux normes, avec les mêmes limites ;
- les suites extraites convergentes et les valeurs d’adhérence sont les mêmes.
Supposons \(N(x) \leqslant R\) pour tout \(x \in A\). Alors \(N^{\prime}(x) \leqslant \beta R\), donc \(A\) est bornée pour \(N^{\prime}\). De même, la quantité positive \(N^{\prime}(u_n – \ell)\) reste sous \(\beta\) fois \(N(u_n – \ell)\) : si cette dernière tend vers 0, la première aussi, par encadrement. Les réciproques utilisent \(N \leqslant N^{\prime}/\alpha\).
Remarque :
Une seule des deux inégalités donne déjà une information. Si \(N^{\prime} \leqslant \beta N\), alors la convergence pour \(N\) entraîne la convergence pour \(N^{\prime}\), vers la même limite. On dit que \(N\) est plus fine que \(N^{\prime}\). Sur \(C([0, 1])\), par exemple, la norme infinie est plus fine que la norme 1.
5.2 Quand E admet une base finie
Si \(E\) est de dimension finie, deux normes quelconques sur \(E\) sont toujours équivalentes.
La démonstration utilise la compacité de la sphère unité de \((\mathbb{K}^n, \|\cdot\|_\infty)\). Nous l’admettons dans ce chapitre, elle sera faite avec les parties compactes. Ce théorème a une conséquence pratique majeure. En dimension finie, la convergence d’une suite et le caractère borné d’une partie ne dépendent pas de la norme choisie. On prend donc la norme la plus commode pour les calculs, souvent \(\|\cdot\|_\infty\) dans une base.
Piège à éviter :
Le théorème garantit l’existence des constantes, pas leur valeur. Lorsqu’un énoncé demande les meilleures constantes, il faut les calculer explicitement et exhiber un vecteur qui réalise l’égalité.
5.3 Établir une non-équivalence
Sans base finie, plus rien n’est garanti. Deux normes naturelles peuvent être non équivalentes. Pour le prouver, on nie la définition : il faut contredire l’une des deux inégalités.
- Deviner quelle inégalité est fausse, par exemple « \(N^{\prime} \leqslant \beta N\) ».
- Chercher une suite \((x_n)\) de vecteurs non nuls telle que \(N^{\prime}(x_n)/N(x_n) \to +\infty\).
- Conclure : si \(\beta\) existait, ce quotient serait majoré par \(\beta\), ce qui est absurde.
- En variante, exhiber une suite qui tend vers 0 pour \(N\) mais pas pour \(N^{\prime}\).
Sur \(C([0, 1], \mathbb{R})\), comparons \(\|\cdot\|_1\) et \(\|\cdot\|_\infty\). D’une part, \(\|f\|_1 \leqslant \|f\|_\infty\) pour toute \(f\), car l’intégrale de \(|f|\) sur un segment de longueur 1 est majorée par son sup. D’autre part, avec \(f_n(t) = t^n\), on obtient :
\[ \frac{\|f_n\|_\infty}{\|f_n\|_1} = n + 1 \xrightarrow[n \to +\infty]{} +\infty. \]
Il n’existe donc aucun \(\beta\) tel que \(\|f\|_\infty \leqslant \beta \|f\|_1\). Par conséquent, les deux normes ne sont pas équivalentes.
Les suites tests les plus efficaces concentrent la fonction sur une petite zone. Les puissances \(t^n\), les pics triangulaires de largeur \(1/n\) et, sur les polynômes, des familles comme \((1 – X)^n\) ou \(1 + X + \dots + X^n\) reviennent sans cesse. Avant de chercher plus loin, testez ces quatre candidats.
Les erreurs fréquentes
- Oublier la séparation, ou la « prouver » en affirmant qu’une intégrale nulle impose une fonction nulle sans invoquer la continuité.
- Oublier la valeur absolue du scalaire dans l’homogénéité, ce qui fabrique des « normes » négatives pour \(\lambda = -1\).
- Invoquer l’équivalence des normes sur un espace de fonctions ou de polynômes de degré quelconque, qui est de dimension infinie.
- Conclure à la non-équivalence à partir d’un seul vecteur : il faut une suite dont le quotient des normes n’est pas borné.
- Affirmer qu’une suite converge parce qu’elle a une valeur d’adhérence : la suite \(((-1)^n, 0)\) en a deux et diverge.
Fiche mémo
- Norme : séparation, homogénéité avec \(|\lambda|\), inégalité triangulaire.
- Seconde inégalité triangulaire : \(|N(x) – N(y)| \leqslant N(x – y)\).
- Si \(u\) est linéaire injective et \(\nu\) une norme, alors \(\nu \circ u\) est une norme.
- Toute boule est convexe ; une boule non convexe trahit une fausse norme.
- Dans \(\mathbb{K}^n\) : \(\|x\|_1\) et \(\|x\|_2\) restent entre \(\|x\|_\infty\) et \(n\|x\|_\infty\), avec \(\|x\|_2\) toujours inférieure à \(\|x\|_1\).
- Sur \(C([0, 1])\), la norme infinie domine la norme 2, qui domine la norme 1 ; aucune inégalité inverse n’est vraie.
- Norme produit : le max des normes des composantes ; convergence composante par composante.
- Deux valeurs d’adhérence distinctes entraînent la divergence.
- Normes équivalentes : mêmes parties bornées, mêmes suites convergentes, mêmes limites.
- Dimension finie : toutes les normes sont équivalentes ; dimension infinie : chercher une suite dont le quotient explose.
Questions fréquentes
Faut-il connaître la démonstration du théorème d'équivalence des normes en dimension finie ?
Oui, elle est exigible, mais elle repose sur la compacité et se fait dans le chapitre suivant sur les compacts. Dans ce chapitre, on l’utilise comme un résultat admis. En revanche, il faut savoir l’appliquer sans hésiter dès que l’espace est de dimension finie.
Comment montrer rapidement que deux normes ne sont pas équivalentes ?
On cherche une suite de vecteurs non nuls pour laquelle le quotient des deux normes tend vers l’infini. Le plus souvent, une suite qui vaut 1 pour une norme et dont l’autre norme tend vers 0 suffit. En dimension infinie, les puissances, les pics triangulaires et les polynômes comme le binôme sont des réservoirs classiques.
Une suite qui converge pour une norme converge-t-elle pour toute autre norme ?
Non, pas en dimension infinie. Une suite de fonctions peut tendre vers 0 en moyenne sans converger uniformément. En revanche, si les deux normes sont équivalentes, les suites convergentes et leurs limites sont les mêmes.
Pourquoi vérifier la convexité d'une boule ?
Toute boule d’une norme est convexe, c’est une conséquence directe de l’inégalité triangulaire et de l’homogénéité. Ainsi, si la « boule » d’une application candidate n’est pas convexe, cette application n’est pas une norme. Ce test donne souvent un contre-exemple en une ligne.
Pour aller plus loin
- S’exercer : exercices corrigés de maths spé (MP) sur normes et normes équivalentes
- Chapitre d’avant : Polynôme minimal, lemme des noyaux et Cayley-Hamilton
- Chapitre d’après : Ouverts, fermés, adhérence et limites
- Vérifier ses acquis : QCM de maths spé (MP) sur normes et normes équivalentes
- Contrôle corrigé en temps limité : Comparaison de normes sur des fonctions : contrôle de maths en MP
- Un autre sujet noté sur 20 : Problème de topologie en dimension finie : contrôle de maths en MP
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «normes et normes équivalentes en maths spé (MP) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir

Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir